
Taille et part du marché de l'assurance responsabilité civile générale aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 104.30 Milliards de dollars |
| Taille du Marché (2026) | 109.52 Milliards de dollars |
| Taille du Marché (2031) | 136.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.50 % |
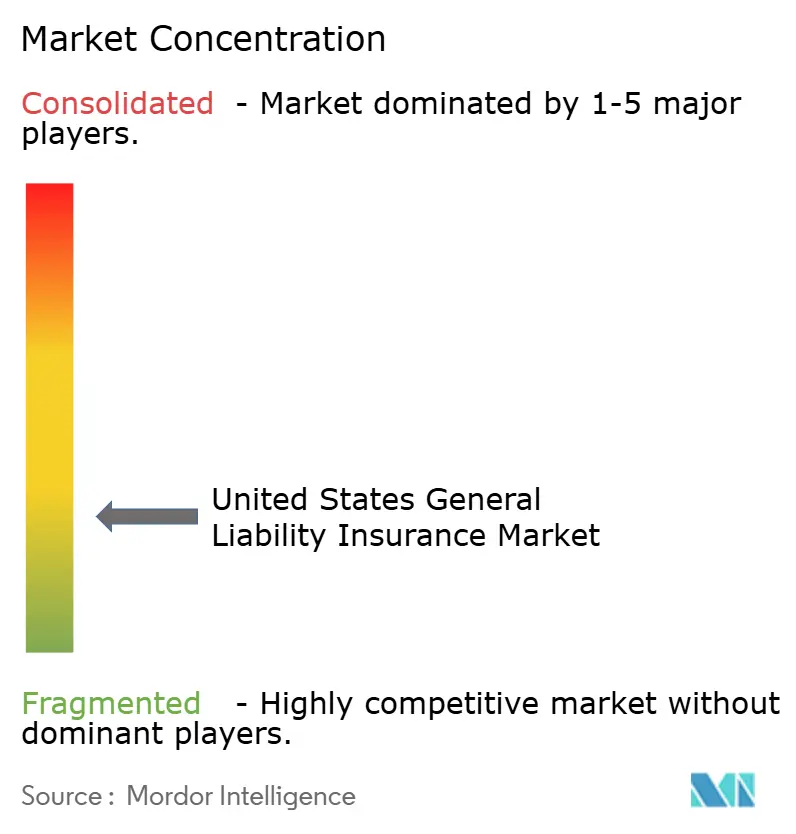
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance responsabilité civile générale aux États-Unis par Mordor Intelligence
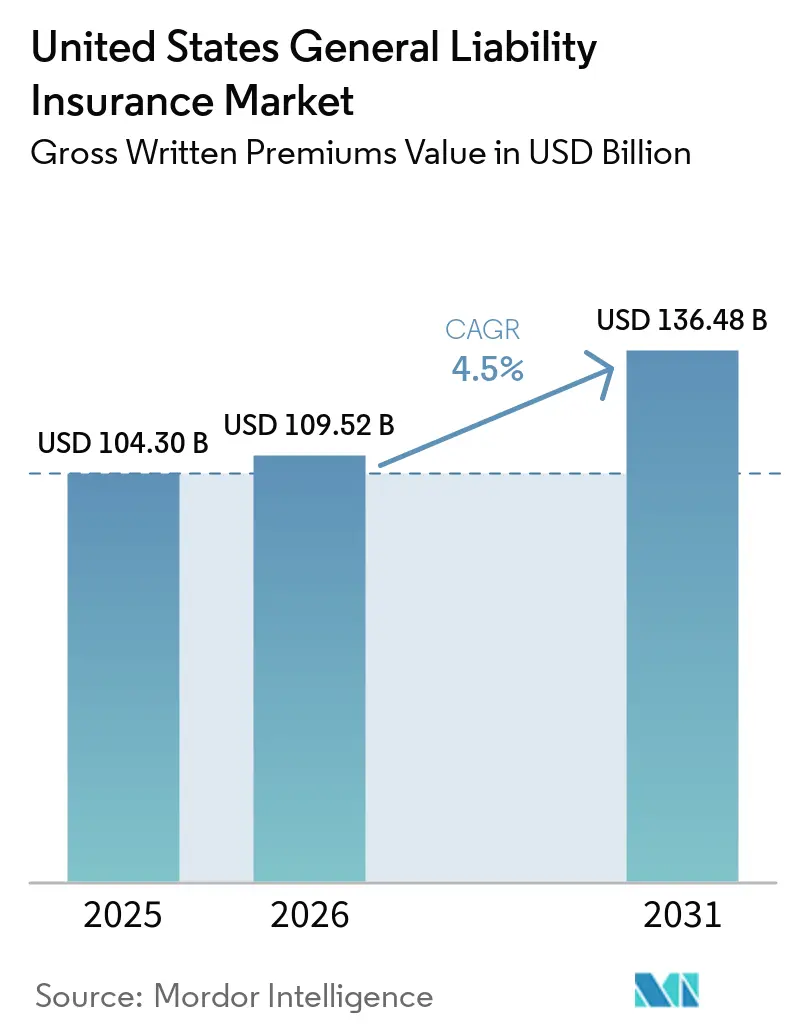
La taille du marché de l'assurance responsabilité civile générale aux États-Unis, en termes de valeur des primes brutes émises, devrait s'étendre de 104,30 milliards USD en 2025 et 109,52 milliards USD en 2026 à 136,48 milliards USD d'ici 2031, enregistrant un CAGR de 4,5 % entre 2026 et 2031.
Les exigences contractuelles en matière d'assurance dans les baux, les accords fournisseurs, les permis et les contrats commerciaux continuent de soutenir la demande sur le marché de l'assurance responsabilité civile générale aux États-Unis. La création de nouvelles entreprises élargit également le vivier d'organisations ayant besoin d'une couverture responsabilité civile, avec 5 671 836 demandes d'immatriculation d'entreprises enregistrées en 2025. La hausse de la gravité des sinistres a rendu l'adéquation des tarifs et la rigueur des provisions plus importantes, notamment là où les coûts de contentieux augmentent. L'activité de construction, les investissements dans l'industrie manufacturière et l'exposition au secteur de la santé soutiennent la demande de primes dans plusieurs branches commerciales. Les outils de souscription numérique et la distribution intégrée aident les assureurs à atteindre plus efficacement les risques plus petits et spécialisés.
Points clés du rapport
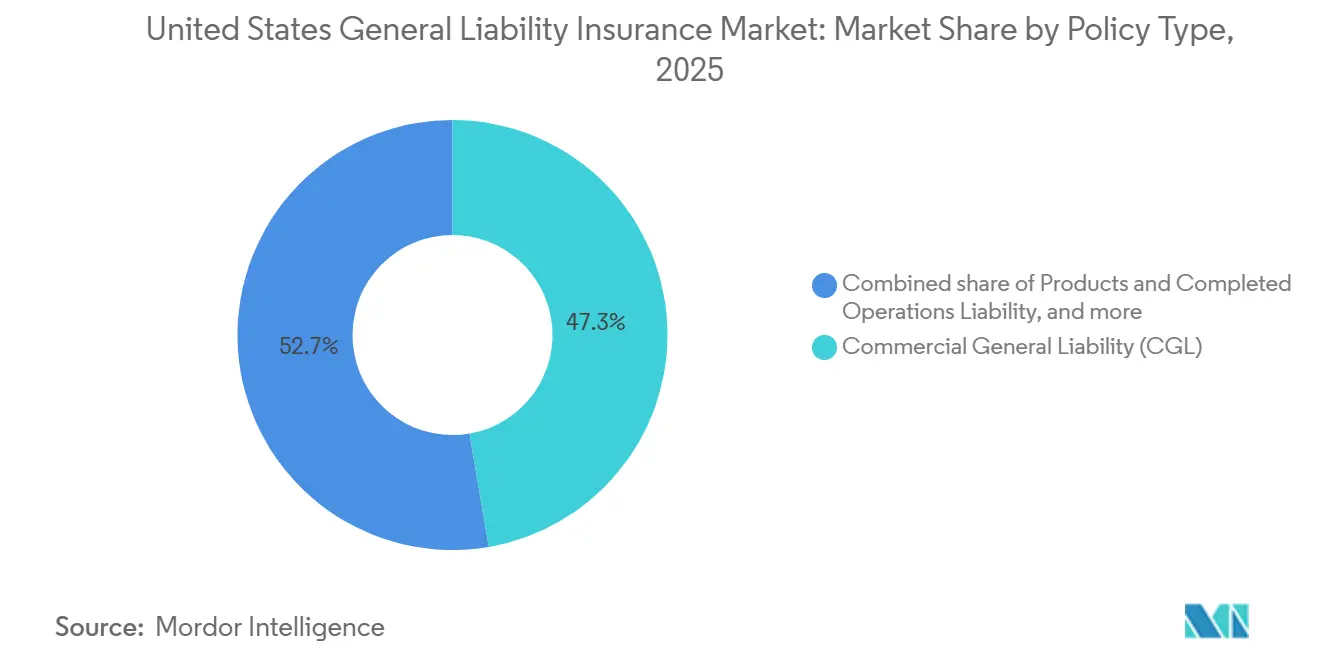
- Par type de police, la responsabilité civile générale commerciale a capté 47,3 % de la part du marché de l'assurance responsabilité civile générale aux États-Unis en 2025, tandis que la responsabilité civile produits et opérations terminées devrait croître à un CAGR de 6,3 % jusqu'en 2031.
- Par déclencheur de police, les polices à base occurrence détenaient 82,1 % de la part du marché de l'assurance responsabilité civile générale aux États-Unis en 2025, tandis que les polices à base réclamation devraient croître à un CAGR de 5,9 % jusqu'en 2031.
- Par type de souscripteur, les PME représentaient 44,8 % de la part du marché de l'assurance responsabilité civile générale aux États-Unis en 2025, tandis que les ménages et les particuliers devraient croître à un CAGR de 6,5 % jusqu'en 2031.
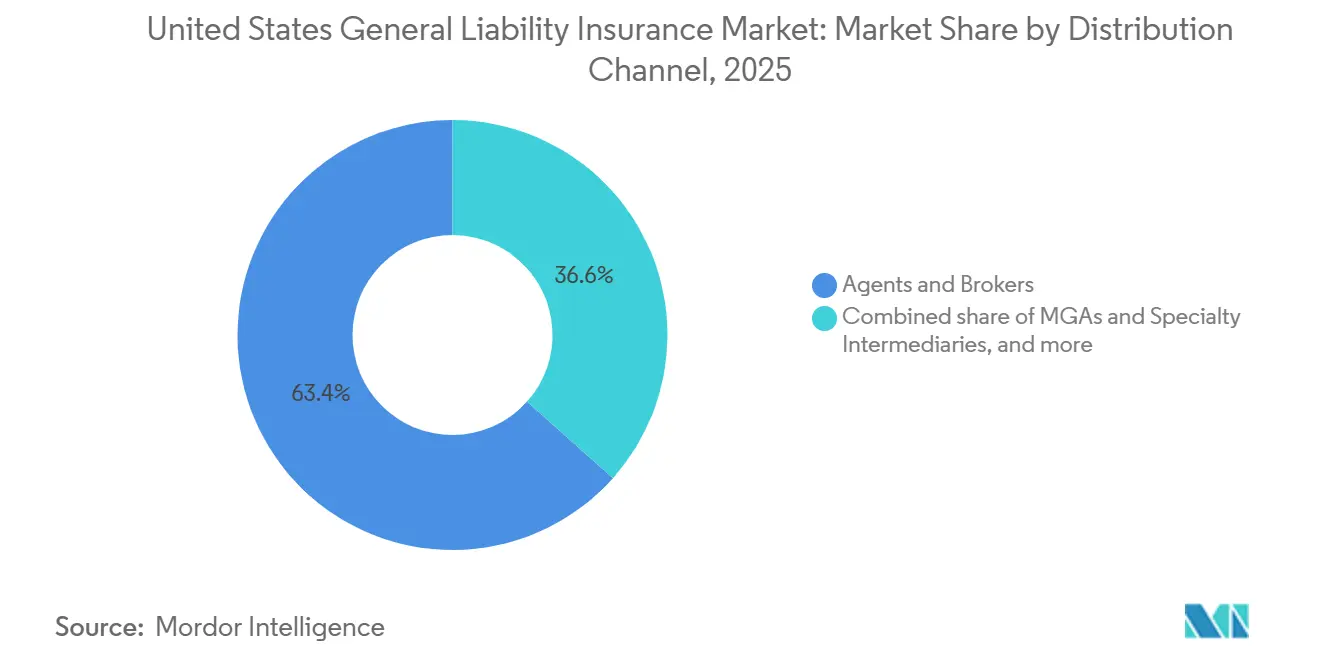
- Par canal de distribution, les agents et courtiers représentaient 63,4 % de la part du marché de l'assurance responsabilité civile générale aux États-Unis en 2025, tandis que les canaux de bancassurance, d'affinité et intégrés devraient croître à un CAGR de 7,5 % jusqu'en 2031.
- Par secteur d'activité, la construction et l'immobilier représentaient 24,4 % de la part du marché de l'assurance responsabilité civile générale aux États-Unis en 2025, tandis que la santé et les sciences de la vie devraient croître à un CAGR de 6,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance responsabilité civile générale aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences contractuelles de responsabilité civile dans les activités commerciales | +0.9% | National, avec une forte densité à New York, Houston, Chicago et Los Angeles, marchés immobiliers commerciaux | Court terme (≤ 2 ans) |
| Gravité des sinistres de responsabilité civile et inflation sociale | +0.8% | National, avec une exposition plus élevée en Californie, à New York, en Pennsylvanie, au Texas et en Illinois | Moyen terme (2-4 ans) |
| Petites entreprises et activités commerciales nécessitant une protection en responsabilité civile | +0.7% | National, avec une croissance des demandes plus forte au Texas, en Floride, en Arizona et en Géorgie | Court terme (≤ 2 ans) |
| Souscription basée sur les données et distribution numérique | +0.5% | National, notamment parmi les assureurs excédentaires et spécialisés et les assureurs axés sur les PME | Moyen terme (2-4 ans) |
| Construction, infrastructures et opérations à haute responsabilité civile | +0.4% | National, avec une activité dans les corridors d'infrastructure du Sud-Est, du Midwest et de l'Ouest | Moyen terme (2-4 ans) |
| Demande de limites plus élevées et de couvertures spécialisées | +0.2% | National, avec une demande plus forte dans les juridictions à verdicts élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la gravité des sinistres de responsabilité civile et inflation sociale
L'inflation sociale augmente le coût des sinistres de responsabilité civile et modifie les conditions de souscription sur l'ensemble du marché de l'assurance responsabilité civile générale aux États-Unis. Des coûts de contentieux plus élevés et des verdicts importants peuvent accroître les pertes longtemps après l'émission d'une police. Ce phénomène exerce une pression particulière sur les comptes de construction, de commerce de détail, d'habitation et d'autres comptes à risques élevés. Les assureurs réagissent par une souscription plus stricte, des points d'attachement plus élevés et une sélection plus rigoureuse des limites de police. La tarification au renouvellement en 2026 est en hausse pour de nombreux comptes commerciaux, avec une pression supérieure à la moyenne dans les expositions liées à la construction, à l'habitation et au commerce de détail. L'effet n'est pas uniforme d'un État à l'autre, car les règles juridiques, le comportement des jurés et les pratiques en matière de sinistres varient selon les juridictions.
Augmentation des exigences contractuelles de responsabilité civile dans les activités commerciales
Les exigences contractuelles restent une source centrale de demande pour la couverture responsabilité civile générale dans les activités commerciales. Les baux, les accords fournisseurs et les arrangements de licence exigent couramment une preuve d'assurance avant qu'une entreprise puisse exercer son activité ou conclure un contrat. La Small Business Administration identifie l'assurance responsabilité civile comme une couverture couramment exigée pour les entreprises qui travaillent avec d'autres entreprises[1]. Cette exigence signifie que la demande de couverture peut rester stable même lorsque les conditions commerciales générales deviennent moins favorables. Les demandes d'immatriculation d'entreprises enregistrées en 2025 s'ajoutent au nombre d'entreprises potentielles qui pourraient être confrontées à ces obligations contractuelles. Le marché de l'assurance responsabilité civile générale aux États-Unis bénéficie donc d'exigences récurrentes plutôt que de reposer uniquement sur des achats d'assurance volontaires.
Expansion de la construction, des infrastructures et d'autres opérations à haute responsabilité civile
Les travaux de construction créent une exposition substantielle en responsabilité civile sur le marché de l'assurance responsabilité civile générale aux États-Unis. Les dépenses de construction ont atteint 2,17 billions USD en rythme annualisé en avril 2026, soutenues par des projets de centres de données, d'installations de fabrication avancée et d'activités d'infrastructure publique[2]. Ces projets nécessitent plusieurs entrepreneurs, sous-traitants, fournisseurs et prestataires de services professionnels, chacun ayant des obligations contractuelles en matière d'assurance. Les sinistres corporels, les dommages matériels et les réclamations liées aux opérations terminées restent des préoccupations importantes pour ces participants. Les pénuries de main-d'œuvre peuvent accroître le risque opérationnel lorsque les entreprises peinent à recruter des ouvriers qualifiés expérimentés. Les délais de déclaration plus longs pour les défauts de construction obligent également les assureurs à prendre en compte une exposition pouvant se développer des années après l'achèvement du projet.
Développement de la souscription basée sur les données et de la distribution numérique
La souscription basée sur les données modifie la façon dont les assureurs évaluent et traitent les risques plus petits et spécialisés. AIG a indiqué que son assistant de souscription avait traité plus de 370 000 soumissions Lexington d'ici fin 2025, soit une augmentation de 26 % par rapport à l'année précédente[3]. Un traitement plus rapide des soumissions peut réduire le travail manuel et aider les souscripteurs à se concentrer sur les risques nécessitant un examen plus approfondi. Les outils numériques soutiennent également des modèles de distribution qui offrent une couverture au moment d'une transaction commerciale. Ces capacités peuvent permettre de servir les petits entrepreneurs, les fabricants de niche et les microentreprises. Le marché de l'assurance responsabilité civile générale aux États-Unis devrait voir davantage de concurrence là où les assureurs combinent un traitement efficace avec une sélection rigoureuse des risques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Gravité des sinistres et coûts des pertes en responsabilité civile | -0.7% | National, avec une gravité plus élevée en Californie, à New York, au Texas, en Pennsylvanie et en Illinois | Moyen terme (2-4 ans) |
| Développement à long terme des sinistres et incertitude des provisions | -0.4% | National, avec une exposition dans les portefeuilles à base occurrence des années d'accident 2019 à 2024 | Long terme (≥ 4 ans) |
| Exclusions de responsabilité civile pour les risques émergents et difficiles à tarifer | -0.2% | National, notamment dans les grands comptes commerciaux et technologiques | Court terme (≤ 2 ans) |
| Différences entre États en matière de droit de la responsabilité civile et de contentieux | -0.2% | National, avec des changements importants en Floride, en Géorgie, en Louisiane et en Caroline du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Développement à long terme des sinistres et incertitude des provisions
L'incertitude des provisions constitue une contrainte importante pour les assureurs qui souscrivent des affaires de responsabilité civile à développement long. Les sinistres peuvent survenir ou s'aggraver plusieurs années après l'incident sous-jacent, ce qui rend difficile la tarification et le provisionnement en temps opportun. Les années d'accident plus récentes ont fait l'objet d'une attention accrue, les assureurs examinant si les schémas de développement historiques s'appliquent toujours. La question est plus difficile là où le financement des litiges et l'activité des actions collectives prolongent les délais de règlement des sinistres. Les assureurs doivent détenir des capitaux suffisants pour faire face à un développement défavorable tout en restant compétitifs sur le prix et la couverture. Cela crée une pression pour affiner les hypothèses de pertes et réduire la dépendance aux schémas de développement qui ne reflètent peut-être plus l'expérience sinistres actuelle.
Différences entre États en matière de droit de la responsabilité civile et d'environnement contentieux
Les différences juridiques entre États ajoutent une complexité opérationnelle au marché de l'assurance responsabilité civile générale aux États-Unis. Les assureurs ont besoin d'hypothèses spécifiques à chaque juridiction, car les règles de dépôt, les dommages-intérêts accordés et les pratiques contentieuses varient à travers le pays. Les réformes de la responsabilité délictuelle de Floride en 2023 avaient réduit son classement en matière de verdicts nucléaires de la 2e à la 10e place au niveau national à mi-2026, tandis que les frais de défense avaient diminué de 24 % entre 2022 et 2025. La Géorgie a adopté les projets de loi du Sénat 68 et 69 en avril 2025, qui portaient sur les procédures judiciaires et les dommages fantômes. La Caroline du Nord est devenue le premier État à interdire le financement commercial des litiges par des tiers en juin 2026 en vertu du projet de loi de la Chambre 315. Les réformes juridiques peuvent améliorer la prévisibilité, mais les assureurs doivent toujours surveiller la façon dont les tribunaux interprètent et appliquent les nouvelles règles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de police : la responsabilité civile générale commerciale soutient la couverture commerciale de base
La responsabilité civile générale commerciale détenait 47,3 % des primes en 2025 et est restée le type de police le plus important sur le marché de l'assurance responsabilité civile générale aux États-Unis. Elle est largement utilisée car les contrats, les baux et les arrangements de licence exigent souvent cette forme de couverture. La police répond aux expositions courantes de tiers en matière de dommages corporels, de dommages matériels et de préjudices personnels. La responsabilité civile produits et opérations terminées devrait croître à un CAGR de 6,3 % jusqu'en 2031. La relocalisation de la fabrication, les lancements de produits dans les sciences de la vie et l'activité de construction augmentent l'exposition aux opérations terminées pour les entreprises assurées.
La couverture responsabilité civile personnelle attire l'attention alors que les ménages envisagent une protection parapluie pour des expositions personnelles plus importantes. D'autres produits de responsabilité civile générale et commerciale peuvent combler les lacunes de couverture qui apparaissent lorsque les formulaires standard excluent de nouveaux risques. Verisk ISO a introduit des avenants d'exclusion d'intelligence artificielle générative CG 40 47, CG 40 48 et CG 35 08, en vigueur le 1er janvier 2026. Ces changements encouragent les acheteurs à vérifier si les polices standard couvrent les expositions liées à l'intelligence artificielle. HSB a introduit une assurance responsabilité civile affirmative en matière d'intelligence artificielle pour les petites et moyennes entreprises en mars 2026. Le secteur de l'assurance responsabilité civile générale aux États-Unis sépare donc la couverture traditionnelle des produits spécialisés conçus pour les expositions émergentes.
Par déclencheur de police : les formulaires à base occurrence restent le choix standard
Les polices à base occurrence représentaient 82,1 % des primes en 2025, ce qui en faisait le principal déclencheur de police sur le marché de l'assurance responsabilité civile générale aux États-Unis. Ces formulaires sont acceptés dans les contrats commerciaux standard et les exigences de licence des entrepreneurs. Le formulaire ISO CG 00 01 reste une police de responsabilité civile générale familière pour de nombreux acheteurs et agents. Les polices à base réclamation devraient se développer à un CAGR de 5,9 % jusqu'en 2031. Leur structure de déclaration plus courte peut aider les assureurs à réagir plus rapidement aux changements des conditions de sinistres.
Les polices à base réclamation ont une plus grande pertinence dans les soins de santé, les services professionnels et les risques spéciaux où les souscripteurs comprennent l'effet des longues queues de sinistres. TransRe a noté qu'une facilité à base réclamation a été lancée avec le soutien de 3 assureurs de premier plan en 2025. Ces formulaires peuvent donner aux assureurs et aux réassureurs une plus grande flexibilité lorsque les conditions de tarification changent. Cependant, la couverture à base occurrence reste intégrée dans les pratiques de contractualisation commerciale et conservera un rôle large. Les acheteurs doivent également tenir compte des dates rétroactives, des périodes de déclaration et de la couverture de queue lors du passage d'un déclencheur de police à l'autre. Le secteur de l'assurance responsabilité civile générale aux États-Unis devrait connaître un mouvement progressif plutôt qu'abrupt vers les structures à base réclamation.
Par type de souscripteur : les PME constituent la base de primes la plus large
Les PME représentaient 44,8 % des primes de 2025, formant le groupe de souscripteurs le plus important sur le marché de l'assurance responsabilité civile générale aux États-Unis. Ces entreprises opèrent dans la construction, le commerce de détail, le transport, les services professionnels et les activités commerciales locales. Leurs besoins de couverture sont souvent liés aux contrats clients, aux exigences des propriétaires et aux relations avec les fournisseurs. La Small Business Administration a indiqué que le Texas avait créé 108 441 emplois dans les petites entreprises en 2026. Une base croissante de petits employeurs soutient une demande d'assurance récurrente sur les marchés commerciaux.
Les ménages et les particuliers devraient croître à un CAGR de 6,5 % jusqu'en 2031. La protection parapluie personnelle, le travail à la demande et les exigences des plateformes suscitent un intérêt croissant pour la couverture responsabilité civile personnelle. Les grandes entreprises paient généralement des primes plus élevées car leurs opérations et leurs obligations contractuelles sont plus complexes. Les organisations du secteur public et les organisations à but non lucratif constituent une base de souscripteurs plus stable, bien que leurs décisions d'achat puissent être influencées par les cycles budgétaires. La distribution intégrée peut réduire le coût d'atteinte des particuliers et des microentreprises qui peuvent être coûteux à servir via les modèles de courtage traditionnels. W. R. Berkley a lancé Berkley Embedded en 2025 pour offrir une couverture parallèlement aux transactions commerciales.
Par canal de distribution : les courtiers conservent un rôle consultatif central
Les agents et courtiers détenaient 63,4 % des primes en 2025, ce qui en faisait le canal de distribution dominant sur le marché de l'assurance responsabilité civile générale aux États-Unis. Leur rôle reste important pour les certificats d'assurance, les avenants et la conformité contractuelle. De nombreux acheteurs commerciaux continuent d'avoir besoin d'aide pour faire correspondre les conditions de la police avec des obligations contractuelles spécifiques. Les MGA et les intermédiaires spécialisés sont également importants car ils peuvent fournir une expertise de souscription ciblée pour les risques non standard. Ce canal est particulièrement pertinent dans les lignes excédentaires et surplus, la construction, la responsabilité civile professionnelle et les affaires de sinistres spéciaux.
Les canaux de bancassurance, d'affinité et intégrés devraient croître à un CAGR de 7,5 % jusqu'en 2031. Ces méthodes permettent d'offrir une couverture au moment de la signature d'un contrat, de l'achat d'équipement ou de l'octroi d'un prêt. Les flux de travail numériques peuvent réduire le coût administratif de placement des polices plus simples. L'approche est la plus utile lorsque le produit est clair et que l'acheteur a un besoin limité de conseils personnalisés. Les courtiers traditionnels resteront probablement centraux pour les comptes plus complexes et les limites de responsabilité civile plus élevées. Le marché de l'assurance responsabilité civile générale aux États-Unis peut accueillir les deux canaux car ils répondent à des besoins clients différents.
Par secteur d'activité : la construction et l'immobilier dominent la demande de primes
La construction et l'immobilier représentaient 24,4 % des primes en 2025, la plus grande part sectorielle sur le marché de l'assurance responsabilité civile générale aux États-Unis. Le secteur combine des risques actifs sur les chantiers avec une exposition étendue aux opérations terminées. Les dépenses de construction annualisées ont atteint 2,17 billions USD en avril 2026. Les centres de données, les installations de fabrication, les projets de transport et les infrastructures hydrauliques soutiennent l'activité de construction. Ces projets créent des besoins d'assurance pour les entrepreneurs, les promoteurs, les sous-traitants et les fournisseurs spécialisés.
La santé et les sciences de la vie devraient croître à un CAGR de 6,0 % jusqu'en 2031. Les primes de responsabilité civile professionnelle médicale ont augmenté pour la 7e année consécutive en 2025, avec 39,9 % des primes déclarées en hausse. L'industrie manufacturière, le transport et la logistique, le commerce de détail et de gros, l'énergie et les services publics, l'hôtellerie, les technologies de l'information, les services financiers et les organisations du secteur public constituent la base de primes restante. Les entreprises des sciences de la vie font face à des expositions en responsabilité civile liées aux produits, aux essais cliniques et aux ventes qui peuvent nécessiter une couverture spécialisée. Travelers a achevé un déploiement dans les 50 États de Travelers Synergy pour les entreprises des sciences de la vie en juillet 2026. La taille du marché de l'assurance responsabilité civile générale aux États-Unis pour ce secteur est soutenue par des risques de plus en plus complexes et une capacité plus limitée dans les juridictions à gravité élevée.
Analyse géographique
Le Sud et le Sud-Est forment le plus grand bassin de primes régional sur le marché de l'assurance responsabilité civile générale aux États-Unis. Le Texas, la Floride, la Géorgie et la Louisiane combinent la création de nouvelles entreprises, la construction commerciale et l'activité d'infrastructure. Le Texas a enregistré 23 cas de verdicts nucléaires en 2024, tandis que la Californie en a enregistré 17. Les réformes juridiques de la Floride ont modifié son environnement de responsabilité civile, avec des dépôts de plaintes au premier semestre 2026 en baisse de 20 % d'une année sur l'autre. Les réformes de 2025 de la Louisiane ont également porté sur la négligence comparative, le recouvrement auprès des conducteurs non assurés et les mesures de sécurité des véhicules commerciaux. Les changements sont récents, de sorte que leur plein effet sur les schémas de sinistres reste incertain.
Le Nord-Est présente une forte densité de population en raison des services financiers, des systèmes de santé, de la construction commerciale et d'une activité commerciale dense. New York, le New Jersey et la Pennsylvanie restent des États importants pour la souscription et la gestion des sinistres. New York et la Pennsylvanie ont ensemble produit 25 verdicts nucléaires en 2024. L'exposition juridique dans ces États peut obliger les assureurs à appliquer une gestion rigoureuse des limites et une tarification spécifique à chaque juridiction. Leur part de la demande nationale de primes reflète une concentration de risques commerciaux plus importants. Leur densité économique soutient également une demande continue pour le placement par courtier et des conditions de police spécialisées.
La côte Ouest, menée par la Californie, combine une activité de construction importante avec une base significative dans les sciences de la vie. La Californie comptait 17 000 entreprises de sciences de la vie, créant une base d'exposition concentrée en responsabilité civile produits et opérations terminées. La Californie, New York, la Pennsylvanie, le Texas et le Nevada représentaient 76 % des verdicts nucléaires en 2024. Ces États nécessitent une souscription plus sélective car les résultats des sinistres peuvent être graves. Le Midwest et les États de montagne de l'Ouest ajoutent de la demande grâce à la relocalisation de la fabrication et aux infrastructures d'énergie propre. Le marché de l'assurance responsabilité civile générale aux États-Unis continue d'exiger une sélection locale des risques même si les assureurs nationaux poursuivent une portée géographique plus large.
Paysage concurrentiel
Le marché de l'assurance responsabilité civile générale aux États-Unis est fragmenté. W. R. Berkley a déclaré 12,7 milliards USD de primes nettes émises pour l'exercice complet 2025 et un ratio combiné de 90,7 %. Travelers a déclaré 11,5 milliards USD de primes nettes émises au deuxième trimestre 2026 et un ratio combiné de 83,6 %. Ces résultats montrent l'importance de la discipline de souscription ainsi que de la croissance des primes. Les plateformes PME activées par la technologie et les produits de responsabilité civile affirmative en matière d'intelligence artificielle sont des domaines de concurrence importants. Le marché de l'assurance responsabilité civile générale aux États-Unis récompense les assureurs capables de gérer l'incertitude des sinistres sans limiter leur portée de distribution.
W. R. Berkley a créé Berkley Meridian en août 2026 en combinant Verus Specialty Insurance et Vela Insurance Services. La nouvelle plateforme regroupe les capacités en construction, responsabilité civile professionnelle, sinistres et garage pour les courtiers grossistes. AIG a élargi sa technologie de souscription, notamment l'assistant de souscription Lexington, qui avait traité plus de 370 000 soumissions d'ici fin 2025. HSB a introduit un produit autonome de responsabilité civile en matière d'intelligence artificielle pour les petites entreprises en mars 2026. Ces actions montrent que les assureurs poursuivent à la fois l'efficacité opérationnelle et des solutions de couverture pour les risques exclus des formulaires standard.
Travelers a étendu son offre de responsabilité civile produits pour les entreprises des sciences de la vie à la Californie en juillet 2026. Cette initiative a élargi la disponibilité pour les expositions liées aux dispositifs médicaux, aux produits pharmaceutiques et aux ventes connexes. Les grands assureurs conservent des avantages en termes de capital, d'expertise en sinistres et de relations avec les courtiers nationaux. Les assureurs spécialisés et les MGA peuvent être compétitifs là où la conception de produits, les données ou l'expertise en souscription sont plus importantes que l'échelle globale. Le marché de l'assurance responsabilité civile générale aux États-Unis reste compétitif car chaque participant peut se concentrer sur un canal de distribution ou une catégorie de risques différent.
Leaders du secteur de l'assurance responsabilité civile générale aux États-Unis
-
Chubb Ltd Group
-
Travelers Group
-
Berkshire Hathaway Group
-
W. R. Berkley Corp Group
-
Fairfax Financial Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Mosaic Insurance a lancé HALO, un système de souscription numérique modulaire alimenté par l'IA pour les risques PME en responsabilité civile générale spécialisée et sinistres, permettant la cotation, la souscription et l'émission automatisées en quelques minutes et combinant l'activité de trading des courtiers, les décisions de souscription et les résultats du portefeuille dans un environnement unique.
- Août 2026 : W. R. Berkley Corporation a créé Berkley Meridian en combinant Verus Specialty Insurance et Vela Insurance Services, créant une plateforme dédiée aux lignes excédentaires et surplus couvrant la construction, la responsabilité civile professionnelle, les sinistres et les lignes garage pour le marché des courtiers grossistes, avec une intégration s'étendant jusqu'au début de 2027.
- Juillet 2026 : Travelers a achevé le déploiement dans les 50 États de l'assurance responsabilité civile produits Travelers Synergy pour les entreprises des sciences de la vie, ajoutant la Californie et introduisant une couverture plus large de responsabilité civile professionnelle des ventes pour les représentants commerciaux de dispositifs médicaux et pharmaceutiques opérant dans des environnements cliniques.
- Mars 2026 : HSB, une société du groupe Munich Re, a introduit l'assurance responsabilité civile en matière d'IA pour les petites et moyennes entreprises, couvrant de manière affirmative les dommages corporels, les dommages matériels et les préjudices publicitaires découlant de contenus générés par l'IA.
Périmètre du rapport sur le marché de l'assurance responsabilité civile générale aux États-Unis
| Responsabilité civile générale commerciale (RCG) |
| Responsabilité civile produits et opérations terminées |
| Responsabilité civile personnelle |
| Autre responsabilité civile générale et commerciale |
| À base occurrence |
| À base réclamation |
| Ménages et particuliers |
| Petites et moyennes entreprises (PME) |
| Grandes entreprises |
| Organisations du secteur public et à but non lucratif |
| Agents et courtiers |
| MGA et intermédiaires spécialisés |
| Vente directe |
| Bancassurance, affinité et intégré |
| Construction et immobilier |
| Industrie manufacturière |
| Transport et logistique |
| Commerce de détail et de gros |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Énergie et services publics |
| Hôtellerie, loisirs et divertissement |
| Services financiers |
| Organisations du secteur public et à but non lucratif |
| Autres secteurs d'activité |
| Par type de police | Responsabilité civile générale commerciale (RCG) |
| Responsabilité civile produits et opérations terminées | |
| Responsabilité civile personnelle | |
| Autre responsabilité civile générale et commerciale | |
| Par déclencheur de police | À base occurrence |
| À base réclamation | |
| Par type de souscripteur | Ménages et particuliers |
| Petites et moyennes entreprises (PME) | |
| Grandes entreprises | |
| Organisations du secteur public et à but non lucratif | |
| Par canal de distribution | Agents et courtiers |
| MGA et intermédiaires spécialisés | |
| Vente directe | |
| Bancassurance, affinité et intégré | |
| Par secteur d'activité | Construction et immobilier |
| Industrie manufacturière | |
| Transport et logistique | |
| Commerce de détail et de gros | |
| Santé et sciences de la vie | |
| Technologies de l'information et télécommunications | |
| Énergie et services publics | |
| Hôtellerie, loisirs et divertissement | |
| Services financiers | |
| Organisations du secteur public et à but non lucratif | |
| Autres secteurs d'activité |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de l'assurance responsabilité civile générale aux États-Unis en 2026 ?
Le marché est évalué à 109,5 milliards USD en 2026 et devrait atteindre 136,5 milliards USD d'ici 2031 à un CAGR de 4,5 %.
Quel type de police détient la plus grande position en termes de primes ?
La responsabilité civile générale commerciale est le type de police le plus important, avec une part de 47,3 % en 2025.
Quel est le type de police à la croissance la plus rapide jusqu'en 2031 ?
La responsabilité civile produits et opérations terminées devrait croître à un CAGR de 6,3 % jusqu'en 2031.
Pourquoi les entreprises souscrivent-elles une couverture responsabilité civile générale ?
Les contrats commerciaux, les baux, les accords fournisseurs et les arrangements de licence exigent souvent des entreprises qu'elles disposent d'une couverture responsabilité civile.
Quel canal de distribution se développe le plus rapidement ?
Les canaux de bancassurance, d'affinité et intégrés devraient croître à un CAGR de 7,5 % jusqu'en 2031.
Quel secteur connaît la croissance la plus rapide jusqu'en 2031 ?
La santé et les sciences de la vie devraient croître à un CAGR de 6,0 % jusqu'en 2031.