
米国空気清浄機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
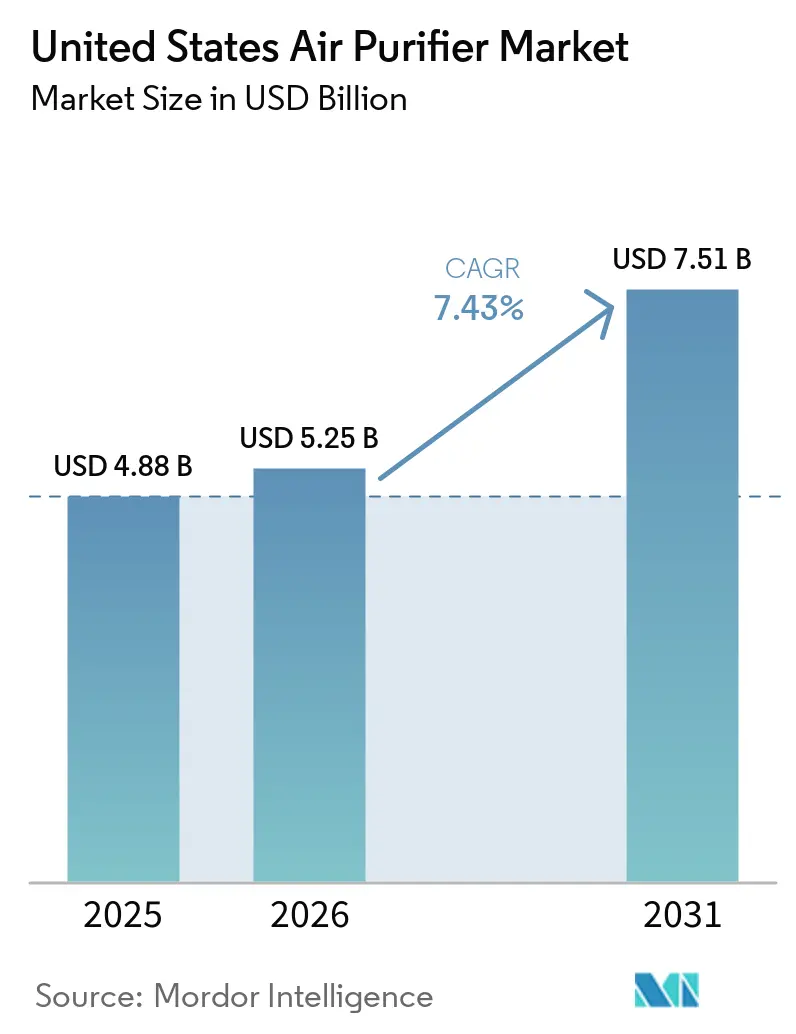
| 基準年の市場規模 (2025) | 4.88 十億米ドル |
| 市場規模 (2026) | 5.25 十億米ドル |
| 市場規模 (2031) | 7.51 十億米ドル |
| 成長率 (2026 - 2031) | 7.43 % |
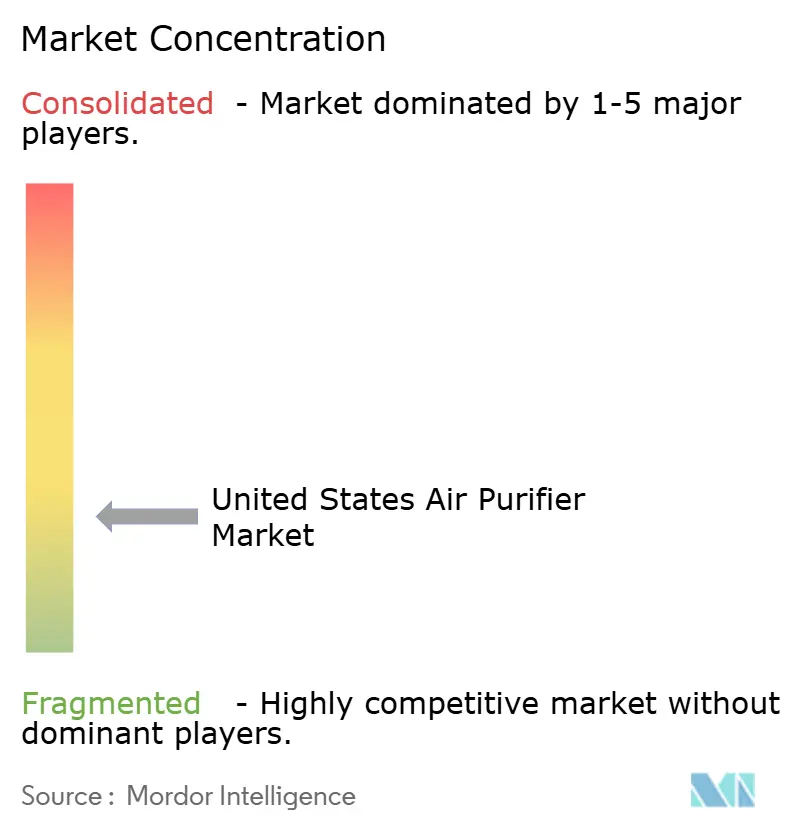
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国空気清浄機市場分析
米国空気清浄機市場規模は2025年に48.8億米ドルと評価され、2026年の52.5億米ドルから2031年には75.1億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.43%です。粒子状汚染物質への社会的関心の高まりと煙害事象の頻発化により、空気清浄は一時的な購入から実用的な家庭対策へと移行しつつあります。米国環境保護庁(EPA)は2024年2月に年間PM2.5基準を9 µg/m³に引き下げ、家庭用空気清浄に関する公衆衛生上の根拠を強化しました。[1] 米国肺協会は2025年に、1億5,600万人のアメリカ人がオゾンまたは粒子状汚染物質の不合格評価を受けた郡に居住していると報告しており、これは10年間で最高の数値です。[2] 米国空気清浄機市場はまた、空気質を記録し、効率的に稼働し、フィルターやサービスプランを通じてリピート収益を生み出す製品へと移行しつつあります。ENERGY STAR バージョン3.0は2025年10月9日に発効し、室内空気清浄機にPM2.5 CADR(ワット当たり)を使用することで、製品交換に向けたより明確な効率基準を設けています。[3]
レポートの主要ポイント
- ろ過技術別では、HEPAが2025年の米国空気清浄機市場シェアの50.6%を占め、活性炭は2031年までに8.1%のCAGRで拡大すると予測されています。
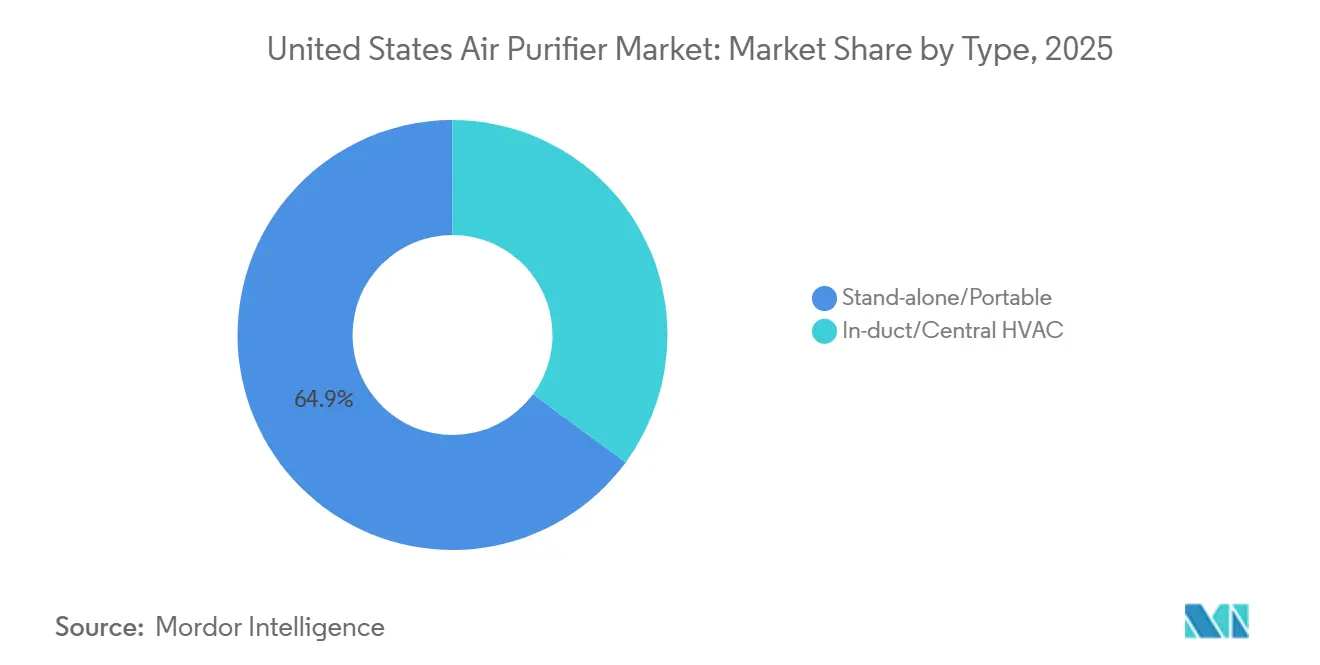
- タイプ別では、スタンドアロンおよびポータブルユニットが2025年の米国空気清浄機市場規模の64.9%を占め、ダクト内蔵およびセントラルHVACシステムは2031年までに8.8%のCAGRで成長すると予測されています。
- 接続性別では、非スマートユニトが2025年の米国空気清浄機市場シェアの85.8%を占め、スマートおよびIoT対応デバイスは2031年までに11.2%のCAGRで成長すると予測されています。
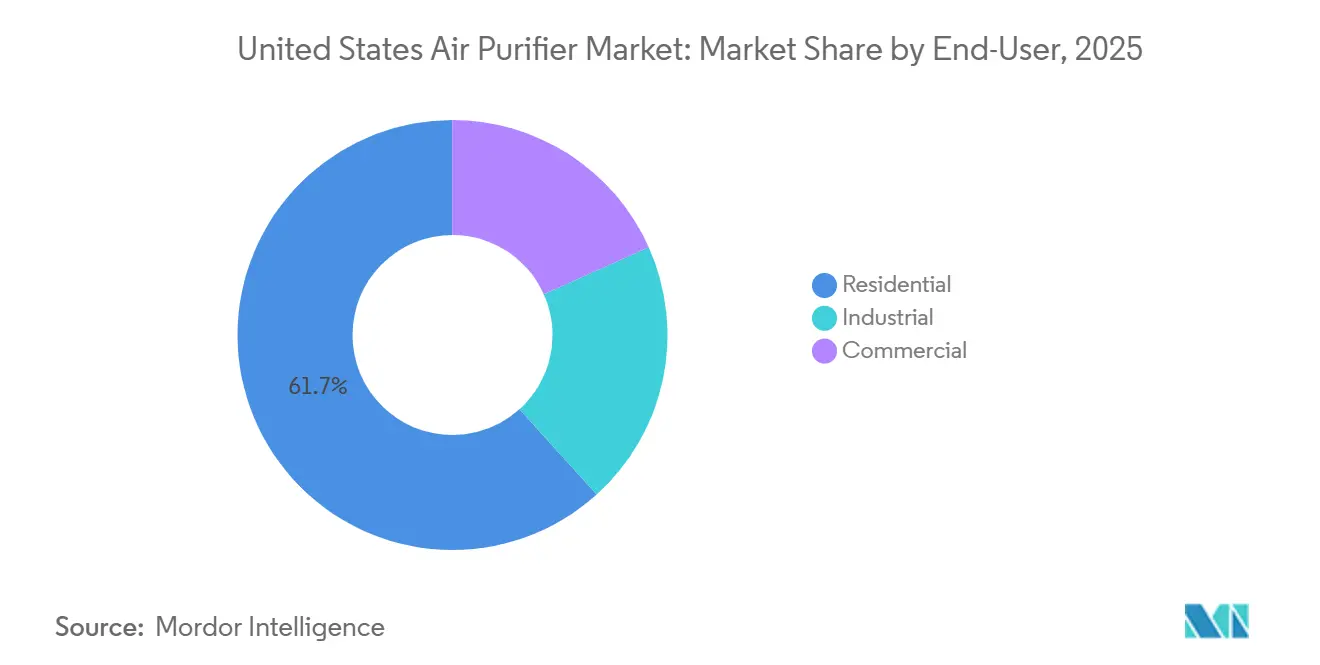
- エンドユーザー別では、住宅用購入者が2025年に61.7%のシェアを占め、商業用ユーザーは2031年までに9.7%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国空気清浄機市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 室内空気質および呼吸器健康への意識向上 | +2.0% | 全国的、特に西部州、都市部の北東部、中西部に集中 | 長期(4年以上) |
| 山火事の煙と季節的な粒子状物質への曝露の激化 | +1.8% | 西部州およびミネソタ州からテキサス州にかけての回廊地帯 | 中期(2~4年) |
| 商業施設における健全な建物環境とスマートモニタリングの採用 | +1.3% | 全国的、特にニューヨーク、シカゴ、ロサンゼルス、ダラスでの早期普及 | 中期(2~4年) |
| コネクテッドホームエコシステムとリモート空気質管理 | +0.8% | 全国的、特に沿岸部の大都市圏とテクノロジー先進郊外での普及が強い | 長期(4年以上) |
| フィルター交換およびエネルギー分析サービスモデル | +0.5% | 全国的、特にオンライン優先およびサブスクリプション対応世帯 | 長期(4年以上) |
| エネルギー効率リベート | +0.4% | イリノイ州、テキサス州、ルイジアナ州、およびENERGY STARリベートを提供する電力サービス地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
室内空気質および呼吸器健康への意識の高まり
大気汚染物質への意識の高まりにより、米国空気清浄機市場において空気清浄機はより定着した家庭用購入品となっています。米国肺協会は、直近のモニタリング期間中に1億2,500万人のアメリカ人が不健全なオゾンレベルの郡に居住していたことを明らかにしました。2025年の報告書では、7,720万人が不健全な短期粒子状汚染物質の急増を経験したとも報告されており、これは16年間のシリーズで最高の数値です。連邦PM2.5基準の引き下げにより、地域の公衆衛生コミュニケーションにおける粒子状物質曝露の参照基準がより厳格なものとなっています。[4] 喘息や慢性閉塞性肺疾患を管理している人々は、消費者支出が弱い時期でも購入を先延ばしにするのではなく、ケア関連のスケジュールに従ってフィルターを交換する可能性があります。この継続的なニーズは交換フィルター需要を支え、初回家電販売への依存を低減します。
山火事の煙と季節的な粒子状物質への曝露の激化
山火事の煙は、米国空気清浄機市場における需要を、以前の西部州への集中から広域化させています。2023年のカナダ山火事による煙は中西部および北東部に到達し、それまでそのような地域では珍しかった深刻な粒子状汚染物質事象に多くの世帯をさらしました。EPAは山火事の煙事象の保護手段としてポータブル空気清浄機を挙げており、家全体の保護にはMERV 13以上のHVACフィルターを推奨しています。これらの事象は、屋外環境が悪化した際にポータブルユニットへの即時需要を引き起こす可能性があります。また、建物管理者が長期的な対応を必要とする場合には、セントラルシステムへの関心も高まります。商業用購入者は、空気清浄機が稼働しているという基本的な保証だけでなく、室内環境の記録をますます必要としています。
商業施設における健全な建物環境とスマートモニタリングの採用
商業施設の運営者は、テナント維持、健康、リスク管理の意思決定において、文書化された室内空気質にこれまで以上の注意を払っています。ASHRAE規格241は感染性エアロゾルの制御に対応し、感染リスク管理モードにおける同等清浄空気流量要件を定義しています。AirBox Americaは2025年2月に、ASHRAE 241およびASHRAE 62.1の両アプリケーション向けに設計された大容量システムとしてVortex 4000 HVPを発売しました。Pyureは2025年10月に、清浄化、センサー、エネルギー分析、年次認証を組み合わせたEnvironment 360プラットフォームを発表しました。WELLおよびLEEDプログラムは、これらの認証を取得する建物オーナーにとって継続的な室内空気性能を重要なものとしています。これにより、大容量システムおよびモニタリングサービスに向けた長期的な調達サイクルが支援されます。
コネクテッドホームエコシステムとリモート空気質管理の拡大
コネクテッドホームシステムは、米国空気清浄機市場全体において、空気清浄機をより広範なホームコントロールルーティンに組み込んでいます。スマートデバイスにより、ユーザーは環境状態を監視し、稼働時間をスケジュールし、遠隔で操作を調整することができます。Cowayは2026年1月に、提供された草稿に記載されたリモートモニタリングおよび省エネ機能を備えたコネクテッド住宅用製品を拡充しました。同社はまた、一部の製品をAmazon AlexaおよびAmazon Dash Replenishmentと連携させ、フィルター使用状況を再注文に結びつけました。これらの機能により、初回家電販売後のフィルター関係をより継続的なものにすることができます。また、古い手動ユニットを交換する世帯向けのプレミアム製品パスも生み出します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| フィルターおよび電力コスト | -1.0% | 全国的、特に低所得層および価格に敏感なユーザーへの影響が強い | 長期(4年以上) |
| オゾン、副産物、および有効性主張への精査 | -0.7% | 全国的、カリフォルニア州がCARB要件を通じて先導 | 中期(2~4年) |
| センサーデータのプライバシーおよびサイバーセキュリティへの懸念 | -0.5% | 全国的、特に企業および政府調達において | 中期(2~4年) |
| 輸入部品の供給および関税リスク | -0.6% | 全国的、特に調達先を多様化していないブランド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フィルターおよび電力の高いライフタイムコスト
所有コストは、特に価格に敏感な世帯において空気清浄機の継続使用を制限する可能性があります。一般的な住宅用HEPAフィルターは6~12ヶ月ごとに交換が必要であり、提供された草稿ではOEMカートリッジ価格が30米ドルから100米ドルと示されています。継続的な稼働により、製品のライフタイムにわたって電力コストも加算されます。SharkNinjaは2026年4月に、最長6年間の定期フィルター交換を不要とす設計を提案するNeverChangeテクノロジーを搭載したShark BreatheClear Maxを発売しました。AlenおよびPuroAirは、サブスクリプション関連のインセンティブと保証を活用して交換フィルターの管理を容易にしています。それでも、初期価格をライフタイム運用コストより優先する世帯にとって、継続的なコストは依然として障壁となっています。
オゾン、副産物、および有効性主張への精査
オゾン、化学副産物、および性能主張に対する規制上の注目は、能動的な空気清浄技術に対して許容されるポジショニングを狭めています。カリフォルニア州は、州内で販売されるポータブルおよび電子式ダクト内蔵空気清浄機の認証を義務付け、オゾン排出量を0.050 ppmに制限しています。カリフォルニア州の2024年改正では、電子式ダクト内蔵デバイスに対する以前の適用除外も廃止されました。NISTは2025年9月に、空気清浄機からのオゾン、ホルムアルデヒド、超微細粒子副産物を測定する新しいASTM試験方法を報告しました。この方法により、メーカーおよび試験機関は排出量評価のための比較可能な基準を得ることができます。また、実証された性能主張と慎重な製品コミュニケーションの必要性も高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ろ過技術別:HEPAがリードし、多汚染物質対応システムが注目を集める
HEPAは2025年の米国空気清浄機市場シェアの50.6%を占め、粒子除去メッセージングにおける馴染み深い役割に支えられています。EPAおよびCDCは室内空気質改善のガイダンスにおいて高効率ろ過を参照しており、AHAM CADRテストは認知された性能基準を提供しています。確立された小売チャネルは、顧客が技術的な説明をほとんど必要とせずにHEPAベースの製品を比較できるため、この馴染み深さから恩恵を受けています。この技術はまた、製品が信頼性の高い性能認証を持つ場合にプレミアム価格設定を支援します。活性炭は、消費者が揮発性有機化合物や臭気により注目するにつれ、2031年までに8.1%のCAGRで成長すると予測されています。リノベーション活動と室内化学物質への意識が、ガスと粒子の両方に対応するろ過への関心を支えています。米国空気清浄機市場にはイオン式および静電式ユニットも含まれますが、これらの製品はオゾン排出量に対するより厳しい制限と、主張される効果のより厳密な審査に直面しています。UV-CおよびPCO製品は、NISTが化学副産物の標準化された測定を説明した後、関連する精査に直面しています。
ハイブリッドおよび多段式システムは、粒子ろ過とガス相処理を組み合わせているため、プレミアム競争においてより明確な役割を持っています。Blueairは2025年6月に、7段階のろ過ステージとバイオベースのPCO層を備えたBlue Signatureを発売しました。同社はこのモデルが1時間で3,385平方フィートを清浄化できると述べ、高スループットHEPA製品に対抗するポジショニングを取っています。多段式設計により、ブランドは基本的なHEPA設計では対応できない臭気やガス相汚染物質に対処することができます。ENERGY STAR バージョン3.0はPM2.5 CADR(ワット当たり)を使用しており、製品比較において効率性がより中心的な役割を果たすようになっています。これにより、大幅な再設計なしに新しい指標を満たすシステムが有利になる可能性があります。また、古い製品プラットフォームが再認証コストを負担することを求める可能性もあります。したがって、米国空気清浄機産業は、汚染物質カバレッジ、エネルギー使用、およびコンプライアンスの間でより厳しいバランスに直面しています。
タイプ別:ポータブルユニットがリードし、ダクト内蔵システムが商業ニーズに対応
スタンドアロンおよびポータブルユニットは、個々の部屋に設置しやすくアクセスしやすいため、2025年の米国空気清浄機市場規模の64.9%を占めました。幅広い小売プレゼンスにより、eコマースおよび大型実店舗小売業者を通じた購入が支援されています。世帯はリノベーションや専門的な設置なしに導入することができます。西部州での需要は、山火事の煙が増加し空気質警報が発令される時期に高まります。これにより、住宅リノベーション活動と必ずしも連動しない購入が生まれます。ダクト内蔵およびセントラルHVACシステムは、2031年までに8.8%のCAGRで成長すると予測されています。機関投資家的な購入者は、HVAC統合型清浄をオプションの家電ではなく建物設備として扱うようになっています。ASHRAE規格241は、適用される建物運用モードにおける感染性エアロゾル制御に関連する同等清浄空気流量を重要なものとしています。
ポータブルおよびダクト内蔵カテゴリーは、物理的な設計だけでなく購入者においても異なります。消費者は一般的にポータブルユニットを選択しますが、ダクト内蔵プロジェクトには施設管理者、エンジニア、およびサステナビリティ担当者が関与します。これらの商業用購入者は、ろ過評価、安全認証、コンプライアンス要件、および運用コストを評価します。AprilAireおよびDaikinは、供された草稿に記載されているように、このチャネルにおいて関連するHVAC統合能力を持っています。米国エネルギー省の省エネ基準は、米国で製造または輸入される空気清浄機に適用されます。基準では、第1段階が2023年12月31日、第2段階が2025年12月31日に発効するとされています。これにより、新機器の設計基準が引き上げられます。また、古い商業用フィルターおよび空気清浄設備の交換決定を支援する可能性もあります。


接続性別:非スマートユニットが設置基盤を形成し、スマートデバイスがより速く成長
非スマートユニットは2025年の米国空気清浄機市場において85.8%のシェアを維持しており、手動製品が最大の設置基盤を形成しています。これらのユニットは馴染み深く、通常は操作が簡単で、コネクテッドな代替品よりも価格が低いことが多いです。多くは複数年の所有サイクルを持ち、時間をかけて交換される可能性のある大規模な製品群が存在します。ENERGY STAR バージョン3.0は、認定された室内空気清浄機に対してより新しいPM2.5 CADR(ワット当たり)指標を提供しています。小売業者はその基準を使用して、交換を検討している顧客に効率の違いを説明することができます。スマートおよびIoT対応デバイスは、2031年までに11.2%のCAGRで成長すると予測されています。リモートモニタリングと自動制御が明確なユーザー価値を持つ場合、より高い価格がマージン機会を生み出します。
スマートモデルはまた、製品選択においてデータおよびサイバーセキュリティの考慮事項をもたらします。提供された草稿では、Molekuleデバイスと安全でないMQTTブローカーに関するセキュリティ開示が引用されており、コネクテッドデバイスのデータ慣行の重要性が示されています。2026年に発表されたIEEEの研究では、インテリジェントな室内空気清浄のためのクラウドエッジ協調アーキテクチャが説明されています。ローカル処理により、適切な製品設計においてクラウドベースのデータ転送への依存を低減することができます。企業および高級住宅用購入者は、セキュアなファームウェアとOTA(無線)アップデート機能により高い価値を置く可能性があります。これらのニーズは、センサー品質やアプリの使いやすさと並んで、ベンダー選定に影響を与える可能性があります。したがって、米国空気清浄機市場では、コネクテッド製品サプライヤーがデバイスデータの取り扱い方法を説明することが求められます。これらの管理への信頼は、正式な調達要件を持つ商業用購入者にとって特に重要です。
エンドユーザー別:住宅用需要がリードし、商業用採用が加速
住宅用購入者は2025年に61.7%のシェアを占め、米国空気清浄機市場において最大のエンドユーザーグループとなっています。需要は、子供がいる、呼吸器系の懸念がある、または屋外の悪い空気環境に直接さらされている都市部および郊外の世帯で最も強くなっています。山火事関連の警報は、カリフォルニア州およびその他の西部州において急激な小売需要を生み出す可能性があります。2023年のカナダ山火事の事例、この反応が中西部および北東部のコミュニティにまで及ぶ可能性を示しました。住宅用顧客は一般的に、ポータブルで馴染み深く、メンテナンスが容易な製品を好みます。また、フィルター寿命と室内環境の視覚的な指標にも反応します。商業用ユーザーは2031年までに9.7%のCAGRで成長すると予測されています。オフィス、学校、医療施設、およびホスピタリティ施設は、健康および運用レジリエンスの実践に空気清浄を組み込んでいます。
ASHRAE 241は、構造化された制御措置を求める商業組織にとって、文書化された感染リスク管理モードを重要なものとしています。これにより、一部の教育および医療環境において、認定された清浄化が正式な調達要件へと移行しています。産業施設は、特に精密製造、半導体製造、製薬、および食品加工において、より小規模ながら重要なエンドユーザーグループとして残っています。これらの環境では、クリーンルームおよびプロセスニーズを反映したHEPAまたはULPAろ過が必要となる場合があります。その支出は、季節的な煙害事象よりも建設および拡張サイクルにより密接に連動しています。Pyure Environment 360やPuroAirのサブスクリプション連動保証アプローチなど、エンドユーザー全体にわたってサービスモデルが登場しています。これらの取り決めにより、一部のハードウェア取引が継続的なサービス関係へと転換されます。また、一回限りの家電購入に関連する解約を低減することもできます。
地域分析
西部州は、カリフォルニア州、オレゴン州、ワシントン州、コロラド州、ネバダ州を筆頭に、米国空気清浄機市場において最も一貫して活発な地域需要エリアを形成しています。山火事の煙、高い粒子状物質曝露、およびカリフォルニア州の厳格なコンプライアンス規則が、この地域の製品ニーズを形成しています。カリフォルニア州はポータブルおよび電子式ダクト内蔵デバイスの認証を義務付け、オゾン排出量を0.050 ppmに制限しています。この規則により、大規模な消費者基盤へのアクセスを求めるサプライヤーにとってコンプライアンスが重要となっています。米国肺協会は2025年の調査結果において、サンバーナーディーノ郡、リバーサイド郡、ロサンゼルス郡、チュレア郡、カーン郡を粒子状物質汚染が最も深刻な7郡の中に挙げました。アリゾナ州のマリコパ郡とネバダ州のクラーク郡も上位15郡の中に特定されており、高需要ゾーンがカリフォルニア州を超えて広がっています。
北東部および中西部は、2023年のカナダ山火事の煙事象後、より急速に変化する需要フロンティアとなっています。ニューヨーク、シカゴ、ミネアポリスは、以前は山火事への曝露が少なかった大規模な人口と密集した住宅を組み合わせています。これにより、初回購入が促進され、新規ユーザーにとってスマート機能が重要となっています。イリノイ州クック郡とコネチカット州フェアフィールド郡は、2025年の米国肺協会においてオゾン汚染が最も深刻な場所の中に含まれていました。粒子状物質曝露と都市部のオゾンの組み合わせが、多段式システムへの関心を支えています。Ameren Illinoisは、対象となるENERGY STAR空気清浄機に対して50米ドルの即時リベートを提供しており、対象消費者の初期コストを低減しています。これらのプログラムにより、歴史的に西部よりも空気清浄機の普及率が低かった地域での採用を増加させることができます。
南東部およびサンベルト地帯は、花粉、湿度の高い室内環境、および急成長する大都市圏人口など、異なる促進要因を持っています。ヒューストンのハリス郡とダラス・フォートワース地域のタラント郡およびデントン郡は、2025年の米国肺協会の調査結果において粒子状物質汚染が最も深刻な上位15郡の中に挙げられました。この地域の負担は、季節的な山火事の煙だけでなく、年間を通じた産業および車両排出に関連しています。ダラス・フォートワースおよびアトランタはまた、提供された草稿に記載された企業不動産サステナビリティ活動を通じて商業需要を支えています。新規住宅建設により、この地域でのHVAC統合型清浄化の機会が生まれています。現代的な換気およびエネルギー効率設計により、古い住宅ストックよりも新築住宅でのダクト内蔵設置が容易になる可能性があります。これらの地域条件は、米国空気清浄機市場にとって独自の拡大経路を支援しています。地域の需要パターンはまた、サプライヤーにとって製品ミックスを重要なものとしています。西部の購入者は煙害事象時の迅速な粒子除去を優先する可能性がある一方、サンベルトの設置は新築建設におけるHVAC統合を好む場合があります。北東部および中西部は、都市部の曝露、初回所有、およびコネクテッドコントロールへの関心の異なる組み合わせを提供しています。米国空気清浄機市場は、企業がこれらの地域ニーズをアクセスしやすい製品フォーマットと信頼性の高いフィルター供給に結びつけることで恩恵を受けます。
競合環境
米国空気清浄機市場は断片化されており、専門ブランドおよびダイレクト・トゥ・コンシューマーブランドの長いテールが存在します。Dyson、Honeywell、Coway、Blueair、およびSharkNinjaは、ブランド認知度、小売アクセス、および製品刷新を通じて競争しています。支配的な市場シェアを持つ企業は特定されていません。Dysonはプレミアムポートフォリオにおいて多機能およびコネクテッド製品を重視しています。同社は2025年9月に、HushJetノズル設計とMyDysonアプリ統合を備えたHushJet Purifier Compactを発売しました。2026年9月、Dysonは清浄化と暖房または冷房を組み合わせたモデルを含む追加のHushJetフォーマットを発表しました。このアプローチにより、清浄化が多用途のホームクライメート製品へと拡張されています。
Cowayはデザイン認知度と効率認証を活用して住宅用ポジショニングを強化しています。同社のAirmega Mighty2は、提供された会社発表によると、iF Design Award 2026およびRed Dot Design Award 2026を受賞しました。Cowayはまた、2026年8月に中~大型の部屋向けのENERGY STAR バージョン3.0認定製品としてAirmega Haloを発売しました。そのポジショニングは製品開発を改訂された効率指標に結びつけています。SharkNinjaは、BreatheClear Maxとその主張する6年間の定期フィルター交換不要インターバルを通じて、フィルター経済性に対する異なる対応を提供しています。PuroAirおよびAlenはフィルターサブスクリプションと保証インセンティブを使用し、競合するリカーリング収益アプローチを生み出しています。これらの戦略により、消費者はより低いメンテナンスと定期的なフィルターサービスの間で異なる選択肢を得ることができます。米国空気清浄機市場はまた、製品の視認性と交換フィルターの入手可能性がブランド選択を強化できるため、これらのオファーが消費者に届く方法において小売業者に役割を与えています。Blueair、Coway、Dyson、およびSharkNinjaは、プレミアムデザイン、効率メッセージング、およびメンテナンス主張の異なる組み合わせを使用しています。その多様性により、米国空気清浄機市場は家電ブランドと専門空気質サプライヤーの両方に開かれています。また、単一の商業アプローチがカテゴリーを定義する能力も制限されています。
商業用空気質サービスは、消費者家電チャネルほど確立されていません。Pyure Environment 360は、商業施設向けに機器、センサーデータ、エネルギー分析、および年次認証を組み合わせています。ASHRAE 241は、早期の商業経験を持つサプライヤーを有利にする調達コンテキストを生み出しています。商業契約は2~4年間続く場合があり、耐久性のあるサプライヤー関係の価値を高めています。コネクテッドデバイスサプライヤーはまた、企業選定基準としてプライバシーとサイバーセキュリティに対処する必要があります。エッジ処理とローカルデータ処理により、適切な場合にクラウド依存を低減することができます。主要ブランドが異なる製品、チャネル、およびサービスモデルを使用しているため、競争は引き続き開かれています。米国空気清浄機市場には、室内空気質データを検証済みの機器性能と結びつけることができるサプライヤーの余地があります。製品選択は、ポータブル家庭用家電、HVAC統合システム、および商業用サービス提供の間で分かれ続ける可能性があります。各グループは、設計、設置、メンテナンス、および文書化能力の異なる組み合わせを必要とします。新しい効率要件により、特に小売チャネルにサービスを提供するサプライヤーにとって、製品比較のための別の基準が追加されます。したがって、米国空気清浄機市場は、単一のサプライヤーがすべての顧客グループを支配することを必要とせずに、複数の競争ポジションを支援することができます。市場集中スコア:3/10。提供された草稿では支配的なプレーヤーが特定されておらず、上位5社のサプライヤーが合計で少なくとも30%の売上を占めているという証拠も提供されていないためです。
米国空気清浄機産業のリーダー企業
-
Honeywell International, Inc.
-
Dyson Ltd.
-
Vesync Co., Ltd. (Arovast Corporation)
-
COWAY CO., LTD.
-
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Cowayは、360°空気取り込みと静音スリープモード操作を特徴とする中~大型の部屋向けの円筒形ENERGY STAR バージョン3.0認定空気清浄機、Airmega Halo(229.99米ドル)を発売し、コンパクトモデルと大容量モデルの間の中型サイズのギャップをターゲットとしました。
- 2026年5月:Cowayは、ベストセラーのAirmega Mighty次世代モデルであるAirmega Mighty2(AP-1512N)を発表しました。この製品はiF Design Award 2026およびRed Dot Design Award 2026を受賞しました。
- 2026年4月:SharkNinjaは、1時間あたり3,600回のスキャンによる空気質センシングと、最長6年間の定期フィルター交換を不要とする独自のフィルター設計を特徴とするHEPAグレードユニット、Shark BreatheClear Max(449米ドル)を発売しました。
- 2025年10月:Pyureは、水酸基生成清浄システム、多パラメーターセンサー、エネルギー最適化分析、および年次IAQ認証を組み合わせた、完全統合型室内環境品質サービスとしてのサブスクリプションプラットフォームを発売しました。


米国空気清浄機市場レポートの範囲
空気清浄機は、有害な埃、煙、および細菌を除去することで室内空気質を改善する家庭用デバイスです。空気清浄機市場とは、汚染物質、アレルゲン、および有害な汚染物質を除去することで室内空気質を改善するために設計されたデバイスの製造、流通、および販売を包含するグローバル産業を指します。
米国空気清浄機市場は、ろ過技術、タイプ、接続性、およびエンドユーザー別にセグメント化されています。ろ過技術別では、市場は高効率粒子状空気(HEPA)、活性炭、イオン式/静電式集塵機、UV-CおよびPCO、ハイブリッド、および多段式システムに分類されています。タイプ別では、市場はスタンドアロン/ポータブルおよびダクト内蔵/セントラルHVACにセグメント化されています。接続性別では、市場はスマート(手動/アナログ)およびスマート/IoT対応(アプリおよび音声制御)にセグメント化されています。エンドユーザー別では、市場は住宅用、商業用、および産業用にセグメント化されています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されています。
| 高効率粒子状空気(HEPA) |
| 活性炭 |
| イオン式/静電式集塵機 |
| UV-CおよびPCO |
| ハイブリッドおよび多段式システム |
| スタンドアロン/ポータブル |
| ダクト内蔵/セントラルHVAC |
| 非スマート(手動/アナログ) |
| スマート/IoT対応(アプリおよび音声制御) |
| 住宅用 |
| 商業用 |
| 産業用 |
| ろ過技術別 | 高効率粒子状空気(HEPA) |
| 活性炭 | |
| イオン式/静電式集塵機 | |
| UV-CおよびPCO | |
| ハイブリッドおよび多段式システム | |
| タイプ別 | スタンドアロン/ポータブル |
| ダクト内蔵/セントラルHVAC | |
| 接続性別 | 非スマート(手動/アナログ) |
| スマート/IoT対応(アプリおよび音声制御) | |
| エンドユーザー別 | 住宅用 |
| 商業用 | |
| 産業用 |


レポートで回答される主要な質問
米国空気清浄機の予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけて7.43%のCAGRで成長し、2031年までに75.1億米ドルに達すると予測されています。
米国において空気清浄機がより重要になっている理由は何ですか?
粒子状汚染物質、オゾン曝露、山火事の煙、および室内環境への関心の高まりが、家庭用および商業用需要を拡大しています。
最大のシェアを持つろ過技術はどれですか?
HEPAは2025年に50.6%のシェアを占め、活性炭は2031年までに8.1%のCAGRで最も急成長しているろ過タイプです。
スマート空気清浄機は手動モデルよりも速く成長していますか?
はい。スマートおよびIoT対応デバイスは2031年までに11.2%のCAGRで成長すると予測されていますが、非スマートユニットは2025年に85.8%のシェアを占めていました。
どのエンドユーザーが最も急速に購入を増やしていますか?
商業用ユーザーは、オフィス、学校、医療施設、およびホスピタリティ施設が室内空気質に投資するにつれ、2031年までに9.7%のCAGRで成長すると予測されています。
空気清浄機の製品設計に影響を与える規制は何ですか?
カリフォルニア州のオゾン制限、ENERGY STAR バージョン3.0、米国エネルギー省の基準、およびASHRAE 241が、機器の効率、排出量、および商業調達要件を形成しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
