
Tamaño y Participación del Mercado de Purificadores de Aire de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
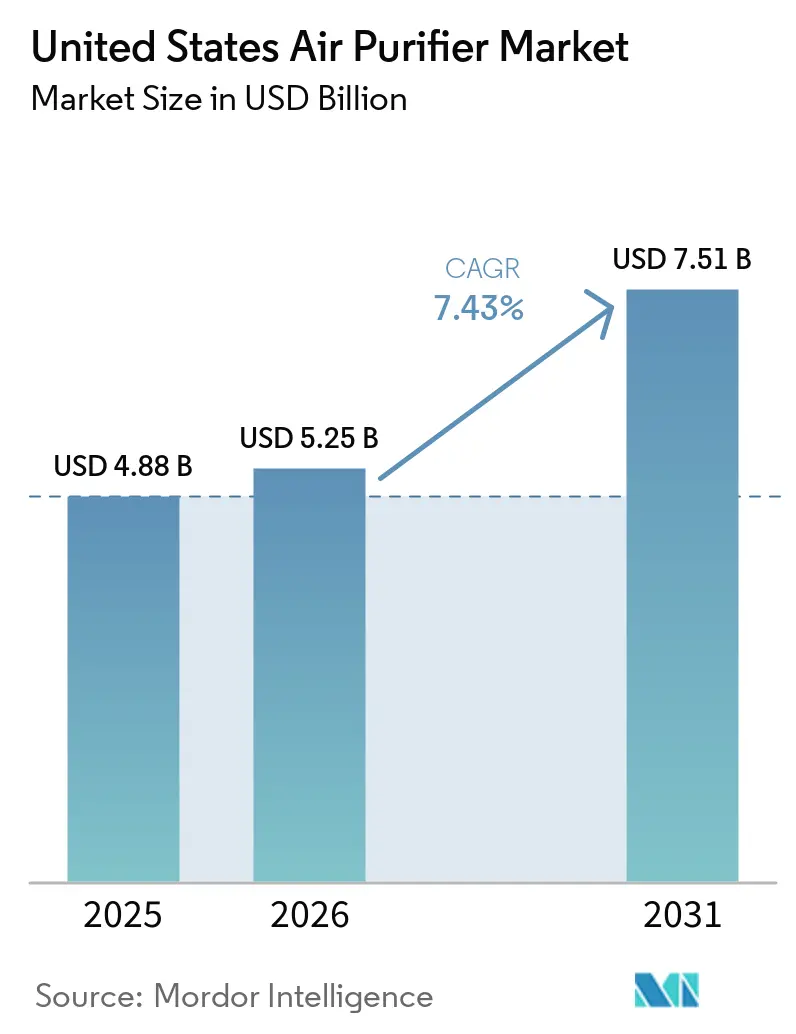
| Tamaño del mercado en el año base (2025) | 4.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.43 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Purificadores de Aire de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de purificadores de aire de los Estados Unidos fue valorado en 4,88 mil millones de USD en 2025 y se estima que crecerá desde 5,25 mil millones de USD en 2026 hasta alcanzar los 7,51 mil millones de USD en 2031, a una CAGR del 7,43% durante el período de pronóstico (2026-2031). La mayor atención pública a la contaminación por partículas y la mayor frecuencia de eventos de humo están convirtiendo la purificación del aire de una compra ocasional en una medida doméstica práctica. La Agencia de Protección Ambiental redujo el estándar anual de PM2,5 a 9 µg/m³ en febrero de 2024, fortaleciendo el contexto de salud pública para la purificación del aire en el hogar.[1] La Asociación Americana del Pulmón informó en 2025 que 156 millones de estadounidenses vivían en condados con calificaciones reprobatorias por contaminación de ozono o partículas, el total más alto en una década.[2] El mercado de purificadores de aire de los Estados Unidos también avanza hacia productos que documentan la calidad del aire, operan de manera eficiente y generan ingresos recurrentes a través de filtros o planes de servicio. La Versión 3.0 de ENERGY STAR entró en vigor el 9 de octubre de 2025, utilizando el CADR de PM2,5 por vatio para purificadores de aire de habitación y creando un punto de referencia de eficiencia más claro para la sustitución de productos.[3]
Conclusiones Clave del Informe
- Por tecnología de filtración, HEPA mantuvo el 50,6% de la participación del mercado de purificadores de aire de los Estados Unidos en 2025, mientras que se prevé que el carbón activado se expanda a una CAGR del 8,1% hasta 2031.
- Por tipo, las unidades independientes y portátiles representaron el 64,9% del tamaño del mercado de purificadores de aire de los Estados Unidos en 2025, mientras que se prevé que los sistemas en conducto y de HVAC central crezcan a una CAGR del 8,8% hasta 2031.
- Por conectividad, las unidades no inteligentes mantuvieron el 85,8% de la participación del mercado de purificadores de aire de los Estados Unidos en 2025, mientras que se prevé que los dispositivos inteligentes y habilitados con IoT crezcan a una CAGR del 11,2% hasta 2031.
- Por usuario final, los compradores residenciales mantuvieron una participación del 61,7% en 2025, mientras que se prevé que los usuarios comerciales se expandan a una CAGR del 9,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Purificadores de Aire de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conciencia sobre la Calidad del Aire Interior y la Salud Respiratoria | +2.0% | Nacional, con concentración en los estados del Oeste, el noreste urbano y el Medio Oeste | Largo plazo (≥ 4 años) |
| Humo de Incendios Forestales y Exposición Estacional a Partículas | +1.8% | Estados del Oeste y el corredor de Minnesota a Texas | Mediano plazo (2-4 años) |
| Adopción Comercial de Edificios Saludables y Monitoreo Inteligente | +1.3% | Nacional, con ganancias tempranas en Nueva York, Chicago, Los Ángeles y Dallas | Mediano plazo (2-4 años) |
| Ecosistemas de Hogar Conectado y Control Remoto de la Calidad del Aire | +0.8% | Nacional, con mayor penetración en áreas metropolitanas costeras y suburbios de adoptantes de tecnología | Largo plazo (≥ 4 años) |
| Modelos de Servicio de Reemplazo de Filtros y Análisis de Energía | +0.5% | Nacional, particularmente en hogares con preferencia por compras en línea y suscripciones | Largo plazo (≥ 4 años) |
| Reembolsos por Eficiencia Energética | +0.4% | Illinois, Texas, Luisiana y territorios de servicio de empresas de servicios públicos con reembolsos ENERGY STAR | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia sobre la Calidad del Aire Interior y la Salud Respiratoria
La creciente conciencia sobre los contaminantes en el aire está convirtiendo los purificadores de aire en una compra doméstica más consolidada en el mercado de purificadores de aire de los Estados Unidos. La Asociación Americana del Pulmón encontró que 125 millones de estadounidenses vivían en condados con niveles de ozono poco saludables durante su período de monitoreo más reciente. Su informe de 2025 también encontró que 77,2 millones de personas experimentaron picos de contaminación por partículas a corto plazo poco saludables, el recuento más alto en su serie de 16 años. El estándar federal más bajo de PM2,5 proporciona a las comunicaciones locales de salud pública un punto de referencia más exigente para la exposición a partículas.[4] Las personas que padecen asma o enfermedad pulmonar obstructiva crónica pueden reemplazar los filtros según calendarios relacionados con su atención médica, en lugar de retrasar las compras durante períodos de menor gasto del consumidor. Esta necesidad recurrente respalda la demanda de filtros de repuesto y reduce la dependencia de las ventas de electrodomésticos por primera vez.
Intensificación del Humo de Incendios Forestales y la Exposición Estacional a Partículas
El humo de los incendios forestales ha ampliado la demanda del mercado de purificadores de aire de los Estados Unidos más allá de su concentración anterior en los estados del Oeste. El humo de los incendios forestales canadienses de 2023 llegó al Medio Oeste y al Noreste, exponiendo a muchos hogares a eventos graves de contaminación por partículas que anteriormente eran poco comunes en esas regiones. La Agencia de Protección Ambiental identifica los purificadores de aire portátiles como una opción de protección durante los eventos de humo de incendios forestales y recomienda filtros HVAC de MERV 13 o superior para la protección de toda la vivienda. Estos eventos pueden generar una demanda inmediata de unidades portátiles cuando las condiciones exteriores se deterioran. También aumentan el interés en los sistemas centrales donde los operadores de edificios necesitan una respuesta a más largo plazo. Los compradores comerciales necesitan cada vez más registros de las condiciones interiores, no solo la garantía básica de que un purificador de aire está funcionando.
Adopción Comercial de Edificios Saludables y Monitoreo Inteligente
Los operadores de propiedades comerciales están prestando más atención a la calidad documentada del aire interior en las decisiones de retención de inquilinos, salud y gestión de riesgos. La Norma ASHRAE 241 aborda el control de aerosoles infecciosos y define los requisitos de flujo de aire limpio equivalente para los Modos de Gestión del Riesgo de Infección. AirBox America lanzó su Vortex 4000 HVP en febrero de 2025 como un sistema de alto volumen diseñado tanto para aplicaciones ASHRAE 241 como ASHRAE 62.1. Pyure presentó su plataforma Environment 360 en octubre de 2025, combinando purificación, sensores, análisis de energía y certificación anual. Los programas WELL y LEED hacen que el rendimiento continuo del aire interior sea relevante para los propietarios de edificios que buscan estas certificaciones. Esto respalda ciclos de adquisición más largos para sistemas de mayor capacidad y servicios de monitoreo.
Expansión de los Ecosistemas de Hogar Conectado y el Control Remoto de la Calidad del Aire
Los sistemas de hogar conectado están integrando los purificadores de aire en rutinas más amplias de control del hogar en el mercado de purificadores de aire de los Estados Unidos. Los dispositivos inteligentes permiten a los usuarios monitorear las condiciones, programar los tiempos de operación y ajustar el funcionamiento de forma remota. Coway amplió su oferta residencial conectada en enero de 2026 con funciones de monitoreo remoto y ahorro de energía descritas en el borrador proporcionado. La empresa también conectó determinadas ofertas con Amazon Alexa y Amazon Dash Replenishment, vinculando el uso del filtro con los pedidos de reposición. Estas funciones pueden hacer que la relación con el filtro sea más continua después de la venta inicial del electrodoméstico. También crean una vía de producto premium para los hogares que reemplazan unidades manuales más antiguas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Filtros y Electricidad | -1.0% | Nacional, con efectos más fuertes entre los usuarios de menores ingresos y sensibles al precio | Largo plazo (≥ 4 años) |
| Escrutinio de Ozono, Subproductos y Reclamaciones de Eficacia | -0.7% | Nacional, con California a la cabeza a través de los requisitos de la CARB | Mediano plazo (2-4 años) |
| Preocupaciones sobre la Privacidad de los Datos de Sensores y la Ciberseguridad | -0.5% | Nacional, particularmente en adquisiciones empresariales y gubernamentales | Mediano plazo (2-4 años) |
| Exposición a la Cadena de Suministro de Componentes Importados y Aranceles | -0.6% | Nacional, particularmente para marcas sin diversificación de fuentes de suministro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Filtros y Electricidad
El costo de propiedad puede limitar el uso continuo de los purificadores de aire, especialmente para los hogares sensibles al precio. Un filtro HEPA residencial típico necesita reemplazarse cada 6-12 meses, y el borrador proporcionado identifica precios de cartuchos OEM de 30 a 100 USD. El funcionamiento continuo también añade costos de electricidad durante la vida útil del producto. SharkNinja lanzó el Shark BreatheClear Max con tecnología NeverChange en abril de 2026, presentando un diseño destinado a evitar el reemplazo rutinario del filtro por hasta 6 años. Alen y PuroAir utilizan incentivos relacionados con suscripciones y garantías para facilitar la gestión de los filtros de repuesto. Aun así, el costo recurrente sigue siendo una barrera para los hogares que priorizan el precio inicial sobre la economía operativa a lo largo de la vida útil.
Escrutinio de Ozono, Subproductos y Reclamaciones de Eficacia
La atención regulatoria al ozono, los subproductos químicos y las reclamaciones de rendimiento limita el posicionamiento aceptable para las tecnologías activas de purificación del aire. California exige la certificación para los purificadores de aire portátiles y electrónicos en conducto vendidos en el estado y limita las emisiones de ozono a 0,050 ppm. La actualización de California de 2024 también eliminó una exención anterior para los dispositivos electrónicos en conducto. El Instituto Nacional de Estándares y Tecnología informó en septiembre de 2025 que un nuevo método de prueba ASTM mide el ozono, el formaldehído y los subproductos de partículas ultrafinas de los purificadores de aire. El método proporciona a los fabricantes y laboratorios una base comparable para evaluar las emisiones. También aumenta la necesidad de reclamaciones de rendimiento sustentadas y una comunicación cautelosa del producto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Filtración: HEPA Lidera Mientras los Sistemas Multicontaminante Ganan Atención
HEPA mantuvo el 50,6% de la participación del mercado de purificadores de aire de los Estados Unidos en 2025, respaldado por su papel familiar en los mensajes de eliminación de partículas. La Agencia de Protección Ambiental y los Centros para el Control y la Prevención de Enfermedades hacen referencia a la filtración de alta eficiencia en las guías para mejorar la calidad del aire interior, mientras que las pruebas CADR de AHAM proporcionan una referencia de rendimiento reconocida. Los canales minoristas establecidos se benefician de esta familiaridad porque los clientes pueden comparar productos basados en HEPA con una explicación técnica limitada. La tecnología también respalda los precios premium cuando los productos cuentan con certificaciones de rendimiento creíbles. Se prevé que el carbón activado crezca a una CAGR del 8,1% hasta 2031, a medida que los consumidores prestan más atención a los compuestos orgánicos volátiles y los olores. La actividad de renovación y la conciencia sobre los productos químicos interiores respaldan el interés en la filtración que aborda los gases además de las partículas. El mercado de purificadores de aire de los Estados Unidos incluye unidades iónicas y electrostáticas, pero estos productos enfrentan límites más estrictos en las emisiones de ozono y una revisión más detallada de sus beneficios declarados. Los productos de UV-C y oxidación fotocatalítica enfrentan un escrutinio relacionado después de que el Instituto Nacional de Estándares y Tecnología describiera la medición estandarizada de subproductos químicos.
Los sistemas híbridos y multietapa tienen un papel más claro en la competencia premium porque combinan la filtración de partículas con el tratamiento en fase gaseosa. Blueair lanzó su Blue Signature en junio de 2025 con 7 etapas de filtración y una capa de fotocatalizador de base biológica. La empresa afirmó que el modelo podía limpiar 3.385 ft² en 1 hora, posicionándolo frente a los productos HEPA de alto rendimiento. Los diseños multietapa permiten a las marcas abordar olores y contaminantes en fase gaseosa que los diseños HEPA básicos no atacan. La Versión 3.0 de ENERGY STAR utiliza el CADR de PM2,5 por vatio, lo que otorga a la eficiencia un papel más central en la comparación de productos. Esto puede favorecer a los sistemas que cumplen con la nueva métrica sin una rediseño importante. También puede requerir que las plataformas de productos más antiguas absorban los costos de recertificación. La industria de purificadores de aire de los Estados Unidos enfrenta, por tanto, un equilibrio más exigente entre la cobertura de contaminantes, el uso de energía y el cumplimiento normativo.
Por Tipo: Las Unidades Portátiles Lideran Mientras los Sistemas en Conducto Atienden las Necesidades Comerciales
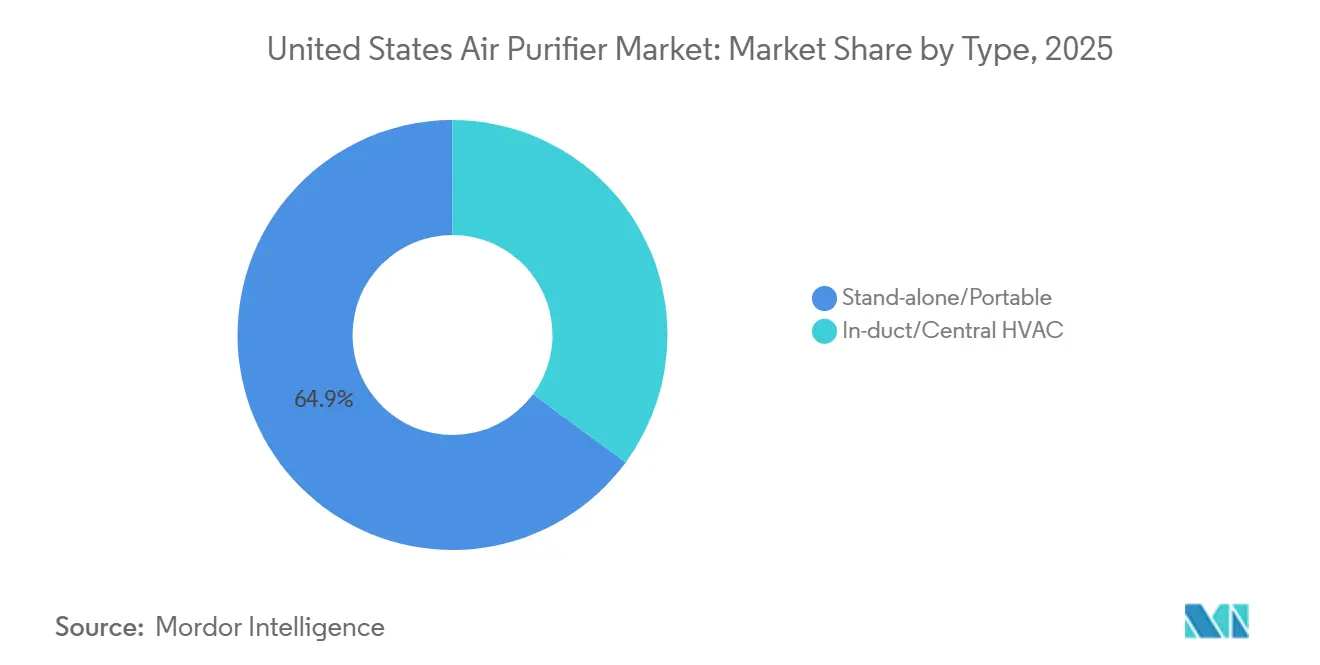
Las unidades independientes y portátiles representaron el 64,9% del tamaño del mercado de purificadores de aire de los Estados Unidos en 2025 porque son accesibles y fáciles de colocar en habitaciones individuales. Su amplia presencia minorista respalda las compras a través del comercio electrónico y los grandes minoristas físicos. Los hogares pueden instalarlas sin renovación ni instalación profesional. La demanda en los estados del Oeste aumenta durante los períodos de mayor humo de incendios forestales y alertas de calidad del aire. Esto genera compras que no siempre están vinculadas a la actividad de renovación de viviendas. Se prevé que los sistemas en conducto y de HVAC central crezcan a una CAGR del 8,8% hasta 2031. Los compradores institucionales tratan cada vez más la purificación integrada en HVAC como equipamiento del edificio en lugar de un electrodoméstico discrecional. La Norma ASHRAE 241 hace que el flujo de aire limpio equivalente sea relevante para los controles de aerosoles infecciosos en los modos de operación de edificios aplicables.
Las categorías portátil y en conducto difieren en sus compradores, así como en su diseño físico. Los consumidores generalmente eligen unidades portátiles, mientras que los proyectos en conducto involucran a gerentes de instalaciones, ingenieros y personal de sostenibilidad. Estos compradores comerciales evalúan las clasificaciones de filtración, las listas de seguridad, las necesidades de cumplimiento y los costos operativos. AprilAire y Daikin tienen capacidades relevantes de integración HVAC en este canal, como se señala en el borrador proporcionado. Los estándares de conservación del Departamento de Energía se aplican a los purificadores de aire fabricados o importados a los Estados Unidos. Los estándares enumeraron el Nivel 1 como vigente a partir del 31 de diciembre de 2023 y el Nivel 2 como vigente a partir del 31 de diciembre de 2025. Esto eleva la línea base de diseño para los nuevos equipos. También puede respaldar las decisiones de reemplazo para instalaciones comerciales de filtros y purificación del aire más antiguas.


Por Conectividad: Las Unidades No Inteligentes Forman la Base Instalada Mientras los Dispositivos Inteligentes Crecen Más Rápido
Las unidades no inteligentes retuvieron el 85,8% de la participación del mercado de purificadores de aire de los Estados Unidos en 2025, lo que convierte a los productos manuales en la mayor base instalada. Estas unidades son familiares, generalmente más sencillas de operar y a menudo tienen un precio más bajo que las alternativas conectadas. Muchas tienen ciclos de propiedad de varios años, dejando una gran cantidad de productos que pueden ser reemplazados con el tiempo. La Versión 3.0 de ENERGY STAR proporciona una nueva métrica de CADR de PM2,5 por vatio para los purificadores de aire de habitación etiquetados. Los minoristas pueden usar ese estándar para explicar las diferencias de eficiencia a los clientes que consideran un reemplazo. Se prevé que los dispositivos inteligentes y habilitados con IoT crezcan a una CAGR del 11,2% hasta 2031. Sus precios más altos crean una oportunidad de margen donde el monitoreo remoto y los controles automatizados tienen un valor claro para el usuario.
Los modelos inteligentes también introducen consideraciones de datos y ciberseguridad en la selección de productos. El borrador proporcionado citó una divulgación de seguridad relacionada con dispositivos Molekule y un intermediario MQTT no seguro, ilustrando la sensibilidad de las prácticas de datos de dispositivos conectados. Un estudio del Instituto de Ingenieros Eléctricos y Electrónicos publicado en 2026 describió arquitecturas colaborativas de nube y borde para la purificación inteligente del aire interior. El procesamiento local puede reducir la dependencia de la transferencia de datos basada en la nube en los diseños de productos apropiados. Los compradores empresariales y residenciales premium pueden dar mayor valor al firmware seguro y a la capacidad de actualización inalámbrica. Estas necesidades pueden influir en la selección de proveedores junto con la calidad del sensor y la usabilidad de la aplicación. El mercado de purificadores de aire de los Estados Unidos requerirá, por tanto, que los proveedores de productos conectados expliquen cómo se gestionan los datos del dispositivo. La confianza en estos controles es particularmente relevante para los compradores comerciales con requisitos formales de adquisición.
Por Usuario Final: La Demanda Residencial Lidera Mientras la Adopción Comercial se Acelera
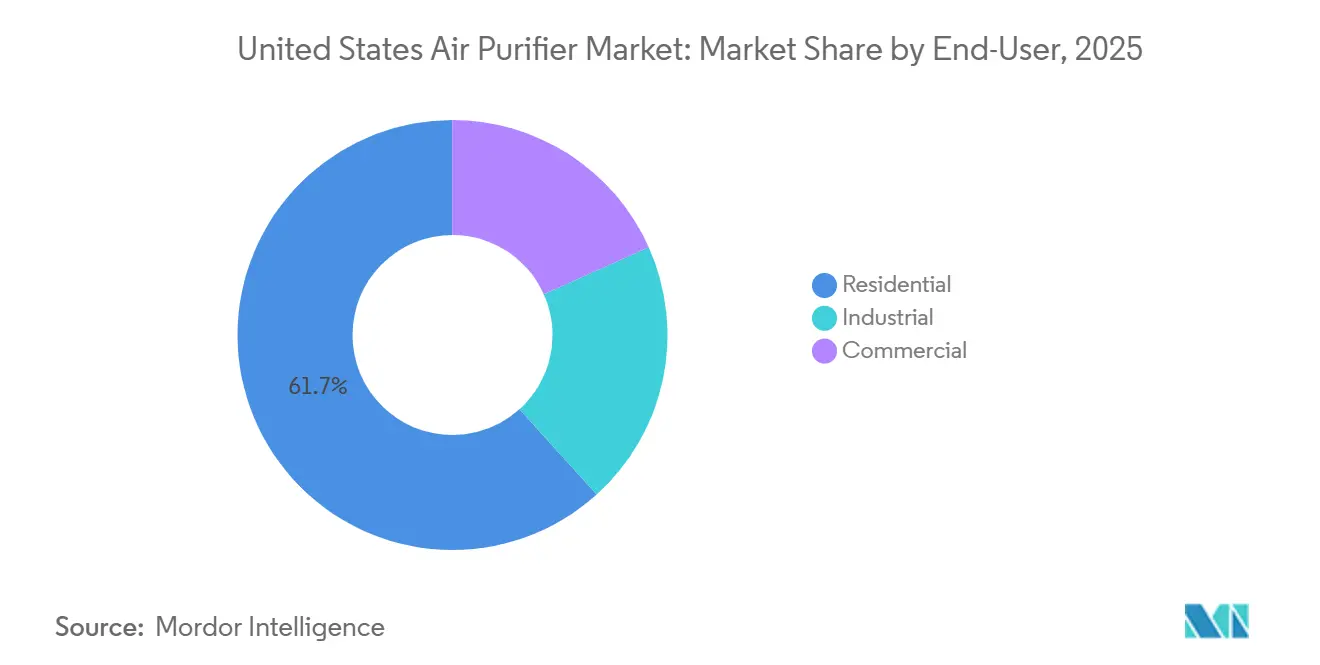
Los compradores residenciales mantuvieron una participación del 61,7% en 2025, lo que convierte a los hogares en el mayor grupo de usuarios finales en el mercado de purificadores de aire de los Estados Unidos. La demanda es más fuerte entre los hogares urbanos y suburbanos que tienen niños, problemas respiratorios o exposición directa a condiciones deficientes del aire exterior. Las alertas relacionadas con incendios forestales pueden generar una fuerte demanda minorista en California y otros estados del Oeste. El episodio de incendios forestales canadienses de 2023 demostró que esta respuesta podría extenderse a las comunidades del Medio Oeste y el Noreste. Los clientes residenciales generalmente prefieren productos que sean portátiles, familiares y fáciles de mantener. También responden a los indicadores visibles de la vida útil del filtro y las condiciones interiores. Se prevé que los usuarios comerciales crezcan a una CAGR del 9,7% hasta 2031. Las oficinas, escuelas, instalaciones de atención médica y establecimientos de hostelería están incorporando la purificación del aire en sus prácticas de salud y resiliencia operativa.
La Norma ASHRAE 241 hace que los Modos de Gestión del Riesgo de Infección documentados sean relevantes para las organizaciones comerciales que buscan medidas de control estructuradas. Esto convierte la purificación certificada en un requisito formal de adquisición en algunos entornos educativos y de atención médica. Las instalaciones industriales siguen siendo un grupo de usuarios finales más pequeño pero significativo, especialmente en la fabricación de precisión, la fabricación de semiconductores, los productos farmacéuticos y el procesamiento de alimentos. Estos entornos pueden requerir filtración HEPA o ULPA que refleje las necesidades de sala limpia y proceso. Su gasto sigue más de cerca los ciclos de construcción y expansión que los eventos estacionales de humo. Los modelos de servicio están apareciendo en todos los usuarios finales, incluidos Pyure Environment 360 y el enfoque de garantía vinculada a suscripción de PuroAir. Estos acuerdos convierten algunas transacciones de hardware en relaciones de servicio continuas. También pueden reducir la rotación relacionada con las compras únicas de electrodomésticos.
Análisis Geográfico
Los estados del Oeste forman el área de demanda regional más consistentemente activa en el mercado de purificadores de aire de los Estados Unidos, liderada por California, Oregón, Washington, Colorado y Nevada. El humo de los incendios forestales, la elevada exposición a partículas y las estrictas normas de cumplimiento de California dan forma a las necesidades de productos en esta área. California exige la certificación para los dispositivos portátiles y electrónicos en conducto y limita las emisiones de ozono a 0,050 ppm. La norma hace que el cumplimiento sea importante para los proveedores que buscan acceso a una gran base de consumidores. La Asociación Americana del Pulmón clasificó a los condados de San Bernardino, Riverside, Los Ángeles, Tulare y Kern entre los 7 condados con mayor contaminación por partículas en sus hallazgos de 2025. El condado de Maricopa en Arizona y el condado de Clark en Nevada también fueron identificados entre los 15 principales condados, extendiendo la zona de alta demanda más allá de California.
El Noreste y el Medio Oeste se han convertido en una frontera de demanda de cambio más rápido tras el evento de humo de los incendios forestales canadienses de 2023. Nueva York, Chicago y Minneapolis combinan una vivienda densa con grandes poblaciones que tenían menos exposición previa a los incendios forestales. Esto respalda las compras por primera vez y hace que las funciones inteligentes sean relevantes para los nuevos usuarios. El condado de Cook, Illinois, y el condado de Fairfield, Connecticut, se incluyeron entre los lugares con mayor contaminación de ozono de la Asociación Americana del Pulmón en 2025. La combinación de exposición a partículas y ozono urbano respalda el interés en los sistemas multietapa. Ameren Illinois ofrece un reembolso inmediato de 50 USD para purificadores de aire ENERGY STAR calificados, reduciendo el costo inicial para los consumidores elegibles. Estos programas pueden aumentar la adopción donde la propiedad de purificadores de aire era históricamente más baja que en el Oeste.
El Sureste y el Cinturón Solar tienen diferentes impulsores, incluidos el polen, las condiciones interiores húmedas y las poblaciones metropolitanas de rápido crecimiento. El condado de Harris en Houston y los condados de Tarrant y Denton en el área de Dallas-Fort Worth se clasificaron entre los 15 condados con mayor contaminación por partículas en los hallazgos de la Asociación Americana del Pulmón de 2025. La carga regional está vinculada a las emisiones industriales y vehiculares durante todo el año, en lugar de solo al humo estacional de incendios forestales. Dallas-Fort Worth y Atlanta también respaldan la demanda comercial a través de la actividad de sostenibilidad en bienes raíces corporativos descrita en el borrador proporcionado. La nueva construcción de viviendas crea oportunidades para la purificación integrada en HVAC en esta región. Los diseños modernos de ventilación y eficiencia energética pueden facilitar la instalación en conducto en viviendas nuevas en comparación con el parque de viviendas más antiguo. Estas condiciones regionales respaldan una vía de expansión distinta para el mercado de purificadores de aire de los Estados Unidos. Los patrones de demanda regional también hacen que la combinación de productos sea importante para los proveedores. Los compradores del Oeste pueden priorizar la eliminación rápida de partículas durante los eventos de humo, mientras que las instalaciones del Cinturón Solar pueden favorecer la integración HVAC en nuevas construcciones. El Noreste y el Medio Oeste ofrecen una combinación diferente de exposición urbana, propiedad por primera vez e interés en controles conectados. El mercado de purificadores de aire de los Estados Unidos se beneficia cuando las empresas adaptan estas necesidades regionales a formatos de productos accesibles y un suministro confiable de filtros.
Panorama Competitivo
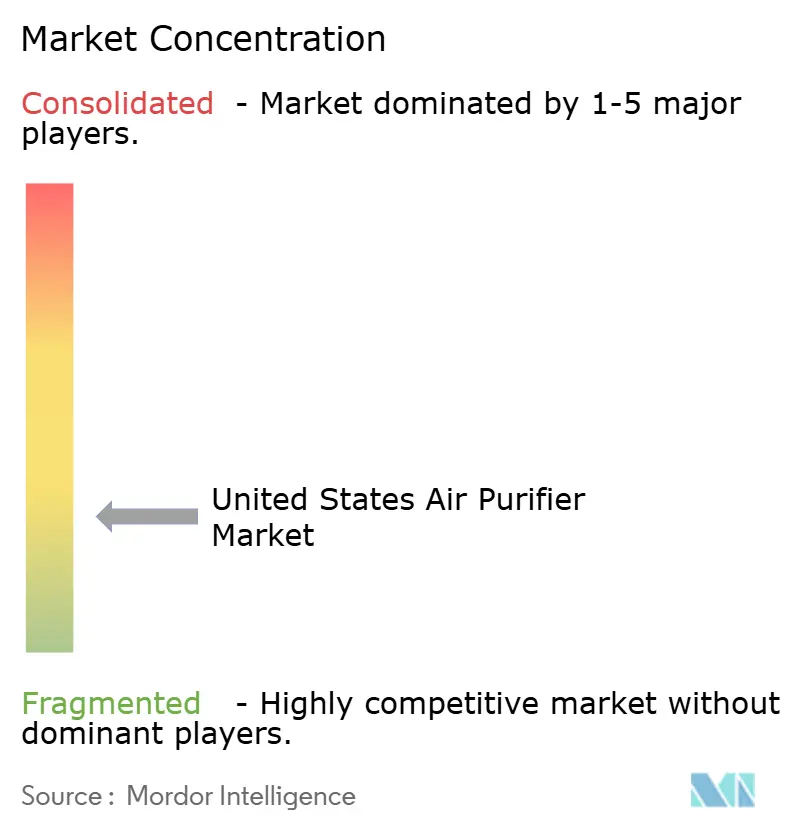
El mercado de purificadores de aire de los Estados Unidos está fragmentado y cuenta con una larga cola de marcas especializadas y de venta directa al consumidor. Dyson, Honeywell, Coway, Blueair y SharkNinja compiten a través del reconocimiento de marca, el acceso minorista y la renovación de productos. No se identificó ninguna empresa con una participación de mercado dominante. Dyson ha enfatizado los productos multifunción y conectados en su cartera premium. La empresa lanzó el HushJet Purifier Compact en septiembre de 2025 con su diseño de boquilla HushJet y la integración de la aplicación MyDyson. En septiembre de 2026, Dyson presentó formatos adicionales de HushJet, incluidos modelos que combinan purificación con calefacción o refrigeración. Este enfoque extiende la purificación a productos climáticos domésticos de uso múltiple.
Coway ha utilizado el reconocimiento de diseño y la certificación de eficiencia para fortalecer su posicionamiento residencial. Su Airmega Mighty2 recibió el Premio iF Design 2026 y el Premio Red Dot Design 2026, según el anuncio de la empresa proporcionado. Coway también lanzó el Airmega Halo en agosto de 2026 como un producto certificado por ENERGY STAR Versión 3.0 para habitaciones de tamaño mediano a grande. Ese posicionamiento vincula el desarrollo del producto con la métrica de eficiencia revisada. SharkNinja ofrece una respuesta diferente a la economía de los filtros a través del BreatheClear Max y su intervalo de reemplazo rutinario de filtros de 6 años declarado. PuroAir y Alen utilizan suscripciones de filtros e incentivos de garantía, creando un enfoque competidor de ingresos recurrentes. Estas estrategias ofrecen a los consumidores diferentes opciones entre menor mantenimiento y servicio recurrente de filtros. El mercado de purificadores de aire de los Estados Unidos también otorga a los minoristas un papel en cómo estas ofertas llegan a los consumidores, porque la visibilidad del producto y la disponibilidad de filtros de repuesto pueden reforzar la selección de marca. Blueair, Coway, Dyson y SharkNinja utilizan diferentes combinaciones de diseño premium, mensajes de eficiencia y reclamaciones de mantenimiento. Esa variedad mantiene el mercado de purificadores de aire de los Estados Unidos abierto a marcas de electrodomésticos y proveedores especializados en calidad del aire. También limita la capacidad de un único enfoque comercial para definir la categoría.
Los servicios comerciales de calidad del aire siguen siendo menos establecidos que los canales de electrodomésticos para el consumidor. Pyure Environment 360 combina equipos, datos de sensores, análisis de energía y certificación anual para instalaciones comerciales. La Norma ASHRAE 241 crea un contexto de adquisición que puede recompensar a los proveedores con experiencia comercial temprana. Los contratos comerciales pueden durar de 2 a 4 años, aumentando el valor de las relaciones duraderas con los proveedores. Los proveedores de dispositivos conectados también deben abordar la privacidad y la ciberseguridad como criterios de selección empresarial. El procesamiento en el borde y el manejo local de datos podrían reducir la dependencia de la nube donde sea apropiado. La competencia sigue abierta porque las marcas líderes utilizan diferentes modelos de producto, canal y servicio. El mercado de purificadores de aire de los Estados Unidos tiene espacio para los proveedores que puedan conectar los datos de calidad del aire interior con el rendimiento verificado del equipo. La selección de productos probablemente seguirá dividida entre electrodomésticos portátiles para el hogar, sistemas integrados en HVAC y ofertas de servicios comerciales. Cada grupo requiere una combinación diferente de capacidades de diseño, instalación, mantenimiento y documentación. Los nuevos requisitos de eficiencia añaden otra base para comparar productos, especialmente para los proveedores que atienden canales minoristas. El mercado de purificadores de aire de los Estados Unidos puede, por tanto, admitir múltiples posiciones competitivas sin requerir que un único proveedor domine todos los grupos de clientes. Puntuación de concentración del mercado: 3/10, porque el borrador proporcionado no identifica a ningún actor dominante y no proporciona evidencia de que los 5 principales proveedores controlen colectivamente al menos el 30% de las ventas.
Líderes de la Industria de Purificadores de Aire de los Estados Unidos
-
Honeywell International, Inc.
-
Dyson Ltd.
-
Vesync Co., Ltd. (Arovast Corporation)
-
COWAY CO., LTD.
-
Koninklijke Philips N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Coway lanzó el Airmega Halo (229,99 USD), un purificador de aire cilíndrico certificado por ENERGY STAR Versión 3.0 para habitaciones de tamaño mediano a grande, con toma de aire de 360° y funcionamiento silencioso en modo de reposo, dirigido al segmento intermedio entre los modelos compactos y los de alta capacidad.
- Mayo de 2026: Coway presentó el Airmega Mighty2 (AP-1512N), la próxima generación de su Airmega Mighty más vendido. El producto recibió el Premio iF Design 2026 y el Premio Red Dot Design 2026.
- Abril de 2026: SharkNinja lanzó el Shark BreatheClear Max (449 USD), una unidad de grado HEPA con detección de calidad del aire a 3.600 escaneos por hora y un diseño de filtro patentado que elimina el reemplazo rutinario del filtro por hasta 6 años.
- Octubre de 2025: Pyure lanzó una plataforma de suscripción de Calidad Ambiental Interior como Servicio totalmente integrada, que combina sistemas de purificación por generación de hidroxilos, sensores multiparámetro, análisis de optimización energética y certificación anual de calidad del aire interior.


Alcance del Informe del Mercado de Purificadores de Aire de los Estados Unidos
Un purificador de aire es un dispositivo doméstico que mejora la calidad del aire interior eliminando el polvo, el humo y los gérmenes nocivos. El mercado de purificadores de aire se refiere a la industria global que abarca la fabricación, distribución y venta de dispositivos diseñados para mejorar la calidad del aire interior mediante la eliminación de contaminantes, alérgenos y sustancias nocivas.
El mercado de purificadores de aire de los Estados Unidos está segmentado en tecnología de filtración, tipo, conectividad y usuario final. Por tecnología de filtración, el mercado se divide entre Aire Particulado de Alta Eficiencia (HEPA), carbón activado, precipitadores iónicos/electrostáticos, UV-C y oxidación fotocatalítica, sistemas híbridos y multietapa. Por tipo, el mercado está segmentado en independiente/portátil y en conducto/HVAC central. Por conectividad, el mercado está segmentado en no inteligente (manual/analógico) e inteligente/habilitado con IoT (controlado por aplicación y voz). Por usuario final, el mercado está segmentado en residencial, comercial e industrial. Para cada segmento, el tamaño del mercado y los pronósticos se han proporcionado sobre la base del valor (USD).
| Aire Particulado de Alta Eficiencia (HEPA) |
| Carbón Activado |
| Precipitadores Iónicos/Electrostáticos |
| UV-C y Oxidación Fotocatalítica |
| Sistemas Híbridos y Multietapa |
| Independiente/Portátil |
| En Conducto/HVAC Central |
| No Inteligente (Manual/Analógico) |
| Inteligente/Habilitado con IoT (Controlado por Aplicación y Voz) |
| Residencial |
| Comercial |
| Industrial |
| Por Tecnología de Filtración | Aire Particulado de Alta Eficiencia (HEPA) |
| Carbón Activado | |
| Precipitadores Iónicos/Electrostáticos | |
| UV-C y Oxidación Fotocatalítica | |
| Sistemas Híbridos y Multietapa | |
| Por Tipo | Independiente/Portátil |
| En Conducto/HVAC Central | |
| Por Conectividad | No Inteligente (Manual/Analógico) |
| Inteligente/Habilitado con IoT (Controlado por Aplicación y Voz) | |
| Por Usuario Final | Residencial |
| Comercial | |
| Industrial |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los purificadores de aire de los Estados Unidos?
Se prevé que la categoría crezca a una CAGR del 7,43% de 2026 a 2031, alcanzando los 7,51 mil millones de USD en 2031.
¿Por qué los purificadores de aire son cada vez más importantes en los Estados Unidos?
La contaminación por partículas, la exposición al ozono, el humo de los incendios forestales y una mayor atención a las condiciones interiores están ampliando la demanda residencial y comercial.
¿Qué tecnología de filtración tiene la mayor posición?
HEPA mantuvo una participación del 50,6% en 2025, mientras que el carbón activado es el tipo de filtración de más rápido crecimiento con una CAGR del 8,1% hasta 2031.
¿Los purificadores de aire inteligentes están creciendo más rápido que los modelos manuales?
Sí. Se prevé que los dispositivos inteligentes y habilitados con IoT crezcan a una CAGR del 11,2% hasta 2031, aunque las unidades no inteligentes mantuvieron el 85,8% de la participación en 2025.
¿Qué usuarios finales están aumentando sus compras más rápidamente?
Se prevé que los usuarios comerciales crezcan a una CAGR del 9,7% hasta 2031, a medida que las oficinas, escuelas, instalaciones de atención médica y establecimientos de hostelería invierten en calidad del aire interior.
¿Qué normativas afectan al diseño de los productos purificadores de aire?
Los límites de ozono de California, la Versión 3.0 de ENERGY STAR, los estándares del Departamento de Energía y la Norma ASHRAE 241 dan forma a la eficiencia del equipo, las emisiones y los requisitos de adquisición comercial.


 Sus datos están seguros y nunca se venden ni se comparten.
