
Taille et part du marché des purificateurs d'air aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
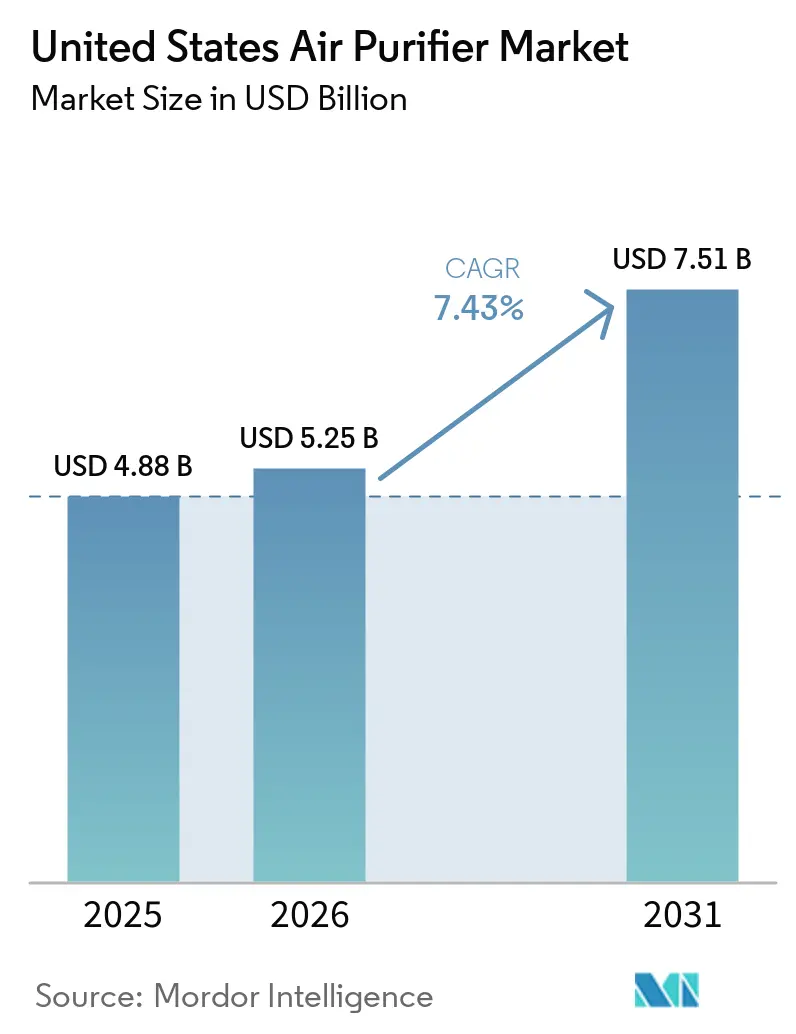
| Taille du marché de l'année de base (2025) | 4.88 Milliards de dollars |
| Taille du Marché (2026) | 5.25 Milliards de dollars |
| Taille du Marché (2031) | 7.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.43 % |
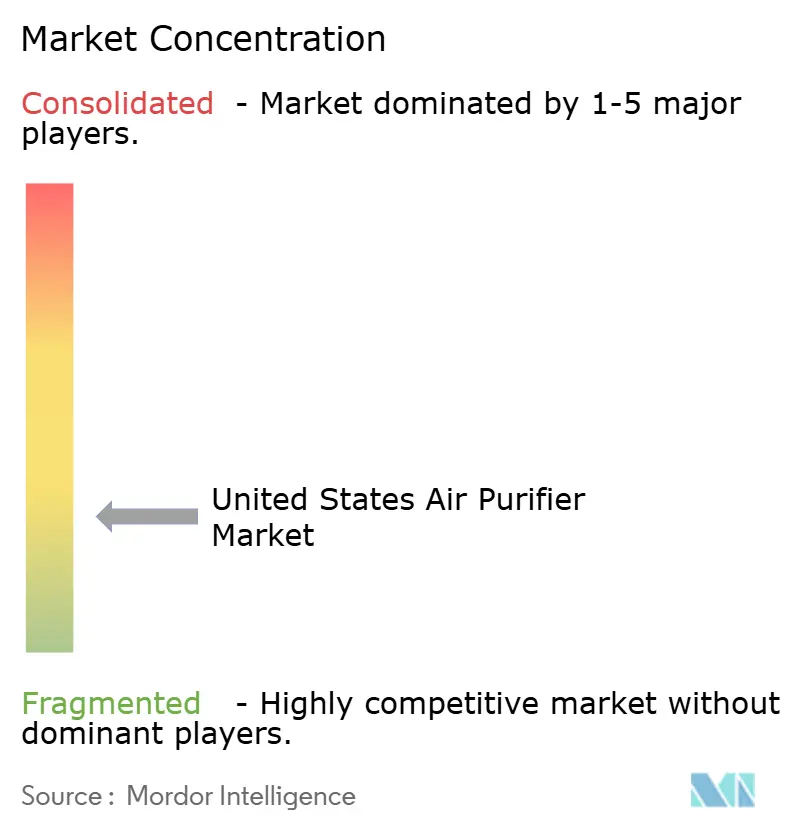
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des purificateurs d'air aux États-Unis par Mordor Intelligence
La taille du marché américain des purificateurs d'air était évaluée à 4,88 milliards USD en 2025 et devrait croître de 5,25 milliards USD en 2026 pour atteindre 7,51 milliards USD d'ici 2031, à un CAGR de 7,43 % durant la période de prévision (2026-2031). L'attention croissante du public à l'égard de la pollution particulaire et la fréquence accrue des événements liés à la fumée font évoluer la purification de l'air d'un achat occasionnel vers une mesure domestique pratique. L'Agence de protection de l'environnement a abaissé la norme annuelle de PM2,5 à 9 µg/m³ en février 2024, renforçant le contexte de santé publique pour la purification de l'air domestique.[1] L'Association américaine du poumon a rapporté en 2025 que 156 millions d'Américains vivaient dans des comtés ayant obtenu des notes insuffisantes pour l'ozone ou la pollution particulaire, le total le plus élevé en une décennie.[2] Le marché américain des purificateurs d'air évolue également vers des produits qui documentent la qualité de l'air, fonctionnent efficacement et génèrent des revenus récurrents grâce aux filtres ou aux plans de service. ENERGY STAR Version 3.0 est entré en vigueur le 9 octobre 2025, utilisant le CADR de PM2,5 par watt pour les purificateurs d'air de pièce et créant un référentiel d'efficacité plus clair pour le remplacement des produits.[3]
Principaux enseignements du rapport
- Par technologie de filtration, la HEPA détenait 50,6 % de la part du marché américain des purificateurs d'air en 2025, tandis que le charbon actif devrait se développer à un CAGR de 8,1 % jusqu'en 2031.
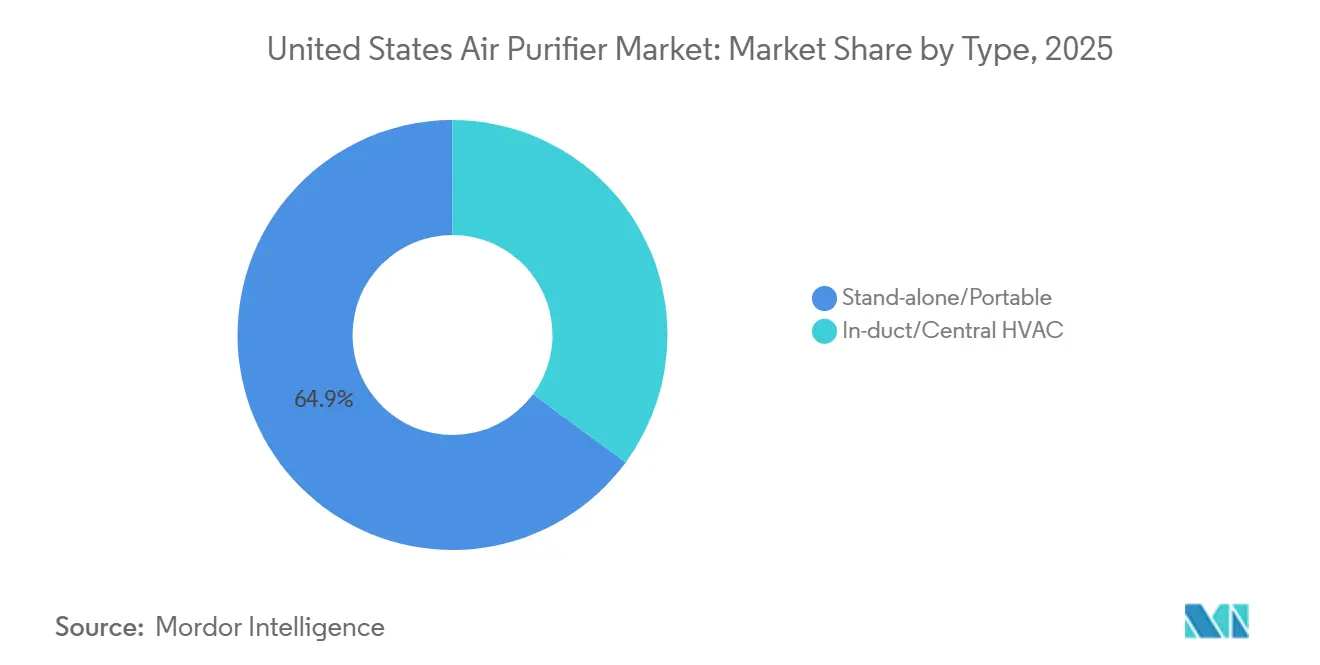
- Par type, les appareils autonomes et portables représentaient 64,9 % de la taille du marché américain des purificateurs d'air en 2025, tandis que les systèmes intégrés aux conduits et CVC central devraient croître à un CAGR de 8,8 % jusqu'en 2031.
- Par connectivité, les appareils non intelligents détenaient 85,8 % de la part du marché américain des purificateurs d'air en 2025, tandis que les appareils intelligents et compatibles IoT devraient croître à un CAGR de 11,2 % jusqu'en 2031.
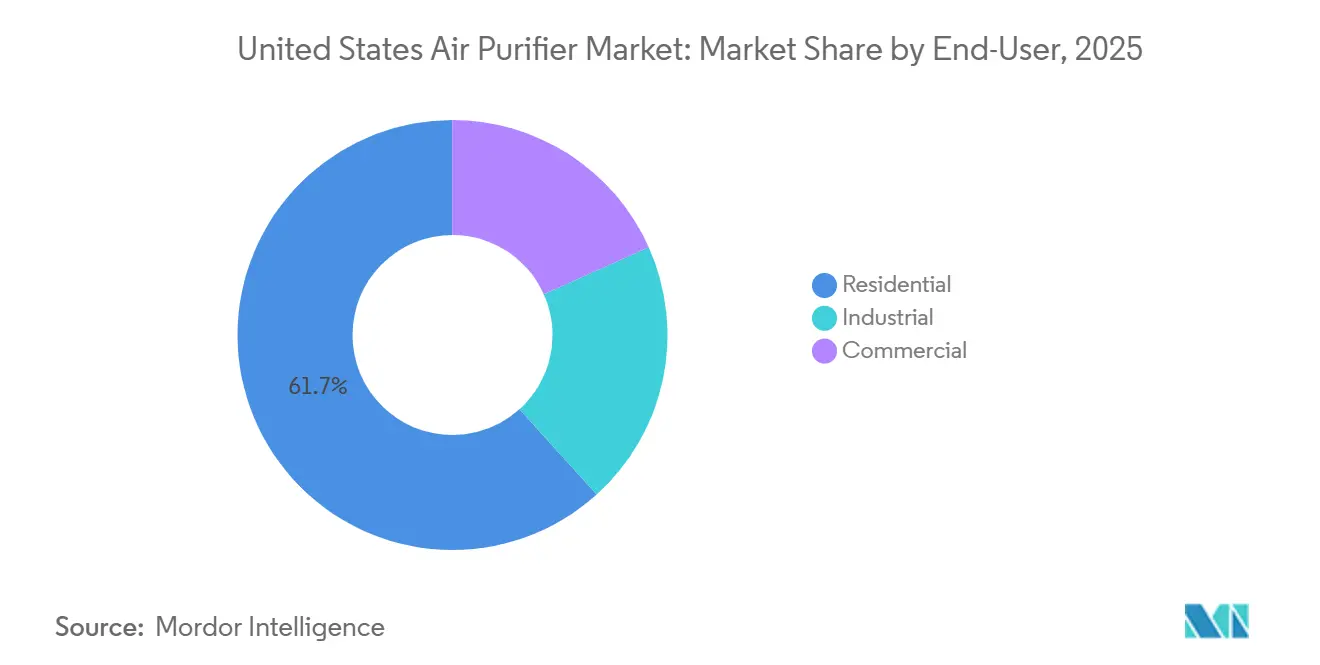
- Par utilisateur final, les acheteurs résidentiels détenaient une part de 61,7 % en 2025, tandis que les utilisateurs commerciaux devraient se développer à un CAGR de 9,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des purificateurs d'air aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation à la qualité de l'air intérieur et à la santé respiratoire | +2.0% | National, avec une concentration dans les États de l'Ouest, le Nord-Est urbain et le Midwest | Long terme (≥ 4 ans) |
| Fumée d'incendies de forêt et exposition saisonnière aux particules | +1.8% | États de l'Ouest et corridor du Minnesota au Texas | Moyen terme (2-4 ans) |
| Adoption de bâtiments sains et de systèmes de surveillance intelligents dans le secteur commercial | +1.3% | National, avec des gains précoces à New York, Chicago, Los Angeles et Dallas | Moyen terme (2-4 ans) |
| Écosystèmes de maison connectée et contrôle à distance de la qualité de l'air | +0.8% | National, avec une pénétration plus forte dans les métropoles côtières et les banlieues adoptant les nouvelles technologies | Long terme (≥ 4 ans) |
| Modèles de service de remplacement de filtres et d'analyse énergétique | +0.5% | National, en particulier les ménages axés sur le commerce en ligne et prêts à l'abonnement | Long terme (≥ 4 ans) |
| Remises sur l'efficacité énergétique | +0.4% | Illinois, Texas, Louisiane et territoires de service des fournisseurs d'énergie avec remises ENERGY STAR | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la qualité de l'air intérieur et à la santé respiratoire
La prise de conscience croissante des polluants atmosphériques fait des purificateurs d'air un achat domestique plus établi sur le marché américain des purificateurs d'air. L'Association américaine du poumon a constaté que 125 millions d'Américains vivaient dans des comtés présentant des niveaux d'ozone malsains durant la période de surveillance la plus récente. Son rapport 2025 a également révélé que 77,2 millions de personnes ont subi des pics de pollution particulaire à court terme malsains, le nombre le plus élevé de sa série de 16 ans. La norme fédérale PM2,5 plus stricte donne aux communications de santé publique locales un point de référence plus exigeant pour l'exposition aux particules.[4] Les personnes souffrant d'asthme ou de bronchopneumopathie chronique obstructive peuvent remplacer les filtres selon des calendriers liés aux soins, plutôt que de retarder les achats durant les périodes de dépenses de consommation plus faibles. Ce besoin récurrent soutient la demande de filtres de remplacement et réduit la dépendance aux ventes d'appareils pour la première fois.
Intensification de la fumée d'incendies de forêt et de l'exposition saisonnière aux particules
La fumée des incendies de forêt a élargi la demande pour le marché américain des purificateurs d'air au-delà de sa concentration antérieure dans les États de l'Ouest. La fumée des incendies de forêt canadiens de 2023 a atteint le Midwest et le Nord-Est, exposant de nombreux ménages à de graves événements de pollution particulaire qui étaient auparavant peu fréquents dans ces régions. L'EPA identifie les purificateurs d'air portables comme une option de protection lors des événements de fumée d'incendies de forêt et recommande des filtres CVC de niveau MERV 13 ou supérieur pour la protection de l'ensemble de la maison. Ces événements peuvent déclencher une demande immédiate d'appareils portables lorsque les conditions extérieures se dégradent. Ils suscitent également un intérêt pour les systèmes centraux lorsque les gestionnaires de bâtiments ont besoin d'une réponse à plus long terme. Les acheteurs commerciaux ont de plus en plus besoin d'enregistrements des conditions intérieures, et pas seulement d'une assurance de base qu'un purificateur d'air fonctionne.
Adoption de bâtiments sains et de systèmes de surveillance intelligents dans le secteur commercial
Les exploitants de propriétés commerciales accordent davantage d'attention à la qualité de l'air intérieur documentée dans les décisions de fidélisation des locataires, de santé et de gestion des risques. La norme ASHRAE 241 traite du contrôle des aérosols infectieux et définit les exigences de débit d'air propre équivalent pour les modes de gestion du risque infectieux. AirBox America a lancé son Vortex 4000 HVP en février 2025 en tant que système à haut volume conçu pour les applications ASHRAE 241 et ASHRAE 62.1. Pyure a présenté sa plateforme Environment 360 en octobre 2025, combinant purification, capteurs, analyse énergétique et certification annuelle. Les programmes WELL et LEED rendent la performance continue de l'air intérieur pertinente pour les propriétaires de bâtiments qui poursuivent ces certifications. Cela soutient des cycles d'approvisionnement plus longs pour les systèmes à plus grande capacité et les services de surveillance.
Expansion des écosystèmes de maison connectée et du contrôle à distance de la qualité de l'air
Les systèmes de maison connectée intègrent les purificateurs d'air dans des routines de contrôle domestique plus larges sur le marché américain des purificateurs d'air. Les appareils intelligents permettent aux utilisateurs de surveiller les conditions, de programmer les heures de fonctionnement et d'ajuster le fonctionnement à distance. Coway a élargi son offre résidentielle connectée en janvier 2026 avec des fonctionnalités de surveillance à distance et d'économie d'énergie décrites dans le projet fourni. La société a également connecté certaines offres avec Amazon Alexa et Amazon Dash Replenishment, liant l'utilisation des filtres au réapprovisionnement. Ces fonctions peuvent rendre la relation avec le filtre plus continue après la vente initiale de l'appareil. Elles créent également un parcours produit premium pour les ménages remplaçant d'anciens appareils manuels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts des filtres et de l'électricité | -1.0% | National, avec des effets plus importants parmi les utilisateurs à faibles revenus et sensibles aux prix | Long terme (≥ 4 ans) |
| Contrôle de l'ozone, des sous-produits et des allégations d'efficacité | -0.7% | National, avec la Californie en tête grâce aux exigences du CARB | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données des capteurs et à la cybersécurité | -0.5% | National, en particulier les achats des entreprises et des administrations publiques | Moyen terme (2-4 ans) |
| Exposition aux composants importés et aux droits de douane | -0.6% | National, en particulier les marques sans approvisionnement diversifié | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût total élevé des filtres et de l'électricité
Le coût de possession peut limiter l'utilisation continue des purificateurs d'air, en particulier pour les ménages sensibles aux prix. Un filtre HEPA résidentiel typique doit être remplacé tous les 6 à 12 mois, et le projet fourni identifie des prix de cartouches OEM de 30 à 100 USD. Le fonctionnement continu ajoute également des coûts d'électricité sur la durée de vie du produit. SharkNinja a lancé le Shark BreatheClear Max avec la technologie NeverChange en avril 2026, présentant une conception destinée à éviter le remplacement de routine des filtres pendant jusqu'à 6 ans. Alen et PuroAir utilisent des incitations liées aux abonnements et des garanties pour faciliter la gestion des filtres de remplacement. Même ainsi, le coût récurrent reste un obstacle pour les ménages qui privilégient le prix d'achat initial par rapport à l'économie d'exploitation sur la durée de vie.
Contrôle de l'ozone, des sous-produits et des allégations d'efficacité
L'attention réglementaire portée à l'ozone, aux sous-produits chimiques et aux allégations de performance réduit le positionnement acceptable pour les technologies actives de purification de l'air. La Californie exige une certification pour les purificateurs d'air portables et électroniques intégrés aux conduits vendus dans l'État et limite les émissions d'ozone à 0,050 ppm. La mise à jour californienne de 2024 a également supprimé une exemption antérieure pour les appareils électroniques intégrés aux conduits. Le NIST a rapporté en septembre 2025 qu'une nouvelle méthode d'essai ASTM mesure l'ozone, le formaldéhyde et les sous-produits de particules ultrafines provenant des purificateurs d'air. La méthode donne aux fabricants et aux laboratoires une base comparable pour évaluer les émissions. Elle accroît également la nécessité d'allégations de performance étayées et d'une communication prudente sur les produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de filtration : la HEPA est en tête tandis que les systèmes multi-contaminants gagnent en attention
La HEPA détenait 50,6 % de la part du marché américain des purificateurs d'air en 2025, soutenue par son rôle familier dans les messages sur l'élimination des particules. L'EPA et les CDC font référence à la filtration haute efficacité dans leurs recommandations pour améliorer la qualité de l'air intérieur, tandis que les tests AHAM CADR fournissent une référence de performance reconnue. Les circuits de distribution établis bénéficient de cette familiarité car les clients peuvent comparer les produits à base de HEPA avec peu d'explications techniques. La technologie soutient également une tarification premium lorsque les produits portent des certifications de performance crédibles. Le charbon actif devrait croître à un CAGR de 8,1 % jusqu'en 2031, les consommateurs accordant davantage d'attention aux composés organiques volatils et aux odeurs. L'activité de rénovation et la sensibilisation aux produits chimiques intérieurs soutiennent l'intérêt pour la filtration qui traite les gaz ainsi que les particules. Le marché américain des purificateurs d'air comprend des appareils ioniques et électrostatiques, mais ces produits font face à des limites plus strictes sur les émissions d'ozone et à un examen plus attentif de leurs avantages revendiqués. Les produits UV-C et à oxydation photocatalytique font l'objet d'un contrôle similaire après que le NIST a décrit la mesure standardisée des sous-produits chimiques.
Les systèmes hybrides et multi-étapes ont un rôle plus clair dans la concurrence premium car ils combinent la filtration particulaire avec le traitement en phase gazeuse. Blueair a lancé son Blue Signature en juin 2025 avec 7 étapes de filtration et une couche de photocatalyseur biosourcé. La société a indiqué que le modèle pouvait purifier 3 385 ft² en 1 heure, le positionnant face aux produits HEPA à haut débit. Les conceptions multi-étapes permettent aux marques de traiter les odeurs et les contaminants en phase gazeuse que les conceptions HEPA de base ne ciblent pas. ENERGY STAR Version 3.0 utilise le CADR de PM2,5 par watt, ce qui donne à l'efficacité un rôle plus central dans la comparaison des produits. Cela peut favoriser les systèmes qui répondent à la nouvelle métrique sans refonte majeure. Cela peut également obliger les anciennes plateformes de produits à absorber les coûts de recertification. Le secteur américain des purificateurs d'air fait donc face à un équilibre plus exigeant entre la couverture des contaminants, la consommation d'énergie et la conformité.
Par type : les appareils portables sont en tête tandis que les systèmes intégrés aux conduits répondent aux besoins commerciaux
Les appareils autonomes et portables représentaient 64,9 % de la taille du marché américain des purificateurs d'air en 2025 car ils sont accessibles et faciles à placer dans des pièces individuelles. Leur large présence dans les circuits de distribution soutient les achats via le commerce électronique et les grands détaillants physiques. Les ménages peuvent les déployer sans rénovation ni installation professionnelle. La demande dans les États de l'Ouest augmente durant les périodes de fumée d'incendies de forêt élevée et d'alertes à la qualité de l'air. Cela génère des achats qui ne sont pas toujours liés à l'activité de rénovation résidentielle. Les systèmes intégrés aux conduits et CVC central devraient croître à un CAGR de 8,8 % jusqu'en 2031. Les acheteurs institutionnels traitent de plus en plus la purification intégrée au CVC comme un équipement de bâtiment plutôt qu'un appareil discrétionnaire. La norme ASHRAE 241 rend le débit d'air propre équivalent pertinent pour les contrôles des aérosols infectieux dans les modes de fonctionnement applicables des bâtiments.
Les catégories portables et intégrées aux conduits diffèrent par leurs acheteurs ainsi que par leur conception physique. Les consommateurs choisissent généralement des appareils portables, tandis que les projets intégrés aux conduits impliquent des gestionnaires d'installations, des ingénieurs et du personnel chargé du développement durable. Ces acheteurs commerciaux évaluent les indices de filtration, les homologations de sécurité, les besoins de conformité et les coûts d'exploitation. AprilAire et Daikin disposent de capacités d'intégration CVC pertinentes dans ce circuit, comme indiqué dans le projet fourni. Les normes de conservation du Département de l'énergie s'appliquent aux purificateurs d'air fabriqués ou importés aux États-Unis. Les normes répertoriaient le Niveau 1 comme effectif au 31 décembre 2023 et le Niveau 2 comme effectif au 31 décembre 2025. Cela relève le niveau de conception de base pour les nouveaux équipements. Cela peut également soutenir les décisions de remplacement pour les anciennes installations commerciales de filtres et de purification de l'air.


Par connectivité : les appareils non intelligents constituent la base installée tandis que les appareils intelligents croissent plus rapidement
Les appareils non intelligents ont conservé 85,8 % de la part du marché américain des purificateurs d'air en 2025, faisant des produits manuels la plus grande base installée. Ces appareils sont familiers, généralement plus simples à utiliser et souvent moins chers que les alternatives connectées. Beaucoup ont des cycles de possession de plusieurs années, laissant une grande population de produits susceptibles d'être remplacés au fil du temps. ENERGY STAR Version 3.0 fournit une nouvelle métrique de CADR de PM2,5 par watt pour les purificateurs d'air de pièce labellisés. Les détaillants peuvent utiliser cette norme pour expliquer les différences d'efficacité aux clients envisageant un remplacement. Les appareils intelligents et compatibles IoT devraient croître à un CAGR de 11,2 % jusqu'en 2031. Leurs prix plus élevés créent une opportunité de marge là où la surveillance à distance et les contrôles automatisés ont une valeur utilisateur claire.
Les modèles intelligents introduisent également des considérations relatives aux données et à la cybersécurité dans la sélection des produits. Le projet fourni citait une divulgation de sécurité impliquant des appareils Molekule et un courtier MQTT non sécurisé, illustrant la sensibilité des pratiques de données des appareils connectés. Une étude IEEE publiée en 2026 décrivait des architectures collaboratives cloud-edge pour la purification intelligente de l'air intérieur. Le traitement local peut réduire la dépendance au transfert de données basé sur le cloud dans les conceptions de produits appropriées. Les acheteurs d'entreprise et résidentiels premium peuvent accorder une plus grande valeur à la sécurité du micrologiciel et à la capacité de mise à jour à distance. Ces besoins peuvent influencer la sélection des fournisseurs aux côtés de la qualité des capteurs et de la convivialité de l'application. Le marché américain des purificateurs d'air exigera donc que les fournisseurs de produits connectés expliquent comment les données des appareils sont gérées. La confiance dans ces contrôles est particulièrement pertinente pour les acheteurs commerciaux ayant des exigences formelles d'approvisionnement.
Par utilisateur final : la demande résidentielle est en tête tandis que l'adoption commerciale s'accélère
Les acheteurs résidentiels détenaient une part de 61,7 % en 2025, faisant des ménages le plus grand groupe d'utilisateurs finaux sur le marché américain des purificateurs d'air. La demande est la plus forte parmi les ménages urbains et suburbains ayant des enfants, des problèmes respiratoires ou une exposition directe à de mauvaises conditions d'air extérieur. Les alertes liées aux incendies de forêt peuvent créer une forte demande au détail en Californie et dans d'autres États de l'Ouest. L'épisode d'incendies de forêt canadiens de 2023 a montré que cette réponse pouvait s'étendre aux communautés du Midwest et du Nord-Est. Les clients résidentiels favorisent généralement des produits portables, familiers et faciles à entretenir. Ils répondent également aux indicateurs visibles de la durée de vie des filtres et des conditions intérieures. Les utilisateurs commerciaux devraient croître à un CAGR de 9,7 % jusqu'en 2031. Les bureaux, les écoles, les établissements de santé et les sites d'hôtellerie intègrent la purification de l'air dans leurs pratiques de santé et de résilience opérationnelle.
La norme ASHRAE 241 rend les modes de gestion du risque infectieux documentés pertinents pour les organisations commerciales cherchant des mesures de contrôle structurées. Cela fait de la purification certifiée une exigence formelle d'approvisionnement dans certains établissements d'enseignement et de santé. Les installations industrielles restent un groupe d'utilisateurs finaux plus petit mais significatif, en particulier dans la fabrication de précision, la fabrication de semi-conducteurs, les produits pharmaceutiques et la transformation alimentaire. Ces environnements peuvent nécessiter une filtration HEPA ou ULPA qui reflète les besoins des salles blanches et des processus. Leurs dépenses suivent les cycles de construction et d'expansion plus étroitement que les événements saisonniers de fumée. Des modèles de service apparaissent chez tous les utilisateurs finaux, notamment Pyure Environment 360 et l'approche de garantie liée à l'abonnement de PuroAir. Ces arrangements transforment certaines transactions matérielles en relations de service continues. Ils peuvent également réduire le taux de désabonnement lié aux achats d'appareils uniques.
Analyse géographique
Les États de l'Ouest constituent la zone de demande régionale la plus régulièrement active sur le marché américain des purificateurs d'air, menée par la Californie, l'Oregon, Washington, le Colorado et le Nevada. La fumée des incendies de forêt, l'exposition élevée aux particules et les règles de conformité strictes de la Californie façonnent les besoins en produits dans cette zone. La Californie exige une certification pour les appareils portables et électroniques intégrés aux conduits et limite les émissions d'ozone à 0,050 ppm. La règle rend la conformité importante pour les fournisseurs cherchant à accéder à une grande base de consommateurs. L'Association américaine du poumon a classé les comtés de San Bernardino, Riverside, Los Angeles, Tulare et Kern parmi les 7 comtés les plus pollués par les particules dans ses conclusions de 2025. Le comté de Maricopa en Arizona et le comté de Clark au Nevada ont également été identifiés parmi les 15 premiers comtés, étendant la zone de forte demande au-delà de la Californie.
Le Nord-Est et le Midwest sont devenus une frontière de demande évoluant plus rapidement après l'événement de fumée des incendies de forêt canadiens de 2023. New York, Chicago et Minneapolis combinent un habitat dense avec de grandes populations qui avaient moins d'exposition préalable aux incendies de forêt. Cela soutient les premiers achats et rend les fonctionnalités intelligentes pertinentes pour les nouveaux utilisateurs. Le comté de Cook, en Illinois, et le comté de Fairfield, dans le Connecticut, figuraient parmi les endroits les plus pollués par l'ozone selon l'Association américaine du poumon en 2025. La combinaison de l'exposition aux particules et de l'ozone urbain soutient l'intérêt pour les systèmes multi-étapes. Ameren Illinois offre une remise instantanée de 50 USD pour les purificateurs d'air ENERGY STAR éligibles, réduisant le coût initial pour les consommateurs éligibles. Ces programmes peuvent augmenter l'adoption là où la possession de purificateurs d'air était historiquement plus faible qu'à l'Ouest.
Le Sud-Est et la Sunbelt ont des moteurs différents, notamment le pollen, les conditions intérieures humides et les populations métropolitaines en forte croissance. Le comté de Harris à Houston et les comtés de Tarrant et Denton dans la région de Dallas-Fort Worth figuraient parmi les 15 comtés les plus pollués par les particules dans les conclusions de l'Association américaine du poumon de 2025. Le fardeau régional est lié aux émissions industrielles et des véhicules tout au long de l'année plutôt qu'uniquement à la fumée saisonnière des incendies de forêt. Dallas-Fort Worth et Atlanta soutiennent également la demande commerciale grâce à l'activité de durabilité immobilière d'entreprise décrite dans le projet fourni. La construction de nouveaux logements crée des opportunités pour la purification intégrée au CVC dans cette région. Les conceptions modernes de ventilation et d'efficacité énergétique peuvent faciliter l'installation intégrée aux conduits dans les nouvelles maisons par rapport aux logements plus anciens. Ces conditions régionales soutiennent un chemin d'expansion distinct pour le marché américain des purificateurs d'air. Les schémas de demande régionaux rendent également le mix produit important pour les fournisseurs. Les acheteurs de l'Ouest peuvent privilégier une élimination rapide des particules lors des événements de fumée, tandis que les installations de la Sunbelt peuvent favoriser l'intégration CVC dans les nouvelles constructions. Le Nord-Est et le Midwest offrent une combinaison différente d'exposition urbaine, de première possession et d'intérêt pour les contrôles connectés. Le marché américain des purificateurs d'air bénéficie lorsque les entreprises adaptent ces besoins régionaux à des formats de produits accessibles et à un approvisionnement fiable en filtres.
Paysage concurrentiel
Le marché américain des purificateurs d'air est fragmenté avec une longue traîne de marques spécialisées et de vente directe aux consommateurs. Dyson, Honeywell, Coway, Blueair et SharkNinja se font concurrence par la notoriété de la marque, l'accès aux circuits de distribution et le renouvellement des produits. Aucune entreprise n'a été identifiée comme détenant une part de marché dominante. Dyson a mis l'accent sur les produits multifonctions et connectés dans son portefeuille premium. La société a lancé le HushJet Purifier Compact en septembre 2025 avec sa conception de buse HushJet et l'intégration de l'application MyDyson. En septembre 2026, Dyson a présenté des formats HushJet supplémentaires, notamment des modèles combinant purification avec chauffage ou refroidissement. Cette approche étend la purification aux produits climatiques domestiques multiusages.
Coway a utilisé la reconnaissance du design et la certification d'efficacité pour renforcer son positionnement résidentiel. Son Airmega Mighty2 a reçu le iF Design Award 2026 et le Red Dot Design Award 2026, selon l'annonce de la société fournie. Coway a également lancé l'Airmega Halo en août 2026 en tant que produit certifié ENERGY STAR Version 3.0 pour les pièces de taille moyenne à grande. Ce positionnement lie le développement de produits à la métrique d'efficacité révisée. SharkNinja offre une réponse différente à l'économie des filtres grâce au BreatheClear Max et son intervalle de remplacement de filtre de routine revendiqué de 6 ans. PuroAir et Alen utilisent des abonnements aux filtres et des incitations à la garantie, créant une approche concurrente de revenus récurrents. Ces stratégies donnent aux consommateurs différents choix entre une maintenance réduite et un service de filtre récurrent. Le marché américain des purificateurs d'air donne également aux détaillants un rôle dans la façon dont ces offres atteignent les consommateurs, car la visibilité des produits et la disponibilité des filtres de remplacement peuvent renforcer la sélection de la marque. Blueair, Coway, Dyson et SharkNinja utilisent différentes combinaisons de design premium, de messages sur l'efficacité et d'allégations de maintenance. Cette variété maintient le marché américain des purificateurs d'air ouvert aux marques d'appareils électroménagers et aux fournisseurs spécialisés dans la qualité de l'air. Elle limite également la capacité d'une seule approche commerciale à définir la catégorie.
Les services commerciaux de qualité de l'air restent moins établis que les circuits d'appareils grand public. Pyure Environment 360 combine équipements, données de capteurs, analyse énergétique et certification annuelle pour les installations commerciales. La norme ASHRAE 241 crée un contexte d'approvisionnement qui peut récompenser les fournisseurs ayant une expérience commerciale précoce. Les contrats commerciaux peuvent durer 2 à 4 ans, augmentant la valeur des relations durables avec les fournisseurs. Les fournisseurs d'appareils connectés doivent également aborder la confidentialité et la cybersécurité comme critères de sélection des entreprises. Le traitement en périphérie et la gestion locale des données pourraient réduire la dépendance au cloud là où cela est approprié. La concurrence reste ouverte car les marques leaders utilisent différents modèles de produits, de circuits et de services. Le marché américain des purificateurs d'air a de la place pour les fournisseurs capables de connecter les données de qualité de l'air intérieur avec des performances d'équipement vérifiées. La sélection des produits restera probablement divisée entre les appareils ménagers portables, les systèmes intégrés au CVC et les offres de services commerciaux. Chaque groupe nécessite un mélange différent de capacités de conception, d'installation, de maintenance et de documentation. Les nouvelles exigences d'efficacité ajoutent une autre base de comparaison des produits, en particulier pour les fournisseurs desservant les circuits de distribution. Le marché américain des purificateurs d'air peut donc soutenir plusieurs positions concurrentielles sans qu'un seul fournisseur domine tous les groupes de clients. Score de concentration du marché : 3/10, car le projet fourni n'identifie aucun acteur dominant et ne fournit aucune preuve que les 5 premiers fournisseurs contrôlent collectivement au moins 30 % des ventes.
Leaders du secteur des purificateurs d'air aux États-Unis
-
Honeywell International, Inc.
-
Dyson Ltd.
-
Vesync Co., Ltd. (Arovast Corporation)
-
COWAY CO., LTD.
-
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Coway a lancé l'Airmega Halo (229,99 USD), un purificateur d'air cylindrique certifié ENERGY STAR Version 3.0 pour les pièces de taille moyenne à grande, doté d'une prise d'air à 360° et d'un fonctionnement silencieux en mode veille, ciblant l'écart de taille intermédiaire entre les modèles compacts et à haute capacité.
- Mai 2026 : Coway a présenté l'Airmega Mighty2 (AP-1512N), la prochaine génération de son Airmega Mighty le plus vendu. Le produit a reçu le iF Design Award 2026 et le Red Dot Design Award 2026.
- Avril 2026 : SharkNinja a lancé le Shark BreatheClear Max (449 USD), un appareil de qualité HEPA doté d'une détection de la qualité de l'air à 3 600 analyses par heure et d'une conception de filtre propriétaire qui élimine le remplacement de routine des filtres pendant jusqu'à 6 ans.
- Octobre 2025 : Pyure a lancé une plateforme d'abonnement de qualité environnementale intérieure en tant que service entièrement intégrée, combinant des systèmes de purification par génération d'hydroxyle, des capteurs multi-paramètres, des analyses d'optimisation énergétique et une certification annuelle de qualité de l'air intérieur.


Périmètre du rapport sur le marché des purificateurs d'air aux États-Unis
Un purificateur d'air est un appareil ménager qui améliore la qualité de l'air intérieur en éliminant la poussière, la fumée et les germes nocifs. Le marché des purificateurs d'air désigne le secteur mondial englobant la fabrication, la distribution et la vente d'appareils conçus pour améliorer la qualité de l'air intérieur en éliminant les polluants, les allergènes et les contaminants nocifs.
Le marché américain des purificateurs d'air est segmenté par technologie de filtration, type, connectivité et utilisateur final. Par technologie de filtration, le marché est divisé entre la filtration à haute efficacité pour les particules de l'air (HEPA), le charbon actif, les précipitateurs ioniques/électrostatiques, l'UV-C et l'oxydation photocatalytique, les systèmes hybrides et multi-étapes. Par type, le marché est segmenté en autonome/portable et intégré aux conduits/CVC central. Par connectivité, le marché est segmenté en non intelligent (manuel/analogique) et intelligent/compatible IoT (contrôlé par application et par la voix). Par utilisateur final, le marché est segmenté en résidentiel, commercial et industriel. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Filtration à haute efficacité pour les particules de l'air (HEPA) |
| Charbon actif |
| Précipitateurs ioniques/électrostatiques |
| UV-C et oxydation photocatalytique |
| Systèmes hybrides et multi-étapes |
| Autonome/Portable |
| Intégré aux conduits/CVC central |
| Non intelligent (manuel/analogique) |
| Intelligent/Compatible IoT (contrôlé par application et par la voix) |
| Résidentiel |
| Commercial |
| Industriel |
| Par technologie de filtration | Filtration à haute efficacité pour les particules de l'air (HEPA) |
| Charbon actif | |
| Précipitateurs ioniques/électrostatiques | |
| UV-C et oxydation photocatalytique | |
| Systèmes hybrides et multi-étapes | |
| Par type | Autonome/Portable |
| Intégré aux conduits/CVC central | |
| Par connectivité | Non intelligent (manuel/analogique) |
| Intelligent/Compatible IoT (contrôlé par application et par la voix) | |
| Par utilisateur final | Résidentiel |
| Commercial | |
| Industriel |


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les purificateurs d'air aux États-Unis ?
La catégorie devrait croître à un CAGR de 7,43 % de 2026 à 2031, pour atteindre 7,51 milliards USD d'ici 2031.
Pourquoi les purificateurs d'air deviennent-ils plus importants aux États-Unis ?
La pollution particulaire, l'exposition à l'ozone, la fumée des incendies de forêt et une plus grande attention aux conditions intérieures élargissent la demande des ménages et des entreprises.
Quelle technologie de filtration occupe la plus grande position ?
La HEPA détenait une part de 50,6 % en 2025, tandis que le charbon actif est le type de filtration à la croissance la plus rapide avec un CAGR de 8,1 % jusqu'en 2031.
Les purificateurs d'air intelligents croissent-ils plus vite que les modèles manuels ?
Oui. Les appareils intelligents et compatibles IoT devraient croître à un CAGR de 11,2 % jusqu'en 2031, bien que les appareils non intelligents détenaient 85,8 % de la part en 2025.
Quels utilisateurs finaux augmentent leurs achats le plus rapidement ?
Les utilisateurs commerciaux devraient croître à un CAGR de 9,7 % jusqu'en 2031, les bureaux, les écoles, les établissements de santé et les sites d'hôtellerie investissant dans la qualité de l'air intérieur.
Quelles règles affectent la conception des produits de purification de l'air ?
Les limites d'ozone de la Californie, ENERGY STAR Version 3.0, les normes du Département de l'énergie et la norme ASHRAE 241 façonnent l'efficacité des équipements, les émissions et les exigences d'approvisionnement commercial.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
