
Marktgröße und Marktanteil des Luftreiniger-Markts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.88 Milliarden US-Dollar |
| Marktgröße (2026) | 5.25 Milliarden US-Dollar |
| Marktgröße (2031) | 7.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.43 % |
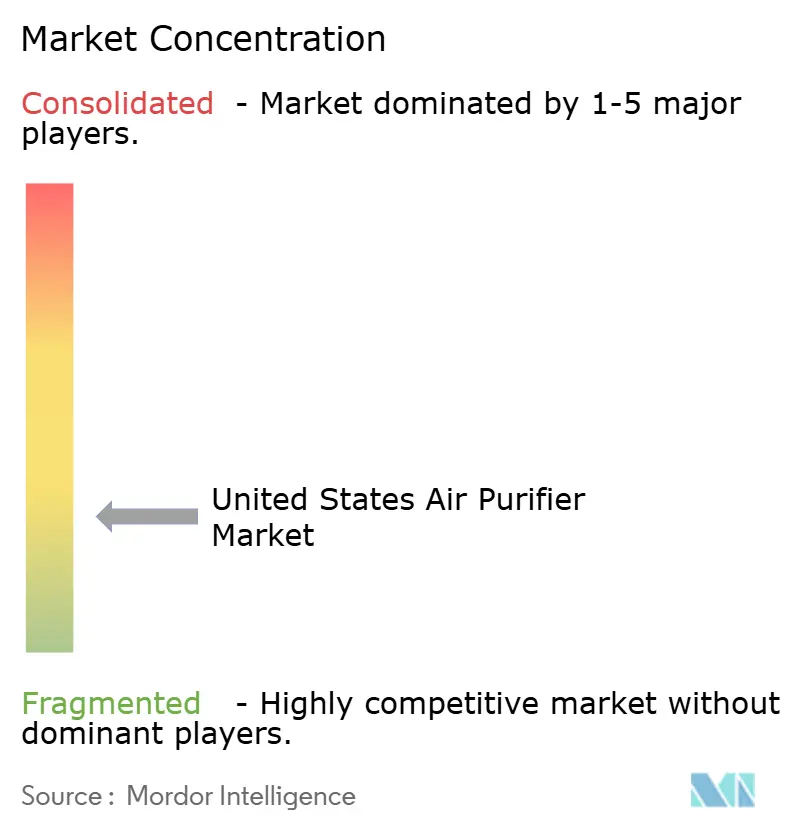
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Luftreiniger-Markts der Vereinigten Staaten durch Mordor Intelligence
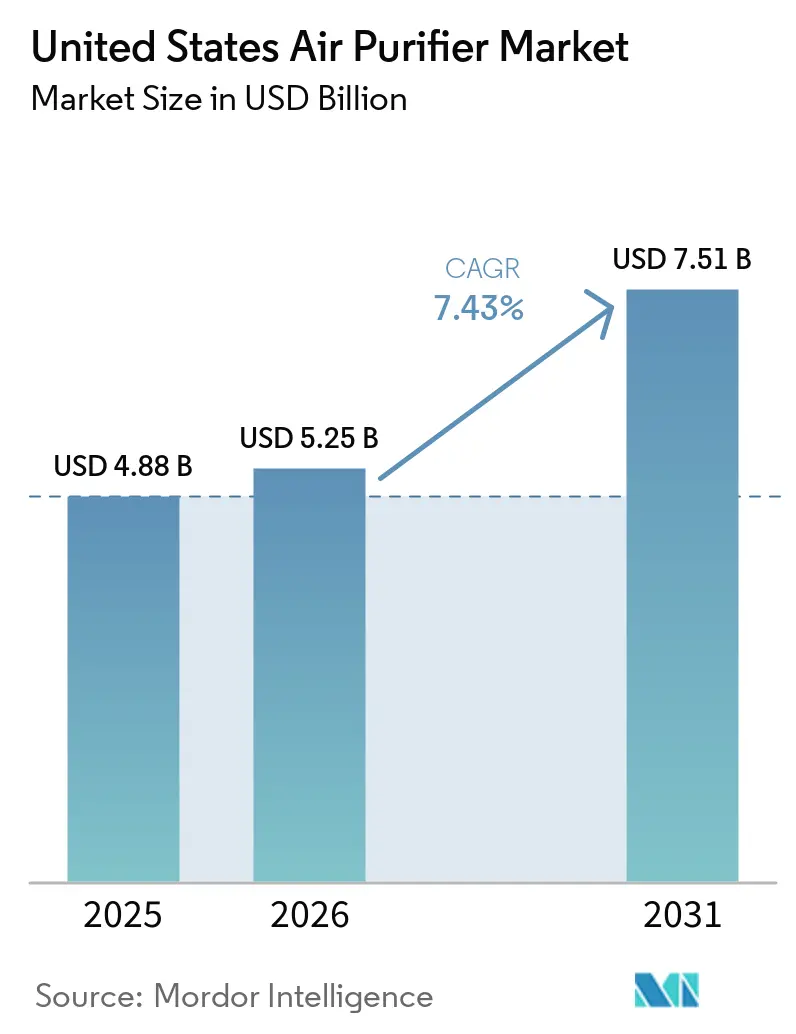
Die Marktgröße des US-Luftreiniger-Markts wurde im Jahr 2025 auf 4,88 Milliarden USD geschätzt und wird voraussichtlich von 5,25 Milliarden USD im Jahr 2026 auf 7,51 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,43 % während des Prognosezeitraums (2026–2031). Die zunehmende öffentliche Aufmerksamkeit für Feinstaubbelastung und häufigere Rauchereignisse verlagern die Luftreinigung von einem gelegentlichen Kauf hin zu einer praktischen Haushaltsmaßnahme. Die Umweltschutzbehörde (Environmental Protection Agency) senkte den jährlichen PM2,5-Standard im Februar 2024 auf 9 µg/m³ und stärkte damit den öffentlichen Gesundheitskontext für die häusliche Luftreinigung.[1] Die Amerikanische Lungenvereinigung berichtete im Jahr 2025, dass 156 Millionen Amerikaner in Landkreisen lebten, die unzureichende Bewertungen für Ozon- oder Feinstaubbelastung erhielten – der höchste Gesamtwert seit einem Jahrzehnt.[2] Der US-Luftreiniger-Markt entwickelt sich auch in Richtung Produkte, die die Luftqualität dokumentieren, effizient arbeiten und wiederkehrende Einnahmen durch Filter oder Servicepläne generieren. ENERGY STAR Version 3.0 trat am 9. Oktober 2025 in Kraft, verwendet PM2,5-CADR pro Watt für Raumluftreiniger und schafft einen klareren Effizienzmaßstab für den Produktaustausch.[3]
Wichtigste Erkenntnisse des Berichts
- Nach Filtertechnologie hielt HEPA im Jahr 2025 einen Marktanteil von 50,6 % am US-Luftreiniger-Markt, während Aktivkohle bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen wird.
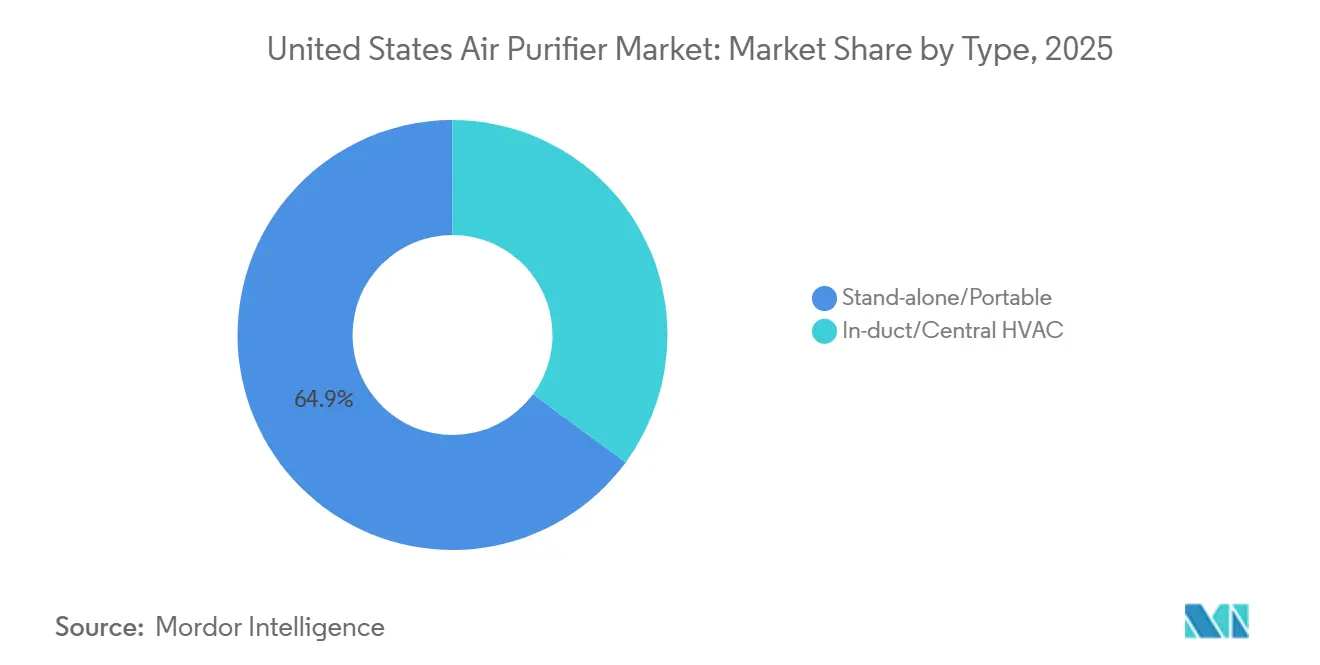
- Nach Typ entfielen im Jahr 2025 64,9 % der Marktgröße des US-Luftreiniger-Markts auf Standgeräte und tragbare Geräte, während Einbau- und Zentral-HLK-Systeme bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Konnektivität hielten Nicht-Smart-Geräte im Jahr 2025 einen Marktanteil von 85,8 % am US-Luftreiniger-Markt, während Smart- und IoT-fähige Geräte bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
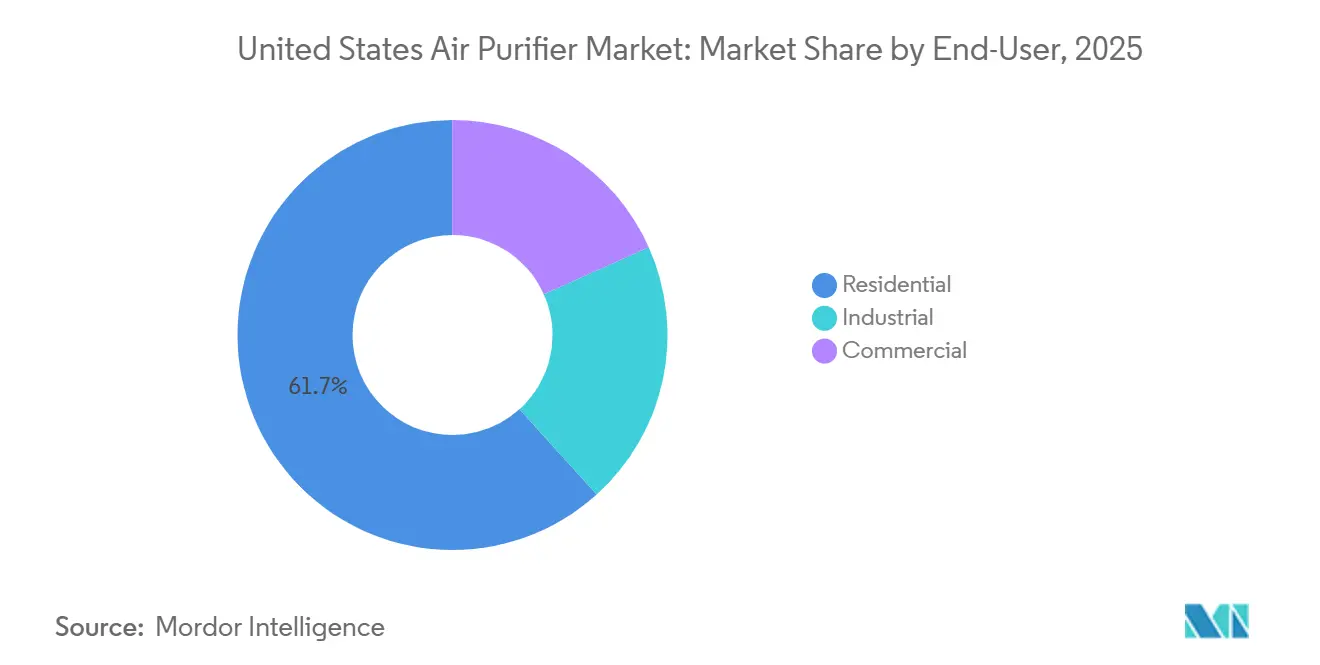
- Nach Endnutzer hielten private Käufer im Jahr 2025 einen Anteil von 61,7 %, während gewerbliche Nutzer bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Luftreiniger-Markts der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bewusstsein für Innenraumluftqualität und Atemwegsgesundheit | +2.0% | National, mit Schwerpunkt in den westlichen Bundesstaaten, dem städtischen Nordosten und dem Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Waldbrandrauch und saisonale Feinstaubbelastung | +1.8% | Westliche Bundesstaaten und der Korridor von Minnesota bis Texas | Mittelfristig (2–4 Jahre) |
| Einführung von Gesunden-Gebäude-Konzepten und intelligentem Monitoring im Gewerbebereich | +1.3% | National, mit frühen Gewinnen in New York, Chicago, Los Angeles und Dallas | Mittelfristig (2–4 Jahre) |
| Vernetzte Heimökosysteme und Fernsteuerung der Luftqualität | +0.8% | National, mit stärkerer Durchdringung in Küstenmetropolen und technologieaffinen Vororten | Langfristig (≥ 4 Jahre) |
| Servicemodelle für Filteraustausch und Energieanalyse | +0.5% | National, insbesondere bei Online-affinen und abonnementbereiten Haushalten | Langfristig (≥ 4 Jahre) |
| Energieeffizienz-Rabatte | +0.4% | Illinois, Texas, Louisiana und Versorgungsgebiete mit ENERGY STAR-Rabatten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Innenraumluftqualität und Atemwegsgesundheit
Das wachsende Bewusstsein für luftgetragene Schadstoffe macht Luftreiniger zu einem etablierteren Haushaltskauf im US-Luftreiniger-Markt. Die Amerikanische Lungenvereinigung stellte fest, dass 125 Millionen Amerikaner in Landkreisen mit ungesunden Ozonwerten während des zuletzt überwachten Zeitraums lebten. Ihr Bericht von 2025 ergab auch, dass 77,2 Millionen Menschen kurzfristige Spitzen bei ungesunder Feinstaubbelastung erlebten – der höchste Wert in ihrer 16-jährigen Reihe. Der niedrigere bundesweite PM2,5-Standard gibt der lokalen Gesundheitskommunikation einen anspruchsvolleren Referenzpunkt für die Feinstaubbelastung.[4] Menschen, die an Asthma oder chronisch obstruktiver Lungenerkrankung leiden, ersetzen Filter möglicherweise nach pflegebezogenen Zeitplänen, anstatt Käufe in schwächeren Konsumausgabenphasen zu verzögern. Dieser wiederkehrende Bedarf stützt die Nachfrage nach Ersatzfiltern und verringert die Abhängigkeit von Erstgeräteverkäufen.
Zunehmender Waldbrandrauch und saisonale Feinstaubbelastung
Waldbrandrauch hat die Nachfrage im US-Luftreiniger-Markt über seine frühere Konzentration in den westlichen Bundesstaaten hinaus ausgeweitet. Rauch aus den kanadischen Waldbränden von 2023 erreichte den Mittleren Westen und den Nordosten und setzte viele Haushalte schweren Feinstaubereignissen aus, die in diesen Regionen zuvor ungewöhnlich waren. Die Umweltschutzbehörde identifiziert tragbare Luftreiniger als Schutzmaßnahme bei Waldbrandrauchereignissen und empfiehlt MERV-13-Filter oder höher für den gesamtgebäudlichen Schutz. Diese Ereignisse können unmittelbare Nachfrage nach tragbaren Geräten auslösen, wenn sich die Außenbedingungen verschlechtern. Sie wecken auch Interesse an zentralen Systemen, wo Gebäudebetreiber eine langfristigere Lösung benötigen. Gewerbliche Käufer benötigen zunehmend Aufzeichnungen über Innenraumbedingungen und nicht nur die grundlegende Gewissheit, dass ein Luftreiniger in Betrieb ist.
Einführung von Gesunden-Gebäude-Konzepten und intelligentem Monitoring im Gewerbebereich
Gewerbliche Immobilienbetreiber schenken der dokumentierten Innenraumluftqualität bei Entscheidungen zur Mieterbindung, Gesundheit und zum Risikomanagement mehr Aufmerksamkeit. ASHRAE-Standard 241 befasst sich mit der Kontrolle infektiöser Aerosole und definiert äquivalente Anforderungen an den sauberen Luftstrom für Infektionsrisikomanagement-Modi. AirBox America brachte im Februar 2025 seinen Vortex 4000 HVP als Hochvolumensystem auf den Markt, das sowohl für ASHRAE 241- als auch für ASHRAE 62.1-Anwendungen konzipiert ist. Pyure stellte im Oktober 2025 seine Environment-360-Plattform vor, die Reinigung, Sensoren, Energieanalyse und jährliche Zertifizierung kombiniert. WELL- und LEED-Programme machen die laufende Innenraumluftleistung für Gebäudeeigentümer relevant, die diese Zertifizierungen anstreben. Dies unterstützt längere Beschaffungszyklen für leistungsstärkere Systeme und Überwachungsdienstleistungen.
Ausweitung vernetzter Heimökosysteme und Fernsteuerung der Luftqualität
Vernetzte Haussysteme integrieren Luftreiniger in umfassendere Heimsteuerungsroutinen im US-Luftreiniger-Markt. Smart-Geräte ermöglichen es Nutzern, Bedingungen zu überwachen, Betriebszeiten zu planen und den Betrieb aus der Ferne anzupassen. Coway erweiterte im Januar 2026 sein vernetztes Wohnangebot um Fernüberwachungs- und Energiesparfunktionen, die im bereitgestellten Entwurf beschrieben werden. Das Unternehmen verknüpfte ausgewählte Angebote auch mit Amazon Alexa und Amazon Dash Replenishment und verband so die Filternutzung mit der Nachbestellung. Diese Funktionen können die Filterbeziehung nach dem ersten Gerätekauf kontinuierlicher gestalten. Sie schaffen auch einen Premium-Produktpfad für Haushalte, die ältere manuelle Geräte ersetzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Filter- und Stromkosten | -1.0% | National, mit stärkeren Auswirkungen bei einkommensschwachen und preissensiblen Nutzern | Langfristig (≥ 4 Jahre) |
| Prüfung von Ozon, Nebenprodukten und Wirksamkeitsansprüchen | -0.7% | National, mit Vorreiterrolle Kaliforniens durch CARB-Anforderungen | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Cybersicherheitsbedenken bei Sensordaten | -0.5% | National, insbesondere bei Unternehmens- und Behördenbeschaffung | Mittelfristig (2–4 Jahre) |
| Importierte Komponenten und Zollrisiken | -0.6% | National, insbesondere bei Marken ohne diversifizierte Beschaffung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lebenszykluskosten für Filter und Strom
Die Betriebskosten können die dauerhafte Nutzung von Luftreinigern einschränken, insbesondere für preissensible Haushalte. Ein typischer HEPA-Filter für den Heimbereich muss alle 6–12 Monate ausgetauscht werden, und der bereitgestellte Entwurf nennt OEM-Kartuschenpreise von 30 bis 100 USD. Der Dauerbetrieb verursacht zudem über die Lebensdauer des Produkts Stromkosten. SharkNinja brachte im April 2026 den Shark BreatheClear Max mit NeverChange-Technologie auf den Markt und präsentierte ein Design, das einen routinemäßigen Filteraustausch für bis zu 6 Jahre vermeiden soll. Alen und PuroAir nutzen abonnementbezogene Anreize und Garantien, um den Austausch von Ersatzfiltern einfacher zu gestalten. Dennoch bleiben die wiederkehrenden Kosten für Haushalte, die den Anschaffungspreis gegenüber den Lebenszykluskosten priorisieren, ein Hindernis.
Prüfung von Ozon, Nebenprodukten und Wirksamkeitsansprüchen
Die regulatorische Aufmerksamkeit für Ozon, chemische Nebenprodukte und Leistungsansprüche schränkt die akzeptable Positionierung aktiver Luftreinigungstechnologien ein. Kalifornien verlangt eine Zertifizierung für tragbare und elektronische Einbau-Luftreiniger, die im Bundesstaat verkauft werden, und begrenzt die Ozonemissionen auf 0,050 ppm. Die kalifornische Aktualisierung von 2024 hob auch eine frühere Ausnahmeregelung für elektronische Einbaugeräte auf. Das Nationale Institut für Standards und Technologie (NIST) berichtete im September 2025, dass eine neue ASTM-Prüfmethode Ozon, Formaldehyd und ultrafeinen Partikelnebenprodukte von Luftreinigern misst. Die Methode gibt Herstellern und Labors eine vergleichbare Grundlage zur Bewertung von Emissionen. Sie erhöht auch den Bedarf an substanziierten Leistungsansprüchen und vorsichtiger Produktkommunikation.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Filtertechnologie: HEPA führt, während Mehrschadstoffsysteme an Aufmerksamkeit gewinnen
HEPA hielt im Jahr 2025 einen Marktanteil von 50,6 % am US-Luftreiniger-Markt, gestützt durch seine vertraute Rolle in der Partikelentfernungskommunikation. Die Umweltschutzbehörde und die Seuchenschutzbehörde (CDC) verweisen in ihren Leitlinien zur Verbesserung der Innenraumluftqualität auf hocheffiziente Filtration, während AHAM-CADR-Tests eine anerkannte Leistungsreferenz bieten. Etablierte Einzelhandelskanäle profitieren von dieser Vertrautheit, da Kunden HEPA-basierte Produkte mit begrenzter technischer Erklärung vergleichen können. Die Technologie unterstützt auch Premium-Preisgestaltung, wenn Produkte glaubwürdige Leistungszertifizierungen tragen. Aktivkohle wird bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen, da Verbraucher flüchtigen organischen Verbindungen und Gerüchen mehr Aufmerksamkeit schenken. Renovierungsaktivitäten und das Bewusstsein für Innenraumchemikalien fördern das Interesse an Filtration, die sowohl Gase als auch Partikel anspricht. Der US-Luftreiniger-Markt umfasst ionische und elektrostatische Geräte, aber diese Produkte sehen sich strengeren Grenzen für Ozonemissionen und einer genaueren Überprüfung ihrer behaupteten Vorteile gegenüber. UV-C- und photokatalytische Oxidationsprodukte sehen sich einer ähnlichen Prüfung ausgesetzt, nachdem das NIST die standardisierte Messung chemischer Nebenprodukte beschrieben hat.
Hybrid- und Mehrstufensysteme haben eine klarere Rolle im Premium-Wettbewerb, da sie Partikelfiltration mit Gasphasenbehandlung kombinieren. Blueair brachte im Juni 2025 seinen Blue Signature mit 7 Filterstufen und einer biobasierten Photokatalysatorschicht auf den Markt. Das Unternehmen gab an, das Modell könne 3.385 ft² in 1 Stunde reinigen, und positionierte es gegen HEPA-Produkte mit hohem Durchsatz. Mehrstufige Designs ermöglichen es Marken, Gerüche und gasförmige Schadstoffe anzusprechen, die einfache HEPA-Designs nicht abdecken. ENERGY STAR Version 3.0 verwendet PM2,5-CADR pro Watt, was der Effizienz eine zentralere Rolle beim Produktvergleich gibt. Dies könnte Systemen zugutekommen, die die neuere Kennzahl ohne größere Neugestaltung erfüllen. Es kann auch erfordern, dass ältere Produktplattformen Rezertifizierungskosten absorbieren. Der US-Luftreiniger-Markt steht daher vor einem anspruchsvolleren Gleichgewicht zwischen Schadstoffabdeckung, Energieverbrauch und Compliance.
Nach Typ: Tragbare Geräte führen, während Einbausysteme gewerbliche Bedürfnisse bedienen
Standgeräte und tragbare Geräte machten im Jahr 2025 64,9 % der Marktgröße des US-Luftreiniger-Markts aus, da sie zugänglich und einfach in einzelnen Räumen zu platzieren sind. Ihre breite Präsenz im Einzelhandel unterstützt Käufe über E-Commerce und große stationäre Händler. Haushalte können sie ohne Renovierung oder professionelle Installation einsetzen. Die Nachfrage in den westlichen Bundesstaaten steigt in Zeiten erhöhten Waldbrandrauchs und Luftqualitätswarnungen. Dies führt zu Käufen, die nicht immer mit Wohnrenovierungsaktivitäten verbunden sind. Einbau- und Zentral-HLK-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen. Institutionelle Käufer behandeln HLK-integrierte Reinigung zunehmend als Gebäudeausrüstung und nicht als optionales Gerät. ASHRAE-Standard 241 macht äquivalenten sauberen Luftstrom für die Kontrolle infektiöser Aerosole in anwendbaren Gebäudebetriebsmodi relevant.
Tragbare und Einbaukategorien unterscheiden sich sowohl in ihren Käufern als auch in ihrer physischen Gestaltung. Verbraucher wählen in der Regel tragbare Geräte, während Einbauprojekte Facility Manager, Ingenieure und Nachhaltigkeitspersonal einbeziehen. Diese gewerblichen Käufer bewerten Filterbewertungen, Sicherheitszulassungen, Compliance-Anforderungen und Betriebskosten. AprilAire und Daikin verfügen über relevante HLK-Integrationsfähigkeiten in diesem Kanal, wie im bereitgestellten Entwurf vermerkt. Die Energieeinsparungsstandards des Energieministeriums gelten für Luftreiniger, die in den Vereinigten Staaten hergestellt oder importiert werden. Die Standards listeten Stufe 1 als ab dem 31. Dezember 2023 gültig und Stufe 2 als ab dem 31. Dezember 2025 gültig auf. Dies erhöht die Designgrundlage für neue Geräte. Es kann auch Ersatzentscheidungen für ältere gewerbliche Filter- und Luftreinigungsanlagen unterstützen.


Nach Konnektivität: Nicht-Smart-Geräte bilden die installierte Basis, während Smart-Geräte schneller wachsen
Nicht-Smart-Geräte behielten im Jahr 2025 einen Anteil von 85,8 % am US-Luftreiniger-Markt und machen manuelle Produkte zur größten installierten Basis. Diese Geräte sind vertraut, in der Regel einfacher zu bedienen und oft günstiger als vernetzte Alternativen. Viele haben mehrjährige Eigentumszyklen, sodass eine große Anzahl von Produkten im Laufe der Zeit ersetzt werden kann. ENERGY STAR Version 3.0 bietet eine neuere PM2,5-CADR-pro-Watt-Kennzahl für gekennzeichnete Raumluftreiniger. Händler können diesen Standard nutzen, um Effizienzunterschiede für Kunden zu erklären, die einen Austausch in Betracht ziehen. Smart- und IoT-fähige Geräte werden bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen. Ihre höheren Preise schaffen eine Margenopportunität, wo Fernüberwachung und automatisierte Steuerung einen klaren Nutzerwert haben.
Smart-Modelle führen auch Daten- und Cybersicherheitsüberlegungen in die Produktauswahl ein. Der bereitgestellte Entwurf zitierte eine Sicherheitsoffenlegung im Zusammenhang mit Molekule-Geräten und einem ungesicherten MQTT-Broker, was die Sensibilität vernetzter Gerätedatenpraktiken verdeutlicht. Eine im Jahr 2026 veröffentlichte IEEE-Studie beschrieb Cloud-Edge-Kollaborationsarchitekturen für intelligente Innenraumluftreinigung. Lokale Verarbeitung kann die Abhängigkeit von cloudbasierter Datenübertragung in geeigneten Produktdesigns reduzieren. Unternehmens- und Premium-Privatkäufer können sicherer Firmware und Over-the-Air-Aktualisierungsfähigkeit einen höheren Wert beimessen. Diese Anforderungen können die Lieferantenauswahl neben Sensorqualität und App-Benutzerfreundlichkeit beeinflussen. Der US-Luftreiniger-Markt wird daher von vernetzten Produktlieferanten verlangen, zu erklären, wie Gerätedaten verarbeitet werden. Das Vertrauen in diese Kontrollen ist besonders relevant für gewerbliche Käufer mit formalen Beschaffungsanforderungen.
Nach Endnutzer: Privatnachfrage führt, während gewerbliche Akzeptanz zunimmt
Private Käufer hielten im Jahr 2025 einen Anteil von 61,7 % und machen Haushalte zur größten Endnutzergruppe im US-Luftreiniger-Markt. Die Nachfrage ist am stärksten bei städtischen und vorstädtischen Haushalten, die Kinder haben, Atemwegsprobleme aufweisen oder direkt schlechten Außenluftbedingungen ausgesetzt sind. Waldbrandbezogene Warnungen können in Kalifornien und anderen westlichen Bundesstaaten eine starke Einzelhandelsnachfrage erzeugen. Die kanadische Waldbrandepisode von 2023 zeigte, dass diese Reaktion sich auf Gemeinden im Mittleren Westen und Nordosten ausweiten kann. Privatkunden bevorzugen in der Regel Produkte, die tragbar, vertraut und einfach zu warten sind. Sie reagieren auch auf sichtbare Anzeigen für Filterlebensdauer und Innenraumbedingungen. Gewerbliche Nutzer werden bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen. Büros, Schulen, Gesundheitseinrichtungen und Gastgewerbestandorte integrieren Luftreinigung in Gesundheits- und Betriebsresilienzpraktiken.
ASHRAE 241 macht dokumentierte Infektionsrisikomanagement-Modi für gewerbliche Organisationen relevant, die strukturierte Kontrollmaßnahmen anstreben. Dies verschiebt zertifizierte Reinigung in einigen Bildungs- und Gesundheitseinrichtungen hin zu einer formalen Beschaffungsanforderung. Industrieanlagen bleiben eine kleinere, aber bedeutende Endnutzergruppe, insbesondere in der Präzisionsfertigung, Halbleiterfertigung, Pharmaindustrie und Lebensmittelverarbeitung. Diese Umgebungen können HEPA- oder ULPA-Filtration erfordern, die Reinraum- und Prozessanforderungen widerspiegelt. Ihre Ausgaben folgen Bau- und Expansionszyklen enger als saisonale Rauchereignisse. Servicemodelle entstehen bei allen Endnutzern, einschließlich Pyure Environment 360 und PuroAirs abonnementgebundenem Garantieansatz. Diese Vereinbarungen wandeln einige Hardwaretransaktionen in fortlaufende Servicebeziehungen um. Sie können auch die Abwanderung im Zusammenhang mit einmaligen Gerätekäufen reduzieren.
Geografische Analyse
Die westlichen Bundesstaaten bilden das konsistenteste aktive regionale Nachfragegebiet im US-Luftreiniger-Markt, angeführt von Kalifornien, Oregon, Washington, Colorado und Nevada. Waldbrandrauch, erhöhte Feinstaubbelastung und Kaliforniens strenge Compliance-Regeln prägen die Produktanforderungen in diesem Gebiet. Kalifornien verlangt eine Zertifizierung für tragbare und elektronische Einbaugeräte und begrenzt die Ozonemissionen auf 0,050 ppm. Die Regelung macht Compliance für Lieferanten wichtig, die Zugang zu einer großen Verbraucherbasis anstreben. Die Amerikanische Lungenvereinigung stufte die Landkreise San Bernardino, Riverside, Los Angeles, Tulare und Kern in ihren Ergebnissen von 2025 unter den 7 am stärksten feinstaubbelasteten Landkreisen ein. Maricopa County in Arizona und Clark County in Nevada wurden ebenfalls unter den Top-15-Landkreisen identifiziert, was die Hochnachfragezone über Kalifornien hinaus ausdehnt.
Der Nordosten und der Mittlere Westen sind nach dem kanadischen Waldbrandrauchereignis von 2023 zu einer sich schneller verändernden Nachfragefront geworden. New York, Chicago und Minneapolis kombinieren dichte Wohnbebauung mit großen Bevölkerungen, die zuvor weniger Waldbranderfahrung hatten. Dies unterstützt Erstkäufe und macht Smart-Funktionen für neue Nutzer relevant. Cook County, Illinois, und Fairfield County, Connecticut, wurden in den Ergebnissen der Amerikanischen Lungenvereinigung von 2025 unter den am stärksten ozonbelasteten Orten aufgeführt. Die Kombination aus Feinstaubbelastung und städtischem Ozon unterstützt das Interesse an Mehrstufensystemen. Ameren Illinois bietet einen Sofortrabatt von 50 USD für qualifizierende ENERGY STAR-Luftreiniger an, was die Anfangskosten für berechtigte Verbraucher senkt. Diese Programme können die Akzeptanz dort erhöhen, wo der Besitz von Luftreinigern historisch niedriger war als im Westen.
Der Südosten und der Sunbelt haben unterschiedliche Treiber, darunter Pollen, feuchte Innenraumbedingungen und schnell wachsende Ballungsräume. Harris County in Houston sowie Tarrant und Denton County im Großraum Dallas-Fort Worth gehörten laut den Ergebnissen der Amerikanischen Lungenvereinigung von 2025 zu den 15 am stärksten feinstaubbelasteten Landkreisen. Die regionale Belastung ist eher mit ganzjährigen Industrie- und Fahrzeugemissionen als nur mit saisonalem Waldbrandrauch verbunden. Dallas-Fort Worth und Atlanta unterstützen auch die gewerbliche Nachfrage durch Nachhaltigkeitsaktivitäten im Unternehmensimmobilienbereich, wie im bereitgestellten Entwurf beschrieben. Neubauaktivitäten schaffen Möglichkeiten für HLK-integrierte Reinigung in dieser Region. Moderne Belüftungs- und Energieeffizienzdesigns können den Einbau in neue Häuser einfacher machen als in ältere Wohngebäude. Diese regionalen Bedingungen unterstützen einen eigenständigen Expansionspfad für den US-Luftreiniger-Markt. Regionale Nachfragemuster machen auch den Produktmix für Lieferanten wichtig. Westliche Käufer priorisieren möglicherweise schnelle Partikelentfernung bei Rauchereignissen, während Sunbelt-Installationen HLK-Integration in Neubauten bevorzugen können. Der Nordosten und der Mittlere Westen bieten eine andere Kombination aus städtischer Belastung, Erstkäufen und Interesse an vernetzten Steuerungen. Der US-Luftreiniger-Markt profitiert, wenn Unternehmen diese regionalen Bedürfnisse mit zugänglichen Produktformaten und zuverlässiger Filterversorgung in Einklang bringen.
Wettbewerbslandschaft
Der US-Luftreiniger-Markt ist fragmentiert und weist eine lange Reihe von Spezialisten- und Direktverbrauchermarken auf. Dyson, Honeywell, Coway, Blueair und SharkNinja konkurrieren durch Markenbekanntheit, Einzelhandelszugang und Produkterneuerung. Kein Unternehmen wurde als marktbeherrschend identifiziert. Dyson hat in seinem Premium-Portfolio Multifunktions- und vernetzte Produkte betont. Das Unternehmen brachte im September 2025 den HushJet Purifier Compact mit seinem HushJet-Düsendesign und der MyDyson-App-Integration auf den Markt. Im September 2026 stellte Dyson weitere HushJet-Formate vor, darunter Modelle, die Reinigung mit Heizung oder Kühlung kombinieren. Dieser Ansatz erweitert die Reinigung auf multifunktionale Heimklimaprodukte.
Coway hat Designanerkennung und Effizienz-Zertifizierung genutzt, um seine Positionierung im Wohnbereich zu stärken. Sein Airmega Mighty2 erhielt laut der bereitgestellten Unternehmensankündigung den iF Design Award 2026 und den Red Dot Design Award 2026. Coway brachte im August 2026 auch den Airmega Halo als ENERGY STAR Version 3.0-zertifiziertes Produkt für mittelgroße bis große Räume auf den Markt. Diese Positionierung knüpft die Produktentwicklung an die überarbeitete Effizienz-Kennzahl. SharkNinja bietet eine andere Antwort auf die Filterökonomie durch den BreatheClear Max und sein behauptetes 6-jähriges routinemäßiges Filteraustauschintervall. PuroAir und Alen nutzen Filterabonnements und Garantieanreize und schaffen damit einen konkurrierenden Ansatz für wiederkehrende Einnahmen. Diese Strategien geben Verbrauchern unterschiedliche Wahlmöglichkeiten zwischen geringerem Wartungsaufwand und wiederkehrendem Filterservice. Der US-Luftreiniger-Markt gibt auch Händlern eine Rolle dabei, wie diese Angebote Verbraucher erreichen, da Produktsichtbarkeit und Verfügbarkeit von Ersatzfiltern die Markenauswahl verstärken können. Blueair, Coway, Dyson und SharkNinja nutzen unterschiedliche Kombinationen aus Premium-Design, Effizienzkommunikation und Wartungsansprüchen. Diese Vielfalt hält den US-Luftreiniger-Markt für Gerätemarken und spezialisierte Luftqualitätslieferanten offen. Sie begrenzt auch die Fähigkeit eines einzelnen kommerziellen Ansatzes, die Kategorie zu definieren.
Gewerbliche Luftqualitätsdienstleistungen sind weniger etabliert als Verbrauchergerätekanäle. Pyure Environment 360 kombiniert Ausrüstung, Sensordaten, Energieanalyse und jährliche Zertifizierung für gewerbliche Einrichtungen. ASHRAE 241 schafft einen Beschaffungskontext, der Lieferanten mit früher gewerblicher Erfahrung belohnen kann. Gewerbliche Verträge können 2–4 Jahre laufen, was den Wert dauerhafter Lieferantenbeziehungen erhöht. Vernetzte Geräteanbieter müssen auch Datenschutz und Cybersicherheit als Unternehmensauswahlkriterien berücksichtigen. Edge-Verarbeitung und lokale Datenverarbeitung könnten die Cloud-Abhängigkeit dort reduzieren, wo es angemessen ist. Der Wettbewerb bleibt offen, da führende Marken unterschiedliche Produkt-, Kanal- und Servicemodelle verwenden. Der US-Luftreiniger-Markt bietet Raum für Lieferanten, die Innenraumluftqualitätsdaten mit verifizierten Geräteleistungen verbinden können. Die Produktauswahl wird wahrscheinlich zwischen tragbaren Haushaltsgeräten, HLK-integrierten Systemen und gewerblichen Serviceangeboten aufgeteilt bleiben. Jede Gruppe erfordert eine andere Mischung aus Design-, Installations-, Wartungs- und Dokumentationsfähigkeiten. Neuere Effizienzanforderungen bieten eine weitere Grundlage für den Produktvergleich, insbesondere für Lieferanten, die Einzelhandelskanäle bedienen. Der US-Luftreiniger-Markt kann daher mehrere Wettbewerbspositionen unterstützen, ohne dass ein einzelner Lieferant alle Kundengruppen dominieren muss. Marktkonzentrationsindex: 3/10, da der bereitgestellte Entwurf keinen dominanten Akteur identifiziert und keine Belege dafür liefert, dass die Top-5-Lieferanten gemeinsam mindestens 30 % des Umsatzes kontrollieren.
Marktführer im Luftreiniger-Markt der Vereinigten Staaten
-
Honeywell International, Inc.
-
Dyson Ltd.
-
Vesync Co., Ltd. (Arovast Corporation)
-
COWAY CO., LTD.
-
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Coway brachte den Airmega Halo (229,99 USD) auf den Markt, einen zylindrischen, ENERGY STAR Version 3.0-zertifizierten Luftreiniger für mittelgroße bis große Räume mit 360°-Lufteinlass und leisem Schlafmodusbetrieb, der auf die Lücke zwischen kompakten und hochkapazitiven Modellen abzielt.
- Mai 2026: Coway stellte den Airmega Mighty2 (AP-1512N) vor, die nächste Generation seines meistverkauften Airmega Mighty. Das Produkt erhielt den iF Design Award 2026 und den Red Dot Design Award 2026.
- April 2026: SharkNinja brachte den Shark BreatheClear Max (449 USD) auf den Markt, ein HEPA-Gerät mit Luftqualitätssensoren bei 3.600 Scans pro Stunde und einem proprietären Filterdesign, das den routinemäßigen Filteraustausch für bis zu 6 Jahre überflüssig macht.
- Oktober 2025: Pyure brachte eine vollständig integrierte Abonnementplattform für Innenraumluftqualität als Dienstleistung auf den Markt, die Hydroxyl-Generierungs-Reinigungssysteme, Mehrparametersensoren, Energieoptimierungsanalysen und jährliche Innenraumluftqualitätszertifizierung kombiniert.


Berichtsumfang des Luftreiniger-Markts der Vereinigten Staaten
Ein Luftreiniger ist ein Haushaltsgerät, das die Innenraumluftqualität verbessert, indem es schädlichen Staub, Rauch und Keime entfernt. Der Luftreiniger-Markt bezieht sich auf die globale Branche, die Herstellung, Vertrieb und Verkauf von Geräten umfasst, die darauf ausgelegt sind, die Innenraumluftqualität durch Entfernung von Schadstoffen, Allergenen und schädlichen Verunreinigungen zu verbessern.
Der Luftreiniger-Markt der Vereinigten Staaten ist nach Filtertechnologie, Typ, Konnektivität und Endnutzer segmentiert. Nach Filtertechnologie ist der Markt in Hochleistungspartikelluftfilter (HEPA), Aktivkohle, Ionisatoren/Elektrostatische Abscheider, UV-C und photokatalytische Oxidation, Hybrid- und Mehrstufensysteme unterteilt. Nach Typ ist der Markt in Standgeräte/Tragbar und Einbau-/Zentral-HLK segmentiert. Nach Konnektivität ist der Markt in Nicht-Smart (Manuell/Analog) und Smart/IoT-fähig (App- und sprachgesteuert) segmentiert. Nach Endnutzer ist der Markt in Privat, Gewerbe und Industrie segmentiert. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
| Hochleistungspartikelluftfilter (HEPA) |
| Aktivkohle |
| Ionisatoren/Elektrostatische Abscheider |
| UV-C und photokatalytische Oxidation |
| Hybrid- und Mehrstufensysteme |
| Standgerät/Tragbar |
| Einbau-/Zentral-HLK |
| Nicht-Smart (Manuell/Analog) |
| Smart/IoT-fähig (App- und sprachgesteuert) |
| Privat |
| Gewerbe |
| Industrie |
| Nach Filtertechnologie | Hochleistungspartikelluftfilter (HEPA) |
| Aktivkohle | |
| Ionisatoren/Elektrostatische Abscheider | |
| UV-C und photokatalytische Oxidation | |
| Hybrid- und Mehrstufensysteme | |
| Nach Typ | Standgerät/Tragbar |
| Einbau-/Zentral-HLK | |
| Nach Konnektivität | Nicht-Smart (Manuell/Analog) |
| Smart/IoT-fähig (App- und sprachgesteuert) | |
| Nach Endnutzer | Privat |
| Gewerbe | |
| Industrie |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für US-Luftreiniger?
Die Kategorie wird voraussichtlich mit einer CAGR von 7,43 % von 2026 bis 2031 wachsen und bis 2031 einen Wert von 7,51 Milliarden USD erreichen.
Warum werden Luftreiniger in den Vereinigten Staaten immer wichtiger?
Feinstaubbelastung, Ozonexposition, Waldbrandrauch und ein wachsendes Bewusstsein für Innenraumbedingungen weiten die Haushalts- und Gewerbeanfrage aus.
Welche Filtertechnologie hat die größte Marktposition?
HEPA hielt im Jahr 2025 einen Anteil von 50,6 %, während Aktivkohle mit einer CAGR von 8,1 % bis 2031 der am schnellsten wachsende Filtertyp ist.
Wachsen Smart-Luftreiniger schneller als manuelle Modelle?
Ja. Smart- und IoT-fähige Geräte werden bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen, obwohl Nicht-Smart-Geräte im Jahr 2025 einen Anteil von 85,8 % hielten.
Welche Endnutzer steigern ihre Käufe am schnellsten?
Gewerbliche Nutzer werden bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen, da Büros, Schulen, Gesundheitseinrichtungen und Gastgewerbestandorte in Innenraumluftqualität investieren.
Welche Vorschriften beeinflussen das Design von Luftreinigern?
Kalifornische Ozongrenzwerte, ENERGY STAR Version 3.0, Energieministeriumsstandards und ASHRAE 241 prägen Geräteeffizienz, Emissionen und gewerbliche Beschaffungsanforderungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
