
ロボティック空気清浄機市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.82 十億米ドル |
| 市場規模 (2032) | 1.29 十億米ドル |
| 成長率 (2027 - 2032) | 9.52 % |
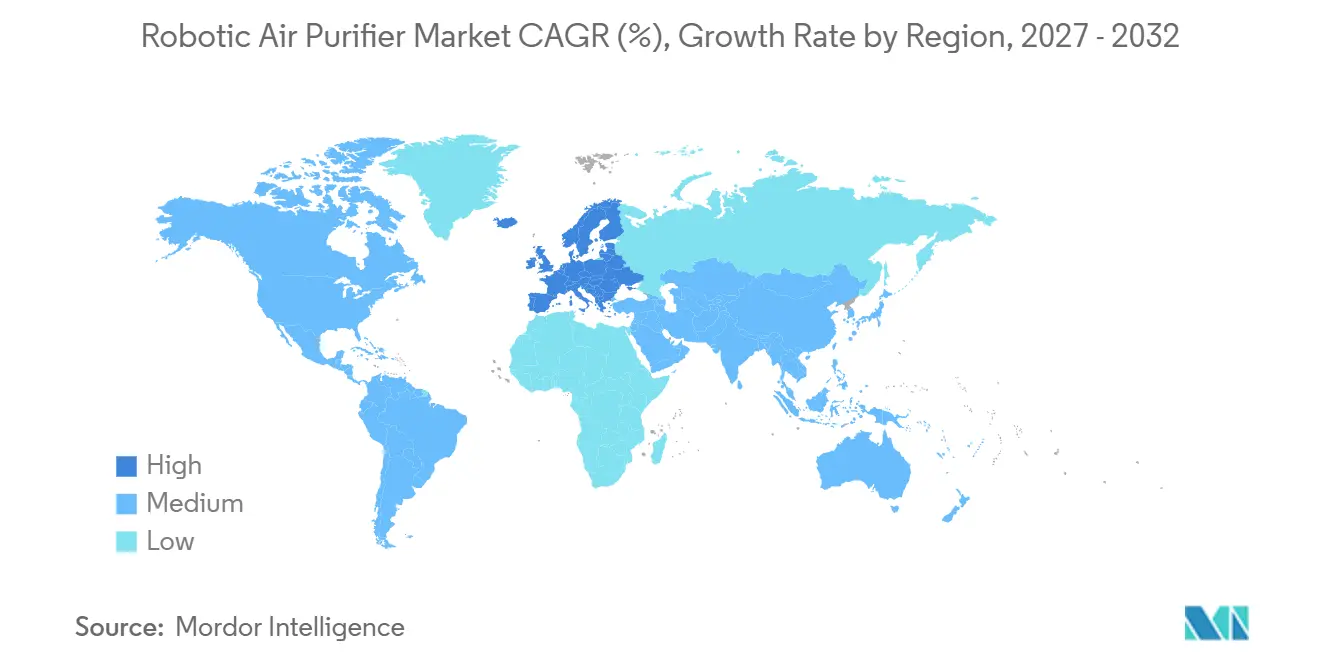
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
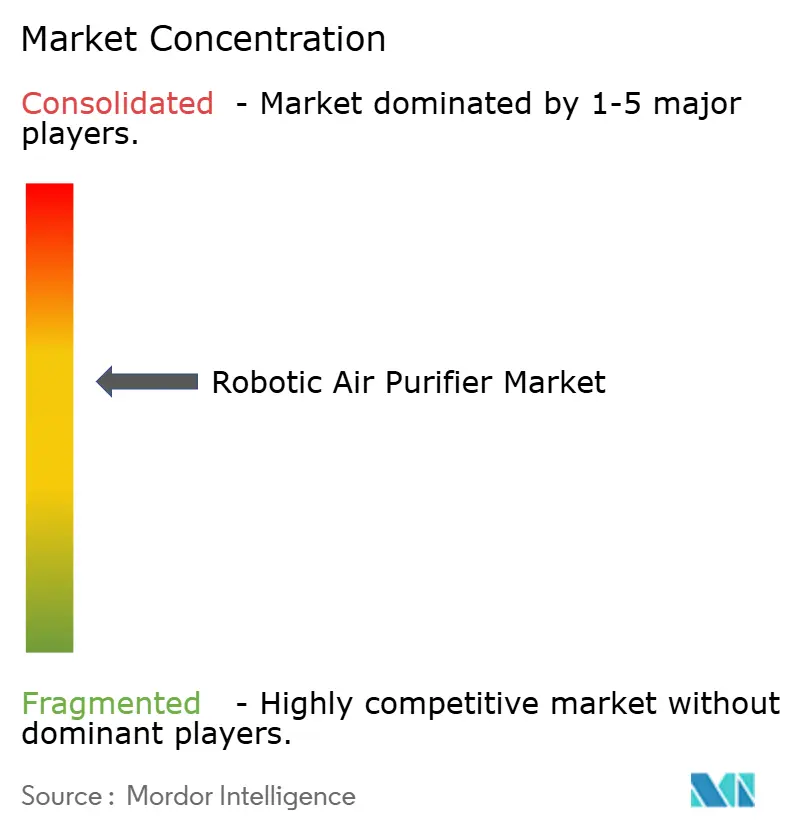
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロボティック空気清浄機市場分析
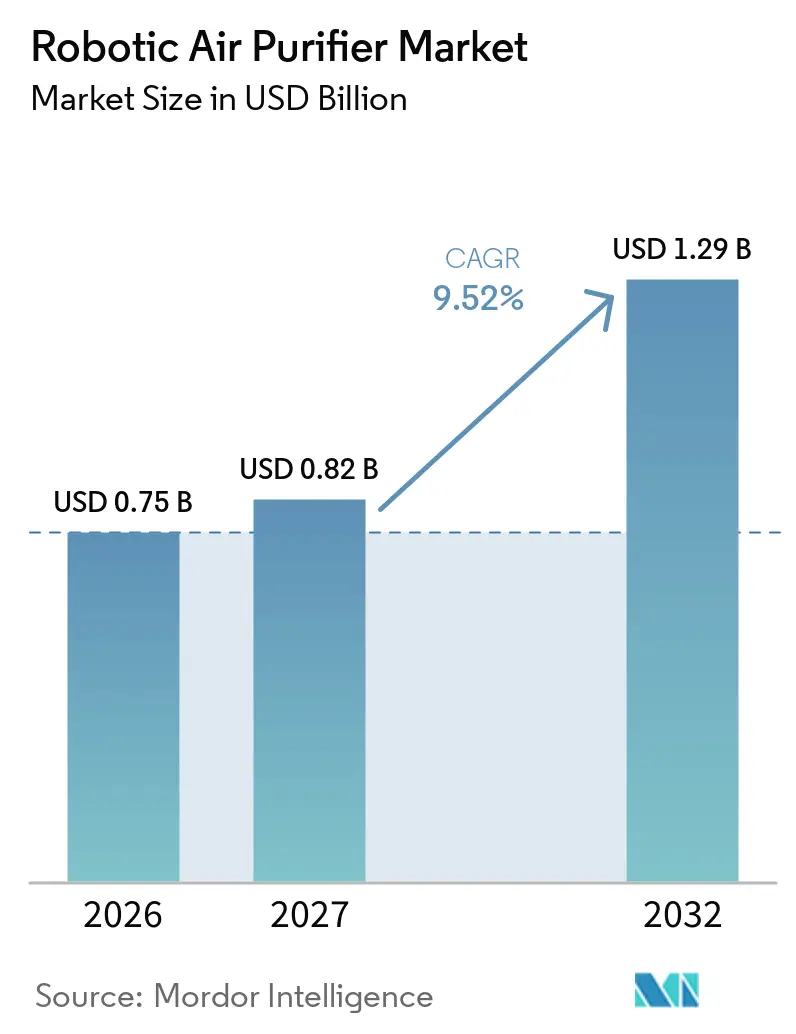
ロボティック空気清浄機市場規模は2026年に0.75 ビリオン 米ドルと評価され、2027年の0.82 ビリオン 米ドルから2032年には1.29 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.52%です。需要は、住宅や施設内で変化する汚染状況を特定し、浄化が必要な場所へ移動できるデバイスへと向かっています。これは、基本的なモバイル家電ではなく、ナビゲーション、センシング、ろ過を組み合わせた製品を有利にします。接続機能はフィルター交換、運用モニタリング、マネージドサービスモデルもサポートし、サプライヤーにとって継続的な収益をより重要なものにする可能性があります。東アジアの製造エコシステムはセンサー、バッテリー、ロボットコンポーネントにおいて優位性を持ち、欧州の建築要件は文書化された室内空気質性能の価値を高めています。価格感度、カテゴリーへの認知度の低さ、接続デバイスのコンプライアンス要件は、依然としていくつかの地域での家庭への普及を遅らせるでしょう。
主要レポートのポイント
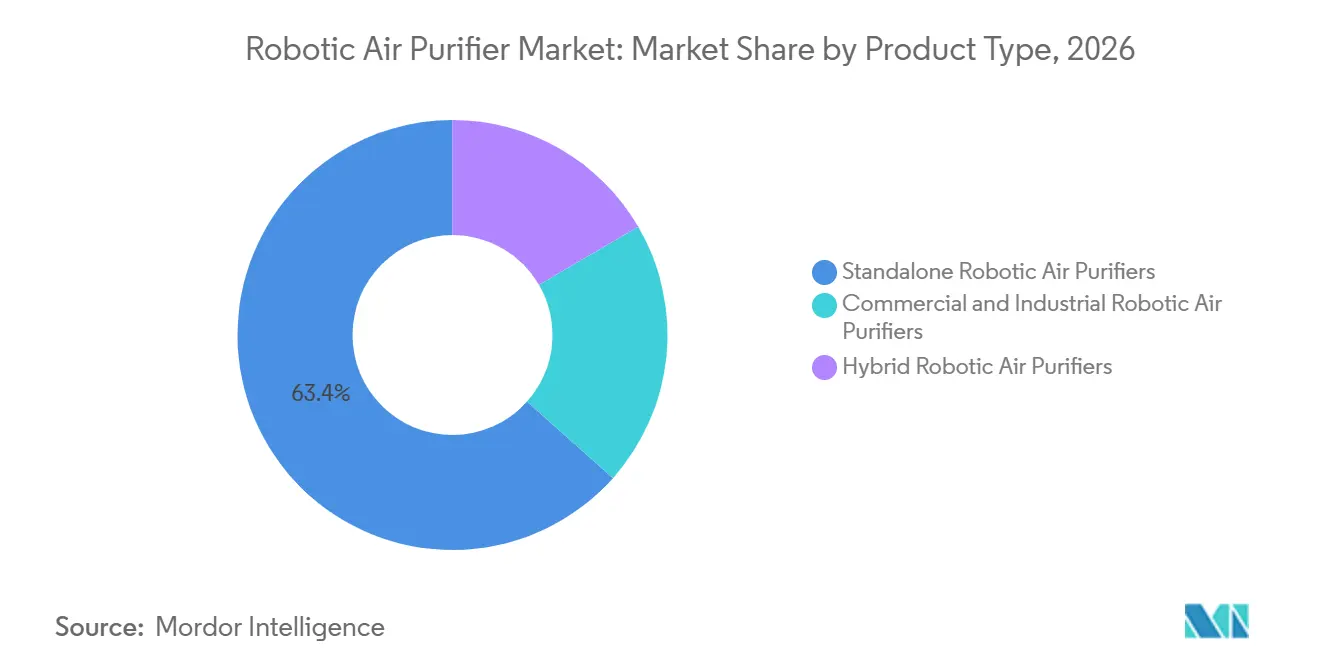
- 製品タイプ別では、スタンドアロン型ロボティック空気清浄機が2026年のロボティック空気清浄機市場シェアの63.4%を占め、商業用・産業用ロボティック空気清浄機は2032年までに10.3%のCAGRで成長すると予測されています。
- ろ過技術別では、高効率微粒子空気(HEPA)が2026年のロボティック空気清浄機市場シェアの43.1%を占め、UV-Cおよび光触媒浄化は2032年までに10.9%のCAGRで成長すると予測されています。
- ナビゲーション技術別では、LiDARが2026年のロボティック空気清浄機市場シェアの29.6%を占め、AI対応自律ナビゲーションは2032年までに11.3%のCAGRで成長すると予測されています。
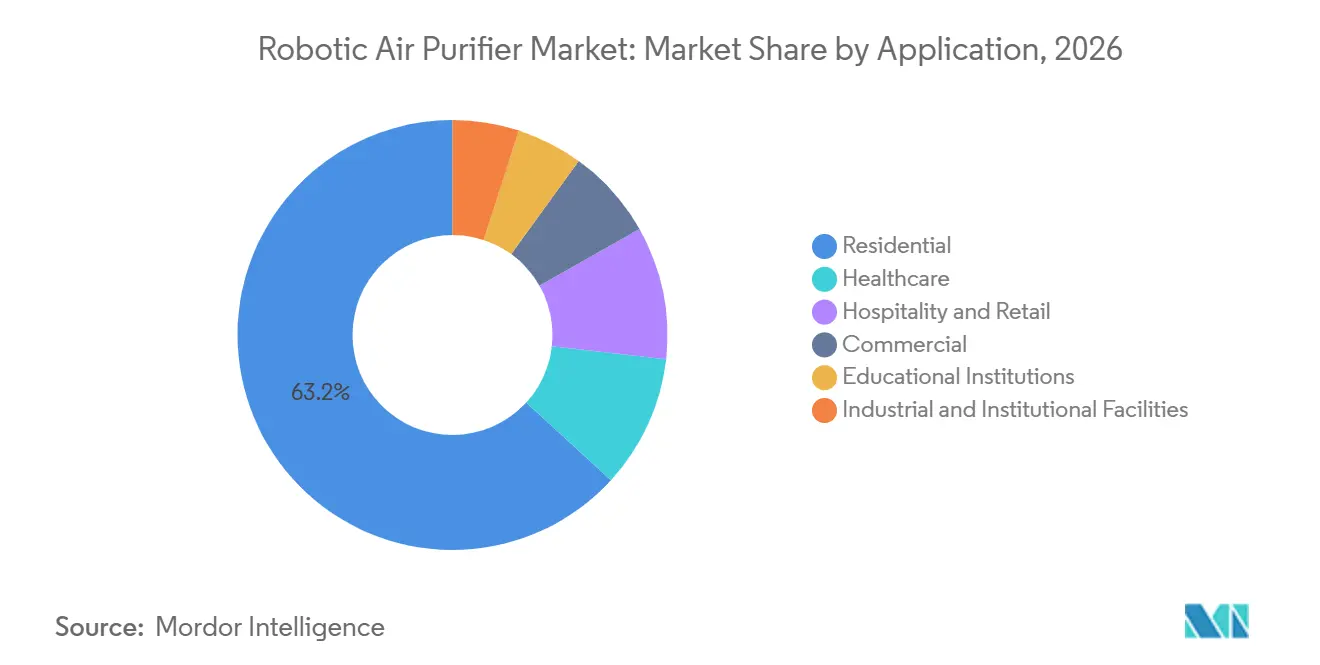
- 用途別では、住宅用途が2026年のロボティック空気清浄機市場規模の63.2%を占め、医療用途は2032年までに11.6%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の37.6%を占め、欧州は2032年までに9.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルロボティック空気清浄機市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 室内空気質と健康意識の向上 | +2.8% | アジア太平洋の都市部および北欧で最も関連性が高く、グローバルに影響 | 中期(2~4年) |
| スマートホームおよび接続デバイスの普及 | +2.2% | 北米、欧州、東アジア、東南アジアでの早期普及 | 中期(2~4年) |
| AIナビゲーショ、センシング、ろ過技術の進歩 | +2.0% | アジア太平洋の製造ハブと北米の研究機関が主導するグローバル | 長期(4年以上) |
| 商業施設における室内空気質モニタリング要件 | +1.5% | 欧州および北米、日本・韓国・GCCでの早期普及 | 短期(2年以内) |
| 固定式清浄機使用における部屋間カバレッジのギャップ | +1.3% | アジア太平洋の大型住宅を中心にグローバルに影響 | 中期(2~4年) |
| フィルターサービスの自動化とサブスクリプションの可能性 | +0.8% | 北米および欧州、中東およびシンガポールでの新興需要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
室内空気質と健康意識の向上
世界保健機関は2025年2月に空気質基準データベースを更新し、前版より17%多い約140カ国をカバーするようになりました。[1] この更新は、多くの都市部において微粒子物質、二酸化窒素、オゾンがガイドライン水準を依然として上回っていることを強調しています。世界保健総会の2025年ロードマップには、2040年までに大気汚染による健康影響を半減させるという自発的目標も含まれています。[2] 家庭内では、調理エリア、寝室、子どもが使用するスペースによって汚染レベルが異なる場合があります。固定式家電は、モバイルユニットほど効果的にこれらの変化する場所に対応できない可能性があります。これは、変化する室内状況に向けて清浄活動を誘導できる機器に対するロボティック空気清浄機市場での需要を支えています。汚染源と居住者は一日を通じて変化するため、その恩恵は単一の部屋に限定されません。これにより、健康意識の高い購買者にとって、視認可能で信頼性の高いルーティングが製品の信頼性の中心的な要素となっています。
スマートホームおよび接続デバイスの普及
接続されたホームは、自律型家電を導入する際の実際的な障壁を低減します。接続された清浄機はパターンを報告し、フィルター交換の管理を支援し、ユーザーに運用データを提供することができます。これらの機能は、機器販売と並行して継続的なサービスプランをサポートできます。また、サプライヤーが時間をかけてナビゲーションとフィルター管理機能を改善するための基盤を作ります。固定式機器の部屋間カバレッジのギャップは、すでに複数のスマートデバイスを使用している家庭において、接続された自律型製品をより関連性の高いものにします。これにより、ロボティック空気清浄機市場は、モビリティを孤立した機能としてではなく、より広いホームオートメーションの有用な一部として位置づける機会を得ています。明確なアプリ体験は、家庭がメンテナンス要件を理解しやすくすることもできます。サプライヤーは、接続機能が不必要なコストや複雑なセットアップ作業と感じられないようにする必要があります。
AIナビゲーション、センシング、ろ過技術の進歩
2025年7月に付与された米国特許は、微粒子物質、二酸化炭素、温度、在室状況の読み取り値を使用してルーティング、ファン速度、紫外線C(UV-C)設定を調整するモバイル空気処理ロボットを説明しています。デバイス上でセンサー情報を処理することで、応答遅延を低減し、運用データをリモートサービスに送信する必要性を制限できます。同じ設計方向性は、サプライヤーが接続機器のプライバシー期待に対応するのにも役立ちます。モバイルプラットフォームは、部屋が無人のときにUV-C動作をスケジュールすることもでき、管理された環境での技術の使用を容易にします。より優れたセンシング、マッピング、ろ過の組み合わせは、ロボティック空気清浄機市場への新規参入の技術的閾値を高めています。サプライヤーが信頼性の高いハードウェアと繰り返し発生する室内汚染パターンを特定するソフトウェアを組み合わせられる場合に、その恩恵は最も大きくなります。システムがセンサーの読み取り値を一貫して解釈できない場合、ハードウェア単独では有用な自律性を生み出しません。サプライヤーはまた、ユーザーがデバイスのルーティング決定をどのように行うかを理解できるコントロールも必要です。
商業施設における室内空気質モニタリング要件
商業建築の要件は、モバイル浄化およびモニタリングのより近い将来のユースケースを生み出しています。改訂されたEN 16798-3規格は2025年5月に更新され、非住宅建築物のろ過要件を設定しています。[3] 改正された建築物エネルギー性能指令は、欧州建築物のエネルギー性能要件と並んで室内環境品質を位置づけています。米国では、健康のための先進研究プロジェクト機関(ARPA-H)が、救急部門におけるロボティクス、バイオセンサー、スマートろ過を含む空気安全研究のためにMayo Clinicに最大4,000万 米ドルを授与しました。[4] これらのプログラムは、浄化と運用記録の両方を提供できるシステムの関連性を高めています。また、消費者需要だけでなく、コンプライアンス指向のアプリケーションをロボティック空気清浄機市場にとってより重要なものにしています。購買者は記録された状況を使用して、機器の使用を施設管理慣行に結びつけることができます。これにより、サプライヤーは専門家だけでなく非技術系オペレーター向けにも報告機能を設計することが促されます。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期費用と総所有コスト | -0.7% | 南米、東南アジア、中東・アフリカで最も影響が大きく、グローバルに影響 | 中期(2~4年) |
| 認知度の低さカテゴリー普及の初期段階 | -0.5% | 南米、アフリカ、非都市部のアジア太平洋で最も影響が大きく、グローバルに影響 | 短期(2年以内) |
| バッテリー、騒音、クリーンエア供給のトレードオフ | -0.4% | グローバル | 中期(2~4年) |
| 接続デバイスのプライバシー、サイバーセキュリティ、エビデンス要件 | -0.3% | 北米および欧州連合、韓国・日本にも影響が及ぶ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と総所有コスト
このカテゴリーはプレミアム価格帯にとどまっており、高所得顧客層以外への普及を制限しています。コストには家電製品、交換フィルター、潜在的なモニタリングまたはサービス料金が含まれます。2025年のダッカにおける3,400世帯の中間所得層を対象とした調査では、室内微粒子への高い暴露にもかかわらず、消費者は空気清浄機を小売価格のわずか8%から16%の価値しか認めていないことがわかりました。これは、認知度だけでは手頃な価格の障壁を克服できない可能性があることを示しています。南米、東南アジア、サブサハラアフリカでの普及拡大は、コンポーネントコストの低下と信頼性の高いサービス提案に依存します。バッテリー容量、動作騒音、クリーンエア供給性能も、価格をマスマーケットの購買者が受け入れる水準を超えないようにバランスを取る必要があります。移動性や気流を大幅に妥協した安価な製品は、カテゴリーへの消費者信頼を損なう可能性があります。したがって、コスト削減は、ロボティックユニットを固定式家電と区別するコアパフォーマンスを維持する必要があります。
認知度の低さとカテゴリー普及の初期段階
顧客は、ロボティックモデルを検討する前に、空気浄化を理解し、固定式カバレッジの限界を認識し、自律的な動きを信頼する必要があります。これにより、従来の清浄機よりも困難な普及経路が生まれます。ナビゲーション能力が限られた初期製品は、購買者をカテゴリーの主張に対して慎重にさせる可能性があります。したがって、ロボティック空気清浄機市場は、自動化だけに頼るのではなく、実際のカバレッジ上の利点を示す必要があります。接続製品はまた、主要市場でプライバシー、サイバーセキュリティ、エビデンス要件の高まりに直面しています。パフォーマンスを実証できないか、デバイスデータを保護できないサプライヤーは、機関購買者の獲得が特に困難になる可能性があります。移動、センシング、ろ過が連携して機能することを示すデモンストレーションは、この不確実性を低減できます。接続製品がより敏感な環境に入るにつれて、独立したテストと明確な操作ガイダンスが引き続き重要になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スタンドアロンプラットフォームが収益を支え、商業用ユニットが加速
スタンドアロン型ロボティック空気清浄機は2026年のロボティック空気清浄機市場規模の63.4%を占めました。その地位は、初期カテゴリーサプライヤーの間での最初の住宅用アプローチを反映しています。専用ユニットは、清掃機構とスペースを共有することなく、気流設計、センサー、動きを優先できます。このフォーマットは、空気浄化を主な機能と見なす購買者に適しています。また、家庭内で空気質が異なる場合に、部屋固有のルーティングをサポートすることもできます。ハイブリッド製品は浄化と掃除機がけまたはモップがけを組み合わせており、コスト意識の高い家庭への購入を正当化するの役立ちます。ただし、共有アーキテクチャは気流とクリーンエア供給を制約する可能性があります。製品の選択は、購買者が専用の浄化性能を重視するか、複数の家庭機能を重視するかによって異なります。ロボティック空気清浄機産業は、カテゴリーが拡大するにつれて、ポートフォリオに両方のフォーマットを維持する可能性が高いです。専用プラットフォームは、目的とパフォーマンス要件がより直接的であるため、購買者が評価しやすい場合もあります。ハイブリッドデザインは、追加機能が空気清浄能力を弱めないことを実証する必要があります。
商業用・産業用ロボティック空気清浄機は2032年までに10.3%のCAGRで成長すると予測されています。その勢いは、医療調達要件とマネージドサービス展開から来ています。GAMA Healthcareは2025年2月、5年間のフィルター交換サービス契約のもと、2つのNHSミッドランドトラストサイトに約300台のRediairモバイル浄化ユニットを展開しました。このモデルはフィルター管理を継続的なサプライヤーの責任に転換します。機器を内部で管理したくない施設の運用負担を軽減できます。オフィス、中規模医療施設、教育施設は、臨床グレードプラットフォームのコスト以下の製品の余地を提供します。信頼性の高いサービスと明確なパフォーマンス報告を組み合わせられるサプライヤーは、ロボティック空気清浄機市場のこの部分で競争できます。商業需要はまた、メーカーが初期機器販売を超えた継続的な収益を構築する方法を提供します。施設オペレーターは、予測可能なサポートと交換スケジュールが提供される場合、サービス契約を好む場合があります。この好みは、多くの機関サプライヤーにとって、アフターセールス能力をハードウェア性能と同様に重要なものにします。
ろ過技術別:HEPAが優位、UV-C光触媒が台頭
HEPAろ過は2026年の収益の43.1%を占めました。その主導的な地位は、ISO 29463およびEN 1822に基づく確立されたパフォーマンス分類によって支えられています。これらの分類は、医療および商業購買者が最低フィルター基準を設定するのに役立ちます。活性炭および静電技術は、多段階システムでHEPAを補完できます。これらは、機械式フィルターが同様の方法では捕捉しないガスや揮発性有機化合物に対処します。この層状アプローチは、ユーザーが1台のデバイスで複数の汚染物質タイプを処理することを期待する場合に、より関連性が高まっています。したがって、HEPAはロボティック空気清浄機市場のベースライン技術であり続けます。フィルター性能の標準化はまた、機関購買者に比較のためのより明確な基準を提供します。サプライヤーは、馴染みのないテクニカルクレームに頼ることなく、馴染みのあるHEPA分類を使用してパフォーマンスを伝えることができます。これにより、製品に追加の浄化段階が含まれている場合でも、HEPAは有用な基盤となります。
UV-Cおよび光触媒浄化は2032年までに10.9%のCAGRで成長すると予測されています。Scientific Reportsの研究では、TiO2光触媒が2時間以内に病院の部屋の空気中微生物数を減少させ、評価された環境での発熱性好中球減少症の発生率の低下と関連していることが示されました。このタイプのエビデンスは、医療調達の決定に関連する可能性があります。モバイル機器は、必要な場所と時間に処置を適用することで価値を付加できます。ベルギーのウイルス低減クレームの認定ラベルフレームワークは、適格技術をH13以上のHEPA、240~280nmのUV-C、または高効率静電システムに限定しています。このフレームワークは、パフォーマンスクレームが特定のテストと認証を必要とする可能性があることを示しています。小規模サプライヤーはこれらの要件を満たすために追加投資が必要になる場合があります。これらの条件は、ロボティック空気清浄機市場においてより規制された競争環境を支えています。実証の必要性は、根拠のないウイルス低減クレームから購買者を保護できます。また、新しい浄化方法を使用する製品の発売タイムラインを長くする可能性があります。
ナビゲーション技術別:LiDARが標準を確立、AIが次の地平を定義
LiDARベースのナビゲーションは2026年の収益の29.6%を占めました。モバイル機器に詳細な部屋マッピングと障害物回避を提供します。この機能は、レイアウトが変化し複数の部屋がある商業施設で特に有用です。より広いロボティクスエコシステムからのセンサーとコンポーネントの規模は、高度なマッピングをよりアクセスしやすくするのに役立っています。自己位置推定と地図作成の同時実行(SLAM)ナビゲーションは、多くのプラットフォームで基礎となるマッピングアーキテクチャを提供します。カメラおよび赤外線アプローチは、より低い価格帯に対応できますが、詳細なナビゲーションを提供できない場合があります。LiDARは、ロボティック空気清浄機市場の多くの製品にとって実用的なパフォーマンス基準であり続けます。信頼性の高い動きはまた、デバイスが収集した情報に基づいて行動できるため、空気質データの価値を向上させます。デバイスが優先エリアへのアクセスを失わずに家具をナビゲートする必要がある場合、マッピング精度が重要です。また、ユーザーが観察して調整できる繰り返し可能な清掃ルートをサポートします。
AI対応自律ナビゲーションは2032年までに11.3%のCAGRで成長すると予測されています。このアプローチは、障害物回避を超えて、在室パターン、調理活動、季節性アレルゲン状況の学習へと進化します。SK Intellixは2025年9月に韓国でNAMUHXを発売し、ナビゲーション、空間聴覚、空気質優先順位付けのためのデバイス上処理を搭載しました。同社は、この製品が韓国インターネット振興院からモノのインターネットセキュリティ認証を受けたと述べました。デバイス上処理は、応答性の高い動作とサイバーセキュリティコンプライアンスの両方をサポートできます。その結果、基本的な動き機能のみに依存するサプライヤーにとってより高い基準が設けられます。時間の経過とともに、ソフトウェア性能とセンサー統合は、ロボティック空気清浄機市場においてろ過仕様と同様に重要になる可能性があります。繰り返し発生する状況を学習するシステムは、空気質が安定している場合に不必要な動作を減らす可能性があります。また、予測不可能な動作への懸念を避けるめに、明確なユーザーコントロールを維持する必要があります。
用途別:住宅用ボリュームが市場を支え、医療用が成長ペースを設定
住宅用途は2026年のロボティック空気清浄機市場規模の63.2%を占めました。都市部の家庭が主な初期ユーザーです。これは、空気質への懸念、自動化への関心、室内滞在時間が密集した都市でより高い傾向があるためです。スマートホームインフラはまた、接続製品の導入を容易にします。東アジアは、季節性微粒子イベントが自動化された家庭用デバイスへの強い消費者の親しみと一致するため、関連性があります。住宅購買者は、専用浄化のためのスタンドアロンユニット、またはより広い家庭用途のためのハイブリッドユニットを好む場合があります。いずれの場合も、価値提案は、モバイルカバレッジが固定式清浄機を超えた体験を改善するかどうかにかかっています。フィルター交換とアプリベースのモニタリングは、継続的なユーザーエンゲージメントをサポートできます。住宅ベースは、ロボティック空気清浄機市場に現在の収益基盤を提供しています。ユーザーが日常の生活空間全体でカバレッジの明確な改善を確認できる場所で、家庭への普及が強くなります。フィルター交換サイクルに不慣れな購買者には、シンプルなメンテナンスプロンプトが特に役立つ場合があります。
医療用途は2032年までに11.6%のCAGRで成長すると予測されています。2025年のIEEE INCSST会議で発表された研究では、自律型AIおよびモノのインターネット搭載ロボットが手術環境における空気質管理と無菌維持をサポートできることが報告されました。医療施設は、患者とスタッフの周辺での安全な使用に加え、パフォーマンス、運用の一貫性のエビデンスを必要とします。商業用途には、テナントやゲストにとって空気質の透明性がより重要になっているオフィス、小売、ホスピタリティが含まれます。オランダは2025年7月1日から小中学校の教室に二酸化炭素メーターを義務付けました。このモニタリングインフラは、換気や浄化のニーズが特定された場合の後の対応の基盤を提供できます。ホスピタリティ、小売、産業、教育施設は、依然として初期段階の機会です。マネージドサービス契約は、ロボティック空気清浄機市場への最も実用的な参入ポイントを提供する可能性があります。同じサービス形式は、購買者がより大規模な展開にコミットする前に運用コストを比較するのに役立ちます。また、定期的なフィルター交換とパフォーマンスサポートのチャネルを作ります。
地域分析
アジア太平洋は2026年の収益の37.6%を占め、ロボティック空気清浄機市場の最大シェアを持っています。この地域は、LiDARセンサー、バッテリーシステム、その他のロボットコンポーネントの統合されたサプライネットワークから恩恵を受けています。これらのサプライチェーンはコスト管理を改善し、製品開発サイクルを短縮できます。中国のロボティクスエコシステムは、隣接する自動化家電カテゴリー全体で地元メーカーに規模を提供します。韓国もまた、空気浄化と健康関連センシングを組み合わせたプレミアム製品コンセプトを提供しています。これにより、コスト意識の高い家庭用ユニットから高度なウェルネスロボットまで、より幅広い製品レンジがサポートされます。
インドネシア、マレーシア、タイ、フィリピンは、季節的な農業焼却が大気質への公衆の懸念を高めるにつれて、長期的な需要の可能性を提供します。これらの国々は、デバイス価格とサービスコストに対して敏感であり続けるでしょう。交換の複雑さを軽減する製品設計は、プレミアムハードウェア単独よりも適切かもしれません。アジア太平洋のサプライヤーはまた、ロボットコンポーネントを大規模に消費者製品に転換する優位性を持っています。これにより、ユニットコストが低下するにつれて、この地域がロボティック空気清浄機市場での地位を維持するのに役立つ可能性があります。最も強い機会は、サプライヤーが技術的能力を明確に理解された家庭用の利点に変換できるかどうかにかかっています。
欧州は2032年までに9.9%のCAGRで成長すると予測されています。この成長率は、すべての地域で同等の直接的な対応物を持たない建築および室内環境品質要件を反映しています。改訂されたEN 16798-3規格と改正された建築物エネルギー性能指令は、ろ過性能と記録された室内状況の重要性を高めています。ドイツ、フランス、英国は地域内で最大の個別国市場です。北米は技術志向の住宅ベースと拡大する医療機会を持ち、Mayo Clinicでの健康のための先進研究プロジェクト機関(ARPA-H)支援の研究によって強化されています。南米はまだ初期の認知段階にあり、中東・アフリカはスマートホームへの強い関心と高い室内滞在率を持つ高所得GCC市場を通じて台頭しています。地域の状況は、製品価格、サービスモデル、コンプライアンスエビデンスを適応できるサプライヤーに余地を作ります。
競合環境
ロボティック空気清浄機市場は、主要サプライヤー間では適度に集中しており、小規模メーカー間ではより分散しています。中国の相手先ブランド製造業者は、仕様と製造コストで強く競争しています。しかし、カテゴリーリーダーシップはますますナビゲーションソフトウェア、センサーフュージョン、パフォーマンスのエビデンスに依存しています。Ecovacsは2025年9月のBSH Home Appliances Groupとの契約を通じてパートナーシップルートを追求しました。このコラボレーションは、EcovacsのロボティクステクノロジーをBoschブランドのキッチン組み込み清掃製品に統合します。この製品はロボティック清浄機ではありませんが、この取り決めは主要なロボティクスサプライヤーが組み込み家電の流通チャネルを求めていることを示しています。
サプライヤーはまた、デバイス上のインテリジェンスを使用して製品を差別化しています。SK IntellixのNAMUHXは、自律型空気浄化、空間聴覚、非接触バイタルサインモニタリングを1つのプラットフォームに組み合わせています。このタイプの設計は、空気浄化をより広いホームウェルネス機能に結びつけます。また、デバイスセキュリティと責任あるデータ処理により多くの重点を置きます。GAMA Healthcareの展開モデルは、モバイル浄化と5年間のフィルター交換サービス契約に基づく異なるアプローチを示しています。このような契約は、予測可能な運用コストを好む医療購買者にとって、ロボティック空気清浄機市場をよりアクセスしやすくすることができます。主な競争上の問題は、サプライヤーが技術的特徴を顧客にとって信頼性が高く負担の少ないサービスに変換できるかどうかです。
オフィスビル、中規模医療施設、臨床グレードシステムのコスト以下のマネージド展開を必要とする教育施設には、まだ機会が残っています。フィルターと空気質モニタリングからのアフターセールス収益も、機器販売ほど発展していません。特許活動は、ソフトウェアとセンサー統合が差別化のより重要な源泉になることを示唆しています。欧州のクレーム要件はまた、テストと認証に資金を提供できるリソースを持つサプライヤーを有利にする可能性があります。Honeywellはまた、自律型モバイル浄化ではなく、固定式住宅用および商業用空気清浄機に注力しています。したがって、競合セットは、モバイルロボティクスをろ過と運用サポートと組み合わせられる企業によって形成されています。
ロボティック空気清浄機産業リーダー
-
Ecovacs Robotics, Inc.
-
Dyson Limited
-
Partner Robotics Co., Ltd.
-
Xiaomi Corporation
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年11月:SK IntellixのNAMUHXロボティック空気清浄機が、自律ナビゲーション、100%音声制御アーキテクチャ、非接触バイタルサインモニタリングを評価され、ロボティクスカテゴリーでCES 2026イノベーションアワードを受賞。
- 2025年9月:BSH Home Appliances GroupとEcovacs Roboticsが、統合清掃ロボットを共同開発するグローバル戦略的パートナーシップを発表し、Boschブランドのキッチン家具組み込み型掃除・モップロボットを発表。
- 2025年4月:SK NetworksとSK Magicが韓国でNAMUHXを発売。自律型空気浄化、空間聴覚AI、モノのインターネットセキュリティ認証を取得したデバイス上チップを搭載した非接触バイタルモニタリングを組み合わせたAIウェルネスロボット。
- 2025年6月:Dreame TechnologyがAirPursue PM20を米国とカナダで発売。デュアルフロー気流変調、6層H13 HEPAろ過マトリックス、レーダーベース人体追跡、7つの搭載センサーを搭載。
グローバルロボティック空気清浄機市場レポートスコープ
ロボティック空気清浄機とは、室内空間を移動して浮遊汚染物質、アレルゲン、臭気を検出・ろ過する自律型モバイルデバイスです。
グローバルロボティック空気清浄機市場は、製品タイプ、ろ過技術、ナビゲーション技術、用途、地域によってセグメント化されています。製品タイプ別では、市場はスタンドアロン型ロボティック空気清浄機、ハイブリッド型ロボティック空気清浄機、商業用・産業用ロボティック空気清浄機にセグメント化されています。ろ過技術別では、市場はHEPAろ過、活性炭ろ過、静電集塵機、イオン化およびオゾンベースシステム、UV-Cおよび光触媒浄化、その他のろ過技術にセグメント化されています。ナビゲーション技術別では、市場はLiDARベースナビゲーション、カメラおよびビジョンベースナビゲーション、赤外線およびセンサーベースナビゲーション、自己位置推定と地図作成の同時実行(SLAM)、AI対応自律ナビゲーションにセグメント化されています。用途別では、市場は住宅用、商業用、医療用、ホスピタリティ・小売、教育機関、産業用・機関施設にセグメント化されています。レポートはまた、主要地域の28カ国にわたるグローバルロボティック空気清浄機市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| スタンドアロン型ロボティック空気清浄機 |
| ハイブリッド型ロボティック空気清浄機 |
| 商業用・産業用ロボティック空気清浄機 |
| HEPAろ過 |
| 活性炭ろ過 |
| 静電集塵機 |
| イオン化およびオゾンベースシステム |
| UV-Cおよび光触媒浄化 |
| その他のろ過技術 |
| LiDARベースナビゲーション |
| カメラおよびビジョンベースナビゲーション |
| 赤外線およびセンサーベースナビゲーション |
| 自己位置推定と地図作成の同時実行(SLAM) |
| AI対応自律ナビゲーション |
| 住宅用 |
| 商業用 |
| 医療用 |
| ホスピタリティ・小売 |
| 教育機関 |
| 産業用・機関施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | スタンドアロン型ロボティック空気清浄機 | |
| ハイブリッド型ロボティック空気清浄機 | ||
| 商業用・産業用ロボティック空気清浄機 | ||
| ろ過技術別 | HEPAろ過 | |
| 活性炭ろ過 | ||
| 静電集塵機 | ||
| イオン化およびオゾンベースシステム | ||
| UV-Cおよび光触媒浄化 | ||
| その他のろ過技術 | ||
| ナビゲーション技術別 | LiDARベースナビゲーション | |
| カメラおよびビジョンベースナビゲーション | ||
| 赤外線およびセンサーベースナビゲーション | ||
| 自己位置推定と地図作成の同時実行(SLAM) | ||
| AI対応自律ナビゲーション | ||
| 用途別 | 住宅用 | |
| 商業用 | ||
| 医療用 | ||
| ホスピタリティ・小売 | ||
| 教育機関 | ||
| 産業用・機関施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのロボティック空気清浄機の予測値は?
このカテゴリーは2027年の0.82 ビリオン 米ドルから9.52%のCAGRで成長し、2032年までに1.29 ビリオン 米ドルに達すると予測されています。成長は、変化する室内空気状況に向けて移動できる機器への需要によって支えられています。
どの製品フォーマットが収益をリードしていますか?
スタンドアロン型ロボティック空気清浄機は、専用の気流、センシング、モバイル浄化に注力しているため、2026年に63.4%のシェアで収益をリードしています。これにより、家庭購買者がパフォーマンス提案を評価しやすくなります。
どのろ過技術が最も急速に拡大していますか?
UV-Cおよび光触媒浄化は、医療への関心と発展するパフォーマンス要件に支えられ、2032年までに10.9%のCAGRで成長すると予測されています。サプライヤーは、殺菌および関連するクレームをサポートするための信頼性の高いテストが必要になります。
なぜ医療用途が優先アプリケーションなのですか?
医療用途は、施設が文書化された空気質性能、一貫した運用、マネージドサービスオプションを重視するため、2032年までに11.6%のCAGRを記録すると予想されています。これは、初期デバイス販売を超えたサポートを提供できるサプライヤーを有利にします。
どの地域が最大の収益シェアを持っていますか?
アジア太平洋は2026年に37.6%の最大シェアを持ち、ロボティクスサプライエコシステムと自動化された家庭用デバイスへの強い需要によって支えられています。地域のコンポーネント供給はまた、メーカーが製品コストを管理するのに役立ちます。
ロボティック空気清浄機のより広い普及を制限するものは何ですか?
高い初期費用、交換・サービス費用、認知度の低さ、サイバーセキュリティまたはパフォーマンスエビデンス要件が主な障壁であり続けます。明確なサービスモデルと信頼性の高い運用結果は、サプライヤーがこれらの懸念の一部に対処するのに役立ちます。