
Tamanho e Participação do Mercado de Purificadores de Ar dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
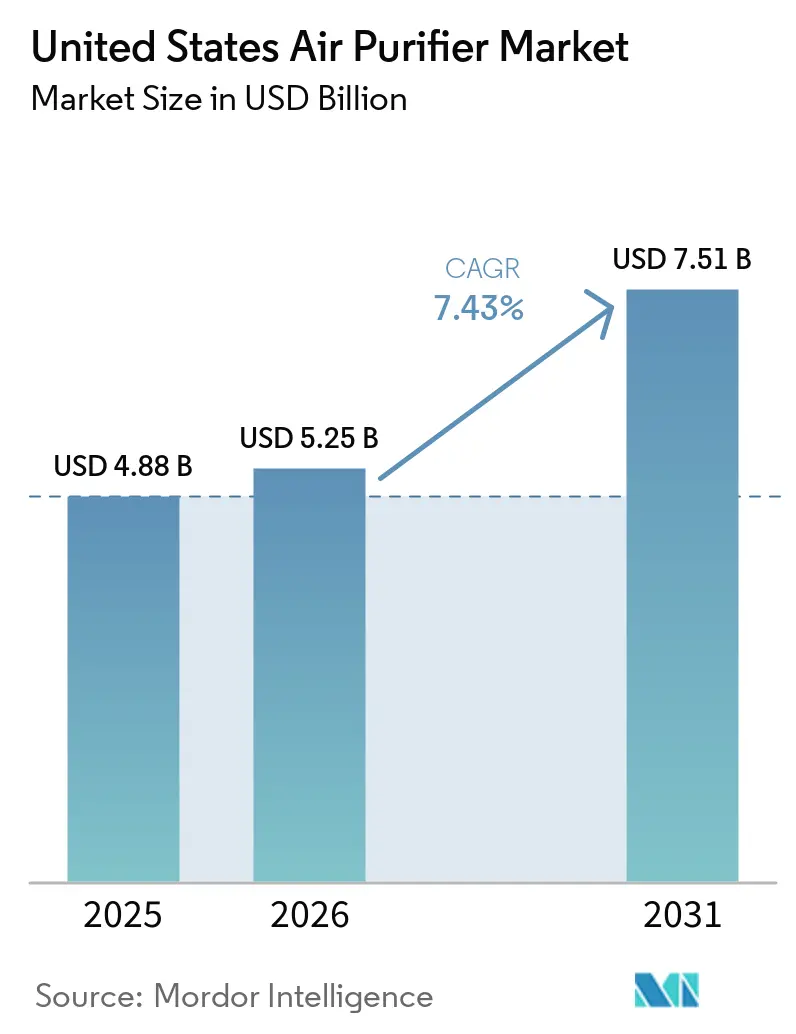
| Tamanho do mercado no ano base (2025) | 4.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.43 % |
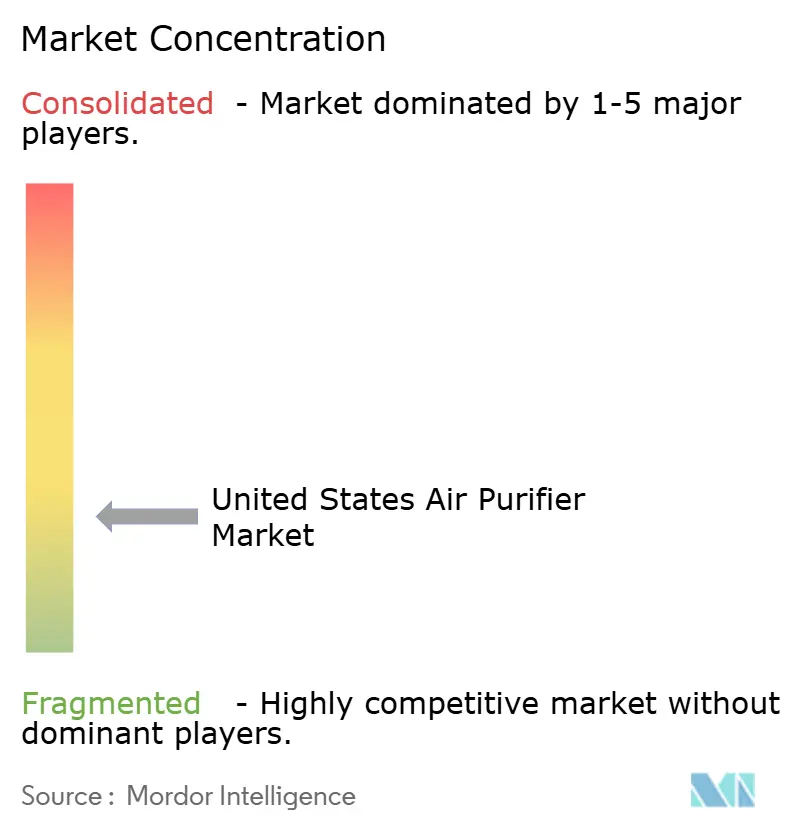
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Purificadores de Ar dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de purificadores de ar dos EUA foi avaliado em 4,88 bilhões de USD em 2025 e estima-se que cresça de 5,25 bilhões de USD em 2026 para atingir 7,51 bilhões de USD até 2031, a um CAGR de 7,43% durante o período de previsão (2026-2031). A maior atenção pública à poluição por partículas e a ocorrência mais frequente de eventos de fumaça estão transformando a purificação do ar de uma compra ocasional em uma medida doméstica prática. A Agência de Proteção Ambiental reduziu o padrão anual de MP2,5 para 9 µg/m³ em fevereiro de 2024, fortalecendo o contexto de saúde pública para a purificação do ar doméstico.[1] A Associação Americana do Pulmão relatou em 2025 que 156 milhões de americanos viviam em condados com notas reprovadas para ozônio ou poluição por partículas, o maior total em uma década.[2] O mercado de purificadores de ar dos EUA também está se movendo em direção a produtos que documentam a qualidade do ar, operam com eficiência e geram receita recorrente por meio de filtros ou planos de serviço. O ENERGY STAR Versão 3.0 entrou em vigor em 9 de outubro de 2025, utilizando o CADR de MP2,5 por watt para purificadores de ar de ambiente e criando um referencial de eficiência mais claro para a substituição de produtos.[3]
Principais Conclusões do Relatório
- Por tecnologia de filtração, o HEPA detinha 50,6% da participação do mercado de purificadores de ar dos EUA em 2025, enquanto o carvão ativado tem previsão de expansão a um CAGR de 8,1% até 2031.
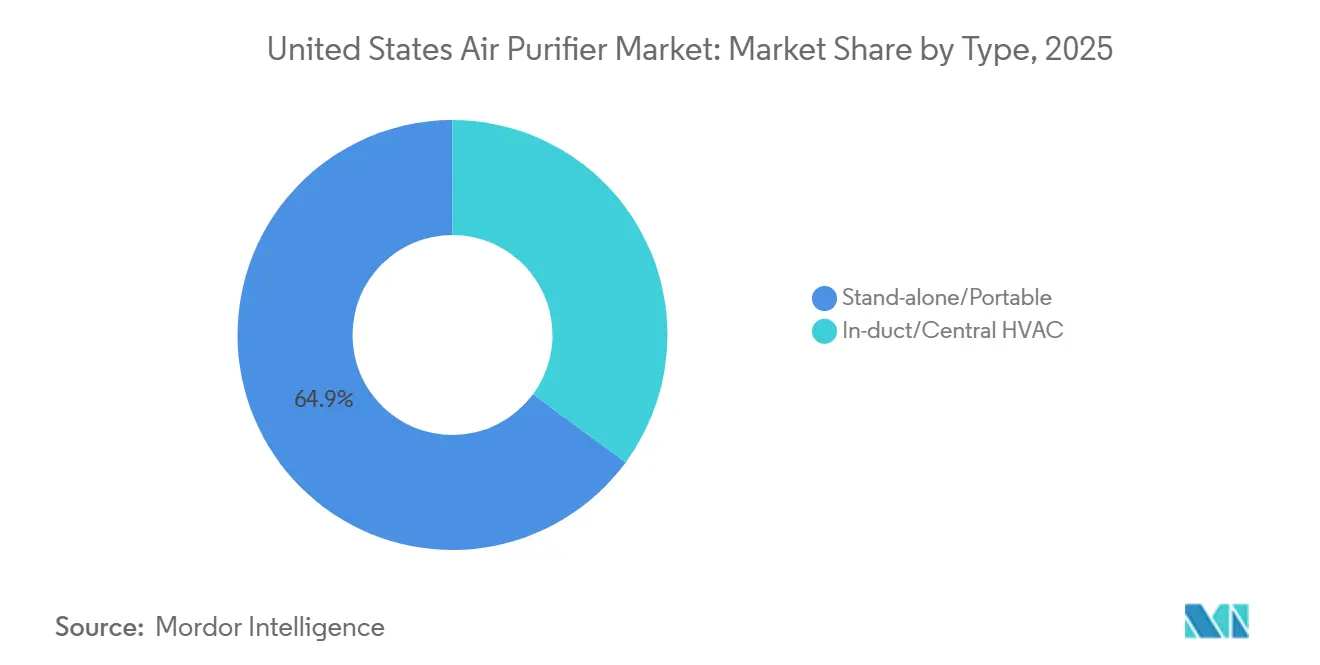
- Por tipo, as unidades independentes e portáteis representavam 64,9% do tamanho do mercado de purificadores de ar dos EUA em 2025, enquanto os sistemas embutidos em duto e de HVAC central têm previsão de crescimento a um CAGR de 8,8% até 2031.
- Por conectividade, as unidades não inteligentes detinham 85,8% da participação do mercado de purificadores de ar dos EUA em 2025, enquanto os dispositivos inteligentes e habilitados para IoT têm previsão de crescimento a um CAGR de 11,2% até 2031.
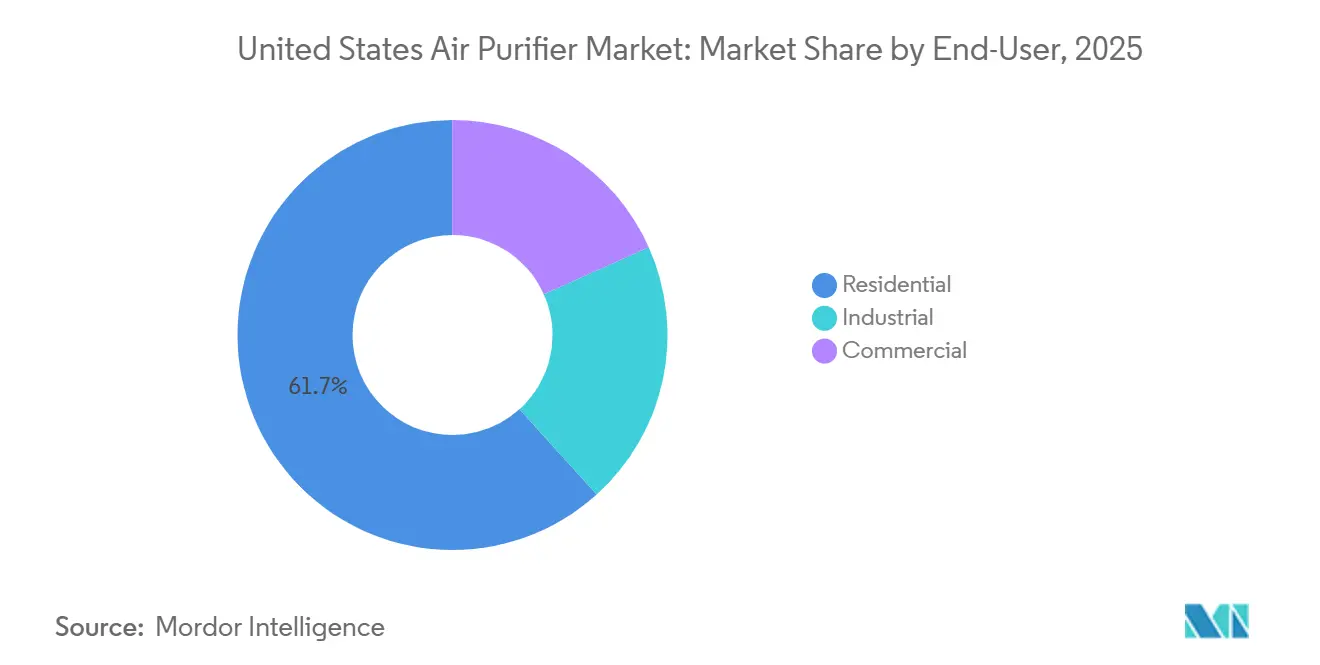
- Por usuário final, os compradores residenciais detinham uma participação de 61,7% em 2025, enquanto os usuários comerciais têm previsão de expansão a um CAGR de 9,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Purificadores de Ar dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Conscientização sobre Qualidade do Ar Interno e Saúde Respiratória | +2.0% | Nacional, com concentração nos estados do Oeste, no Nordeste urbano e no Centro-Oeste | Longo prazo (≥ 4 anos) |
| Fumaça de Incêndios Florestais e Exposição Sazonal a Partículas | +1.8% | Estados do Oeste e o corredor de Minnesota ao Texas | Médio prazo (2-4 anos) |
| Adoção Comercial de Edifícios Saudáveis e Monitoramento Inteligente | +1.3% | Nacional, com ganhos iniciais em Nova York, Chicago, Los Angeles e Dallas | Médio prazo (2-4 anos) |
| Ecossistemas de Casa Conectada e Controle Remoto da Qualidade do Ar | +0.8% | Nacional, com maior penetração em metrópoles costeiras e subúrbios de adotantes de tecnologia | Longo prazo (≥ 4 anos) |
| Modelos de Serviço de Substituição de Filtros e Análise de Energia | +0.5% | Nacional, particularmente em domicílios com preferência por compras online e prontos para assinaturas | Longo prazo (≥ 4 anos) |
| Incentivos de Eficiência Energética | +0.4% | Illinois, Texas, Louisiana e territórios de serviços de concessionárias com incentivos ENERGY STAR | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização sobre Qualidade do Ar Interno e Saúde Respiratória
A crescente conscientização sobre poluentes atmosféricos está tornando os purificadores de ar uma compra doméstica mais consolidada no mercado de purificadores de ar dos EUA. A Associação Americana do Pulmão constatou que 125 milhões de americanos viviam em condados com níveis de ozônio prejudiciais à saúde durante seu período de monitoramento mais recente. Seu relatório de 2025 também revelou que 77,2 milhões de pessoas sofreram picos de poluição por partículas de curto prazo prejudiciais à saúde, o maior número em sua série de 16 anos. O padrão federal mais rigoroso de MP2,5 oferece às comunicações locais de saúde pública um referencial mais exigente para a exposição a partículas.[4] Pessoas com asma ou doença pulmonar obstrutiva crônica podem substituir filtros em intervalos relacionados ao tratamento, em vez de adiar compras em períodos de menor consumo. Essa necessidade recorrente sustenta a demanda por filtros de reposição e reduz a dependência de vendas de eletrodomésticos pela primeira vez.
Intensificação da Fumaça de Incêndios Florestais e Exposição Sazonal a Partículas
A fumaça de incêndios florestais ampliou a demanda pelo mercado de purificadores de ar dos EUA para além de sua concentração anterior nos estados do Oeste. A fumaça dos incêndios florestais canadenses de 2023 atingiu o Centro-Oeste e o Nordeste, expondo muitos domicílios a eventos graves de poluição por partículas que anteriormente eram incomuns nessas regiões. A EPA identifica purificadores de ar portáteis como uma opção de proteção durante eventos de fumaça de incêndios florestais e recomenda filtros de HVAC com classificação MERV 13 ou superior para proteção de toda a residência. Esses eventos podem gerar demanda imediata por unidades portáteis quando as condições externas se deterioram. Eles também despertam interesse em sistemas centrais onde os operadores de edifícios precisam de uma resposta de longo prazo. Os compradores comerciais precisam cada vez mais de registros das condições internas, não apenas de uma garantia básica de que um purificador de ar está em funcionamento.
Adoção Comercial de Edifícios Saudáveis e Monitoramento Inteligente
Os operadores de imóveis comerciais estão dando mais atenção à qualidade documentada do ar interno nas decisões de retenção de inquilinos, saúde e gestão de riscos. A Norma ASHRAE 241 aborda o controle de aerossóis infecciosos e define requisitos de fluxo de ar limpo equivalente para os Modos de Gestão de Risco de Infecção. A AirBox America lançou seu Vortex 4000 HVP em fevereiro de 2025 como um sistema de alto volume projetado para aplicações tanto da ASHRAE 241 quanto da ASHRAE 62.1. A Pyure apresentou sua plataforma Environment 360 em outubro de 2025, combinando purificação, sensores, análise de energia e certificação anual. Os programas WELL e LEED tornam o desempenho contínuo do ar interno relevante para proprietários de edifícios que buscam essas certificações. Isso sustenta ciclos de aquisição mais longos para sistemas de maior capacidade e serviços de monitoramento.
Expansão de Ecossistemas de Casa Conectada e Controle Remoto da Qualidade do Ar
Os sistemas de casa conectada estão integrando os purificadores de ar em rotinas mais amplas de controle residencial no mercado de purificadores de ar dos EUA. Os dispositivos inteligentes permitem que os usuários monitorem as condições, programem horários de operação e ajustem o funcionamento remotamente. A Coway expandiu sua oferta residencial conectada em janeiro de 2026 com monitoramento remoto e recursos de economia de energia descritos no rascunho fornecido. A empresa também conectou determinadas ofertas ao Amazon Alexa e ao Amazon Dash Replenishment, vinculando o uso do filtro ao reabastecimento. Essas funções podem tornar o relacionamento com o filtro mais contínuo após a venda inicial do eletrodoméstico. Elas também criam um caminho de produto premium para domicílios que substituem unidades manuais mais antigas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Filtros e Eletricidade | -1.0% | Nacional, com efeitos mais intensos entre usuários de baixa renda e sensíveis ao preço | Longo prazo (≥ 4 anos) |
| Escrutínio de Ozônio, Subprodutos e Alegações de Eficácia | -0.7% | Nacional, com a Califórnia liderando por meio dos requisitos do CARB | Médio prazo (2-4 anos) |
| Preocupações com Privacidade de Dados de Sensores e Cibersegurança | -0.5% | Nacional, particularmente em aquisições empresariais e governamentais | Médio prazo (2-4 anos) |
| Exposição a Componentes Importados e Tarifas | -0.6% | Nacional, particularmente marcas sem diversificação de fornecimento | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Filtros e Eletricidade
O custo de propriedade pode limitar o uso contínuo de purificadores de ar, especialmente para domicílios sensíveis ao preço. Um filtro HEPA residencial típico precisa ser substituído a cada 6 a 12 meses, e o rascunho fornecido identifica preços de cartuchos OEM de 30 a 100 USD. A operação contínua também acrescenta custos de eletricidade ao longo da vida útil do produto. A SharkNinja lançou o Shark BreatheClear Max com tecnologia NeverChange em abril de 2026, apresentando um design destinado a evitar a substituição rotineira de filtros por até 6 anos. A Alen e a PuroAir utilizam incentivos relacionados a assinaturas e garantias para facilitar o gerenciamento dos filtros de reposição. Mesmo assim, o custo recorrente continua sendo uma barreira para domicílios que priorizam o preço inicial em detrimento da economia operacional ao longo da vida útil.
Escrutínio de Ozônio, Subprodutos e Alegações de Eficácia
A atenção regulatória ao ozônio, subprodutos químicos e alegações de desempenho restringe o posicionamento aceitável para tecnologias ativas de purificação do ar. A Califórnia exige certificação para purificadores de ar portáteis e eletrônicos embutidos em duto vendidos no estado e limita as emissões de ozônio a 0,050 ppm. A atualização de 2024 da Califórnia também removeu uma isenção anterior para dispositivos eletrônicos embutidos em duto. O NIST relatou em setembro de 2025 que um novo método de teste ASTM mede ozônio, formaldeído e subprodutos de partículas ultrafinas provenientes de purificadores de ar. O método oferece aos fabricantes e laboratórios uma base comparável para avaliar as emissões. Ele também aumenta a necessidade de alegações de desempenho fundamentadas e comunicação cautelosa sobre os produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Filtração: O HEPA Lidera Enquanto os Sistemas Multicontaminantes Ganham Atenção
O HEPA detinha 50,6% da participação do mercado de purificadores de ar dos EUA em 2025, sustentado por seu papel familiar nas mensagens de remoção de partículas. A EPA e o CDC fazem referência à filtração de alta eficiência em orientações para melhorar a qualidade do ar interno, enquanto os testes CADR da AHAM fornecem uma referência de desempenho reconhecida. Os canais de varejo estabelecidos se beneficiam dessa familiaridade porque os clientes podem comparar produtos baseados em HEPA com explicações técnicas limitadas. A tecnologia também sustenta preços premium quando os produtos possuem certificações de desempenho confiáveis. O carvão ativado tem previsão de crescimento a um CAGR de 8,1% até 2031, à medida que os consumidores prestam mais atenção a compostos orgânicos voláteis e odores. A atividade de reforma e a conscientização sobre produtos químicos internos sustentam o interesse em filtração que trata gases além de partículas. O mercado de purificadores de ar dos EUA inclui unidades iônicas e eletrostáticas, mas esses produtos enfrentam limites mais rígidos de emissões de ozônio e uma análise mais rigorosa de seus benefícios alegados. Os produtos de UV-C e oxidação fotocatalítica enfrentam escrutínio relacionado após o NIST descrever a medição padronizada de subprodutos químicos.
Os sistemas híbridos e multietapas têm um papel mais claro na competição premium porque combinam filtração de partículas com tratamento em fase gasosa. A Blueair lançou seu Blue Signature em junho de 2025 com 7 estágios de filtração e uma camada de fotocatalisador de base biológica. A empresa afirmou que o modelo poderia purificar 3.385 ft² em 1 hora, posicionando-o contra produtos HEPA de alto rendimento. Os designs multietapas permitem que as marcas abordem odores e contaminantes em fase gasosa que os designs básicos de HEPA não tratam. O ENERGY STAR Versão 3.0 utiliza o CADR de MP2,5 por watt, o que confere à eficiência um papel mais central na comparação de produtos. Isso pode favorecer sistemas que atendem à nova métrica sem grandes reformulações. Também pode exigir que plataformas de produtos mais antigas absorvam custos de recertificação. O setor de purificadores de ar dos EUA enfrenta, portanto, um equilíbrio mais exigente entre cobertura de contaminantes, consumo de energia e conformidade.
Por Tipo: As Unidades Portáteis Lideram Enquanto os Sistemas Embutidos em Duto Atendem às Necessidades Comerciais
As unidades independentes e portáteis representavam 64,9% do tamanho do mercado de purificadores de ar dos EUA em 2025, pois são acessíveis e fáceis de posicionar em cômodos individuais. Sua ampla presença no varejo sustenta compras por meio de comércio eletrônico e grandes varejistas físicos. Os domicílios podem utilizá-las sem reforma ou instalação profissional. A demanda nos estados do Oeste aumenta durante períodos de fumaça elevada de incêndios florestais e alertas de qualidade do ar. Isso gera compras que nem sempre estão vinculadas à atividade de reforma residencial. Os sistemas embutidos em duto e de HVAC central têm previsão de crescimento a um CAGR de 8,8% até 2031. Os compradores institucionais tratam cada vez mais a purificação integrada ao HVAC como equipamento predial, e não como um eletrodoméstico discricionário. A Norma ASHRAE 241 torna o fluxo de ar limpo equivalente relevante para os controles de aerossóis infecciosos nos modos de operação predial aplicáveis.
As categorias portátil e embutida em duto diferem em seus compradores, bem como em seu design físico. Os consumidores geralmente escolhem unidades portáteis, enquanto os projetos embutidos em duto envolvem gerentes de instalações, engenheiros e pessoal de sustentabilidade. Esses compradores comerciais avaliam classificações de filtração, listagens de segurança, necessidades de conformidade e custos operacionais. A AprilAire e a Daikin têm capacidades relevantes de integração com HVAC neste canal, conforme observado no rascunho fornecido. Os padrões de conservação do Departamento de Energia aplicam-se a purificadores de ar fabricados ou importados para os Estados Unidos. Os padrões listaram o Nível 1 como vigente a partir de 31 de dezembro de 2023 e o Nível 2 como vigente a partir de 31 de dezembro de 2025. Isso eleva a linha de base de design para novos equipamentos. Também pode sustentar decisões de substituição para instalações comerciais mais antigas de filtros e purificação do ar.


Por Conectividade: As Unidades Não Inteligentes Formam a Base Instalada Enquanto os Dispositivos Inteligentes Crescem Mais Rapidamente
As unidades não inteligentes retiveram 85,8% da participação do mercado de purificadores de ar dos EUA em 2025, tornando os produtos manuais a maior base instalada. Essas unidades são familiares, geralmente mais simples de operar e frequentemente com preços mais baixos do que as alternativas conectadas. Muitas têm ciclos de propriedade de vários anos, deixando uma grande população de produtos que pode ser substituída ao longo do tempo. O ENERGY STAR Versão 3.0 fornece uma nova métrica de CADR de MP2,5 por watt para purificadores de ar de ambiente certificados. Os varejistas podem usar esse padrão para explicar as diferenças de eficiência aos clientes que consideram uma substituição. Os dispositivos inteligentes e habilitados para IoT têm previsão de crescimento a um CAGR de 11,2% até 2031. Seus preços mais elevados criam uma oportunidade de margem onde o monitoramento remoto e os controles automatizados têm valor claro para o usuário.
Os modelos inteligentes também introduzem considerações de dados e cibersegurança na seleção de produtos. O rascunho fornecido citou uma divulgação de segurança envolvendo dispositivos Molekule e um broker MQTT não seguro, ilustrando a sensibilidade das práticas de dados de dispositivos conectados. Um estudo do IEEE publicado em 2026 descreveu arquiteturas colaborativas de nuvem-borda para purificação inteligente do ar interno. O processamento local pode reduzir a dependência da transferência de dados baseada em nuvem em designs de produtos adequados. Os compradores empresariais e residenciais premium podem dar maior valor ao firmware seguro e à capacidade de atualização remota. Essas necessidades podem influenciar a seleção de fornecedores juntamente com a qualidade dos sensores e a usabilidade do aplicativo. O mercado de purificadores de ar dos EUA exigirá, portanto, que os fornecedores de produtos conectados expliquem como os dados do dispositivo são tratados. A confiança nesses controles é particularmente relevante para compradores comerciais com requisitos formais de aquisição.
Por Usuário Final: A Demanda Residencial Lidera Enquanto a Adoção Comercial se Acelera
Os compradores residenciais detinham uma participação de 61,7% em 2025, tornando os domicílios o maior grupo de usuários finais no mercado de purificadores de ar dos EUA. A demanda é mais forte entre domicílios urbanos e suburbanos com crianças, preocupações respiratórias ou exposição direta a condições externas de ar de baixa qualidade. Os alertas relacionados a incêndios florestais podem gerar demanda intensa no varejo na Califórnia e em outros estados do Oeste. O episódio de incêndios florestais canadenses de 2023 mostrou que essa resposta poderia se estender às comunidades do Centro-Oeste e do Nordeste. Os clientes residenciais geralmente preferem produtos portáteis, familiares e fáceis de manter. Eles também respondem a indicadores visíveis da vida útil do filtro e das condições internas. Os usuários comerciais têm previsão de crescimento a um CAGR de 9,7% até 2031. Escritórios, escolas, instalações de saúde e locais de hospitalidade estão incorporando a purificação do ar em práticas de saúde e resiliência operacional.
A ASHRAE 241 torna os Modos de Gestão de Risco de Infecção documentados relevantes para organizações comerciais que buscam medidas de controle estruturadas. Isso transforma a purificação certificada em um requisito formal de aquisição em alguns ambientes educacionais e de saúde. As instalações industriais permanecem um grupo de usuários finais menor, mas significativo, especialmente em manufatura de precisão, fabricação de semicondutores, produtos farmacêuticos e processamento de alimentos. Esses ambientes podem exigir filtração HEPA ou ULPA que reflita as necessidades de sala limpa e de processo. Seus gastos seguem mais de perto os ciclos de construção e expansão do que os eventos sazonais de fumaça. Os modelos de serviço estão surgindo em todos os usuários finais, incluindo o Pyure Environment 360 e a abordagem de garantia vinculada a assinatura da PuroAir. Esses arranjos transformam algumas transações de hardware em relacionamentos de serviço contínuos. Eles também podem reduzir a rotatividade relacionada a compras únicas de eletrodomésticos.
Análise Geográfica
Os estados do Oeste formam a área de demanda regional mais consistentemente ativa no mercado de purificadores de ar dos EUA, liderada pela Califórnia, Oregon, Washington, Colorado e Nevada. A fumaça de incêndios florestais, a elevada exposição a partículas e as rígidas regras de conformidade da Califórnia moldam as necessidades de produtos nessa área. A Califórnia exige certificação para dispositivos portáteis e eletrônicos embutidos em duto e limita as emissões de ozônio a 0,050 ppm. A regra torna a conformidade importante para os fornecedores que buscam acesso a uma grande base de consumidores. A Associação Americana do Pulmão classificou os condados de San Bernardino, Riverside, Los Angeles, Tulare e Kern entre os 7 condados com maior poluição por partículas em seus resultados de 2025. O Condado de Maricopa, no Arizona, e o Condado de Clark, em Nevada, também foram identificados entre os 15 principais condados, estendendo a zona de alta demanda para além da Califórnia.
O Nordeste e o Centro-Oeste tornaram-se uma fronteira de demanda em mudança mais rápida após o evento de fumaça dos incêndios florestais canadenses de 2023. Nova York, Chicago e Minneapolis combinam habitação densa com grandes populações que tinham menor exposição prévia a incêndios florestais. Isso sustenta compras pela primeira vez e torna os recursos inteligentes relevantes para novos usuários. O Condado de Cook, em Illinois, e o Condado de Fairfield, em Connecticut, foram incluídos entre os lugares com maior poluição por ozônio da Associação Americana do Pulmão em 2025. A combinação de exposição a partículas e ozônio urbano sustenta o interesse em sistemas multietapas. A Ameren Illinois oferece um reembolso imediato de 50 USD para purificadores de ar ENERGY STAR qualificados, reduzindo o custo inicial para os consumidores elegíveis. Esses programas podem aumentar a adoção onde a propriedade de purificadores de ar era historicamente menor do que no Oeste.
O Sudeste e o Sunbelt têm fatores diferentes, incluindo pólen, condições internas úmidas e populações metropolitanas em rápido crescimento. O Condado de Harris, em Houston, e os condados de Tarrant e Denton, na área de Dallas-Fort Worth, figuraram entre os 15 condados com maior poluição por partículas nos resultados da Associação Americana do Pulmão de 2025. O ônus regional está ligado às emissões industriais e veiculares ao longo do ano, e não apenas à fumaça sazonal de incêndios florestais. Dallas-Fort Worth e Atlanta também sustentam a demanda comercial por meio da atividade de sustentabilidade em imóveis corporativos descrita no rascunho fornecido. A construção de novas residências cria oportunidades para purificação integrada ao HVAC nessa região. Os designs modernos de ventilação e eficiência energética podem tornar a instalação embutida em duto mais fácil em novas residências do que no estoque habitacional mais antigo. Essas condições regionais sustentam um caminho de expansão distinto para o mercado de purificadores de ar dos EUA. Os padrões de demanda regional também tornam o mix de produtos importante para os fornecedores. Os compradores do Oeste podem priorizar a remoção rápida de partículas durante eventos de fumaça, enquanto as instalações do Sunbelt podem favorecer a integração com HVAC em novas construções. O Nordeste e o Centro-Oeste oferecem uma combinação diferente de exposição urbana, propriedade pela primeira vez e interesse em controles conectados. O mercado de purificadores de ar dos EUA se beneficia quando as empresas adequam essas necessidades regionais a formatos de produtos acessíveis e fornecimento confiável de filtros.
Cenário Competitivo
O mercado de purificadores de ar dos EUA é fragmentado e conta com uma longa cauda de marcas especializadas e de venda direta ao consumidor. Dyson, Honeywell, Coway, Blueair e SharkNinja competem por meio de reconhecimento de marca, acesso ao varejo e renovação de produtos. Nenhuma empresa foi identificada como detentora de uma participação de mercado dominante. A Dyson tem enfatizado produtos multifuncionais e conectados em seu portfólio premium. A empresa lançou o HushJet Purifier Compact em setembro de 2025 com seu design de bocal HushJet e integração com o aplicativo MyDyson. Em setembro de 2026, a Dyson apresentou formatos adicionais de HushJet, incluindo modelos que combinam purificação com aquecimento ou resfriamento. Essa abordagem estende a purificação para produtos climáticos residenciais multifuncionais.
A Coway utilizou o reconhecimento de design e a certificação de eficiência para fortalecer seu posicionamento residencial. Seu Airmega Mighty2 recebeu o iF Design Award 2026 e o Red Dot Design Award 2026, de acordo com o comunicado da empresa fornecido. A Coway também lançou o Airmega Halo em agosto de 2026 como um produto certificado pelo ENERGY STAR Versão 3.0 para ambientes de médio a grande porte. Esse posicionamento vincula o desenvolvimento de produtos à métrica de eficiência revisada. A SharkNinja oferece uma resposta diferente à economia de filtros por meio do BreatheClear Max e seu intervalo alegado de 6 anos para substituição rotineira de filtros. A PuroAir e a Alen utilizam assinaturas de filtros e incentivos de garantia, criando uma abordagem concorrente de receita recorrente. Essas estratégias oferecem aos consumidores diferentes escolhas entre menor manutenção e serviço recorrente de filtros. O mercado de purificadores de ar dos EUA também confere aos varejistas um papel em como essas ofertas chegam aos consumidores, pois a visibilidade do produto e a disponibilidade de filtros de reposição podem reforçar a seleção de marca. Blueair, Coway, Dyson e SharkNinja utilizam diferentes combinações de design premium, mensagens de eficiência e alegações de manutenção. Essa variedade mantém o mercado de purificadores de ar dos EUA aberto a marcas de eletrodomésticos e fornecedores especializados em qualidade do ar. Também limita a capacidade de uma única abordagem comercial de definir a categoria.
Os serviços comerciais de qualidade do ar permanecem menos consolidados do que os canais de eletrodomésticos para consumidores. O Pyure Environment 360 combina equipamentos, dados de sensores, análise de energia e certificação anual para instalações comerciais. A ASHRAE 241 cria um contexto de aquisição que pode recompensar fornecedores com experiência comercial antecipada. Os contratos comerciais podem ter duração de 2 a 4 anos, aumentando o valor de relacionamentos duradouros com fornecedores. Os fornecedores de dispositivos conectados também precisam abordar privacidade e cibersegurança como critérios de seleção empresarial. O processamento de borda e o tratamento local de dados poderiam reduzir a dependncia da nuvem onde apropriado. A concorrência permanece aberta porque as marcas líderes utilizam diferentes modelos de produto, canal e serviço. O mercado de purificadores de ar dos EUA tem espaço para fornecedores que possam conectar dados de qualidade do ar interno com desempenho verificado de equipamentos. A seleção de produtos provavelmente permanecerá dividida entre eletrodomésticos portáteis, sistemas integrados ao HVAC e ofertas de serviços comerciais. Cada grupo requer uma combinação diferente de capacidades de design, instalação, manutenção e documentação. Os requisitos de eficiência mais recentes acrescentam outra base para comparar produtos, especialmente para fornecedores que atendem a canais de varejo. O mercado de purificadores de ar dos EUA pode, portanto, suportar múltiplas posições competitivas sem exigir que um único fornecedor domine todos os grupos de clientes. Pontuação de concentração de mercado: 3/10, porque o rascunho fornecido não identifica nenhum player dominante e não fornece evidências de que os 5 principais fornecedores controlam coletivamente pelo menos 30% das vendas.
Líderes do Setor de Purificadores de Ar dos Estados Unidos
-
Honeywell International, Inc.
-
Dyson Ltd.
-
Vesync Co., Ltd. (Arovast Corporation)
-
COWAY CO., LTD.
-
Koninklijke Philips N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Coway lançou o Airmega Halo (229,99 USD), um purificador de ar cilíndrico certificado pelo ENERGY STAR Versão 3.0 para ambientes de médio a grande porte, com entrada de ar em 360° e operação silenciosa no modo de sono, visando a lacuna de tamanho médio entre os modelos compactos e de alta capacidade.
- Maio de 2026: A Coway apresentou o Airmega Mighty2 (AP-1512N), a próxima geração de seu Airmega Mighty mais vendido. O produto recebeu o iF Design Award 2026 e o Red Dot Design Award 2026.
- Abril de 2026: A SharkNinja lançou o Shark BreatheClear Max (449 USD), uma unidade com classificação HEPA com detecção de qualidade do ar em 3.600 varreduras por hora e um design de filtro proprietário que elimina a substituição rotineira de filtros por até 6 anos.
- Outubro de 2025: A Pyure lançou uma plataforma de assinatura de Qualidade Ambiental Interna como Serviço totalmente integrada, combinando sistemas de purificação por geração de hidroxila, sensores multiparâmetros, análise de otimização de energia e certificação anual de qualidade do ar interno.


Escopo do Relatório do Mercado de Purificadores de Ar dos Estados Unidos
Um purificador de ar é um dispositivo doméstico que melhora a qualidade do ar interno removendo poeira, fumaça e germes nocivos. O mercado de purificadores de ar refere-se ao setor global que abrange a fabricação, distribuição e venda de dispositivos projetados para melhorar a qualidade do ar interno removendo poluentes, alérgenos e contaminantes nocivos.
O mercado de purificadores de ar dos Estados Unidos é segmentado por tecnologia de filtração, tipo, conectividade e usuário final. Por tecnologia de filtração, o mercado é dividido entre Ar Particulado de Alta Eficiência (HEPA), carvão ativado, precipitadores iônicos/eletrostáticos, UV-C e oxidação fotocatalítica, sistemas híbridos e multietapas. Por tipo, o mercado é segmentado em independente/portátil e embutido em duto/HVAC central. Por conectividade, o mercado é segmentado em não inteligente (manual/analógico) e inteligente/habilitado para IoT (controlado por aplicativo e voz). Por usuário final, o mercado é segmentado em residencial, comercial e industrial. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
| Ar Particulado de Alta Eficiência (HEPA) |
| Carvão Ativado |
| Precipitadores Iônicos/Eletrostáticos |
| UV-C e Oxidação Fotocatalítica |
| Sistemas Híbridos e Multietapas |
| Independente/Portátil |
| Embutido em Duto/HVAC Central |
| Não Inteligente (Manual/Analógico) |
| Inteligente/Habilitado para IoT (Controlado por Aplicativo e Voz) |
| Residencial |
| Comercial |
| Industrial |
| Por Tecnologia de Filtração | Ar Particulado de Alta Eficiência (HEPA) |
| Carvão Ativado | |
| Precipitadores Iônicos/Eletrostáticos | |
| UV-C e Oxidação Fotocatalítica | |
| Sistemas Híbridos e Multietapas | |
| Por Tipo | Independente/Portátil |
| Embutido em Duto/HVAC Central | |
| Por Conectividade | Não Inteligente (Manual/Analógico) |
| Inteligente/Habilitado para IoT (Controlado por Aplicativo e Voz) | |
| Por Usuário Final | Residencial |
| Comercial | |
| Industrial |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os purificadores de ar dos EUA?
A categoria tem previsão de crescimento a um CAGR de 7,43% de 2026 a 2031, atingindo 7,51 bilhões de USD até 2031.
Por que os purificadores de ar estão se tornando mais importantes nos Estados Unidos?
A poluição por partículas, a exposição ao ozônio, a fumaça de incêndios florestais e a maior atenção às condições internas estão expandindo a demanda residencial e comercial.
Qual tecnologia de filtração tem a maior posição?
O HEPA detinha 50,6% de participação em 2025, enquanto o carvão ativado é o tipo de filtração de crescimento mais rápido, com um CAGR de 8,1% até 2031.
Os purificadores de ar inteligentes estão crescendo mais rapidamente do que os modelos manuais?
Sim. Os dispositivos inteligentes e habilitados para IoT têm previsão de crescimento a um CAGR de 11,2% até 2031, embora as unidades não inteligentes detivessem 85,8% de participação em 2025.
Quais usuários finais estão aumentando as compras mais rapidamente?
Os usuários comerciais têm previsão de crescimento a um CAGR de 9,7% até 2031, à medida que escritórios, escolas, instalações de saúde e locais de hospitalidade investem em qualidade do ar interno.
Quais regras afetam o design de produtos purificadores de ar?
Os limites de ozônio da Califórnia, o ENERGY STAR Versão 3.0, os padrões do Departamento de Energia e a ASHRAE 241 moldam a eficiência dos equipamentos, as emissões e os requisitos de aquisição comercial.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
