
旅行仲介業市場規模・シェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
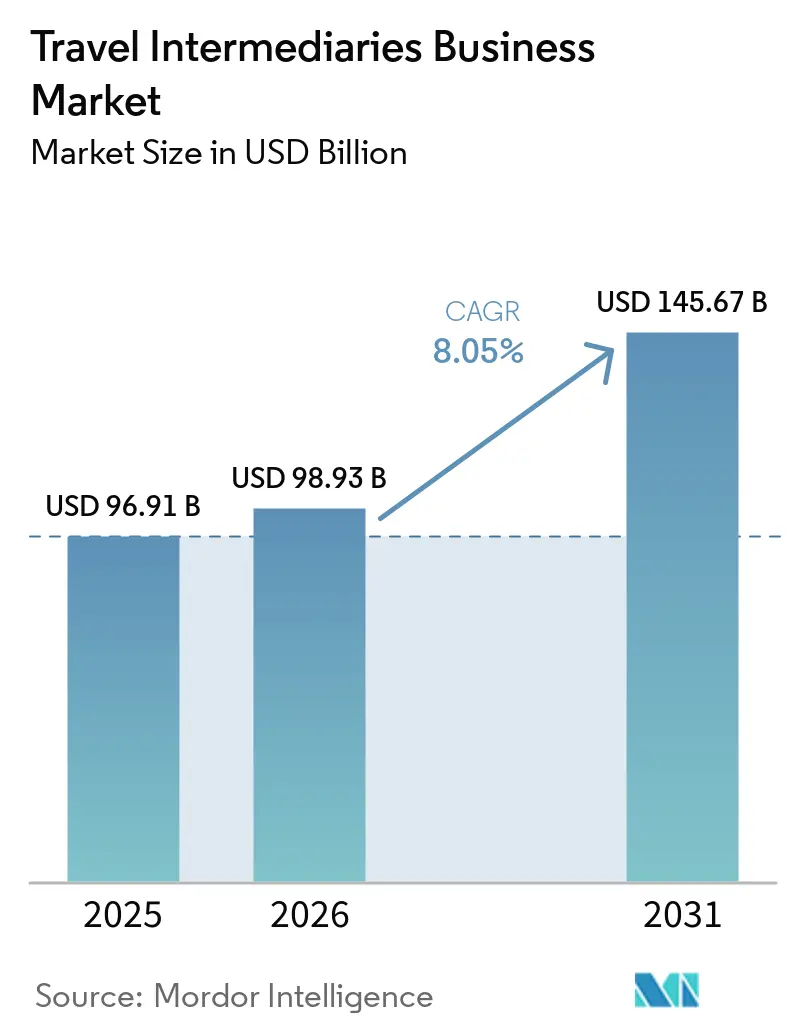
| 市場規模 (2026) | 98.93 十億米ドル |
| 市場規模 (2031) | 145.67 十億米ドル |
| 成長率 (2026 - 2031) | 8.05 % |
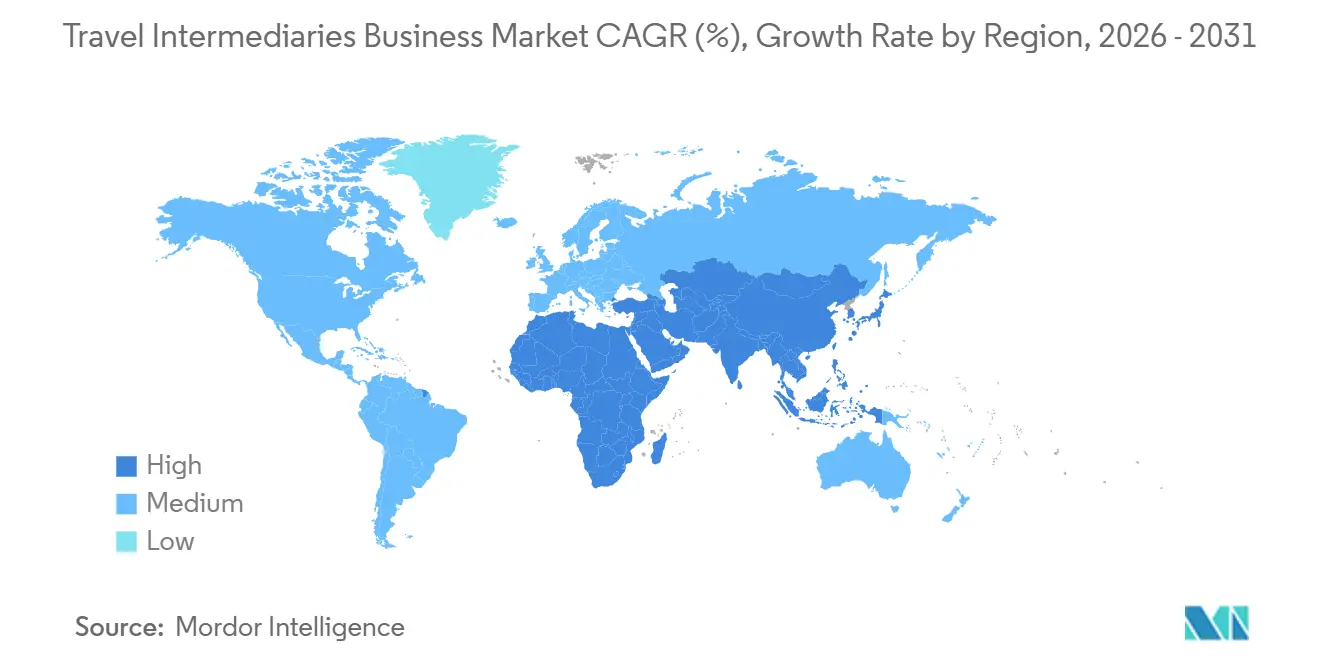
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
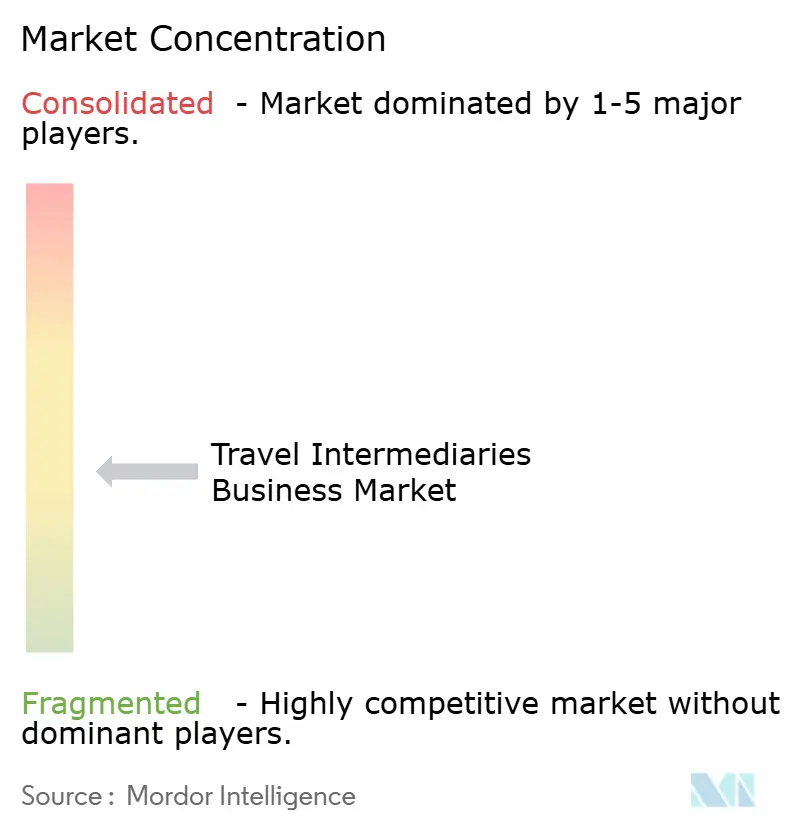
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる旅行仲介業市場分析
旅行仲介業市場規模は、2025年の96.91 ビリオン 米ドルから2026年には98.93 ビリオン 米ドルに成長し、2026年から2031年にかけて8.05%のCAGRで2031年までに145.67 ビリオン 米ドルに達すると予測されています。
大規模プラットフォームは旅行仲介業市場において引き続き強固な地位を維持しています。旅行者が複数のサプライヤーにわたる在庫、価格、旅行コンポーネントを一か所で比較できる場を依然として重視しているためです。Booking Holdingsは2025年に総予約額186.1 ビリオン 米ドルを報告し、Expedia Groupは総予約額119.6 ビリオン 米ドルを報告しました。旅行仲介業市場はまた、コネクテッドトリップモデルの広範な採用、B2B流通プラットフォーム、および各取引の価値を単一予約を超えて高めるバンドル旅行オファーによっても形成されています。需要は旅行におけるモバイルウォレット利用の拡大と、ビジネス旅行の着実な回復によって支えられており、特に仲介業者が予約、決済、予約後サービスを同一の旅程内で結びつけられる場合に顕著です。現在最も強い競争優位性は、インドやアジア太平洋地域全体にわたって実行速度を落とすことなく、サプライの幅、旅行者データ、ロイヤルティツール、および直接技術パートナーシップを組み合わせられる企業にあります。[1]
レポートの主要ポイント
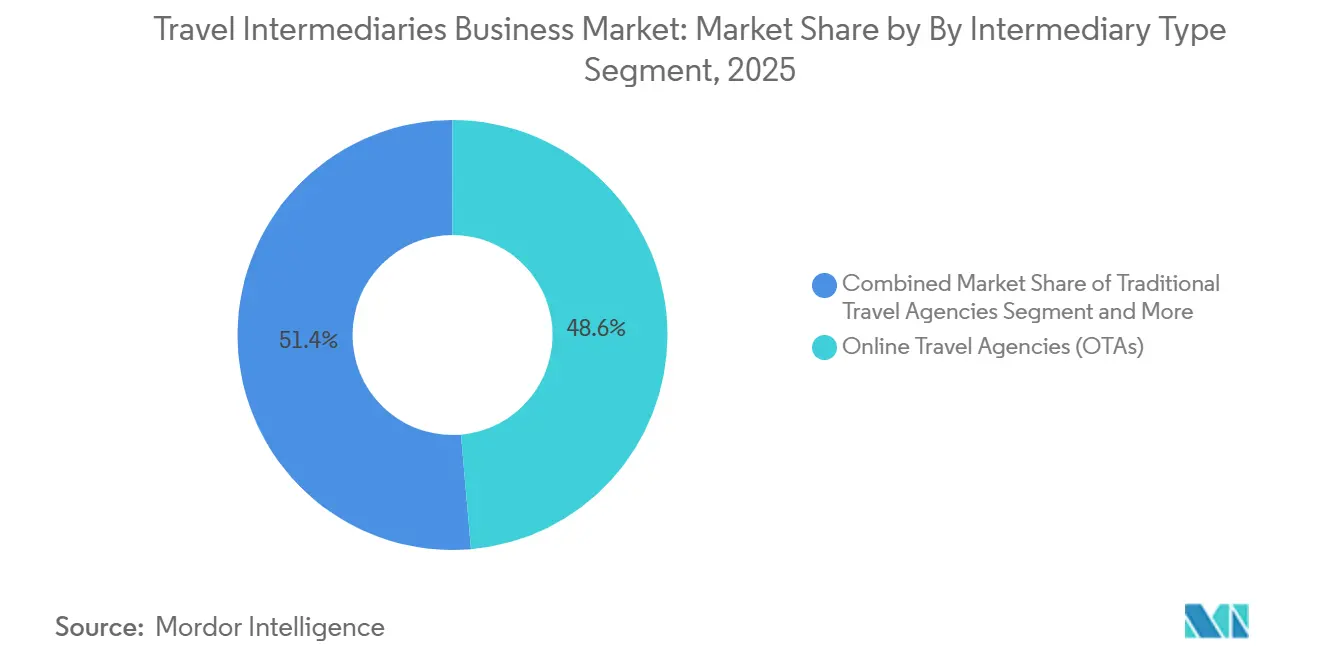
- 仲介業者タイプ別では、オンライン旅行代理店が2025年に市場の48.63%を占め、デスティネーション・マネジメント・カンパニーは2031年までに9.84%のCAGRで成長すると予測されています。
- 予約チャネル別では、オンラインが2025年に市場の68.41%を占め、2031年までに9.19%のCAGRで成長すると予測されています。
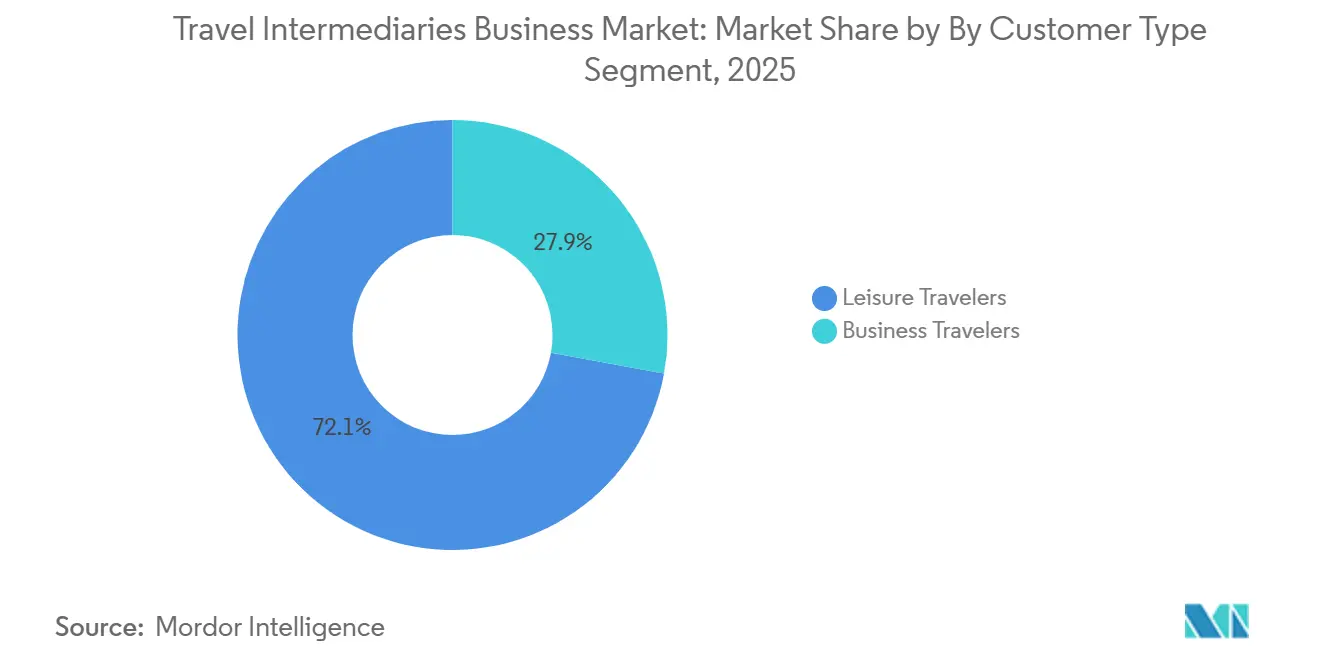
- 顧客タイプ別では、レジャー旅行者が2025年に市場の72.14%を占め、ビジネス旅行者は2031年までに8.97%のCAGRで拡大すると予測されています。
- サービスタイプ別では、宿泊予約が2025年の旅行仲介業市場規模の39.82%を占め、付帯サービスは2031年までに10.24%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の旅行仲介業市場シェアの32.68%を占め、中東・アフリカは2031年までに9.95%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル旅行仲介業市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シームレスなマルチサプライヤー旅行比較への需要拡大 | +1.3% | グローバル、アジア太平洋および北米に集中した影響 | 中期(2〜4年) |
| モバイルファーストおよびスーパーアプリ予約行動の拡大 | +1.6% | アジア太平洋が中核、中東・アフリカおよび南米への波及 | 短期(2年以内) |
| AI搭載旅行パーソナライゼーションおよび再予約の採用拡大 | +1.5% | グローバル | 中期2〜4年) |
| クロスボーダーレジャーおよびブレジャー旅行の成長 | +1.2% | 北米、欧州、アジア太平洋 | 短期(2年以内)および中期(2〜4年) |
| ニッチ在庫の需要創出における仲介業者へのサプライヤー依存 | +0.8% | グローバル、中東・アフリカおよび新興市場で最も強い | 長期(4年以上) |
| 付帯サービスおよびバンドル旅行オファーの収益化拡大 | +1.1% | グローバル | 中期(2〜4年)および長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シームレスなマルチサプライヤー旅行比較への需要拡大
旅行仲介業市場は、サプライヤー間の比較がプレミアム機能ではなく旅行者の基本的な期待となったという事実から引き続き恩恵を受けています。Sabreは、代理店がNDCダイレクトコネクト、GDSフィード、ローコストキャリアAPI、アグリゲーターなど複数のコンテンツ接続を管理するようになっており、これが実行上の要求を高め、より強力な技術と統合能力を持つプラットフォームを有利にしていると指摘しています。この運営上の現実は旅行仲介業市場において重要です。なぜなら、大規模プラットフォームは接続の複雑さを吸収しながら、旅行者にシンプルな予約経路を提供できるからです。Booking HoldingsのコネクテッドトリップはこれをConnected Trip戦略として2025年に示し、航空券の取扱量が37%増加し、アトラクションチケットの取扱量が80%増加しました。これは、旅行コンポーネント全体にわたる幅広さが、コンバージョンとリピート利用の両方を支えることを示しています。実際には、宿泊、フライト、地上交通、アクティビティを単一のフローに組み合わせられる企業は、旅行者が引き渡しを減らし、より明確な旅行計画を求める中でシェアを維持するうえで有利な立場にあります。
モバイルファーストおよびスーパーアプリ予約行動の拡大
旅行仲介業市場は、サプライヤー間の比較がプレミアム機能ではなく旅行者の基本的な期待となったという事実から引き続き恩恵を受けています。Sabreは、代理店がNDCダイレクトコネクト、GDSフィード、ローコストキャリアAPI、アグリゲーターなど複数のコンテンツ接続を管理するようになっており、これが実行上の要求を高め、より強力な技術と統合能力を持つプラットフォームを有利にしていると指摘しています。この運営上の現実は旅行仲介業市場において重要です。なぜなら、大規模プラットフォームは接続の複雑さを吸収しながら、旅行者にシンプルな予約経路を提供できるからです。Booking HoldingsのConnected Trip戦略は2025年にこれを示し、航空券の取扱量が37%増加し、アトラクションチケットの取扱量が80%増加しました。これは、旅行コンポーネント全体にわたる幅広さが、コンバージョンとリピート利用の両方を支えることを示しています。実際には、宿泊、フライト、地上交通、アクティビティを単一のフローに組み合わせられる企業は、旅行者が引き渡しを減らし、より明確な旅行計画を求める中でシェアを維持するうえで有利な立場にあります。
AI搭載旅行パーソナライゼーションおよび再予約の採用拡大
旅行仲介業市場は、パーソナライゼーション、旅程サポート、予約変更がこれまでよりはるかに少ない摩擦で処理されるサービスモデルへと移行しています。Amadeusは、2026年の旅行者の74%がパーソナライズされたホテル体験を求めていることを明らかにしており、これはカスタマイズされた旅行販売が初期段階の機能ではなく主流の需要の一部となっていることを示しています。このトレンドは旅行仲介業市場を支えています。なぜなら、仲介業者は特に同一の旅行者が単一プラットフォームで宿泊、交通、付帯サービスを予約する場合、単一サプライヤーよりも豊富なクロストリップおよびクロスカテゴリーデータを保有しているためです。Booking Holdingsは2025年にConnected Tripモデルの拡大を続け、Expediaもアクティビティおよび地上交通の買収を通じて統合オファーをより深化させました。これは主要プラットフォームが一度限りの予約コンバージョンではなく、旅程全体の関連性を中心に構築していることを示しています。これらの能力が向上するにつれ、再予約、アップセル、サービス回復は大規模仲介業者にとってより強力なリテンションツールとなる可能性があります。
クロスボーダーレジャーおよびブレジャー旅行の成長
旅行仲介業市場は、クロスボーダーレジャー旅行の継続的な正常化と、レジャー延長を含むビジネス旅行によって支えられています。GBTAは、世界のビジネス旅行支出が2025年に1.57 トリリオン 米ドルに達し、2026年には8.1%成長すると予測しており、ビジネスとブレンドされた旅行ニーズの両方を管理できるプラットフォームへの需要が引き続き強いことを示しています。Amadeusもまた、ビジネス旅行者がより柔軟性、より容易なサービス、より関連性の高い旅行オプションを求めていることを強調しており、これは予約、サポート、変更を断片化された直接チャネルよりも効果的に統合できる仲介業者の価値を高めています。旅行仲介業市場において、これは重要です。なぜなら、出張を延長する旅行者は多くの場合、別々の直接チャネルよりも仲介業者を通じて追加しやすい追加宿泊、地元交通、またはアクティビティを必要とするからです。同じダイナミクスがインドおよびより広いアジア太平洋の需要を支えています。なぜなら、地域の旅行フローは、旅行者が単一の旅程でビジネスとレジャーの目的を切り替えながらも、より強い航空輸送能力とデジタル予約の快適さの向上とともに拡大しているからです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライヤーの直接予約インセンティブが仲介業者依存を低下させる | -1.0% | グローバル、北米および欧州に集中 | 短期(2年以内)および中期(2〜4年) |
| 検索アルゴリズムの変動が顧客獲得コストを引き上げる | -0.9% | グローバル | 短期(2年以内) |
| レートパリティ侵食および低収益セグメントによる手数料圧縮 | -0.8% | 北米および欧州 | 中期(2〜4年) |
| NDCおよびサプライヤー直接チャネルにわたるコンテンツの断片化 | -0.7% | アジア太平洋、北米、欧州 | 中期(2〜4年)および長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サプライヤーの直接予約インセンティブが仲介業者依存を低下させる
旅行仲介業市場は、ロイヤルティプログラム、限定オファー、顧客データのより緊密な所有を通じて直接予約チャネルを強化し続けるサプライヤーからの圧力に直面しています。これはホテルおよび航空会社のカテゴリーで最も顕著であり、サプライヤーは特定の特典、価格体系、または予約後の管理を直接チャネル向けに確保できます。Booking Holdingsは2025年に直接トラフィックシェアが60%台半ばを維持したと報告しており、より広い旅行需要創出全体における直接関係の重要性を強調しています。旅行仲介業市場において、より強力なサプライヤー直接チャネルは手数料機会を狭め可能性があり、特に旅行者が多くの変動要素にわたる比較を必要としない標準化された在庫においてそれが顕著です。この影響は複雑な旅行、パッケージ、体験主導の旅行では深刻ではありませんが、成熟した宿泊および航空流通においては明確な抑制要因であり続けます。
検索アルゴリズムの変動が顧客獲得コストを引き上げる
旅行仲介業市場はまた、デジタル需要の多くが依然として外部プラットフォームと変化する発見経路に依存しているため、顧客獲得リスクにさらされています。検索行動が変化すると、仲介業者は同じトラフィック量を維持するために、ブランド、アプリエンゲージメント、パートナーシップ、またはパフォーマンスマーケティングにより多くを費やす必要があります。Booking HoldingsとExpediaはともに技術と広範なエコシステム能力への投資を続けており、主要プレイヤーが旅程全体にわたってより直接的でリピート利用を増やすことで、単一のトラフィックソースへの依存を減らそうとしていることを示しています。旅行仲介業市場において、これは大規模プラットフォームと、同レベルのブランドおよび製品投資を維持できない小規模事業者との間の格差を広げます。モバイル主導の旅行需要が深化し続けるインドでは、アプリのリテンションとクロスカテゴリーエンゲージメントが一度限りのトラフィック獲得よりも重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
仲介業者タイプ別:大規模プラットフォームと体験スペシャリストが市場を異なる方向に牽引し続ける
オンライン旅行代理店は2025年に市場の48.6%を占め、単一インターフェースで幅広い比較、より迅速な発見、より強力なクロスカテゴリーマーチャンダイジングを提供するため、最大の仲介業者タイプであり続けています。旅行仲介業市場において、このスケールの優位性は、大規模なオンライン旅行代理店が繰り返しの予約を通じて構築できるデータとロイヤルティのループによって強化されています。Booking Holdingsは、レベル2または3のGeniusメンバーが2025年の客室泊数の50%台後半を占め、2024年の50%台半ばから上昇したと述べており、オンライン旅行代理店のロイヤルティがリテンションと支出の深さにとってより重要になっていることを示しています。これは旅行仲介業業界にとって重要です。なぜなら、ロイヤルティは今や宿泊のリピート率だけでなく、フライト、アトラクション、旅行サービスへのクロスセルも支えているからです。従来の代理店は、旅程の複雑さ、グループ調整、またはオフラインの信頼が重要な場合には依然として関連性を持っていますが、デジタルファーストの予約環境ではそのシェアは低くなっています。
デスティネーション・マネジメント・カンパニーは2031年までに9.8%のCAGRで成長すると予測されており、現在の構造において最も成長の速い仲介業者タイプとなっています。旅行仲介業市場は、イベント主導、グループ主導、地域管理型旅行の台頭から恩恵を受けており、これらは標準的なオンライン旅行代理店のフローが提供できる以上の深い運営調整を必要とします。Uniqueworld Globalは、2026年の全企業旅行予算の半数以上が個人旅行ではなくグループ集会に向けられていると述べており、計画、物流、現地実行に関するデスティネーション・マネジメント・カンパニーの能力への需要を支えています。旅行仲介業業界のこの部分は、企業イベント、デスティネーションウェディング、管理されたグループ移動が純粋なセルフサービス予約を超えた需要を牽引し続けるインド、中東、アジア太平洋の一部で特に関連性があります。その結果、大規模なオンライン旅行代理店が標準化された旅行比較を支配し、デスティネーション・マネジメント・カンパニーがハイタッチおよびイベント連動型旅行で地位を獲得する市場が形成されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


予約チャネル別:オンラインがリードを強化し、オフラインは複雑な需要ポケットで価値を維持
オンラインチャネルは2025年に市場の68.4%を占め、デジタル予約が旅行仲介業市場においてスケールへの主要ルートであり続けることを確認しました。このリードは、より迅速な比較、アプリベースのサービス、より広い在庫表示、およびチェックアウト時に付帯サービスと決済サービスを付加するより強力な機会によって支えられています。GBTAの2025年のモバイルウォレット利用に関するデータはこの方向性を裏付けており、特にアジア太平洋では、デジタル決済がすでにインスピレーションから決済までのより継続的な予約フローをサポートしています。インドでは、オンライン旅行プラットフォームが買収とサービス拡大を通じて隣接カテゴリーへの拡大を続けており、チャネルリーダーシップが単一の予約機能ではなくエコシステムの深さと結びついていることを示しています。したがって、オンラインルートは旅行仲介業市場においてボリューム、データ取得、リピートエンゲージメントの主要エンジンであり続けます。
オフラインチャネルは、その総合シェアが低いにもかかわらず、依然として戦略的価値を持っています。これは複雑なレジャー計画、企業グループ旅行、高額アシスト販売、および購入前や旅行中断時に人的サポートを求める顧客がいる市場で最も顕著です。旅行仲介業市場がこのチャネルの余地を残しているのは、すべての予約決定が単純ではないためです。特に旅行が複数の目的地、特別なイベント、またはポリシーに敏感な企業手配を含む場合はそうです。Webjet GroupによるLocomoteの買収と2026年度のWebjet Business Travelとしての再ローンチは、管理された企業旅行がデジタル効率とコンサルタントによるサポートを組み合わせたサービスモデルから引き続き恩恵を受けていることを示しています。したがって、オフラインチャネルは日常的なボリュームのシェアとして縮小していますが、アドバイス、保証、サービスが価格比較と同様に重要なセグメントでは商業的に関連性を維持しています。
顧客タイプ別:レジャーが引き続きボリュームを牽引し、ビジネス旅行がより高いサービス需要を支える
レジャー旅行者は2025年に市場の72.1%を占め、旅行仲介業市場において最大の顧客グループとなっています。このセグメントはボリュームの基盤であり続けています。なぜなら、バケーション需要は宿泊、交通、アクティビティ季節パッケージにわたり、これらはすべて仲介業者主導の比較とバンドルモデルに適しているからです。Booking Holdingsの2025年の客室泊数、フライト、アトラクションにおけるボリューム成長は、レジャー需要が一度に一つのコンポーネントではなく、旅程全体を結びつけられるプラットフォームを通じてますます移動していることを示しています。レジャー旅行者はまた、ダイナミックパッケージング、柔軟な計画、インスピレーション主導のマーチャンダイジングにも良く反応し、購入経路をより複雑にすることなく多くのオプションを提示できる仲介業者の役割を強化します。旅行仲介業市場において、これはレジャーボリュームが大規模プラットフォームがデータ、ロイヤルティ、製品の幅に行っている投資の多くを依然として賄っていることを意味します。
ビジネス旅行者は2031年までに9%のCAGRで成長すると予測されており、現在の見通しにおいて最も成長の速い顧客タイプとなっています。GBTAは、世界のビジネス旅行支出が2025年に1.57 トリリオン 米ドルに達した後、2026年には8.1%成長すると予測しており、ポリシー管理とより容易な旅行者サービスを組み合わせられる仲介業者にとって企業チャネルの重要性を強調しています。Amadeusもまた、ビジネス旅行者がよりスムーズでパーソナライズされた旅程をますます求めていることを示しており、断片化された直接チャネルよりも効果的に予約、サポート、変更を統合できる仲介業者を支持しています。インドでは、企業旅行需要がデジタル経費ワークフロー、管理されたホテルプログラム、主要および新興商業都市にわたる地域旅行頻度とますます結びついているため、この顧客グループは依然として重要です。したがって、ビジネスセグメントは旅行ボリュームが回復しているためだけでなく、各旅行を取り巻くサービス期待がより要求の高いものになっているためにも成長しています。[2]
サービスタイプ別:宿泊が収益の中核であり続け、付帯サービスがより戦略的な重要性を獲得
宿泊予約は2025年に市場の39.8%を占め、旅行仲介業市場において最大のサービスタイプであり続けました。宿泊がこの地位を保つのは、ほとんどの旅行計画フローの中心であり、交通、アクティビティ、地元サービスが追加されるアンカーとして機能することが多いためです。Booking Holdingsは2025年に12.35 ビリオン 客室泊を処理し、プラットフォームが他のカテゴリーに多様化する中でも宿泊が予約ボリュームを支配し続けていることを強調しています。旅行仲介業市場において、宿泊はまた強力なマーチャンダイジングを支えています。なぜなら、滞在は通常、場所、期間、および行バスケットの残りを定義するからです。交通とホリデーパッケージは依然として重要ですが、宿泊は旅行者の意図と仲介業者の経済の両方の中心に位置し続けています。
付帯サービスは2031年までに10.2%のCAGRで成長すると予測されており、現在の予測において最も成長の速いサービスタイプとなっています。旅行仲介業市場がこの方向に向かっているのは、体験、送迎、保険連動サービス、関連旅行コンポーネントなどのアドオンが、新たな顧客獲得サイクルを生み出すことなく主要予約後に追加できるためです。ExpediaのTiqetsおよびCarTrawlerとの合意、ならびにTravelportのWebjetに対するパーソナライズされた付帯サービスアクセスへの注力は、仲介業者がこれらのレイヤーを収益設計の中核部分として投資していることを示しています。このパターンはインドでも関連性があり、バンドルされた価値とよりスムーズなチェックアウトが、価格感度の高い旅行環境において仲介業者のコンバージョン向上を支援できます。その結果、付帯サービスはサイドカテゴリーではなく、旅行仲介業市場の中核的な成長レバーとなりつつあります。
地域分析
アジア太平洋は2025年に市場の32.7%を占め、旅行仲介業市場において最大の地域ブロックとなっています。この地域は、急速なデジタル決済の採用、大規模なモバイルファースト旅行者基盤、および強力な域内旅行フローを組み合わせており、レジャーとビジネスの両方の予約にわたって仲介業者の利用を広く維持しています。GBTAの旅行決済データはアジア太平洋でのモバイルウォレット普及率が最も高いことを示しており、アプリおよびプラットフォーム主導の旅行仲介に適した予約環境を支えています。インドはこのパターンの最も明確な例の一つであり、旅行需要が大都市圏と中小都市に広がっています。同時に、大規模なオンラインプラットフォームは隣接する買収と製品拡大を通じてサービスミックスを拡大し続けています。旅行仲介業市場におけるアジア太平洋の地位は、構造的な需要成長と、旅行旅程のより多くをデジタルエコシステム内で完結させることに慣れたユーザーベースの両方によって支えられています。
北米と欧州は、成長率が一部の新興地域より低いにもかかわらず、旅行仲介業市場の主要な収益アンカーであり続けています。GBTAは、米国が2025年の世界のビジネス旅行支出の395.4 ビリオン 米ドルを占めたと報告しており、仲介業者ボリュームにとって成熟した企業需要の重要性を強調しています。これらの地域はまた、オンライン旅行代理店、旅行管理会社、専門旅行事業者にわたる発達した仲介業者基盤を持っており、競争を激化させ、技術差別化の重要性を高めています。Expediaの2025年および2026年の買収活動は、大企業がB2B接続を改善し製品提供を拡大することで成熟市場における旅行流通を深化させる余地をまだ見ていることを示しています。それでも、成熟した市場環境は、多くの新興旅行回廊よりもサプライヤー直接競争、コンテンツの断片化、手数料圧力をより顕著にしています。
中東・アフリカは2031年までに10%のCAGRで成長すると予測されており、旅行仲介業市場において最も成長の速い地域となっています。WTTCは、中東の旅行・観光セクターが2025年に5.3%成長し、世界平均の4.1%を上回り、サウジアラビアは7.4%成長したと述べており、強力な地域旅行の勢いを示しています。この成長は旅行仲介業市場にとっ重要です。なぜなら、デスティネーション投資の拡大、新たなビジネスイベント、より強力な国際航空リンクは通常、流通、パッケージング、旅行サービスの必要性を高めるからです。この地域はまた、デスティネーション主導およびイベント主導の旅行への関心の高まりから恩恵を受けており、複数のコンポーネントにわたるグループ移動、混合目的旅行、サプライヤー調整を処理できる仲介業者を支えています。アフリカは地域ミックス内ではまだ初期段階にありますが、接続性の改善と選択された市場での増加するアウトバウンド需要が、旅行仲介業市場に長期的な成長の層を加える可能性があります。[3]

競合環境
旅行仲介業市場は上位において適度に集中しており、Booking HoldingsとExpedia Groupがスケール、幅広さ、技術投資においてペースを設定し続けています。Booking Holdingsは2025年に総予約額186.1 ビリオン 米ドルを報告し、Expedia Groupは119.6 ビリオン 米ドルを報告しており、最大のプラットフォームが世界の旅行流通において依然として強固な地位を保っていることを確認しています。旅行仲介業市場において、このスケールは技術への再投資、より広いサプライ関係、より強力なロイヤルティプログラム、およびトラフィックやマージン圧力に対するより良い回復力を支えるため重要です。BookingのConnected Tripモデル、コスト規律の取り組み、クロスカテゴリー予約成長は、トラフィックを増やすだけでなく各顧客関係の価値を高めることに焦点を当てた戦略を示しています。Expediaは、より広いAPIスタックを通じて航空会社、銀行、ロイヤルティパートナー、代理店にサービスを提供できる、より包括的なB2B旅行プラットフォームで同様の方向に進んでいます。
上位層以下の競争はより地域的かつ専門的であり、旅行仲介業市場をグローバルなオンライン旅行代理店だけでなく多くのビジネスモデルにわたって活発に保っています。インドでは、MakeMyTripが2026年3月にFlamingo Transworldの過半数株式取得に合意したことが、地域リーダーがパッケージホリデー能力を強化し、オフラインアシストおよび組織化された旅行需要により深く拡大していることを示しています。HBX Groupが2026年4月にPerfectStayの完全所有権を取得し、2026年5月にBridgifyを取得したことは別のルートを示しており、B2BスペシャリストがパッケージングとAI対応体験を使用してバリューチェーンにおける役割を拡大しています。これらの動きは、旅行仲介業市場が消費者向けアプリだけでなく、組み込み旅行流通の背後にあるインフラとマーチャンダイジングツールについてでもあることを示しています。したがって、最も強力な挑戦者は、パッケージホリデー、B2Bサプライ、企業旅行ワークフロー、またはデスティネーションサービスのいずれであれ、バリューの明確な層を所有できる企業です。
2025年および2026年の戦略的動きはまた、旅行仲介業市場がスタンドアロンの予約ポータルではなくエコシステムとより緊密に結びついていることを示しています。ExpediaのTiqetsとの合意はスタックに体験を追加し、その後のCarTrawlerとの合意は地上交通とインシュアテックを追加し、旅程全体にわたる関連性を広げました。TravelportとWebjetは2026年に多年間パートナーシップを延長し、NDCコンテンツとパーソナライズされた付帯サービスアクセスに焦点を当て、コンテンツ品質とサービス能力が競争上のポジショニングの中心であり続けることを強調しました。Klookの2026年のスポーツおよびライブイベントへの拡大もまた、体験とプレミアム在庫がエンゲージメントと支出の両方を高めることができる旅行関連需要のより広い定義を示しています。全体として、旅行仲介業市場は少数の大企業によって主導されていますが、強力な地域ポジショニングまたは専門的な製品の深さを持つプレイヤーには成長機会が引き続き開かれています。
旅行仲介業業界リーダー
-
Booking Holdings Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
MakeMyTrip Limited
-
Expedia Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:VisaとTrip.com Group Limitedは、アジア太平洋地域における決済エコシステムの最適化と消費者エンゲージメントの促進を目的とした戦略的パートナーシップを正式化しました。この合意の下、Trip.com Group LimitedはグローバルアンカーパートナーとしてVisaデスティネーションズフレームワークに統合されます。このイニシアチブは、Trip.com Group Limitedの包括的なオンライン旅行予約ネットワークとVisaの安全なデジタル決済インフラを融合させます。これにより、ローカライズされたプロモーションオファー、厳選された旅行パッケージ、および仲介業者プラットフォーム内に直接組み込まれた高セキュリティのフリクションレス取引経路が解放されます。
- 2026年3月:Booking Holdingsは、分散した商業部門を統合する大規模な企業再編を発表しました。このイニシアチブは、主要子会社であるBooking.com、Priceline、Agodaの戦略的パートナーシップおよびB2B運営部門を単一の統一されたグローバル構造の下に統合します。
- 2025年12月:Expedia Groupは、Tiqetsを買収する合意を発表しました。アムステルダムを拠点とするアクティビティおよび体験プラットフォームは、ExpediaのアクティビティのためのB2B APIオファリングを強化し、旅行旅程全体にわたるサプライポジションを拡大することが期待されています。
- 2025年1月:American Express GBTは、競合する旅行管理会社であるCWTの買収を正式に完了しました。この水平型買収は、CWTの広範な企業ポートフォリオと専門的な物流ソフトウェアをAmex GBTのソフトウェアスイートに統合します。


グローバル旅行仲介業市場レポートの調査範囲
| オンライン旅行代理店 |
| 従来型旅行代理店 |
| デスティネーション・マネジメント・カンパニー(DMC) |
| 企業旅行管理会社(TMC) |
| オンライン |
| オフライン |
| レジャー旅行者 |
| ビジネス旅行者 |
| 宿泊予約 |
| 交通予約 |
| ホリデーパッケージ |
| 付帯サービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 仲介業者タイプ別 | オンライン旅行代理店 | |
| 従来型旅行代理店 | ||
| デスティネーション・マネジメント・カンパニー(DMC) | ||
| 企業旅行管理会社(TMC) | ||
| 予約チャネル別 | オンライン | |
| オフライン | ||
| 顧客タイプ別 | レジャー旅行者 | |
| ビジネス旅行者 | ||
| サービスタイプ別 | 宿泊予約 | |
| 交通予約 | ||
| ホリデーパッケージ | ||
| 付帯サービス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
旅行仲介業市場の現在の規模はどのくらいですか?
旅行仲介業市場は2025年に96.9 ビリオン 米ドルと評価され、2026年には98.9 ビリオン 米ドルと推定されています。2026年から2031年にかけて8.1%のCAGRで成長し、2031年までに145.7 ビリオン 米ドルに達すると予測されています。
どの予約チャネルが旅行仲介業の収益をリードしていますか?
オンラインチャネルが2025年に68.4%のシェアでリードしました。そのリードは、アプリベースの予約、より広いサプライヤー比較、および旅行サービス全体にわたるより強力なクロスセル機会によって支えられています。
どの仲介業者タイプが最大のシェアを保有していますか?
オンライン旅行代理店が2025年に48.6%で最大のシェアを保有しました。その強みは、幅広い在庫集約、より容易な価格比較、およびロイヤルティ主導のリピート利用の拡大から来ています。
どの顧客セグメントが最も速く成長していますか?
ビジネス旅行者が最も速く成長している顧客セグメントであり、2031年までに9%のCAGRが予測されています。この成長は企業旅行の回復と統合された予約・経費ツールへの需要増加によって支えられています。
どのサービスカテゴリーが最も速く成長すると予測されていますか?
付帯サービスは2031年までに10.2%のCAGRで成長すると予測されています。これは体験、送迎、その他の旅行関連サービスなどのアドオンのより強力な収益化を反映しています。
どの地域が最も強い成長機会を提供していますか?
中東・アフリカが2031年までに10%のCAGRで最も速く成長すると予測されています。アジア太平洋は2025年に32.7%のシェアで最大の地域であり続け、強力なデジタル採用とモバイルファースト予約行動によって支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。
