
カナダ旅行代理店サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 9.45 十億米ドル |
| 市場規模 (2026) | 10.34 十億米ドル |
| 市場規模 (2031) | 15.35 十億米ドル |
| 成長率 (2026 - 2031) | 8.22 % |
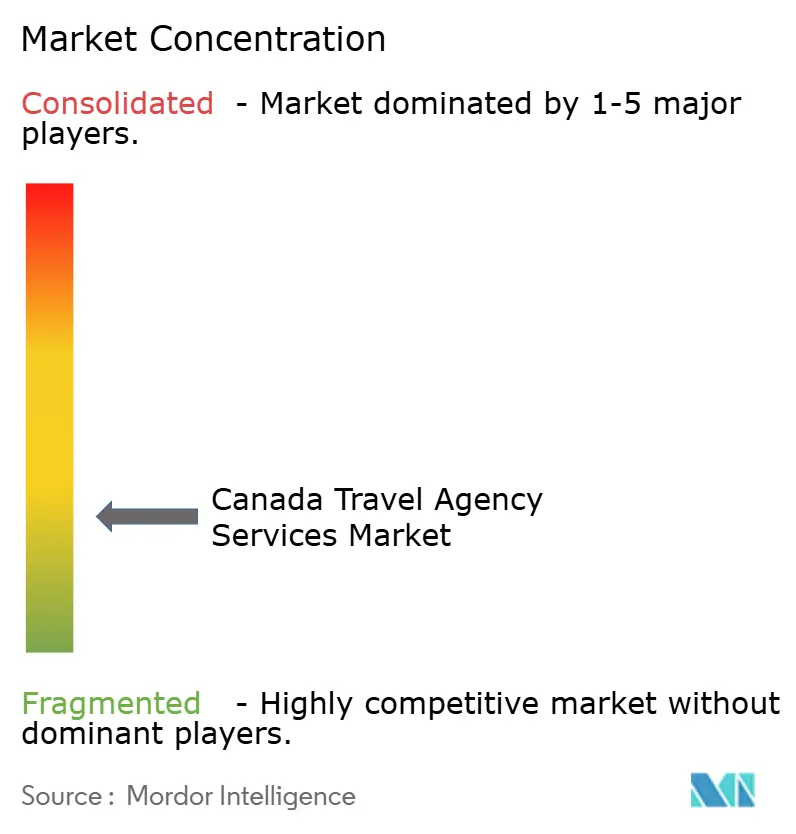
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ旅行代理店サービス市場分析
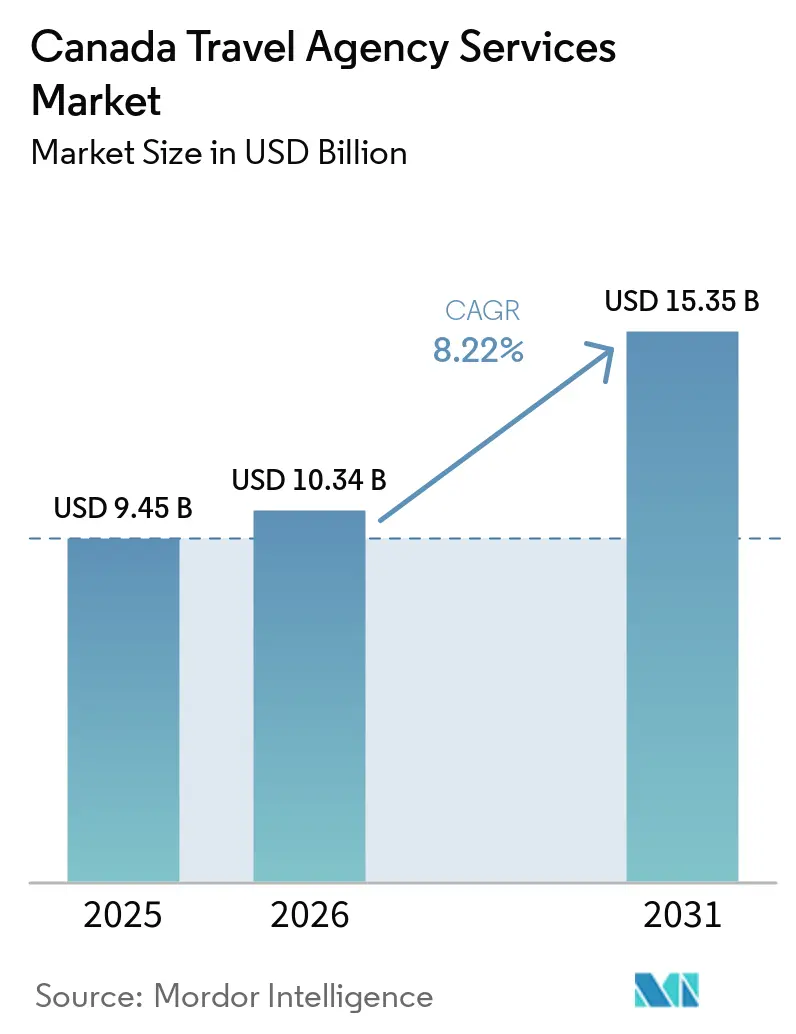
カナダ旅行代理店市場は、2025年に9.45 ビリオン 米ドル、2026年に10.34 ビリオン 米ドル、2031年までに15.35 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.22%で成長する見込みです。旅行代理店は、チケット発券から旅程設計、目的地アドバイス、複雑な旅行のバンドル型トリップマネジメントの提供へとシフトしています。2024年には旅行代理店の営業収益が20.9 ビリオン カナダドル(21.2 ビリオン 米ドル)の記録を達成し、売上の57.7%が米国以外の海外目的地からのものであり、複雑な旅程への需要の高さが示されています。カナダ人は2024年に4,290万回の海外旅行を行い、カナダにおける国内および訪日観光支出の合計は約1,277 ビリオン カナダドル(932.7 ビリオン 米ドル)に達しました[1]。2025年における米国旅行からの離脱傾向が、より多くの計画・サプライヤー調整・旅行者サポートを必要とするヨーロッパ、カリブ海、アジアへの需要を押し上げており、代理店にとって有利な状況となっています。市場は依然として分散しており、5%超のシェアを持つ事業者は存在せず、ニッチ専門業者、地域ネットワーク、ハイブリッドデジタルアドバイザーモデルの拡大機会が生まれています。
主要レポートのポイント
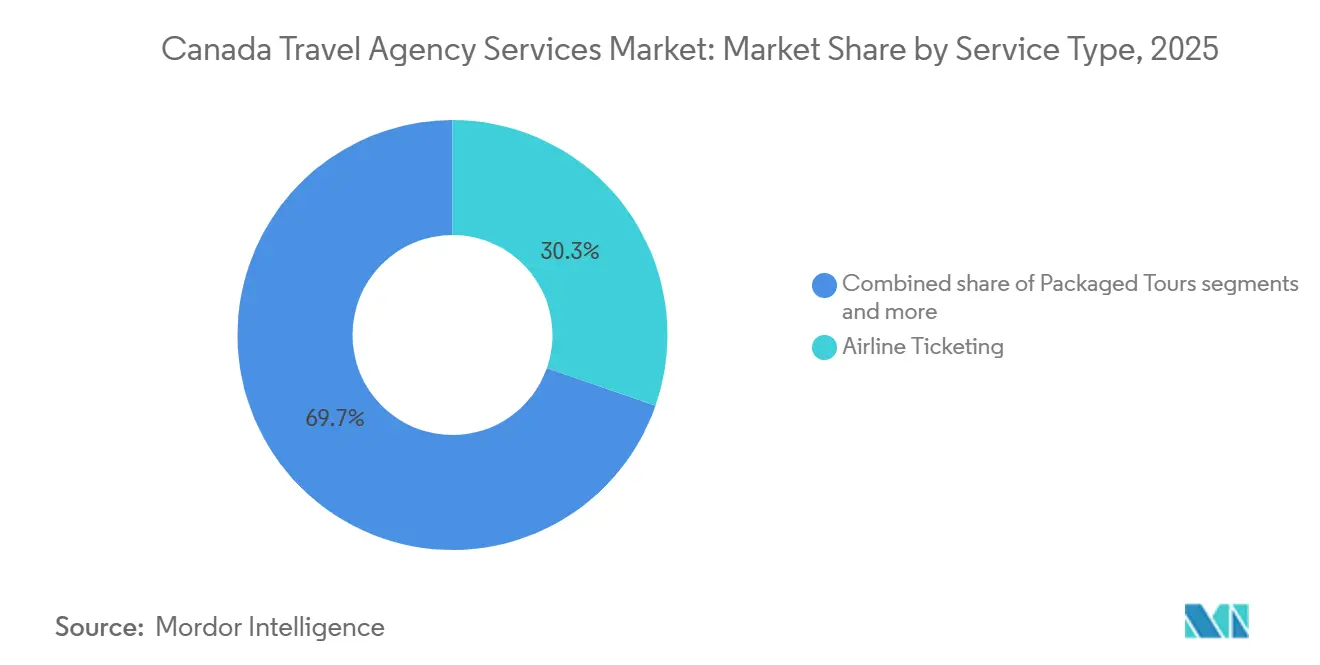
- サービスタイプ別では、航空券発券が2025年のカナダ旅行代理店サービス市場の30.34%を占め、クルーズが2031年にかけてCAGR 9.11%で最も速い成長を記録すると予測されています。
- 予約モード別では、OTAが2025年のカナダ旅行代理店サービス市場の53.51%を占め、2031年にかけてCAGR 9.90%で最も高い成長率を記録すると予測されています。
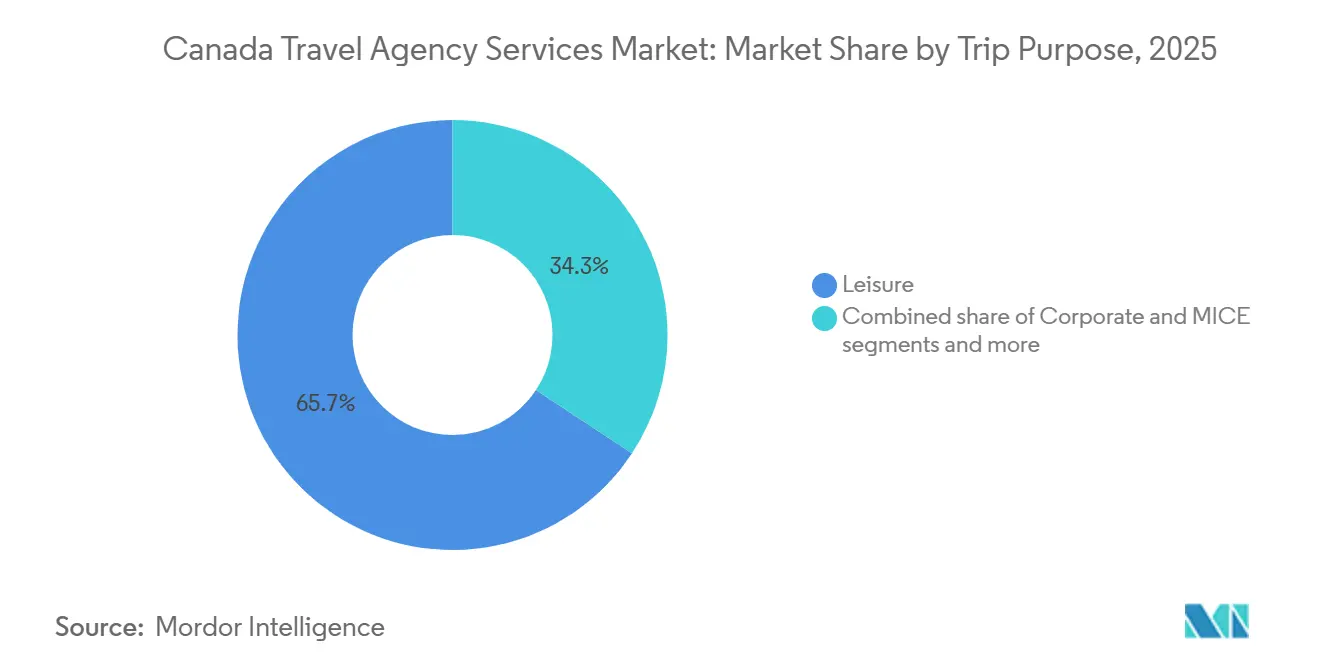
- 旅行目的別では、レジャーが2025年のカナダ旅行代理店サービス市場の65.74%を占め、法人・MICEが2031年にかけてCAGR 8.90%で成長すると予測されています。
- 旅行者タイプ別では、国内旅行者が2025年のカナダ旅行代理店サービス市場の62.83%のシェアを占め、国際旅行者は2031年にかけてCAGR 9.28%で成長すると予測されています。
- 地域別では、オンタリオ州が2025年のカナダ旅行代理店サービス市場の36.49%を占め、ブリティッシュコロンビア州が2031年にかけてCAGR 9.69%で最も速い州別成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ旅行代理店サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アドバイザー主導の国際旅行需要の増加 | +1.4% | オンタリオ州およびブリティッシュコロンビア州に集中したグローバル規模 | 中期(2〜4年) |
| クルーズおよびオールインクルーシブパッケージの勢い | +1.2% | ブリティッシュコロンビア州、大西洋岸カナダ、ケベック州 | 中期(2〜4年) |
| パーソナライズされた複雑な旅程への需要の増加 | +1.1% | 全国規模、トロント・バンクーバー・モントリオールでのプレミアム需要増 | 長期(4年以上) |
| デジタル予約およびハイブリッドアドバイザーワークフローの拡大 | +1.0% | 全国規模、オンタリオ州およびブリティッシュコロンビア州での早期普及 | 短期(2年以内) |
| デジタル予約およびハイブリッドアドバイザーワークフローの拡大 | +0.8% | 全国規模、在宅アドバイザー市場での早期成果 | 中期(2〜4年) |
| 在宅アドバイザーモデルによる全国販売能力の拡大 | +0.7% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アドバイザー主導の国際旅行需要の増加
カナダの旅行代理店は、国際旅行量と計画・書類手続き・混乱管理サービスへの需要との間のギャップを活用しています。カナダへの海外到着者数は2025年に7.5%増加し、680万人に達しました。一方、カナダ人は2024年に4,290万回の海外旅行を行っており、アドバイザー主導の販売に向けた大きな機会が示されています。カナダにおける海外訪問者の支出は2024年に285 ビリオン 米ドルに達し、前年比11.7%増となり、その一部はツアーオペレーターのパッケージや代理店が管理するグループ旅行を通じて流れています。2025年後半における米国からのカナダ居住者の帰国旅行の減少が、複雑な米国以外の目的地への計画をさらに促進しました。目的地の好みが変化する中、旅行アドバイザーは旅程計画、保険、再予約、サプライヤー調整において重要な役割を果たしています。2024年のExpedia Groupの調査では、カナダ人の50%が同じ旅行アドバイザーを5年間利用していることが判明し、これはグローバル平均の38%を上回り、カナダにおけるアドバイザーへの強い忠誠心を示しています。
クルーズおよびオールインクルーシブパッケージの勢い
カナダの旅行代理店市場は、ポイントツーポイント旅行と比較して回復力の高いクルーズおよびパッケージ旅行への需要増加により成長しています。カナダのクルーズ乗客数は2024年に132万人、2025年には301回の寄港を伴う120万人に達し、主要な母港での持続的なクルーズ活動が示されています。クルーズ需要のうちカナダ人旅行者からの割合が増加しており、探検・専門クルーズへの国内関心の高まりが反映されています。2025年のクルーズ販売は、オーシャンクルーズで9%、ラグジュアリークルーズで8%増加し、代理店が高い販売量と予約額から恩恵を受けていることが示されています。探検旅程はグローバルなクルーズ需要の中で急成長カテゴリーして台頭しており、カナダにおけるクルーズの成長見通しを支えています。このトレンドはオールインクルーシブ旅行の販売も促進しており、アドバイザーはバンドル型レジャー商品を活用してコミッションを確保し、家族や旅行者の予約判断を簡素化しています。
パーソナライズされた複雑な旅程への需要の増加
カナダの旅行代理店は複雑な旅行に注力しており、カスタムレジャー計画と複数要素の予約を優先しています。カナダの代理店のほぼ3分の2が2024年に前年比での予約成長を経験し、アドバイザーの75%がセクターに対して楽観的な見方を示しています。カナダの海外旅行者は2024年に1回の海外旅行で平均2,299 米ドルを支出し、平均13.2泊滞在しており、セルフサービス予約よりもアドバイザー主導の旅程設計を好む傾向があります。2025年に立ち上げられたラグジュアリー特化型旅行部門は、プライベートツアー、リバークルーズ、ビスポークFIT旅程を対象とし、2025年の予測売上は5.3 ビリオン カナダドル(387.09 ミリオン 米ドル)で、2024年の4.65 ビリオン カナダドル(339.62 ミリオン 米ドル)から増加しています。ビザ変更と組織的ツアーグループの再開を背景に、2026年までに中国人訪問者の受取額が23%増加すると予測されており、2025年の11.5 ビリオン カナダドル(0.84 ビリオン 米ドル)予測に続く形となっています。カナダの旅行代理店市場では、交通手段、ガイド付きツアー、文化的アクセス、目的地固有の計画を一体的なパッケージにまとめるスキルを持つアドバイザーへの需要が高まっています。
デジタル予約およびハイブリッドアドバイザーワークフローの拡大
カナダ旅行代理店市場は、テクノロジーが検索・比較・取引をサポートし、アドバイザーが信頼・コンバージョン・旅程品質に注力するハイブリッドモデルへと移行しています。KAYAKは2026年4月にカナダで「Ask AI」を立ち上げ、フライト・ホテル・レンタカーのライブ結果を伴う会話型計画インターフェースを導入し、セルフサービス予約よりもアシスト型計画への投資を示しました。KAYAKのCIBCプラットフォームは2025年12月に拡張され、より多くのカナダ人消費者がロイヤルティ連動型バンキングインターフェースを通じてExpediaのインベントリにアクセスできるようになりました[2]。Expedia Groupは2025年にB2Bプラットフォームを強化し、新しいAPIとExpedia TAAP上での保険APIテストを追加し、アドバイザーチャネルに高度な販売ツールを提供しました。EXPEDIA GROUP TTANDは新しいITC予約エンジンを導入し、FarenexusとのパートナーシップによりGDSおよびNDCアクセスを統合し、カナダ旅行代理店市場における中堅ホストネットワークのハイブリッドワークフロー採用を示しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OTAおよびサプライヤー直販による中抜き | -0.9% | 全国規模、オンタリオ州およびブリティッシュコロンビア州で最も顕著 | 中期(2〜4年) |
| 高騰する航空運賃と旅行コストのインフレ | -0.8% | 全国規模 | 短期(2年以内) |
| NDCおよび航空コンテンツの片化 | -0.6% | 全国規模 | 中期(2〜4年) |
| アドバイザーの採用と後継者育成の制約 | -0.5% | 全国規模、大西洋岸カナダおよびケベック州で深刻な不足 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OTAおよびサプライヤー直販による中抜き
中抜きは、サプライヤーや主要オンラインプラットフォームが顧客との直接関係をますます追求する中、カナダ旅行代理店市場への課題であり続けています。2025年の調査では、カナダのアドバイザーの29%がサプライヤーの直接マーケティングを主要な懸念事項として挙げ、24%がオンライン旅行代理店(OTA)を重大な問題として指摘しました。この問題は従来のOTAを超えて広がっており、例えばCIBCとExpediaの提携は旅行予約を銀行・リワードシステムに統合し、独立系代理店の顧客獲得を複雑にしています。2024年の業界サマリーでは、旅行代理店の事業体数が2020年1月の6,134社から2024年1月の5,351社へと15%減少したことが示され、デジタル競争への業界の適応が反映されています。しかし、残存企業はより生産性を高め、人的サポートが不可欠な分野に注力しています。中抜きは成長を鈍化させましたが、カナダの旅行代理店市場の拡大を止めるには至っていません。
高騰する航空運賃と旅行コストのインフレ
高い旅行コストは、1回の旅行あたりの顧客支出が増加しているにもかかわらず、カナダの旅行代理店市場における取引量を制限しています。高い航空運賃と追加料金は2024年の主要な課題として特定されています。2025年11月の調査では、旅行アドバイザーの43%が持続的な高旅行コストを主要な懸念事項として挙げました。旅行購買者の相当数が支出削減を見込む一方、半数以上が高コストと政策の不確実性による取引量の減少を予測しました。代理店の営業費用は2024年に収益よりも速く増加しており、旅行者と代理店の両方に対するインフレの影響が反映されています。代理店は高額な旅行の1取引あたりの収益が増加する可能性がありますが、特に裁量的旅行において予約頻度の低下に直面しています。需要はカリブ海やメキシコのパッケージへとシフトしており、これらはアドバイザーに適した商品ですが、長距離大陸間旅行よりも通常チケット価格が低くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:クルーズが低い基盤から全カテゴリーを上回る成長
航空券発券は2025年のカナダ旅行代理店市場規模の30.34%を占め、金額ベースで最大のサービスタイプとなっています。航空座席販売は2024年の旅行代理店収益の35.1%を占め、より広い販売ミックスにもかかわらず航空旅行の中心的な役割が確認されています。このセグメントの規模は、2024年に4,290万回の海外旅行を行ったカナダの大規模な海外旅行基盤と結びついており、発券・運賃統合・グループ旅行・複数区間旅程への需要を牽引しています。パッケージツアーは全体で2番目に大きなサービスタイプとなっています。より広いセクター内では、カナダのツアーオペレーターが2024年に96 ビリオン カナダドル(7.01 ビリオン 米ドル)の総営業収益を生み出し、パッケージツアーが具体的にその62.8%(約60.3 ビリオン カナダドル(4.40 ビリオン 米ドル))を占めています。業界はこれらのバンドル型レジャー商品を活用して、目的地需要をより高いマージンの旅行手配に転換しています。
クルーズは2031年にかけてCAGR 9.11%で成長すると予測されており、カナダ旅行代理店市場で最も成長の速いサービスラインとなっています。ンクーバー港は2025年シーズンに301回の寄港と120万人の乗客を記録し、強いクルーズ需要が示されています。成長は専門クルーズ商品への関心の高まりによって支えられています。宿泊予約と旅行保険は、代理店が主要都市でのホテル予約の複雑さとパンデミック後の旅行保護への関心の高まりに対応する中で拡大しています。その他の交通手段および付帯サービスは規模は小さいものの、アドバイザーがカナダ旅行代理店業界でのマージン維持のために送迎・鉄道・上陸観光・関連アドオンをバンドルする中で重要性が高まっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
予約モード別:OTAが支配的だがハイブリッドが差を縮める
OTAは2025年のカナダ旅行代理店市場の53.51%を占め、金額ベースで最大の予約方法となっています。Expedia Groupの2025年第4四半期の業績では、旅行代理店プラットフォームにおける大幅な予約成長と好調なパフォーマンスが報告され、直接消費者とアドバイザー仲介需要の両方にサービスを提供するデジタルプレイヤーの役割が示されています。OTAは2031年にかけてCAGR 9.90%で成長すると予測されており、ロイヤルティエコシステム、ブランド認知度、オンラインショッピング行動によって牽引されています。オフラインチャネルは、特に複雑または高額な予約において、アドバイザーへの信頼、目的地の専門知識、アフターセールスサポートにより引き続き重要性を保っています。
ハイブリッド代理店はカナダの旅行代理店市場で最も適応力の高い形態であり、デジタルの利便性とアドバイザー主導のコンバージョンを組み合わせています。大手旅行代理店は2025年にトロントにフラッグシップ店を開設してカナダでの実店舗展開を拡大し、5年間でさらに20〜25店舗の計画を示しており、選択的な実店舗展開の継続的な価値が示されています。ホスト代理店とバーチャルアドバイザーネットワークは、在宅販売員、予約エンジン、共有プラットフォームを通じて拡大しています。テクノロジー主導の旅行プラットフォームと金融サービス支援の旅行チャネルは、流通がもはや純粋なオンラインまたはオフラインモデルに限定されないことを示しています。OTA量が支配的であっても、ハイブリッド機能が従来のモード定義の橋渡しをしています。
旅行目的別:法人・MICEが高い支出基盤から加速
レジャーは2025年のカナダ旅行代理店市場の65.74%を占め、最大の旅行目的セグメントであり続けています。需要はオールインクルーシブ旅行、クルーズ、エスコートツアー、FIT予約から生まれており、アドバイザーのキュレーションとサプライヤーのバンドルによって支えられています。ケベック州の訪問者支出は2025年に190 ビリオン カナダドル(13.88 ビリオン 米ドル)に達し、2024年から4.8%増加し、レジャー旅行流通における代理店ネットワークの強い役割が示されています。FITおよびカスタム旅程は、アドバイザーが目的地の専門知識と認定資格を活用してサービス料を正当化する中で成長しました。レジャーは他の旅行目的がより速く成長しているにもかかわらず、主要な量の牽引役であり続けています[3]。
法人・MICEは2031年にかけてCAGR 8.90%で成長すると予測されており、最も成長の速い旅行目的セグメントとなっています。カナダはグローバルなビジネス旅行市場のトップに位置しており、2025年のビジネス旅行支出は9.6%増加し、ビジネス旅行・会議支出の合計は2026年に401 ビリオン カナダドル(29.29 ビリオン 米ドル)に達すると予測されています。大手グローバル旅行管理会社が2025年に重要な買収を完了し、このセグメントへの戦略的関心が示されています。Flight CentreのCorporate Traveller CanadaとFCM Travel Canadaは、特にSMEおよびエンタープライズセクターにおける管理旅行アカウントをめぐって競争しています。対面会議が正常化する中、強力なアカウント管理、ポリシーサポート、経費統合を持つ代理店は、法人旅行市場のより多くを獲得するのに有利な立場にあります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
旅行者タイプ別:国際旅行者の成長が量的な逆風にもかかわらず国内を上回る
国内旅行者は2025年のカナダ旅行代理店市場シェアの62.83%を占め、量に連動した金額ベースで最大の旅行者タイプとなっています。カナダ居住者は2025年第3四半期に国内観光で305 ビリオン カナダドル(22.28 ビリオン 米ドル)を支出し、前年比11.1%増となりました。2025年夏の観光収益は5月から8月にかけてほぼ600 ビリオン カナダドル(43.82 ビリオン 米ドル)に達し、地域の89%が成長を経験しました。この需要は消費者の好みの変化、貿易関連の感情、国内目的地への関心の高まりによって牽引されました。国内旅行は、海外旅行行動が変化する時期においてカナダ旅行代理店市場の主要な安定要因であり続けました。
国際旅行者は2031年にかけてCAGR 9.28%で成長すると予測されており、より速い成長の牽引役となっています。海外到着者数は2025年に7.5%増加し、2025年第3四半期の海外訪問者支出は57 ビリオン カナダドル(4.16 ビリオン 米ドル)に達し、9.7%増、1回の旅行あたり平均2,169 カナダドル(1,584.15 米ドル)となりました。Destination Canadaは2026年の観光支出成長予測を5.4%から6.0%に上方修正し、インバウンドおよび国際旅行計画サービスのより強い見通しを示しています。中国人旅行者は組織的なグループツアーの再開とともに重要な機会を示しています。バンクーバーを拠点とするオペレーターは、2025年の同期間と比較して2026年2月から5月にかけての中国回路の予約が4倍増加したと報告しています[4]。国際旅行者は今後数年間でカナダ旅行代理店市場の増分成長においてより大きなシェアを占めると予測されています。
地域分析
オンタリオ州は2025年のカナダ旅行代理店市場の36.49%を占め、金額ベースで最大の州別シェアを持っています。オンタリオ州は2024年の訪問者旅行の41.8%を占め、715,800の観光雇用を支えており、これは州の中で最も高い数字です。トロントは2024年にビジネス旅行収益43 ビリオン 米ドルと税収5.86 ビリオン 米ドルを生み出しました。法人需要、人口規模、インバウンド旅行の組み合わせがオンタリオ州を主要な収益センターとしています。トロントのFlight Centreのフラッグシップ店は、アドバイザーが支援する旅行計画への需要を反映しています。
ブリティッシュコロンビア州は2031年にかけてCAGR 9.69%で成長すると予測されており、クルーズと海外旅行のトレンドによって牽引されています。カナダ統計局は、2024年のカナダへの海外旅行の26.7%がブリティッシュコロンビア州向けであり、全国で最も高いシェアであることを指摘しています。バンクーバー港の2025年クルーズシーズンは11 ビリオン 米ドルの経済的影響を生み出し、クルーズ流通における役割を強化しています。ケベック州は190 ビリオン カナダドル(13.88 ビリオン 米ドル)の訪問者支出とTransat Distribution Canadaの小売展開により、2025年に2番目に大きな州市場となりました。オンタリオ州は規模でリードし、ブリティッシュコロンビア州は成長で、ケベック州はレジャー流通でリードしています。
アルバータ州とその他のカナダは専門的な需要を提供しています。カルガリーとエドモントンのエネルギーセクターと結びついたアルバータ州の法人旅行は高い支出を示しており、カナダ人は2024年のビジネス旅行で平均1,760 カナダドル(1,285.43 米ドル)を支出しています。大西洋岸カナダはクルーズ活動の増加と欧州への航空アクセスの改善により成長しています。規模は小さいものの、カナダ統計局と連邦観光戦略が指摘するように、これらの市場は専門代理店、ホストネットワーク、地域コンソリデーターの機会を拡大しています。
競合状況
カナダの旅行代理店市場は高度に分散しており、大きなシェアを持つ事業者は存在しません。この分散が競争を促進する一方で、大手企業による支配を制限しています。Expedia Groupは代理店と競合しながらも、TAAプラットフォームを通じて代理店を支援しています。最近の業績では、直接チャネルと旅行代理店プラットフォーム活動によって牽引された強い予約成長が示されました。Booking Holdingsは主要なデジタルプレイヤーであり続けており、カナダでの競争はローカル市場シェアよりもチャネルリーチとプラットフォーム能力によって形成されています。分散により、ニッチなクルーズ専門業者、ラグジュアリーアドバイザー、ホスト代理店、地域法人旅行会社がグローバルなオンラインブランドと共存できます。
中堅市場には、ブランド力、アドバイザーサポート、選択的なテクノロジー投資を組み合わせたハイブリッドおよびネットワーク型オペレーターが含まれます。Flight Centre Travel Group Canadaは、全国展開よりも高需要エリアを優先しながら、在宅・バーチャルチームを維持しつつ、ターゲットを絞っ店舗展開に注力しています。Transat Distribution Canadaは多数の店舗を持ち、アドバイザーの生産性とネットワークの継続性を高めるためにAI連動型トレーニングと後継者育成サポートを導入しました。OPENJAW TTANDの規模とTravel Counsellorsによる買収は、市場における在宅アドバイザーネットワークの役割の拡大を反映しています。
競争は価格よりもテクノロジー、統合、専門的な流通を中心に展開しています。Expedia Groupは新しいAPIと保険統合テストでB2Bプラットフォームを拡張しました。KAYAKはカナダでAsk AIを立ち上げ、よりスマートな検索、付帯販売、ガイド付きコンバージョンに注力しています。法人旅行では、Amex GBTによるCWTの買収とDirect TravelによるATPIの買収が、多国籍アカウントカバレッジとサービスプラットフォーム統合における規模の重要性を示しています。TrevelloによるGifted Travel Networkの買収とTravel CounsellorsによるTTANDの買収は、市場が進化する中でホスト代理店エコシステムにおける継続的な統合を示しています。
カナダ旅行代理店サービス業界リーダー
-
Booking Holdings Inc.
-
Expedia Group, Inc.
-
H.I.S. Canada Travel Inc. / TravelBrands
-
Transat Distribution Canada
-
Direct Travel Canada
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:KAYAKがカナダで「Ask AI」を立ち上げました。これはチャットインターフェース内でフライト・ホテル・レンタカーのライブ検索を統合した会話型予約ツールです。iOS・Android対応で、FIFAワールドカップ前の旅行計画に向けてカナダ人旅行者向けに設計された初の大規模会話型AI製品です。
- 2026年3月:Travel Counsellorsが、1,689人のアドバイザーと2025年予測売上5.3 ビリオン カナダドル(387.1 ミリオン 米ドル)を持つカナダの在宅ホスト代理店ネットワーク、The Travel Agent Next Doorを買収しました。この買収によりTravel Counsellorsは7つの国際市場に拡大し、統合後の事業体は今後12ヶ月以内に15 ビリオン 英ポンド(2.02 ビリオン 米ドル)のTTVに達すると予測されています。
- 2025年9月:American Express Global Business TravelがCWTを約540 ミリオン 米ドルで買収し、カナダのエンタープライズ管理旅行セグメントにまたがるクライアントポートフォリオを持つ最大規模のビジネス旅行管理会社の一つを形成しました。
- 2025年9月:Direct TravelがATPIを買収しました。ATPIはDirect Travelの長期的な戦略パートナーであり、この統合により年間旅行量60 ビリオン 米ドル超を管理する事業体が形成されました。この取引は法人クライアント向けDirect TravelのAvenir Travel Editionプラットフォームのグローバル展開を加速し、Direct Travel Canadaの法人・MICE(会議・インセンティブ・カンファレンス・展示会)能力を強化します。
カナダ旅行代理店サービス市場レポートの範囲
| 航空券発券 |
| パッケージツアー |
| クルーズ |
| 宿泊予約 |
| 旅行保険 |
| その他の交通手段および付帯サービス |
| オンライン旅行代理店(OTA) |
| オフライン・従来型代理店 |
| ハイブリッド代理店 |
| レジャー | オールインクルーシブ旅行 |
| クルーズ | |
| エスコートツアー | |
| FITおよびカスタム旅程 | |
| 法人・MICE | SMEおよびエンタープライズ管理旅行 |
| 会議・インセンティブ・カンファレンス・イベント |
| 国内旅行者 |
| 国際旅行者 |
| オンタリオ州 |
| ケベック州 |
| ブリティッシュコロンビア州 |
| アルバータ州 |
| その他のカナダ |
| サービスタイプ別 | 航空券発券 | |
| パッケージツアー | ||
| クルーズ | ||
| 宿泊予約 | ||
| 旅行保険 | ||
| その他の交通手段および付帯サービス | ||
| 予約モード別 | オンライン旅行代理店(OTA) | |
| オフライン・従来型代理店 | ||
| ハイブリッド代理店 | ||
| 旅行目的別 | レジャー | オールインクルーシブ旅行 |
| クルーズ | ||
| エスコートツアー | ||
| FITおよびカスタム旅程 | ||
| 法人・MICE | SMEおよびエンタープライズ管理旅行 | |
| 会議・インセンティブ・カンファレンス・イベント | ||
| 旅行者タイプ別 | 国内旅行者 | |
| 国際旅行者 | ||
| 地域別 | オンタリオ州 | |
| ケベック州 | ||
| ブリティッシュコロンビア州 | ||
| アルバータ州 | ||
| その他のカナダ | ||
レポートで回答される主要な質問
2026年および2031年のカナダ旅行代理店の規模見通しは?
カナダ旅行代理店市場は2026年に10.34 ビリオン 米ドルと評価されており、CAGR 8.22%で成長し、2031年までに15.35 ビリオン 米ドルに達すると予測されています。
カナダの旅行代理店販売をリードする予約チャネルはどれですか?
OTAは2025年に53.51%のシェアで最大の予約モードであり、2031年にかけてCAGR 9.90%で最も速く成長するチャネルでもあります。
カナダの旅行計画で最も速く成長しているサービスカテゴリーはどれですか?
クルーズは2031年にかけてCAGR 9.11%で最も速く成長するサービスタイプであり、バンクーバーを通じた強い需要とプレミアム・探検旅行への関心の高まりによって支えられています。
デジタル予約が拡大している中でアドバイザーが依然として重要な理由は何ですか?
複雑な国際旅行、カスタム旅程、クルーズ、管理された法人旅行は、セルフサービスツールが完全には代替できないサポートを依然として必要とするため、アドバイザーは重要であり続けています。
代理店収益に最も貢献している州はどこですか?
オンタリオ州は2025年に36.49%のシェアでリードしており、国内最大の訪問者基盤、主要な法人旅行需要、最も深いアドバイザーネットワークを組み合わせているためです
カナダの代理店にとって最大の長期的課題は何ですか?
採用と後継者育成が主要な課題であり続けており、多くの代理店が経験豊富なアドバイザーに依存しており、将来の成長を維持するためにトレーニングと移行プログラムへの投資を行っています。