
Marktgröße und Marktanteile im Bereich Reisevermittlung
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 98.93 Milliarden US-Dollar |
| Marktgröße (2031) | 145.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.05 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
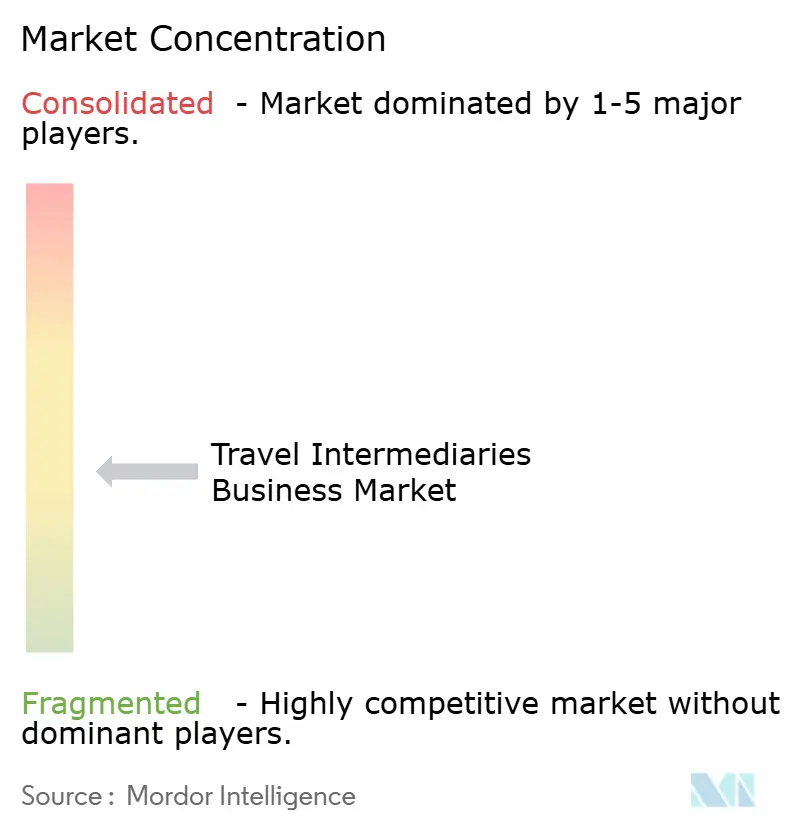
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse im Bereich Reisevermittlung von Mordor Intelligence
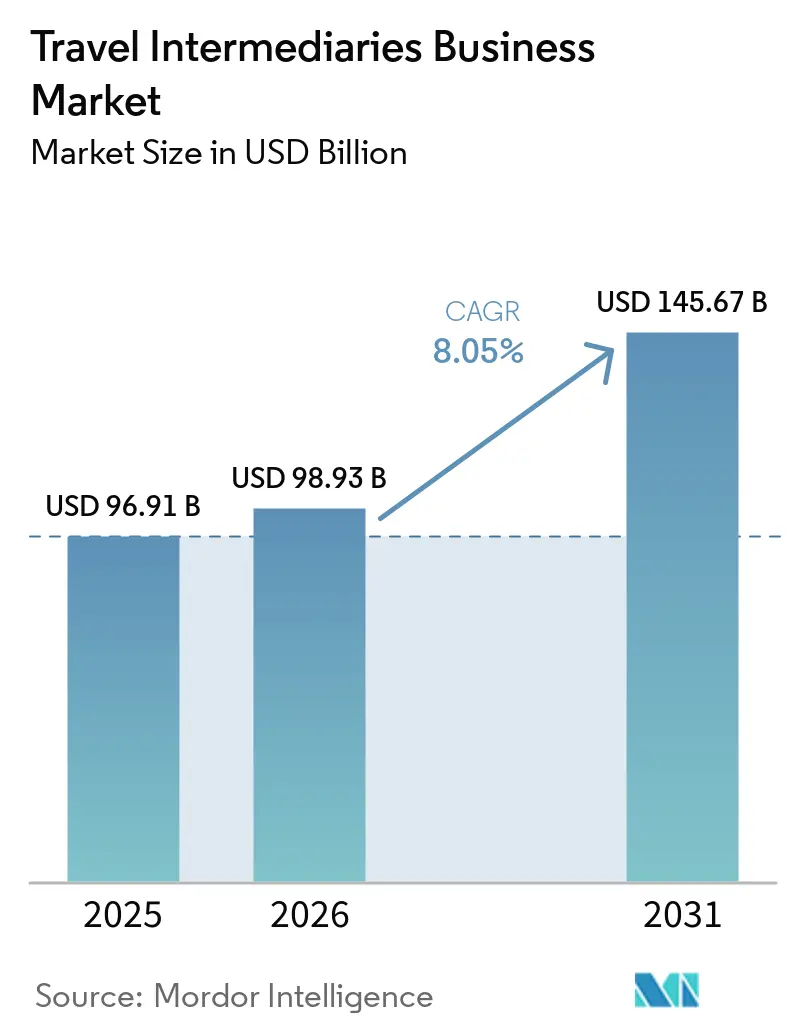
Die Marktgröße im Bereich Reisevermittlung wird voraussichtlich von 96,91 Milliarden USD im Jahr 2025 auf 98,93 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,05 % über den Zeitraum 2026–2031 einen Wert von 145,67 Milliarden USD erreichen.
Skalierte Plattformen behaupten weiterhin eine starke Position im Markt für Reisevermittlung, da Reisende nach wie vor einen zentralen Ort schätzen, an dem sie Angebote, Preise und Reisekomponenten verschiedener Anbieter vergleichen können. Booking Holdings meldete Bruttobuchungen in Höhe von 186,1 Milliarden USD, und Expedia Group meldete Bruttobuchungen in Höhe von 119,6 Milliarden USD im Jahr 2025. Der Markt für Reisevermittlung wird auch durch die breitere Einführung vernetzter Reisemodelle, B2B-Vertriebsplattformen und gebündelter Reiseangebote geprägt, die den Wert jeder Transaktion über eine einzelne Buchung hinaus steigern. Die Nachfrage wird durch die zunehmende Nutzung digitaler Geldbörsen im Reisebereich sowie durch die stetige Erholung des Geschäftsreisemarkts gestützt, insbesondere dort, wo Vermittler Buchung, Zahlung und Nachbuchungsservice in einer einzigen Reise verbinden können. Der stärkste Wettbewerbsvorteil liegt derzeit bei Unternehmen, die Angebotsbreite, Reisendedaten, Kundenbindungstools und direkte Technologiepartnerschaften kombinieren können, ohne an Ausführungsgeschwindigkeit in Regionen wie Indien und dem übrigen Asien-Pazifik-Raum einzubüßen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Vermittlertyp hielten Online-Reisebüros im Jahr 2025 einen Marktanteil von 48,63 %, während Destination-Management-Unternehmen bis 2031 voraussichtlich mit einer CAGR von 9,84 % wachsen werden.
- Nach Buchungskanal entfiel im Jahr 2025 ein Anteil von 68,41 % auf den Online-Kanal, der bis 2031 voraussichtlich mit einer CAGR von 9,19 % wachsen wird.
- Nach Kundentyp entfielen im Jahr 2025 72,14 % des Marktes auf Freizeitreisende, während Geschäftsreisende bis 2031 voraussichtlich mit einer CAGR von 8,97 % wachsen werden.
- Nach Serviceart entfielen im Jahr 2025 39,82 % der Marktgröße im Bereich Reisevermittlung auf Unterkunftsbuchungen, während Zusatzleistungen bis 2031 voraussichtlich mit einer CAGR von 10,24 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 32,68 % im Bereich Reisevermittlung, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 9,95 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Reisevermittlung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nahtlosem Vergleich von Angeboten mehrerer Anbieter | +1.3% | Global, konzentrierte Auswirkung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung des Mobile-First- und Super-App-Buchungsverhaltens | +1.6% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Stärkere Nutzung KI-gestützter Reisepersonalisierung und Umbuchung | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum bei grenzüberschreitenden Freizeit- und Bleisure-Reisen | +1.2% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Abhängigkeit der Anbieter von der Nachfragegenerierung durch Vermittler für Nischenangebote | +0.8% | Global, am stärksten im Nahen Osten und Afrika sowie in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Zunehmende Monetarisierung von Zusatzleistungen und gebündelten Reiseangeboten | +1.1% | Global | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nahtlosem Vergleich von Angeboten mehrerer Anbieter
Der Markt für Reisevermittlung profitiert weiterhin davon, dass der Vergleich zwischen Anbietern für Reisende zu einer grundlegenden Erwartung geworden ist und nicht mehr als Premium-Funktion gilt. Sabre stellte fest, dass Agenturen mittlerweile mehrere Inhaltsverbindungen verwalten, darunter NDC-Direktverbindungen, GDS-Feeds, Low-Cost-Carrier-APIs und Aggregatoren, was den Ausführungsaufwand erhöht und Plattformen mit stärkeren Technologie- und Integrationsfähigkeiten begünstigt. Diese betriebliche Realität ist für den Markt für Reisevermittlung von Bedeutung, da große Plattformen die Komplexität der Verbindungen absorbieren und Reisenden dennoch einen einfachen Buchungsweg präsentieren können. Die Connected-Trip-Strategie von Booking Holdings zeigte dies im Jahr 2025, als das Flugticketvolumen um 37 % und das Attraktionsticketvolumen um 80 % stieg, was darauf hindeutet, dass die Breite über Reisekomponenten hinweg nun sowohl die Konversion als auch die Wiederkehrnutzung unterstützt. In der Praxis sind Unternehmen, die Unterkunft, Flüge, Bodentransport und Aktivitäten in einem einzigen Ablauf kombinieren können, besser positioniert, um Marktanteile zu halten, da Reisende weniger Übergaben und eine klarere Reiseplanung suchen.
Ausweitung des Mobile-First- und Super-App-Buchungsverhaltens
Der Markt für Reisevermittlung profitiert weiterhin davon, dass der Vergleich zwischen Anbietern für Reisende zu einer grundlegenden Erwartung geworden ist und nicht mehr als Premium-Funktion gilt. Sabre stellte fest, dass Agenturen mittlerweile mehrere Inhaltsverbindungen verwalten, darunter NDC-Direktverbindungen, GDS-Feeds, Low-Cost-Carrier-APIs und Aggregatoren, was den Ausführungsaufwand erhöht und Plattformen mit stärkeren Technologie- und Integrationsfähigkeiten begünstigt. Diese betriebliche Realität ist für den Markt für Reisevermittlung von Bedeutung, da große Plattformen die Komplexität der Verbindungen absorbieren und Reisenden dennoch einen einfachen Buchungsweg präsentieren können. Die Connected-Trip-Strategie von Booking Holdings zeigte dies im Jahr 2025, als das Flugticketvolumen um 37 % und das Attraktionsticketvolumen um 80 % stieg, was darauf hindeutet, dass die Breite über Reisekomponenten hinweg nun sowohl die Konversion als auch die Wiederkehrnutzung unterstützt. In der Praxis sind Unternehmen, die Unterkunft, Flüge, Bodentransport und Aktivitäten in einem einzigen Ablauf kombinieren können, besser positioniert, um Marktanteile zu halten, da Reisende weniger Übergaben und eine klarere Reiseplanung suchen.
Stärkere Nutzung KI-gestützter Reisepersonalisierung und Umbuchung
Der Markt für Reisevermittlung entwickelt sich hin zu einem Servicemodell, bei dem Personalisierung, Reiserouten-Support und Buchungsänderungen mit deutlich weniger Aufwand als zuvor abgewickelt werden. Amadeus stellte fest, dass 74 % der Reisenden im Jahr 2026 personalisierte Hotelerlebnisse wünschten, was zeigt, dass maßgeschneidertes Reiseverkaufen nun Teil der Mainstream-Nachfrage ist und keine Funktion im Frühstadium mehr darstellt. Dieser Trend stützt den Markt für Reisevermittlung, da Vermittler in der Regel über reichhaltigere reise- und kategorieübergreifende Daten verfügen als einzelne Anbieter, insbesondere wenn derselbe Reisende Unterkunft, Transport und Extras auf einer einzigen Plattform bucht. Booking Holdings hat sein Connected-Trip-Modell im Jahr 2025 weiter ausgebaut, und Expedia ist durch Akquisitionen im Bereich Aktivitäten und Bodentransport ebenfalls tiefer in ein integriertes Angebot eingedrungen, was zeigt, dass große Plattformen auf die Relevanz für die gesamte Reise setzen und nicht nur auf einmalige Buchungskonversionen. Mit der Verbesserung dieser Fähigkeiten werden Umbuchung, Upselling und Servicewiederherstellung voraussichtlich zu stärkeren Kundenbindungstools für skalierte Vermittler.
Wachstum bei grenzüberschreitenden Freizeit- und Bleisure-Reisen
Der Markt für Reisevermittlung wird durch die anhaltende Normalisierung grenzüberschreitender Freizeitreisen sowie durch Geschäftsreisen gestützt, die zunehmend Freizeiterweiterungen beinhalten. Die GBTA stellte fest, dass die globalen Ausgaben für Geschäftsreisen im Jahr 2025 1,57 Billionen USD erreichten und für 2026 ein Wachstum von 8,1 % prognostiziert wird, was die Nachfrage nach Plattformen, die sowohl geschäftliche als auch gemischte Reisebedürfnisse abdecken können, stark hält. Amadeus hob außerdem hervor, dass Geschäftsreisen weiterhin von Reisenden geprägt werden, die mehr Flexibilität, einfachere Serviceleistungen und relevantere Reiseoptionen wünschen, was den Wert von Vermittlern erhöht, die Richtlinien, Komfort und Auswahl kombinieren können. Im Markt für Reisevermittlung ist dies von Bedeutung, da ein Reisender, der eine Dienstreise verlängert, häufig zusätzliche Übernachtungen, lokalen Transport oder Aktivitäten benötigt, die über einen Vermittler einfacher hinzuzufügen sind als über separate Direktkanäle. Dieselbe Dynamik stützt die indische und die breitere Asien-Pazifik-Nachfrage, da regionale Reiseströme parallel zu stärkeren Flugkapazitäten und größerem digitalem Buchungskomfort zunehmen, selbst wenn Reisende auf einer einzigen Reise zwischen geschäftlichen und Freizeitzwecken wechseln.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Direktbuchungsanreize der Anbieter verringern die Abhängigkeit von Vermittlern | -1.0% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Volatilität von Suchalgorithmen erhöht die Kundenakquisitionskosten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Provisionsdruck durch Erosion der Preisparität und ertragsschwache Segmente | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inhaltsfragmentierung über NDC- und Anbieter-Direktkanäle | -0.7% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Direktbuchungsanreize der Anbieter verringern die Abhängigkeit von Vermittlern
Der Markt für Reisevermittlung steht unter Druck durch Anbieter, die ihre Direktbuchungskanäle durch Treueprogramme, exklusive Angebote und eine engere Kontrolle über Kundendaten weiter stärken. Dies ist vor allem in den Kategorien Hotel und Flug relevant, wo Anbieter bestimmte Vorteile, Preisstrukturen oder die Kontrolle nach der Buchung für Direktkanäle reservieren können. Booking Holdings meldete, dass sein Anteil am Direktverkehr im Jahr 2025 im mittleren 60-%-Bereich lag, was die Bedeutung direkter Beziehungen für die Nachfragegenerierung im Reisebereich insgesamt unterstreicht. Im Markt für Reisevermittlung können stärkere Direktkanäle der Anbieter die Provisionsmöglichkeiten einschränken, insbesondere bei standardisierten Angeboten, bei denen Reisende keinen Vergleich über viele variable Faktoren hinweg benötigen. Der Effekt ist bei komplexen Reisen, Paketen und erlebnisorientierten Reisen weniger stark ausgeprägt, bleibt jedoch ein klares Hemmnis in der reifen Unterkunfts- und Flugverteilung.
Volatilität von Suchalgorithmen erhöht die Kundenakquisitionskosten
Der Markt für Reisevermittlung ist auch einem Kundenakquisitionsrisiko ausgesetzt, da ein Großteil der digitalen Nachfrage weiterhin von externen Plattformen und sich verändernden Entdeckungspfaden abhängt. Wenn sich das Suchverhalten verändert, müssen Vermittler mehr in Marke, App-Engagement, Partnerschaften oder Performance-Marketing investieren, um dasselbe Verkehrsvolumen zu verteidigen. Booking Holdings und Expedia investieren beide weiterhin stark in Technologie und breite Ökosystemfähigkeiten, was darauf hindeutet, dass führende Akteure versuchen, die Abhängigkeit von einer einzelnen Verkehrsquelle zu reduzieren, indem sie eine direktere und wiederkehrende Nutzung über die gesamte Reise hinweg aufbauen. Für den Markt für Reisevermittlung schafft dies eine größere Kluft zwischen großen Plattformen und kleineren Betreibern, die nicht dasselbe Niveau an Marken- und Produktinvestitionen aufrechterhalten können. In Indien, wo die mobilgeführte Reisenachfrage weiter zunimmt, sind App-Bindung und kategorieübergreifendes Engagement wichtiger als einmalige Verkehrsgewinnung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Vermittlertyp: Skalierte Plattformen und Erlebnisexperten ziehen den Markt weiterhin in unterschiedliche Richtungen
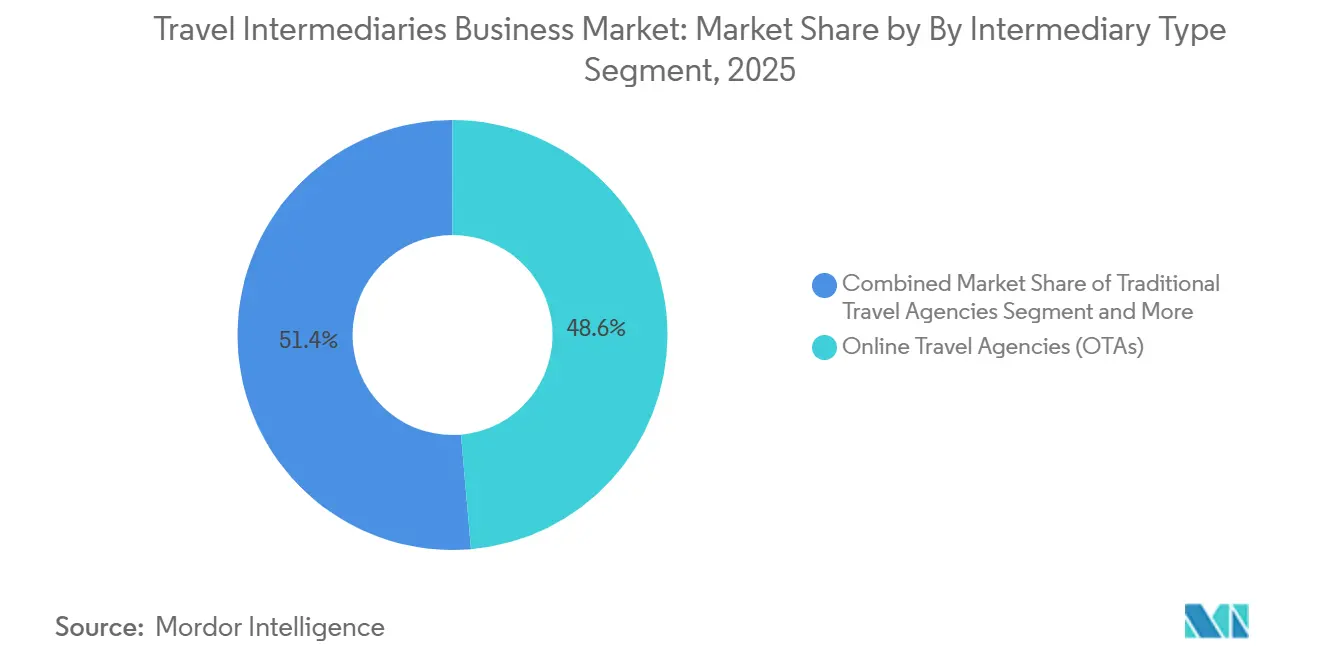
Online-Reisebüros hielten im Jahr 2025 einen Marktanteil von 48,6 % und bleiben der größte Vermittlertyp, da sie in einer einzigen Oberfläche breite Vergleiche, schnellere Suche und stärkeres kategorieübergreifendes Merchandising bieten. Im Markt für Reisevermittlung wird dieser Skalenvorteil durch die Daten- und Treueschleifen gestärkt, die größere Online-Reisebüros über wiederholte Buchungen aufbauen können. Booking Holdings gab an, dass Genius-Mitglieder der Stufen 2 oder 3 im Jahr 2025 einen Anteil von über 50 % an den Übernachtungen ausmachten, gegenüber dem mittleren 50-%-Bereich im Jahr 2024, was zeigt, dass die Kundenbindung bei Online-Reisebüros für die Kundenbindung und die Ausgabentiefe immer wichtiger wird. Das ist für die Branche der Reisevermittlung von Bedeutung, da Kundenbindung nun nicht nur die Wiederholungsrate bei Unterkünften unterstützt, sondern auch den Cross-Sell in Flüge, Attraktionen und Reiseservices. Traditionelle Reisebüros behalten ihre Relevanz dort, wo Reiserouten-Komplexität, Gruppenkoordination oder Offline-Vertrauen wichtig sind, auch wenn ihr Anteil in einem digital-first-Buchungsumfeld geringer ist.
Destination-Management-Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen, was sie zum am schnellsten wachsenden Vermittlertyp in der aktuellen Struktur macht. Der Markt für Reisevermittlung profitiert vom Aufstieg event-geführter, gruppen-geführter und lokal verwalteter Reisen, die eine tiefere operative Koordination erfordern, als ein Standard-Online-Reisebüro-Ablauf bieten kann. Uniqueworld Global stellte fest, dass im Jahr 2026 mehr als die Hälfte aller Unternehmensreisebudgets auf Gruppenveranstaltungen statt auf Einzelreisen ausgerichtet wird, was die Nachfrage nach Destination-Management-Unternehmen-Fähigkeiten rund um Planung, Logistik und Vor-Ort-Ausführung unterstützt. Dieser Teil der Branche der Reisevermittlung ist besonders relevant in Indien, dem Nahen Osten und Teilen des Asien-Pazifik-Raums, wo Unternehmensveranstaltungen, Zieldestinations-Hochzeiten und verwaltete Gruppenbewegungen die Nachfrage über reine Selbstbuchungen hinaus antreiben. Das Ergebnis ist ein Markt, in dem große Online-Reisebüros den standardisierten Reisevergleich dominieren, während Destination-Management-Unternehmen bei hochwertigen und event-verknüpften Reisen an Boden gewinnen.


Nach Buchungskanal: Online festigt seine Führungsposition, während Offline in komplexen Nachfragenischen seinen Wert behält
Der Online-Kanal machte im Jahr 2025 68,4 % des Marktes aus und bestätigt damit, dass digitale Buchungen der primäre Weg zur Skalierung im Markt für Reisevermittlung bleiben. Diese Führungsposition wird durch schnellere Vergleiche, App-basierte Serviceleistungen, eine breitere Angebotsdarstellung und stärkere Möglichkeiten zur Anbindung von Zusatzleistungen und Zahlungsservices beim Checkout gestützt. Die GBTA-Daten von 2025 zur Nutzung digitaler Geldbörsen unterstreichen diese Richtung, insbesondere in Asien-Pazifik, wo digitale Zahlungen bereits einen kontinuierlicheren Buchungsablauf von der Inspiration bis zur Zahlung unterstützen. In Indien haben Online-Reiseplattformen ihre Präsenz in angrenzenden Kategorien durch Akquisitionen und Serviceerweiterungen ausgebaut, was darauf hindeutet, dass die Kanalführerschaft zunehmend mit der Tiefe des Ökosystems verbunden ist und nicht mit einer einzelnen Buchungsfunktion. Der Online-Kanal bleibt daher der Hauptmotor für Volumen, Datenerfassung und Wiederkehrengagement im Markt für Reisevermittlung.
Der Offline-Kanal hat weiterhin strategischen Wert, auch wenn sein Gesamtanteil geringer ist. Dies zeigt sich am deutlichsten bei komplexen Freizeitplänen, Unternehmensgruppen-Reisen, hochwertigen assistierten Verkäufen und Märkten, in denen Kunden vor dem Kauf oder bei Reisestörungen noch menschliche Unterstützung wünschen. Der Markt für Reisevermittlung lässt Raum für diesen Kanal, da nicht jede Buchungsentscheidung einfach ist, insbesondere wenn Reisen mehrere Ziele, besondere Veranstaltungen oder richtliniensensible Unternehmensvereinbarungen umfassen. Die Übernahme von Locomote durch die Webjet Group und deren Neustart als Webjet Business Travel im Geschäftsjahr 2026 zeigen, dass verwaltete Unternehmensreisen weiterhin von Servicemodellen profitieren, die digitale Effizienz mit beratungsgestütztem Support kombinieren. Der Offline-Kanal schrumpft daher als Anteil am Routinevolumen, bleibt aber in Segmenten kommerziell relevant, in denen Beratung, Sicherheit und Serviceleistungen ebenso wichtig sind wie der Preisvergleich.
Nach Kundentyp: Freizeit treibt weiterhin das Volumen, während Geschäftsreisen eine höhere Servicenachfrage unterstützen
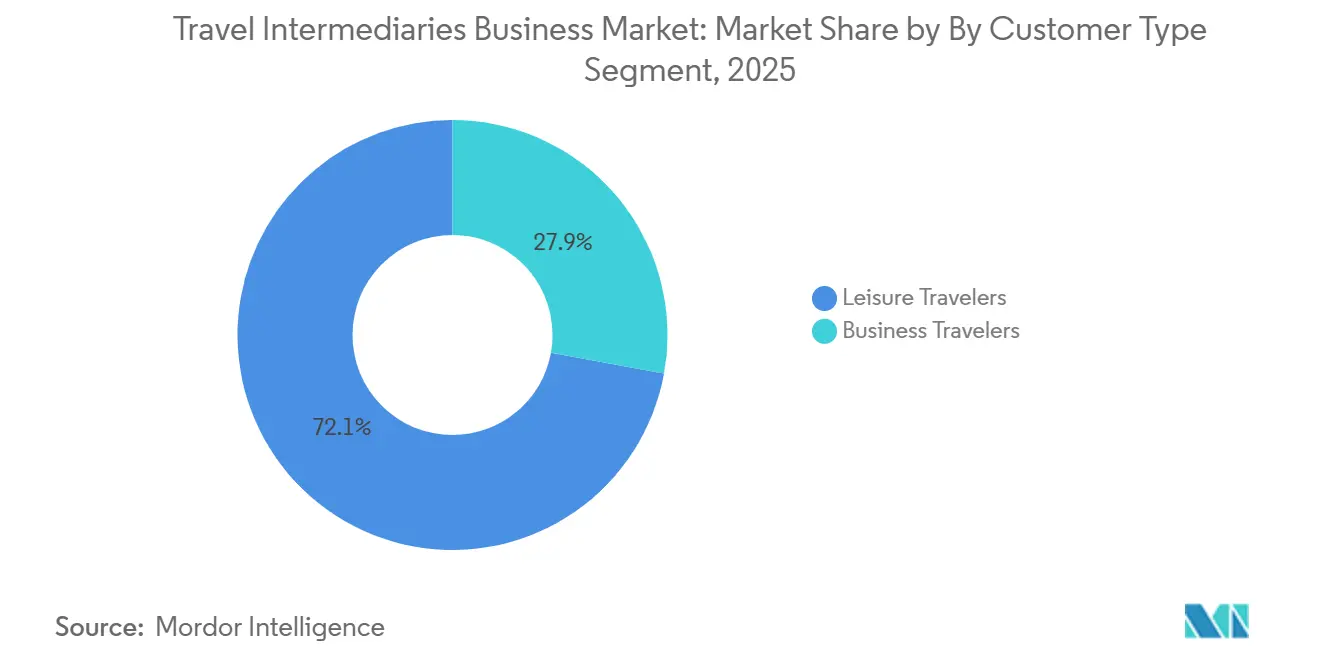
Freizeitreisende machten im Jahr 2025 72,1 % des Marktes aus und sind damit die größte Kundengruppe im Markt für Reisevermittlung. Dieses Segment bleibt die Volumenbasis, da die Urlaubsnachfrage Unterkunft, Transport, Aktivitäten und Saisonpakete umfasst, die alle gut in vermittlergeführte Vergleichs- und Bündelungsmodelle passen. Das Volumenwachstum von Booking Holdings im Jahr 2025 bei Übernachtungen, Flügen und Attraktionen zeigt, wie die Freizeitnachfrage zunehmend über Plattformen abgewickelt wird, die die gesamte Reise und nicht nur eine Komponente verbinden können. Freizeitreisende reagieren auch gut auf dynamische Pakete, flexible Planung und inspirationsgeführtes Merchandising, was die Rolle von Vermittlern stärkt, die viele Optionen anbieten können, ohne den Kaufpfad komplexer zu machen. Im Markt für Reisevermittlung bedeutet dies, dass das Freizeitvolumen nach wie vor einen Großteil der Investitionen finanziert, die größere Plattformen in Daten, Kundenbindung und Produktbreite tätigen.
Geschäftsreisende werden bis 2031 voraussichtlich mit einer CAGR von 9 % wachsen und sind damit das am schnellsten wachsende Kundensegment in der aktuellen Prognose. Die GBTA erwartet, dass die globalen Ausgaben für Geschäftsreisen im Jahr 2026 um 8,1 % wachsen werden, nachdem sie im Jahr 2025 1,57 Billionen USD erreicht haben, was die Bedeutung des Unternehmenskanals für Vermittler unterstreicht, die Richtlinienkontrolle mit einfacherer Reisenden-Serviceleistung kombinieren können. Amadeus zeigte außerdem, dass Geschäftsreisende zunehmend reibungslosere, personalisiertere Reisen wünschen, was Vermittler unterstützt, die Buchung, Support und Änderungen effektiver integrieren können als fragmentierte Direktkanäle. In Indien bleibt diese Kundengruppe wichtig, da die Unternehmensreisenachfrage zunehmend mit digitalen Ausgaben-Workflows, verwalteten Hotelprogrammen und regionaler Reisehäufigkeit in großen und aufstrebenden Handelsstädten verknüpft ist. Das Geschäftssegment wächst daher nicht nur, weil sich die Reisevolumina erholen, sondern auch, weil die Serviceerwartungen rund um jede Reise anspruchsvoller werden.[2]
Nach Serviceart: Unterkunft bleibt der Umsatzkern, während Zusatzleistungen strategisch an Gewicht gewinnen
Unterkunftsbuchungen machten im Jahr 2025 39,8 % des Marktes aus und blieben die größte Serviceart im Markt für Reisevermittlung. Unterkunft hält diese Position, da sie für die meisten Reiseplanungsabläufe zentral ist und häufig als Anker dient, um den herum Transport, Aktivitäten und lokale Dienstleistungen hinzugefügt werden. Booking Holdings verarbeitete im Jahr 2025 1,235 Milliarden Übernachtungen, was unterstreicht, wie Unterkunft das Buchungsvolumen weiterhin dominiert, auch wenn Plattformen in andere Kategorien diversifizieren. Im Markt für Reisevermittlung unterstützt Unterkunft auch starkes Merchandising, da der Aufenthalt in der Regel Standort, Dauer und den Rest des Reisekorbs definiert. Transport und Urlaubspakete bleiben wichtig, aber Unterkunft steht weiterhin im Mittelpunkt sowohl der Reisenden-Absicht als auch der Vermittler-Wirtschaft.
Zusatzleistungen werden bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen und sind damit die am schnellsten wachsende Serviceart in der aktuellen Prognose. Der Markt für Reisevermittlung entwickelt sich in diese Richtung, da Zusatzleistungen wie Erlebnisse, Transfers, versicherungsverknüpfte Dienstleistungen und verwandte Reisekomponenten nach der Primärbuchung hinzugefügt werden können, ohne einen neuen Kundenakquisitionszyklus zu starten. Expedias Schritte in Richtung Tiqets und CarTrawler sowie Travelports Fokus auf personalisierten Zusatzleistungszugang für Webjet zeigen, dass Vermittler in diese Schichten als Kernbestandteil des Umsatzdesigns investieren. Dieses Muster ist auch in Indien relevant, wo gebündelter Mehrwert und ein reibungsloserer Checkout Vermittlern helfen können, die Konversion in einem sehr preissensiblen Reiseumfeld zu steigern. Infolgedessen werden Zusatzleistungen weniger zu einer Nebenkategorie und mehr zu einem zentralen Wachstumshebel für den Markt für Reisevermittlung.
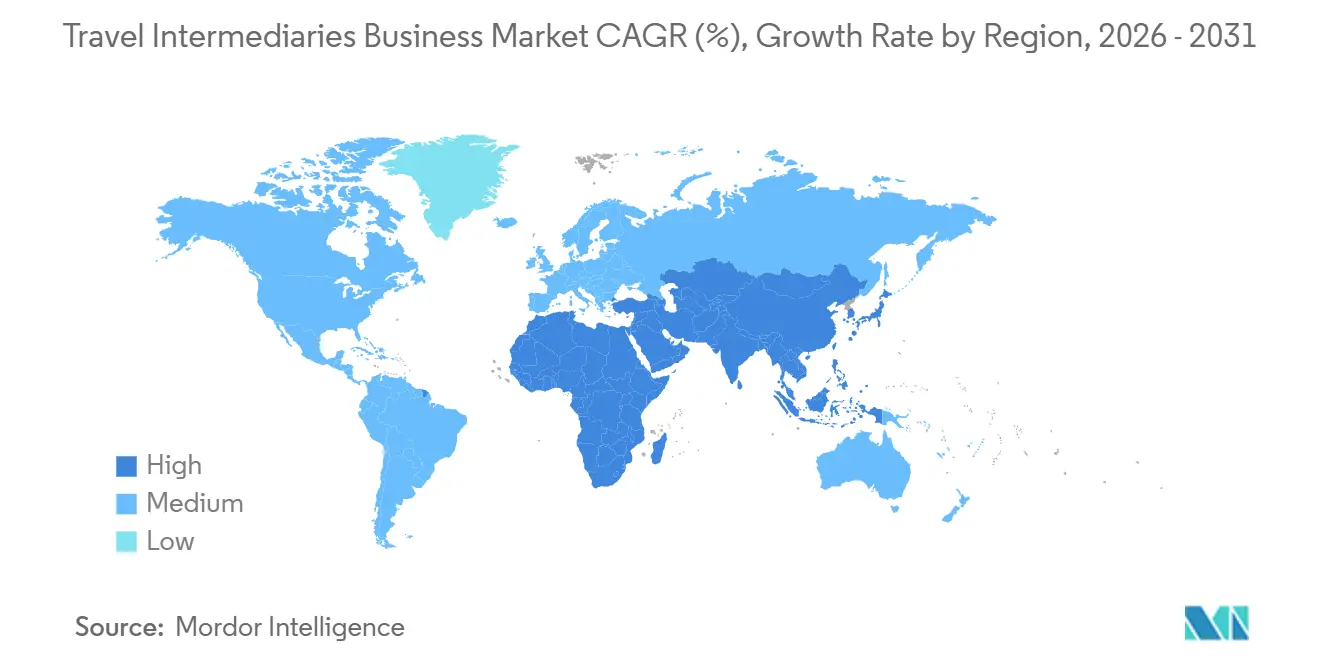
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 32,7 % des Marktes aus und ist damit der größte regionale Block im Markt für Reisevermittlung. Die Region kombiniert eine schnelle Einführung digitaler Zahlungen, große Mobile-First-Reisendenbasis und starke intraregionale Reiseströme, die die Nutzung von Vermittlern sowohl bei Freizeit- als auch bei Geschäftsbuchungen breit halten. Die Reisezahlungsdaten der GBTA zeigten die höchste Penetration digitaler Geldbörsen in Asien-Pazifik, was ein Buchungsumfeld unterstützt, das gut für app- und plattformgeführte Reisevermittlung geeignet ist. Indien bleibt eines der deutlichsten Beispiele für dieses Muster, da sich die Reisenachfrage auf Metropolen und kleinere Städte ausweitet. Gleichzeitig erweitern große Online-Plattformen weiterhin ihren Servicemix durch angrenzende Akquisitionen und Produkterweiterungen. Die Position Asien-Pazifiks im Markt für Reisevermittlung wird daher sowohl durch strukturelles Nachfragewachstum als auch durch eine Nutzerbasis gestützt, die es gewohnt ist, mehr der Reise innerhalb digitaler Ökosysteme abzuwickeln.
Nordamerika und Europa bleiben wichtige Umsatzanker für den Markt für Reisevermittlung, auch wenn ihre Wachstumsraten niedriger sind als die einiger aufstrebender Regionen. Die GBTA berichtete, dass die Vereinigten Staaten im Jahr 2025 395,4 Milliarden USD der globalen Ausgaben für Geschäftsreisen ausmachten, was die Bedeutung der reifen Unternehmensnachfrage für Vermittlervolumina unterstreicht. Diese Regionen verfügen auch über eine gut entwickelte Vermittlerbasis aus Online-Reisebüros, Reisemanagementsunternehmen und spezialisierten Reiseveranstaltern, was den Wettbewerb intensiv hält und die Bedeutung technologischer Differenzierung erhöht. Die Akquisitionsaktivitäten von Expedia in den Jahren 2025 und 2026 zeigen, dass große Unternehmen in reifen Märkten noch Spielraum sehen, die Reiseverteilung durch verbesserte B2B-Konnektivität und erweiterte Produktangebote zu vertiefen. Dennoch machen reife Marktbedingungen auch den direkten Anbieterwettbewerb, die Inhaltsfragmentierung und den Provisionsdruck sichtbarer als in vielen neueren Reisekorridoren.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einer CAGR von 10 % wachsen und sind damit die am schnellsten wachsende Region im Markt für Reisevermittlung. Der WTTC stellte fest, dass der Reise- und Tourismussektor im Nahen Osten im Jahr 2025 um 5,3 % wuchs, über dem globalen Durchschnitt von 4,1 %, und dass Saudi-Arabien um 7,4 % wuchs, was auf eine starke regionale Reisedynamik hindeutet. Dieses Wachstum ist für den Markt für Reisevermittlung von Bedeutung, da expandierende Zielinvestitionen, neue Geschäftsveranstaltungen und stärkere internationale Flugverbindungen typischerweise den Bedarf an Vertrieb, Paketierung und Reiseservicing erhöhen. Die Region profitiert auch von zunehmendem Interesse an ziel- und event-gefhrten Reisen, was Vermittler unterstützt, die Gruppenbewegungen, gemischte Reisen und Anbieterkoordination über mehrere Komponenten hinweg abwickeln können. Afrika befindet sich innerhalb des regionalen Mix noch in einem früheren Stadium, aber verbesserte Konnektivität und steigende Outbound-Nachfrage in ausgewählten Märkten können dem Markt für Reisevermittlung langfristig eine weitere Wachstumsschicht hinzufügen.[3]

Wettbewerbslandschaft
Der Markt für Reisevermittlung ist an der Spitze mäßig konsolidiert, wobei Booking Holdings und Expedia Group weiterhin das Tempo bei Skalierung, Breite und Technologieausgaben vorgeben. Booking Holdings meldete Bruttobuchungen in Höhe von 186,1 Milliarden USD im Jahr 2025, während Expedia Group 119,6 Milliarden USD meldete, was bestätigt, dass die größten Plattformen weiterhin eine starke Position in der globalen Reiseverteilung halten. Im Markt für Reisevermittlung ist diese Skalierung von Bedeutung, da sie technologische Reinvestitionen, breitere Lieferantenbeziehungen, stärkere Treueprogramme und eine bessere Widerstandsfähigkeit gegenüber Verkehrs- oder Margendruck unterstützt. Das Connected-Trip-Modell von Booking, die Kostendisziplinbemühungen und das kategorieübergreifende Buchungswachstum zeigen eine Strategie, die darauf ausgerichtet ist, den Wert jeder Kundenbeziehung zu steigern, anstatt nur den Verkehr zu erhöhen. Expedia bewegt sich in eine ähnliche Richtung mit einer umfassenderen B2B-Reiseplattform, die Fluggesellschaften, Banken, Treuepartner und Agenturen über einen breiteren API-geführten Stack bedienen kann.
Der Wettbewerb unterhalb der Spitzenebene ist regionaler und spezialisierter, was den Markt für Reisevermittlung über viele Geschäftsmodelle hinweg aktiv hält und nicht nur auf globale Online-Reisebüros beschränkt. In Indien zeigt die Vereinbarung von MakeMyTrip zur Übernahme einer Mehrheitsbeteiligung an Flamingo Transworld im März 2026, wie regionale Marktführer ihre Pauschalreisefähigkeiten stärken und tiefer in offline-assistierte und organisierte Reisenachfrage vordringen. Die Übernahme der vollständigen Eigentümerschaft von PerfectStay durch HBX Group im April 2026 und von Bridgify im Mai 2026 zeigt einen anderen Weg, bei dem B2B-Spezialisten Paketierung und KI-gestützte Erlebnisse nutzen, um ihre Rolle in der Wertschöpfungskette zu erweitern. Diese Schritte zeigen, dass der Markt für Reisevermittlung nicht nur verbraucherorientierte Apps umfasst, sondern auch die Infrastruktur und Merchandising-Tools hinter der eingebetteten Reiseverteilung. Die stärksten Herausforderer sind daher diejenigen, die eine eigene Wertschicht besitzen können, sei es Pauschalreisen, B2B-Angebot, Unternehmensreise-Workflows oder Zieldienstleistungen.
Strategische Schritte in den Jahren 2025 und 2026 zeigen auch, dass der Markt für Reisevermittlung enger mit Ökosystemen verknüpft wird als mit eigenständigen Buchungsportalen. Die Tiqets-Vereinbarung von Expedia fügte Erlebnisse zu seinem Stack hinzu, und die spätere CarTrawler-Vereinbarung fügte Bodentransport und Versicherungstechnologie hinzu, was seine Relevanz während der gesamten Reise erweiterte. Travelport und Webjet verlängerten ihre mehrjährige Partnerschaft im Jahr 2026 mit Fokus auf NDC-Inhalte und personalisierten Zusatzleistungszugang, was unterstreicht, wie Inhaltsqualität und Servicefähigkeiten für die Wettbewerbspositionierung zentral bleiben. Klooks Expansion im Jahr 2026 in Sport und Live-Events deutet auch auf eine breitere Definition reisebezogener Nachfrage hin, bei der Erlebnisse und Premium-Angebote sowohl Engagement als auch Ausgaben steigern können. Insgesamt bleibt der Markt für Reisevermittlung von einigen großen Unternehmen geführt, während Wachstumschancen für Akteure mit starker regionaler Positionierung oder spezialisierter Produkttiefe offen bleiben.
Branchenführer im Bereich Reisevermittlung
-
Booking Holdings Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
MakeMyTrip Limited
-
Expedia Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Visa und Trip.com Group formalisierten eine strategische Partnerschaft zur Optimierung von Zahlungsökosystemen und zur Förderung des Verbraucherengagements in der Asien-Pazifik-Region. Im Rahmen dieser Vereinbarung integriert sich Trip.com Group als globaler Ankerpartner in das Visa-Destinations-Framework. Die Initiative verbindet das umfassende Online-Reisebuchungsnetzwerk von Trip.com mit der sicheren digitalen Zahlungsinfrastruktur von Visa. Dies erschließt lokalisierte Werbeangebote, kuratierte Reisepakete und hochsichere reibungslose Transaktionspfade direkt innerhalb der Vermittlerplattform.
- März 2026: Booking Holdings kündigte eine umfangreiche Unternehmensumstrukturierung an, um seine verschiedenen Geschäftsbereiche zusammenzuführen. Die Initiative konsolidiert die strategischen Partnerschafts- und Business-to-Business-Betriebsabteilungen seiner wichtigsten Tochtergesellschaften Booking.com, Priceline und Agoda unter einer einzigen, einheitlichen globalen Struktur.
- Dezember 2025: Expedia Group gab eine Vereinbarung zur Übernahme von Tiqets bekannt. Die in Amsterdam ansässige Aktivitäten- und Erlebnisplattform soll das B2B-API-Angebot von Expedia für Aktivitäten stärken und seine Angebotsposition entlang der gesamten Reise erweitern.
- Januar 2025: American Express GBT schloss erfolgreich die Übernahme des konkurrierenden Reisemanagementsunternehmens CWT ab. Diese horizontale Übernahme integriert das umfangreiche Unternehmensportfolio und die spezialisierten Logistiksoftware von CWT in die Software-Suite von Amex GBT.


Berichtsumfang des globalen Marktes für Reisevermittlung
| Online-Reisebüros |
| Traditionelle Reisebüros |
| Destination-Management-Unternehmen |
| Unternehmensreisemanagementsunternehmen |
| Online |
| Offline |
| Freizeitreisende |
| Geschäftsreisende |
| Unterkunftsbuchung |
| Transportbuchung |
| Urlaubspakete |
| Zusatzleistungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Vermittlertyp | Online-Reisebüros | |
| Traditionelle Reisebüros | ||
| Destination-Management-Unternehmen | ||
| Unternehmensreisemanagementsunternehmen | ||
| Nach Buchungskanal | Online | |
| Offline | ||
| Nach Kundentyp | Freizeitreisende | |
| Geschäftsreisende | ||
| Nach Serviceart | Unterkunftsbuchung | |
| Transportbuchung | ||
| Urlaubspakete | ||
| Zusatzleistungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Reisevermittlung derzeit?
Der Markt für Reisevermittlung wurde im Jahr 2025 auf 96,9 Milliarden USD geschätzt und wird für 2026 auf 98,9 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 einen Wert von 145,7 Milliarden USD erreichen wird, mit einer CAGR von 8,1 % über den Zeitraum 2026–2031.
Welcher Buchungskanal führt beim Umsatz der Reisevermittlung?
Der Online-Kanal führte im Jahr 2025 mit einem Anteil von 68,4 %. Seine Führungsposition wird durch App-basierte Buchungen, einen breiteren Anbietervergleich und stärkere Cross-Selling-Möglichkeiten über Reisedienstleistungen hinweg gestützt.
Welcher Vermittlertyp hält den größten Marktanteil?
Online-Reisebüros hielten im Jahr 2025 mit 48,6 % den größten Marktanteil. Ihre Stärke ergibt sich aus der breiten Angebotsbündelung, dem einfacheren Preisvergleich und der wachsenden treuheitsgestützten Wiederkehrnutzung.
Welches Kundensegment wächst am schnellsten?
Geschäftsreisende sind das am schnellsten wachsende Kundensegment mit einer prognostizierten CAGR von 9 % bis 2031. Dieses Wachstum wird durch die Erholung des Unternehmensreisemarkts und die steigende Nachfrage nach integrierten Buchungs- und Ausgaben-Tools gestützt.
Welche Servicekategorie wird voraussichtlich am schnellsten wachsen?
Zusatzleistungen werden bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen. Dies spiegelt eine stärkere Monetarisierung von Zusatzleistungen wie Erlebnissen, Transfers und anderen reisebezogenen Dienstleistungen wider.
Welche Region bietet die stärkste Wachstumschance?
Der Nahe Osten und Afrika werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 10 % bis 2031. Asien-Pazifik blieb im Jahr 2025 mit einem Anteil von 32,7 % die größte Region, gestützt durch eine starke digitale Akzeptanz und Mobile-First-Buchungsverhalten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
