
ビジネストラベル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 1.61 兆米ドル |
| 市場規模 (2031) | 2.16 兆米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジネストラベル市場分析
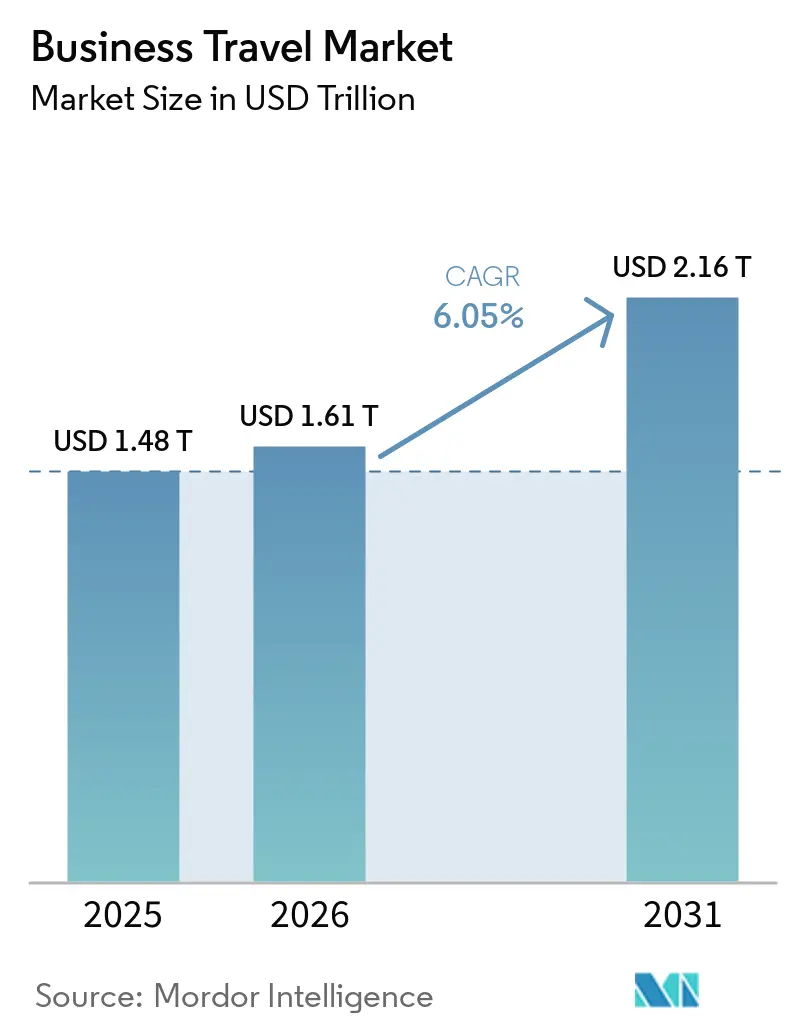
ビジネストラベル市場規模は、2025年の1.48 トリリオン 米ドルおよび2026年の1.61 トリリオン 米ドルから2031年までに2.16 トリリオン 米ドルへと拡大し、2026年から2031年の間に6.05%のCAGRを記録する見込みです。
グローバルビジネストラベル市場は、単純なパンデミック後の回復を超えた段階へと移行しており、現在の需要は国境を越えたサプライチェーンの変化、顧客対応型の出張ニーズ、および大企業・中堅企業における体系的な出張プログラムの導入によって形成されています。国際ビジネストラベルの件数は2025年第3四半期までに2019年水準の91%まで回復し、国内出張件数はパンデミック前水準の104%に達しており、全体的なモビリティが正常化を続ける中でも出張の構成が変化していることを示しています。プレミアム旅行需要も重要性を増しており、プレミアムクラスの旅客イールドと収益は引き続き強い回復力と航空会社の利益率への突出した貢献を示しており、単純な出張頻度よりも出張の価値、経営幹部の生産性、および旅行者体験への注目が高まっていることを示しています。American Express Global Business TravelによるCWTの2025年9月の買収後も競争の激しさは高く、この規模の変化はグローバルビジネストラベル市場をプラットフォーム主導の競争、より緊密な企業向けサービス提供、および迅なテクノロジー導入へと向かわせています。[1]
レポートの主要ポイント
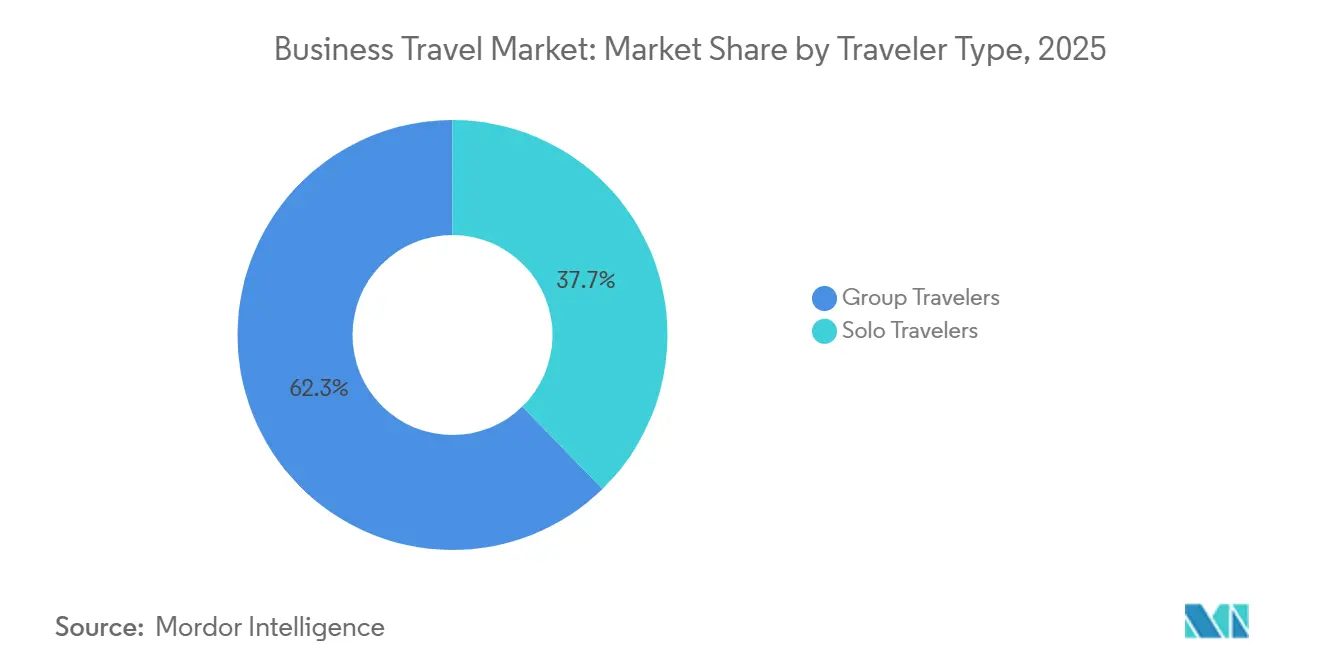
- 旅行者タイプ別では、グループ旅行者が2025年のグローバルビジネストラベル市場シェアの62.3%を占め、同セグメントは2031年までに8.9%のCAGRで拡大する見込みです。
- 出張目的別では、会議・イベントが2025年のグローバルビジネストラベル市場規模の41.0%を占め、見本市・展示会は2031年までに9.7%のCAGRで拡大しています。
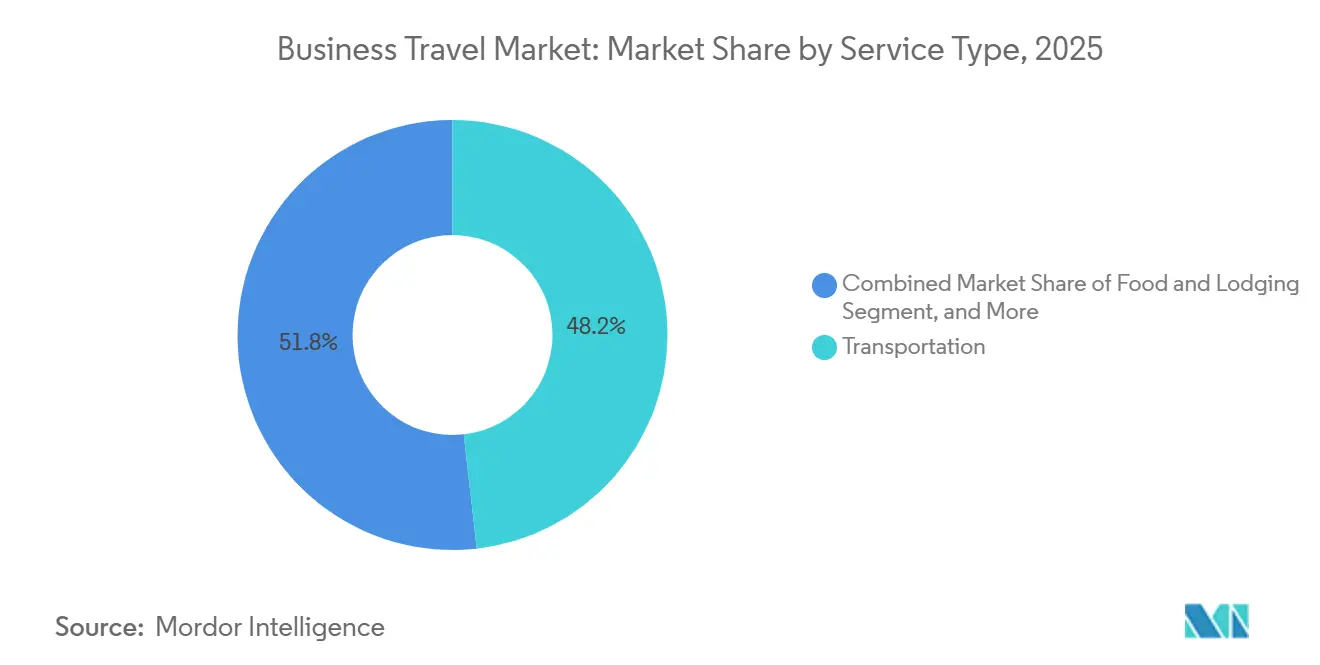
- サービスタイプ別では、交通が2025年のグローバルビジネストラベル市場シェアの48.2%を占め、会議・イベントサービスは2031年までに7.5%のCAGRで成長する見込みです。
- 業界別では、法人が2025年のグローバルビジネストラベル市場の78.1%を占め、同セグメントは2031年までに9.1%のCAGRを記録する見込みです。
- 地域別では、アジア太平洋が2025年のグローバルビジネストラベル市場の39.2%のシェアを保有し、同地域は2031年までに最速の7.1%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルビジネストラベル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えた法人活動の拡大と 顧客対応型出張の再開 | +1.5% | グローバル、アジア太平洋、北米、および新興貿易回廊に集中 | 中期(2〜4年) |
| 中堅企業における アドホック予約から管理型出張プログラムへの移行 | +1.2% | グローバル、北米と欧州で最も顕著 | 短期(2年以内) |
| MICEを起点とした出張需要の増加と イベント主導型モビリティの回復 | +1.0% | グローバル、欧州とアジア太平洋で最も活発 | 短期(2年以内)から中期(2〜4年) |
| AI対応の出張ポリシーコンプライアンスと 支出管理の導入 | +0.8% | グローバル、北米と西欧が主導 | 短期(2年以内)から中期(2〜4年) |
| ESGに連動した出張調達と カーボンレポーティング要件 | +0.6% | 欧州主導、北米および多国籍プログラムへ拡大 | 中期(2〜4年) |
| プレミアムブレジャーの成長と 旅行者体験重視の法人ポリシー | +0.5% | アジア太平洋、北米、西欧 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国境を越えた法人活動の拡大と顧客対応型出張の再開
国境を越えた法人活動は、グローバルビジネストラベル市場の主要ドライバーであり、サプライヤーの多様化、新市場参入、および顧客獲得は依然として対面訪問に依存しています。企業は新たなビジネス回廊全体で事業拠点を拡大しており、Cartusは2026年に73%の企業がビジネストラベラーを最も期待される法人モビリティ活動として挙げていることを明らかにしました。同調査ではインドが法人移転の新たな主要目的地の一つとして挙げられており、グローバルビジネストラベル市場全体においてインド関連の需要見通しが強まることを裏付けています。IATAのデータも、2025年第3四半期時点で国際ビジネストベルが2019年水準に完全には回復していないことを示しており、国境を越えた法人ルートでのさらなる回復余地があることを示しています。GBTAの2025年調査では、米国企業がビジネストラベルを最適化することで2.4 トリリオン 米ドルの追加売上を獲得できる可能性があることが示され、収益創出と関係構築における対面会議の商業的役割が強調されています。このパターンは、グローバルビジネストラベル市場全体における経営幹部の出張、サプライヤー審査訪問、および顧客対応型出張プログラムへの継続的な需要を支えています。
中堅企業におけるアドホック予約から管理型出張プログラムへの移行
非管理型予約から正式な出張プログラムへの移行は、特に中堅市場セグメントにおいてグローバルビジネストラベルのアドレサブル市場を拡大しています。CTMの2026年法人出張アウトルックでは、中小企業の80%が2026年に出張予算の増加を見込んでいるのに対し、大企業では59%にとどまっており、最も成熟した企業アカウント以外での支出勢いが強いことを示しています。これが重要なのは、中堅企業出張支出の大部分が歴史的に構造化が不十分で、ポリシーコンプライアンスが低く、サプライヤーパフォーマンスの可視性が弱かったためです。InternováのALTOURは2026年6月にALTOUR Oneを成長企業向けのデジタルファーストマーケットプレイスとして立ち上げ、数日単位でのセットアップと、ポリシー管理、支払い、デューティーオブケアへの明確な注力を特徴としています。導入の容易さは、従来の大企業向け展開のコストをかけずに正式な承認ルールとネゴシエートされたコンテンツを求める企業の障壁を下げます。グローバルビジネストラベル市場において、この移行はより多くの取引量が管理型チャネルへと移行することを意味し、プログラムの監視、分析、およびサプライヤーの収益化が強化されます。
MICEを起点とした出張需要の増加とイベント主導型モビリティの回復
MICE需要はグローバルビジネストラベル市場の主要な柱であり続けています。イベント、会議、および商取引のインタラクションは引き続き対面での参加を必要とするためです。イベント産業評議会の報告によると、2025年第4四期までにグローバルホテルのグループ客室泊数は2019年水準の97%まで回復し、RFP活動はパンデミック前のベンチマークを上回る2019年水準の102%へと上昇しました。この先行予約パターンは重要です。なぜなら、組織が初期回復期よりも早く、より高い確信を持って予算をコミットしていることを示しているからです。同業界バロメーターは、より広範なグローバルの複雑さにもかかわらずイベントパイプラインが活発であることを示唆しており、会場調達、出張、宿泊、および参加者管理サービスに対するより強い需要の可視性を支えています。グローバルビジネストラベル市場において、これは出張件数だけでなく、グループコーディネーション、法人ホスピタリティ、およびイベント運営に関連するより高付加価値のサービス支出も支えています。インドに関連する法人活動にとって、大規模な会議やパートナー集会が地域の営業、技術協力、およびサプライヤーエンゲージメントの中心であり続けているため、これは重要です。
AI対応の出張ポリシーコンプライアンスと支出管理の導入
AIはグローバルビジネストラベル市場において実用的な運用ツールとなっており、混乱対応、コンプライアンス、旅程管理、および支出の可視化において即時の活用事例があります。2026年3月にGBTA、Direct Travel、Marriott International、およびSpotnanaが発表した調査では、混乱管理が出張マネージャーにとってAIの価値が最も即時に発揮される領域として特定されました。これは重要です。なぜなら、混乱は旅行者の満足度、会議の欠席、およびコスト漏洩に影響を与えるため、より迅速な対応が直接的なサービス上の優位性となるからです。BCD Travelは2026年5月にTripsource全体にモデルコンテキストプロトコルフレームワークを展開し、予約、出張管理、およびプログラム分析全体にわたる出張データへの自然言語アクセスとエージェンティックAIサポートを可能にしました。Navanも2026年6月にGemini EnterpriseにAI出張エージェントを統合し、予約と出張管理を日常の生産性ワークフローに直接組み込めるようにしました。グローバルビジネストラベル市場において、AIはユーザーの利便性を向上させるだけでなく、意思決定サイクルを加速させ、企業クライアントが出張プラットフォームを比較する方法を変えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 定例社内会議に対する ビデオ会議の代替 | -1.2% | グローバル、北米と北欧で最も高い影響 | 中期(2〜4年)から長期(4年以上) |
| 航空運賃、ホテル、地上交通コストの変動 | -1.0% | グローバル、インフレ圧力が依然として高いアジアと アフリカで最も深刻 | 短期(2年以内)から中期(2〜4年) |
| 法人出張予算の引き締めとROI精査 | -0.8% | グローバル、北米と欧州の大企業が主導 | 短期(2年以内) |
| ビザの障壁、地政学的混乱、および デューティーオブケアの複雑化 | -0.5% | 国際ルート、特に国境を越えた出張プログラム | 短期(2年以内)から中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
定例社内会議に対するビデオ会議の代替
ビデオ会議は、特に定例社内会議や優先度の低いコーディネーション出張において、グローバルビジネストラベル市場の明確な制約要因であり続けています。SAP Concurの2025年調査では、CFOの43%が自社の出張の半分以上をバーチャ会議で代替できると考えており、一部の出張カテゴリーでの代替に対する強い財務的圧力があることを示しています。英国政府の2025年ビジネストラベル調査でも、42%の組織がすでにビデオ会議を活用してビジネス出張を削減していることが明らかになりました。この制約要因は顧客出張や重要なイベントへの参加の必要性を排除するものではありませんが、より深い審査なしに承認される出張の範囲を狭めます。長期的には、より優れたコラボレーションツールが社内研修、プロジェクト更新、および定期的なチームレビューのための出張を引き続き制限する可能性があります。グローバルビジネストラベル市場において、その結果は明確な収益、コンプライアンス、または関係価値を持つ出張をより重視する、より選択的な需要基盤となります。[2]
航空運賃、ホテル、地上交通コストの変動
出張コストのインフレは、より高い運賃と客室料金が固定予算内で企業が賄える出張件数を減少させるため、グローバルビジネストラベル市場に直接的な圧力をかけています。SAP Concurは2026年6月に、2026年1月から5月の期間において航空運賃が前年比8%以上上昇し、ホテル料金が約6%増加し、レンタカーコストが約5%上昇したと報告しました。BCD Travelの2026年アウトルックも、グローバルホテルの平均日次料金が4.9%上昇すると予測しており、法人宿泊予算にさらなる圧力をかけています。予算が早期に設定され、サプライヤー価格が予想以上に速く動く場合、出張マネージャーは承認プロセスを厳格化し、滞在を短縮し、または出張の組み合わせを変更せざるを得なくなります。これは特に、多国籍プログラムにとって航空運賃のエクスポージャーが大きくなりうるアジアおよびインドに関連する長距離出張に関連しています。グローバルビジネストラベル市場において、持続的な価格圧力は管理型調達、ネゴシエートされたコンテンツ、および実行可能な場合の鉄道などの代替交通手段の価値を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セメント分析
旅行者タイプ別:グループモビリティがプログラム設計を再形成
グループ旅行者は2025年のグローバルビジネストラベル市場の62.3%を占め、同セグメントは2031年までに8.9%のCAGRで拡大する見込みです。これはグループ旅行が現在の市場構造において最大かつ最も成長の速い旅行者セグメントであることを意味します。この変化は、複数の従業員が一緒に移動するオフサイト、合同顧客会議、パートナーレビュー、および大規模な商業イベントの重要性の高まりを反映しています。実際には、グローバルビジネストラベル市場は孤立した経営幹部の移動よりも、調整されたチームモビリティに関する需要から恩恵を受けています。このパターンはインド関連の出張プログラムにも関連しており、多国籍企業はサプライヤー訪問、導入作業、および地域全体の商業拡大のために部門横断チームを派遣することが多いためです。
個人旅行者は、グループ旅行がより速く拡大する中でも、グローバルビジネストラベル市場において重要なセグメントであり続けています。個人出張は、一人で効率的に業務を完了できるフィールドセールス、コンサルティング業務、監査、技術サポート、規制訪問、および顧客サービスに引き続き必要です。このセグメントは、出張パターンが頻繁で予測可能であり、プレミアムなタイミングニーズを含む可能性が高いため、サプライヤーに強い価値をもたらすことが多いです。多くの法人プログラムは、特に分散したアカウントカバレッジやサイトベースの業務を持つセクターにおいて、日常的な収益サポートのために個人出張に依然として依存しています。インド関連の出張フローでは、急成長する地域ビジネスセンター全体での営業訪問、ベンダー資格確認、サービス提供、および社内調整において個人出張が引き続き一般的です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
出張目的別:イベントと貿易活動が引き続き需要を支える
会議・イベントは2025年のグローバルビジネストラベル市場の41.0%を占め、最大の出張目的セグメントとなっています。見本市・展示会は2031年までに9.7%のCAGRで成長する見込みであり、予測期間において最も急速に拡大する目的カテゴリーとなっています。この組み合わせは、ビジネストラベルがネットワーキング、交渉、製品評価、および関係構築が行われる対面エンゲージメントに依然として大きく依存していることを示しています。グローバルビジネストラベル市場は、したがって定例社内出張だけでなく、イベントインフラと商業的な集まりによって支えられています。インド企業および日本でインドに積極的な多国籍企業にとって、展示会、パートナーイベント、および業界会議は営業開発とサプライヤー発掘の主要チャネルであり続けているため、これは関連性があります。
マーケティング出張、製品発表、およびその他の目的主導の出張カテゴリーは、グローバルビネストラベル市場全体で引き続き意味のある移動を生み出しています。これらのカテゴリーは、発表、ブランドイベント、または顧客活性化プログラムが対面での実施に依存する場合に高付加価値の出張需要を生み出すことができます。同時に、財務チームが出張支出と測定可能な成果との間のより明確なつながりをますます求めているため、2026年にはより高いROI審査に直面しています。社内研修とコーディネーション出張は、コラボレーションツールが優先度の低い出張を代替できる場合に特に、デジタル代替に対してより脆弱なままです。これにより、すべての出張カテゴリーが同じ予算扱いに値するわけではないため、目的ベースの出張管理がより重要になります。
サービスタイプ別:交通がリードし、イベントサービスが深みを増す
交通は2025年のグローバルビジネストラベル市場の48.2%を占め、金額ベースで最大のサービスセグメントとなっています。会議・イベントサービスは2031年までに7.5%のCAGRで成長する見込みであり、隣接するコーディネーションサービスが基盤となる出張ベースよも速く重要性を増していることを示しています。これは購買者の期待の明確な変化を反映しており、企業クライアントはますます連携した予約、参加者管理、会場調達、および支出管理を求めています。グローバルビジネストラベル市場において、サービスの差別化は今やチケット発行やホテルアクセスと同様にワークフロー統合にも結びついています。インド関連の出張プログラムもこのニーズを反映しており、プロジェクトチーム、営業イベント、および地域パートナー会議では出張とイベントサービスが連携して機能することが求められることが多いためです。
交通は、航空、鉄道、および地域モビリティがほぼすべてのビジネス出張に不可欠であるため、支出の基盤であり続けています。サプライヤーアクセス、運賃最適化、旅行者の生産性、および混乱管理はすべて交通サービスの商業的価値に直接影響します。アジア太平洋全体の長距離ルートと都市間移動において、交通手段の選択は出張承認、ポリシーコンプライアンス、および総出張コストに実質的な影響を与える可能性があります。これが、グローバルビジネストラベル市場が依然として出張プログラム経済の基盤層として交通に大きく依存している理由です。デジタルツールが予約効率を向上させても、交通の基礎的な支出ウェイトは置き換えることが難しいままです。
業界別:法人出張が支配的であり加速を続ける
法人は2025年のグローバルビジネストラベル市場規模の78.1%を占め、同セグメントは2031年までに9.1%のCAGRで成長する見込みです。これにより法人は現在の規模と将来の成長ペースの両面において需要の明確な中心となっています。グローバルビジネストラベル市場は、したがって主に民間セクターの拡大、顧客カバレッジ戦略、サプライチェーンの再構成、および体系的な従業員モビリティによって形成されています。2026年にSAP Concurは、CFOの82%が出張予算を増加させる計画であると報告しており、多くの企業がより高いコスト圧力にもかかわらず出張を成長の促進要因と見なしていることを示しています。このコミットメントはインド関連のビジネス回廊にとっても重要であり、多国籍企業および国内法人が会議、サプライヤーエンージメント、および地域営業活動への投資を継続しているためです。
法人セグメントも内部変化を遂げています。CTMは、中小企業が大企業よりも2026年に出張予算の増加を期待する可能性が高いことを明らかにしており、次の拡大の層がより小規模だが急速に成長する出張プログラムを持つ企業から来る可能性があることを示唆しています。これは出張プロバイダーにとって商業的に重要です。なぜなら、成熟した企業アカウントは成長が遅く、より重いサービスを必要とすることが多いためです。対照的に、中堅企業は意味のある非管理型または軽度管理型の取引量を正式なプログラムへと移行させることができます。グローバルビジネストラベル市場において、これはより速いオンボーディングと低い運用複雑性を可能にするデジタルファーストソリューションのための空間を生み出します。
地域分析
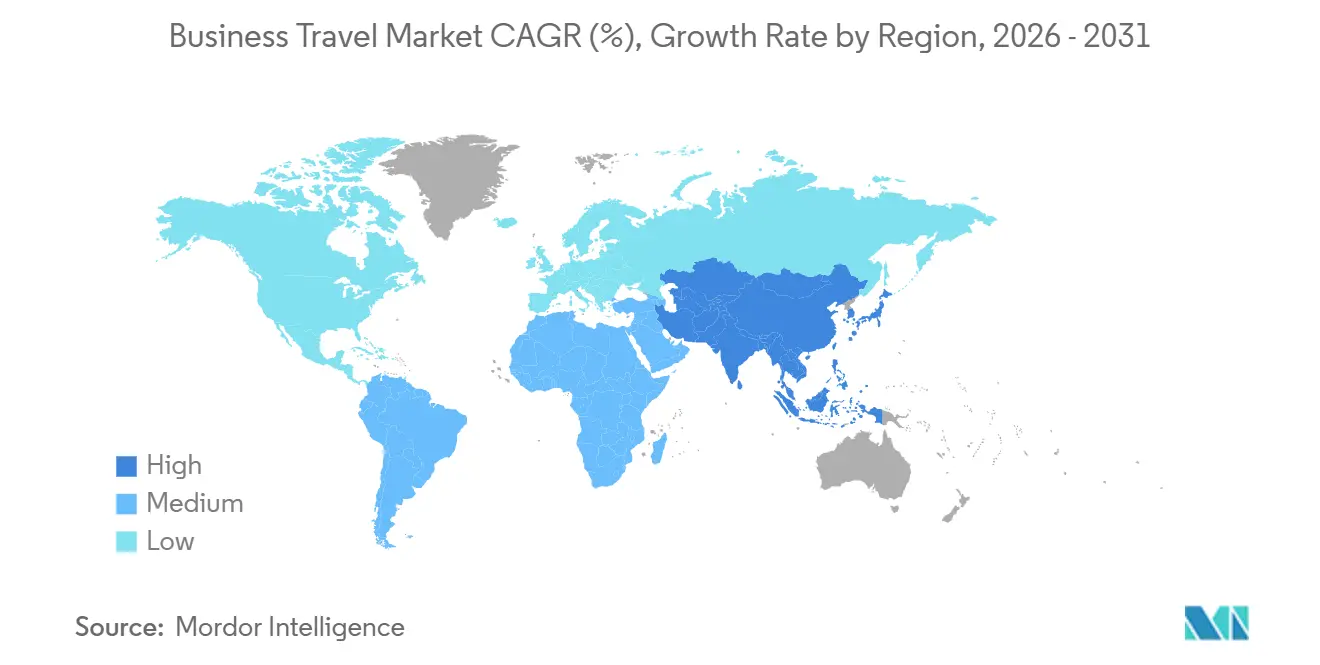
アジア太平洋は2025年のグローバルビジネストラベル市場シェアの39.2%を占め、同地域は2031年までに最速の7.1%のCAGRを記録する見込みです。この地域的なリードが重要なのは、アジア太平洋が造業の成長、デジタルサービスの拡大、ビジネスモビリティの向上、および先進国と新興国経済全体にわたる深い貿易連携を組み合わせているためです。グローバルビジネストラベル市場は、したがって中国、インド、東南アジア、韓国、およびシンガポールに関連する出張回廊によってますます影響を受けています。インドはサプライヤーの多様化、法人モビリティ、および国境を越えた商業活動のより大きな目的地となっているため、この地域の組み合わせの中で特に重要です。IATAの回復データも地域の成長背景を支持しており、国際ビジネストラベルは2025年末時点でさらなる回復余地があった一方、国内出張はすでにパンデミック前の水準を超えていました。
北米は、アジア太平洋が現在のシェアと予測成長でリードしているにもかかわらず、グローバルビジネストラベル市場の主要な柱であり続けています。GBTAは、米国が2025年にビジネストラベル支出において単一国として首位を奪還したと報告しており、同地域における法人活動の規模を強調しています。欧州は、より強い持続可能性への期待鉄道のより大きな役割、および多国籍企業の運営モデルにおけるより厳格な開示要件を持つ出張プログラムがそれを形成しているため、戦略的に重要であり続けています。北米と欧州は合わせて、グローバルビジネストラベル市場全体の調達、テクノロジー導入、持続可能性ルール、およびプレミアム旅行行動を形成し続けています。
南米、中東、およびアフリカはグローバルビジネストラベル市場のより小さなシェアを占めていますが、両地域は将来の回廊開発とサプライヤー拡大にとって引き続き重要です。これらの地域はまた、ビジネストラベル需要がエネルギー、建設、貿易、または公共投資サイクルによって支えられる場合に市場機会がいかに急速に拡大できるかを示しています。インド関連の事業を持つ多国籍企業にとって、これらの地域は貿易、調達、およびプロジェクト展開がアジアを拠点とする意思決定センターと結びつくことが多いため関連性があります。グローバルビジネストラベル市場は、したがって地理的に多様なままです。それでも、アジア太平洋が主要な成長エンジンであ続ける一方、北米と欧州は規模、プログラムの洗練度、およびポリシー設計において影響力を保持しています。[3]
競合環境
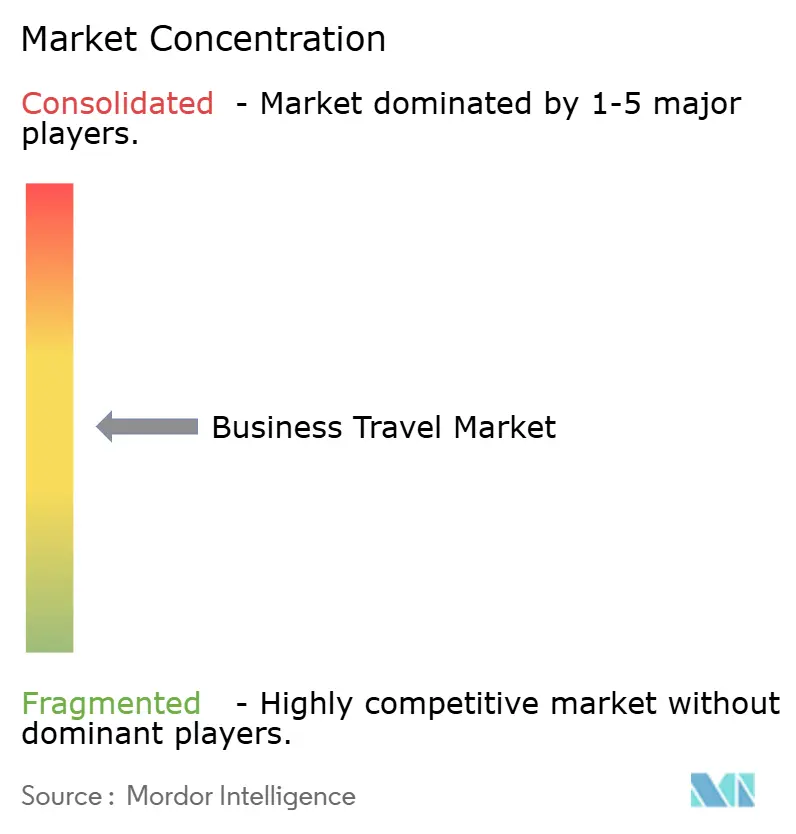
グローバルビジネストラベル市場は引き続き階層化されており、規模は大手企業向け出張管理会社に集中している一方、デジタルチャレンジャーは成長の速い顧客層への参入を続けています。American Express Global Business Travelはこの構造において最も強力な大規模プレイヤーであり続け、Long Lake Managementは2026年5月に同社を63億 米ドルで買収することに合意しました。これは広範な管理型出張リーチと深い企業関係を持つ出張プラットフォームの戦略的価値を強調しています。この動向は、グローバルビジネストラベル市場における競争の次のフェーズが、サプライヤーアクセスだけでなく、プラットフォームの強さ、AI能力、および統合されたサービス提供によってより多く形成されることを示唆しています。インドを拠点とする法人バイヤーにとって、この変化は出張調達がポリシー管理、旅行者サービス品質、および単一の運用環境を通じて国内外の出張を管理する能力にますます結びついているため関連性があります。
競合環境は、したがって上位に少数の大規模プラットフォームが集まる方向へと移行しており、テクノロジーの差別化が企業出張プログラムの獲得においてますます重要になっています。テクノロジー主導の競争は、プロバイダーが製品範囲と地理的リーチの両方を拡大するにつれて、グローバルビジネストラベル市場全体でも広がっています。Navanは2026年6月にブラジルのSmartripを買収する合意を通じてその地位を強し、ラテンアメリカでのプレゼンスを拡大し、国境を越えたプラットフォームへの野望を前進させました。
SAP Concurも2026年3月に市場をより連携した企業モデルへと動かしました。Joule AIとMicrosoft 365 Copilotの統合と、Amex GBTと共同開発したCompleteプラットフォームに関連する追加アップグレードを発表したためです。これらの動向は、競争がもはや予約と履行に限定されていないことを示しており、ベンダーは現在AI対応ワークフロー、経費統合、および企業コンプライアンスサポートで競争しています。インド企業にとって、これはポリシー執行、コスト可視性、および地域と国際の出張回廊全体にわたるスケーラブルなサービスをサポートする出張プラットフォームを選択することの重要性を強調しています。
ビジネストラベル業界リーダー
-
American Express Global Business Travel
-
BCD Travel
-
CTM (Corporate Travel Management)
-
Internova Travel Group
-
Direct Travel
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Navanはブラジルの大手出張管理会社Smartripを買収する最終合意を発表しました。これは2025年10月の上場以来Navanにとって初の買収であり、ラテンアメリカ最大かつ最も急成長している法人出張市場への足がかりを拡大するものです。取引は2027年度第2四半期に完了する見込みです。
- 2026年6月:NavanはNavan Anywhereを立ち上げ、Google Cloud MarketplaceのGemini EnterpriseにAI出張エージェントを統合しました。これにより法人旅行者は専用のTMCインターフェースにアクセスすることなく、企業の生産性環境内で直接出張の計画、予約、管理を行えるようになりました。
- 2026年5月:General CatalystとAlpha Waveが支援するLong Lake Managementは、Amex GBTを63億 米ドルの全額現金取引で1株当たり9.50米ドルで買収することに合意しました。これは2026年5月1日の終値に対して60.2%のプレミアムであり、American Express、Expedia、QIA、およびBlackRockが支持しています。
- 2026年5月:Navanは初のNavigateカンファレンスでAI搭載機能のスイートを発表しました。「AIで予約」、動画・音による経費キャプチャ、および出張・財務管理者コンパニオンが含まれており、出張・経費ライフサイクル全体にわたる手動ワークフローの完全排除を目指しています。
グローバルビジネストラベル市場レポートの範囲
| 個人旅行者 |
| グループ旅行者 |
| 会議・イベント |
| マーケティング |
| 見本市・展示会 |
| 製品発表 |
| その他の目的 |
| 交通 |
| 飲食・宿泊 |
| 会議・イベント |
| レクリエーション |
| 法人 |
| 政府 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビ | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 旅行者タイプ別 | 個人旅行者 | |
| グループ旅行者 | ||
| 出張目的別 | 会議・イベント | |
| マーケティング | ||
| 見本市・展示会 | ||
| 製品発表 | ||
| その他の目的 | ||
| サービスタイプ別 | 交通 | |
| 飲食・宿泊 | ||
| 会議・イベント | ||
| レクリエーション | ||
| 業界別 | 法人 | |
| 政府 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビ | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのグローバルビジネストラベル市場の規模見通しは?
グローバルビジネストラベル市場規模は、2025年の1.48 トリリオン 米ドルから2026年に1.61 トリリオン 米ドルへと増加し、2031年までに2.16 トリリオン ドルに達する見込みで、6.05%のCAGRで成長します。
世界的に需要をリードしている旅行者タイプは?
グループ旅行者が2025年に62.3%のシェアでリードしており、2031年までに8.9%のCAGRで最も成長の速い旅行者タイプでもあります。
会議・イベントが法人出張需要にとって依然として重要な理由は?
会議・イベントは2025年に41.0%で最大の出張目的シェアを保有し、業界イベントの予約活動は2025年末までに2019年水準を上回り、対面エンゲージメントへの継続的な選好を示しています。
ビジネストラベルで最も成長が速い地域は?
アジア太平洋は2025年に39.2%で最大の地域シェアを保有し、2031年までに最速の7.1%のCAGRを記録する見込みです。
将来の法人出張成長に対する最大の制約要因は何ですか?
ビデオ会議は定例社内出張に対する最も強い制約要因であり続けており、CFOの43%が会社の出張の半分以上をバーチャル会議で代替できると述べています。
AIは出張管理プラットフォームをどのように変えていますか?
AIは混乱対応、予約サポート、データアクセス、およびポリシーコンプライアスに活用されており、2026年のBCD TravelのMCPフレームワークやNavanのGemini Enterprise統合などの事例があります。