
Taille et part du marché des intermédiaires du voyage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 98.93 Milliards de dollars |
| Taille du Marché (2031) | 145.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.05 % |
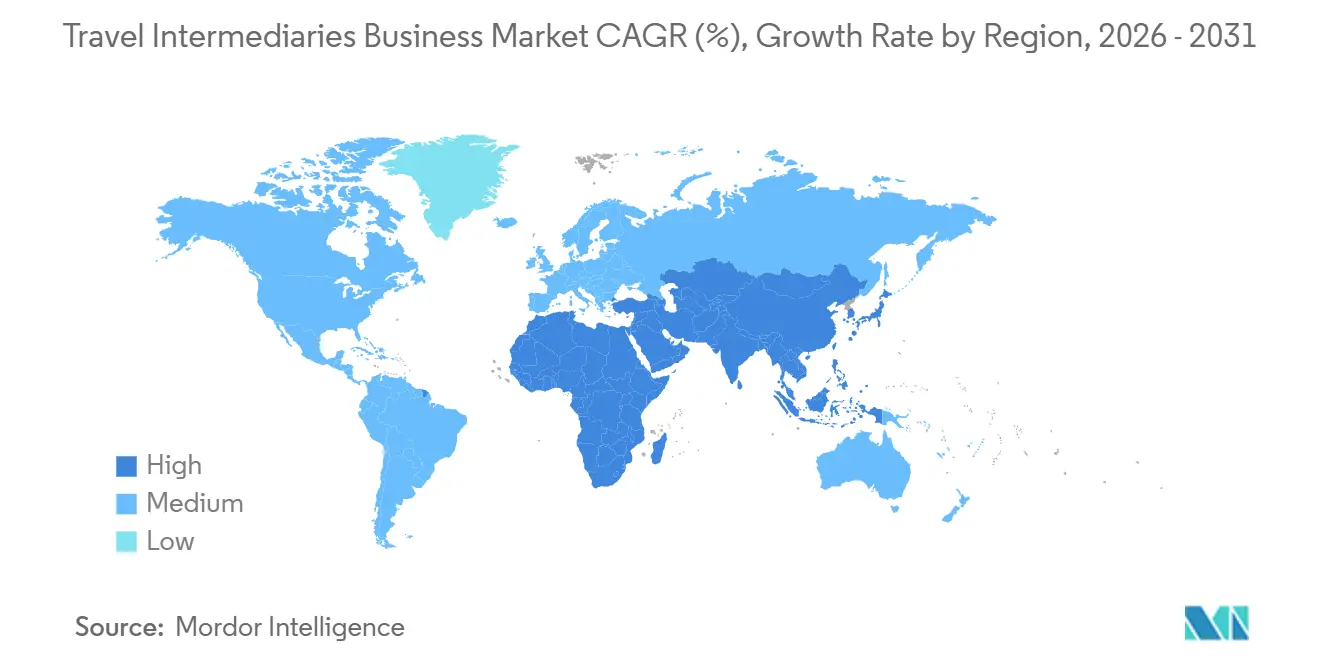
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
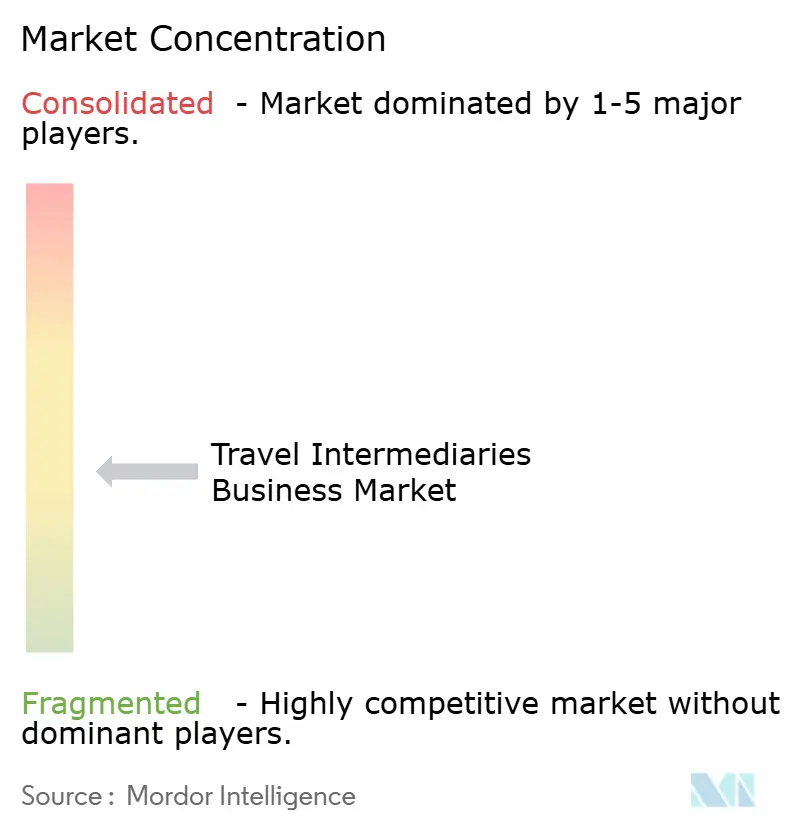
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des intermédiaires du voyage par Mordor Intelligence
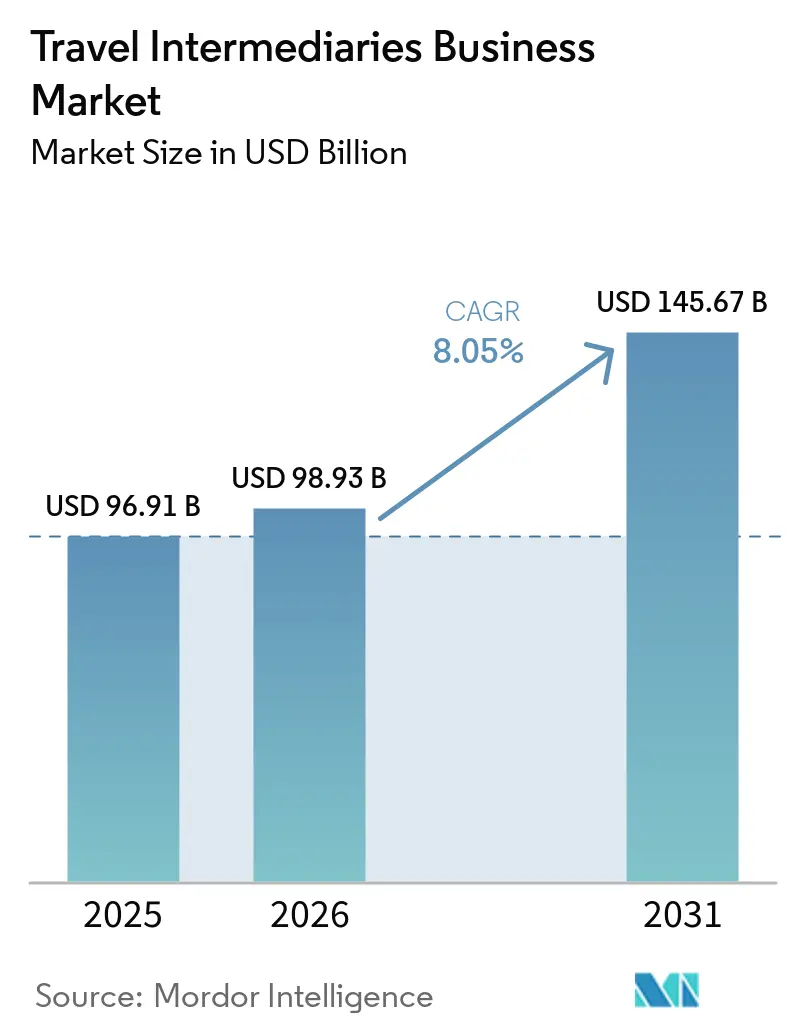
La taille du marché des intermédiaires du voyage devrait passer de 96,91 milliards USD en 2025 à 98,93 milliards USD en 2026 et devrait atteindre 145,67 milliards USD d'ici 2031, à un CAGR de 8,05 % sur la période 2026-2031.
Les plateformes à grande échelle continuent d'occuper une position solide sur le marché des intermédiaires du voyage, car les voyageurs apprécient toujours disposer d'un seul endroit pour comparer les inventaires, les prix et les composantes de voyage auprès de plusieurs fournisseurs. Booking Holdings a déclaré 186,1 milliards USD de réservations brutes, et Expedia Group a déclaré 119,6 milliards USD de réservations brutes en 2025. Le marché des intermédiaires du voyage est également façonné par l'adoption plus large des modèles de voyage connecté, des plateformes de distribution B2B et des offres de voyage groupées qui augmentent la valeur de chaque transaction au-delà d'une simple réservation. La demande reste soutenue par l'utilisation croissante des portefeuilles mobiles dans le voyage et par la reprise régulière du voyage d'affaires, notamment lorsque les intermédiaires peuvent connecter la réservation, les paiements et le service après-réservation dans le même parcours. L'avantage concurrentiel le plus fort appartient désormais aux entreprises capables de combiner l'étendue de l'offre, les données des voyageurs, les outils de fidélisation et les partenariats technologiques directs sans perdre en rapidité d'exécution dans des régions telles que l'Inde et le reste de l'Asie-Pacifique.[1]
Principaux enseignements du rapport
- Par type d'intermédiaire, les agences de voyage en ligne détenaient 48,63 % du marché en 2025, tandis que les sociétés de gestion de destination devraient croître à un CAGR de 9,84 % jusqu'en 2031.
- Par canal de réservation, le canal en ligne détenait 68,41 % du marché en 2025 et devrait croître à un CAGR de 9,19 % jusqu'en 2031.
- Par type de client, les voyageurs loisirs représentaient 72,14 % du marché en 2025, tandis que les voyageurs d'affaires devraient progresser à un CAGR de 8,97 % jusqu'en 2031.
- Par type de service, la réservation d'hébergement représentait 39,82 % de la taille du marché des intermédiaires du voyage en 2025, tandis que les services annexes devraient croître à un CAGR de 10,24 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 32,68 % de la part du marché des intermédiaires du voyage en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des intermédiaires du voyage
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de comparaison multi-fournisseurs fluide pour les voyages | +1.3% | Mondial, impact concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des comportements de réservation axés sur le mobile et les super-applications | +1.6% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique, et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption accrue de la personnalisation des voyages et de la re-réservation assistées par l'IA | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Croissance des voyages loisirs transfrontaliers et des voyages mixtes affaires-loisirs | +1.2% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Dépendance des fournisseurs à la génération de demande des intermédiaires pour les inventaires de niche | +0.8% | Mondial, plus fort au Moyen-Orient et en Afrique, et dans les marchés émergents | Long terme (≥ 4 ans) |
| Monétisation croissante des services annexes et des offres de voyage groupées | +1.1% | Mondial | Moyen terme (2-4 ans) et long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de comparaison multi-fournisseurs fluide pour les voyages
Le marché des intermédiaires du voyage continue de bénéficier du fait que la comparaison entre fournisseurs est devenue une attente fondamentale des voyageurs plutôt qu'une fonctionnalité premium. Sabre a noté que les agences gèrent désormais de multiples connexions de contenu, notamment les connexions directes NDC, les flux GDS, les API des compagnies à bas coûts et les agrégateurs, ce qui accroît les exigences d'exécution et favorise les plateformes dotées de capacités technologiques et d'intégration plus solides. Cette réalité opérationnelle est importante sur le marché des intermédiaires du voyage, car les grandes plateformes peuvent absorber la complexité des connexions tout en présentant un parcours de réservation simple aux voyageurs. La stratégie Connected Trip de Booking Holdings l'a démontré en 2025, avec un volume de billets d'avion en hausse de 37 % et un volume de billets d'attractions en hausse de 80 %, ce qui indique que l'étendue des composantes du voyage soutient désormais à la fois la conversion et la fidélisation. En pratique, les entreprises capables de combiner hébergement, vols, transport terrestre et activités dans un flux unique sont mieux positionnées pour maintenir leur part de marché, les voyageurs recherchant moins de transitions et une planification de voyage plus claire.
Expansion des comportements de réservation axés sur le mobile et les super-applications
Le marché des intermédiaires du voyage continue de bénéficier du fait que la comparaison entre fournisseurs est devenue une attente fondamentale des voyageurs plutôt qu'une fonctionnalité premium. Sabre a noté que les agences gèrent désormais de multiples connexions de contenu, notamment les connexions directes NDC, les flux GDS, les API des compagnies à bas coûts et les agrégateurs, ce qui accroît les exigences d'exécution et favorise les plateformes dotées de capacités technologiques et d'intégration plus solides. Cette réalité opérationnelle est importante sur le marché des intermédiaires du voyage, car les grandes plateformes peuvent absorber la complexité des connexions tout en présentant un parcours de réservation simple aux voyageurs. La stratégie Connected Trip de Booking Holdings l'a démontré en 2025, avec un volume de billets d'avion en hausse de 37 % et un volume de billets d'attractions en hausse de 80 %, ce qui indique que l'étendue des composantes du voyage soutient désormais à la fois la conversion et la fidélisation. En pratique, les entreprises capables de combiner hébergement, vols, transport terrestre et activités dans un flux unique sont mieux positionnées pour maintenir leur part de marché, les voyageurs recherchant moins de transitions et une planification de voyage plus claire.
Adoption accrue de la personnalisation des voyages et de la re-réservation assistées par l'IA
Le marché des intermédiaires du voyage évolue vers un modèle de service dans lequel la personnalisation, l'assistance à l'itinéraire et les modifications de réservation sont gérées avec beaucoup moins de friction qu'auparavant. Amadeus a constaté que 74 % des voyageurs en 2026 souhaitaient des expériences hôtelières personnalisées, ce qui montre que la vente de voyages sur mesure fait désormais partie de la demande courante plutôt que d'une fonctionnalité en phase précoce. Cette tendance soutient le marché des intermédiaires du voyage, car les intermédiaires détiennent généralement des données plus riches sur les voyages et les catégories que les fournisseurs uniques, notamment lorsque le même voyageur réserve hébergement, transport et extras sur une seule plateforme. Booking Holdings a continué d'étendre son modèle Connected Trip en 2025, et Expedia s'est également engagé plus profondément dans une offre intégrée via des acquisitions d'activités et de transport terrestre, ce qui montre que les grandes plateformes se construisent autour de la pertinence sur l'ensemble du parcours plutôt que sur la conversion d'une réservation unique. À mesure que ces capacités s'améliorent, la re-réservation, la vente incitative et la récupération de service sont susceptibles de devenir des outils de fidélisation plus puissants pour les intermédiaires à grande échelle.
Croissance des voyages loisirs transfrontaliers et des voyages mixtes affaires-loisirs
Le marché des intermédiaires du voyage est soutenu par la normalisation continue des voyages loisirs transfrontaliers et par les voyages d'affaires qui incluent de plus en plus des prolongations loisirs. La GBTA a indiqué que les dépenses mondiales en voyages d'affaires ont atteint 1,57 billion USD en 2025 et devraient croître de 8,1 % en 2026, maintenant une demande forte pour les plateformes capables de gérer à la fois les besoins des voyages d'affaires et des voyages mixtes. Amadeus a également souligné que les voyages d'affaires restent façonnés par des voyageurs qui souhaitent plus de flexibilité, une prestation de services plus facile et des options de voyage plus pertinentes, ce qui accroît la valeur des intermédiaires capables de combiner politique, commodité et choix. Sur le marché des intermédiaires du voyage, cela est important car un voyageur prolongeant un déplacement professionnel a souvent besoin de nuits supplémentaires, de transport local ou d'activités qu'il est plus facile d'ajouter via un intermédiaire que par des canaux directs séparés. La même dynamique soutient la demande indienne et plus largement celle de l'Asie-Pacifique, car les flux de voyages régionaux s'élargissent parallèlement à une capacité aérienne renforcée et à un plus grand confort de réservation numérique, même lorsque les voyageurs alternent entre objectifs professionnels et loisirs au cours d'un même voyage.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les incitations à la réservation directe auprès des fournisseurs réduisent la dépendance aux intermédiaires | -1.0% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| La volatilité des algorithmes de recherche augmente les coûts d'acquisition de clients | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Compression des commissions due à l'érosion de la parité tarifaire et aux segments à faible rendement | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Fragmentation du contenu entre les canaux NDC et les canaux directs des fournisseurs | -0.7% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) et long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les incitations à la réservation directe auprès des fournisseurs réduisent la dépendance aux intermédiaires
Le marché des intermédiaires du voyage est soumis à la pression de fournisseurs qui continuent de renforcer leurs canaux de réservation directe via des programmes de fidélité, des offres exclusives et une appropriation plus étroite des données clients. Cela est particulièrement important dans les catégories hôtelières et aériennes, où les fournisseurs peuvent réserver certains avantages, structures tarifaires ou contrôle post-réservation aux canaux directs. Booking Holdings a indiqué que sa part de trafic direct est restée dans la fourchette des 60 % en 2025, soulignant l'importance des relations directes dans la génération de demande de voyage au sens large. Sur le marché des intermédiaires du voyage, des canaux directs fournisseurs plus solides peuvent réduire les opportunités de commission, notamment pour les inventaires standardisés où les voyageurs n'ont pas besoin de comparer de nombreux éléments variables. L'effet est moins sévère pour les voyages complexes, les forfaits et les voyages axés sur l'expérience, mais il reste un frein évident dans la distribution mature de l'hébergement et du transport aérien.
La volatilité des algorithmes de recherche augmente les coûts d'acquisition de clients
Le marché des intermédiaires du voyage est également exposé au risque d'acquisition de clients, car une grande partie de la demande numérique dépend encore de plateformes externes et de parcours de découverte en constante évolution. Lorsque les comportements de recherche évoluent, les intermédiaires doivent investir davantage dans la marque, l'engagement applicatif, les partenariats ou le marketing à la performance pour défendre le même volume de trafic. Booking Holdings et Expedia continuent tous deux d'investir massivement dans la technologie et les capacités d'écosystème étendu, ce qui suggère que les acteurs leaders cherchent à réduire leur dépendance à une source de trafic unique en développant une utilisation plus directe et récurrente tout au long du parcours. Pour le marché des intermédiaires du voyage, cela crée un écart plus large entre les grandes plateformes et les opérateurs plus petits qui ne peuvent pas soutenir le même niveau d'investissement en marque et en produit. En Inde, où la demande de voyage portée par le mobile continue de s'approfondir, la rétention applicative et l'engagement multi-catégories sont plus importants que l'acquisition de trafic ponctuel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'intermédiaire : les plateformes à grande échelle et les spécialistes de l'expérience continuent de tirer le marché dans des directions différentes
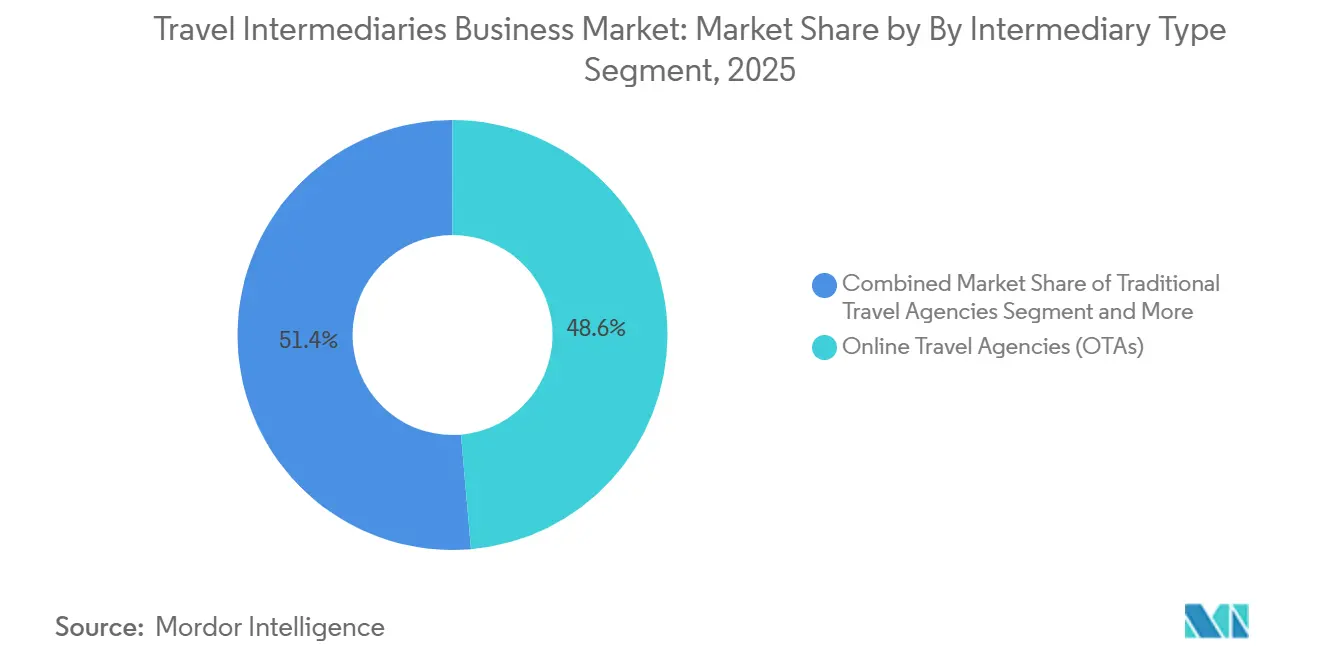
Les agences de voyage en ligne détenaient 48,6 % du marché en 2025 et restent le type d'intermédiaire le plus important, car elles offrent des comparaisons larges, une découverte plus rapide et une commercialisation multi-catégories plus efficace dans une interface unique. Sur le marché des intermédiaires du voyage, cet avantage d'échelle est renforcé par les boucles de données et de fidélisation que les grandes agences de voyage en ligne peuvent construire au fil des réservations répétées. Booking Holdings a indiqué que les membres Genius de niveaux 2 ou 3 représentaient une part élevée de 50 % des nuitées en 2025, contre une fourchette médiane de 50 % en 2024, ce qui montre que la fidélisation des agences de voyage en ligne devient de plus en plus importante pour la rétention et la profondeur des dépenses. Cela est important pour le secteur des intermédiaires du voyage, car la fidélisation soutient désormais non seulement les taux de répétition pour l'hébergement, mais aussi la vente croisée vers les vols, les attractions et les services de voyage. Les agences traditionnelles conservent leur pertinence là où la complexité des itinéraires, la coordination de groupe ou la confiance hors ligne restent importantes, même si leur part est plus faible dans un environnement de réservation axé sur le numérique.
Les sociétés de gestion de destination devraient croître à un CAGR de 9,8 % jusqu'en 2031, ce qui en fait le type d'intermédiaire à la croissance la plus rapide dans la structure actuelle. Le marché des intermédiaires du voyage bénéficie de l'essor des voyages axés sur les événements, les groupes et la gestion locale, qui nécessitent une coordination opérationnelle plus approfondie qu'un flux standard d'agence de voyage en ligne ne peut fournir. Uniqueworld Global a indiqué que plus de la moitié de tous les budgets de voyages d'affaires en 2026 sont orientés vers des rassemblements de groupe plutôt que vers des voyages individuels, ce qui soutient la demande de capacités des sociétés de gestion de destination en matière de planification, de logistique et d'exécution sur le terrain. Cette partie du secteur des intermédiaires du voyage est particulièrement pertinente en Inde, au Moyen-Orient et dans certaines parties de l'Asie-Pacifique, où les événements d'entreprise, les mariages de destination et les déplacements de groupe organisés continuent de stimuler la demande au-delà de la simple réservation en libre-service. Il en résulte un marché dans lequel les grandes agences de voyage en ligne dominent la comparaison de voyages standardisés, tandis que les sociétés de gestion de destination gagnent du terrain dans les voyages à forte valeur ajoutée et liés aux événements.


Par canal de réservation : le canal en ligne renforce son avance tandis que le canal hors ligne conserve sa valeur dans les segments de demande complexes
Le canal en ligne représentait 68,4 % du marché en 2025, confirmant que la réservation numérique reste la principale voie vers la croissance sur le marché des intermédiaires du voyage. Cette avance est soutenue par une comparaison plus rapide, une prestation de services via application, un affichage d'inventaire plus large et de meilleures opportunités d'attacher des services annexes et des services de paiement lors du passage en caisse. Les données 2025 de la GBTA sur l'utilisation des portefeuilles mobiles renforcent cette direction, notamment en Asie-Pacifique, où les paiements numériques soutiennent déjà un flux de réservation plus continu, de l'inspiration au paiement. En Inde, les plateformes de voyage en ligne ont élargi leur présence dans des catégories adjacentes via des acquisitions et des extensions de services, indiquant que le leadership de canal est de plus en plus lié à la profondeur de l'écosystème plutôt qu'à une seule fonction de réservation. Le canal en ligne reste donc le principal moteur de volume, de collecte de données et d'engagement récurrent sur le marché des intermédiaires du voyage.
Le canal hors ligne conserve une valeur stratégique même si sa part globale est plus faible. Cela est le plus visible dans les plans loisirs complexes, les voyages d'affaires en groupe, les ventes assistées à haute valeur ajoutée et les marchés où les clients souhaitent encore un soutien humain avant l'achat ou en cas de perturbation du voyage. Le marché des intermédiaires du voyage laisse de la place à ce canal, car toutes les décisions de réservation ne sont pas simples, notamment lorsque le voyage comprend plusieurs destinations, des événements spéciaux ou des arrangements d'entreprise sensibles aux politiques. L'acquisition de Locomote par Webjet Group et son relancement sous le nom de Webjet Business Travel au cours de l'exercice 2026 démontrent que les voyages d'affaires gérés continuent de bénéficier de modèles de service combinant efficacité numérique et soutien de conseillers. Le canal hors ligne est donc en déclin en tant que part du volume courant, mais il reste commercialement pertinent dans les segments où le conseil, la garantie et la prestation de services sont aussi importants que la comparaison de prix.
Par type de client : les loisirs continuent de stimuler le volume tandis que les voyages d'affaires soutiennent une demande de services plus élevée
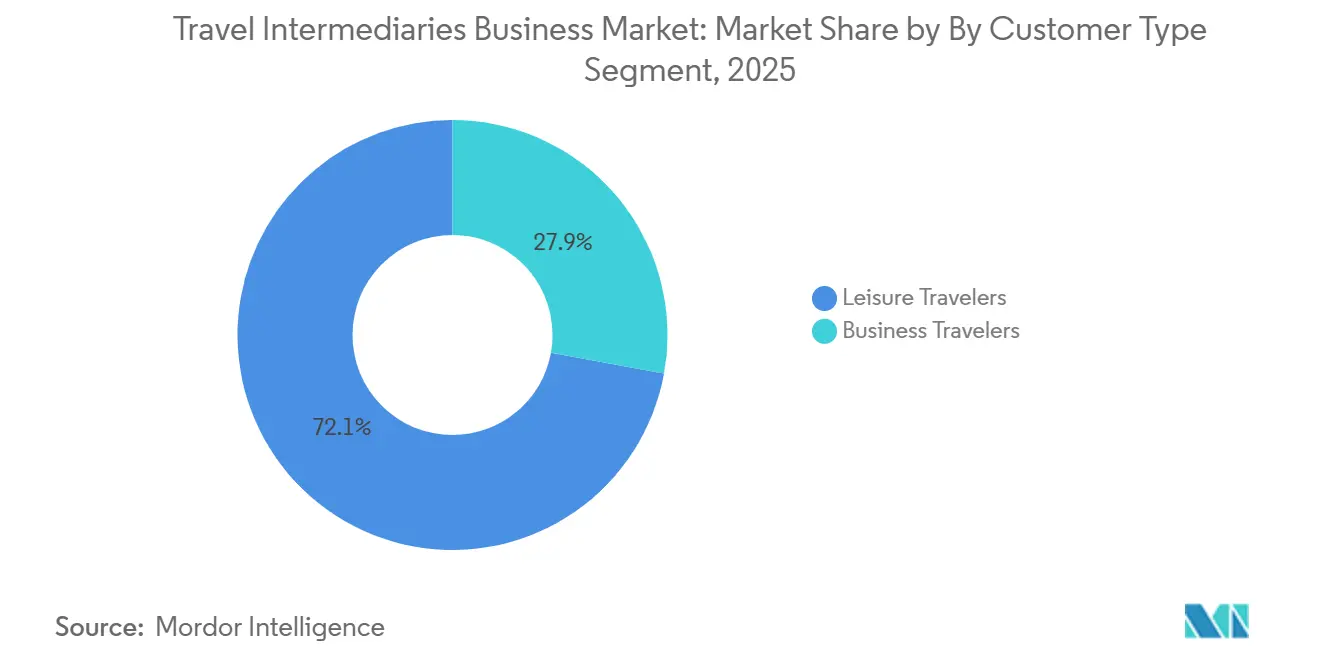
Les voyageurs loisirs représentaient 72,1 % du marché en 2025, ce qui en fait le groupe de clients le plus important sur le marché des intermédiaires du voyage. Ce segment reste la base de volume, car la demande de vacances couvre l'hébergement, le transport, les activités et les forfaits saisonniers, qui s'intègrent tous bien dans les modèles de comparaison et de regroupement menés par les intermédiaires. La croissance du volume de Booking Holdings en 2025 en termes de nuitées, de vols et d'attractions montre comment la demande loisirs transite de plus en plus par des plateformes capables de connecter l'ensemble du voyage plutôt qu'un seul composant à la fois. Les voyageurs loisirs répondent également bien aux forfaits dynamiques, à la planification flexible et à la commercialisation axée sur l'inspiration, ce qui renforce le rôle des intermédiaires capables de proposer de nombreuses options sans rendre le parcours d'achat plus complexe. Sur le marché des intermédiaires du voyage, cela signifie que le volume loisirs finance encore une grande partie des investissements que les grandes plateformes réalisent dans les données, la fidélisation et l'étendue des produits.
Les voyageurs d'affaires devraient croître à un CAGR de 9 % jusqu'en 2031, ce qui en fait le type de client à la croissance la plus rapide dans les perspectives actuelles. La GBTA prévoit que les dépenses mondiales en voyages d'affaires croîtront de 8,1 % en 2026 après avoir atteint 1,57 billion USD en 2025, soulignant l'importance du canal corporate pour les intermédiaires capables de combiner contrôle des politiques et prestation de services aux voyageurs plus facile. Amadeus a également montré que les voyageurs d'affaires souhaitent de plus en plus des parcours plus fluides et plus personnalisés, ce qui soutient les intermédiaires capables d'intégrer réservation, assistance et modifications plus efficacement que des canaux directs fragmentés. En Inde, ce groupe de clients reste important, car la demande de voyages d'affaires est de plus en plus liée aux flux de dépenses numériques, aux programmes hôteliers gérés et à la fréquence des déplacements régionaux dans les grandes et nouvelles villes commerciales. Le segment affaires croît donc non seulement parce que les volumes de voyages se redressent, mais aussi parce que les attentes de service autour de chaque voyage deviennent plus exigeantes.[2]
Par type de service : l'hébergement reste le cœur des revenus tandis que les services annexes gagnent en importance stratégique
La réservation d'hébergement représentait 39,8 % du marché en 2025 et est restée le type de service le plus important sur le marché des intermédiaires du voyage. L'hébergement occupe cette position, car il est au cœur de la plupart des flux de planification de voyage et sert souvent d'ancre autour de laquelle le transport, les activités et les services locaux sont ajoutés. Booking Holdings a traité 1,235 milliard de nuitées en 2025, soulignant comment l'hébergement continue de dominer le volume de réservations même lorsque les plateformes se diversifient dans d'autres catégories. Sur le marché des intermédiaires du voyage, l'hébergement soutient également une commercialisation solide, car le séjour définit généralement le lieu, la durée et le reste du panier de voyage. Le transport et les forfaits vacances restent importants, mais l'hébergement occupe toujours le centre à la fois de l'intention du voyageur et de l'économie des intermédiaires.
Les services annexes devraient croître à un CAGR de 10,2 % jusqu'en 2031, ce qui en fait le type de service à la croissance la plus rapide dans les prévisions actuelles. Le marché des intermédiaires du voyage évolue dans ce sens, car les suppléments tels que les expériences, les transferts, les services liés aux assurances et les composantes de voyage connexes peuvent être ajoutés après la réservation principale sans créer un nouveau cycle d'acquisition de clients. Les démarches d'Expedia vers Tiqets et CarTrawler, ainsi que l'accent mis par Travelport sur l'accès aux services annexes personnalisés pour Webjet, montrent que les intermédiaires investissent dans ces couches comme élément central de la conception des revenus. Ce schéma est également pertinent en Inde, où la valeur groupée et un passage en caisse plus fluide peuvent aider les intermédiaires à augmenter la conversion dans un environnement de voyage très sensible aux prix. En conséquence, les services annexes deviennent moins une catégorie secondaire et davantage un levier de croissance central pour le marché des intermédiaires du voyage.
Analyse géographique
L'Asie-Pacifique représentait 32,7 % du marché en 2025, ce qui en fait le plus grand bloc régional sur le marché des intermédiaires du voyage. La région combine une adoption rapide des paiements numériques, de larges bases de voyageurs axés sur le mobile et de forts flux de voyages intra-régionaux, qui maintiennent l'utilisation des intermédiaires à un niveau élevé tant pour les réservations loisirs que d'affaires. Les données de paiement de voyage de la GBTA ont montré la plus forte pénétration des portefeuilles mobiles en Asie-Pacifique, ce qui soutient un environnement de réservation bien adapté à l'intermédiation de voyage via application et plateforme. L'Inde reste l'un des exemples les plus clairs de ce schéma, car la demande de voyage se répand dans les métropoles et les villes plus petites. Dans le même temps, les grandes plateformes en ligne continuent d'élargir leur offre de services via des acquisitions adjacentes et des extensions de produits. La position de l'Asie-Pacifique sur le marché des intermédiaires du voyage est donc soutenue à la fois par la croissance structurelle de la demande et par une base d'utilisateurs à l'aise pour effectuer une plus grande partie du parcours de voyage au sein d'écosystèmes numériques.
L'Amérique du Nord et l'Europe restent des piliers majeurs de revenus pour le marché des intermédiaires du voyage, même si leurs taux de croissance sont inférieurs à ceux de certaines régions émergentes. La GBTA a rapporté que les États-Unis représentaient 395,4 milliards USD des dépenses mondiales en voyages d'affaires en 2025, soulignant l'importance de la demande corporate mature pour les volumes des intermédiaires. Ces régions disposent également d'une base d'intermédiaires bien développée couvrant les agences de voyage en ligne, les sociétés de gestion des voyages d'affaires et les opérateurs de voyage spécialisés, ce qui maintient une concurrence intense et accroît l'importance de la différenciation technologique. L'activité d'acquisition d'Expedia en 2025 et 2026 montre que les grandes entreprises voient encore des possibilités d'approfondir la distribution de voyages sur les marchés matures en améliorant la connectivité B2B et en élargissant les offres de produits. Néanmoins, les conditions des marchés matures rendent également la concurrence directe des fournisseurs, la fragmentation du contenu et la pression sur les commissions plus visibles que dans de nombreux nouveaux corridors de voyage.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 10 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché des intermédiaires du voyage. Le WTTC a indiqué que le secteur du voyage et du tourisme au Moyen-Orient a progressé de 5,3 % en 2025, au-dessus de la moyenne mondiale de 4,1 %, et que l'Arabie Saoudite a progressé de 7,4 %, soulignant un fort élan touristique régional. Cette croissance est importante pour le marché des intermédiaires du voyage, car l'expansion des investissements dans les destinations, les nouveaux événements d'affaires et des liaisons aériennes internationales plus solides augmentent généralement le besoin de distribution, de forfaits et de services de voyage. La région bénéficie également d'un intérêt croissant pour les voyages axés sur les destinations et les événements, ce qui soutient les intermédiaires capables de gérer les déplacements de groupe, les voyages à objectifs mixtes et la coordination des fournisseurs sur plusieurs composantes. L'Afrique en est encore à un stade précoce au sein du mix régional, mais l'amélioration de la connectivité et la hausse de la demande sortante dans certains marchés peuvent ajouter une couche de croissance à plus long terme au marché des intermédiaires du voyage.[3]

Paysage concurrentiel
Le marché des intermédiaires du voyage est modérément consolidé au sommet, Booking Holdings et Expedia Group continuant de donner le rythme en matière d'échelle, d'étendue et de dépenses technologiques. Booking Holdings a déclaré 186,1 milliards USD de réservations brutes en 2025, tandis qu'Expedia Group a déclaré 119,6 milliards USD, ce qui confirme que les plus grandes plateformes occupent toujours une position solide dans la distribution mondiale du voyage. Sur le marché des intermédiaires du voyage, cette échelle est importante, car elle soutient le réinvestissement technologique, des relations d'approvisionnement plus larges, des programmes de fidélisation plus solides et une meilleure résilience face aux pressions sur le trafic ou les marges. Le modèle Connected Trip de Booking, les efforts de discipline des coûts et la croissance des réservations multi-catégories montrent une stratégie axée sur l'augmentation de la valeur de chaque relation client plutôt que sur la seule croissance du trafic. Expedia évolue dans une direction similaire avec une plateforme de voyage B2B plus complète capable de servir les compagnies aériennes, les banques, les partenaires de fidélisation et les agences via une architecture API plus large.
La concurrence en dessous du premier niveau est plus régionale et spécialisée, maintenant le marché des intermédiaires du voyage actif sur de nombreux modèles commerciaux plutôt que sur les seules agences de voyage en ligne mondiales. En Inde, l'accord de MakeMyTrip pour acquérir une participation majoritaire dans Flamingo Transworld en mars 2026 montre comment les leaders régionaux renforcent leurs capacités de forfaits vacances et s'étendent plus profondément dans la demande de voyage assistée hors ligne et organisée. L'acquisition par HBX Group de la pleine propriété de PerfectStay en avril 2026 et de Bridgify en mai 2026 montre une autre voie, où les spécialistes B2B utilisent les forfaits et les expériences activées par l'IA pour élargir leur rôle dans la chaîne de valeur. Ces mouvements montrent que le marché des intermédiaires du voyage ne concerne pas seulement les applications grand public, mais aussi l'infrastructure et les outils de commercialisation derrière la distribution de voyage intégrée. Les challengers les plus solides sont donc ceux qui peuvent posséder une couche de valeur distincte, qu'il s'agisse de forfaits vacances, d'approvisionnement B2B, de flux de voyages d'affaires ou de services de destination.
Les mouvements stratégiques en 2025 et 2026 montrent également que le marché des intermédiaires du voyage est de plus en plus lié aux écosystèmes plutôt qu'aux portails de réservation autonomes. L'accord d'Expedia avec Tiqets a ajouté des expériences à son offre, et l'accord ultérieur avec CarTrawler a ajouté le transport terrestre et l'insurtech, élargissant sa pertinence tout au long du voyage. Travelport et Webjet ont prolongé leur partenariat pluriannuel en 2026, en mettant l'accent sur le contenu NDC et l'accès aux services annexes personnalisés, soulignant comment la qualité du contenu et les capacités de service restent au cœur du positionnement concurrentiel. L'expansion de Klook en 2026 dans les sports et les événements en direct pointe également vers une définition plus large de la demande liée au voyage, où les expériences et les inventaires premium peuvent accroître à la fois l'engagement et les dépenses. Dans l'ensemble, le marché des intermédiaires du voyage reste dominé par quelques grandes entreprises, tandis que les opportunités de croissance restent ouvertes aux acteurs dotés d'un fort positionnement régional ou d'une profondeur de produit spécialisée.
Leaders du secteur des intermédiaires du voyage
-
Booking Holdings Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
MakeMyTrip Limited
-
Expedia Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Visa et Trip.com Group ont formalisé un partenariat stratégique visant à optimiser les écosystèmes de paiement et à stimuler l'engagement des consommateurs dans la région Asie-Pacifique. Dans le cadre de cet accord, Trip.com Group s'intègre au cadre Visa Destinations en tant que partenaire ancre mondial. L'initiative fusionne le réseau complet de réservation de voyages en ligne de Trip.com avec l'infrastructure de paiement numérique sécurisée de Visa. Cela débloque des offres promotionnelles localisées, des forfaits de voyage sur mesure et des parcours transactionnels sans friction à haute sécurité directement au sein de la plateforme d'intermédiaire.
- Mars 2026 : Booking Holdings a annoncé une restructuration majeure de son organisation pour fusionner ses différentes branches commerciales. L'initiative consolide les divisions de partenariats stratégiques et d'opérations interentreprises (B2B) de ses principales filiales Booking.com, Priceline et Agoda sous une structure mondiale unique et unifiée.
- Décembre 2025 : Expedia Group a annoncé un accord pour acquérir Tiqets. La plateforme d'activités et d'expériences basée à Amsterdam devrait renforcer l'offre API B2B d'Expedia pour les activités et élargir sa position d'approvisionnement tout au long du parcours de voyage.
- Janvier 2025 : American Express GBT a finalisé avec succès l'acquisition de son concurrent, la société de gestion des voyages d'affaires (TMC) CWT. Cette acquisition horizontale intègre le vaste portefeuille corporate de CWT et ses logiciels de logistique spécialisés dans la suite logicielle d'Amex GBT.


Périmètre du rapport mondial sur le marché des intermédiaires du voyage
| Agences de voyage en ligne |
| Agences de voyage traditionnelles |
| Sociétés de gestion de destination |
| Sociétés de gestion des voyages d'affaires |
| En ligne |
| Hors ligne |
| Voyageurs loisirs |
| Voyageurs d'affaires |
| Réservation d'hébergement |
| Réservation de transport |
| Forfaits vacances |
| Services annexes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'intermédiaire | Agences de voyage en ligne | |
| Agences de voyage traditionnelles | ||
| Sociétés de gestion de destination | ||
| Sociétés de gestion des voyages d'affaires | ||
| Par canal de réservation | En ligne | |
| Hors ligne | ||
| Par type de client | Voyageurs loisirs | |
| Voyageurs d'affaires | ||
| Par type de service | Réservation d'hébergement | |
| Réservation de transport | ||
| Forfaits vacances | ||
| Services annexes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des intermédiaires du voyage ?
Le marché des intermédiaires du voyage était évalué à 96,9 milliards USD en 2025 et est estimé à 98,9 milliards USD en 2026. Il devrait atteindre 145,7 milliards USD d'ici 2031, avec un CAGR de 8,1 % sur la période 2026-2031.
Quel canal de réservation génère le plus de revenus pour les intermédiaires du voyage ?
Le canal en ligne était en tête avec une part de 68,4 % en 2025. Son avance est soutenue par la réservation via application, une comparaison plus large des fournisseurs et de meilleures opportunités de vente croisée dans les services de voyage.
Quel type d'intermédiaire détient la plus grande part de marché ?
Les agences de voyage en ligne détenaient la plus grande part à 48,6 % en 2025. Leur force provient de l'agrégation large des inventaires, d'une comparaison de prix plus facile et d'une utilisation récurrente croissante portée par la fidélisation.
Quel segment de clients connaît la croissance la plus rapide ?
Les voyageurs d'affaires sont le segment de clients à la croissance la plus rapide, avec un CAGR projeté de 9 % jusqu'en 2031. Cette croissance est soutenue par la reprise des voyages d'affaires et la demande croissante d'outils de réservation et de gestion des dépenses intégrés.
Quelle catégorie de services devrait connaître la croissance la plus rapide ?
Les services annexes devraient croître à un CAGR de 10,2 % jusqu'en 2031. Cela reflète une monétisation plus forte des suppléments tels que les expériences, les transferts et autres services liés au voyage.
Quelle région offre la plus forte opportunité de croissance ?
Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide, avec un CAGR de 10 % jusqu'en 2031. L'Asie-Pacifique est restée la plus grande région en 2025 avec une part de 32,7 %, soutenue par une forte adoption numérique et des comportements de réservation axés sur le mobile.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
