
Tamanho e Participação do Mercado de Negócios de Intermediários de Viagens
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
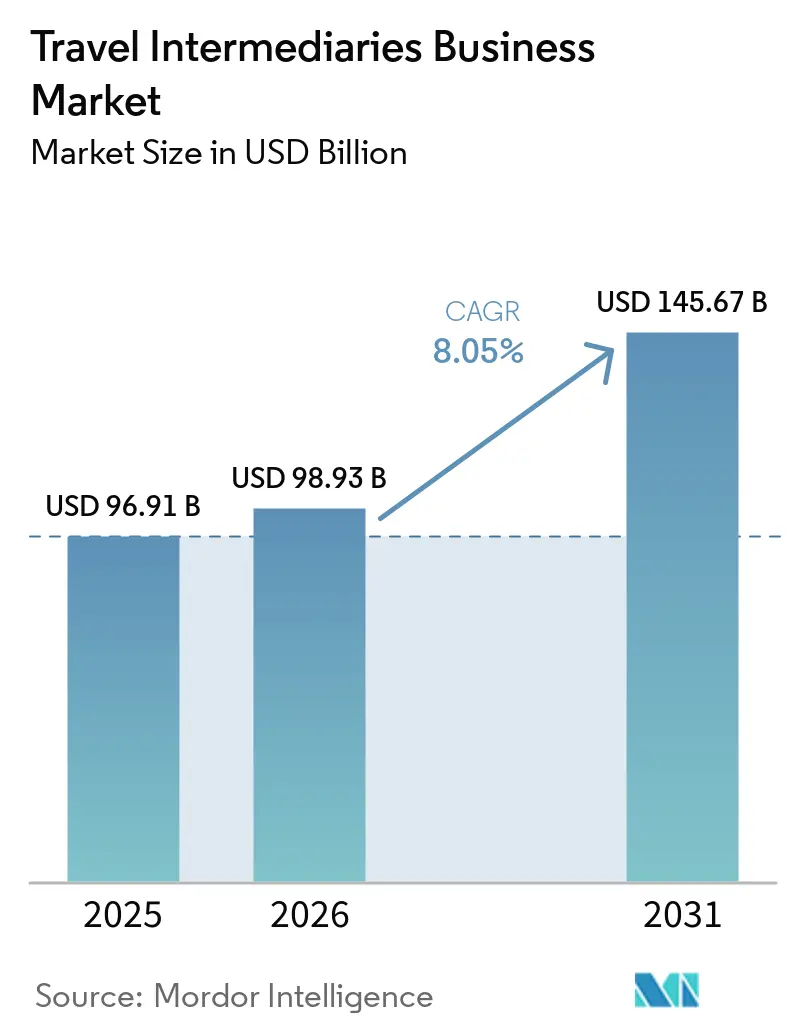
| Tamanho do Mercado (2026) | 98.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 145.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.05 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Negócios de Intermediários de Viagens por Mordor Intelligence
O tamanho do Mercado de Negócios de Intermediários de Viagens deve crescer de 96,91 bilhões de USD em 2025 para 98,93 bilhões de USD em 2026 e tem previsão de atingir 145,67 bilhões de USD até 2031 a um CAGR de 8,05% no período 2026-2031.
As plataformas de grande escala continuam a ocupar uma posição sólida no mercado de intermediários de viagens, pois os viajantes ainda valorizam ter um único lugar para comparar inventário, preços e componentes de viagem entre múltiplos fornecedores. A Booking Holdings registrou 186,1 bilhões de USD em reservas brutas, e a Expedia Group registrou 119,6 bilhões de USD em reservas brutas em 2025. O mercado de intermediários de viagens também está sendo moldado pela adoção mais ampla de modelos de viagem conectada, plataformas de distribuição B2B e ofertas de viagens agrupadas que aumentam o valor de cada transação além de uma única reserva. A demanda continua sustentada pelo crescente uso de carteiras digitais em viagens e pela recuperação constante das viagens corporativas, especialmente onde os intermediários conseguem conectar reserva, pagamentos e serviço pós-reserva na mesma jornada. A vantagem competitiva mais forte agora está com as empresas que conseguem combinar amplitude de oferta, dados de viajantes, ferramentas de fidelidade e parcerias tecnológicas diretas sem perder velocidade de execução em regiões como a Índia e o restante da Ásia-Pacífico.[1]
Principais Conclusões do Relatório
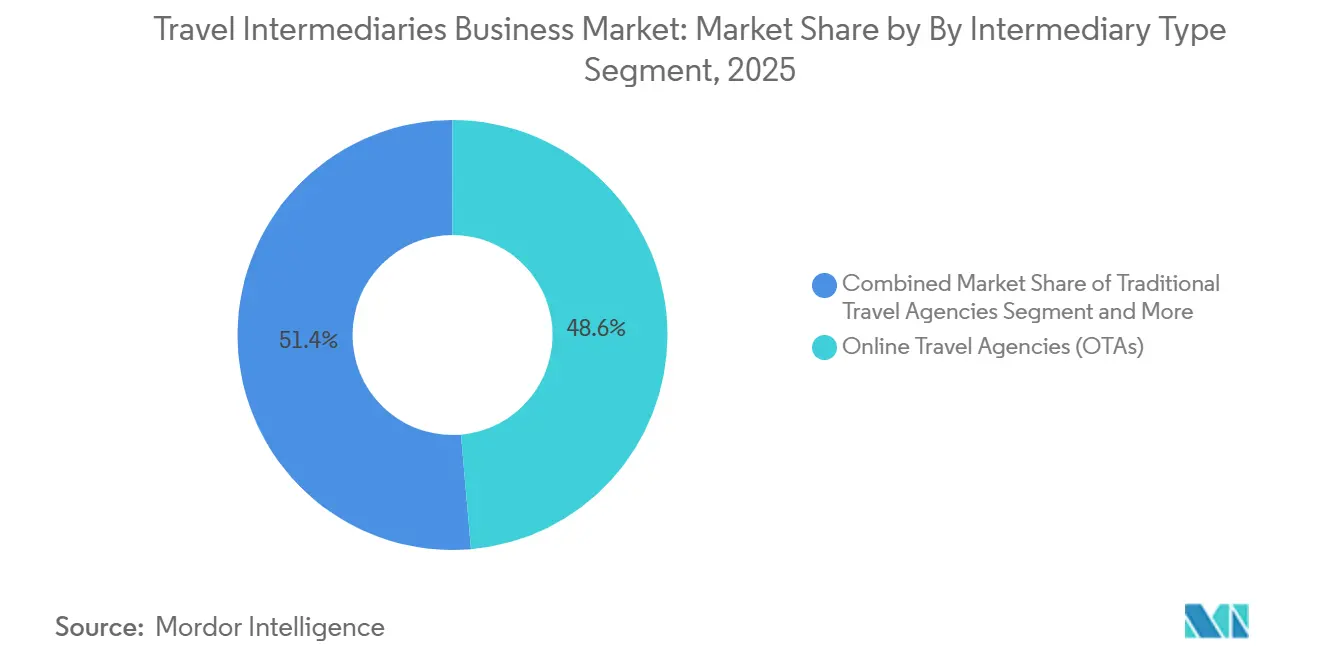
- Por tipo de intermediário, as agências de viagens online detinham 48,63% do mercado em 2025, enquanto as empresas de gestão de destinos têm projeção de crescimento a um CAGR de 9,84% até 2031.
- Por canal de reserva, o canal online detinha 68,41% do mercado em 2025 e tem projeção de crescimento a um CAGR de 9,19% até 2031.
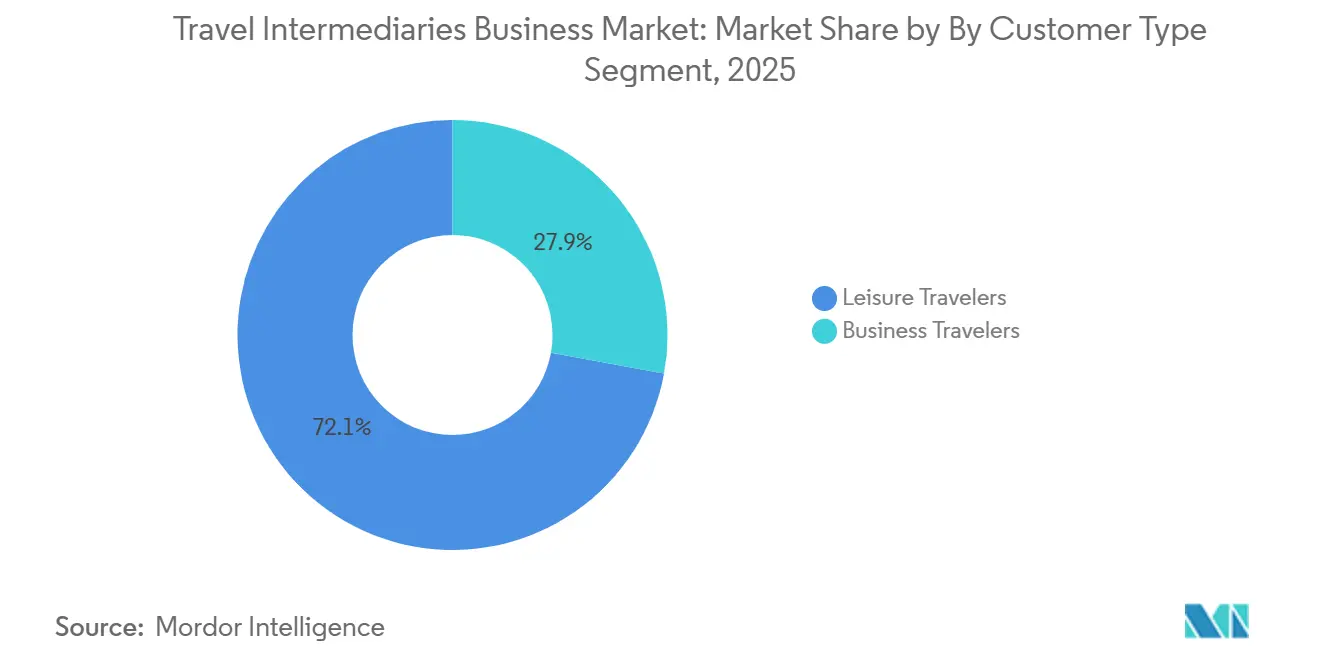
- Por tipo de cliente, os viajantes de lazer responderam por 72,14% do mercado em 2025, enquanto os viajantes corporativos têm projeção de expansão a um CAGR de 8,97% até 2031.
- Por tipo de serviço, a reserva de hospedagem respondeu por 39,82% do tamanho do mercado de intermediários de viagens em 2025, enquanto os serviços auxiliares têm projeção de crescimento a um CAGR de 10,24% até 2031.
- Por geografia, a Ásia-Pacífico detinha 32,68% da participação do mercado de intermediários de viagens em 2025, enquanto o Oriente Médio e África tem projeção de crescimento a um CAGR de 9,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Negócios de Intermediários de Viagens
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Crescente por Comparação de Viagens com Múltiplos Fornecedores sem Fricção | +1.3% | Global, impacto concentrado na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Expansão do Comportamento de Reserva Mobile-First e por Super-Aplicativos | +1.6% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Maior Adoção de Personalização de Viagens e Remarcação Impulsionadas por Inteligência Artificial | +1.5% | Global | Médio prazo (2-4 anos) |
| Crescimento nas Viagens de Lazer Transfronteiriças e Bleisure | +1.2% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Dependência dos Fornecedores na Geração de Demanda por Intermediários para Inventário de Nicho | +0.8% | Global, mais forte no Oriente Médio e África e mercados emergentes | Longo prazo (≥ 4 anos) |
| Monetização Crescente de Serviços Auxiliares e Ofertas de Viagens Agrupadas | +1.1% | Global | Médio prazo (2-4 anos) e longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Comparação de Viagens com Múltiplos Fornecedores sem Fricção
O mercado de intermediários de viagens continua a se beneficiar do fato de que a comparação entre fornecedores se tornou uma expectativa básica dos viajantes, e não mais um recurso premium. A Sabre observou que as agências agora gerenciam múltiplas conexões de conteúdo, incluindo conexões diretas NDC, feeds de GDS, APIs de companhias aéreas de baixo custo e agregadores, o que aumenta as exigências de execução e favorece plataformas com maior capacidade tecnológica e de integração. Essa realidade operacional é relevante no mercado de intermediários de viagens porque as grandes plataformas conseguem absorver a complexidade das conexões e ainda assim apresentar um caminho de reserva simples aos viajantes. A estratégia Connected Trip da Booking Holdings demonstrou isso em 2025, com o volume de passagens aéreas crescendo 37% e o volume de ingressos para atrações crescendo 80%, o que indica que a amplitude entre os componentes da viagem agora sustenta tanto a conversão quanto o uso recorrente. Na prática, as empresas que conseguem combinar hospedagem, voos, transporte terrestre e atividades em um único fluxo estão melhor posicionadas para manter participação à medida que os viajantes buscam menos transferências e um planejamento de viagem mais claro.
Expansão do Comportamento de Reserva Mobile-First e por Super-Aplicativos
O mercado de intermediários de viagens continua a se beneficiar do fato de que a comparação entre fornecedores se tornou uma expectativa básica dos viajantes, e não mais um recurso premium. A Sabre observou que as agências agora gerenciam múltiplas conexões de conteúdo, incluindo conexões diretas NDC, feeds de GDS, APIs de companhias aéreas de baixo custo e agregadores, o que aumenta as exigências de execução e favorece plataformas com maior capacidade tecnológica e de integração. Essa realidade operacional é relevante no mercado de intermediários de viagens porque as grandes plataformas conseguem absorver a complexidade das conexões e ainda assim apresentar um caminho de reserva simples aos viajantes. A estratégia Connected Trip da Booking Holdings demonstrou isso em 2025, com o volume de passagens aéreas crescendo 37% e o volume de ingressos para atrações crescendo 80%, o que indica que a amplitude entre os componentes da viagem agora sustenta tanto a conversão quanto o uso recorrente. Na prática, as empresas que conseguem combinar hospedagem, voos, transporte terrestre e atividades em um único fluxo estão melhor posicionadas para manter participação à medida que os viajantes buscam menos transferências e um planejamento de viagem mais claro.
Maior Adoção de Personalização de Viagens e Remarcação Impulsionadas por Inteligência Artificial
O mercado de intermediários de viagens está caminhando para um modelo de serviço no qual a personalização, o suporte ao itinerário e as alterações de reserva são tratados com muito menos fricção do que antes. A Amadeus constatou que 74% dos viajantes em 2026 desejavam experiências hoteleiras personalizadas, o que demonstra que a venda de viagens sob medida já faz parte da demanda convencional, e não mais de um recurso em estágio inicial. Essa tendência favorece o mercado de intermediários de viagens porque os intermediários geralmente detêm dados mais ricos entre viagens e categorias do que os fornecedores individuais, especialmente quando o mesmo viajante reserva hospedagem, transporte e extras em uma única plataforma. A Booking Holdings continuou a expandir seu modelo Connected Trip em 2025, e a Expedia também avançou para uma oferta integrada por meio de aquisições de atividades e transporte terrestre, o que demonstra que as principais plataformas estão se estruturando em torno da relevância para toda a jornada, e não apenas para a conversão de uma única reserva. À medida que essas capacidades melhoram, a remarcação, o upselling e a recuperação de serviços tendem a se tornar ferramentas de retenção mais robustas para os intermediários de grande escala.
Crescimento nas Viagens de Lazer Transfronteiriças e Bleisure
O mercado de intermediários de viagens é sustentado pela normalização contínua das viagens de lazer transfronteiriças e pelas viagens corporativas que cada vez mais incluem extensões de lazer. A GBTA declarou que os gastos globais com viagens corporativas atingiram 1,57 trilhão de USD em 2025 e têm projeção de crescimento de 8,1% em 2026, mantendo forte a demanda por plataformas que consigam gerenciar tanto as necessidades de viagens corporativas quanto as de viagens mistas. A Amadeus também destacou que as viagens corporativas continuam sendo moldadas por viajantes que desejam mais flexibilidade, atendimento mais fácil e opções de viagem mais relevantes, o que aumenta o valor dos intermediários capazes de combinar política, conveniência e escolha. No mercado de intermediários de viagens, isso é relevante porque um viajante que estende uma viagem de trabalho frequentemente precisa de noites adicionais, transporte local ou atividades que são mais fáceis de adicionar por meio de um intermediário do que por canais diretos separados. A mesma dinâmica sustenta a demanda indiana e a mais ampla da Ásia-Pacífico, pois os fluxos de viagens regionais estão se expandindo junto com maior capacidade aérea e maior conforto com reservas digitais, mesmo quando os viajantes alternam entre propósitos corporativos e de lazer em uma única jornada.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Incentivos de Reserva Direta dos Fornecedores Reduzem a Dependência de Intermediários | -1.0% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Volatilidade dos Algoritmos de Busca Eleva os Custos de Aquisição de Clientes | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Compressão de Comissões Decorrente da Erosão da Paridade Tarifária e Segmentos de Baixo Rendimento | -0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fragmentação de Conteúdo entre NDC e Canais Diretos dos Fornecedores | -0.7% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) e longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos de Reserva Direta dos Fornecedores Reduzem a Dependência de Intermediários
O mercado de intermediários de viagens enfrenta pressão de fornecedores que continuam a fortalecer os canais de reserva direta por meio de programas de fidelidade, ofertas exclusivas e maior controle sobre os dados dos clientes. Isso é mais relevante nas categorias de hotéis e companhias aéreas, onde os fornecedores podem reservar determinados benefícios, estruturas de preços ou controle pós-reserva para os canais diretos. A Booking Holdings informou que sua participação de tráfego direto permaneceu na faixa de meados dos 60% em 2025, ressaltando a importância dos relacionamentos diretos na geração de demanda de viagens de forma mais ampla. No mercado de intermediários de viagens, canais diretos de fornecedores mais robustos podem reduzir as oportunidades de comissão, especialmente para inventário padronizado onde os viajantes não precisam comparar muitas variáveis. O efeito é menos severo em viagens complexas, pacotes e viagens orientadas a experiências, mas permanece como um fator restritivo claro na distribuição madura de hospedagem e aérea.
Volatilidade dos Algoritmos de Busca Eleva os Custos de Aquisição de Clientes
O mercado de intermediários de viagens também está exposto ao risco de aquisição de clientes porque grande parte da demanda digital ainda depende de plataformas externas e de caminhos de descoberta em constante mudança. Quando o comportamento de busca muda, os intermediários precisam investir mais em marca, engajamento de aplicativos, parcerias ou marketing de performance para defender o mesmo volume de tráfego. A Booking Holdings e a Expedia continuam a investir fortemente em tecnologia e em amplas capacidades de ecossistema, sugerindo que os líderes do setor estão tentando reduzir a dependência de qualquer fonte única de tráfego ao construir um uso mais direto e recorrente ao longo da jornada. Para o mercado de intermediários de viagens, isso cria uma lacuna maior entre as grandes plataformas e os operadores menores que não conseguem sustentar o mesmo nível de investimento em marca e produto. Na Índia, onde a demanda por viagens liderada pelo mobile continua a se aprofundar, a retenção de aplicativos e o engajamento entre categorias são mais importantes do que a aquisição de tráfego pontual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Intermediário: Plataformas de Grande Escala e Especialistas em Experiências Continuam a Puxar o Mercado em Direções Diferentes
As agências de viagens online detinham 48,6% do mercado em 2025 e continuam sendo o maior tipo de intermediário porque oferecem comparações amplas, descoberta mais rápida e maior capacidade de comercialização entre categorias em uma única interface. No mercado de intermediários de viagens, essa vantagem de escala é reforçada pelos ciclos de dados e fidelidade que as maiores agências de viagens online conseguem construir ao longo de reservas repetidas. A Booking Holdings declarou que os membros Genius nos níveis 2 ou 3 responderam por uma participação acima de 50% das diárias em 2025, acima da faixa de meados dos 50% em 2024, o que demonstra que a fidelidade às agências de viagens online está se tornando mais importante para a retenção e a profundidade dos gastos. Isso é relevante para o setor de intermediários de viagens porque a fidelidade agora sustenta não apenas as taxas de repetição de hospedagem, mas também a venda cruzada para voos, atrações e serviços de viagem. As agências tradicionais ainda mantêm relevância onde a complexidade do itinerário, a coordenação de grupos ou a confiança offline continuam sendo importantes, mesmo que sua participação seja menor em um ambiente de reservas predominantemente digital.
As empresas de gestão de destinos têm projeção de crescimento a um CAGR de 9,8% até 2031, tornando-as o tipo de intermediário de crescimento mais rápido na estrutura atual. O mercado de intermediários de viagens se beneficia do crescimento das viagens orientadas a eventos, grupos e gestão local, que requerem uma coordenação operacional mais profunda do que um fluxo padrão de agência de viagens online consegue oferecer. A Uniqueworld Global declarou que mais da metade de todos os orçamentos de viagens corporativas em 2026 está sendo direcionada para reuniões em grupo, e não para viagens individuais, o que sustenta a demanda por capacidades de empresas de gestão de destinos em planejamento, logística e execução no local. Essa parte do setor de intermediários de viagens é especialmente relevante na Índia, no Oriente Médio e em partes da Ásia-Pacífico, onde eventos corporativos, casamentos em destinos e movimentações de grupos gerenciados continuam a impulsionar a demanda além das reservas puramente autônomas. O resultado é um mercado no qual as grandes agências de viagens online dominam a comparação de viagens padronizadas, enquanto as empresas de gestão de destinos ganham terreno em viagens de alto contato e vinculadas a eventos.


Por Canal de Reserva: O Canal Online Fortalece sua Liderança Enquanto o Offline Mantém Valor em Nichos de Demanda Complexa
O canal online respondeu por 68,4% do mercado em 2025, confirmando que a reserva digital continua sendo a principal rota para escala no mercado de intermediários de viagens. Essa liderança é sustentada por comparação mais rápida, atendimento via aplicativo, exibição de inventário mais amplo e maiores oportunidades de adicionar serviços auxiliares e serviços de pagamento durante o checkout. Os dados de 2025 da GBTA sobre o uso de carteiras digitais reforçam essa direção, especialmente na Ásia-Pacífico, onde os pagamentos digitais já sustentam um fluxo de reservas mais contínuo, da inspiração ao pagamento. Na Índia, as plataformas de viagens online têm expandido para categorias adjacentes por meio de aquisições e expansões de serviços, indicando que a liderança de canal está cada vez mais vinculada à profundidade do ecossistema, e não a uma única função de reserva. O canal online, portanto, continua sendo o principal motor de volume, captura de dados e engajamento recorrente no mercado de intermediários de viagens.
O canal offline ainda tem valor estratégico, mesmo que sua participação agregada seja menor. Isso é mais visível em planos de lazer complexos, viagens corporativas em grupo, vendas assistidas de alto valor e mercados onde os clientes ainda desejam suporte humano antes da compra ou durante interrupções de viagem. O mercado de intermediários de viagens mantém espaço para esse canal porque nem toda decisão de reserva é simples, especialmente quando a viagem inclui múltiplos destinos, eventos especiais ou arranjos corporativos sensíveis a políticas. A aquisição da Locomote pelo Webjet Group e seu relançamento como Webjet Business Travel no exercício fiscal de 2026 demonstram que as viagens corporativas gerenciadas continuam a se beneficiar de modelos de serviço que combinam eficiência digital com suporte de consultores. O canal offline está, portanto, encolhendo como participação do volume rotineiro, mas permanece comercialmente relevante em segmentos onde assessoria, garantia e atendimento são tão importantes quanto a comparação de preços.
Por Tipo de Cliente: O Lazer Continua a Impulsionar o Volume Enquanto as Viagens Corporativas Sustentam a Demanda por Serviços de Maior Valor
Os viajantes de lazer responderam por 72,1% do mercado em 2025, tornando-os o maior grupo de clientes no mercado de intermediários de viagens. Esse segmento continua sendo a base de volume porque a demanda por férias abrange hospedagem, transporte, atividades e pacotes sazonais, todos adequados aos modelos de comparação e agrupamento liderados por intermediários. O crescimento de volume da Booking Holdings em 2025 em diárias, voos e atrações demonstra como a demanda de lazer se move cada vez mais por plataformas que conseguem conectar toda a viagem, e não apenas um componente de cada vez. Os viajantes de lazer também respondem bem a pacotes dinâmicos, planejamento flexível e comercialização orientada à inspiração, o que fortalece o papel dos intermediários capazes de apresentar muitas opções sem tornar o caminho de compra mais complexo. No mercado de intermediários de viagens, isso significa que o volume de lazer ainda financia grande parte do investimento que as maiores plataformas estão fazendo em dados, fidelidade e amplitude de produtos.
Os viajantes corporativos têm projeção de crescimento a um CAGR de 9% até 2031, tornando-os o tipo de cliente de crescimento mais rápido na perspectiva atual. A GBTA espera que os gastos globais com viagens corporativas cresçam 8,1% em 2026 após atingir 1,57 trilhão de USD em 2025, ressaltando a importância do canal corporativo para os intermediários que conseguem combinar controle de políticas com atendimento mais fácil ao viajante. A Amadeus também demonstrou que os viajantes corporativos desejam cada vez mais jornadas mais fluidas e personalizadas, o que favorece os intermediários capazes de integrar reserva, suporte e alterações de forma mais eficaz do que os canais diretos fragmentados. Na Índia, esse grupo de clientes continua sendo importante porque a demanda por viagens corporativas está cada vez mais vinculada a fluxos digitais de despesas, programas hoteleiros gerenciados e frequência de viagens regionais nas principais cidades comerciais emergentes e consolidadas. O segmento corporativo está, portanto, crescendo não apenas porque os volumes de viagens estão se recuperando, mas também porque as expectativas de serviço em torno de cada viagem estão se tornando mais exigentes.[2]
Por Tipo de Serviço: A Hospedagem Permanece o Núcleo de Receita Enquanto os Serviços Auxiliares Ganham Maior Peso Estratégico
A reserva de hospedagem respondeu por 39,8% do mercado em 2025 e permaneceu o maior tipo de serviço no mercado de intermediários de viagens. A hospedagem mantém essa posição porque é central para a maioria dos fluxos de planejamento de viagens e frequentemente serve como âncora em torno da qual transporte, atividades e serviços locais são adicionados. A Booking Holdings processou 1,235 bilhão de diárias em 2025, ressaltando como a hospedagem continua a dominar o volume de reservas mesmo quando as plataformas se diversificam para outras categorias. No mercado de intermediários de viagens, a hospedagem também sustenta uma forte comercialização porque a estadia geralmente define a localização, a duração e o restante do pacote de viagem. O transporte e os pacotes de férias continuam sendo importantes, mas a hospedagem ainda ocupa o centro tanto da intenção do viajante quanto da economia dos intermediários.
Os serviços auxiliares têm projeção de crescimento a um CAGR de 10,2% até 2031, tornando-os o tipo de serviço de crescimento mais rápido na previsão atual. O mercado de intermediários de viagens está caminhando nessa direção porque complementos como experiências, traslados, serviços vinculados a seguros e componentes relacionados à viagem podem ser adicionados após a reserva principal sem criar um novo ciclo de aquisição de clientes. Os movimentos da Expedia em direção à Tiqets e à CarTrawler, juntamente com o foco da Travelport no acesso personalizado a serviços auxiliares para a Webjet, demonstram que os intermediários estão investindo nessas camadas como parte central do design de receita. Esse padrão também é relevante na Índia, onde valor agrupado e um checkout mais fluido podem ajudar os intermediários a aumentar a conversão em um ambiente de viagens altamente sensível a preços. Como resultado, os serviços auxiliares estão se tornando menos uma categoria secundária e mais uma alavanca central de crescimento para o mercado de intermediários de viagens.
Análise Geográfica
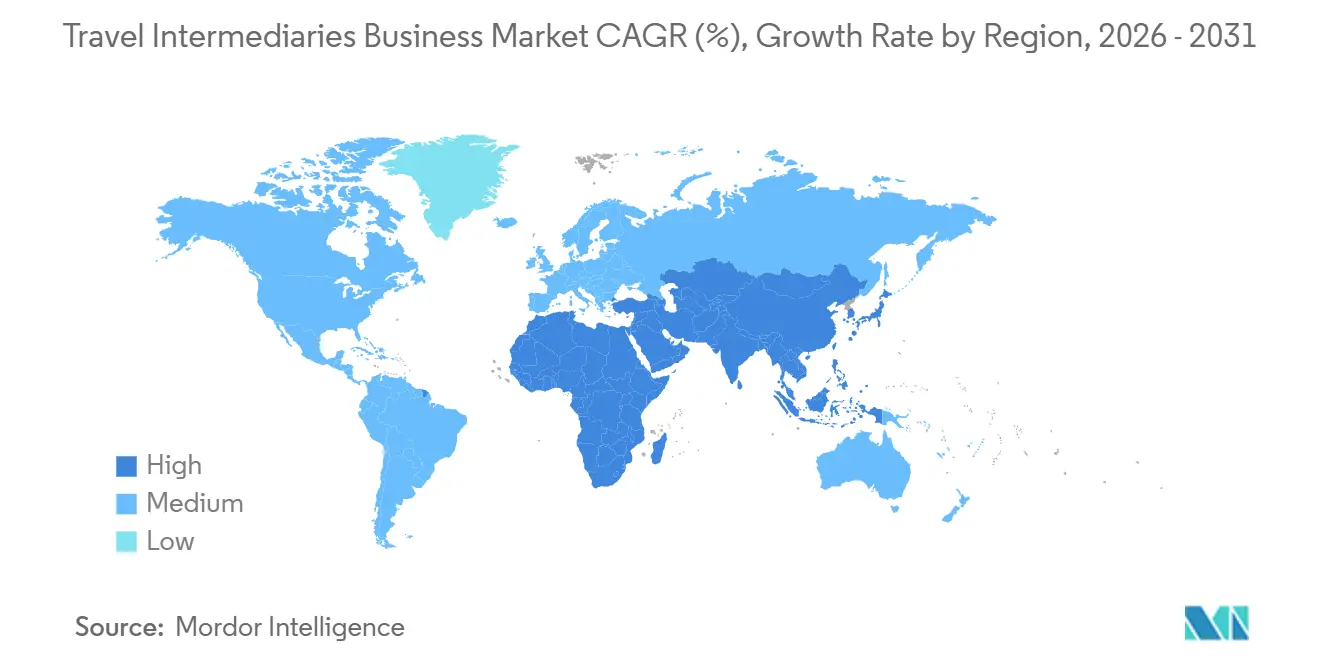
A Ásia-Pacífico respondeu por 32,7% do mercado em 2025, tornando-se o maior bloco regional no mercado de intermediários de viagens. A região combina rápida adoção de pagamentos digitais, grandes bases de viajantes mobile-first e fortes fluxos de viagens intrarregionais, que mantêm o uso de intermediários amplo tanto em reservas de lazer quanto corporativas. Os dados de pagamentos de viagens da GBTA mostraram a maior penetração de carteiras digitais na Ásia-Pacífico, o que sustenta um ambiente de reservas bem adequado à intermediação de viagens por aplicativos e plataformas. A Índia continua sendo um dos exemplos mais claros desse padrão, pois a demanda por viagens está se espalhando pelas metrópoles e cidades menores. Ao mesmo tempo, as grandes plataformas online continuam a expandir seu mix de serviços por meio de aquisições adjacentes e expansão de produtos. A posição da Ásia-Pacífico no mercado de intermediários de viagens é, portanto, sustentada tanto pelo crescimento estrutural da demanda quanto por uma base de usuários confortável em completar mais da jornada de viagem dentro de ecossistemas digitais.
A América do Norte e a Europa continuam sendo importantes âncoras de receita para o mercado de intermediários de viagens, mesmo que suas taxas de crescimento sejam inferiores às de algumas regiões emergentes. A GBTA informou que os Estados Unidos responderam por 395,4 bilhões de USD dos gastos globais com viagens corporativas em 2025, ressaltando a importância da demanda corporativa madura para os volumes dos intermediários. Essas regiões também possuem uma base de intermediários bem desenvolvida entre agências de viagens online, empresas de gestão de viagens corporativas e operadores de viagens especializados, o que mantém a concorrência intensa e aumenta a importância da diferenciação tecnológica. A atividade de aquisições da Expedia em 2025 e 2026 demonstra que as grandes empresas ainda veem espaço para aprofundar a distribuição de viagens em mercados maduros, melhorando a conectividade B2B e expandindo as ofertas de produtos. Mesmo assim, as condições de mercado maduro também tornam a concorrência direta dos fornecedores, a fragmentação de conteúdo e a pressão sobre comissões mais visíveis do que em muitos corredores de viagens mais novos.
O Oriente Médio e África têm projeção de crescimento a um CAGR de 10% até 2031, tornando-se a região de crescimento mais rápido no mercado de intermediários de viagens. O Conselho Mundial de Viagens e Turismo declarou que o setor de viagens e turismo do Oriente Médio cresceu 5,3% em 2025, acima da média global de 4,1%, e que a Arábia Saudita cresceu 7,4%, apontando para um forte impulso regional de viagens. Esse crescimento é relevante para o mercado de intermediários de viagens porque a expansão do investimento em destinos, novos eventos de negócios e ligações aéreas internacionais mais robustas geralmente aumentam a necessidade de distribuição, empacotamento e atendimento de viagens. A região também se beneficia do crescente interesse em viagens orientadas a destinos e eventos, o que favorece os intermediários capazes de gerenciar movimentações de grupos, viagens de propósito misto e coordenação de fornecedores em vários componentes. A África ainda está em um estágio mais inicial dentro do mix regional, mas a melhoria da conectividade e o aumento da demanda de saída em mercados selecionados podem adicionar uma camada de crescimento de longo prazo ao mercado de intermediários de viagens.[3]

Cenário Competitivo
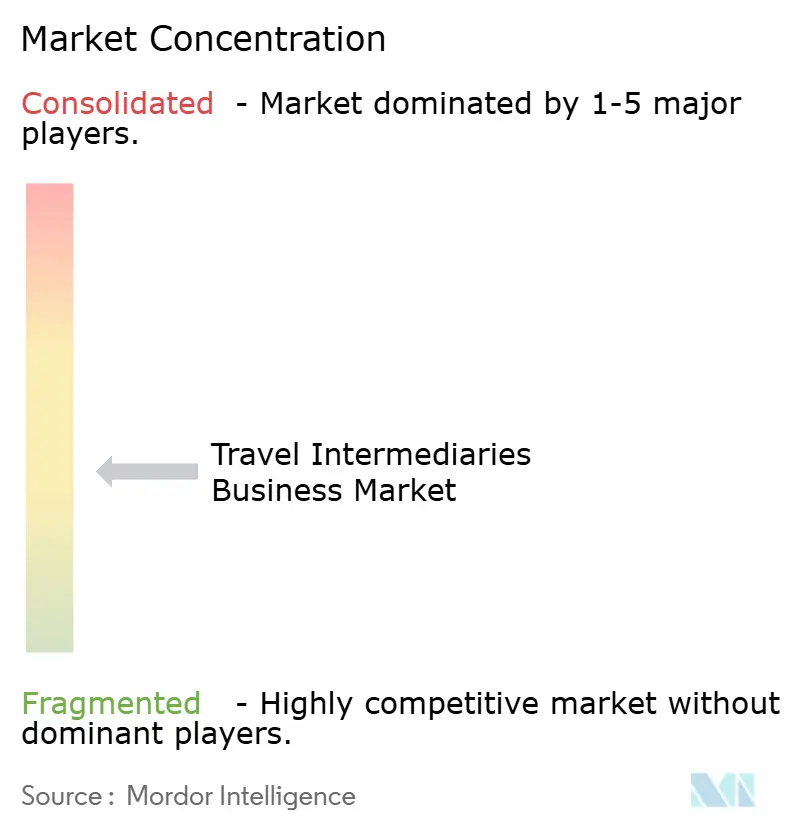
O mercado de intermediários de viagens é moderadamente consolidado no topo, com a Booking Holdings e a Expedia Group continuando a definir o ritmo em escala, amplitude e investimento em tecnologia. A Booking Holdings registrou 186,1 bilhões de USD em reservas brutas em 2025, enquanto a Expedia Group registrou 119,6 bilhões de USD, o que confirma que as maiores plataformas ainda ocupam uma posição sólida na distribuição global de viagens. No mercado de intermediários de viagens, essa escala é importante porque sustenta o reinvestimento em tecnologia, relacionamentos de oferta mais amplos, programas de fidelidade mais robustos e maior resiliência contra pressão de tráfego ou margem. O modelo Connected Trip da Booking, os esforços de disciplina de custos e o crescimento de reservas entre categorias demonstram uma estratégia focada em aumentar o valor de cada relacionamento com o cliente, e não apenas em aumentar o tráfego. A Expedia está seguindo uma direção semelhante com uma plataforma de viagens B2B mais abrangente, capaz de atender companhias aéreas, bancos, parceiros de fidelidade e agências por meio de uma pilha mais ampla baseada em API.
A concorrência abaixo do nível superior é mais regional e especializada, mantendo o mercado de intermediários de viagens ativo em muitos modelos de negócios, e não apenas nas agências de viagens online globais. Na Índia, o acordo da MakeMyTrip para adquirir uma participação majoritária na Flamingo Transworld em março de 2026 demonstra como os líderes regionais estão fortalecendo as capacidades de pacotes de férias e expandindo mais profundamente para a demanda de viagens assistida offline e organizada. A aquisição pela HBX Group da propriedade total da PerfectStay em abril de 2026 e da Bridgify em maio de 2026 demonstra outra rota, na qual especialistas B2B estão usando empacotamento e experiências habilitadas por inteligência artificial para ampliar seu papel na cadeia de valor. Esses movimentos demonstram que o mercado de intermediários de viagens não se trata apenas de aplicativos voltados ao consumidor, mas também da infraestrutura e das ferramentas de comercialização por trás da distribuição de viagens incorporada. Os desafiantes mais fortes são, portanto, aqueles que conseguem possuir uma camada distinta de valor, seja em pacotes de férias, oferta B2B, fluxos de trabalho de viagens corporativas ou serviços de destino.
Os movimentos estratégicos em 2025 e 2026 também demonstram que o mercado de intermediários de viagens está se tornando mais estreitamente vinculado a ecossistemas do que a portais de reserva independentes. O acordo da Expedia com a Tiqets adicionou experiências à sua pilha, e o acordo posterior com a CarTrawler adicionou transporte terrestre e insurtech, ampliando sua relevância ao longo de toda a viagem. A Travelport e a Webjet estenderam sua parceria plurianual em 2026, com foco em conteúdo NDC e acesso personalizado a serviços auxiliares, ressaltando como a qualidade do conteúdo e as capacidades de serviço continuam sendo centrais para o posicionamento competitivo. A expansão da Klook em 2026 para esportes e eventos ao vivo também aponta para uma definição mais ampla da demanda relacionada a viagens, onde experiências e inventário premium podem aumentar tanto o engajamento quanto os gastos. No geral, o mercado de intermediários de viagens continua sendo liderado por algumas grandes empresas, enquanto as oportunidades de crescimento permanecem abertas para players com forte posicionamento regional ou profundidade especializada de produtos.
Líderes do Setor de Negócios de Intermediários de Viagens
-
Booking Holdings Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
MakeMyTrip Limited
-
Expedia Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Visa e o Trip.com Group formalizaram uma parceria estratégica com o objetivo de otimizar os ecossistemas de pagamento e impulsionar o engajamento dos consumidores na região da Ásia-Pacífico. Por meio deste acordo, o Trip.com Group se integra ao framework Visa Destinations como Parceiro Âncora global. A iniciativa une a abrangente rede de reservas de viagens online do Trip.com com a infraestrutura de pagamentos digitais seguros da Visa. Isso desbloqueia ofertas promocionais localizadas, pacotes de viagens selecionados e caminhos transacionais sem fricção e de alta segurança diretamente dentro da plataforma intermediária.
- Março de 2026: A Booking Holdings anunciou uma grande reestruturação corporativa para fundir seus diferentes braços comerciais. A iniciativa consolida as divisões de parceria estratégica e operações business-to-business (B2B) de suas principais subsidiárias Booking.com, Priceline e Agoda sob uma única estrutura global unificada.
- Dezembro de 2025: A Expedia Group anunciou um acordo para adquirir a Tiqets. Espera-se que a plataforma de atividades e experiências com sede em Amsterdã fortaleça a oferta de API B2B da Expedia para atividades e amplie sua posição de oferta ao longo da jornada de viagem.
- Janeiro de 2025: A American Express GBT concluiu com sucesso a aquisição de sua rival Empresa de Gestão de Viagens Corporativas, a CWT. Essa aquisição horizontal absorve o extenso portfólio corporativo da CWT e o software especializado de logística na suíte de software da Amex GBT.


Escopo do Relatório Global do Mercado de Negócios de Intermediários de Viagens
| Agências de Viagens Online |
| Agências de Viagens Tradicionais |
| Empresas de Gestão de Destinos |
| Empresas de Gestão de Viagens Corporativas |
| Online |
| Offline |
| Viajantes de Lazer |
| Viajantes Corporativos |
| Reserva de Hospedagem |
| Reserva de Transporte |
| Pacotes de Férias |
| Serviços Auxiliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Intermediário | Agências de Viagens Online | |
| Agências de Viagens Tradicionais | ||
| Empresas de Gestão de Destinos | ||
| Empresas de Gestão de Viagens Corporativas | ||
| Por Canal de Reserva | Online | |
| Offline | ||
| Por Tipo de Cliente | Viajantes de Lazer | |
| Viajantes Corporativos | ||
| Por Tipo de Serviço | Reserva de Hospedagem | |
| Reserva de Transporte | ||
| Pacotes de Férias | ||
| Serviços Auxiliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de intermediários de viagens?
O mercado de intermediários de viagens foi avaliado em 96,9 bilhões de USD em 2025 e está estimado em 98,9 bilhões de USD em 2026. Tem previsão de atingir 145,7 bilhões de USD até 2031, crescendo a um CAGR de 8,1% no período 2026-2031.
Qual canal de reserva lidera a receita dos intermediários de viagens?
O canal online liderou com uma participação de 68,4% em 2025. Sua liderança é sustentada por reservas via aplicativo, comparação mais ampla de fornecedores e maiores oportunidades de venda cruzada entre os serviços de viagem.
Qual tipo de intermediário detém a maior participação?
As agências de viagens online detinham a maior participação, com 48,6% em 2025. Sua força vem da ampla agregação de inventário, comparação de preços mais fácil e crescente uso recorrente impulsionado pela fidelidade.
Qual segmento de clientes está crescendo mais rapidamente?
Os viajantes corporativos são o segmento de clientes de crescimento mais rápido, com um CAGR projetado de 9% até 2031. Esse crescimento é sustentado pela recuperação das viagens corporativas e pela crescente demanda por ferramentas integradas de reserva e gestão de despesas.
Qual categoria de serviço deve crescer mais rapidamente?
Os serviços auxiliares têm projeção de crescimento a um CAGR de 10,2% até 2031. Isso reflete uma monetização mais robusta de complementos como experiências, traslados e outros serviços relacionados à viagem.
Qual região oferece a maior oportunidade de crescimento?
O Oriente Médio e África deve crescer mais rapidamente, a um CAGR de 10% até 2031. A Ásia-Pacífico permaneceu a maior região em 2025 com uma participação de 32,7%, sustentada pela forte adoção digital e pelo comportamento de reserva mobile-first.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
