
Tamaño y Participación del Mercado de Intermediarios de Viajes
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 98.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 145.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.05 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Intermediarios de Viajes por Mordor Intelligence
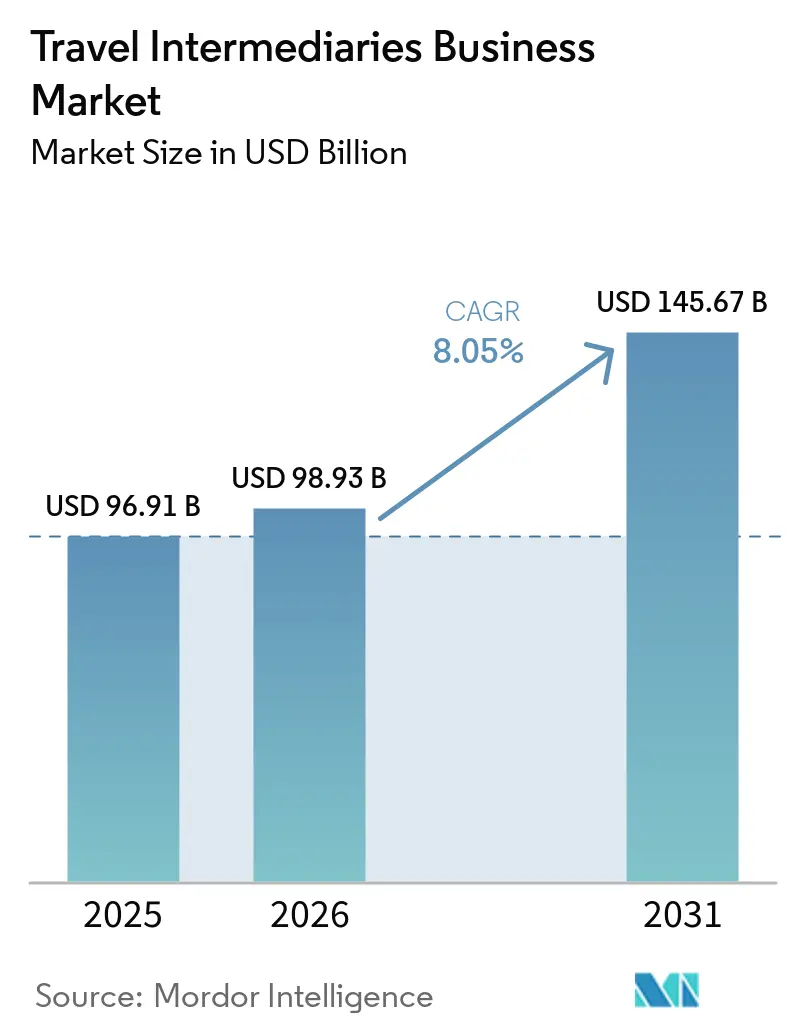
Se espera que el tamaño del Mercado de Intermediarios de Viajes crezca de 96,91 mil millones de USD en 2025 a 98,93 mil millones de USD en 2026 y se prevé que alcance los 145,67 mil millones de USD en 2031 a una CAGR del 8,05% durante 2026-2031.
Las plataformas de gran escala continúan manteniendo una posición sólida en el mercado de intermediarios de viajes, ya que los viajeros siguen valorando contar con un único lugar para comparar inventario, precios y componentes de viaje entre múltiples proveedores. Booking Holdings reportó 186,1 mil millones de USD en reservas brutas, y Expedia Group reportó 119,6 mil millones de USD en reservas brutas en 2025. El mercado de intermediarios de viajes también está siendo moldeado por la adopción más amplia de modelos de viaje conectado, plataformas de distribución B2B y ofertas de viaje combinadas que aumentan el valor de cada transacción más allá de una sola reserva. La demanda sigue respaldada por el creciente uso de billeteras digitales en viajes y por la recuperación sostenida de los viajes de negocios, especialmente donde los intermediarios pueden conectar la reserva, los pagos y el servicio posventa en el mismo recorrido. La ventaja competitiva más sólida reside ahora en las empresas que pueden combinar amplitud de oferta, datos de viajeros, herramientas de fidelización y asociaciones tecnológicas directas sin perder velocidad de ejecución en regiones como India y el resto de Asia-Pacífico.[1]
Conclusiones Clave del Informe
- Por tipo de intermediario, las agencias de viajes en línea representaron el 48,63% del mercado en 2025, mientras que se proyecta que las empresas de gestión de destinos crezcan a una CAGR del 9,84% hasta 2031.
- Por canal de reserva, el canal en línea representó el 68,41% del mercado en 2025 y se proyecta que crezca a una CAGR del 9,19% hasta 2031.
- Por tipo de cliente, los viajeros de ocio representaron el 72,14% del mercado en 2025, mientras que se proyecta que los viajeros de negocios se expandan a una CAGR del 8,97% hasta 2031.
- Por tipo de servicio, la reserva de alojamiento representó el 39,82% del tamaño del mercado de intermediarios de viajes en 2025, mientras que se proyecta que los servicios auxiliares crezcan a una CAGR del 10,24% hasta 2031.
- Por geografía, Asia-Pacífico representó el 32,68% de la participación del mercado de intermediarios de viajes en 2025, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 9,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Intermediarios de Viajes
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Comparación de Viajes entre Múltiples Proveedores sin Fricciones | +1.3% | Global, impacto concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión del Comportamiento de Reserva Móvil y de Súper Aplicaciones | +1.6% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Mayor Adopción de Personalización de Viajes y Reemisión de Reservas Impulsadas por Inteligencia Artificial | +1.5% | Global | Mediano plazo (2-4 años) |
| Crecimiento en Viajes de Ocio Transfronterizos y Viajes de Negocios con Extensión de Ocio | +1.2% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Dependencia de los Proveedores en la Generación de Demanda de Intermediarios para Inventario de Nicho | +0.8% | Global, más fuerte en Oriente Medio y África, y mercados emergentes | Largo plazo (≥ 4 años) |
| Creciente Monetización de Servicios Auxiliares y Ofertas de Viaje Combinadas | +1.1% | Global | Mediano plazo (2-4 años) y largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Comparación de Viajes entre Múltiples Proveedores sin Fricciones
El mercado de intermediarios de viajes continúa beneficiándose del hecho de que la comparación entre proveedores se ha convertido en una expectativa básica del viajero más que en una característica premium. Sabre señaló que las agencias ahora gestionan múltiples conexiones de contenido, incluidas conexiones directas NDC, feeds de GDS, APIs de aerolíneas de bajo costo y agregadores, lo que eleva las exigencias de ejecución y favorece a las plataformas con mayor capacidad tecnológica y de integración. Esa realidad operativa importa en el mercado de intermediarios de viajes porque las grandes plataformas pueden absorber la complejidad de las conexiones y aun así presentar un proceso de reserva sencillo a los viajeros. La estrategia de Viaje Conectado de Booking Holdings lo demostró en 2025, con el volumen de billetes de avión aumentando un 37% y el volumen de entradas para atracciones aumentando un 80%, lo que indica que la amplitud entre los componentes del viaje ahora respalda tanto la conversión como el uso repetido. En términos prácticos, las empresas que pueden combinar alojamiento, vuelos, transporte terrestre y actividades en un único flujo están mejor posicionadas para mantener su cuota a medida que los viajeros buscan menos transferencias y una planificación de viaje más clara.
Expansión del Comportamiento de Reserva Móvil y de Súper Aplicaciones
El mercado de intermediarios de viajes continúa beneficiándose del hecho de que la comparación entre proveedores se ha convertido en una expectativa básica del viajero más que en una característica premium. Sabre señaló que las agencias ahora gestionan múltiples conexiones de contenido, incluidas conexiones directas NDC, feeds de GDS, APIs de aerolíneas de bajo costo y agregadores, lo que eleva las exigencias de ejecución y favorece a las plataformas con mayor capacidad tecnológica y de integración. Esa realidad operativa importa en el mercado de intermediarios de viajes porque las grandes plataformas pueden absorber la complejidad de las conexiones y aun así presentar un proceso de reserva sencillo a los viajeros. La estrategia de Viaje Conectado de Booking Holdings lo demostró en 2025, con el volumen de billetes de avión aumentando un 37% y el volumen de entradas para atracciones aumentando un 80%, lo que indica que la amplitud entre los componentes del viaje ahora respalda tanto la conversión como el uso repetido. En términos prácticos, las empresas que pueden combinar alojamiento, vuelos, transporte terrestre y actividades en un único flujo están mejor posicionadas para mantener su cuota a medida que los viajeros buscan menos transferencias y una planificación de viaje más clara.
Mayor Adopción de Personalización de Viajes y Reemisión de Reservas Impulsadas por Inteligencia Artificial
El mercado de intermediarios de viajes avanza hacia un modelo de servicio en el que la personalización, el soporte de itinerarios y los cambios de reserva se gestionan con mucha menos fricción que antes. Amadeus encontró que el 74% de los viajeros en 2026 deseaban experiencias hoteleras personalizadas, lo que demuestra que la venta de viajes a medida es ahora parte de la demanda generalizada y no una característica en etapa temprana. Esta tendencia respalda el mercado de intermediarios de viajes porque los intermediarios suelen disponer de datos más ricos entre viajes y categorías que los proveedores individuales, especialmente cuando el mismo viajero reserva alojamiento, transporte y extras en una sola plataforma. Booking Holdings continuó expandiendo su modelo de Viaje Conectado en 2025, y Expedia también avanzó hacia una oferta integrada a través de adquisiciones de actividades y transporte terrestre, lo que demuestra que las principales plataformas están construyendo en torno a la relevancia en todo el recorrido del viaje más que en la conversión de una sola reserva. A medida que estas capacidades mejoran, la reemisión de reservas, la venta adicional y la recuperación del servicio probablemente se convertirán en herramientas de retención más sólidas para los intermediarios de gran escala.
Crecimiento en Viajes de Ocio Transfronterizos y Viajes de Negocios con Extensión de Ocio
El mercado de intermediarios de viajes está respaldado por la continua normalización de los viajes de ocio transfronterizos y por los viajes de negocios que incluyen cada vez más extensiones de ocio. GBTA declaró que el gasto global en viajes de negocios alcanzó 1,57 billones de USD en 2025 y se proyecta que crezca un 8,1% en 2026, manteniendo una demanda sólida para las plataformas que pueden gestionar tanto las necesidades de viajes de negocios como las de viajes combinados. Amadeus también destacó que los viajes de negocios siguen siendo moldeados por viajeros que desean mayor flexibilidad, un servicio más sencillo y opciones de viaje más relevantes, lo que aumenta el valor de los intermediarios que pueden combinar política corporativa, comodidad y variedad. En el mercado de intermediarios de viajes, esto importa porque un viajero que extiende un viaje de trabajo a menudo necesita noches adicionales, transporte local o actividades que son más fáciles de añadir a través de un intermediario que a través de canales directos separados. La misma dinámica respalda la demanda en India y en el conjunto de Asia-Pacífico, ya que los flujos de viajes regionales se están expandiendo junto con una mayor capacidad aérea y una mayor comodidad con la reserva digital, incluso cuando los viajeros alternan entre propósitos de negocios y ocio en un mismo viaje.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Incentivos de Reserva Directa de los Proveedores Reducen la Dependencia de los Intermediarios | -1.0% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| La Volatilidad de los Algoritmos de Búsqueda Eleva los Costos de Adquisición de Clientes | -0.9% | Global | Corto plazo (≤ 2 años) |
| Compresión de Comisiones por Erosión de la Paridad de Tarifas y Segmentos de Bajo Rendimiento | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fragmentación de Contenido entre Canales NDC y Canales Directos de Proveedores | -0.7% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) y largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Incentivos de Reserva Directa de los Proveedores Reducen la Dependencia de los Intermediarios
El mercado de intermediarios de viajes enfrenta presión de los proveedores que continúan fortaleciendo los canales de reserva directa a través de programas de fidelización, ofertas exclusivas y un mayor control de los datos de los clientes. Esto importa principalmente en las categorías de hoteles y aerolíneas, donde los proveedores pueden reservar ciertos beneficios, estructuras de precios o el control posventa para los canales directos. Booking Holdings reportó que su cuota de tráfico directo se mantuvo en el rango de mediados del 60% en 2025, lo que subraya la importancia de las relaciones directas en la generación de demanda de viajes en general. En el mercado de intermediarios de viajes, unos canales directos de proveedores más sólidos pueden reducir las oportunidades de comisión, especialmente para el inventario estandarizado donde los viajeros no necesitan comparar entre muchos elementos variables. El efecto es menos severo en viajes complejos, paquetes y viajes orientados a experiencias, pero sigue siendo una restricción clara en la distribución madura de alojamiento y transporte aéreo.
La Volatilidad de los Algoritmos de Búsqueda Eleva los Costos de Adquisición de Clientes
El mercado de intermediarios de viajes también está expuesto al riesgo de adquisición de clientes porque gran parte de la demanda digital sigue dependiendo de plataformas externas y de caminos de descubrimiento cambiantes. Cuando el comportamiento de búsqueda cambia, los intermediarios deben invertir más en marca, participación en aplicaciones, asociaciones o marketing de resultados para defender el mismo volumen de tráfico. Booking Holdings y Expedia continúan invirtiendo fuertemente en tecnología y en amplias capacidades de ecosistema, lo que sugiere que los actores líderes están tratando de reducir la dependencia de cualquier fuente de tráfico única mediante la construcción de un uso más directo y repetido a lo largo del recorrido del viaje. Para el mercado de intermediarios de viajes, esto crea una brecha más amplia entre las grandes plataformas y los operadores más pequeños que no pueden sostener el mismo nivel de inversión en marca y producto. En India, donde la demanda de viajes liderada por dispositivos móviles continúa profundizándose, la retención en aplicaciones y la participación entre categorías son más importantes que la adquisición de tráfico puntual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Intermediario: Las Plataformas de Gran Escala y los Especialistas en Experiencias Continúan Tirando del Mercado en Direcciones Diferentes
Las agencias de viajes en línea representaron el 48,6% del mercado en 2025 y siguen siendo el tipo de intermediario más grande porque ofrecen comparaciones amplias, descubrimiento más rápido y una comercialización más sólida entre categorías en una sola interfaz. En el mercado de intermediarios de viajes, esta ventaja de escala se ve reforzada por los datos y los ciclos de fidelización que las agencias de viajes en línea más grandes pueden construir a lo largo de reservas repetidas. Booking Holdings declaró que los miembros Genius en los niveles 2 o 3 representaron una cuota alta del 50% de las noches de habitación en 2025, frente al rango medio del 50% en 2024, lo que demuestra que la fidelización de las agencias de viajes en línea se está volviendo más importante para la retención y la profundidad del gasto. Eso importa para la industria de intermediarios de viajes porque la fidelización ahora respalda no solo las tasas de repetición en alojamiento, sino también la venta cruzada hacia vuelos, atracciones y servicios de viaje. Las agencias tradicionales siguen siendo relevantes donde la complejidad del itinerario, la coordinación de grupos o la confianza fuera de línea sigue siendo importante, aunque su cuota sea menor en un entorno de reserva digital primero.
Se proyecta que las empresas de gestión de destinos crezcan a una CAGR del 9,8% hasta 2031, lo que las convierte en el tipo de intermediario de más rápido crecimiento en la estructura actual. El mercado de intermediarios de viajes se beneficia del auge de los viajes liderados por eventos, grupos y gestión local, que requieren una coordinación operativa más profunda de la que puede proporcionar un flujo estándar de agencia de viajes en línea. Uniqueworld Global declaró que más de la mitad de todos los presupuestos de viajes corporativos en 2026 se están destinando a reuniones de grupo en lugar de viajes individuales, lo que respalda la demanda de capacidades de empresas de gestión de destinos en planificación, logística y ejecución sobre el terreno. Esta parte de la industria de intermediarios de viajes es especialmente relevante en India, Oriente Medio y partes de Asia-Pacífico, donde los eventos corporativos, las bodas de destino y los movimientos de grupos gestionados continúan impulsando la demanda más allá de la reserva de autoservicio pura. El resultado es un mercado en el que las grandes agencias de viajes en línea dominan la comparación de viajes estandarizados, mientras que las empresas de gestión de destinos ganan terreno en los viajes de alto contacto y vinculados a eventos.
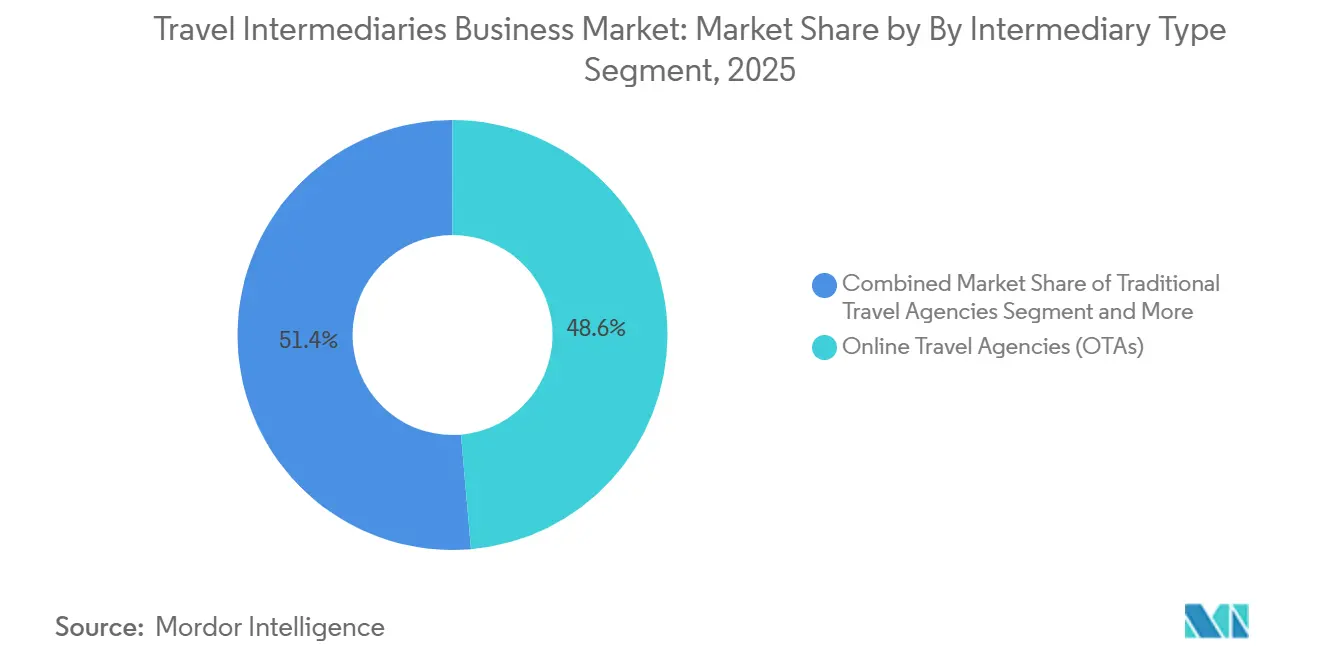
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Reserva: El Canal en Línea Refuerza su Liderazgo Mientras el Canal Fuera de Línea Retiene Valor en Segmentos de Demanda Compleja
El canal en línea representó el 68,4% del mercado en 2025, confirmando que la reserva digital sigue siendo la principal vía de escala en el mercado de intermediarios de viajes. Este liderazgo está respaldado por una comparación más rápida, el servicio a través de aplicaciones, una visualización de inventario más amplia y mayores oportunidades para añadir servicios auxiliares y servicios de pago durante el proceso de pago. Los datos de 2025 de GBTA sobre el uso de billeteras digitales refuerzan esta dirección, especialmente en Asia-Pacífico, donde los pagos digitales ya respaldan un flujo de reserva más continuo desde la inspiración hasta el pago. En India, las plataformas de viajes en línea han estado expandiéndose hacia categorías adyacentes a través de adquisiciones y expansiones de servicios, lo que indica que el liderazgo del canal está cada vez más vinculado a la profundidad del ecosistema más que a una única función de reserva. El canal en línea sigue siendo, por tanto, el principal motor de volumen, captura de datos y participación repetida en el mercado de intermediarios de viajes.
El canal fuera de línea sigue teniendo valor estratégico aunque su cuota agregada sea menor. Esto es más visible en planes de ocio complejos, viajes corporativos en grupo, ventas asistidas de alto valor y mercados donde los clientes aún desean apoyo humano antes de la compra o durante las interrupciones del viaje. El mercado de intermediarios de viajes mantiene espacio para este canal porque no toda decisión de reserva es sencilla, especialmente cuando el viaje incluye múltiples destinos, eventos especiales o acuerdos corporativos sensibles a políticas. La adquisición de Locomote por parte de Webjet Group y su relanzamiento como Webjet Business Travel en el ejercicio fiscal 2026 demuestran que los viajes corporativos gestionados continúan beneficiándose de modelos de servicio que combinan eficiencia digital con apoyo de consultores. El canal fuera de línea está, por tanto, reduciéndose como cuota del volumen rutinario, pero sigue siendo comercialmente relevante en segmentos donde el asesoramiento, la garantía y el servicio son tan importantes como la comparación de precios.
Por Tipo de Cliente: El Ocio Continúa Impulsando el Volumen Mientras los Viajes de Negocios Respaldan una Demanda de Mayor Servicio
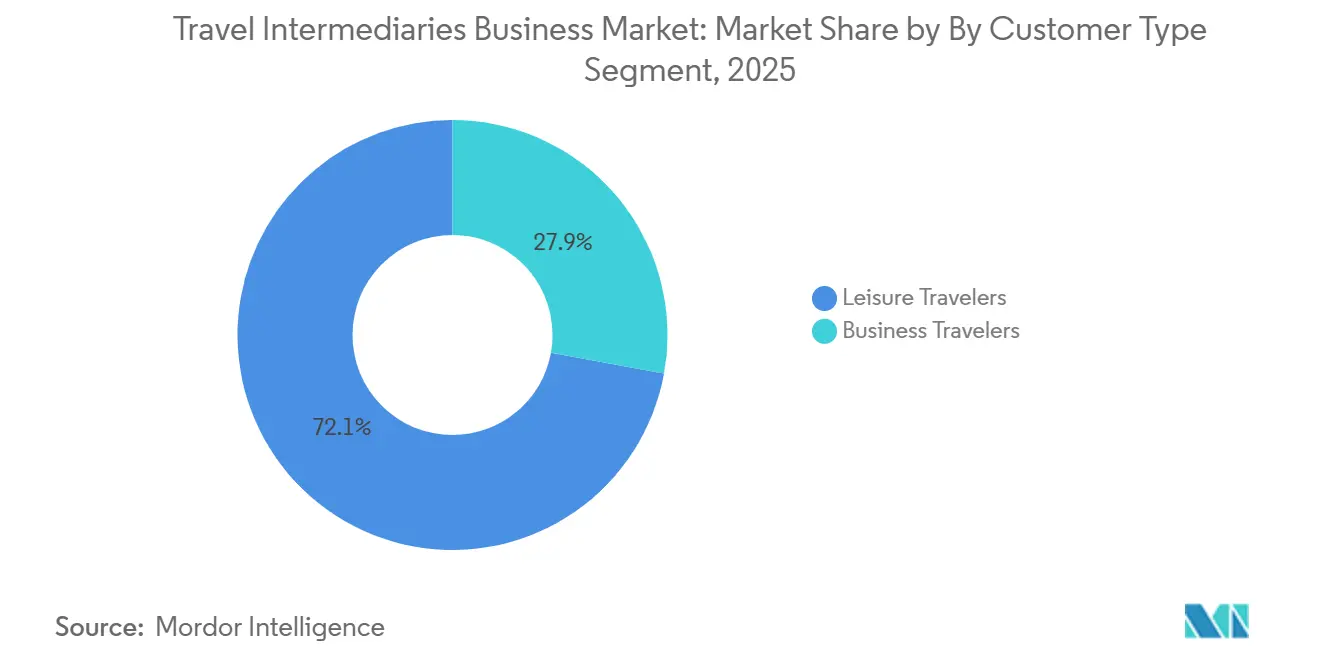
Los viajeros de ocio representaron el 72,1% del mercado en 2025, convirtiéndolos en el grupo de clientes más grande del mercado de intermediarios de viajes. Este segmento sigue siendo la base de volumen porque la demanda vacacional abarca alojamiento, transporte, actividades y paquetes de temporada, todos los cuales encajan bien dentro de los modelos de comparación y agrupación liderados por intermediarios. El crecimiento de volumen de Booking Holdings en 2025 en noches de habitación, vuelos y atracciones muestra cómo la demanda de ocio se mueve cada vez más a través de plataformas que pueden conectar el viaje completo en lugar de un componente a la vez. Los viajeros de ocio también responden bien a los paquetes dinámicos, la planificación flexible y la comercialización orientada a la inspiración, lo que fortalece el papel de los intermediarios que pueden ofrecer muchas opciones sin hacer más complejo el proceso de compra. En el mercado de intermediarios de viajes, esto significa que el volumen de ocio sigue financiando gran parte de la inversión que las plataformas más grandes están realizando en datos, fidelización y amplitud de producto.
Se proyecta que los viajeros de negocios crezcan a una CAGR del 9% hasta 2031, convirtiéndolos en el tipo de cliente de más rápido crecimiento en el panorama actual. GBTA espera que el gasto global en viajes de negocios crezca un 8,1% en 2026 tras alcanzar 1,57 billones de USD en 2025, lo que subraya la importancia del canal corporativo para los intermediarios que pueden combinar el control de políticas con un servicio al viajero más sencillo. Amadeus también mostró que los viajeros de negocios desean cada vez más recorridos más fluidos y personalizados, lo que respalda a los intermediarios que pueden integrar la reserva, el soporte y los cambios de manera más efectiva que los canales directos fragmentados. En India, este grupo de clientes sigue siendo importante porque la demanda de viajes corporativos está cada vez más vinculada a flujos de gastos digitales, programas de hoteles gestionados y frecuencia de viajes regionales en las principales ciudades comerciales emergentes y consolidadas. El segmento de negocios está creciendo, por tanto, no solo porque los volúmenes de viajes se están recuperando, sino también porque las expectativas de servicio en torno a cada viaje son cada vez más exigentes.[2]
Por Tipo de Servicio: El Alojamiento Sigue Siendo el Núcleo de Ingresos Mientras los Servicios Auxiliares Ganan Mayor Peso Estratégico
La reserva de alojamiento representó el 39,8% del mercado en 2025 y se mantuvo como el tipo de servicio más grande en el mercado de intermediarios de viajes. El alojamiento mantiene esta posición porque es central en la mayoría de los flujos de planificación de viajes y a menudo sirve como ancla alrededor de la cual se añaden transporte, actividades y servicios locales. Booking Holdings procesó 1.235 millones de noches de habitación en 2025, lo que subraya cómo el alojamiento continúa dominando el volumen de reservas incluso cuando las plataformas se diversifican hacia otras categorías. En el mercado de intermediarios de viajes, el alojamiento también respalda una sólida comercialización porque la estancia generalmente define la ubicación, la duración y el resto de la cesta del viaje. El transporte y los paquetes vacacionales siguen siendo importantes, pero el alojamiento sigue estando en el centro tanto de la intención del viajero como de la economía del intermediario.
Se proyecta que los servicios auxiliares crezcan a una CAGR del 10,2% hasta 2031, convirtiéndolos en el tipo de servicio de más rápido crecimiento en el pronóstico actual. El mercado de intermediarios de viajes avanza en esta dirección porque los complementos como experiencias, traslados, servicios vinculados a seguros y componentes de viaje relacionados pueden añadirse después de la reserva principal sin crear un nuevo ciclo de adquisición de clientes. Los movimientos de Expedia hacia Tiqets y CarTrawler, junto con el enfoque de Travelport en el acceso personalizado a servicios auxiliares para Webjet, muestran que los intermediarios están invirtiendo en estas capas como parte central del diseño de ingresos. Este patrón también es relevante en India, donde el valor combinado y un proceso de pago más fluido pueden ayudar a los intermediarios a aumentar la conversión en un entorno de viajes muy sensible al precio. Como resultado, los servicios auxiliares están dejando de ser una categoría secundaria para convertirse en una palanca de crecimiento central para el mercado de intermediarios de viajes.
Análisis Geográfico
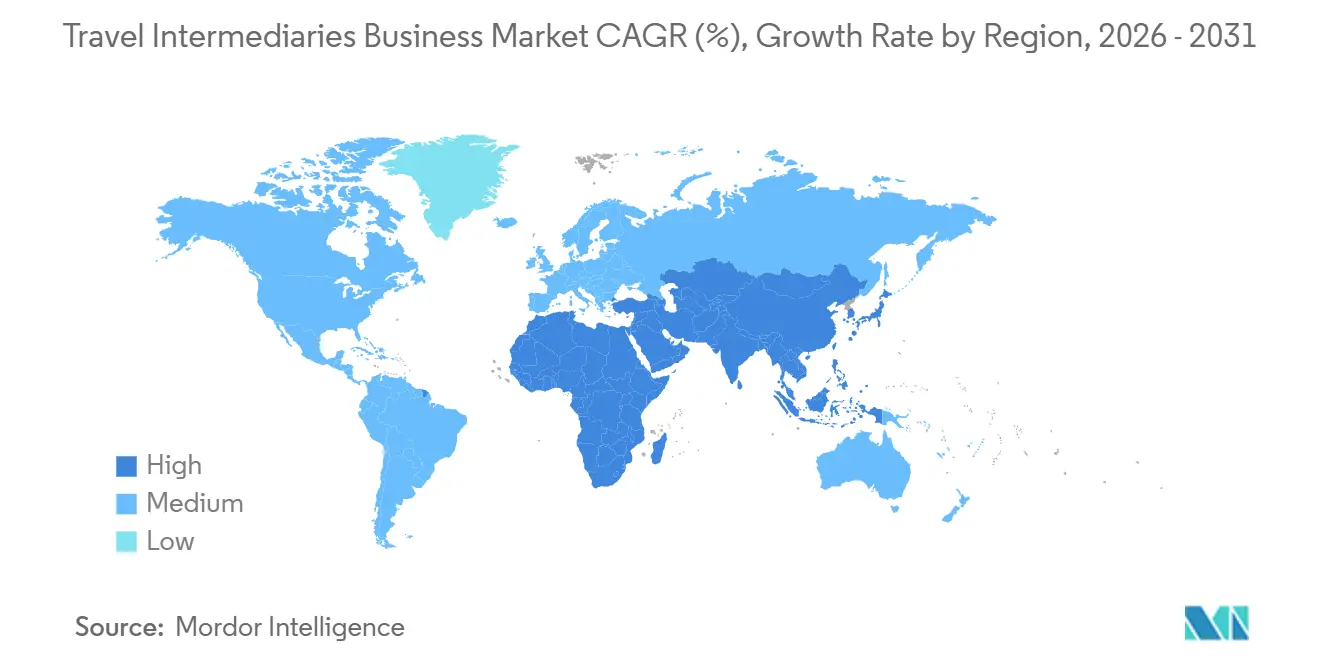
Asia-Pacífico representó el 32,7% del mercado en 2025, convirtiéndola en el bloque regional más grande del mercado de intermediarios de viajes. La región combina una rápida adopción de pagos digitales, grandes bases de viajeros con enfoque móvil y sólidos flujos de viajes intrarregionales, que mantienen el uso de intermediarios amplio tanto en reservas de ocio como de negocios. Los datos de pagos de viajes de GBTA mostraron la mayor penetración de billeteras digitales en Asia-Pacífico, lo que respalda un entorno de reserva bien adaptado a la intermediación de viajes liderada por aplicaciones y plataformas. India sigue siendo uno de los ejemplos más claros de este patrón porque la demanda de viajes se está extendiendo por las grandes ciudades y las ciudades más pequeñas. Al mismo tiempo, las grandes plataformas en línea continúan expandiendo su combinación de servicios a través de adquisiciones adyacentes y expansión de productos. La posición de Asia-Pacífico en el mercado de intermediarios de viajes está, por tanto, respaldada tanto por el crecimiento estructural de la demanda como por una base de usuarios que se siente cómoda completando más del recorrido del viaje dentro de ecosistemas digitales.
América del Norte y Europa siguen siendo importantes anclas de ingresos para el mercado de intermediarios de viajes, aunque sus tasas de crecimiento sean inferiores a las de algunas regiones emergentes. GBTA reportó que Estados Unidos representó 395,4 mil millones de USD del gasto global en viajes de negocios en 2025, lo que subraya la importancia de la demanda corporativa madura para los volúmenes de intermediarios. Estas regiones también cuentan con una base de intermediarios bien desarrollada entre agencias de viajes en línea, empresas de gestión de viajes corporativos y operadores de viajes especializados, lo que mantiene la competencia intensa y eleva la importancia de la diferenciación tecnológica. La actividad de adquisiciones de Expedia en 2025 y 2026 muestra que las grandes empresas aún ven margen para profundizar la distribución de viajes en mercados maduros mejorando la conectividad B2B y ampliando las ofertas de productos. Aun así, las condiciones de los mercados maduros también hacen que la competencia directa de los proveedores, la fragmentación de contenido y la presión sobre las comisiones sean más visibles que en muchos corredores de viajes más nuevos.
Se proyecta que Oriente Medio y África crezcan a una CAGR del 10% hasta 2031, convirtiéndola en la región de más rápido crecimiento en el mercado de intermediarios de viajes. WTTC declaró que el sector de viajes y turismo de Oriente Medio creció un 5,3% en 2025, por encima del promedio global del 4,1%, y que Arabia Saudita creció un 7,4%, lo que apunta a un sólido impulso de viajes regional. Este crecimiento importa para el mercado de intermediarios de viajes porque la expansión de la inversión en destinos, los nuevos eventos de negocios y los vínculos aéreos internacionales más sólidos típicamente aumentan la necesidad de distribución, empaquetado y servicio de viajes. La región también se beneficia del creciente interés en los viajes liderados por destinos y eventos, lo que respalda a los intermediarios que pueden gestionar movimientos de grupos, viajes de propósito mixto y coordinación de proveedores en varios componentes. África todavía se encuentra en una etapa más temprana dentro de la combinación regional, pero la mejora de la conectividad y el aumento de la demanda de viajes al exterior en mercados seleccionados pueden añadir una capa de crecimiento a más largo plazo al mercado de intermediarios de viajes.[3]

Panorama Competitivo
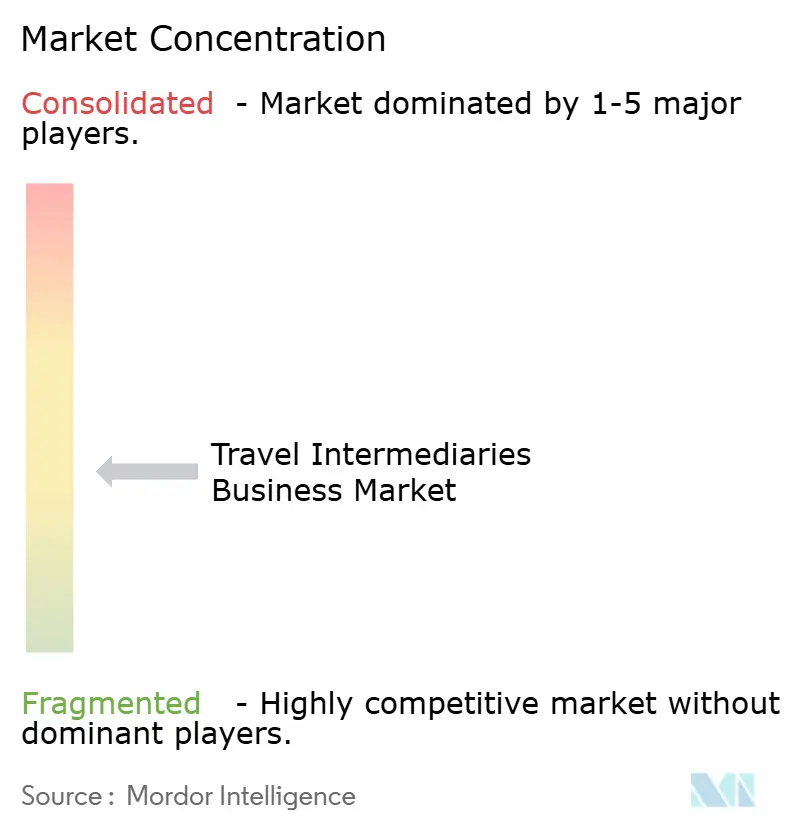
El mercado de intermediarios de viajes está moderadamente consolidado en la cima, con Booking Holdings y Expedia Group continuando marcando el ritmo en escala, amplitud y gasto en tecnología. Booking Holdings reportó 186,1 mil millones de USD en reservas brutas en 2025, mientras que Expedia Group reportó 119,6 mil millones de USD, lo que confirma que las plataformas más grandes aún mantienen una posición sólida en la distribución global de viajes. En el mercado de intermediarios de viajes, esta escala importa porque respalda la reinversión tecnológica, relaciones de suministro más amplias, programas de fidelización más sólidos y una mejor resiliencia frente a la presión de tráfico o márgenes. El modelo de Viaje Conectado de Booking, los esfuerzos de disciplina de costos y el crecimiento de reservas entre categorías muestran una estrategia centrada en aumentar el valor de cada relación con el cliente en lugar de solo aumentar el tráfico. Expedia avanza en una dirección similar con una plataforma de viajes B2B más completa que puede servir a aerolíneas, bancos, socios de fidelización y agencias a través de una pila más amplia basada en API.
La competencia por debajo del nivel superior es más regional y especializada, manteniendo el mercado de intermediarios de viajes activo en muchos modelos de negocio más allá de las agencias de viajes en línea globales. En India, el acuerdo de MakeMyTrip para adquirir una participación mayoritaria en Flamingo Transworld en marzo de 2026 muestra cómo los líderes regionales están fortaleciendo las capacidades de paquetes vacacionales y expandiéndose más profundamente en la demanda de viajes asistidos fuera de línea y organizados. La adquisición por parte de HBX Group de la propiedad total de PerfectStay en abril de 2026 y de Bridgify en mayo de 2026 muestra otra vía, donde los especialistas B2B están utilizando el empaquetado y las experiencias habilitadas por inteligencia artificial para ampliar su papel en la cadena de valor. Estos movimientos muestran que el mercado de intermediarios de viajes no se trata solo de aplicaciones orientadas al consumidor, sino también de la infraestructura y las herramientas de comercialización detrás de la distribución de viajes integrada. Los competidores más fuertes son, por tanto, aquellos que pueden poseer una capa distinta de valor, ya sea paquetes vacacionales, suministro B2B, flujos de trabajo de viajes corporativos o servicios de destino.
Los movimientos estratégicos en 2025 y 2026 también muestran que el mercado de intermediarios de viajes está vinculándose cada vez más a ecosistemas en lugar de portales de reserva independientes. El acuerdo de Expedia con Tiqets añadió experiencias a su pila, y el posterior acuerdo con CarTrawler añadió transporte terrestre y tecnología de seguros, ampliando su relevancia a lo largo de todo el viaje. Travelport y Webjet extendieron su asociación plurianual en 2026, con un enfoque en el contenido NDC y el acceso personalizado a servicios auxiliares, lo que subraya cómo la calidad del contenido y las capacidades de servicio siguen siendo centrales para el posicionamiento competitivo. La expansión de Klook en 2026 hacia deportes y eventos en vivo también apunta a una definición más amplia de la demanda relacionada con los viajes, donde las experiencias y el inventario premium pueden aumentar tanto la participación como el gasto. En general, el mercado de intermediarios de viajes sigue siendo liderado por unas pocas grandes empresas, mientras que las oportunidades de crecimiento permanecen abiertas para los actores con un sólido posicionamiento regional o una profundidad de producto especializada.
Líderes de la Industria de Intermediarios de Viajes
-
Booking Holdings Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
MakeMyTrip Limited
-
Expedia Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Visa y Trip.com Group formalizaron una asociación estratégica destinada a optimizar los ecosistemas de pago e impulsar la participación de los consumidores en la región de Asia-Pacífico. En virtud de este acuerdo, Trip.com Group se integra en el marco Visa Destinations como Socio Ancla global. La iniciativa fusiona la amplia red de reservas de viajes en línea de Trip.com con la infraestructura de pagos digitales seguros de Visa. Esto desbloquea ofertas promocionales localizadas, paquetes de viaje seleccionados y rutas de transacción sin fricciones de alta seguridad directamente dentro de la plataforma intermediaria.
- Marzo de 2026: Booking Holdings anunció una importante reestructuración corporativa para fusionar sus distintas divisiones comerciales. La iniciativa consolida las divisiones de asociaciones estratégicas y operaciones de empresa a empresa (B2B) de sus principales filiales Booking.com, Priceline y Agoda bajo una única estructura global unificada.
- Diciembre de 2025: Expedia Group anunció un acuerdo para adquirir Tiqets. Se espera que la plataforma de actividades y experiencias con sede en Ámsterdam fortalezca la oferta de API B2B de Expedia para actividades y amplíe su posición de suministro a lo largo del recorrido del viaje.
- Enero de 2025: American Express GBT finalizó con éxito su adquisición de la empresa rival de gestión de viajes corporativos (TMC), CWT. Esta adquisición horizontal absorbe la amplia cartera corporativa y el software especializado de logística de CWT en la suite de software de Amex GBT.


Alcance del Informe Global del Mercado de Intermediarios de Viajes
| Agencias de Viajes en Línea |
| Agencias de Viajes Tradicionales |
| Empresas de Gestión de Destinos |
| Empresas de Gestión de Viajes Corporativos |
| En Línea |
| Fuera de Línea |
| Viajeros de Ocio |
| Viajeros de Negocios |
| Reserva de Alojamiento |
| Reserva de Transporte |
| Paquetes Vacacionales |
| Servicios Auxiliares |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Intermediario | Agencias de Viajes en Línea | |
| Agencias de Viajes Tradicionales | ||
| Empresas de Gestión de Destinos | ||
| Empresas de Gestión de Viajes Corporativos | ||
| Por Canal de Reserva | En Línea | |
| Fuera de Línea | ||
| Por Tipo de Cliente | Viajeros de Ocio | |
| Viajeros de Negocios | ||
| Por Tipo de Servicio | Reserva de Alojamiento | |
| Reserva de Transporte | ||
| Paquetes Vacacionales | ||
| Servicios Auxiliares | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de intermediarios de viajes?
El mercado de intermediarios de viajes fue valorado en 96,9 mil millones de USD en 2025 y se estima en 98,9 mil millones de USD en 2026. Se prevé que alcance los 145,7 mil millones de USD en 2031, creciendo a una CAGR del 8,1% durante 2026-2031.
¿Qué canal de reserva lidera los ingresos de los intermediarios de viajes?
El canal en línea lideró con una cuota del 68,4% en 2025. Su liderazgo está respaldado por la reserva a través de aplicaciones, una comparación más amplia de proveedores y mayores oportunidades de venta cruzada en los servicios de viaje.
¿Qué tipo de intermediario tiene la mayor cuota de mercado?
Las agencias de viajes en línea tuvieron la mayor cuota con el 48,6% en 2025. Su fortaleza proviene de la amplia agregación de inventario, una comparación de precios más sencilla y el creciente uso repetido impulsado por la fidelización.
¿Qué segmento de clientes está creciendo más rápido?
Los viajeros de negocios son el segmento de clientes de más rápido crecimiento, con una CAGR proyectada del 9% hasta 2031. Este crecimiento está respaldado por la recuperación de los viajes corporativos y la creciente demanda de herramientas integradas de reserva y gestión de gastos.
¿Qué categoría de servicio se espera que crezca más rápido?
Se proyecta que los servicios auxiliares crezcan a una CAGR del 10,2% hasta 2031. Esto refleja una mayor monetización de complementos como experiencias, traslados y otros servicios relacionados con el viaje.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Se espera que Oriente Medio y África crezcan más rápido, a una CAGR del 10% hasta 2031. Asia-Pacífico se mantuvo como la región más grande en 2025 con una cuota del 32,7%, respaldada por una sólida adopción digital y el comportamiento de reserva con enfoque móvil.


 Sus datos están seguros y nunca se venden ni se comparten.
