
アクセシブル・アンド・アシステッド・トラベル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
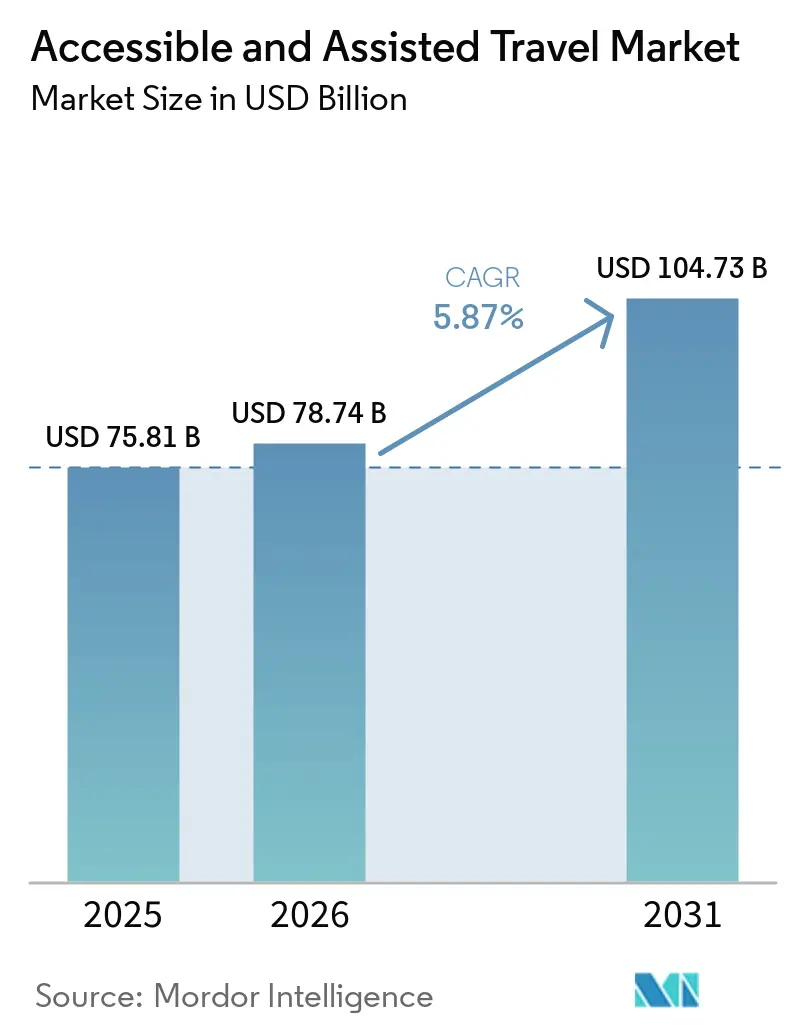
| 市場規模 (2026) | 78.74 十億米ドル |
| 市場規模 (2031) | 104.73 十億米ドル |
| 成長率 (2026 - 2031) | 5.87 % |
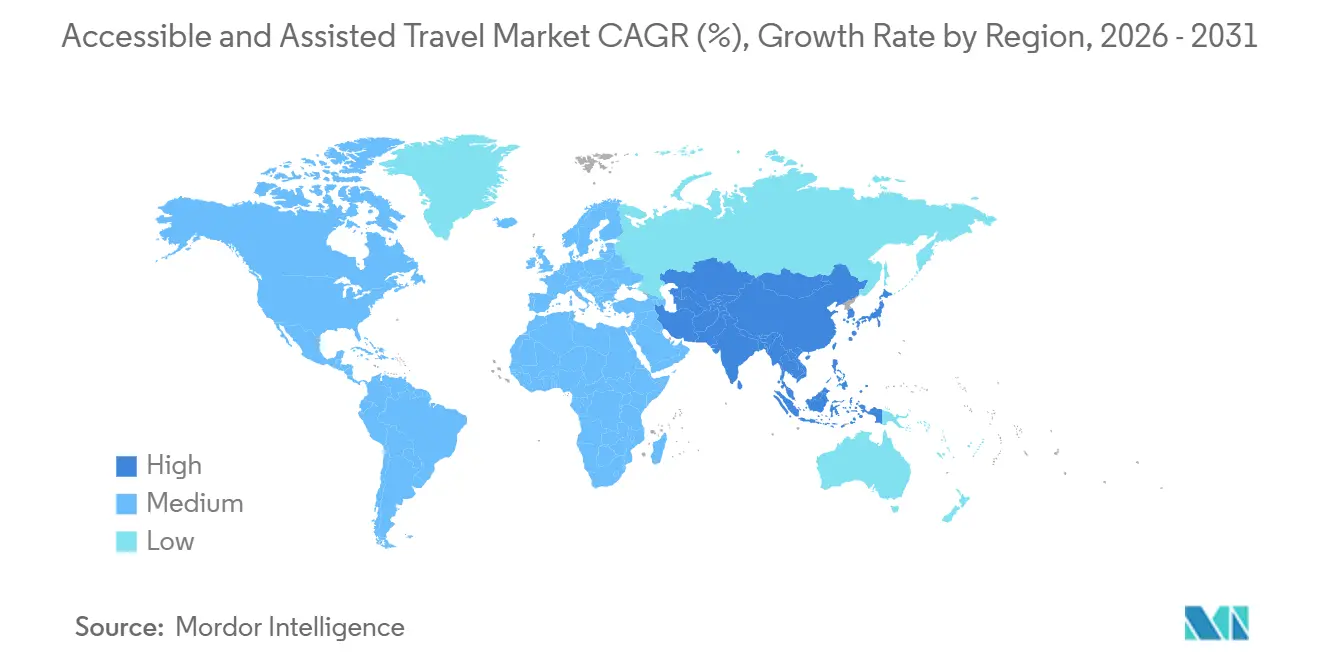
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
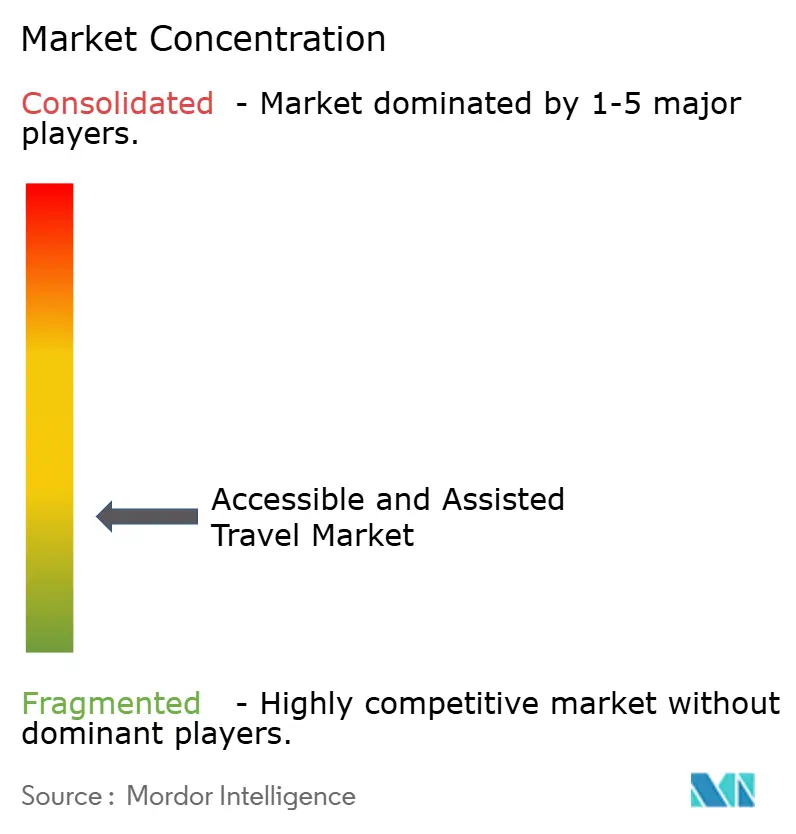
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクセシブル・アンド・アシステッド・トラベル市場分析
アクセシブル・アンド・アシステッド・トラベル市場規模は2025年に758.1 ビリオン 米ドルと評価され、2026年の787.4 ビリオン 米ドルから2031年には1,047.3 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは5.87%です。
世界の60歳以上の人口が増加し、交通機関・宿泊施設・予約システムが利用可能な状態であれば多くの障害者がすでに旅行しているという状況を背景に、需要基盤は拡大し続けています。アクセシブル・トラベル市場は、任意のレジャー支出よりもサービスの利用可能性によって形成される需要パターンの恩恵を受けており、事業者は旅程全体の障壁を取り除くことで収益を獲得できます。欧州における規制の執行強化と北米におけるデジタルアクセシビリティ規則の厳格化により、旅行事業者は物理的施設とデジタルインターフェースの両方を改善するよう求められており、予測期間を通じて信頼性の高い供給が拡大する見込みです。成長の主な制約は実行面にあり、改修コスト、執行の不均一性、サービス情報の不一致が依然として予約への信頼性を低下させ、アクセシブル・トラベル市場における潜在需要の旅行実現への転換を遅らせています。[1]Statistics Canada、「障害または長期疾患を持つ人々の旅行におけるアクセシビリティ関連の障壁」、Statistics Canada、statcan.gc.ca
レポートの主要ポイント
- サービスタイプ別では、アクセシブル宿泊施設が2025年に32.63%の収益シェアで首位を占め、空港・交通機関支援サービスが2031年にかけてCAGR 6.43%で最も速く成長すると予測されています。
- 旅者タイプ別では、シニア旅行者が2025年に48.81%のシェアを保持し、医療支援旅行者が2031年にかけてCAGR 6.98%で拡大すると予測されています。
- 予約チャネル別では、直接予約が2025年に44.94%のシェアを保持し、オンライン旅行代理店が2031年にかけてCAGR 7.34%で拡大すると予測されています。
- 地域別では、欧州が2025年に34.51%のシェアを保持し、アジア太平洋が2031年にかけてCAGR 7.05%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル・アクセシブル・アンド・アシステッド・トラベル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢旅行者基盤の拡大と障害有病率の上昇 | +1.8% | グローバル | 長期(4年以上) |
| 旅行・観光分野におけるアクセシビリティ義務の拡大 | +1.2% | 北米よび欧州 | 中期(2~4年) |
| デジタル予約フィルターと支援型旅行プラットフォーム | +1.0% | グローバル | 短期(2年以内) |
| インクルーシブな旅行体験のプレミアム化 | +0.6% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| ブランド評判リスクに起因する空港・ホテルの改修サイクル | +0.4% | グローバル、欧州および北米での早期成果あり | 中期(2~4年) |
| モビリティ補助具レンタルおよび支援型地上送迎エコシステムの成長 | +0.5% | アジア太平洋中心、中東・アフリカへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高齢旅行者基盤の拡大と障害有病率の上昇
アクセシブル・トラベル市場は、より広範な旅行サイクルが変動する場合でも拡大し続ける人口動態的基盤を有しています。世界の60歳以上の人口は2030年までに14億人、2050年までに21億人に達すると予測されており、80歳以上の人口は4億2,600万人に達すると見込まれ、旅行中にモビリティ支援や快適性重視のサービスを必要とすることが多い層が拡大しています。国連観光機関(UN Tourism)も、世界で13億人が重大な障害を抱えて生活していると述べていす。同時に、欧州連合だけで8,000万人の障害者がおり、そのうち70%以上が旅行できる経済力を持っており、対象顧客基盤がすでに相当規模であることを示しています。AARPのデータによると、50歳以上の成人は2025年および2026年も旅行を優先し続けており、高齢旅行者の間で一時的な回復需要ではなく安定した旅行意向を支えています。2026年に発表された学術研究も、OECD諸国における人口高齢化と、アウトバウンドに対するインバウンド観光の強化との関連を示しており、アクセシブルなインフラを持つ目的地が国内外の需要を同時に取り込める可能性を示唆しています。[2]世界保健機関、「高齢化と健康」、世界保健機関、who.int
旅行・観光分野におけるアクセシビリティ義務の拡大
アクセシブル・トラベル市場は、交通機関・宿泊施設・予約システム全体にわたり、自発的なインクルージョンの取り組みからルールに基づくコンプライアンスへと移行しつあります。欧州アクセシビリティ法は2025年6月28日に発効しましたが、EU加盟国によって実施スケジュールは異なり、一部のセクター(セルフサービス端末など)は2030年以降まで延長される移行期間の恩恵を受ける場合があります。米国では、ADAタイトルIIに基づく司法省の最終規則により、公的機関はWCAG 2.1 AA基準を満たすことが求められており、州・地方政府のコンプライアンス期限は機関の規模に応じて2027年4月または2028年4月まで延長されています。IATAおよびICAOも、よりハーモナイズされたエンドツーエンドの旅程アプローチを推進しており、サービス水準を引き上げ、航空チェーン全体でアクセシビリティの実施をより可視化しています。これらの義務が執行されるにつれ、アクセシブル・トラベル市場の事業者は、アクセシビリティをマーケティング上の表明として扱うのではなく、信頼性の高い供給を拡大する監査・改善・標準業務手順への投資を求められています。
デジタル予約フィルターと支援型旅行プラットフォーム
アクセシブル・トラベル市場は長い間、多くの旅行者が客・ルート・施設が実際に自分のニーズを満たすかどうかを確認できなかったため、予約段階で需要を失ってきました。ISO 9468:2025は、サービスの信頼性と消費者保護を向上させるためのオンライン宿泊予約プラットフォームの運営に関する一般的なガイダンスを提供していますが、主にアクセシビリティ専用の規格ではありません。Expedia Groupは2024年に、パリ・パラリンピック競技大会に向けてフランス政府およびAcceslibreと協力し、Expedia、Hotels.com、Vrboの掲載情報に詳細なアクセシビリティデータを追加したと報告しており、主要プラットフォームが検証済み属性の標準化を始めていることを示しています。Open Doors Organizationは、2024年までの2年間で米国の障害を持つ旅行者の81%がインターネットを旅行目的に使用し、48%がアクセシブルなホテルの検索・予約に使用したことを確認しており、情報が信頼できる場合のデジタル利用意向の強さを裏付けています。データがより構造化・比較可能になるにつれ、旅行者が直接確認に費やす労力が減り、購入プロセスを途中で断念する可能性が低くなるため、アクセシブル・トラベル市場はより多くの検索を予約に転換できるようになります。
インクルーシブな旅行体験のプレミアム化
アクセシブル・トラベル市場は低価格旅行に限定されるものではなく、この分野の多くの旅行者は旅行リスクを軽減する確実性・快適性・サポートに対してより多くの費用を支払う意欲があります。Open Doors Organizationは、2024年までの2年間で米国の障害を持つ旅行者2,560万人が7,690万回の旅行を行い、約500 ビリオン 米ドルを支出したと推定しており、支出基盤がすでに相当規模であることを示しています。AARPは、50歳以上の成人の国際旅行意向が2024年の37%から2025年には45%に上昇したことを確認しており、目玉割引よりも客室の質・支援・信頼性を重視することが多い旅行者の間で、より高サービスの旅程への需要を支えています。2025年3月に発表されたBooking.comの調査では、神経多様性を持つ旅行者の51%のみが利用可能なサポートがニーズを満たしていると感じており、この市場におけるプレミアム価値は高級ブランドだけでなく、より優れた設計とサポートから生まれることが多いこを示唆しています。アクセシブル・トラベル市場において、検証済みのアクセシビリティ・迅速なサポート・より優れた客室や交通機関の設計を組み合わせたサプライヤーは、マスマーケット価格に依存することなく、より高収益の予約を獲得できる立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い改修コストとスタッフ研修コスト | -0.8% | グローバル、南米・中東・アフリカで最も深刻 | 長期(4年以上) |
| グローバルなアクセシビリティ基準と執行の不一致 | -0.6% | グローバル、北米・欧州以外で最も深刻 | 長期(4年以上) |
| アクセシビリティ掲載情報のデータ精度と信頼性の低さ | -0.3% | グローバル | 中期(2~4年) |
| 予約・交通機関・ホスピタリティ層にわたるサービス提供の断片化 | -0.4% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い改修コストとスタッフ研修コスト
アクセシブル・トラベル市場は依然として大きなコスト障壁に直面しており、アクセシビリティの改善には小規模な外観上の修正ではなく、構造的な変更が必要となることが多いためです。HCMAは2024年1月、プロトタイプのオフィス資産をRHFACゴールドアクセシビリティ認証に適合させるには約584,000カナダドル(410,000 米ドル)が必要であり、プロトタイプのK-12学校建物の改修には約107万カナダドル(750,000 米ドル)が必要であると報告しました。配管・エレベーター・出入口のレイアウトを改修する必要がある場合、ホスピタリティの改修はさらに高額になる可能性があります。これらのコストは、多国籍ブランドのような資本力を持たない中小ホテルや地域旅行事業者にとってはさらに重要な問題です。IATAのガイダンスと継続的なアクセシビリティ規則の変更は、フロントラインスタッフの継続的な研修ニーズも意味しており、一時的な設備投資に加えて継続的な運営負担が生じます。このようなコスト構造のため、アクセシブル・トラベル市場における供給は、潜在的な旅行者需要がすでに存在していても、投資水準の低い地域ではより緩やかに成長する可能性があります。
グローバルなアクセシビリティ基準と執行の不一致
アクセシブル・トラベル市場は、コプライアンス規則と執行の質が国や旅行サブセクターによって大きく異なるという事実によっても制約されています。Statistics Canadaは2025年5月、確立された法的構造を持つ市場においても、都市間旅行を行った障害または長期疾患を持つカナダ人の40%が交通ターミナルでアクセシビリティの障壁を経験したと報告しました。IATAは、アクセシブルな航空旅行が断片的な国内規則から世界的にハーモナイズされた旅程アプローチへと移行しなければならないと公式に述べており、不一致が解決済みの問題ではなく現在進行中の運営上の問題であることを示しています。欧州連合は拘束力のある基準でより前進していますが、そのレベルの明確さは世界の多くの地域ではまだ存在していません。基準が不均一なままである限り、アクセシブル・トラベル市場は旅行者が旅程の一部でアクセシブルなサービスが次の部分でも提供されると自信を持って想定できないため、旅行機会を失い続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:宿泊施設が収益を牽引し、交通機関サービスが将来の成長を促進
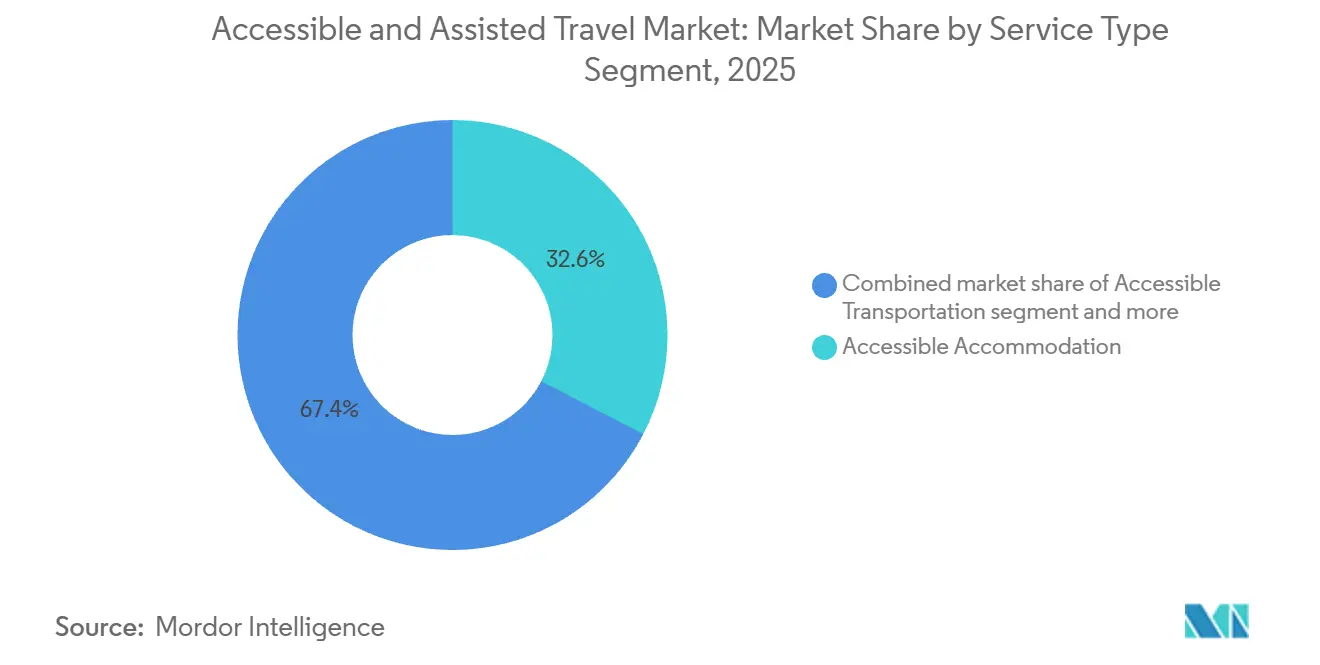
アクセシブル宿泊施設は2025年のアクセシブル・トラベル市場シェアの32.63%を占め、最大のサービスカテゴリーとなりました。宿泊施設はアクセシブルな旅行において最も重要かつ代替が最も困難な部分であることが多いためです。ENATの2025年調査プレビューでは、回答者の74%がアクセシブルなバスルームを最優先の宿泊要件として挙げ、67%が広い出入口を重視しており、旅行者が旅行の付加的要素よりも検証済みの客室設計を優先する理由を説明しています。空港・交通機関支援サービスは、ターミナル・案内・旅行前支援調整全体にわたるアクセス規則の強化とサービス期待の高まりに支えられ、2031年にかけてCAGR 6.43%で成長すると予測されています。
サービスミックスの第二の特徴は、アクセシブル・トラベル産業における検証品質の重要性の高まりです。主要プラットフォームはより詳細なアクセシビリティフィールドの追加を始めています。しかし、最も価値の高いサービスプロバイダーは依然として、旅程全体を通じた検査・構造化データ・人的サポートによって不確実性を低減するものです。こは宿泊施設と交通機関において最も重要であり、約束されたアクセシビリティと実際のアクセシビリティの不一致が旅程全体を利用不可能にする可能性があります。日本のユニバーサルツーリズム補助金の取り組みを含む公共・目的地主導のバリアフリー改善への投資も、単一の孤立した接点に依存するのではなく、客室・送迎・地域施設周辺のサービス基盤を向上させます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


旅行者タイプ別:シニアの優位性と医療・同伴者セグメントの急速な拡大の共存
シニア旅行者は2025年のアクセシブル・トラベル市場の48.81%を占め、医療支援旅行者は2031年にかけてCAGR 6.98%で最も速く成長すると予測されています。AARPの2025年および2026年の旅行調査では、50歳以上の成人が引き続き活発に旅行しており、2025年には国際旅行意向が大幅に上昇したことが示されており、需要形成におけるこのセグメントの主導的役割を支えています。WHO人口動態予測は、高齢化人口が支援移動・快適性重視の滞在・明確な旅行情報を必要とすることが多い層を拡大し続けるため、このアウトルックを強化しています。医療支援旅行は、調整された回復旅行・治療連動の旅程・サポート主導の計画がアクセシブル・トラベル市場内でより正式なサービス形式になりつつあるため、より速く進展しています。
障害を持つ旅行者は、アクセシブル・トラベル市場において主要かつますます可視化される顧客グループであり続けています。Tourism Research Australiaは2024年にアクセシブルニーズを持つ旅者による7,050万回の旅行を報告し、これは国内旅行の22%に相当し、総支出は292億オーストラリアドル(201 ビリオン 米ドル)であり、これが先進市場においてニッチなユーザーグループではなく主流の旅行者層であることを確認しています。Booking.comの2025年3月の調査も神経多様性を持つ旅行者の未充足ニーズを浮き彫りにし、49%が旅行上の困難を報告し、51%のみが現在のサポートがニーズを満たしていると感じていました。これは、アクセシブル・トラベル市場がモビリティ主導の商品を超えて、より明確な感覚的・認知的・コミュニケーション支援へと拡大する余地があることを示しています。
予約チャネル別:直接予約の優位性とOTAのアクセシビリティ革新による試練
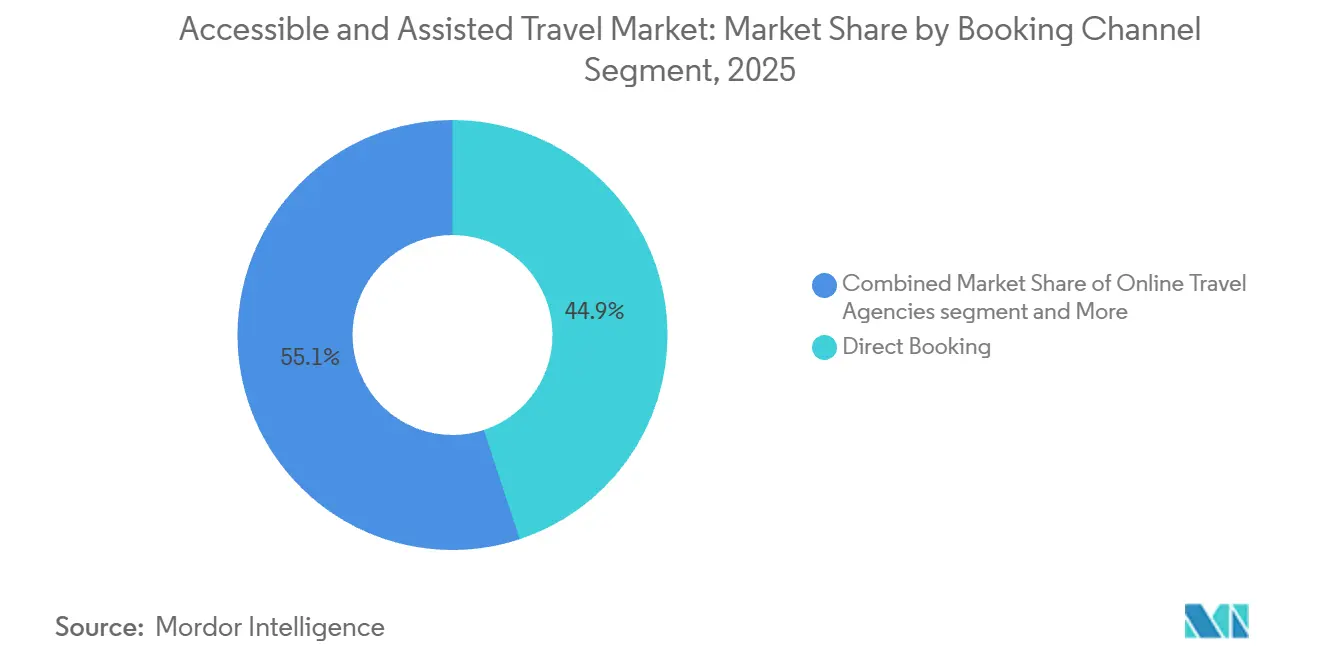
直接予約は2025年のアクセシブル・トラベル市場シェアの44.94%を占め、オンライン旅行代理店は2031年にかけてCAGR 7.34%で拡大すると予測されています。複雑なニーズを持つ旅行者は旅行を確定する前にホテルチーム・航空会社の支援デスク・専門アドバイザーと話したいことが多いため、直接チャネルは引き続き重要です。Open Doors Organizationは、障害を持つ旅行者がデジタルツールの使用にますます慣れてきていることを確認しました。しかし、同調査は多くの人がホテルやサービスをオンラインで予約する前に信頼できる確認を必要とする理由も示しています。ISO 9468:2025が構造化された予約情報に関するより明確なガイダンスを提供し、Expediaブランドなどの大規模プラットフォームがすでに掲載情報の詳細なアクセシビリティデータの拡充を始めているため、OTAの成長は改善しています。
専門アクセシブル旅行代理店は、標準的な予約フローでは対応できないことが多い目的地の専門知識・手動確認・旅行サポートを提供するため、依然として独自の役割を担っています。顧客が在庫を購入するだけでなく、リスクの低減と調整の改善も求めているため、アクセシブル・トラベル産業においてその役割は引き続き価値があります。公共プログラムがアクセシブルな客室改善とバリアフリー観光インフラを直接支援するため、機関・政府連携チャネルもますます重要になっています。日本のユニバーサルツーリズム補助金制度は、公的援が供給を強化しながら目的地紹介とプログラム主導の予約をより実現可能にする好例です。長期的に、アクセシブル・トラベル市場は規模のみに依存するチャネルよりも、デジタルの利便性と人的検証を組み合わせたチャネルを評価する可能性が高いです。[3]国土交通省、「ユニバーサルツーリズム促進補助金プログラム2026年度」、国土交通省、hojokin-kensaku.jp
地域分析
欧州は2025年のアクセシブル・トラベル市場シェアの34.51%を占め、首位を維持しました。ENATの2025年プレビュー調査では、フランス・ドイツ・イタリア・スペイン・英国にわたる活発なレジャー旅行活動が示され、回答者の定期的な国際旅行も含まれており、欧州の確立された需要基盤を支えています。欧州アクセシビリティ法は2025年6月に完全適用となり、交通サービスとデジタルインターフェース全体でアクセシビリティコンプライアンスを日常の現実に近づけました。ドイツもこの分野で積極的に取り組んでおり、ドイツ観光局は2025年3月の第13回アクセシブル・ツーリズム・デーを法的義務・AI活用・「Reisen für Alle」認証システムに焦点を当てて開催しました。したがって欧州は、旅行準備の整ったユーザー基盤とアクセシブル・トラベル市場における最も構造化されたコンプライアンス環境の一つを兼ね備えており、予測期間を通じて品質検証済みの供給が成長し続けるはずです。
北米はアクセシブル・トラベル市場において大きく重要な地域であり続けています。米国もADAタイトルIIの実施スケジュールを通じてデジタルコンプライアンスを強化しており、公共旅行ウェブサイトとデジタルサービスポイントがより厳密なアクセシビリティ審査の対象となっています。カナダでは、Statistics Canadaが障害または長期疾患を持つ旅行者の40%が交通ターミナルの障壁を経験したことを確認しており、需要規模がまだ完全に信頼できるサービス提供に対応していないことを示しています。したがって北米は、アクセシブル・トラベル市場において法的枠組みが強固な成熟した需要環境を反映していますが、旅程全体にわたるサービスの一貫性はまだ改善が必要です。
アジア太平洋は、アクセシブル・トラベル市場において2031年にかけてCAGR 7.05%で最も速い拡大を記録すると予測されています。国連世界観光機関(UNWTO)は、高齢化人口動態とバリアフリー観光システムへの政府投資の増加に支えられた、同地域における6億9,000万人のアクセシブル・ツーリズム機会を特定しました。日本は国土交通省によるユニバーサルツーリズム支援と、伊東市でのモビリティマッピンおよびバリアフリー改善のための5,000万円(334,000 米ドル)相当の2025年6月の静岡県パイロット事業を持つ先進的な事例です。オーストラリアはすでにアクセシブル・トラベルが大規模に機能していることを示しており、2024年にアクセシブルニーズを持つ旅行者による7,050万回の旅行と292 ビリオン 米ドルの支出を記録しています。南米・中東・アフリカはアクセシブル・トラベル市場において有望ではあるものの発展途上の地域であり、真の成長ポテンシャルを持っています。しかし、インフラ投資と標準化された実行は依然として主要地域に遅れをとっています。[4]ドイツ観光局、「アクセシブル・ツーリズム・デー2025」、ドイツ観光局、germany.travel

競合ランドスケープ
アクセシブル・トラベル市場は中程度に断片化されており、大手ホテルグループ・OTA・交通機関事業者・専門アクセシブル旅行プロバイダーがそれぞれ異なる強みで競合しています。大手既存企業はコンプライアンス・在庫改善・デジタルアップグレードを通じてこの分野にアプローチする傾向があり、専門プレイヤーは検証済みデータ・目的地知識・ハイタッチサポートで競合する傾向があります。その結果、規模だけでは客室の特徴・送迎サポート・空港支援が確実に検証されていない場合に信頼のギャップを埋められない、二層構造の競合構造が生まれています。これにより差別化はブランド規模だけでなく、信頼性とサービス実行に焦点が当てられています。したがってアクセシブル・トラベル市場は、複数の旅行接点にわたってアクセシブルな在庫・構造化された情報・信頼できるサービス提供を組み合わせられる企業を評価します。
明確な戦略的動きの一つは、Expedia Groupが2024年にフランス政府およびAcceslibreとのパートナーシップを通じてExpedia・Hotels.com・Vrboの掲載情報に詳細なアクセシビリティデータを追加したと報告したことです。この動きは予約段階での信頼を強化し、特定のアクセシビリティ属性を必要とする旅行者にとって大規模な流通をより有用にするため重要です。第二の戦略的動きはAccorによるもので、パリ2024期間中にアクセシビリティの取り組みとTourisme et Handicapによる380ホテルの認証を推進していると述べており、グローバルホテルグループがアクセシビリティをネットワーク品質とブランド信頼性に結びつけている方法を示しています。第三の戦略的動きはThe Ascott LimitedとSG Enableによるもので、2024年6月にグローバルな障害インクルージョンプレイブックの開発・2027年までのフロントライン従業員への完全な障害認識研修・2028年までのゲスト向けデジタルプラットフォームの完全WCAG準拠を目指すパートナーシップを締結しました。これらの行動は、アクセシブル・トラベル市場における競合ポジショニングが広範なインクルージョンメッセージングではなく、運営上の実証を通じてますます構築されていることを示しています。
競合上のホワイトスペースはアクセシブル・トラベル市場のいくつかの部分で依然として可視化されています。神経多様性を持つ旅行者へのサポートは依然として未発達であり、Booking.comの2025年3月の調査では、このグループの多くが依然として困難と限られたサポートに直面していることが確認されました。予約・空港支援・地域移動・宿泊施設にわたるクロスモーダルな調整も依然として不均一であり、より包括的な旅行管理を提供できるプロバイダーに余地を残しています。IATAがエンドツーエンドのアクセシビリティフレームワークを継続的に推進していることは、標準化が改善されていることを示唆していますが、現在の市場がまだ均一なサービス提供からほど遠いことも示しています。基準が厳格化し検証済みデータがより一般的になるにつれ、アクセシブル・トラベル市場における競合優位性は、これらの旅行者が依然として重視する人的サポートを犠牲にすることなく大規模にサービス品質を実証できる事業者へとシフトする可能性が高いです。
アクセシブル・アンド・アシステッド・トラベル産業のリーダー企業
Marriott International, Inc.
Hilton Worldwide Holdings Inc.
Accor SA
Delta Air Lines, Inc.
Booking Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:米国運輸省(DOT)は、拡大されたアクセシビリティ規制(「車椅子規則」と呼ばれることが多い)に基づく重要なコンプライアンス期限を執行しました。2026年6月17日までに、障害を持つ乗客を身体的に支援するか、モビリティ機器を取り扱う全ての航空会社スタッフおび請負業者は、義務的な実地研修を完了することが求められました。この規則は、安全で尊厳ある支援を確保し、移乗プロトコルを改善し、米国の航空旅行全体での車椅子の誤取り扱いと損傷を大幅に削減することを目的としています。
- 2026年4月:Wheel the Worldはシラキュース観光局と提携し、19の地域組織のアクセシビリティを検証し、推定100万 米ドルの経済的影響を生み出しました。この州が資金提供するアクセシブル旅行プログラムは、バッファロー・ロチェスター・オールバニへの「Destination Verified」イニシアチブを拡大しています。
- 2025年6月:欧州アクセシビリティ法が旅客輸送サービスに完全適用となり、EU加盟国全体の航空会社・鉄道・フェリー・バス事業者・デジタル予約プラットフォームに拘束力のあるアクセシビリティ基準への準拠を求め、予測期間においてアクセシブル・ツーリズムにとって最も重要な規制上の出来事となりました。
- 2025年3月:Booking.comは神経多様性を持つ旅行者の課題に関する一次調査を発表し、このセグメントの49%が旅行時に困難を経験し、51%のみが利用可能なサポートがニーズを満たしていると感じていることを確認し、同プラットフォームが2,800万件以上の掲載情報を持つグローバル在庫全体でインクルージョン特化型の製品機能を開発する意図を示しました。


グローバル・アクセシブル・アンド・アシステッド・トラベル市場レポートの調査範囲
| アクセシブル交通機関 |
| アクセシブル宿泊施設 |
| 空港・交通機関支援サービス |
| アクセシブルツアー・アクティビティ |
| 旅行支援・サポートサービス |
| シニア旅行者 |
| 障害を持つ旅行者 |
| 医療支援旅行者 |
| 同伴者・介護者旅行者 |
| 直接予約 |
| 専門アクセシブル旅行代理店 |
| オンライン旅行代理店(OTA) |
| 機関・政府プログラム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービスタイプ別 | アクセシブル交通機関 | |
| アクセシブル宿泊施設 | ||
| 空港・交通機関支援サービス | ||
| アクセシブルツアー・アクティビティ | ||
| 旅行支援・サポートサービス | ||
| 旅行者タイプ別 | シニア旅行者 | |
| 障害を持つ旅行者 | ||
| 医療支援旅行者 | ||
| 同伴者・介護者旅行者 | ||
| 予約チャネル別 | 直接予約 | |
| 専門アクセシブル旅行代理店 | ||
| オンライン旅行代理店(OTA) | ||
| 機関・政府プログラム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
アクセシブル・トラベルの2031年の価値予測は?
アクセシブル・トラベル市場は2026年の787.4 ビリオン 米ドルから2031年までに1,047.3 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.87%で成長します。
この分野でどのサービスカテゴリーが収益をリードしていますか?
アクセシブル宿泊施設は2025年に32.63%のシェアで首位を占めました。客室設計・バスルーム・出入口が多くの旅行者にとって最も重要な旅行要件であり続けているためです。
最大の需要基盤を牽引している旅行者グループはどれですか?
シニア旅行者は2025年に48.81%のシェアを保持しており、人口高齢化と50歳以上の成人の継続的な旅行意向に支えられています。
最も速く成長している予約ルートはどれですか?
オンライン旅行代理店は、アクセシビリティフィルター・構造化された掲載データ・より明確な予約基準が使いやすさを向上させるにつれ、2031年にかけてCAGR 7.34%で成長すると予測されています。
最も速く拡大している地域はどこですか?
アジア太平洋は、大規模なアクセシブル・ツーリズム基盤・高齢化人口・政府投資の強化に支えられ、2031年にかけてCAGR 7.05%で成長すると予測されています。
成長を妨げている主な障壁は何ですか?
改修コスト・不一致な基準・予約・交通機関・ホスピタリティにわたる調整の弱さが依然として信頼性を低下させ、需要の旅行実現への転換を遅らせています。
最終更新日:



