
薄膜電極市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.72 十億米ドル |
| 市場規模 (2032) | 1.22 十億米ドル |
| 成長率 (2027 - 2032) | 11.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる薄膜電極市場分析
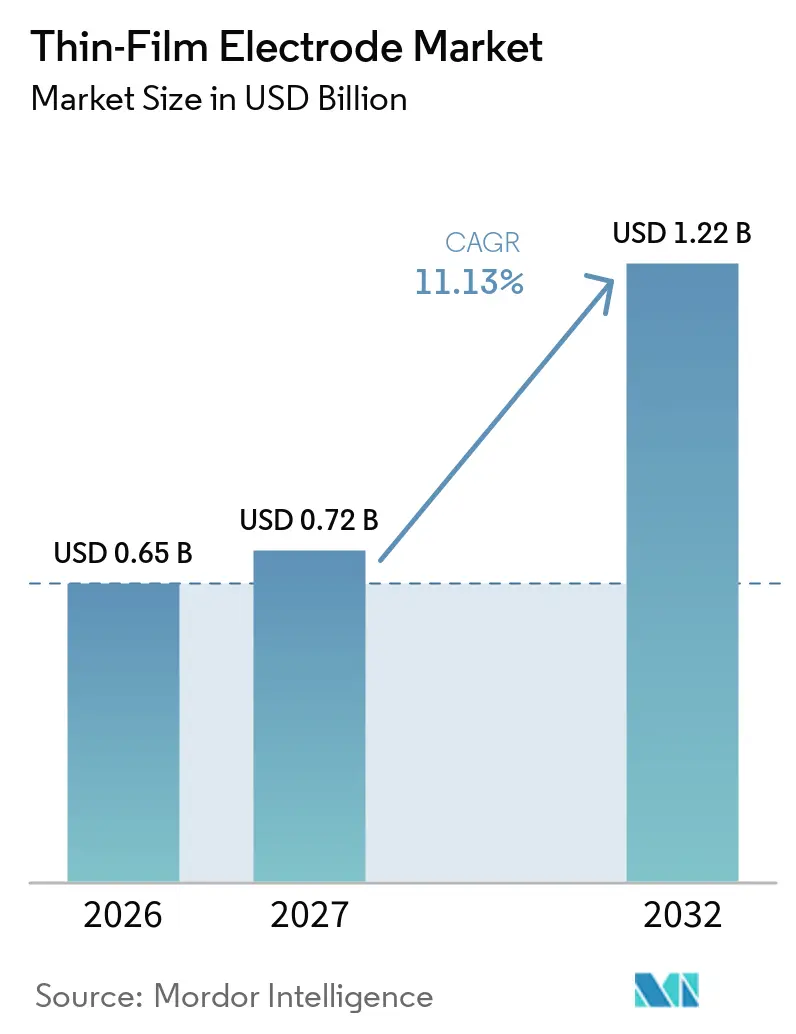
薄膜電極市場規模は2026年に0.65 ビリオン 米ドルと評価され、2027年の0.72 ビリオン 米ドルから2032年には1.22 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは11.13%です。薄膜電極市場は、半導体製造、ウェアラブル健康機器、マイクロセンサー、固体電池、電気化学装置からの需要によって牽引されています。デバイスメーカーは、コンパクトな基板上に精密な膜厚制御で成膜できる導電層をますます必要としています。この要件は、電極設計が歩留まりとデバイス性能に影響する先端ロジック、メモリ、センシングデバイスへの採用を支えています。サプライヤーはプロセス統合の強化、材料認定、製造能力の拡大で対応しています。市場はまた、電気的性能と信頼性を維持しながら小型化を求める顧客需要からも恩恵を受けています。
主要レポートのポイント
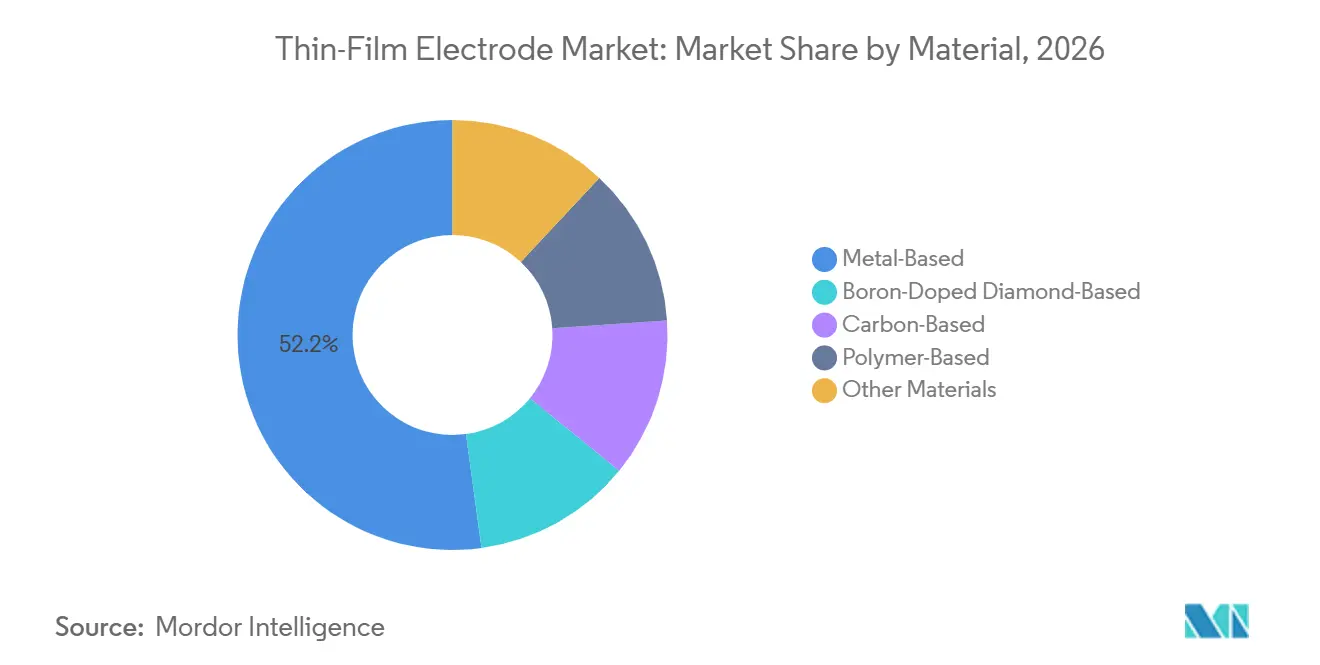
- 材料別では、金属系電極が2026年の薄膜電極市場シェアの52.16%を占め、炭素系電極は2032年にかけてCAGR 12.45%で拡大すると予測されています。
- 製造技術別では、物理的気相成長法が2026年に58.45%のシェアを保有し、電気化学的成膜・電気めっきは2032年にかけてCAGR 12.78%で拡大すると予測されています。
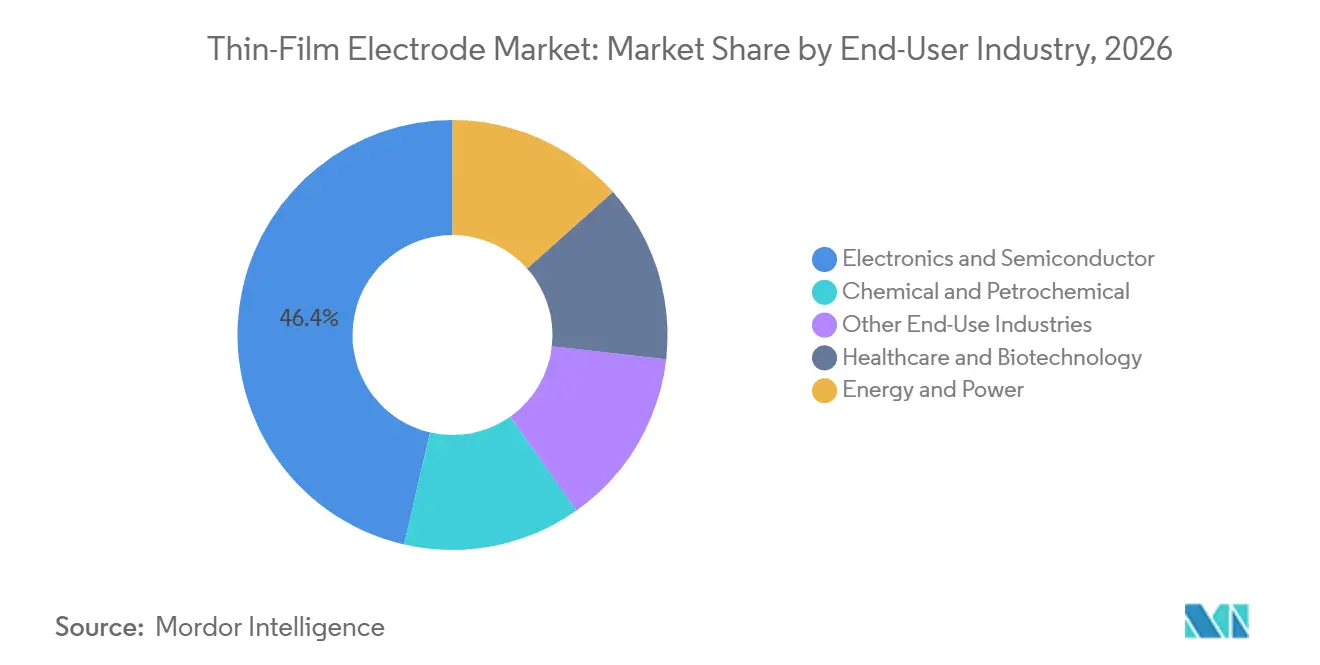
- エンドユーザー産業別では、電子・半導体が2026年に46.38%のシェアを保有し、2032年にかけてCAGR 13.14%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に45.92%のシェアを保有し、2032年にかけてCAGR 12.82%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の薄膜電極市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型化・フレキシブルエレクトロニクスへの需要拡大 | +2.8% | 世界全体、アジア太平洋、台湾、韓国、中国、北米に集中 | 中期(2~4年) |
| バイオセンサー、ウェアラブル診断、ポイントオブケア検査の拡大 | +1.9% | 世界全体、北米、欧州、東アジアで先行 | 中期(2~4年) |
| 半導体、ディスプレイ、先端パッケージング投資 | +2.5% | アジア太平洋が中核、北米・欧州への波及あり | 短期(2年以内) |
| 固体電池・分散型エネルギー貯蔵の商業化 | +1.6% | 世界全体、日本、韓国、フランス、北米が主導 | 長期(4年以上) |
| 高スループットのロールツーロールおよびウェーハレベル電極製造 | +1.3% | アジア太平洋および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
小型化・フレキシブルエレクトロニクスへの需要拡大
薄膜電極市場は、信号品質を損なうことなく1 μm未満で動作する電子設計から恩恵を受けています。フレキシブル基板は、確立された半導体設計要件と整合する寸法に対応できます。薄膜電極サプライヤーは、関連する成膜能力を活して、ウェアラブル、フレキシブルディスプレイ、コンパクトセンサーアセンブリに対応できます。ディスペンシング印刷で作製されたMXeneコンポジット電極は、ウェアラブルグルコース・バイオマーカーセンシングパッチ向けに150 μmから500 μmの幅制御を実証しています。この寸法制御とフレキシブルフォームファクターの組み合わせにより、薄膜電極設計の対応可能なアプリケーションが広がります。
薄膜電極市場はまた、センシング機能をユーザーやデバイス表面に近づける必要性にも影響を受けています。フレキシブル層は、剛性部品では対応が難しい曲面に適合できます。これにより、スキンパッチ、コンパクト診断機器、接続センサーシステムへの電極使用が促進されます。基板とインターフェース要件が適合する場合、同じ製造方法を異なる製品フォーマットに使用できます。繰り返し可能な膜厚と密着性を維持するメーカーは、これらのアプリケーション間を移行する顧客の開発負担を軽減できます。フレキシブルエレクトロニクスが従来の半導体性能期待値に近づくにつれ、2つのアプリケーショングループの区別は薄れていきます。
バイオセンサー、ウェアラブル診断、ポイントオブケア検査の拡大
薄膜電極市場は、少量サンプルから高感度測定を必要とするポイントオブケアシステムから恩恵を受けています。2025年の研究では、シャドーマスク物理的気相成長法で作製された使い捨て薄膜電極が、ヒト血清中のC反応性タンパク質を6.5 pg/mLの検出限界で検出したことが報告されています。このような設計は、電気化学的測定能力を維持しながら1 μLから10 μLのサンプル液滴で機能します。これは、大規模なサンプル前処理ステップに依存できないポータブル診断システムに有用です。薄膜はまた、フレキシブルポリマー構造への信号処理機能の組み込みを可能にします。これらの特性は、デバイスの快適性と低プロファイル構造が重要な長期健康モニタリングを支援します。
薄膜電極市場は、コルチゾール、ナトリウム、グルコースレベル、ならびにECG、EMG、EEG信号を測定するウェアラブルプラットフォームによって支えられています。2025年に報告された皮膚インターフェース電極は、最大38 dBの信号対雑音比と、臨床用ゲル基準より1桁低いインターフェースインピーダンスを達成しました[1]。動作中の信号品質の向上は、管理された臨床環境を超えたウェアラブルデバイスの実用的な使用を改善できます。サプライヤーは依然として、使用期間全体にわたる生体適合性、安定性、繰り返し可能な電気的挙動を実証する必要があります。これらの要件は、金およびプラチナ系製剤を含む確立された性能実績を持つ電極材料を優遇します。その結果生じる認定作業はバイオセンサーセグメントを要求の高いものにしますが、承認済みプラットフォームからの継続的な需要を支えることもできます。
半導体、ディスプレイ、先端パッケージング投資
薄膜電極市場は、ウェーハ製造、ディスプレイ生産、先端パッケージングへの投資と密接に結びついています。Tokyo Electron Limitedは、AIサーバーロジックおよび高帯域幅メモリ顧客に支えられ、2025年度の純売上高が過去最高の2兆4,315 ビリオン 日本円(約15.34 ビリオン 米ドル)に達したと報告しました。これらのプログラムは、ますます小さな寸法で均一な導電層を形成できる成膜プロセスを必要とします。ゲートオールアラウンド設計と高層数3D NANDは、バルク電極法では実行できない成膜ステップを追加します。各追加ステップにより、プロセス制御、膜密着性、汚染管理の重要性が高まります。薄膜電極市場は、したがって、生産されるウェーハ数だけでなく、新しいチップアーキテクチャの技術集約度に従います。
Applied Materials, Inc.は2025年度に22.6 ビリオン 米ドルの設備投資と35.7 ビリオン 米ドルの研究開発費を投じました。Merck KGaAも高雄の半導体材料サイトに5億ユーロ(約558.66 ミリオン 米ドル)を投資し、2026年に生産開始を計画しています。これらのコミットメントは、材料・装置サプライヤーが顧客需要が完全に実現する前に能力を準備していることを示しています。また、高純度前駆体およびスパッタリングターゲットへの信頼できるアクセスの重要性も高まります。薄膜電極市場において、この環境は顧客の開発サイクルの早期に材料とプロセスを認定できるサプライヤーを優遇します。また、顧客が複数のプロセスステップにわたって実証済みの性能を要求する場合の競争コストも高まります。
固体電池・分散型エネルギー貯蔵の商業化
薄膜電極市場は、固体電池および分散型エネルギー貯蔵システムからさらなる需要を獲得しています。これらのアプリケーションでは、電極アーキテクチャがイオン輸送、界面抵抗、電力供給、サイクル寿命に影響します。ITENは2025年4月、全セラミック薄膜電極が200Cの放電レートを達成し、18 mm²のフットプリントで50ミリ秒にわたって30 mAのパルスを供給したと報告しました。この結果は、薄膜構造が非常に小さな面積内で高電力を提供できることを示しています。このような能力は、短時間だが強力な電力供給を必要とするコンパクトエレクトロニクスを支援できます。エネルギーアプリケーションは、したがって、単一のエンドユーザーカテゴリへの依存を低減できます。
原子層成膜も関連性があり、表面コーティングが正極および負極材料の性能を向上させることができます。Forge Nanoは2025年5月、電池材料および半導体ウェーハ処理への応用を持つ原子層成膜コーティング技術のために4,000万米ドルを調達しました。エネルギー貯蔵と半導体処理の間のクロスオーバーは、装置・材料サプライヤーに商業化への複数の潜在的ルートを提供します。電池アプリケーションは、複雑な表面全体にわたる一貫したカバレッジと、繰り返しサイクル下での安定したインターフェースを必要とします。これらの要件を満たす薄膜電極メーカーは、大規模生産に向けて進む電池パイロットラインに参加できます。薄膜電極市場は、したがって、小型化とエネルギー貯蔵性能の両方を必要とするシステムからの需要を獲得します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 成膜・クリーンルーム製造の高い資本集約性 | -0.8% | 世界全体、南アジア・東南アジアの新興市場参入者に最も深刻 | 長期(4年以上) |
| 貴金属・高純度ターゲット・重要鉱物の価格変動 | -0.6% | 世界全体、アジア太平洋の生産拠点でのリスクが高い | 中期(2~4年) |
| 医療・半導体アプリケーションの認定ボトルネック | -0.4% | 北米、欧州、アジア太平洋の先端ファブ | 中期(2~4年) |
| 大面積・過酷環境システムにおける基板信頼性と熱応力破損 | -0.3% | 高温産業展開向けのアジア太平洋、中東、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
成膜・クリーンルーム製造の高い資本集約性
薄膜電極市場は、競争力のある生産が成膜ツール、リソグラフィ、検査システム、管理されたクリーンルーム操作を組み合わせるため、参入要件が高くなっています。完全な生産ラインは、最初の認定バッチを出荷する前に、物理的または化学的気相成長法および関連するパターニング装置を必要とする場合があります。Applied Materials, Inc.は2025年度に22.6 ビリオン 米ドルの設備投資を報告しており、装置運用に関連する投資規模を示しています[2]。バイオセンサーや分析システムに特化した小規模サプライヤーは、パイロット装置と認定生産能力の間に大きなギャップに直面しています。このギャップは、顧客需要が強い場合でも持続し、商業規模に達する新規サプライヤーの数を制限する可能性があります。
ロールツーロール方式はフレキシブル基板製品のコスト負担を一部軽減できますが、精密成膜と管理された生産条件の費用を排除するわけではありません。サブミクロンの膜均一性を維持するように設計されたシステムは、専門的な装置とプロセス専門知識を必要とします。薄膜電極市場のサプライヤーは、各ターゲットアプリケーションに対して電気的性能、密着性、表面化学、耐久性も検証する必要があります。顧客の認定サイクルが注文を遅らせると、資本回収に時間がかかる場合があります。これは、確立された設備と幅広い製品ポートフォリオを持つ企業を優遇し、新規参入者にとって装置、材料、アプリケーション専門家とのパートナーシップをより重要にします。
貴金属・高純度ターゲット・重要鉱物の価格変動
薄膜電極市場は、金、プラチナ、チタン、ルテニウム、タングステン、その他の高純度材料の投入コストにさらされています。これらの投入物は、供給途絶、地政学的貿易フロー、隣接産業からの需要の影響を受ける可能性があります。2025年9月、JX金属は3D NAND向け半導体薄膜材料の売上が3倍になると予測しました。高純度材料への需要増加は、精製能力が同じペースで増加しない場合、ターゲット供給を逼迫させる可能性があります。このリスクは、貴金属や厳密に管理された材料純度を必要とする電極に特に関連します。契約条件により、サプライヤーが材料コストの上昇を顧客に即座に転嫁できない場合があります。
ルテニウムとモリブデンは、より速い電子移動が必要な先端電極アプリケーションでますます関連性が高まっています。それらの処理チェーンは地理的に集中している可能性があり、製造業者の供給リスクが高まります。薄膜電極市場はまた、材料調達と処理のコストを増加させるコンプライアンス要件も管理する必要があります。サプライヤーは、より長い調達契約を締結し、サイクル、材料代替、顧客との緊密な連携を追求することで対応する場合があります。これらの措置はリスクを軽減できますが、完全に排除できない場合があります。したがって、コスト変動はバリューチェーン全体のマージンと投資決定に対する制約として残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:金属系電極が収益をリードし、炭素系電極が加速
金属系電極は2026年の薄膜電極市場シェアの52.16%を占めました。金、プラチナ、窒化チタン、タングステンは、導電性、耐食性、生体適合性により広く使用されています。これらの特性により、半導体ゲートコンタクト、医療インプラント表面、バイオセンサー作用電極に適しています。プラチナ族ターゲットは薄膜バイオセンサー設計の参照電極に一般的に使用され、金は自己組織化単分子膜およびアプタマーベースの診断プラットフォームに使用されます。金属系電極の市場規模は、単一のエンドユースへの依存ではなく、複数の要求の高いアプリケーションにわたる使用を反映しています。
他の材料クラスは特定の性能要件に対応します。ホウ素ドープダイヤモンド電極は、高電位電気化学、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)処理、産業廃水システムに使用されます。PEDOT:PSSなどのポリマー電極は、組織との機械的適合性が重要なソフトバイオエレクトロニクスインターフェースを可能にします。炭素系材料には、グラフェン、還元酸化グラフェン、カーボンナノチューブ、レーザー誘起グラフェン、MXeneコンポジットが含まれます。2025年の研究では、厚さ11 nmで1.2 × 10⁵ S/mを超える導電率を持つグラフェン薄膜ネットワークが報告されました。炭素系電極は、これらの材料がより広範なセンシングおよび電子アプリケーションに拡大するにつれ、2027年から2032年にかけてCAGR 12.45%で成長すると予測されています。

製造技術別:物理的気相成長法がリードし、電気化学的成膜が加速
物理的気相成長法は2026年に市場シェアの58.45%を占めました。高い成膜速度、密着性、マルチターゲット能力により、複雑な多層スタックに使用されています。半導体ファブは、トランジスタおよびインターコネクトプロセス全体でスパッタリングされた窒化チタン、アルミニウム、プラチナを使用します。物理的気相成長法は、ロジックおよびメモリ生産の確立されたプロセスレシピに組み込まれています。このインストールベースは薄膜電極市場における地位を支え、代替電極形成方法を検討する顧客にとって高い切り替えコストを生み出します。
電気化学的成膜・電気めっきは2027年から2032年にかけてCAGR 12.78%で成長すると予測されています。これらの方法は、真空インフラを必要とせずに、銅ダマシンインターコネクト、シリコン貫通ビア充填、特定の電池電極アプリケーションをサポートします。Umicoreは、先端パッケージング、化合物半導体、シリコンフロントエンドプロセス向けにスパッタリングターゲットと電気めっき化品を組み合わせて供給しています。化学的気相成長法は、ホウ素ドープダイヤモンド合成および有機金属前駆体アプリケーションに引き続き関連性があります。原子層成膜は、コンフォーマルカバレッジが必要なゲート酸化物層付近および電池コーティングに使用されます。薄膜電極市場は、材料、基板、必要なデバイス性能に基づいて選択された複数の成膜技術に依存しています。
エンドユーザー産業別:電子・半導体が需要と技術要件を牽引
電子・半導体は2026年に市場シェアの46.38%を占め、2032年にかけてCAGR 13.14%で成長すると予測されています。トランジスタアーキテクチャの各移行により、電極成膜要件が追加されます。ゲートオールアラウンド構造は側壁コンタクトを必要とし、3D NANDはワードライン成膜サイクルの繰り返しを伴います。これらの設計は、ますます複雑な構造全体にわたって一貫した膜特性を必要とします。Applied Materials, Inc.は2025年度の半導体システム部門の売上高が208 ビリオン 米ドルであったと報告しました。薄膜電極市場は、これらのデバイスプロセスの複雑さの増大を反映しています。
ヘルスケアおよびバイオテクノロジーは、バイオセンサーおよびウェアラブル診断への需要に支えられ、2番目に大きなエンドユーザーグループを代表します。エネルギー・電力アプリケーションには、固体電池、燃料電池、電気化学リアクターが含まれます。化学・石油化学ユーザーは、産業廃水処理およびペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の分解にホウ素ドープダイヤモンド電極を使用します。Element Sixは2025年、Lummus Technology Zimpro電気酸化システムにおけるDiamox技術を使用して、PFASの99.996%の総削減を報告しました。これらのアプリケーションは、薄膜電極市場を半導体設備投資を超えて拡大させ、特定の動作条件に合わせて表面化学、基板設計、電気的性能を調整できるサプライヤーを優遇します。
地域分析
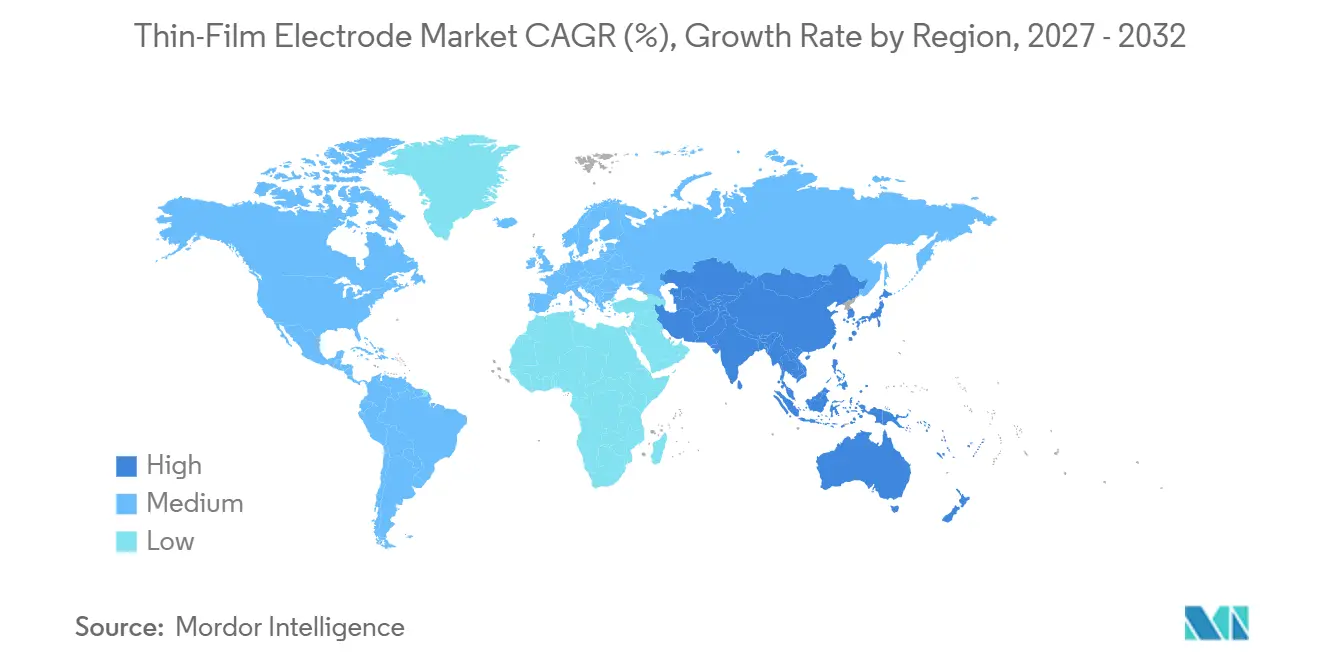
アジア太平洋は2026年に45.92%のシェアを保有し、2032年にかけてCAGR 12.82%で拡大すると予測されています。同地域は、ウェーハファブ、ディスプレイ工場、先端パッケージングサイトの集積から恩恵を受けています。この近接性により、物流の複雑さが軽減され、サプライヤーの認定サイクルが短縮されます。台湾と韓国は合わせてApplied Materials, Inc.の2025年度売上高の44%、すなわち125 ビリオン 米ドルを占めました。中国は同社の2025年度売上高の30%を占め、地域の半導体需要の継続的な規模を強調しています。
日本、韓国、台湾、中国は、薄膜電極市場における材料、装置、デバイスの需要の重要な源泉であり続けています。JX金属株式会社は、3D NAND向け薄膜材料の売上が大幅に増加すると予測しています。インドは国家半導体ミッションの下で初期ファブコミットメントを誘致しています。マレーシアとシンガポールは、ヘルスケアグレード電極への需要を高める可能性のある医療機器製造クラスターを開発しています。輸出志向の製造業者はまた、欧州顧客向けの製品選択に影響する材料規則を満たす必要があります。これらの条件は、認定された薄膜材料と成膜プロセスへの地域需要を支えています。
北米は、半導体ファブ、バイオメディカルデバイスの相手先ブランド製造業者、エネルギー貯蔵研究に支えられ、2番目に大きな地域的地位を保有しています。Applied Materials, Inc.は2025年度に35.7 ビリオン 米ドルを研究開発に費やし、その多くは北米のプロセスイノベーションに関連しています。テキサス半導体イノベーションファンドは2025年、オースティンの研究開発センターのためにTokyo Electron US Holdingsに308万米ドルを助成しました。欧州は、クリーンエネルギーアプリケーション、先端化学製造、研究を通じて貢献しています。Merck KGaAは欧州の研究能力を維持しながら、アジアでの半導体材料能力を拡大しています。フランスはまた、ITENの薄膜セラミック電池生産を通じて専門的な地位を持っています。南米、中東、アフリカは引き続き小規模な機会であり、ブラジルとサウジアラビアはヘルスケア診断と産業用水処理への需要に支えられています。
競合環境
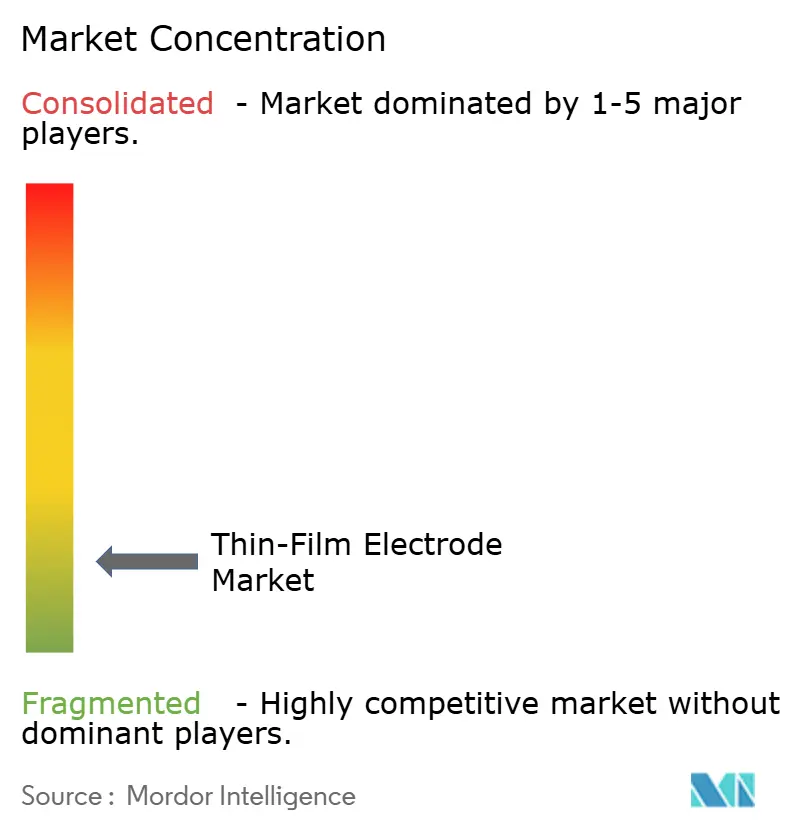
薄膜電極市場は適度に分散しており、サプライヤーはバリューチェーンの異なる段階で事業を展開しています。大型装置・材料企業は、成膜精度、規模、統合プロセスサポートを必要とする半導体顧客にサービスを提供しています。専門メーカーは、カスタマイズされた電極機能化と基板オプションを必要とするバイオセンサー、分析化学、エネルギーアプリケーションに特化しています。Applied Materials, Inc.とTokyo Electron Limitedは半導体成膜の装置サプライヤーです。そのインストールベースと継続的な研究投資により、新規競合他社が確立されたプロセスレシピを置き換えることは困難です。薄膜電極市場は、したがって、大規模な装置リーダーシップと専門的な電極競争を組み合わせています。
Applied Materials, Inc.は2025年10月、ボイドフリーのゲートオールアラウンドソースドレイン成膜のための統合プリクリーンおよびエッチングチャンバーを備えたCentura Xtera Epiシステムを発表しました。Merck KGaAは2025年12月、5億ユーロ(約558.66 ミリオン 米ドル)の投資に続き、高雄の半導体ソリューションメガサイトを開設しました。Umicoreはスパッタリングターゲットと電気めっき化学品の組み合わせ提供を通じて顧客をサポートしています。これらの動向は、サプライヤーがプロセス統合、能力拡大、より広範な材料提供を追求していることを示しています。薄膜電極市場では、認定サプライヤーの数を減らすことへの顧客の好みが、このような統合提供の価値を高めています。
MicruX Technologies、Metrohm DropSens、PalmSensは、機能化能力、カタログ範囲、流通アクセスを通じてバイオセンサー電極ニッチで競合しています。PalmSensはLinxens Healthcareと協力し、ウェアラブルセンシングアプリケーション向けのロールツーロール印刷回路基板電極に取り組んでいます。Ateios SystemsとEastman Kodakは、毎分80メートルで動作する溶剤フリー電極製造アプローチを発表し、湿式プロセス代替品と比較してエネルギー使用量が30%から40%削減され、工場フットプリントが最大15%削減されたと報告しています。これらの動向は、成膜精度と並んで生産効率と再現性の重要性を強調しています。医療機器および半導体ファブにおける認定要件は、確立された操業実績のないサプライヤーにとって依然として参入障壁となっていま。
薄膜電極産業リーダー
-
BASi Research Products, Inc.
-
MicruX Technologies
-
Metrohm DropSens
-
Merck KGaA
-
Applied Materials, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年12月:Merck KGaAは台湾・高雄に半導体ソリューションメガサイトを開設し、総投資額は5億ユーロ(約558.66 ミリオン 米ドル)でした。15万m²のキャンパスは、先端ロジックおよびメモリチップ生産向けの薄膜材料、特殊ガス、製剤材料に特化しており、薄膜電極製造を支援し、2026年に生産を開始します。
- 2025年10月:Applied Materials, Inc.は、ボイドフリーのゲートオールアラウンドソースドレイン成膜のための統合プリクリーンおよびエッチングチャンバーを備えたCentura Xtera Epiシステムを含む次世代チップ製造製品を発表しました。同システムは、従来のエピシステムと比較してガス使用量が50%低減し、セル間均一性が40%以上改善され、薄膜電極成膜精度が向上しました。
世界の薄膜電極市場レポートの調査範囲
薄膜電極(TFE)は、数ナノメートルから数百マイクロメートルの厚さの活性材料の薄層を、ガラス、シリコン、プラスチック、セラミックなどの剛性または柔軟な基板上に成膜することで製造される電気導体またはセンサーです。
薄膜電極市場は、材料、製造技術、エンドユーザー産業、地域別にセグメント化されています。材料別では、市場は金属系、ホウ素ドープダイヤモンド系、炭素系、ポリマー系、その他の材料にセグメント化されています。製造技術別では、市場は物理的気相成長法、化学的気相成長法、原子層成膜、電気化学的成膜・電気めっき、その他の製造技術にセグメント化されています。エンドユーザー産業別では、市場は電子・半導体、ヘルスケアおよびバイオテクノロジー、エネルギー・電力、化学・石油化学、その他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の15カ国における薄膜電極の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 金属系 |
| ホウ素ドープダイヤモンド系 |
| 炭素系 |
| ポリマー系 |
| その他の材料 |
| 物理的気相成長法 |
| 化学的気相成長法 |
| 原子層成膜 |
| 電気化学的成膜・電気めっき |
| その他の製造技術 |
| 電子・半導体 |
| ヘルスケアおよびバイオテクノロジー |
| エネルー・電力 |
| 化学・石油化学 |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料別 | 金属系 | |
| ホウ素ドープダイヤモンド系 | ||
| 炭素系 | ||
| ポリマー系 | ||
| その他の材料 | ||
| 製造技術別 | 物理的気相成長法 | |
| 化学的気相成長法 | ||
| 原子層成膜 | ||
| 電気化学的成膜・電気めっき | ||
| その他の製造技術 | ||
| エンドユーザー産業別 | 電子・半導体 | |
| ヘルスケアおよびバイオテクノロジー | ||
| エネルー・電力 | ||
| 化学・石油化学 | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
薄膜電極市場の現在の市場規模は?
薄膜電極市場規模は2026年に0.65 ビリオン 米ドルと評価され、2027年の0.72 ビリオン 米ドルから2032年には1.22 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは11.13%です。
最大のシェアを持つ製造技術はどれですか?
物理的気相成長法は2026年に58.45%のシェアでリードしており、繰り返し可能な膜特性、強い密着性、マルチターゲット処理を必要とする多層半導体電極スタックの中心的存在であり続けています。
最も急速に成長しているエンドユーザー分野はどこですか?
電子・半導体は、先端ロジック、メモリアーキテクチャ、および新しいデバイス設計が必要とする成膜ステップ数の増加に支えられ、2032年にかけてCAGR 13.14%で成長すると予測されています。
最も強い地位を持つ地域はどこですか?
アジア太平洋は2026年に45.92%のシェアを保有し、ウェーハ製造、ディスプレイ生産、先端パッケージング能力に支えられ、2032年にかけてCAGR 12.82%で成長すると予測されています。