
Marktgröße und Marktanteil für Dünnschichtelektroden
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.72 Milliarden US-Dollar |
| Marktgröße (2032) | 1.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dünnschichtelektroden-Marktanalyse von Mordor Intelligence
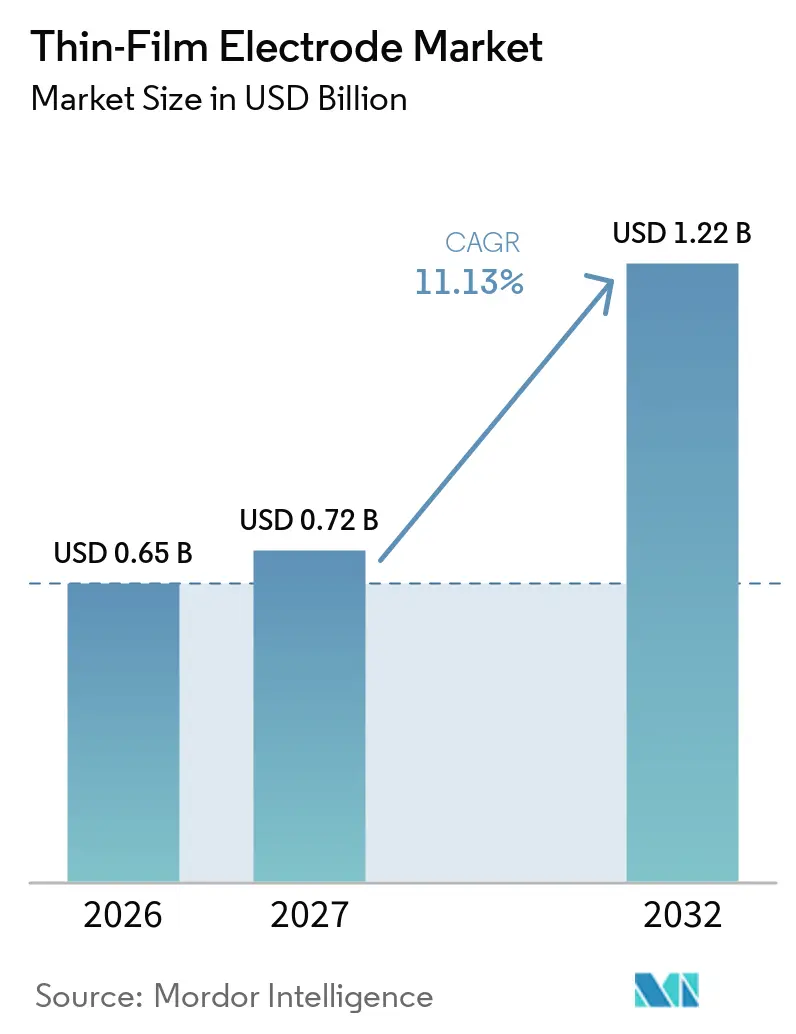
Die Marktgröße für Dünnschichtelektroden wurde im Jahr 2026 auf 0,65 Milliarden USD geschätzt und soll von 0,72 Milliarden USD im Jahr 2027 auf 1,22 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,13 % während des Prognosezeitraums (2027–2032). Der Dünnschichtelektroden-Markt wird durch die Nachfrage aus der Halbleiterfertigung, tragbaren Gesundheitsgeräten, Mikrosensoren, Festkörperbatterien und elektrochemischen Geräten angetrieben. Gerätehersteller benötigen zunehmend leitfähige Schichten, die mit präziser Dickenkontrolle auf kompakten Substraten abgeschieden werden können. Diese Anforderung unterstützt die Einführung in fortschrittlichen Logik-, Speicher- und Sensorgeräten, bei denen das Elektrodendesign die Ausbeute und die Geräteleistung beeinflusst. Lieferanten reagieren mit stärkerer Prozessintegration, Materialqualifizierung und erweiterter Fertigungskapazität. Der Markt profitiert auch von der Kundennachfrage nach kleineren Geräten, die elektrische Leistung und Zuverlässigkeit aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
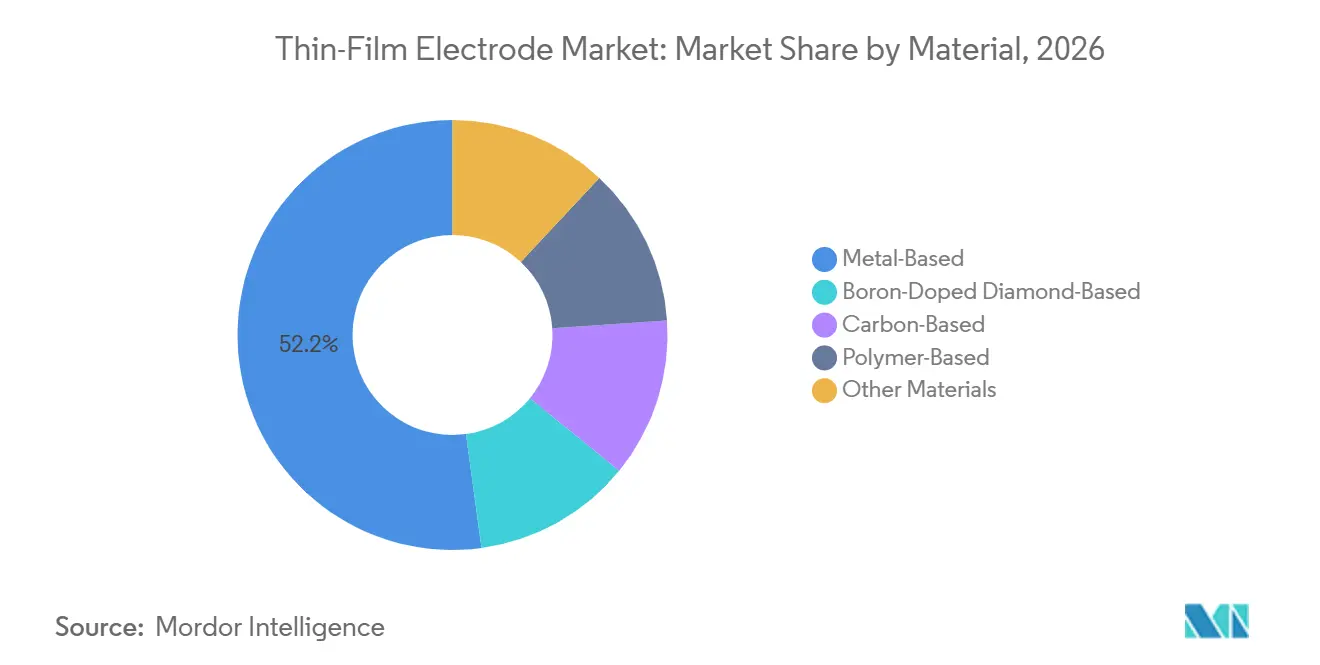
- Nach Material hielten metallbasierte Elektroden im Jahr 2026 einen Marktanteil von 52,16 % am Dünnschichtelektroden-Markt, während kohlenstoffbasierte Elektroden bis 2032 voraussichtlich mit einer CAGR von 12,45 % wachsen werden.
- Nach Fertigungstechnologie hielt die physikalische Gasphasenabscheidung im Jahr 2026 einen Anteil von 58,45 %, während elektrochemische Abscheidung und Galvanik bis 2032 voraussichtlich mit einer CAGR von 12,78 % wachsen werden.
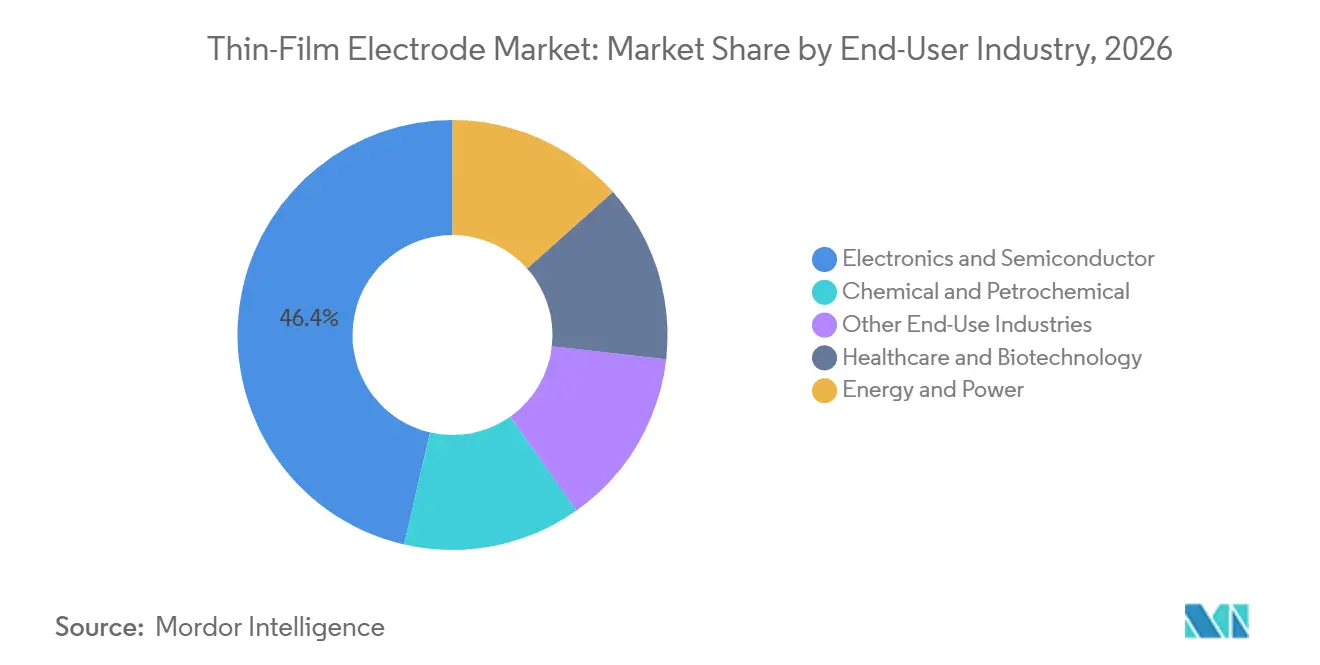
- Nach Endverbraucherbranche hielt Elektronik und Halbleiter im Jahr 2026 einen Anteil von 46,38 % und soll bis 2032 mit einer CAGR von 13,14 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 45,92 % und soll bis 2032 mit einer CAGR von 12,82 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Dünnschichtelektroden-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach miniaturisierten und flexiblen Elektronikgeräten | +2.8% | Global, konzentriert in Asien-Pazifik, Taiwan, Südkorea, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Biosensoren, tragbarer Diagnostik und Point-of-Care-Tests | +1.9% | Global, mit frühen Gewinnen in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Investitionen in Halbleiter, Displays und fortschrittliche Verpackung | +2.5% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung von Festkörperbatterien und dezentraler Energiespeicherung | +1.6% | Global, angeführt von Japan, Südkorea, Frankreich und Nordamerika | Langfristig (≥ 4 Jahre) |
| Hochdurchsatz-Rolle-zu-Rolle- und Wafer-Level-Elektrodenfertigung | +1.3% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach miniaturisierten und flexiblen Elektronikgeräten
Der Dünnschichtelektroden-Markt profitiert von elektronischen Designs, die unterhalb von 1 μm arbeiten, ohne die Signalqualität zu beeinträchtigen. Flexible Substrate können Abmessungen aufnehmen, die mit etablierten Anforderungen an das Halbleiterdesign übereinstimmen. Lieferanten von Dünnschichtelektroden können daher Wearables, flexible Displays und kompakte Sensorbaugruppen mit entsprechenden Abscheidefähigkeiten bedienen. MXene-Verbundelektroden, die im Dispensdruckverfahren hergestellt werden, haben ebenfalls eine Breitenkontrolle zwischen 150 μm und 500 μm für tragbare Glukose- und Biomarker-Sensorpflaster demonstriert. Diese Kombination aus Dimensionskontrolle und flexiblen Formfaktoren erweitert die adressierbaren Anwendungen für Dünnschichtelektrodendesigns.
Der Dünnschichtelektroden-Markt wird auch durch die Notwendigkeit beeinflusst, Sensorfunktionen näher an den Benutzer oder die Geräteoberfläche zu bringen. Flexible Schichten können sich an gekrümmte Oberflächen anpassen, die für starre Komponenten schwer zu bedienen wären. Dies unterstützt den Einsatz von Elektroden in Hautpflastern, kompakten Diagnosegeräten und vernetzten Sensorsystemen. Dieselben Fertigungsmethoden können für verschiedene Produktformate verwendet werden, wenn die Substrat- und Schnittstellenanforderungen kompatibel sind. Hersteller, die eine wiederholbare Schichtdicke und Haftung aufrechterhalten, können den Entwicklungsaufwand für Kunden reduzieren, die zwischen diesen Anwendungen wechseln. Da flexible Elektronik die Leistungserwartungen konventioneller Halbleiter annähert, wird die Unterscheidung zwischen den beiden Anwendungsgruppen weniger klar.
Expansion von Biosensoren, tragbarer Diagnostik und Point-of-Care-Tests
Der Dünnschichtelektroden-Markt profitiert von Point-of-Care-Systemen, die empfindliche Messungen aus kleinen Probenvolumina benötigen. Eine Studie aus dem Jahr 2025 berichtete, dass Einweg-Dünnschichtelektroden, die durch physikalische Gasphasenabscheidung mit Schattenmaske hergestellt wurden, C-reaktives Protein in menschlichem Serum mit einer Nachweisgrenze von 6,5 pg/mL detektierten. Solche Designs können mit Probentropfen von 1 μL bis 10 μL arbeiten und dabei die elektrochemische Messkompetenz erhalten. Dies ist nützlich für tragbare Diagnosesysteme, die nicht auf große Probenvorbereitung angewiesen sein können. Dünnschichten ermöglichen auch die Integration von Signalverarbeitungsfunktionen in flexible Polymerstrukturen. Diese Eigenschaften unterstützen die Langzeit-Gesundheitsüberwachung, bei der Tragekomfort und flache Bauweise wichtig sind.
Der Dünnschichtelektroden-Markt wird durch tragbare Plattformen unterstützt, die Kortisol-, Natrium- und Glukosespiegel sowie EKG-, EMG- und EEG-Signale messen. Hautkontaktelektroden, die 2025 berichtet wurden, erreichten Signal-Rausch-Verhältnisse von bis zu 38 dB und Grenzflächenimpedanzen eine Größenordnung unter klinischen Gelstandards[1]. Eine bessere Signalqualität während der Bewegung kann den praktischen Einsatz von Wearables über kontrollierte klinische Umgebungen hinaus verbessern. Lieferanten müssen weiterhin Biokompatibilität, Stabilität und wiederholbares elektrisches Verhalten über den Nutzungszeitraum nachweisen. Diese Anforderungen begünstigen Elektrodenmaterialien mit etablierten Leistungshistorien, einschließlich Gold- und Platinformulierungen. Die daraus resultierende Qualifizierungsarbeit kann das Biosensorsegment anspruchsvoll machen, kann aber auch eine wiederkehrende Nachfrage von zugelassenen Plattformen unterstützen.
Investitionen in Halbleiter, Displays und fortschrittliche Verpackung
Der Dünnschichtelektroden-Markt ist eng mit Investitionen in Waferfertigung, Displayproduktion und fortschrittliche Verpackung verbunden. Tokyo Electron meldete für das Geschäftsjahr 2025 einen Rekordumsatz von 2.431,5 Milliarden JPY (~15,34 Milliarden USD), unterstützt durch KI-Server-Logik- und Hochbandbreiten-Speicherkunden. Diese Programme erfordern Abscheideprozesse, die in der Lage sind, gleichmäßige leitfähige Schichten bei zunehmend kleinen Abmessungen zu bilden. Gate-all-around-Designs und 3D-NAND mit hoher Schichtzahl fügen Abscheideschritte hinzu, die Massenelektrodenmethoden nicht ausführen können. Jeder zusätzliche Schritt erhöht die Bedeutung von Prozesskontrolle, Filmhaftung und Kontaminationsmanagement. Der Dünnschichtelektroden-Markt folgt daher der Technologieintensität neuer Chip-Architekturen und nicht nur der Anzahl der produzierten Wafer.
Applied Materials investierte im Geschäftsjahr 2025 2,26 Milliarden USD in Investitionsausgaben und 3,57 Milliarden USD in Forschung und Entwicklung. Merck KGaA investierte außerdem 500 Millionen EUR (~558,66 Millionen USD) in seinen Halbleitermaterialienstandort in Kaohsiung, wobei die Produktion für 2026 geplant ist. Diese Verpflichtungen zeigen, dass Material- und Ausrüstungslieferanten Kapazitäten aufbauen, bevor die Kundennachfrage vollständig realisiert ist. Sie erhöhen auch die Bedeutung eines zuverlässigen Zugangs zu hochreinen Vorläuferstoffen und Sputtertargets. Für den Dünnschichtelektroden-Markt belohnt dieses Umfeld Lieferanten, die Materialien und Prozesse früh in den Kundenentwicklungszyklen qualifizieren können. Es erhöht auch die Kosten des Wettbewerbs, wo Kunden eine nachgewiesene Leistung über mehrere Prozessschritte hinweg erfordern.
Kommerzialisierung von Festkörperbatterien und dezentraler Energiespeicherung
Der Dünnschichtelektroden-Markt gewinnt weitere Nachfrage aus Festkörperbatterien und dezentralen Energiespeichersystemen. In diesen Anwendungen beeinflusst die Elektrodenarchitektur den Ionentransport, den Grenzflächenwiderstand, die Leistungsabgabe und die Zyklenlebensdauer. ITEN berichtete im April 2025, dass seine vollkeramischen Dünnschichtelektroden eine Entladerate von 200C erreichten und 30-mA-Impulse über 50 Millisekunden auf einer Fläche von 18 mm² lieferten. Dieses Ergebnis veranschaulicht, wie Dünnschichtstrukturen hohe Leistung auf sehr kleiner Fläche bereitstellen können. Solche Fähigkeiten können kompakte Elektronikgeräte unterstützen, die kurze, aber intensive Leistungsabgabe erfordern. Energieanwendungen können daher die Abhängigkeit von einer einzelnen Endverbraucherkategorie verringern.
Atomlagenabscheidung ist ebenfalls relevant, da Oberflächenbeschichtungen die Leistung von Kathoden- und Anodenmaterialien verbessern können. Forge Nano sammelte im Mai 2025 40 Millionen USD für seine Atomlagenabscheidungs-Beschichtungstechnologie ein, die Anwendungen in Batteriematerialien und der Halbleiter-Waferverarbeitung hat. Die Überschneidung zwischen Energiespeicherung und Halbleiterverarbeitung bietet Ausrüstungs- und Materiallieferanten mehrere potenzielle Wege zur Kommerzialisierung. Batterieanwendungen erfordern eine konsistente Abdeckung über komplexe Oberflächen und stabile Grenzflächen unter wiederholtem Zyklieren. Dünnschichtelektrodenhersteller, die diese Anforderungen erfüllen, können an Batterie-Pilotlinien teilnehmen, wenn diese in Richtung größerer Produktion voranschreiten. Der Dünnschichtelektroden-Markt gewinnt damit Nachfrage aus Systemen, die sowohl Miniaturisierung als auch Energiespeicherleistung benötigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität der Abscheide- und Reinraumfertigung | -0.8% | Global, am stärksten für Neueinsteiger aus Schwellen- und Südostasien | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Edelmetallen, hochreinen Targets und kritischen Mineralien | -0.6% | Global, mit erhöhter Exposition in Produktionszentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Qualifizierungsengpässe für medizinische und Halbleiteranwendungen | -0.4% | Nordamerika, Europa und die fortschrittlichen Fabs im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Substratuverlässigkeit und thermische Spannungsausfälle in Großflächen- und Hochtemperatursystemen | -0.3% | Asien-Pazifik, Naher Osten und Afrika für industrielle Hochtemperaturanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität der Abscheide- und Reinraumfertigung
Der Dünnschichtelektroden-Markt hat hohe Eintrittsanforderungen, da wettbewerbsfähige Produktion Abscheidewerkzeuge, Lithografie, Inspektionssysteme und kontrollierte Reinraumbetriebe kombiniert. Eine vollständige Produktionslinie kann physikalische oder chemische Gasphasenabscheidung und zugehörige Strukturierungsausrüstung erfordern, bevor die erste qualifizierte Charge ausgeliefert werden kann. Applied Materials meldete für das Geschäftsjahr 2025 Investitionsausgaben von 2,26 Milliarden USD, was den Umfang der mit dem Ausrüstungsbetrieb verbundenen Investitionen verdeutlicht[2]. Kleinere Lieferanten, die sich auf Biosensoren oder Analysesysteme konzentrieren, stehen vor einer erheblichen Lücke zwischen Pilotausrüstung und zertifizierter Produktionskapazität. Diese Lücke besteht auch dann, wenn die Kundennachfrage stark ist, und kann die Anzahl neuer Lieferanten begrenzen, die kommerzielle Größenordnungen erreichen.
Rolle-zu-Rolle-Methoden können einige Kostenbelastungen für Produkte mit flexiblen Substraten reduzieren, eliminieren jedoch nicht die Kosten für präzise Abscheidung und kontrollierte Produktionsbedingungen. Systeme, die darauf ausgelegt sind, eine Filmgleichmäßigkeit im Submikrometerbereich aufrechtzuerhalten, erfordern spezialisierte Ausrüstung und Prozess-Know-how. Lieferanten im Dünnschichtelektroden-Markt müssen auch elektrische Leistung, Haftung, Oberflächenchemie und Haltbarkeit für jede Zielanwendung validieren. Die Kapitalrückgewinnung kann länger dauern, wenn Kundenqualifizierungszyklen Bestellungen verzögern. Dies begünstigt Unternehmen mit etablierten Einrichtungen und breiten Produktportfolios und macht Partnerschaften mit Ausrüstungs-, Material- und Anwendungsspezialisten für Neueinsteiger wichtiger.
Preisvolatilität bei Edelmetallen, hochreinen Targets und kritischen Mineralien
Der Dünnschichtelektroden-Markt ist den Inputkosten für Gold, Platin, Titan, Ruthenium, Wolfram und andere hochreine Materialien ausgesetzt. Diese Inputs können durch Versorgungsunterbrechungen, geopolitische Handelsströme und Nachfrage aus benachbarten Branchen beeinflusst werden. Im September 2025 prognostizierte JX Metals, dass seine Verkäufe von Halbleiter-Dünnschichtmaterialien für 3D-NAND-Anwendungen sich verdreifachen würden. Eine höhere Nachfrage nach hochreinen Materialien kann das Targetangebot verknappen, wenn die Raffineriekapazität nicht im gleichen Tempo zunimmt. Diese Exposition ist besonders relevant für Elektroden, die Edelmetalle oder eng kontrollierte Materialreinheit erfordern. Vertragsbedingungen können Lieferanten daran hindern, höhere Materialkosten sofort an Kunden weiterzugeben.
Ruthenium und Molybdän werden in fortschrittlichen Elektrodenanwendungen relevanter, bei denen eine schnellere Elektronenbewegung erforderlich ist. Ihre Verarbeitungsketten können geografisch konzentriert sein, was das Versorgungsrisiko für Hersteller erhöht. Der Dünnschichtelektroden-Markt muss auch Compliance-Anforderungen verwalten, die die Kosten für Materialbeschaffung und -verarbeitung erhöhen. Lieferanten können reagieren, indem sie längere Beschaffungsvereinbarungen eingehen und Recycling, Materialsubstitution und eine engere Koordination mit Kunden verfolgen. Diese Maßnahmen können die Exposition reduzieren, sie aber möglicherweise nicht vollständig eliminieren. Kostenvolatilität bleibt daher eine Einschränkung für Margen und Investitionsentscheidungen in der gesamten Wertschöpfungskette.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Metallbasierte Elektroden führen beim Umsatz, während kohlenstoffbasierte Elektroden beschleunigen
Metallbasierte Elektroden hielten im Jahr 2026 einen Marktanteil von 52,16 % am Dünnschichtelektroden-Markt. Gold, Platin, Titannitrid und Wolfram werden aufgrund ihrer Leitfähigkeit, Korrosionsbeständigkeit und Biokompatibilität weit verbreitet eingesetzt. Diese Eigenschaften machen sie geeignet für Halbleiter-Gate-Kontakte, medizinische Implantatoberflächen und Biosensor-Arbeitselektroden. Platingruppen-Targets werden häufig für Referenzelektroden in Dünnschicht-Biosensordesigns verwendet, während Gold in selbstorganisierten Monoschichten und aptamerbasierten Diagnoseplattformen eingesetzt wird. Die Marktgröße für metallbasierte Elektroden spiegelt ihren Einsatz in mehreren anspruchsvollen Anwendungen wider und nicht die Abhängigkeit von einem einzigen Endverbrauch.
Andere Materialklassen adressieren spezifische Leistungsanforderungen. Bordotierte Diamantelektroden werden in der Hochpotenzial-Elektrochemie, der Behandlung von per- und polyfluorierten Alkylsubstanzen (PFAS) und industriellen Abwassersystemen eingesetzt. Polymerelektroden wie PEDOT:PSS ermöglichen weiche bioelektronische Grenzflächen, bei denen die mechanische Kompatibilität mit Gewebe wichtig ist. Kohlenstoffbasierte Materialien umfassen Graphen, reduziertes Graphenoxid, Kohlenstoffnanoröhren, laserinduziertes Graphen und MXene-Verbundwerkstoffe. Eine Studie aus dem Jahr 2025 berichtete über Graphen-Dünnschichtnetzwerke mit einer Leitfähigkeit von über 1,2 × 10⁵ S/m bei einer Dicke von 11 nm. Kohlenstoffbasierte Elektroden sollen von 2027 bis 2032 mit einer CAGR von 12,45 % wachsen, da sich diese Materialien in ein breiteres Spektrum von Sensor- und Elektroniканwendungen ausweiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fertigungstechnologie: Physikalische Gasphasenabscheidung führt, während elektrochemische Abscheidung beschleunigt
Die physikalische Gasphasenabscheidung hielt im Jahr 2026 einen Marktanteil von 58,45 %. Sie wird für komplexe Mehrschichtstapel aufgrund ihrer hohen Abscheideraten, Haftung und Mehrzielfähigkeit eingesetzt. Halbleiterfabs verwenden gesputtertes Titannitrid, Aluminium und Platin in Transistor- und Verbindungsprozessen. Die physikalische Gasphasenabscheidung ist in etablierten Prozessrezepten für die Logik- und Speicherproduktion verankert. Diese installierte Basis unterstützt ihre Position im Dünnschichtelektroden-Markt und schafft hohe Wechselkosten für Kunden, die alternative Elektrodenbildungsmethoden in Betracht ziehen.
Elektrochemische Abscheidung und Galvanik sollen von 2027 bis 2032 mit einer CAGR von 12,78 % wachsen. Diese Methoden unterstützen Kupfer-Damaszener-Verbindungen, Durchsiliziumvia-Befüllung und bestimmte Batterieelektrodenanwendungen ohne Vakuuminfrastruktur. Umicore beliefert Kunden mit einem kombinierten Angebot aus Sputtertargets und Galvanikchemikalien für fortschrittliche Verpackung, Verbindungshalbleiter und Silizium-Frontend-Prozesse. Die chemische Gasphasenabscheidung bleibt relevant für die Synthese bordotierter Diamanten und organometallische Vorläuferanwendungen. Die Atomlagenabscheidung wird in der Nähe von Gate-Oxidschichten und für Batteriebeschichtungen eingesetzt, wo eine konforme Abdeckung erforderlich ist. Der Dünnschichtelektroden-Markt stützt sich auf mehrere Abscheidetechnologien, die je nach Material, Substrat und erforderlicher Geräteleistung ausgewählt werden.
Nach Endverbraucherbranche: Elektronik und Halbleiter treiben Nachfrage und Technologieanforderungen
Elektronik und Halbleiter hielten im Jahr 2026 einen Marktanteil von 46,38 % und sollen bis 2032 mit einer CAGR von 13,14 % wachsen. Jeder Übergang in der Transistorarchitektur fügt Elektrodenabscheidungsanforderungen hinzu. Gate-all-around-Strukturen erfordern Seitenwandkontakte, während 3D-NAND wiederholte Wortleitungsabscheidezyklen beinhaltet. Diese Designs erfordern konsistente Filmeigenschaften über zunehmend komplexe Strukturen hinweg. Applied Materials meldete für das Geschäftsjahr 2025 einen Umsatz von 20,8 Milliarden USD für seine Halbleitersystemsparte. Der Dünnschichtelektroden-Markt spiegelt die wachsende Komplexität dieser Geräteprozesse wider.
Gesundheitswesen und Biotechnologie stellen die zweitgrößte Endverbrauchergruppe dar, unterstützt durch die Nachfrage nach Biosensoren und tragbarer Diagnostik. Energie- und Stromanwendungen umfassen Festkörperbatterien, Brennstoffzellen und elektrochemische Reaktoren. Chemische und petrochemische Anwender setzen bordotierte Diamantelektroden für die industrielle Abwasserbehandlung und die Zerstörung von per- und polyfluorierten Alkylsubstanzen (PFAS) ein. Element Six meldete 2025 eine 99,996%ige Gesamtreduktion von PFAS unter Verwendung seiner Diamox-Technologie in Lummus Technology Zimpro-Elektrooxidationssystemen. Diese Anwendungen erweitern den Dünnschichtelektroden-Markt über Halbleiter-Investitionsausgaben hinaus und belohnen Lieferanten, die Oberflächenchemie, Substratdesign und elektrische Leistung an spezifische Betriebsbedingungen anpassen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
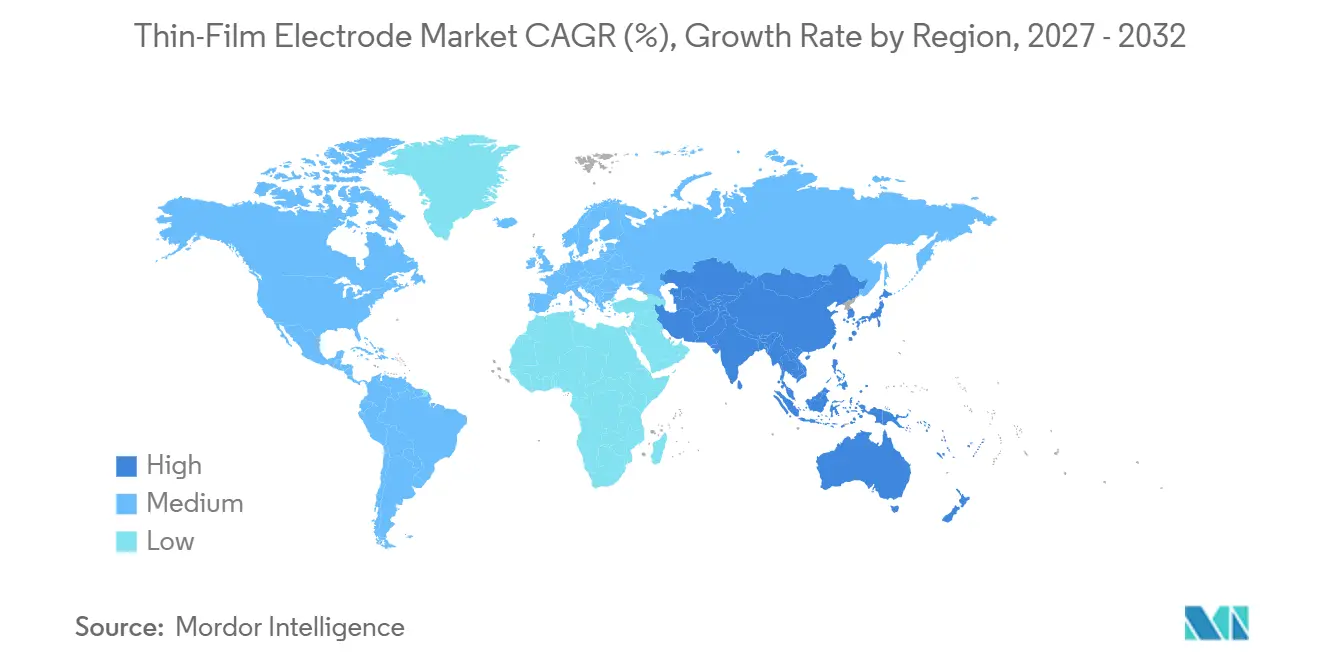
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 45,92 % und soll bis 2032 mit einer CAGR von 12,82 % wachsen. Die Region profitiert von ihrer Konzentration an Waferfabs, Displayanlagen und fortschrittlichen Verpackungsstandorten. Diese Nähe reduziert die Logistikkomplexität und verkürzt die Lieferantenqualifizierungszyklen. Taiwan und Südkorea zusammen machten 44 % des Umsatzes von Applied Materials im Geschäftsjahr 2025 aus, also 12,5 Milliarden USD. China machte 30 % des Umsatzes des Unternehmens im Geschäftsjahr 2025 aus, was den anhaltenden Umfang der regionalen Halbleiternachfrage unterstreicht.
Japan, Südkorea, Taiwan und China bleiben wichtige Nachfragequellen für Materialien, Ausrüstung und Geräte im Dünnschichtelektroden-Markt. JX Metals Corporation erwartet einen deutlichen Anstieg der Dünnschichtmaterialverkäufe für 3D-NAND-Anwendungen. Indien zieht erste Fab-Verpflichtungen im Rahmen der Nationalen Halbleitermission an. Malaysia und Singapur entwickeln Medizingeräte-Fertigungscluster, die die Nachfrage nach Elektroden in medizinischer Qualität steigern können. Exportorientierte Hersteller müssen auch Materialvorschriften erfüllen, die die Produktauswahl für europäische Kunden beeinflussen. Diese Bedingungen unterstützen die regionale Nachfrage nach qualifizierten Dünnschichtmaterialien und Abscheideprozessen.
Nordamerika hält die zweitgrößte regionale Position, unterstützt durch Halbleiterfabs, biomedizinische Gerätehersteller und Energiespeicherforschung. Applied Materials gab im Geschäftsjahr 2025 3,57 Milliarden USD für Forschung und Entwicklung aus, ein Großteil davon im Zusammenhang mit nordamerikanischer Prozessinnovation. Der Texas Semiconductor Innovation Fund gewährte Tokyo Electron US Holdings im Jahr 2025 3,08 Millionen USD für ein Forschungs- und Entwicklungszentrum in Austin. Europa trägt durch saubere Energieanwendungen, fortschrittliche chemische Fertigung und Forschung bei. Merck KGaA erweitert die Halbleitermaterialkapazität in Asien und behält dabei europäische Forschungskapazitäten. Frankreich hat auch eine spezialisierte Position durch die Dünnschicht-Keramikbatterieproduktion von ITEN. Südamerika, der Nahe Osten und Afrika bleiben kleinere Chancen, wobei Brasilien und Saudi-Arabien durch die Nachfrage nach Gesundheitsdiagnostik und industrieller Wasseraufbereitung unterstützt werden.
Wettbewerbslandschaft
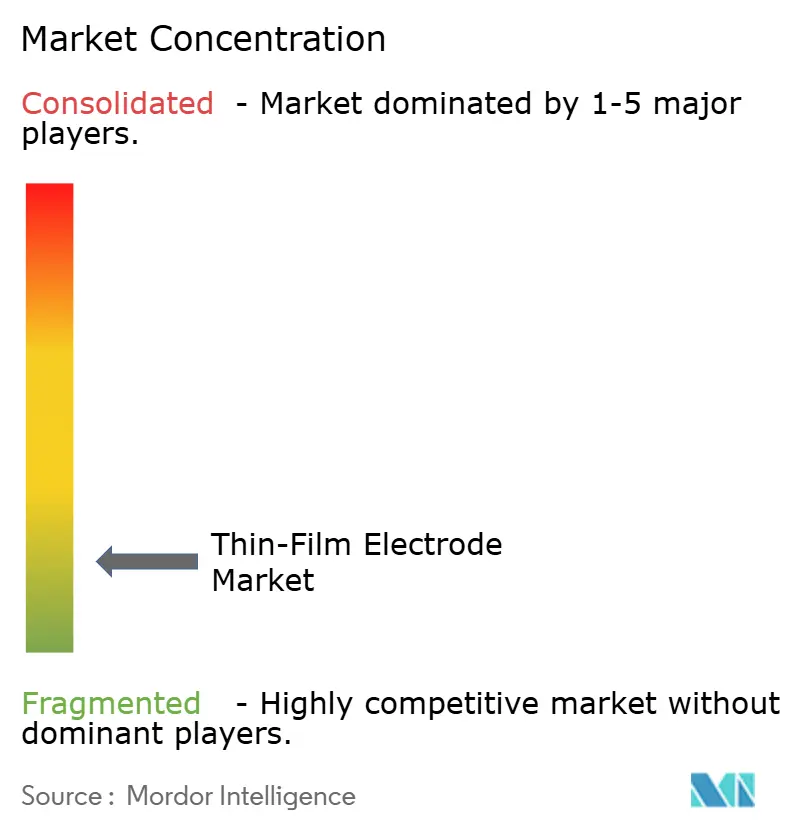
Der Dünnschichtelektroden-Markt ist mäßig fragmentiert, wobei Lieferanten in verschiedenen Stufen der Wertschöpfungskette tätig sind. Große Ausrüstungs- und Materialunternehmen bedienen Halbleiterkunden, die Abscheidegenauigkeit, Skalierung und integrierten Prozesssupport benötigen. Spezialhersteller konzentrieren sich auf Biosensoren, analytische Chemie und Energieanwendungen, die maßgeschneiderte Elektrodenfunktionalisierung und Substratoptionen erfordern. Applied Materials und Tokyo Electron sind Ausrüstungslieferanten in der Halbleiterabscheidung. Ihre installierte Basis und kontinuierlichen Forschungsinvestitionen machen es für neue Wettbewerber schwierig, etablierte Prozessrezepte zu verdrängen. Der Dünnschichtelektroden-Markt kombiniert daher großmaßstäbliche Ausrüstungsführerschaft mit spezialisiertem Elektrodenwettbewerb.
Applied Materials stellte im Oktober 2025 das Centura Xtera Epi-System mit integrierten Vorreinigungskammern und Ätzkammern für die hohlraumfreie Gate-all-around-Source-Drain-Abscheidung vor. Merck KGaA eröffnete im Dezember 2025 seinen Semiconductor Solutions Megastandort in Kaohsiung nach einer Investition von 500 Millionen EUR (~558,66 Millionen USD). Umicore unterstützt Kunden durch ein kombiniertes Angebot aus Sputtertargets und Galvanikchemikalien. Diese Entwicklungen zeigen, dass Lieferanten Prozessintegration, Kapazitätserweiterung und breitere Materialangebote verfolgen. Im Dünnschichtelektroden-Markt erhöht die Kundenpräferenz für weniger qualifizierte Lieferanten den Wert solcher integrierten Angebote.
MicruX Technologies, Metrohm DropSens und PalmSens konkurrieren in Biosensor-Elektrodennischen durch Funktionalisierungsfähigkeiten, Katalogbreite und Vertriebszugang. PalmSens hat mit Linxens Healthcare an Rolle-zu-Rolle-Leiterplattenelektroden für tragbare Sensoranwendungen gearbeitet. Ateios Systems und Eastman Kodak kündigten einen lösungsmittelfreien Elektrodenfertigungsansatz an, der mit 80 Metern pro Minute arbeitet, mit gemeldeten Energieeinsparungen von 30 % bis 40 % und einer Reduzierung des Fabrikflächenbedarfs um bis zu 15 % im Vergleich zu Nassverfahrensalternativen. Diese Entwicklungen unterstreichen die Bedeutung von Produktionseffizienz und Wiederholbarkeit neben Abscheidepräzision. Qualifizierungsanforderungen in Medizingeräten und Halbleiterfabs bleiben eine Barriere für Lieferanten ohne etablierte Betriebshistorie.
Marktführer im Dünnschichtelektroden-Bereich
-
BASi Research Products, Inc.
-
MicruX Technologies
-
Metrohm DropSens
-
Merck KGaA
-
Applied Materials, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Dezember 2025: Merck KGaA eröffnete seinen Semiconductor Solutions Megastandort in Kaohsiung, Taiwan, mit einer Gesamtinvestition von 500 Millionen EUR (~558,66 Millionen USD). Der 150.000 m² große Campus konzentrierte sich auf Dünnschichtmaterialien, Spezialgase und Formulierungsmaterialien für die Produktion fortschrittlicher Logik- und Speicherchips und unterstützt die Dünnschichtelektrodenfertigung, wobei die Produktion 2026 beginnt.
- Oktober 2025: Applied Materials stellte Chipfertigungsprodukte der nächsten Generation vor, darunter das Centura Xtera Epi-System mit integrierten Vorreinigungskammern und Ätzkammern für die hohlraumfreie Gate-all-around-Source-Drain-Abscheidung. Das System verzeichnete einen um 50 % geringeren Gasverbrauch und eine mehr als 40%ige Verbesserung der Zell-zu-Zell-Gleichmäßigkeit im Vergleich zu herkömmlichen Epi-Systemen, was die Abscheidepräzision von Dünnschichtelektroden verbessert.
Globaler Berichtsumfang des Dünnschichtelektroden-Marktes
Eine Dünnschichtelektrode ist ein elektrischer Leiter oder Sensor, der durch Abscheidung einer dünnen Schicht aus aktivem Material – von wenigen Nanometern bis zu Hunderten von Mikrometern Dicke – auf einem starren oder flexiblen Substrat wie Glas, Silizium, Kunststoff oder Keramik hergestellt wird.
Der Dünnschichtelektroden-Markt ist nach Material, Fertigungstechnologie, Endverbraucherbranche und Geografie segmentiert. Nach Material ist der Markt in metallbasiert, bordotierter Diamant, kohlenstoffbasiert, polymerbasiert und sonstige Materialien segmentiert. Nach Fertigungstechnologie ist der Markt in physikalische Gasphasenabscheidung, chemische Gasphasenabscheidung, Atomlagenabscheidung, elektrochemische Abscheidung und Galvanik sowie sonstige Fertigungstechnologien segmentiert. Nach Endverbraucherbranche ist der Markt in Elektronik und Halbleiter, Gesundheitswesen und Biotechnologie, Energie und Strom, Chemie und Petrochemie sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Dünnschichtelektroden in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Metallbasiert |
| Bordotierter Diamant |
| Kohlenstoffbasiert |
| Polymerbasiert |
| Sonstige Materialien |
| Physikalische Gasphasenabscheidung |
| Chemische Gasphasenabscheidung |
| Atomlagenabscheidung |
| Elektrochemische Abscheidung und Galvanik |
| Sonstige Fertigungstechnologien |
| Elektronik und Halbleiter |
| Gesundheitswesen und Biotechnologie |
| Energie und Strom |
| Chemie und Petrochemie |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Metallbasiert | |
| Bordotierter Diamant | ||
| Kohlenstoffbasiert | ||
| Polymerbasiert | ||
| Sonstige Materialien | ||
| Nach Fertigungstechnologie | Physikalische Gasphasenabscheidung | |
| Chemische Gasphasenabscheidung | ||
| Atomlagenabscheidung | ||
| Elektrochemische Abscheidung und Galvanik | ||
| Sonstige Fertigungstechnologien | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Gesundheitswesen und Biotechnologie | ||
| Energie und Strom | ||
| Chemie und Petrochemie | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Dünnschichtelektroden-Marktes?
Die Marktgröße für Dünnschichtelektroden wurde im Jahr 2026 auf 0,65 Milliarden USD geschätzt und soll von 0,72 Milliarden USD im Jahr 2027 auf 1,22 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,13 % während des Prognosezeitraums (2027–2032).
Welche Fertigungstechnologie hat den größten Anteil?
Die physikalische Gasphasenabscheidung führt mit einem Anteil von 58,45 % im Jahr 2026 und bleibt zentral für Mehrschicht-Halbleiterelektrodenstapel, die wiederholbare Filmeigenschaften, starke Haftung und Mehrzielprozessierung erfordern.
Welcher Endverbraucherbereich wächst am schnellsten?
Elektronik und Halbleiter sollen bis 2032 mit einer CAGR von 13,14 % wachsen, unterstützt durch fortschrittliche Logik, Speicherarchitekturen und die größere Anzahl von Abscheideschritten, die neuere Gerätedesigns erfordern.
Welche Region hat die stärkste Position?
Asien-Pazifik hält im Jahr 2026 einen Anteil von 45,92 % und soll bis 2032 mit einer CAGR von 12,82 % wachsen, unterstützt durch Waferfertigung, Displayproduktion und fortschrittliche Verpackungskapazität.