
多層透明導電体市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.99 十億米ドル |
| 市場規模 (2031) | 11.10 十億米ドル |
| Growth Rate (2026 - 2031) | 9.68 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる多層透明導電体市場分析
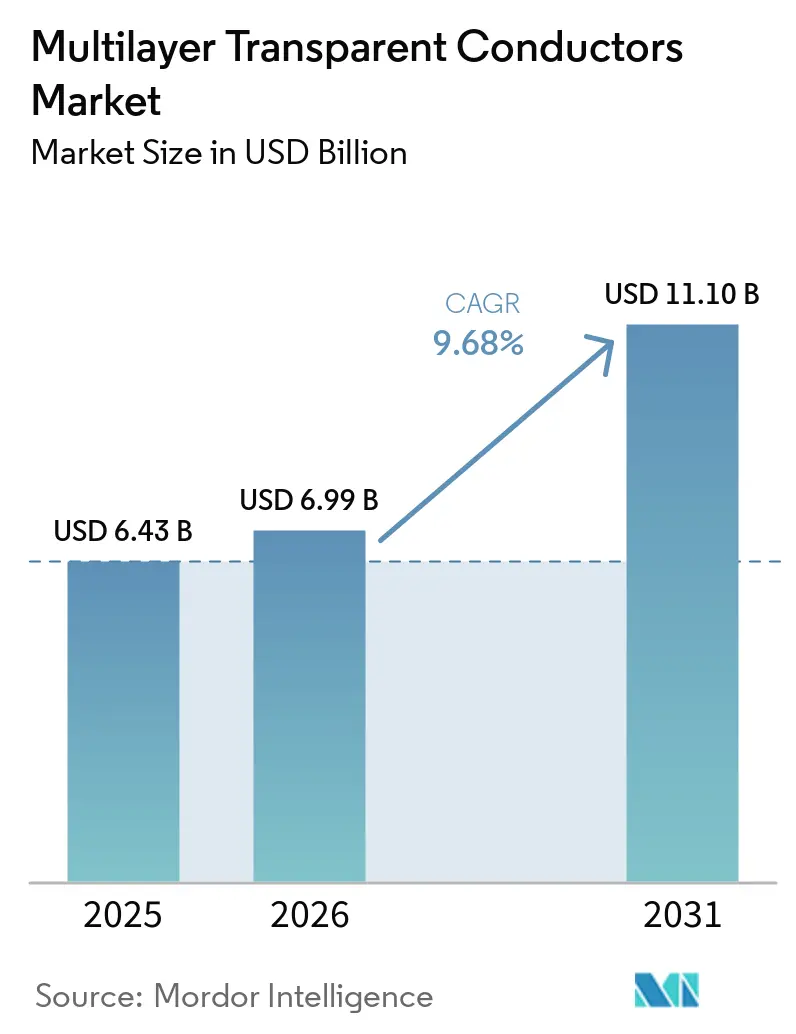
多層透明導電体市場規模は、2025年の6.43 ビリオン 米ドルおよび2026年の6.99 ビリオン 米ドルから、2031年までに11.10 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 9.68%で成長すると予測されています。成長は、折りたたみ式ディスプレイ、薄膜太陽光発電グレージング、電気的に機能する自動車用ガラスの普及拡大と連動しています。多層構造は、フレキシブルデバイスや高度に集積されたデバイスにおいて単層透明導電性酸化物が抱えうる性能上の制約に対応するものです。サプライヤーは、フィルム供給のみではなく、スタック設計、成膜制御、および顧客認定において競争力を高めています。インジウムの供給リスクが、銀ナノワイヤー、導電性ポリマー、カーボンナノチューブ、その他の代替材料に関する研究を促進しています。この転換により、多層透明導電体市場は、柔軟性、光学性能、および低処理コストを同時に実現しなければならない用途において機会を得ています。
主要レポートのポイント
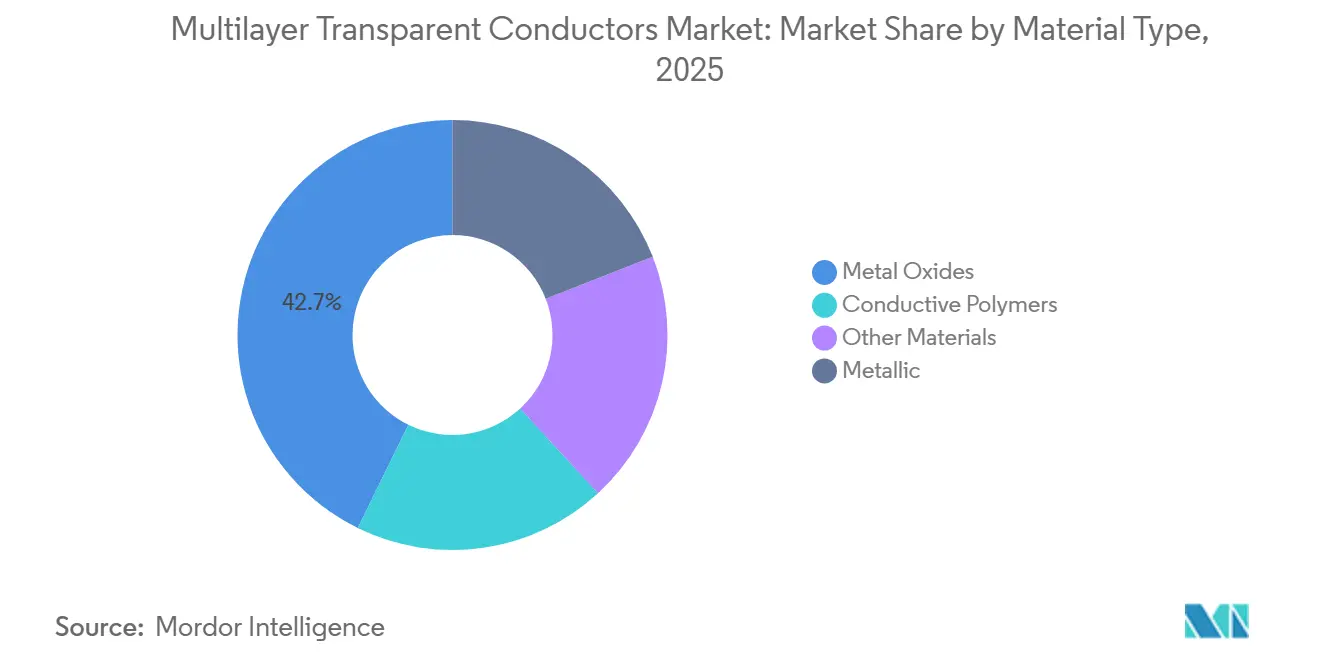
- 材料タイプ別では、金属酸化物が2025年の売上高の42.74%を占め、導電性ポリマーは2031年にかけてCAGR 10.05%で成長すると予測されています。
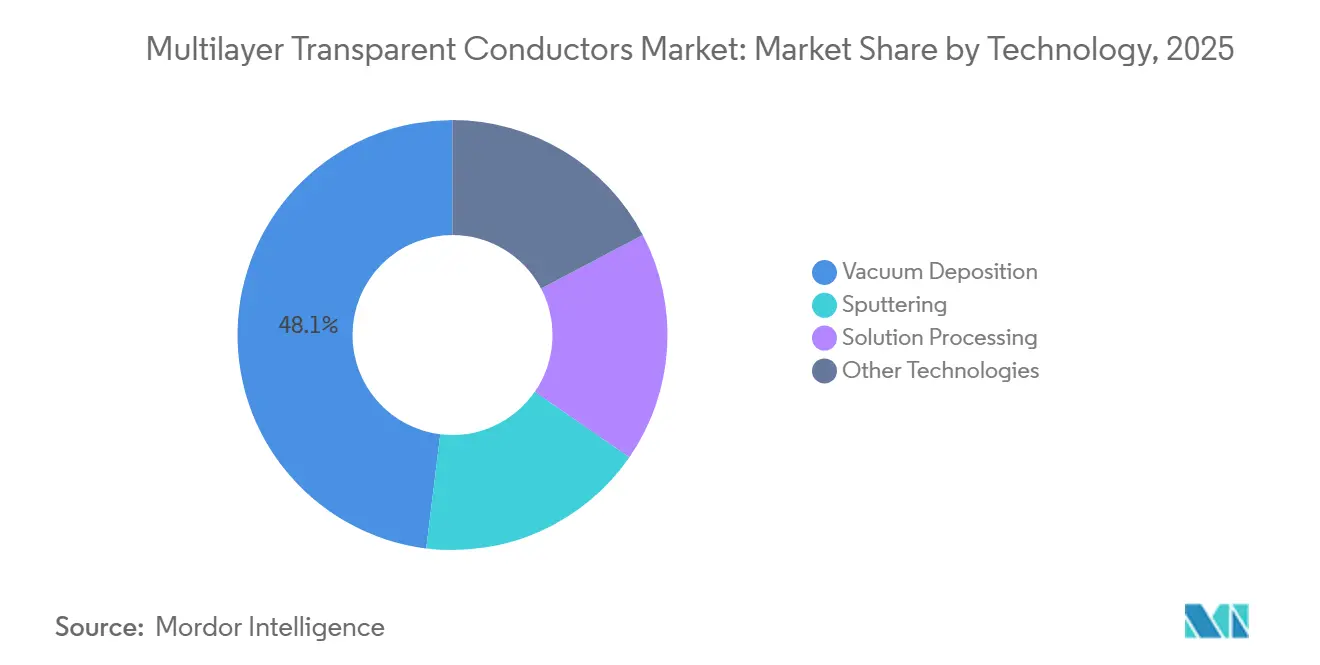
- 技術別では、真空蒸着が2025年の売上高の48.05%を占め、スパッタリングは2031年にかけてCAGR 10.23%で成長すると予測されています。
- 用途別では、ディスプレイが2025年の売上高の36.11%を占め、太陽光発電は2031年にかけてCAGR 10.66%で成長すると予測されています。
- 最終用途産業別では、民生用電子機器が2025年の売上高の58.36%を占め、自動車は2031年にかけてCAGR 11.21%で成長すると予測されています。
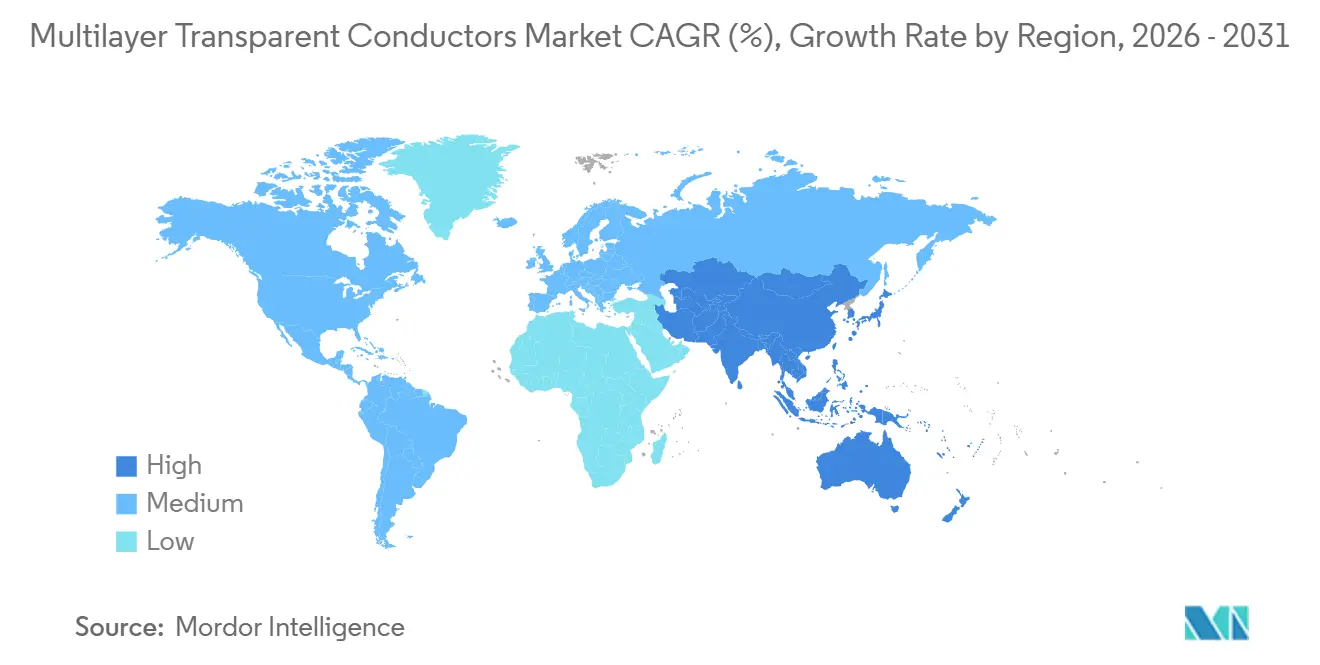
- 地域別では、北米が2025年の売上高の35.63%を占め、アジア太平洋は2031年にかけてCAGR 10.74%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の多層透明導電体市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 折りたたみ式・ロール式ディスプレイの認定 | +2.5% | 世界規模、アジア太平洋、韓国、中国に集中 | 短期(2年以内) |
| 薄膜太陽光発電および建物一体型太陽光発電向け透明電極 | +2.1% | 世界規模、北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 自動車ガラス、ヘッドアップディスプレイ、透明ヒーターの電動化 | +1.8% | 世界規模、アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 高解像度インターフェース向け低抵抗電極 | +1.5% | 世界規模、北米とアジア太平洋が中核地域 | 短期(2年以内) |
| ロールツーロール多層成膜および印刷エレクトロニクスのスケールアップ | +1.2% | 世界規模、北米、欧州、東アジアで先行利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
折りたたみ式・ロール式ディスプレイの認定
折りたたみ式ディスプレイは、標準的なスマートフォン認定において20万回以上の曲げサイクルを経ても安定した導電性を維持できる電極を必要とします。従来のインジウムスズ酸化物フィルムは、繰り返しの機械的ストレスによりひび割れが生じる可能性があります。銀ナノワイヤー、PEDOT:PSS、および誘電体中間層を組み合わせたハイブリッドスタックは、脆性破壊を回避しながら導電性を維持できます。2026年のレビューでは、銀系多層電極がシート抵抗5 Ω/sq未満、可視光透過率90%超を達成したことが報告されています[1]Frontiers in Materials 編集チーム、「金属誘電体多層構造の進歩:強化された光電子性能のためのカスタマイズ」、Frontiers in Materials、frontiersin.org。。サプライヤーは熱・湿度サイクル後も低ヘイズを維持する必要があり、長期的な光学安定性が重要な認定条件となっています。銀ナノワイヤーネットワークは製造準備レベル8〜9に達しており、折りたたみ式スマートフォンのフルレート供給チェーンを支えています。
薄膜太陽光発電および建物一体型太陽光発電向け透明電極
40%超の効率を目指すペロブスカイト・シリコンタンデムセルは、高い広帯域透過率と低い近赤外自由キャリア吸収を必要とします。これらの要件により、一部のセル設計においては、多層透明電極がインジウム系酸化物フィルム単体よりも適している場合があります。2026年のレビューでは、IZO/In₂O₃多層を含む積層酸化物構造が、性能を維持しながらインジム使用量を削減する手段として特定されました。同レビューでは、インジウムを50%以上削減した設計が示されています。また、研究では、完全スロットダイコーティングによる210 cm²の半透明有機太陽電池モジュールが、9.26%の電力変換効率と43.2%の平均可視光透過率を達成したことが実証されています。IEC 61646の要件および建築基準は、グレージングシステムが広範な承認を得る前に満たすべき光学的・電気的基準を規定しています。
自動車用ガラス、ヘッドアップディスプレイ、透明ヒーターの電動化
自動車用ガラスは、同一アセンブリ内で加熱、ヘッドアップディスプレイ画像の反射、カメラ開口部のサポートを行うよう設計されています。多層透明導電体市場は、各光学機能に合わせたスタックでこのニーズに応えています。Hyundai Motor Groupは、タングステン線が見えない48V金属コーティング透明ヒーターを展開しました。テストでは、室内への太陽熱取得が2〜3°C低減することが示されました[2]Hyundai Motor Group、「MetalCoating Heated Glass:内蔵加熱による優れた霜取りおよび曇り取り性能」、Hyundai Motor Group Stories、hyundaimotorgroup.com。。EastmanはAuto China 2026においてHorizon Visionを発表し、1枚のフロントガラスに可変角度PVBを使用してヘッドアップディスプレイとADASカメラの光学要件を両立させました。これらの仕様により、サプライヤー選定は狭い材料比較ではなく機能的グレージング性能へと移行しています。
高解像度インターフェースにおける低抵抗透明電極の需要
4K、8K、マイクロLED構造は、均一な電流分布を維持するために横方向抵抗が5 Ω/sq未満であることを必要とします。抵抗が高いと、高画素密度において輝度ムラが視認される可能性があります。2026年に発表された研究では、最適化されたITO/Ag/ITOトリレイヤーが可視光透過率92.3%において3.8 Ω/sqを達成したことが示されています。多層透明導電体市場は、大面積AMOLEDおよびマイクロLED生産における導電性と透明性の立に対応した成果から恩恵を受けています。ファインピッチディスプレイの製造は、成膜とパターニングを一体的に制御できるサプライヤーの価値を高めています。したがって、多層透明導電体市場は、インターフェース設計が単に材料カテゴリーではなくスタックレベルで規定される場合に恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インジウムおよび銀の価格・供給の変動性 | -1.5% | 世界規模、北米と欧州で最も深刻 | 短期(2年以内) |
| 多層成膜における高い資本集約度と長い認定サイクル | -0.9% | 世界規模、北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 光学的・電気的・機械的トレードオフによるスタック間の歩留まり損失 | -0.7% | 世界規模、アジア太平洋の高解像度ディスプレイ用途に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インジウムおよび銀の価格・供給の変動性
2024年、中国は世界の精製インジウム生産量の70%を占め、ITOユーザーにとって集中した供給源となっています。2025年2月に導入されたインジウム関連化合物の輸出ライセン要件は、スパッタリングターゲットのサプライチェーンに混乱をもたらしました。銀はITOフィルム生産コストの15〜20%を占めるため、関連するコストリスクを生じさせています。銀の価格は2019年から2023年にかけて48%以上上昇し、フィルムメーカーへのコスト転嫁圧力が高まりました。インジウムの生産は亜鉛製錬と連動しているため、亜鉛生産量の減少は透明導電体需要に関わらずインジウム供給を逼迫させる可能性があります。したがって、多層透明導電体市場はITO依存メーカーにとって調達計画がより困難になっています。
多層成膜における高い資本集約度と長い認定サイクル
高性能マグネトロンスパッタリングラインは、1ライン当たり1,500万米ドル以上の投資を必要とします。ディスプレイおよび自動車顧客は通常、新しい多層フィルムの認定に18〜36ヶ月を要します。このタイミングにより、資本投下後の収益化が遅れる可能性があります。2026年のレビューでは、大面積成膜においてメートル幅の基板全体でナノメートルスケールの膜厚均一性を維持する必要があることが指摘されています。レビューでは、大気中ゾルゲル法は膜厚10nm未満でインターフェース再現性が低いことも示されています。多層透明導電体市場は、真空処理設備を確立したサプライヤーにとって引き続きアクセスしやすい状況にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:金属酸化物がリードし、導電性ポリマーが処理経済性を改善
金属酸化物は2025年の多層透明導電体市場シェアの42.74%を占めました。ITOはアジア太平洋および北米のディスプレイパネルラインで確立された地位を維持しています。金属酸化物スタックは電気伝導性と高い光透過率のバランスをとることができます。2026年に発表された研究では、Ta₂O₅/Ag/Ta₂O₅構造が2.53 Ω/sqにおいて91.64%の透過率を達成しました。この結果は、酸化物・金属・酸化物設計が単層金属フィルムよりも効果的である理由を示しています。多層透明導電体市場は、生産インフラとディスプレイ仕様が確立されているため、これらの設計を引き続き採用しています。
導電性ポリマーは2031年にかけてCAGR 10.05%で成長すると予測されています。PEDOT:PSSは大気中で処理できため、半透明有機太陽電池モジュールでの使用が拡大しています。多層透明導電体市場は、適切な用途においてこのアプローチにより処理コストを削減できます。カーボンナノチューブフィルムは、限定的な透明ヒーター用途を超えて自動車およびセンサーシステムへと展開が進んでいます。グラフェンフィルムは商業的な準備状況が低い水準にとどまっています。1,000時間安定性試験における長時間照射下でのPEDOT:PSS劣化は、より広範なディスプレイ用途に向けた配合開発を引き続き重要なものとしています。したがって、多層透明導電体産業は、実証済みの酸化物のスケールと処理コストを削減できる材料とのバランスをとっています。


技術別:真空蒸着がリードし、スパッタリングが統合スタック向けに拡大
真空蒸着は2025年の売上高の48.05%を占めました。多層透明導電体市場は、ディスプレイサプライチェーンにおける誘電体・金属界面の厳密な制御のために引き続きこれに依存しています。熱蒸着は、半透明および熱反射用途のWO₃/AuおよびMoO₃/Agスタックに使用されています。溶液燃焼合成は、300 cm²以上の面積でのTCO製造において真空スパッタリングに対して最大67%のコスト削減を実証しました。しかし、均一性とインターフェース品質が重要な場合、真空プロセスは依然として優位性を保っています。その設置基盤は、プレミアムディスプレイおよび自動車用フィルムでの継続的な使用を支えています。
スパッタリングは2031年にかけてCAGR 10.23%で成長すると予測されています。1台のマグネトロンプラットフォームで、真空を破ることなくITO、AZO、TiO₂、超薄銀を順次処理できます。多層透明導電体市場は、これにより敏感な界面での汚染リスクが低減されるため恩恵を受けています。高出力インパルスマグネトロンスパッタリングは、薄く高透過率のフィルムに対するプロセス能力を拡張します。スロットダイコーティングやグラビア印刷を含む溶液処理は、銀ナノワイヤー複合材料において重要性を増しています。1,600 mmの基板上のロールツーロールAgNWフィルムは、50人民元/m²近くのコストに達しました。メーカーは高性能スタックに真空プラットフォームを使用しながら、BIPV、スマートウィンドウ、フレキシブルセンサー向けに溶液ラインを活用しています。
用途別:ディスプレイが最大の基盤を提供し、太陽光発電が加速
ディスプレイは2025年の多層透導電体市場規模の36.11%を占めました。OLED生産は、LCD生産よりも大きな基板面積にわたって低抵抗電極を必要とします。折りたたみ式デバイスも、モノリシックITOが曲げにより破損する可能性があるため、複合多層フィルムを好みます。タッチスクリーン統合は、センシングとディスプレイ駆動機能が基板を共有する場合にさらなる抵抗要件を加えます。スマートウィンドウは透明導電体フィルムに隣接した需要を提供します。ITO中間層を持つエレクトロクロミックWO₃デバイスは、2026年のデモンストレーションで10,000サイクルを超える安定性を実証しました。これらの用途は、アプリケーション需要が広がる中でもディスプレイを重要な位置に保っています。
太陽光発電は2031年にかけてCAGR 10.66%で成長すると予測されています。BIPVの成長とペロブスカイト・シリコンタンデムセルの進歩が、広帯域透明電極への要件を高めています。2026年のレビューでは、LONGiが2025年に達成した34.85%のセル効率マイルストーンが、先進的な電極要件を生産調達に近づける要因として挙げられています。タンデムセルは可視から近赤外域にかけての透過率を必要とします。これは、光学スペクトル全体にわたってチューニング可能な多層透明電極に有利です。建物のエネルギー規制も、商業用ファサードへの半透明太陽光発電窓の後付けを促進しています。多層透明導電体市場は、これらのプロジェクトが進展するにつれて建設関連需要へのより広い経路を持っています。
最終用途産業別:民生用電子機器がリードし、自動車が勢いを増す
民生用電子機器は2025年の売上高の58.36%を占めました。多層透明導電体市場は、ディスプレイパネル、タッチスクリーン、フレキシブルセンサーの世界出荷量に支えられています。折りたたみ式スマートフォンプログラムは、サプライヤーに20万回の折り畳みサイクル後の抵抗変化基準を満たすことを求めています。認定された多層スタックを持たないサプライヤーは、主要デバイスプログラムから除外される可能性があります。建物・建設分も、エネルギー効率要件の高まりに伴いエレクトロクロミックスマートグレージングを採用しています。産業用イメージング、医療診断、軍事用透明アンテナの用途は、民生用デバイスと同じコスト制約なしに拡大しています。これらの用途は、多層透明導電体産業により広い需要源を提供しています。
自動車は2031年にかけてCAGR 11.21%で成長すると予測されています。加熱グレージング、拡張現実ヘッドアップディスプレイ、ADASカメラヒーター開口部が需要を高めています。自動車メーカーは霜取り時間、ディスプレイ輝度均一性、ヒーター電力効率を評価しています。これらの要件は、システムレベルで材料とフィルム性能を統合できるサプライヤーに有利です。顧客認定データは、この最終用途分野において重要な競争資産となっています。CANATUとDENSOによる大面積CNTフィルムに関する共同開発は、フルウィンドシールドヒーター用途への関心を示しています。多層透明導電体市場は、自動車プログラムが局所的な加熱から大面積グレージングへと移行する場合に恩恵を受けます。
地域分析
北米は2025年の多層透明導電体市場シェアの35.63%を占めました。同地域はディスプレイ技術の知的財産、防衛用途に関連したスマートガラスプログラム、およびスパッタリング設備を持つフィルムメーカーを有しています。2025年に導入された中国産インジウム化合物に対する米国関税は、ITO依存メーカーの供給リスクを高めました。また、銀ナノワイヤーおよびAZO代替品の調達を促進しました。カナダとメキシコは、ヘッドアップディスプレイ用ウィンドシールドが自動車グレードフィルムへの需要を生み出している自動車サプライチェーンを支えています。米国は、ロールツーロールパイロットラインと顧客認定関係を持つ商業的に先進的なAgNWメーカーを有しています。
アジア太平洋は2031年にかけてCAGR 10.74%で成長すると予測されています。多層透明導電体市場は、ディスプレイ製造における地位から韓国と中国に支えられています。中国は年間1,680メトリックトン以上のITOを生産しています。また、2024年に世界のOLEDおよびLCDパネル生産量の81%を占める2,300以上のディスプレイ生産ラインを有していました。韓国の折りたたみ式スマートフォンメーカーは、グローバルサプライチェーンの透明電極仕様に影響を与えています。日本はNitto Denko CorporationとGUNZE LIMITEDを通じて貢献しており、両社は2025年および2026年にフレキシブル基板、湿度耐久性、近赤外透過に関する特許を出願しています。インドとベトナムは、ディスプレイ奨励策と電子機器組立の移転を通じて新興の需要センターとなっています。
欧州は、高いディスプレイ製造量よりも主にスマートウィンドウとBIPV需要によって牽引されています。ドイツ、フランス、英国は主要な建物一体型太陽光発電プログラムを有しています。EU建物エネルギー性能指令は、先進的な電極を持つエレクトロクロミックグレージングへの調達関心を高めています。南米は、透明導電体の現地製造能力が限られた初期段階の地域にとどまっています。ブラジルとアルゼンチンは、高日射量環境における薄膜太陽光発電需要から恩恵を受けています。中東・アフリカはより初期段階にあり、サウジアラビアの建設プロジェクトがスマートウィンドウ需要を支え、南アフリは再生可能エネルギー投資プログラムに支えられています。

競合環境
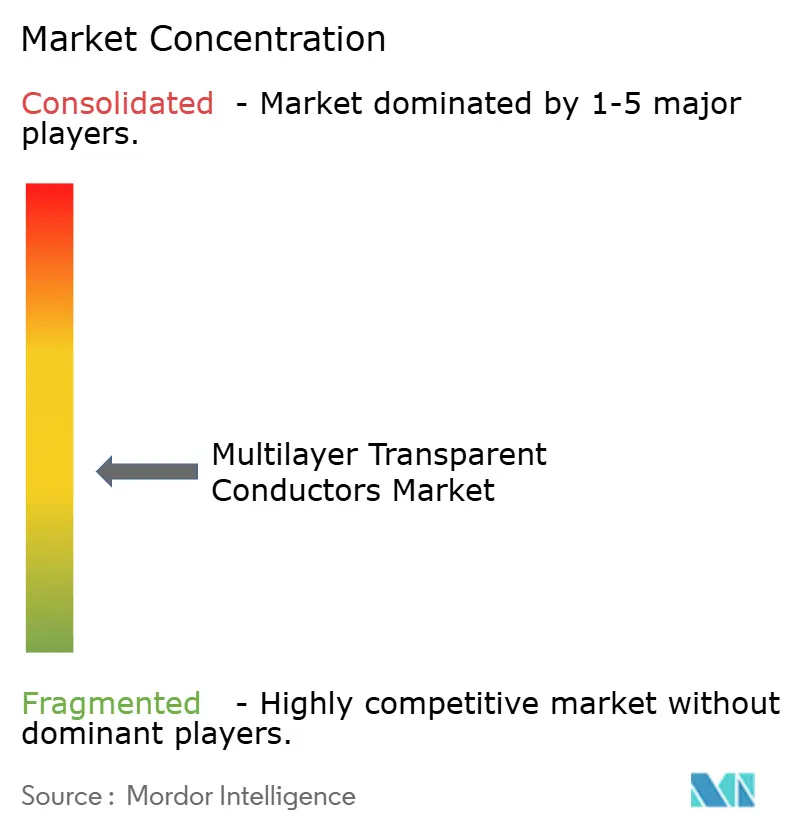
多層透明導電体市場は適度に分散しており、世界売上高の15〜20%以上を支配するサプライヤーは存在しません。最終用途要件はディスプレイ、太陽光発電、自動車用ガラス、建築用途によって異なります。これにより、単一のフィルム設計がすべての需要を大規模に満たすことはできません。主要企業は、ITO、銀ナノワイヤー複合材料、導電性ポリマー層を処理できる材料非依存型成膜プラットフォームを開発しています。Nitto Denko Corporationは、2025年および2026年に出願した特許を通じて湿度耐久性と近赤外透過率に関するフィルム設計を保護しています。長い顧客テストサイクルも、認定サプライヤーにって参入障壁を生み出しています。
代替成膜方法と導電性材料は、新規参入者にとっての主要な競争領域です。E Inkは2026年9月に、ロールツーロール印刷に対応した導電性銅インクを開発するメリーランド大学のスピンアウト企業NewCopperへの戦略的投資を発表し、将来の電子ペーパーディスプレイ向け透明電極材料としての銅の評価を進めています。多層透明導電体市場は、このアプローチによりインジウムへの依存を低減し、スパッタリングのインフラ負担を軽減できる可能性があります。マイクロLEDバックプレーン向け超低抵抗フィルム、地球上に豊富に存在するBIPV材料、600 mm幅を超えるロールツーロールCNT生産においてホワイトスペースが残っています。Tandem PVは2026年8月にnexTC Corporationを買収し、薄膜金属酸化物コーティングプロセスをタンデム製造デモンストレーションラインに統合しました。タンデムセルの生産量が商業規模に近づくにつれ、成膜プロセスの垂直統合がより重要になる可能性があります。
DuPontは2025年3月に韓国でActivegrid銀ナノワイヤー透明導電フィルムラインを立ち上げした。このラインは、PET、PC、COP、CPI基板上での透明加熱、インモールドエレクトロニクス、ADAS加熱、EMIシールドをサポートしています。CHASM Advanced MaterialsとMativ Holdingsも、加熱ガラス用途向けAgeNT Express AgNW/CNTハイブリッドフィルム技術の独占ライセンスを2025年1月に発表しました。これらの動きは、サプライヤーが材料開発とスケーラブルなフィルム処理および用途アクセスを組み合わせていることを示しています。したがって、多層透明導電体市場は、ディスプレイ、自動車、建設用途にわたって展開できる認定技術に価値を置いています。コモディティITOフィルムのみに特化したサプライヤーは、フレキシブルまたは多機能設計が求められる場合により強い圧力に直面しています。
多層透明導電体産業リーダー
Nitto Denko Corporation
Teijin Limited
3M
Abrisa Technologies
Cambrios Film Solutions Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:E Inkは、将来の電子ペーパーディスプレイ向け透明電極材料として銅を評価するため、ロールツーロール対応導電性銅インクを開発するメリーランド大学のスピンアウト企業NewCopperへの戦略的投資を発表しました。この協業は、現地調達の導電性材料を通じてサプライチェーンの強靭性を構築することを目的としています。
- 2026年8月:Tandem PVは、薄膜金属酸化物コーティングプロセスを開発するオレゴン州拠点のnexTC Corporationを買収し、nexTCの成膜能力をペロブスカイト・シリコンタンデム製造デモンストレーションラインに統合しました。Tandem PVはEclipseおよびConstellation Energyを含む投資家から1億米ドルを調達しました。


世界の多層透明導電体市場レポートの調査範囲
多層透明導電体は、主要な工学的課題を解決するために設計された先進的な薄膜構造です。その課題とは、電気を非常によく導きながら、完全に透明で機械的に柔な材料をいかに実現するかというものです。
多層透明導電体市場は、材料タイプ、技術、用途、最終用途産業、地域別にセグメント化されています。材料タイプ別では、金属系、金属酸化物、導電性ポリマー、その他の材料にセグメント化されています。技術別では、真空蒸着、スパッタリング、溶液処理、その他の技術にセグメント化されています。用途別では、ディスプレイ、太陽光発電、タッチスクリーン、スマートウィンドウ、その他の用途にセグメント化されています。最終用途産業別では、民生用電子機器、自動車、建物・建設、その他の最終用途産業にセグメント化されています。地域別では、アジア太平洋、北米、欧州、南米、中東、アフリカにセグメント化されています。本レポートは、主要地域の15カ国における多層透明導電体市場規模および予測(フッ化アルミニウム市場を含む)も対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
| 金属系 |
| 金属酸化物 |
| 導電性ポリマー |
| その他の材料 |
| 真空蒸着 |
| スパッタリング |
| 溶液処理 |
| その他の技術 |
| ディスプレイ |
| 太陽光発電 |
| タッチスクリーン |
| スマートウィンドウ |
| その他の用途 |
| 民生用電子機器 |
| 自動車 |
| 建物・建設 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料タイプ別 | 金属系 | |
| 金属酸化物 | ||
| 導電性ポリマー | ||
| その他の材料 | ||
| 技術別 | 真空蒸着 | |
| スパッタリング | ||
| 溶液処理 | ||
| その他の技術 | ||
| 用途別 | ディスプレイ | |
| 太陽光発電 | ||
| タッチスクリーン | ||
| スマートウィンドウ | ||
| その他の用途 | ||
| 最終用途産業別 | 民生用電子機器 | |
| 自動車 | ||
| 建物・建設 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年の多層透明導電体市場規模はどのくらいで、2031年の予測市場規模はどのくらいですか?
2026年の金額は6.99 ビリオン 米ドルであり、CAGR 9.68%で2031年までに11.10 ビリオン 米ドルに達すると予測されています。この予測は、ディスプレイ、太陽光発電グレージング、自動車用ガラス、フレキシブル電子システムからの需要を反映しています。また、特定のデバイス機能に合わせてチューニング可能なフィルムへの移行も反映しています。
多層透明導電体市場の需要をリードしている材料セグメントはどれですか?
金属酸化物は2025年の売上高の42.74%をリードし、確立されたディスプレイパネル生産ラインにおけるITOの使用に支えられています。酸化物・金属・酸化物スタックも、認定用途において高い透過率と低いシート抵抗を実現する実用的な手段を提供しています。導電性ポリマーは、大気中処理によりフィルム生産コストを削減できる用途でより速く成長しています。
最も速く成長している最終用途用途はどれですか?
自動車は2031年にかけてCAGR 11.21%で拡大すると予測されており、加熱グレージング、拡張現実ヘッドアップディスプレイ、ADASカメラ開口部によって牽引されています。自動車メーカーはフィルムを霜取り、光学、エネルギー使用の成果によって評価するようになっています。これにより、自動車認定実績と統合能力を持つサプライヤーに優位性が生まれています。
透明導電体フィルムで最も速く成長している地域はどこですか?
アジア太平洋は2031年にかけてCAGR 10.74%で成長すると予測されており、中国と韓国が主要なディスプレイ製造基盤を有しているためです。両国の生産能力と折りたたみ式デバイスのサプライチェーンは、透明電極スタックへの要件に影響を与えています。日本のフィルム関連特許は、フレキシブル基板、湿度耐久性、近赤外透過に関するサポートを加えています。
最終更新日:



