
Tamaño y Participación del Mercado de Electrodos de Película Delgada
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
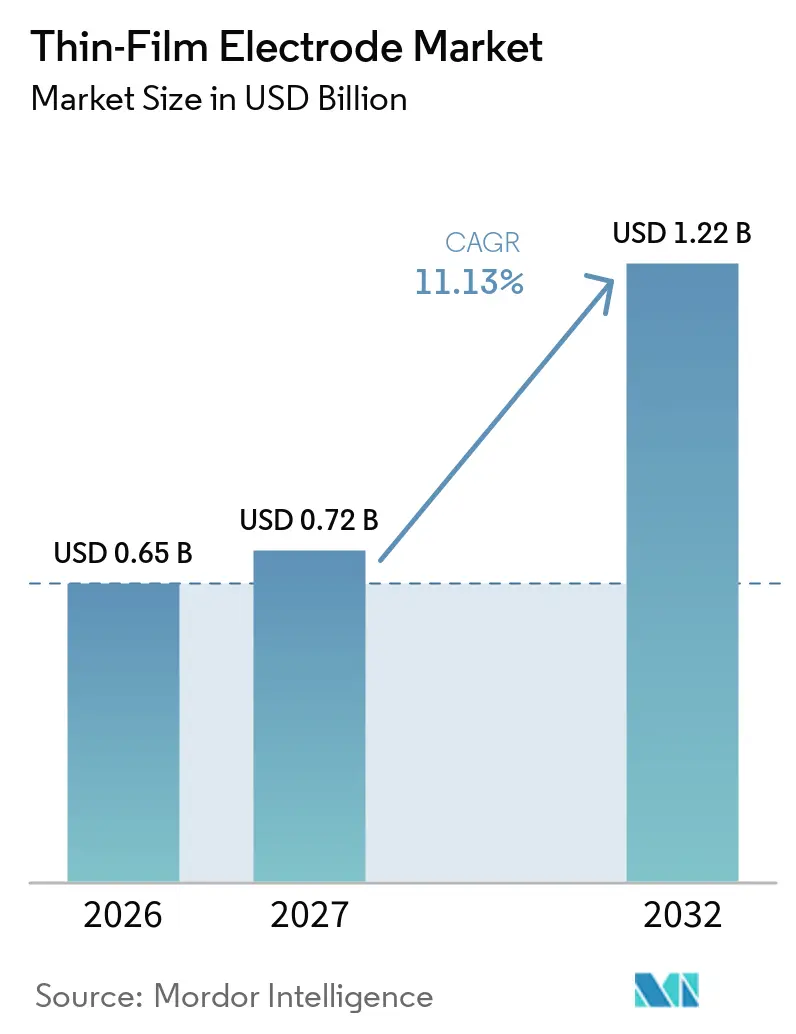
| Tamaño del Mercado (2027) | 0.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Electrodos de Película Delgada por Mordor Intelligence
El tamaño del mercado de electrodos de película delgada fue valorado en 0,65 mil millones de USD en 2026 y se estima que crecerá desde 0,72 mil millones de USD en 2027 hasta alcanzar 1,22 mil millones de USD en 2032, a una CAGR del 11,13% durante el período de pronóstico (2027-2032). El mercado de electrodos de película delgada está impulsado por la demanda de la fabricación de semiconductores, dispositivos de salud portátiles, microsensores, baterías de estado sólido y equipos electroquímicos. Los fabricantes de dispositivos requieren cada vez más capas conductoras que puedan depositarse con un control preciso del espesor en sustratos compactos. Este requisito apoya la adopción en dispositivos avanzados de lógica, memoria y detección, donde el diseño del electrodo afecta el rendimiento y el desempeño del dispositivo. Los proveedores están respondiendo con mayor integración de procesos, calificación de materiales y ampliación de la capacidad de fabricación. El mercado también se beneficia de la demanda de los clientes por dispositivos más pequeños que mantengan el rendimiento eléctrico y la fiabilidad.
Conclusiones Clave del Informe
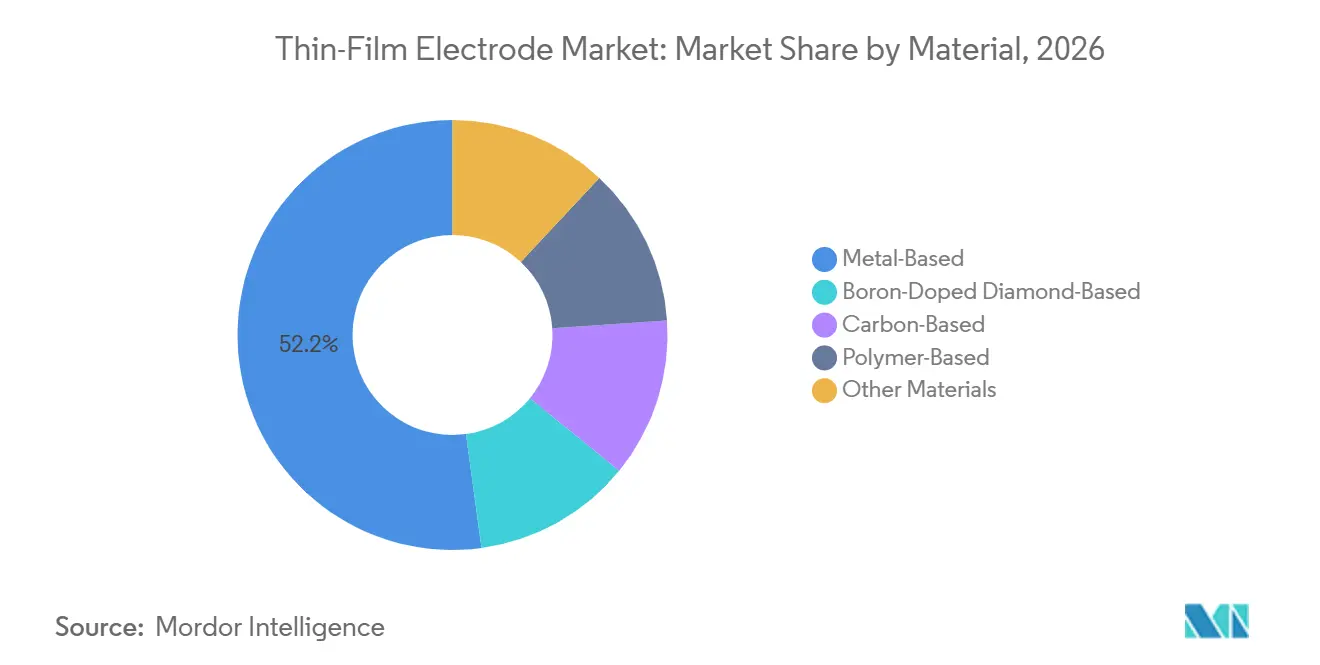
- Por material, los electrodos de base metálica representaron el 52,16% de la participación del mercado de electrodos de película delgada en 2026, mientras que se prevé que los electrodos de base de carbono se expandan a una CAGR del 12,45% hasta 2032.
- Por tecnología de fabricación, la deposición física de vapor representó el 58,45% de la participación en 2026, mientras que se prevé que la deposición electroquímica y el galvanoplastia se expandan a una CAGR del 12,78% hasta 2032.
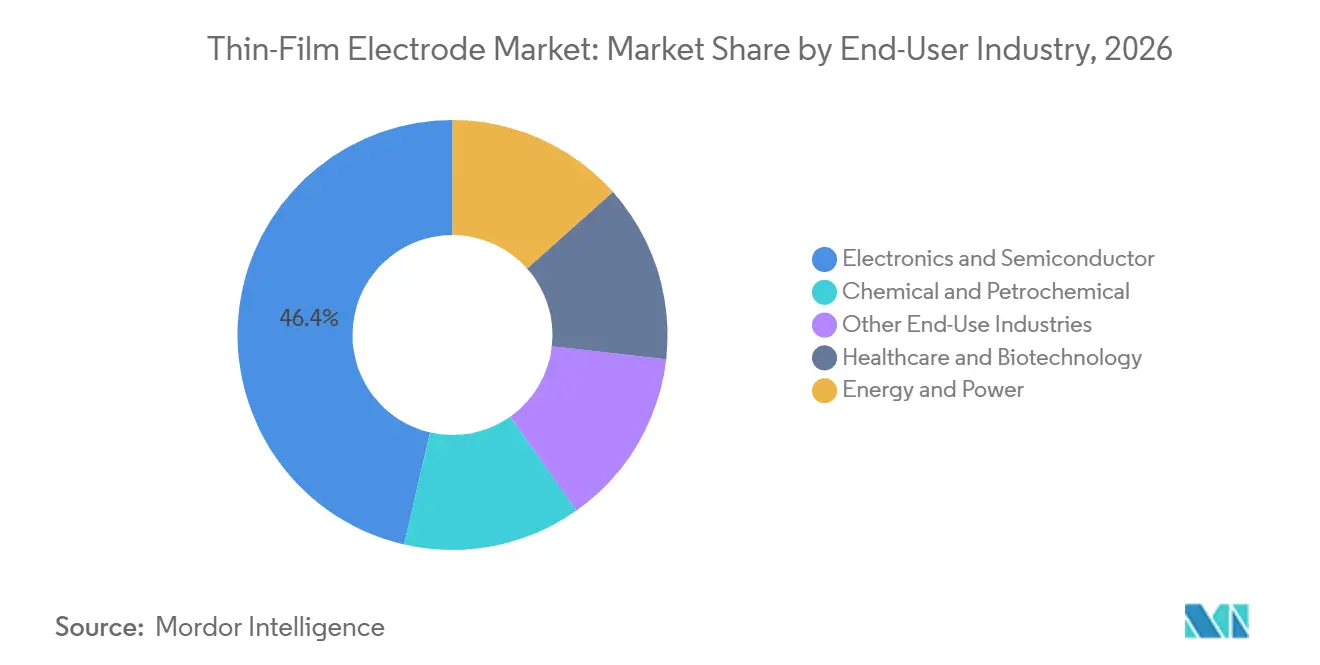
- Por industria de usuario final, la electrónica y los semiconductores representaron el 46,38% de la participación en 2026 y se prevé que se expandan a una CAGR del 13,14% hasta 2032.
- Por geografía, Asia-Pacífico representó el 45,92% de la participación en 2026 y se prevé que se expanda a una CAGR del 12,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Electrodos de Película Delgada
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Electrónica Miniaturizada y Flexible | +2.8% | Global, concentrado en Asia-Pacífico, Taiwán, Corea del Sur, China y América del Norte | Mediano plazo (2-4 años) |
| Expansión de Biosensores, Diagnósticos Portátiles y Pruebas en el Punto de Atención | +1.9% | Global, con ganancias tempranas en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Inversiones en Semiconductores, Pantallas y Empaquetado Avanzado | +2.5% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Comercialización de Baterías de Estado Sólido y Almacenamiento de Energía Distribuido | +1.6% | Global, liderado por Japón, Corea del Sur, Francia y América del Norte | Largo plazo (≥ 4 años) |
| Fabricación de Electrodos de Alto Rendimiento de Rollo a Rollo y a Nivel de Oblea | +1.3% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Electrónica Miniaturizada y Flexible
El mercado de electrodos de película delgada se beneficia de diseños electrónicos que operan por debajo de 1 μm sin sacrificar la calidad de la señal. Los sustratos flexibles pueden acomodar dimensiones consistentes con los requisitos de diseño de semiconductores establecidos. Los proveedores de electrodos de película delgada pueden, por tanto, abordar dispositivos portátiles, pantallas flexibles y conjuntos de sensores compactos con capacidades de deposición relacionadas. Los electrodos compuestos de MXene fabricados mediante impresión por dispensación también han demostrado un control de anchura entre 150 μm y 500 μm para parches de detección de glucosa y biomarcadores portátiles. Esta combinación de control dimensional y factores de forma flexibles amplía las aplicaciones abordables para los diseños de electrodos de película delgada.
El mercado de electrodos de película delgada también se ve afectado por la necesidad de situar las funciones de detección más cerca del usuario o de la superficie del dispositivo. Las capas flexibles pueden adaptarse a superficies curvas que serían difíciles de servir para los componentes rígidos. Esto apoya el uso de electrodos en parches cutáneos, dispositivos de diagnóstico compactos y sistemas de sensores conectados. Los mismos métodos de fabricación pueden utilizarse en diferentes formatos de producto cuando los requisitos del sustrato y de la interfaz son compatibles. Los fabricantes que mantienen un espesor de película y una adhesión repetibles pueden reducir la carga de desarrollo para los clientes que se desplazan entre estas aplicaciones. A medida que la electrónica flexible se aproxima a las expectativas de rendimiento de los semiconductores convencionales, la distinción entre los dos grupos de aplicaciones se vuelve menos clara.
Expansión de Biosensores, Diagnósticos Portátiles y Pruebas en el Punto de Atención
El mercado de electrodos de película delgada se beneficia de los sistemas de punto de atención que necesitan mediciones sensibles a partir de pequeños volúmenes de muestra. Un estudio de 2025 informó que los electrodos de película delgada desechables fabricados mediante deposición física de vapor con máscara de sombra detectaron la proteína C reactiva en suero humano con un límite de detección de 6,5 pg/mL. Estos diseños pueden funcionar con gotas de muestra de 1 μL a 10 μL preservando la capacidad de medición electroquímica. Esto es útil para sistemas de diagnóstico portátiles que no pueden depender de grandes pasos de preparación de muestras. Las películas delgadas también permiten la incorporación de funciones de procesamiento de señales en estructuras de polímero flexible. Estos atributos apoyan el monitoreo de salud de larga duración donde la comodidad del dispositivo y la construcción de bajo perfil son importantes.
El mercado de electrodos de película delgada está respaldado por plataformas portátiles que miden los niveles de cortisol, sodio y glucosa, así como señales de ECG, EMG y EEG. Los electrodos de interfaz cutánea reportados en 2025 lograron relaciones señal-ruido de hasta 38 dB e impedancias de interfaz un orden de magnitud por debajo de los estándares clínicos de gel[1]. Una mejor calidad de señal durante el movimiento puede mejorar el uso práctico de los dispositivos portátiles más allá de los entornos clínicos controlados. Los proveedores aún deben demostrar biocompatibilidad, estabilidad y comportamiento eléctrico repetible durante el período de uso. Estos requisitos favorecen los materiales de electrodo con historiales de rendimiento establecidos, incluidas las formulaciones a base de oro y platino. El trabajo de calificación resultante puede hacer que el segmento de biosensores sea exigente, pero también puede apoyar la demanda recurrente de plataformas aprobadas.
Inversiones en Semiconductores, Pantallas y Empaquetado Avanzado
El mercado de electrodos de película delgada está estrechamente vinculado a las inversiones en fabricación de obleas, producción de pantallas y empaquetado avanzado. Tokyo Electron reportó unas ventas netas del ejercicio fiscal 2025 de máximo histórico de JPY 2.431,5 mil millones (~15,34 mil millones de USD), respaldadas por clientes de lógica para servidores de inteligencia artificial y memoria de alto ancho de banda. Estos programas requieren procesos de deposición capaces de formar capas conductoras uniformes en dimensiones cada vez más pequeñas. Los diseños de puerta envolvente y el 3D NAND de alto número de capas añaden pasos de deposición que los métodos de electrodo en masa no pueden realizar. Cada paso adicional aumenta la importancia del control del proceso, la adhesión de la película y la gestión de la contaminación. El mercado de electrodos de película delgada sigue, por tanto, la intensidad tecnológica de las nuevas arquitecturas de chips, no solo el número de obleas producidas.
Applied Materials invirtió 2,26 mil millones de USD en gastos de capital y 3,57 mil millones de USD en investigación y desarrollo durante el ejercicio fiscal 2025. Merck KGaA también invirtió EUR 500 millones (~558,66 millones de USD) en su sitio de materiales para semiconductores en Kaohsiung, con producción prevista para 2026. Estos compromisos indican que los proveedores de materiales y equipos están preparando capacidad antes de que la demanda de los clientes se materialice plenamente. También aumentan la importancia del acceso fiable a precursores de alta pureza y blancos de pulverización catódica. Para el mercado de electrodos de película delgada, este entorno recompensa a los proveedores que pueden calificar materiales y procesos en las primeras etapas de los ciclos de desarrollo de los clientes. También eleva el costo de competir donde los clientes requieren un rendimiento probado en múltiples pasos del proceso.
Comercialización de Baterías de Estado Sólido y Almacenamiento de Energía Distribuido
El mercado de electrodos de película delgada está ganando mayor demanda de las baterías de estado sólido y los sistemas de almacenamiento de energía distribuido. En estas aplicaciones, la arquitectura del electrodo influye en el transporte iónico, la resistencia interfacial, la entrega de potencia y la vida útil del ciclo. ITEN informó en abril de 2025 que sus electrodos de película delgada totalmente cerámicos lograron una tasa de descarga de 200C, entregando pulsos de 30 mA durante 50 milisegundos en una huella de 18 mm². Este resultado ilustra cómo las estructuras de película delgada pueden proporcionar alta potencia dentro de un área muy pequeña. Tales capacidades pueden apoyar la electrónica compacta que requiere una entrega de energía breve pero intensa. Las aplicaciones energéticas pueden, por tanto, reducir la dependencia de cualquier categoría única de usuario final.
La deposición de capa atómica también es relevante porque los recubrimientos superficiales pueden mejorar el rendimiento de los materiales de cátodo y ánodo. Forge Nano recaudó 40 millones de USD en mayo de 2025 para su tecnología de recubrimiento por deposición de capa atómica, que tiene aplicaciones en materiales de baterías y procesamiento de obleas de semiconductores. La convergencia entre el almacenamiento de energía y el procesamiento de semiconductores ofrece a los proveedores de equipos y materiales varias rutas potenciales hacia la comercialización. Las aplicaciones de baterías requieren una cobertura consistente en superficies complejas e interfaces estables bajo ciclos repetidos. Los fabricantes de electrodos de película delgada que cumplan estos requisitos pueden participar en líneas piloto de baterías a medida que avanzan hacia una producción a mayor escala. El mercado de electrodos de película delgada gana así demanda de sistemas que necesitan tanto miniaturización como rendimiento de almacenamiento de energía.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital en la Fabricación por Deposición y en Sala Limpia | -0.8% | Global, más aguda para los nuevos participantes de mercados emergentes en el Sur y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Volatilidad de Precios de Metales Preciosos, Blancos de Alta Pureza y Minerales Críticos | -0.6% | Global, con mayor exposición en los centros de producción de Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Calificación para Aplicaciones Médicas y de Semiconductores | -0.4% | América del Norte, Europa y las fábricas avanzadas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fiabilidad del Sustrato y Fallos por Estrés Térmico en Sistemas de Gran Área y Entornos Severos | -0.3% | Asia-Pacífico, Oriente Medio y África para despliegues industriales de alta temperatura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital en la Fabricación por Deposición y en Sala Limpia
El mercado de electrodos de película delgada tiene altos requisitos de entrada porque la producción competitiva combina herramientas de deposición, litografía, sistemas de inspección y operaciones controladas en sala limpia. Una línea de producción completa puede requerir deposición física o química de vapor y equipos de patterning relacionados antes de que pueda enviarse el primer lote calificado. Applied Materials reportó 2,26 mil millones de USD en gastos de capital para el ejercicio fiscal 2025, ilustrando la escala de inversión asociada con las operaciones de equipos[2]. Los proveedores más pequeños centrados en biosensores o sistemas analíticos se enfrentan a una brecha significativa entre los equipos piloto y la capacidad de producción certificada. Esta brecha persiste incluso cuando la demanda de los clientes es fuerte y puede limitar el número de nuevos proveedores que alcanzan escala comercial.
Los métodos de rollo a rollo pueden reducir algunas cargas de costos para los productos de sustrato flexible, pero no eliminan el gasto de una deposición precisa y condiciones de producción controladas. Los sistemas diseñados para mantener una uniformidad de película por debajo del micrómetro requieren equipos especializados y experiencia en procesos. Los proveedores en el mercado de electrodos de película delgada también deben validar el rendimiento eléctrico, la adhesión, la química superficial y la durabilidad para cada aplicación objetivo. La recuperación del capital puede tardar más cuando los ciclos de calificación de los clientes retrasan los pedidos. Esto favorece a las empresas con instalaciones establecidas y amplias carteras de productos, y hace que las asociaciones con especialistas en equipos, materiales y aplicaciones sean más importantes para los nuevos participantes.
Volatilidad de Precios de Metales Preciosos, Blancos de Alta Pureza y Minerales Críticos
El mercado de electrodos de película delgada está expuesto a los costos de insumos de oro, platino, titanio, rutenio, tungsteno y otros materiales de alta pureza. Estos insumos pueden verse afectados por interrupciones del suministro, flujos comerciales geopolíticos y la demanda de industrias adyacentes. En septiembre de 2025, JX Metals proyectó que sus ventas de materiales de película delgada para semiconductores para aplicaciones 3D NAND se triplicarían. Una mayor demanda de materiales de alta pureza puede tensar el suministro de blancos si la capacidad de refinación no aumenta al mismo ritmo. Esta exposición es particularmente relevante para los electrodos que requieren metales preciosos o una pureza de material estrictamente controlada. Los términos contractuales pueden impedir que los proveedores trasladen inmediatamente los mayores costos de materiales a los clientes.
El rutenio y el molibdeno son cada vez más relevantes en aplicaciones de electrodos avanzados donde se requiere un movimiento más rápido de electrones. Sus cadenas de procesamiento pueden estar geográficamente concentradas, lo que aumenta el riesgo de suministro para los fabricantes. El mercado de electrodos de película delgada también debe gestionar los requisitos de cumplimiento que aumentan los costos de abastecimiento y procesamiento de materiales. Los proveedores pueden responder celebrando acuerdos de adquisición más largos y persiguiendo el reciclaje, la sustitución de materiales y una coordinación más estrecha con los clientes. Estas medidas pueden reducir la exposición, pero pueden no eliminarla por completo. La volatilidad de costos, por tanto, sigue siendo una restricción sobre los márgenes y las decisiones de inversión en toda la cadena de valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: Los Electrodos de Base Metálica Lideran los Ingresos Mientras los Electrodos de Base de Carbono se Aceleran
Los electrodos de base metálica representaron el 52,16% de la participación del mercado de electrodos de película delgada en 2026. El oro, el platino, el nitruro de titanio y el tungsteno se utilizan ampliamente debido a su conductividad, resistencia a la corrosión y biocompatibilidad. Estas propiedades los hacen adecuados para contactos de puerta de semiconductores, superficies de implantes médicos y electrodos de trabajo de biosensores. Los blancos del grupo del platino se utilizan comúnmente para electrodos de referencia en diseños de biosensores de película delgada, mientras que el oro se utiliza en monocapas autoensambladas y plataformas de diagnóstico basadas en aptámeros. El tamaño del mercado de los electrodos de base metálica refleja su uso en múltiples aplicaciones exigentes en lugar de la dependencia de un único uso final.
Otras clases de materiales abordan requisitos de rendimiento específicos. Los electrodos de diamante dopado con boro se utilizan en electroquímica de alto potencial, tratamiento de sustancias per y polifluoroalquílicas (PFAS) y sistemas industriales de aguas residuales. Los electrodos de polímero, como el PEDOT:PSS, permiten interfaces bioelectrónicas blandas en las que la compatibilidad mecánica con el tejido es importante. Los materiales de base de carbono incluyen grafeno, óxido de grafeno reducido, nanotubos de carbono, grafeno inducido por láser y compuestos de MXene. Un estudio de 2025 reportó redes de película delgada de grafeno con una conductividad superior a 1,2 × 10⁵ S/m a un espesor de 11 nm. Se prevé que los electrodos de base de carbono crezcan a una CAGR del 12,45% de 2027 a 2032 a medida que estos materiales se expanden hacia una gama más amplia de aplicaciones de detección y electrónicas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tecnología de Fabricación: La Deposición Física de Vapor Lidera Mientras la Deposición Electroquímica se Acelera
La deposición física de vapor representó el 58,45% de la participación del mercado en 2026. Se utiliza para apilamientos multicapa complejos debido a sus altas tasas de deposición, adhesión y capacidad multiblancos. Las fábricas de semiconductores utilizan nitruro de titanio, aluminio y platino pulverizados en procesos de transistores e interconexiones. La deposición física de vapor está integrada en las recetas de proceso establecidas para la producción de lógica y memoria. Esta base instalada apoya su posición en el mercado de electrodos de película delgada y crea altos costos de cambio para los clientes que consideran métodos alternativos de formación de electrodos.
Se prevé que la deposición electroquímica y el galvanoplastia crezcan a una CAGR del 12,78% de 2027 a 2032. Estos métodos apoyan las interconexiones de cobre damasceno, el relleno de vías a través del silicio y ciertas aplicaciones de electrodos de baterías sin requerir infraestructura de vacío. Umicore suministra blancos de pulverización catódica y productos químicos de galvanoplastia para empaquetado avanzado, semiconductores compuestos y procesos de front-end de silicio. La deposición química de vapor sigue siendo relevante para la síntesis de diamante dopado con boro y las aplicaciones de precursores organometálicos. La deposición de capa atómica se utiliza cerca de las capas de óxido de puerta y para recubrimientos de baterías donde se requiere una cobertura conforme. El mercado de electrodos de película delgada se basa en múltiples tecnologías de deposición, seleccionadas en función del material, el sustrato y el rendimiento del dispositivo requerido.
Por Industria de Usuario Final: La Electrónica y los Semiconductores Impulsan la Demanda y los Requisitos Tecnológicos
La electrónica y los semiconductores representaron el 46,38% de la participación del mercado en 2026 y se prevé que crezcan a una CAGR del 13,14% hasta 2032. Cada transición en la arquitectura de transistores añade requisitos de deposición de electrodos. Las estructuras de puerta envolvente requieren contactos en las paredes laterales, mientras que el 3D NAND implica ciclos repetidos de deposición de líneas de palabras. Estos diseños requieren propiedades de película consistentes en estructuras cada vez más complejas. Applied Materials reportó 20,8 mil millones de USD en ingresos del ejercicio fiscal 2025 para su división de Sistemas de Semiconductores. El mercado de electrodos de película delgada refleja la creciente complejidad de estos procesos de dispositivos.
La atención médica y la biotecnología representan el segundo grupo de usuarios finales más grande, respaldado por la demanda de biosensores y diagnósticos portátiles. Las aplicaciones de energía y potencia incluyen baterías de estado sólido, celdas de combustible y reactores electroquímicos. Los usuarios de química y petroquímica emplean electrodos de diamante dopado con boro para el tratamiento industrial de aguas residuales y la destrucción de sustancias per y polifluoroalquílicas (PFAS). Element Six reportó una reducción total de PFAS del 99,996% en 2025 utilizando su tecnología Diamox en los sistemas de electro-oxidación Zimpro de Lummus Technology. Estas aplicaciones amplían el mercado de electrodos de película delgada más allá del gasto de capital en semiconductores y recompensan a los proveedores que pueden adaptar la química superficial, el diseño del sustrato y el rendimiento eléctrico a condiciones operativas específicas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
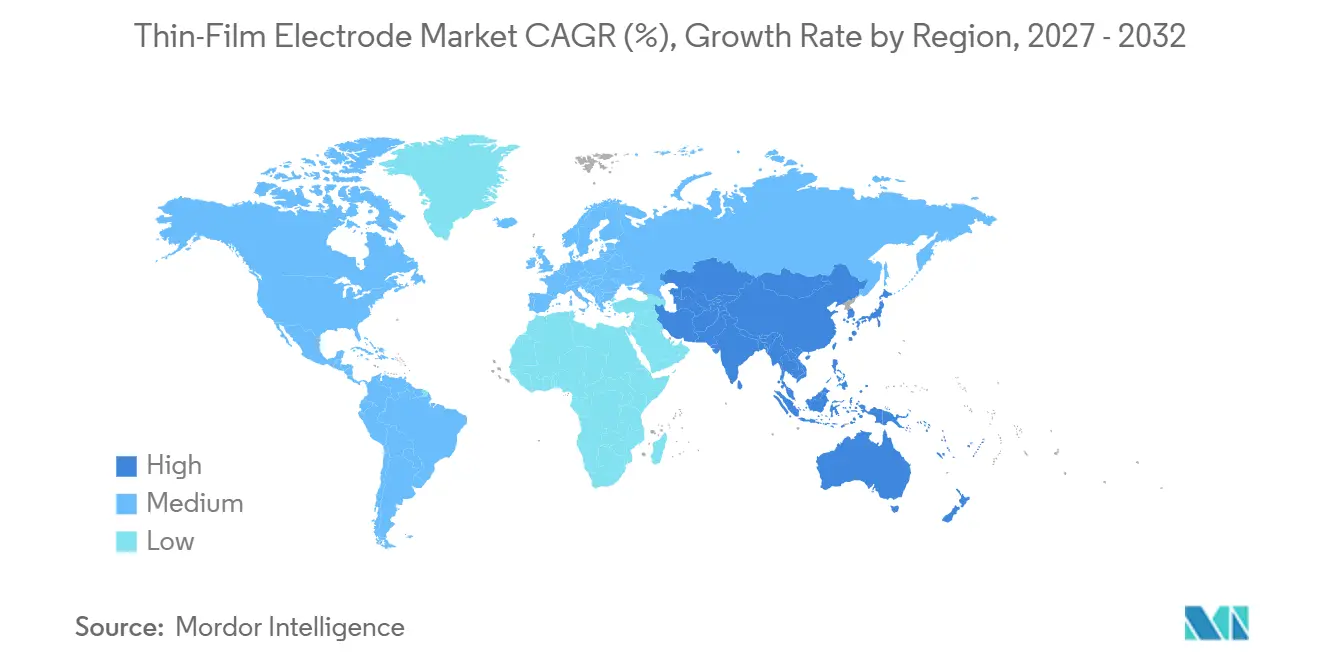
Asia-Pacífico representó el 45,92% de la participación en 2026 y se prevé que se expanda a una CAGR del 12,82% hasta 2032. La región se beneficia de su concentración de fábricas de obleas, plantas de pantallas y sitios de empaquetado avanzado. Esta proximidad reduce la complejidad logística y acorta los ciclos de calificación de proveedores. Taiwán y Corea del Sur juntos representaron el 44% de los ingresos del ejercicio fiscal 2025 de Applied Materials, o 12,5 mil millones de USD. China representó el 30% de los ingresos del ejercicio fiscal 2025 de la empresa, subrayando la escala continua de la demanda regional de semiconductores.
Japón, Corea del Sur, Taiwán y China siguen siendo fuentes importantes de demanda de materiales, equipos y dispositivos en el mercado de electrodos de película delgada. JX Metals Corporation espera un aumento significativo en las ventas de materiales de película delgada para aplicaciones 3D NAND. India está atrayendo compromisos iniciales de fábricas bajo la Misión Nacional de Semiconductores. Malasia y Singapur están desarrollando clústeres de fabricación de dispositivos médicos que pueden aumentar la demanda de electrodos de grado sanitario. Los fabricantes orientados a la exportación también necesitan cumplir con las normas de materiales que afectan la selección de productos para los clientes europeos. Estas condiciones apoyan la demanda regional de materiales de película delgada calificados y procesos de deposición.
América del Norte ocupa la segunda posición regional más grande, respaldada por fábricas de semiconductores, fabricantes de equipos originales de dispositivos biomédicos e investigación en almacenamiento de energía. Applied Materials gastó 3,57 mil millones de USD en investigación y desarrollo en el ejercicio fiscal 2025, gran parte de ello asociado con la innovación de procesos en América del Norte. El Fondo de Innovación en Semiconductores de Texas otorgó 3,08 millones de USD a Tokyo Electron US Holdings para un centro de investigación y desarrollo en Austin en 2025. Europa contribuye a través de aplicaciones de energía limpia, fabricación química avanzada e investigación. Merck KGaA está ampliando la capacidad de materiales para semiconductores en Asia mientras mantiene capacidades de investigación europeas. Francia también tiene una posición especializada a través de la producción de baterías cerámicas de película delgada de ITEN. América del Sur, Oriente Medio y África siguen siendo oportunidades más pequeñas, con Brasil y Arabia Saudita respaldados por la demanda de diagnósticos sanitarios y tratamiento industrial del agua.
Panorama Competitivo
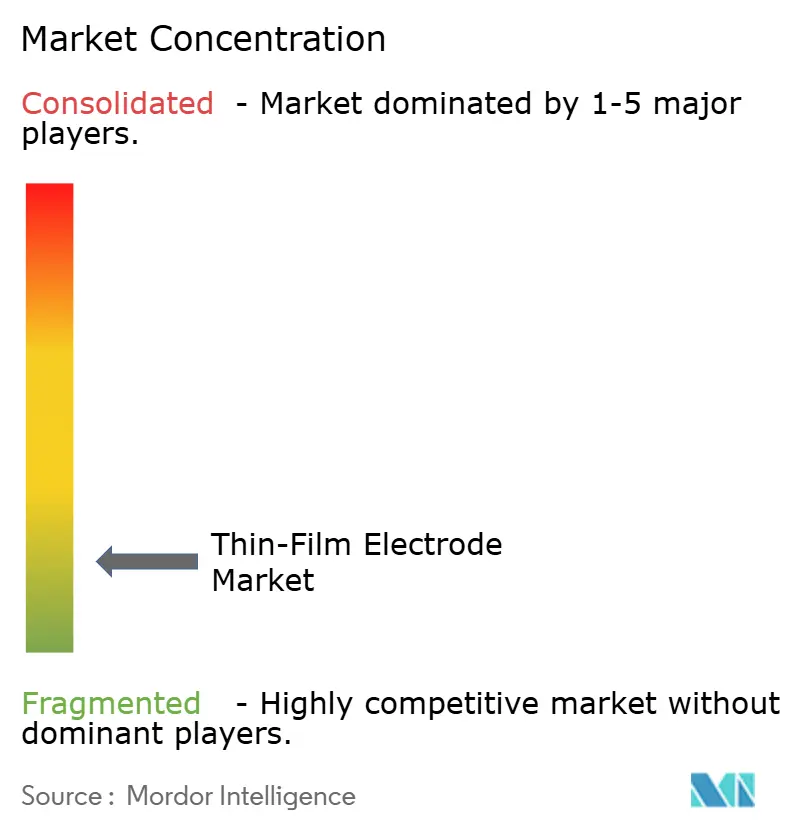
El mercado de electrodos de película delgada está moderadamente fragmentado, con proveedores que operan en diferentes etapas de la cadena de valor. Las grandes empresas de equipos y materiales atienden a clientes de semiconductores que requieren precisión en la deposición, escala y soporte integrado de procesos. Los fabricantes especializados se centran en biosensores, química analítica y aplicaciones energéticas que requieren funcionalización de electrodos y opciones de sustrato personalizadas. Applied Materials y Tokyo Electron son proveedores de equipos en deposición de semiconductores. Su base instalada y la continua inversión en investigación dificultan que los nuevos competidores desplacen las recetas de proceso establecidas. El mercado de electrodos de película delgada combina, por tanto, el liderazgo en equipos a gran escala con la competencia especializada en electrodos.
Applied Materials presentó el sistema Centura Xtera Epi en octubre de 2025 con cámaras integradas de pre-limpieza y grabado para la deposición de fuente-drenaje de puerta envolvente sin huecos. Merck KGaA inauguró su megasitio de Soluciones para Semiconductores en Kaohsiung en diciembre de 2025 tras una inversión de EUR 500 millones (~558,66 millones de USD). Umicore apoya a los clientes a través de una oferta combinada de blancos de pulverización catódica y productos químicos de galvanoplastia. Estos desarrollos indican que los proveedores están persiguiendo la integración de procesos, la expansión de capacidad y ofertas de materiales más amplias. En el mercado de electrodos de película delgada, la preferencia de los clientes por un menor número de proveedores calificados aumenta el valor de tales ofertas integradas.
MicruX Technologies, Metrohm DropSens y PalmSens compiten en nichos de electrodos de biosensores a través de capacidades de funcionalización, gama de catálogo y acceso a distribución. PalmSens ha trabajado con Linxens Healthcare en electrodos de circuito impreso de rollo a rollo para aplicaciones de detección portátil. Ateios Systems y Eastman Kodak anunciaron un enfoque de fabricación de electrodos sin disolventes que opera a 80 metros por minuto, con reducciones reportadas en el consumo de energía del 30% al 40% y una reducción de la huella de la fábrica de hasta el 15% en comparación con las alternativas de proceso húmedo. Estos desarrollos destacan la importancia de la eficiencia de producción y la repetibilidad junto con la precisión de la deposición. Los requisitos de calificación en dispositivos médicos y fábricas de semiconductores siguen siendo una barrera para los proveedores sin historiales operativos establecidos.
Líderes de la Industria de Electrodos de Película Delgada
-
BASi Research Products, Inc.
-
MicruX Technologies
-
Metrohm DropSens
-
Merck KGaA
-
Applied Materials, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Diciembre de 2025: Merck KGaA inauguró su megasitio de Soluciones para Semiconductores en Kaohsiung, Taiwán, con una inversión total de EUR 500 millones (~558,66 millones de USD). El campus de 150.000 m² se centró en materiales de película delgada, gases especiales y materiales de formulación para la producción avanzada de chips de lógica y memoria, apoyando la fabricación de electrodos de película delgada, con producción a partir de 2026.
- Octubre de 2025: Applied Materials presentó productos de fabricación de chips de próxima generación, incluido el sistema Centura Xtera Epi con cámaras integradas de pre-limpieza y grabado para la deposición de fuente-drenaje de puerta envolvente sin huecos. El sistema registró un uso de gas un 50% menor y una mejora superior al 40% en la uniformidad de celda a celda en comparación con los sistemas epi convencionales, mejorando la precisión de deposición de electrodos de película delgada.
Alcance del Informe Global del Mercado de Electrodos de Película Delgada
Un electrodo de película delgada es un conductor eléctrico o sensor fabricado depositando una capa delgada de material activo, que va desde unos pocos nanómetros hasta cientos de micrómetros de espesor, sobre un sustrato rígido o flexible como vidrio, silicio, plástico o cerámica.
El mercado de electrodos de película delgada está segmentado por material, tecnología de fabricación, industria de usuario final y geografía. Por material, el mercado está segmentado en base metálica, base de diamante dopado con boro, base de carbono, base de polímero y otros materiales. Por tecnología de fabricación, el mercado está segmentado en deposición física de vapor, deposición química de vapor, deposición de capa atómica, deposición electroquímica y galvanoplastia, y otras tecnologías de fabricación. Por industria de usuario final, el mercado está segmentado en electrónica y semiconductores, atención médica y biotecnología, energía y potencia, química y petroquímica, y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para los electrodos de película delgada en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
| Base Metálica |
| Base de Diamante Dopado con Boro |
| Base de Carbono |
| Base de Polímero |
| Otros Materiales |
| Deposición Física de Vapor |
| Deposición Química de Vapor |
| Deposición de Capa Atómica |
| Deposición Electroquímica y Galvanoplastia |
| Otras Tecnologías de Fabricación |
| Electrónica y Semiconductores |
| Atención Médica y Biotecnología |
| Energía y Potencia |
| Química y Petroquímica |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Base Metálica | |
| Base de Diamante Dopado con Boro | ||
| Base de Carbono | ||
| Base de Polímero | ||
| Otros Materiales | ||
| Por Tecnología de Fabricación | Deposición Física de Vapor | |
| Deposición Química de Vapor | ||
| Deposición de Capa Atómica | ||
| Deposición Electroquímica y Galvanoplastia | ||
| Otras Tecnologías de Fabricación | ||
| Por Industria de Usuario Final | Electrónica y Semiconductores | |
| Atención Médica y Biotecnología | ||
| Energía y Potencia | ||
| Química y Petroquímica | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Electrodos de Película Delgada?
El tamaño del mercado de electrodos de película delgada fue valorado en 0,65 mil millones de USD en 2026 y se estima que crecerá desde 0,72 mil millones de USD en 2027 hasta alcanzar 1,22 mil millones de USD en 2032, a una CAGR del 11,13% durante el período de pronóstico (2027-2032).
¿Qué tecnología de fabricación tiene la mayor participación?
La deposición fsica de vapor lidera con una participación del 58,45% en 2026 y sigue siendo central para los apilamientos de electrodos de semiconductores multicapa que necesitan propiedades de película repetibles, fuerte adhesión y procesamiento multiblancos.
¿Qué área de usuario final está creciendo más rápido?
Se prevé que la electrónica y los semiconductores crezcan a una CAGR del 13,14% hasta 2032, respaldados por la lógica avanzada, las arquitecturas de memoria y el mayor número de pasos de deposición requeridos por los diseños de dispositivos más nuevos.
¿Qué región tiene la posición más sólida?
Asia-Pacífico representa el 45,92% de la participación en 2026 y se prevé que crezca a una CAGR del 12,82% hasta 2032, respaldado por la fabricación de obleas, la producción de pantallas y la capacidad de empaquetado avanzado.