
スプレー熱分解市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 266.31 百万米ドル |
| 市場規模 (2032) | 374.56 百万米ドル |
| 成長率 (2027 - 2032) | 7.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスプレー熱分解市場分析
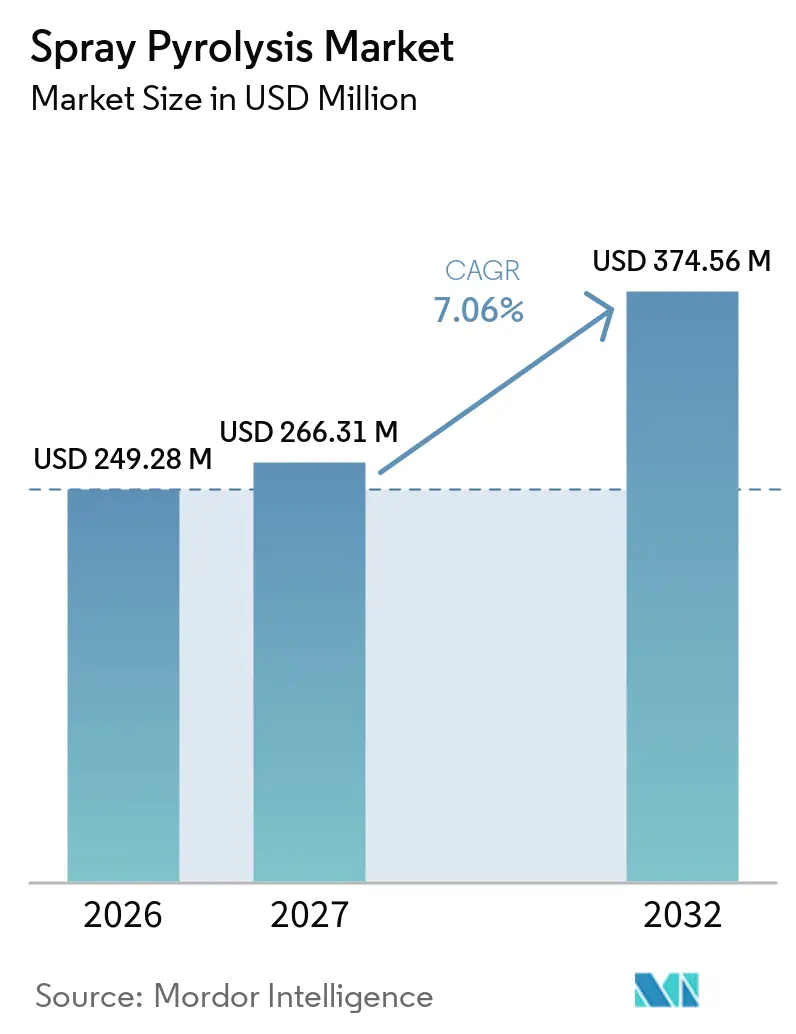
スプレー熱分解市場規模は2026年に249.28 ミリオン 米ドルと評価され、2027年の266.31 ミリオン 米ドルから2032年には374.56 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.06%です。スプレー熱分解市場は、多くの競合プロセスで使用される真空チャンバーを必要としない、スケーラブルな薄膜および粉末製造の需要に支えられています。この運用モデルは、生産者が研究室作業からパイロット生産へ移行する際に、設備費および運転コストを低減できる可能性があります。ペロブスカイト太陽電池、ニッケルリッチバッテリー正極材、透明導電性酸化物層が、この技術の用途を拡大しています。スプレー熱分解市場は、先端半導体用途においても限界に直面しており、化学気相成長法(CVD)および原子層堆積法(ALD)は、非常に微細な構造に対して性能上の優位性を維持しています。国内材料能力に向けた公的プログラムは、特にコーティングおよび堆積インフラが資金提供されている分野において、早期の設備機会を創出する可能性があります。
主要レポートのポイント
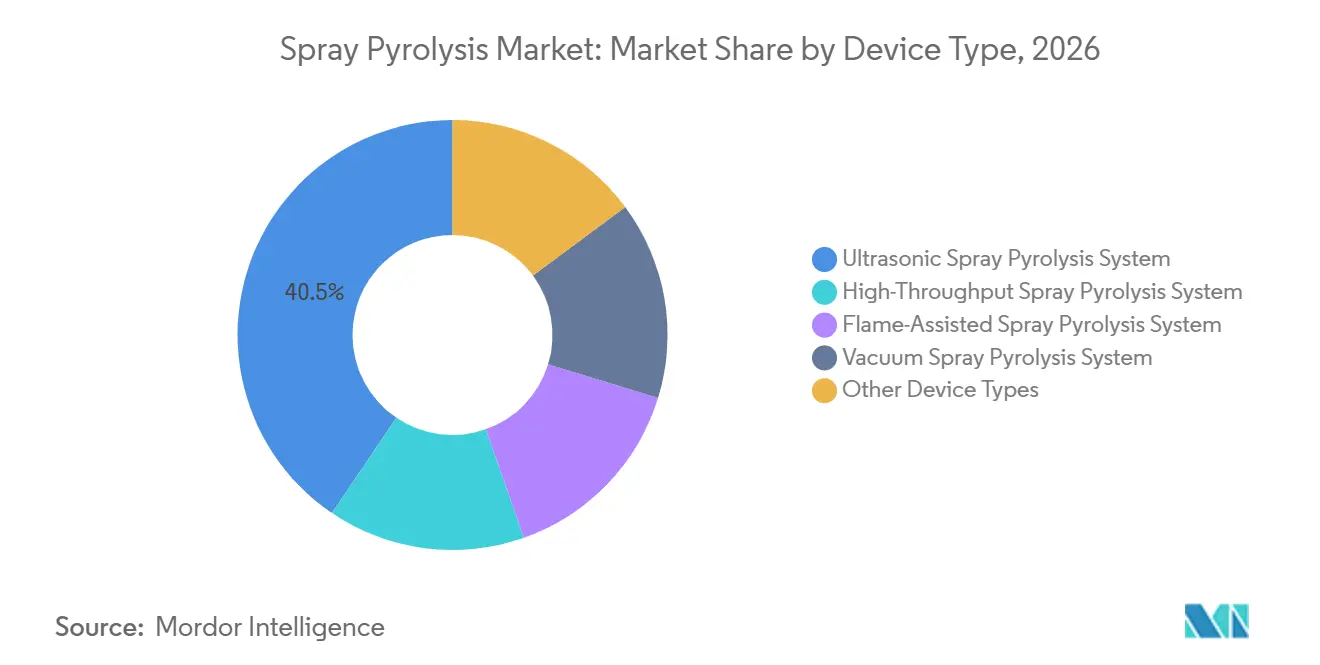
- デバイスタイプ別では、超音波スプレー熱分解システムが2026年のスプレー熱分解市場シェアの40.53%を占め、2032年までに7.93%のCAGRで成長すると予測されています。
- 用途別では、ナノ粒子合成が2026年のスプレー熱分解市場シェアの32.78%を占め、薄膜・厚膜堆積は2032年までに8.06%のCAGRで成長すると予測されています。
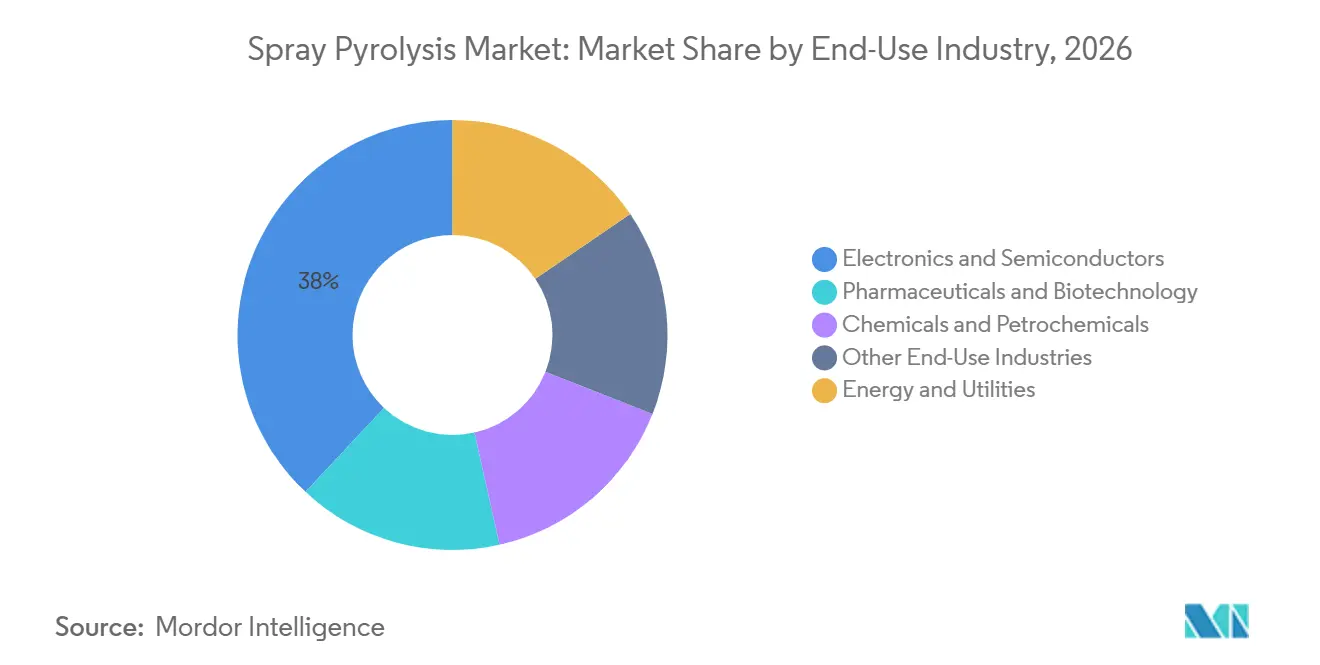
- 最終用途産業別では、電子機器・半導体が2026年のスプレー熱分解市場シェアの38.01%を占め、エネルギー・公益事業は2032年までに8.24%のCAGRで成長すると予測されています。
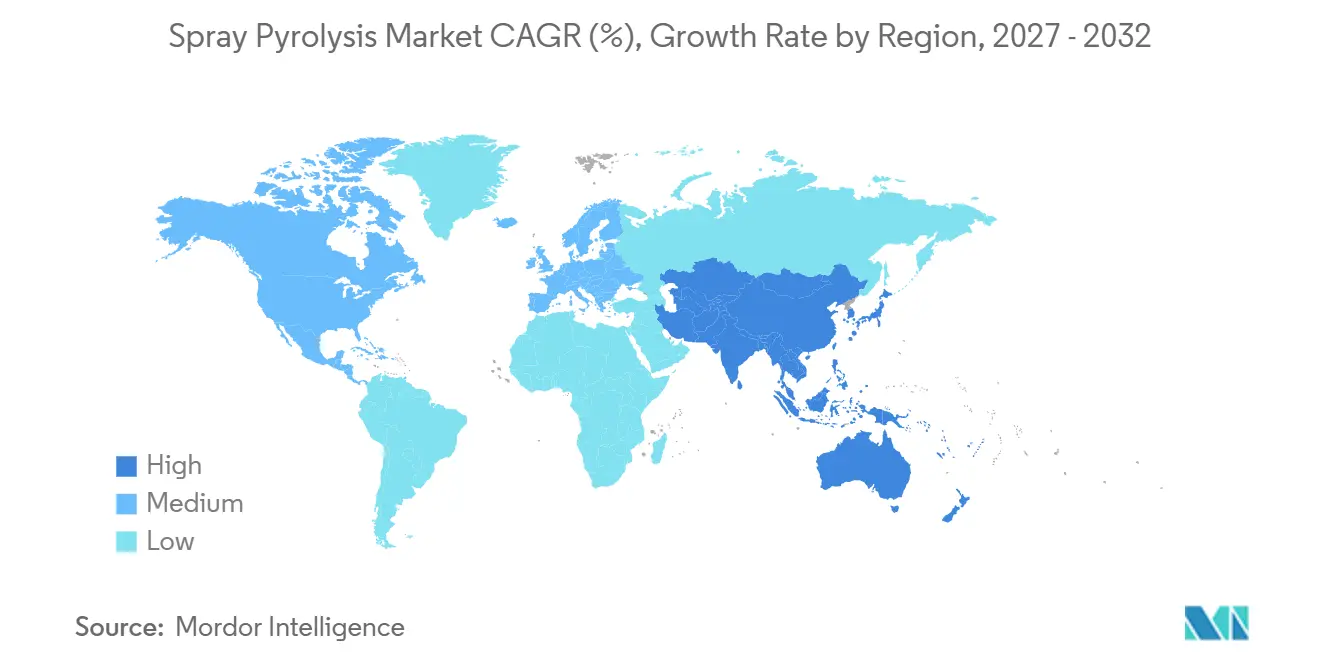
- 地域別では、アジア太平洋が2026年のスプレー熱分解市場シェアの35.17%を占め、2032年までに8.12%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 薄膜太陽光発電およびペロブスカイト製造の拡大 | +2.0% | アジア太平洋および欧州主導のグローバル | 中期(2~4年) |
| バッテリー材料の規模拡大とEVエネルギー貯蔵需要 | +1.6% | グローバル、アジア太平洋および北米での主要な成長 | 中期(2~4年) |
| 半導体および光電子コーティングの複雑化 | +1.2% | アジア太平洋中心、北米および欧州への波及 | 長期(4年以上) |
| 国内先端材料能力に向けた政府資金 | +0.8% | 北米および欧州 | 短期(2年以内) |
| 研究室からパイロット生産へのモジュール式規模拡大 | +0.6% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
薄膜太陽光発電およびペロブスカイト製造の拡大
ペロブスカイト光起電力生産は、研究プロジェクトから商業製造候補へと移行しつつあります。スプレー熱分解市場は、大気開放型堆積によりモジュールスループットを制約する真空工程を省略できるため、恩恵を受けています。2025年のMatter誌の研究では、電子輸送層の真空熱蒸着を大気開放型超音波スプレー堆積に置き換えることで、100 MWインラインペロブスカイトモジュール工場における製造コストが26%削減されたことが示されました。同研究では、反転デバイス構造において20.3%のチャンピオン電力変換効率が報告されました。2025年のIEEE光起電力スペシャリスト会議で発表された研究では、モジュール寿命10~15年のスプレー製造ペロブスカイトモジュールの均等化エネルギーコストが0.03米ドル/kWh未満と予測されました。したがって、早期のパイロットライン認定は、プラント設計が確定する前に安定したレシピを実証できるサプライヤーに有利に働く可能性があります。
バッテリー材料の規模拡大とEVエネルギー貯蔵需要
スプレー熱分解市場は、ニッケルリッチ正極材の製造において重要性を増しています。スプレー熱分解は単結晶正極粉末の連続製造ルートを提供でき、多段階かつ溶媒集約型の前駆体工程の一部を回避できます。2025年6月の研究では、スプレー熱分解合成されたNCM90が225.7 mAh g⁻¹の初期放電容量を達成し、50サイクル後に84.5%の容量を維持したことが報告されました。天津大学は2025年8月にニッケルリッチ正極製造向けの専用システム設計を発表し、バッテリー生産条件に特化した設備への移行を示しました。フレームスプレー処理は、大型定置型貯蔵用途向けのリチウムマンガンリッチおよびリチウム過剰無秩序岩塩型正極に関する研究も支援しています。これにより、スプレー熱分解市場は電気自動車とユーティリティスケールバッテリー需要の両方にエクスポージャーを持つことになります。
半導体および光電子コーティングの複雑化
より複雑な半導体およびディスプレイ構造が、溶液ルートに対して明確なコーティング用途を生み出しています。スプレー熱分解は、真空法が高い材料廃棄やコストをもたらす場合に適用できます。2025年のMaterials Letters誌の論文では、別途の堆積後アニールなしにスプレー熱分解によるInGaZnO薄膜のインサイチュ結晶化が報告されました。情報ディスプレイ学会が発表した研究では、低温ポリシリコンおよび酸化物薄膜トランジスタ向けにスプレー熱分解で製造された高誘電率AlOxダイエレクトリクスが報告されました。スプレー熱分解市場は、インサイチュ結晶化が処理工程を削減し、使用可能な基板の範囲を広げる場合に恩恵を受けることができます。Sono-Tek Corporationによる300 mmウェーハへの対応作業も、大型半導体フォーマットへのサプライヤーの注目を示しています。
国内先端材料能力に向けた政府資金
政府プログラムは、国内材料およびコーティング能力に向けてより多くの資本を投入しています。スプレー熱分解市場は、大気圧設備が地域生産施設のコストおよびフットプリント要件に適合できるため、恩恵を受けることができます。米国経済開発局は2025年1月に、先進複合材エアロストラクチャーのサプライチェーン強化のため、米国航空宇宙材料製造テックハブに4,800万米ドルを授与しました。カナダは2025年3月にMDS Coating Technologies Corporationと提携し、航空機エンジンコンプレッサーブレード向けナノコーティングの開発を推進しました[1]。ニューヨーク州マイクロエレクトロニクスイノベーションチャレンジも、300 mmシリコンウェーハへの超音波スプレーコーティングの適用を支援しました。これらのプログラムは、設備試験およびプロセス認定に伴うリスクの一部を軽減します。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| CVD、ALD、スパッタリング、ゾルゲル法との競合 | -1.5% | グローバル | 長期(4年以上) |
| プロセス制御の感度と再現性リスク | -1.0% | グローバル | 中期(2~4年) |
| 高い資本・熟練労働・排出処理要件 | -0.8% | 新興市場およびグローバルの中小企業 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
CVD、ALD、スパッタリング、ゾルゲル法との競合
スプレー熱分解市場は、確立されたCVD、ALD、スパッタリング、ゾルゲル法プロセスと並存しています。これらの手法は、高アスペクト比構造への共形コーティングを必要とする半導体用途において明確な優位性を維持しています。ALDは、原子スケールの膜厚制御と一貫したステップカバレッジに依存する構造において特に重要です。認定済みの生産プロセスは、堆積ルートの変更には時間、試験、および新たな検証が必要なため、置き換えが困難です。その認定負担は、スプレー熱分解が技術的に適合する場合でも、期待されるコスト削減を上回ることがあります。したがって、この技術は先端チップ製造全体で既存手法を置き換えるよりも、選択された用途において既存手法を補完する可能性が高いです。
プロセス制御の感度と再現性リスク
スプレー熱分解は、基板温度、前駆体濃度、キャリアガス流量、ノズル距離、および周囲湿度の一貫性に依存します。これらの変数の変化は、膜の化学量論、形態、および膜厚均一性に影響を与える可能性があります。SnO₂膜に関する2025年の研究では、2³完全要因計画が使用され、濃度と変数間の交互作用がプロセス結果に重要であることが示されました。スプレー熱分解市場は、コーティング均一性が規制対象製品の性能に影響する可能性がある製薬・バイオテクノロジー用途において、追加の検証要求に直面しています。小型基板からパイロットシステムへのスケールアップには、相当な再最適化が必要になる場合があります。これにより、プロセスが安定化するまでの認定遅延および歩留まり低下のリスクが高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
超音波スプレー熱分解システムがシェアと成長の両面でリード超音波スプレー熱分解システムは2026年のスプレー熱分解市場規模の40.53%を占め、2032年までに7.93%のCAGRで成長すると予測されています。主要シェアと主要成長の組み合わせは、別のデバイスタイプによる代替ではなく、超音波システムへの幅広い需要を示しています。高周波トランスデューサーはより狭い液滴分布を生成し、膜均一性の向上と前駆体廃棄物の削減を支援できます。報告された液滴サイズは18~80 µmの範囲であり、コーティングプロセスに必要な制御を提供します。2025年の研究では、ベイズ最適化が超音波スプレーパラメータの精緻化に必要な実験サイクルを削減できることが示されました。
高スループットスプレー熱分解システムは、より大型の基板フォーマット向けにマルチノズル配置を使用し、ペロブスカイトおよびバッテリー材料の規模拡大を支援できます。フレームアシストスプレー熱分解システムは、触媒および正極材料の研究を含む連続粉末およびナノ粒子製造に対応します。真空スプレー熱分解システムは、大気汚染が不適切であるが完全なCVD設備が不要な用途に対応します。その他の構成には、非標準基板形状または温度プロファイルに合わせて設計されたハイブリッドおよびカスタム設備が含まれます。スプレー熱分解産業には、霧化制御、自動化、熱管理、およびアプリケーションエンジニアリングを通じて差別化するサプライヤーが含まれます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
ナノ粒子合成がシェアを維持しつつ薄膜・厚膜堆積が加速ナノ粒子合成は2026年のスプレー熱分解市場規模の32.78%を占めました。需要は、制御された粒子形態と組成を必要とする触媒、医薬品賦形剤、および機能性材料製造から生じています。薄膜・厚膜堆積は、光起電力、ディスプレイ、および半導体ユーザーが大面積膜を求めるため、2032年までに8.06%のCAGRで成長すると予測されています。この用途は大気圧堆積を使用して組成傾斜型および機能性層を製造します。2025年に発表された研究では、X線回折ピーク強度などの構造的指標がSnO₂膜のプロセス制御を支援できることが示されました。
粉末製造は、指定された粒度分布を持つ金属酸化物粉末を必要とする化学処理業者を支援します。ETHチューリッヒで開発されたロボット式フレームスプレー熱分解プラットフォームは、オペレーターの作業負荷を2~3倍削減し、2桁の大きさにわたって±5%以内の組成精度を達成しました。産業用および機能性コーティングは、電磁干渉シールドおよびエネルギー効率の高い窓用途に使用されます。報告さた透明導電性酸化物コーティングには、酸化亜鉛、酸化スズ、およびインジウムスズ酸化物が含まれます。その他の用途には、光触媒、ガスセンシング、および水素生成用電極コーティングが含まれます。
最終用途産業別:
電子機器・半導体が需要を牽引しエネルギー・公益事業が台頭電子機器・半導体は2026年のスプレー熱分解市場規模の38.01%を占めました。このセグメントは、透明導電性酸化物、誘電体層、微小電気機械システム(MEMS)におけるフォトレジスト堆積、および電磁干渉シールドを使用します。2025年に発表された研究では、窒化ガリウム(GaN)パワートランジスタ向けに超音波スプレー熱分解で堆積された25 nm Al₂O₃ゲート誘電体が報告されました。エネルギー・公益事業は2032年までに8.24%のCAGRで成長すると予測されています。その需要は、固体酸化物電解セル、ペロブスカイト光起電力、およびリチウムイオン正極製造に結びついています。
製薬・バイオテクノロジーは、生産使用前にコーティング検証要件を満たすシステムを必要とします。Sono-Tek Corporationは2025年9月にMediCoat生産システムの500万米ドル超の受注を確保し、2026年まで納品が予定されています。化学・石油化学は、スプレー熱分解を使用して形態が反応挙動に影響する可能性がある触媒粒子を製造します。航空宇宙、防衛、および研究機関も特殊コーティングおよび材料開発のためにシステムを購入します。これらの最終用途は、標準化および カスタマイズされた設備フォーマットの両方にわたって需要を提供します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域スプレー熱分解市場
アジア太平洋地域は2026年のスプレー熱分解市場シェアの35.17%を占め、2032年にかけて8.12%のCAGR成長すると予測されている。中国の電池および太陽光発電製造の拡大は、正極材料および薄膜向け装置需要を支えている。天津大学によるニッケルリッチ正極材料専用システムの研究は、同地域が生産指向の装置開発に注力していることを示している。韓国および日本は、機能性コーティングプロセスを必要とする電子機器およびディスプレイ製造のエコシステムを提供している。インドは科学機器および薄膜装置の生産能力を開発しており、Holmarc Opto-Mechatronics Ltd.およびNavson Technologies Pvt. Ltd.が国内サプライチェーンで活動している。
北米および欧州スプレー熱分解市場
北米は半導体、クリーンエネルギー、製薬、および先端材料製造によって支えられている。ニューヨーク州マイクロエレクトロニクス・イノベーション・チャレンジは、超音波スプレーコーティングの研究を300mmシリコンウェーハ用途と結びつけた。航空宇宙材料製造向けの政府資金も、関連するコーティングおよび成膜インフラを支援し得る。カナダはMDS Coating Technologies Corporationとのナノコーティングパートナーシップを通じて専門的なチャネルを加えている。欧州はペロブスカイト開発および規則(EU)2023/1542に基づく国内電池セル生産の拡大によって支えられている。
南米および中東・アフリカスプレー熱分解市場
南米は引き続き学術機関および研究機関による調達を中心としており、ブラジルおよびアルゼンチンが需要の所在地として確認されている。サウジアラビアおよび南アフリカは、エネルギー多様化プログラムおよび再生可能エネルギー製造イニシアチブを通じて中東・アフリカ地域の需要を支えている。これらの地域は主として、高スループットプラットフォームではなく、実験室規模およびパイロット規模のシステムを購入している。スプレー熱分解市場は、現地製造能力およびプロジェクトパイプラインが発展するにつれて、長期的な機会を有している。
競合ランドスケープ
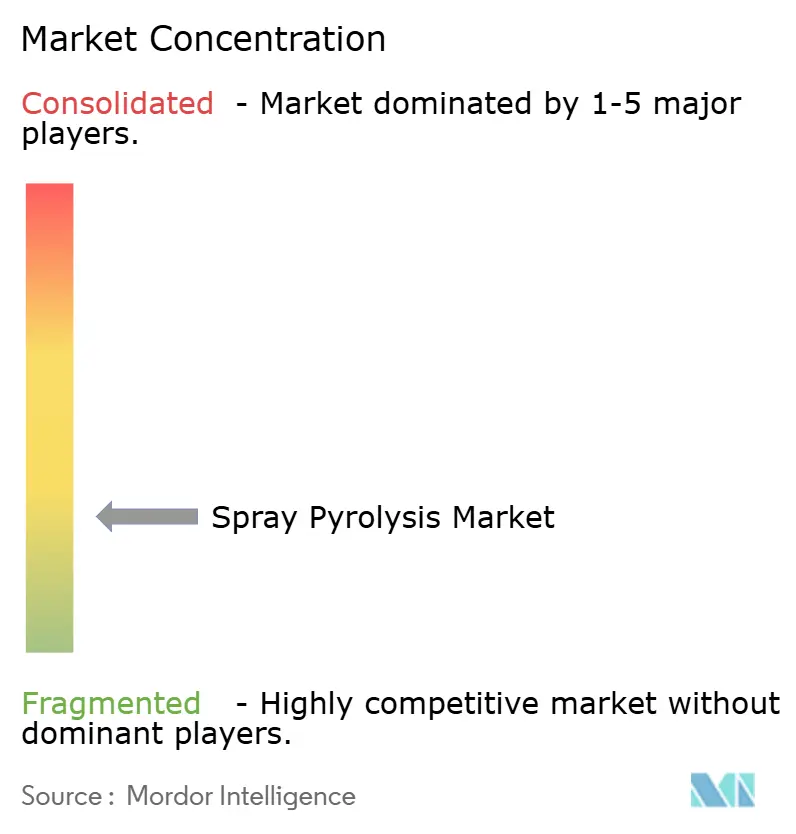
スプレー熱分解市場は高度に断片化されており、上位5社にはSono-Tek Corporation、MTI Corporation、Holmarc Opto-Mechatronics Ltd.、Siansonic、Acmefil Engineering Systems Pvt. Ltd.が含まれます。専門メーカーはカスタマイズ、地域アクセス、および価格設定を通じて競合し、より広範な薄膜サプライヤーは自動化および生産能力を通じて競合しています。したがって、スプレー熱分解市場は、地域の専門業者と幅広い堆積ポートフォリオを持つ確立された設備サプライヤーを組み合わせています。
Sono-Tek Corporationは、多軸ロボティクスおよびプログラマブルロジックコントローラー(PLC)ベースの自動化を統合した高付加価値生産システムへの移行を進めています。同社はSEMICON West 2025においてウェーハハンドリング機能を備えたSPT200フォトレジストコーティングシステムを展示し、300 mmウェーハへの対応拡大を予告しました[2]。同社は2025年6月に、グローバルな医療診断機器メーカーから大量生産向け超音波コーティングプラットフォームの1.12 ミリオン 米ドルの受注を獲得しました。
プロセス制御ソフトウェア、モジュール式インラインツール、および高固形分負荷正極前駆体向けリアクターは、サプライヤー差別化の重要な領域です。自動化されたプロセス最適化はレシピ開発を短縮でき、ロールツーロールシステムはより大型のペロブスカイトモジュールラインに対応できます。バッテリー正極リアクターは、要求の厳しい前駆体化学に対応する熱制御およびフィード制御を必要とします。ISO 9001に基づく品質管理およびSEMI S2に基づく設備安全慣行は、北米および欧州のバイヤーにとって重要となる場合があります。スプレー熱分解市場は、設備性能とともに再現性と監査可能性を文書化できるサプライヤーを評価します。
スプレー熱分解産業リーダー
-
Sono-Tek Corporation
-
MTI Corporation
-
Holmarc Opto-Mechatronics Ltd.
-
Siansonic
-
Acmefil Engineering Systems Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
スプレー熱分解市場 このレポートでカバーされる企業
- Acmefil Engineering Systems Pvt. Ltd.
- Beneq
- Cheersonic Ultrasonic Equipments Co., Ltd.
- HANSUN ELECTRIC TECHNOLOGY CO., LIMITED
- Hielscher Ultrasonics GmbH
- Holmarc Opto-Mechatronics Ltd.
- Kurt J. Lesker Company
- MTI Corporation
- Navson Technologies Pvt. Ltd.
- Plasma-Therm LLC
- Shanghai Huashuo Intelligent Equipment Co., Ltd.
- Siansonic
- Sono-Tek Corporation
- ULVAC, Inc.
- Zhengzhou CY Scientific Instrument Co., Ltd.
最近の産業開発事情 スプレー熱分解市場
- 2025年10月:ETHチューリッヒの機能性材料研究室がDigital Discovery誌にAutoFSPを発表しました。これは自動化されたロボット式フレームスプレー熱分解プラットフォームであり、オペレーターの作業負荷を2~3倍削減し、合成工程の機械可読ドキュメント化を実現し、2桁の大きさにわたって±5%以内の組成精度を達成しました。この開発は、バッテリー材料、触媒、クロモフォアの材料合成における自動化、再現性、スループットを向上させることで、スプレー熱分解市場を支援します。
- 2025年9月:Sono-Tek Corporationは、SEMICON West 2025においてウェーハハンドリング自動化を統合したSPT200フォトレジストコーティングシステムを展示し、300 mm(12インチ)ウェーハへの対応拡大計画を予告しました。このデモンストレーションは、半導体ウェーハ処理および先端チップパッケージング向けの精密超音波スプレーコーティング能力を強調することで、スプレー熱分解市場を支援します。均一な薄膜堆積を必要とする用途も含まれます。
グローバルスプレー熱分解市場レポートスコープ
スプレー熱分解は、エアロゾル化された前駆体溶液を使用して、制御された熱分解により薄膜、粉末、および機能性材料を製造する材料処理技術です。このプロセスにより、研究および産業製造向けに調整された組成と特性を持つ材料の形成が可能になります。
スプレー熱分解市場は、デバイスタイプ、用途、最終用途産業、および地域によってセグメント化されています。デバイスタイプ別では、市場は超音波スプレー熱分解システム、高スループットスプレー熱分解システム、フレームアシストスプレー熱分解システム、真空スプレー熱分解システム、およびその他にセグメント化されています。用途別では、市場は薄膜・厚膜堆積、ナノ粒子合成、粉末製造、産業用および機能性コーティング、およびその他の用途にセグメント化されています。最終用途産業別では、市場は電子機器・半導体、エネルギー・公益事業、製薬・バイオテクノロジー、化学・石油化学、およびその他の最終用途産業にセグメント化されています。レポートは15カ国のスプレー熱分解の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| 超音波スプレー熱分解システム |
| 高スループットスプレー熱分解システム |
| フレームアシストスプレー熱分解システム |
| 空スプレー熱分解システム |
| その他のデバイスタイプ |
| 薄膜・厚膜堆積 |
| ナノ粒子合成 |
| 粉末製造 |
| 産業用および機能性コーティング |
| その他の用途 |
| 電子機器・半導体 |
| エネルギー・公益事業 |
| 製薬・バイオテクノロジー |
| 化学・石油化学 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| デバイスタイプ別 | 超音波スプレー熱分解システム | |
| 高スループットスプレー熱分解システム | ||
| フレームアシストスプレー熱分解システム | ||
| 空スプレー熱分解システム | ||
| その他のデバイスタイプ | ||
| 用途別 | 薄膜・厚膜堆積 | |
| ナノ粒子合成 | ||
| 粉末製造 | ||
| 産業用および機能性コーティング | ||
| その他の用途 | ||
| 最終用途産業別 | 電子機器・半導体 | |
| エネルギー・公益事業 | ||
| 製薬・バイオテクノロジー | ||
| 化学・石油化学 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
スプレー熱分解市場の規模はどのくらいですか?
スプレー熱分解市場規模は2026年に249.28 ミリオン 米ドルと評価され、2027年の266.31 ミリオン 米ドルから2032年には374.56 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.06%です。
スプレー熱分解装置への需要を促進しているものは何ですか?
薄膜太陽光発電生産、バッテリー材料の規模拡大、より複雑な半導体コーティング、国内材料資金、およびモジュール式パイロット生産が需要を支えています。
2026年に最大のシェアを保有したデバイスタイプはどれですか?
超音波スプレー熱分解システムが2026年に40.53%を占めました。
2032年まで最も速く成長すると予測されている用途はどれですか?
薄膜・厚膜堆積は、光起電力、ディスプレイ、および半導体コーティング用途に支えられ、2032年までに8.06%のCAGRで成長すると予測されています。