
Taille et part du marché des électrodes à couche mince
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.72 Milliards de dollars |
| Taille du Marché (2032) | 1.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des électrodes à couche mince par Mordor Intelligence
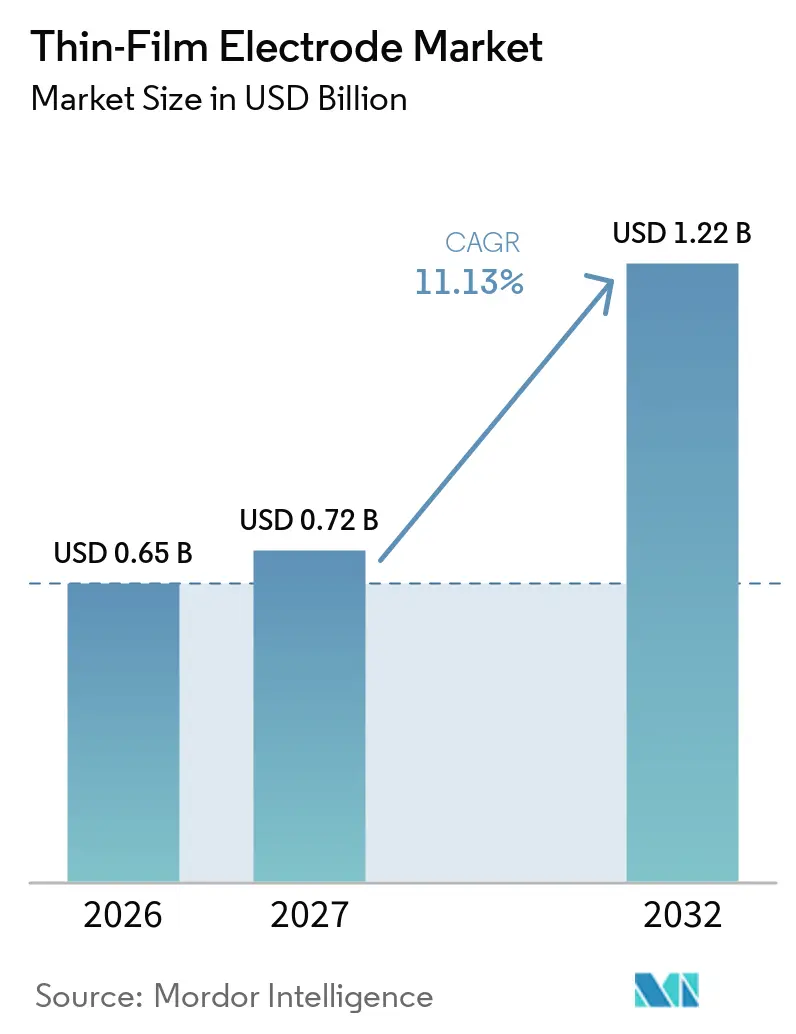
La taille du marché des électrodes à couche mince était évaluée à 0,65 milliard USD en 2026 et devrait croître de 0,72 milliard USD en 2027 pour atteindre 1,22 milliard USD d'ici 2032, à un CAGR de 11,13 % durant la période de prévision (2027-2032). Le marché des électrodes à couche mince est porté par la demande issue de la fabrication de semi-conducteurs, des dispositifs de santé portables, des microcapteurs, des batteries à l'état solide et des équipements électrochimiques. Les fabricants de dispositifs exigent de plus en plus des couches conductrices pouvant être déposées avec un contrôle précis de l'épaisseur sur des substrats compacts. Cette exigence soutient l'adoption dans les dispositifs logiques avancés, les mémoires et les capteurs, où la conception des électrodes influe sur le rendement et les performances des dispositifs. Les fournisseurs répondent par une plus grande intégration des procédés, une qualification des matériaux et une capacité de fabrication élargie. Le marché bénéficie également de la demande des clients pour des dispositifs plus petits qui maintiennent leurs performances électriques et leur fiabilité.
Principaux enseignements du rapport
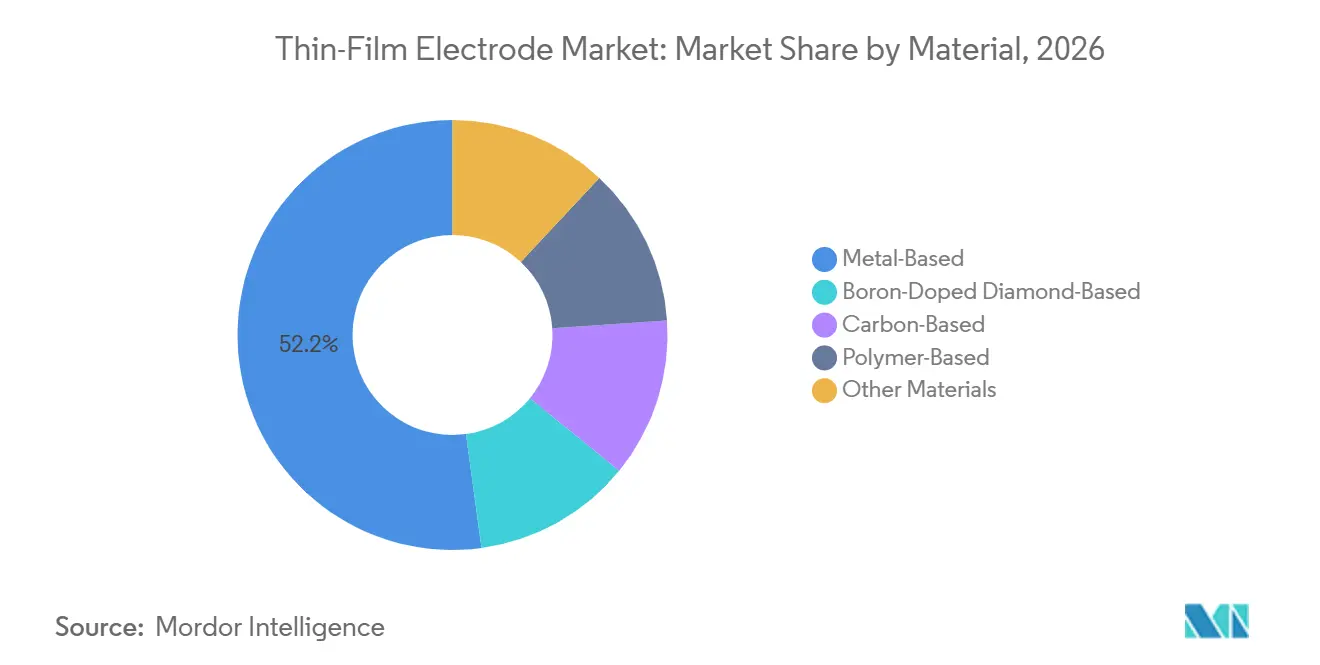
- Par matériau, les électrodes à base de métal détenaient 52,16 % de la part du marché des électrodes à couche mince en 2026, tandis que les électrodes à base de carbone devraient se développer à un CAGR de 12,45 % jusqu'en 2032.
- Par technologie de fabrication, le dépôt physique en phase vapeur détenait une part de 58,45 % en 2026, tandis que le dépôt électrochimique et la galvanoplastie devraient se développer à un CAGR de 12,78 % jusqu'en 2032.
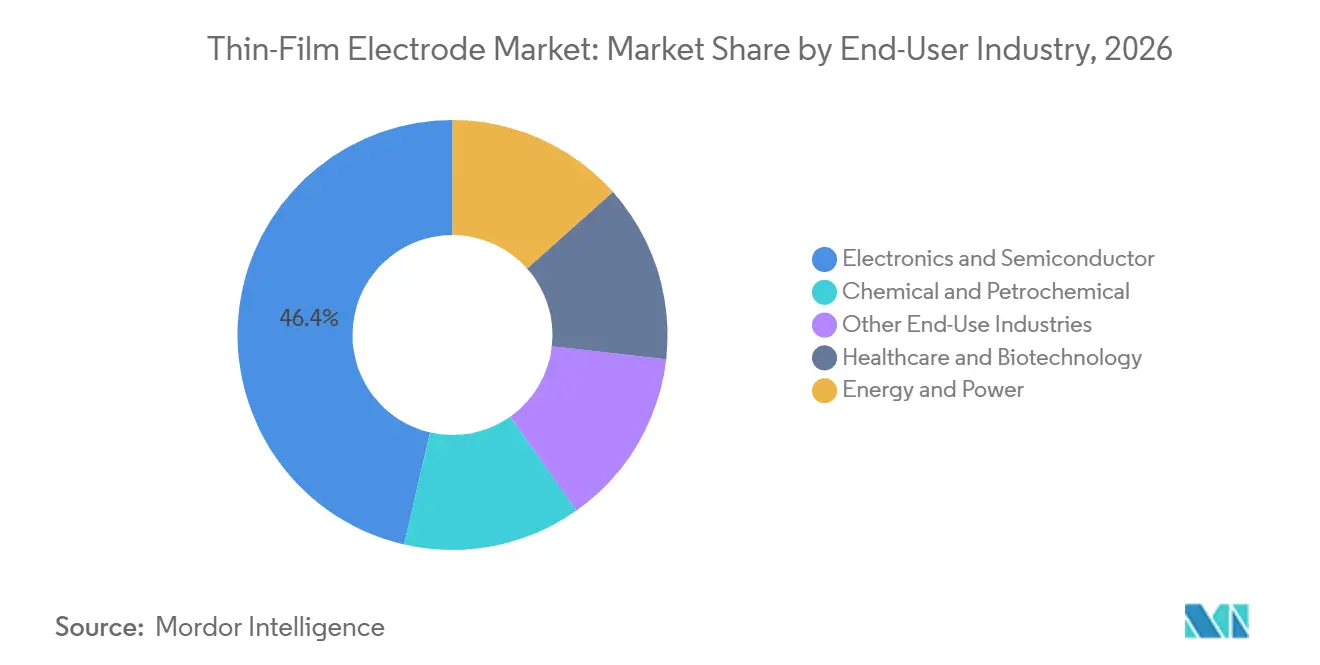
- Par secteur d'utilisation finale, l'électronique et les semi-conducteurs détenaient une part de 46,38 % en 2026 et devraient se développer à un CAGR de 13,14 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 45,92 % en 2026 et devrait se développer à un CAGR de 12,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des électrodes à couche mince
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'électronique miniaturisée et flexible | +2.8% | Mondial, concentré en Asie-Pacifique, à Taïwan, en Corée du Sud, en Chine et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des biocapteurs, des diagnostics portables et des tests au point de soins | +1.9% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Investissements dans les semi-conducteurs, les écrans et l'emballage avancé | +2.5% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Commercialisation des batteries à l'état solide et du stockage d'énergie distribué | +1.6% | Mondial, porté par le Japon, la Corée du Sud, la France et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Fabrication d'électrodes à haut débit en continu et au niveau de la tranche | +1.3% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'électronique miniaturisée et flexible
Le marché des électrodes à couche mince bénéficie de conceptions électroniques fonctionnant en dessous de 1 μm sans sacrifier la qualité du signal. Les substrats flexibles peuvent accueillir des dimensions compatibles avec les exigences établies en matière de conception de semi-conducteurs. Les fournisseurs d'électrodes à couche mince peuvent ainsi répondre aux besoins des dispositifs portables, des écrans flexibles et des assemblages de capteurs compacts grâce à des capacités de dépôt connexes. Des électrodes composites MXene fabriquées par impression par distribution ont également démontré un contrôle de la largeur entre 150 μm et 500 μm pour les patchs de détection de glucose et de biomarqueurs portables. Cette combinaison de contrôle dimensionnel et de facteurs de forme flexibles élargit les applications adressables pour les conceptions d'électrodes à couche mince.
Le marché des électrodes à couche mince est également influencé par la nécessité de placer les fonctions de détection plus près de l'utilisateur ou de la surface du dispositif. Les couches flexibles peuvent s'adapter aux surfaces courbes que les composants rigides auraient du mal à desservir. Cela favorise l'utilisation d'électrodes dans les patchs cutanés, les dispositifs de diagnostic compacts et les systèmes de capteurs connectés. Les mêmes méthodes de fabrication peuvent être utilisées dans différents formats de produits lorsque les exigences relatives au substrat et à l'interface sont compatibles. Les fabricants qui maintiennent une épaisseur de film et une adhérence répétables peuvent réduire la charge de dveloppement pour les clients qui passent d'une application à l'autre. À mesure que l'électronique flexible approche des attentes de performance des semi-conducteurs conventionnels, la distinction entre les deux groupes d'applications devient moins nette.
Expansion des biocapteurs, des diagnostics portables et des tests au point de soins
Le marché des électrodes à couche mince bénéficie des systèmes de point de soins qui nécessitent des mesures sensibles à partir de petits volumes d'échantillons. Une étude de 2025 a rapporté que des électrodes à couche mince jetables fabriquées par dépôt physique en phase vapeur par masque d'ombre ont détecté la protéine C-réactive dans le sérum humain avec une limite de détection de 6,5 pg/mL. De telles conceptions peuvent fonctionner avec des gouttes d'échantillon de 1 μL à 10 μL tout en préservant la capacité de mesure électrochimique. Cela est utile pour les systèmes de diagnostic portables qui ne peuvent pas s'appuyer sur des étapes de préparation d'échantillons importantes. Les couches minces permettent également l'incorporation de fonctions de traitement du signal dans des structures polymères flexibles. Ces attributs soutiennent la surveillance de la santé à long terme où le confort du dispositif et la construction à faible encombrement sont importants.
Le marché des électrodes à couche mince est soutenu par des plateformes portables qui mesurent les niveaux de cortisol, de sodium et de glucose, ainsi que les signaux ECG, EMG et EEG. Des électrodes à interface cutanée rapportées en 2025 ont atteint des rapports signal/bruit allant jusqu'à 38 dB et des impédances d'interface d'un ordre de grandeur inférieures aux normes cliniques en gel[1]. Une meilleure qualité de signal lors des mouvements peut améliorer l'utilisation pratique des dispositifs portables au-delà des environnements cliniques contrôlés. Les fournisseurs doivent encore démontrer la biocompatibilité, la stabilité et le comportement électrique répétable tout au long de la période d'utilisation. Ces exigences favorisent les matériaux d'électrodes ayant des historiques de performance établis, notamment les formulations à base d'or et de platine. Le travail de qualification qui en résulte peut rendre le segment des biocapteurs exigeant, mais il peut également soutenir une demande récurrente de la part des plateformes approuvées.
Investissements dans les semi-conducteurs, les écrans et l'emballage avancé
Le marché des électrodes à couche mince est étroitement lié aux investissements dans la fabrication de tranches, la production d'écrans et l'emballage avancé. Tokyo Electron a déclaré un chiffre d'affaires net record pour l'exercice fiscal 2025 de 2 431,5 milliards JPY (~15,34 milliards USD), soutenu par les clients de serveurs d'intelligence artificielle logique et de mémoire à haute bande passante. Ces programmes nécessitent des procédés de dépôt capables de former des couches conductrices uniformes à des dimensions de plus en plus réduites. Les conceptions de type grille enveloppante et les mémoires 3D NAND à nombre élevé de couches ajoutent des étapes de dépôt que les méthodes d'électrodes en vrac ne peuvent pas réaliser. Chaque étape supplémentaire accroît l'importance du contrôle des procédés, de l'adhérence des films et de la gestion de la contamination. Le marché des électrodes à couche mince suit donc l'intensité technologique des nouvelles architectures de puces, et pas seulement le nombre de tranches produites.
Applied Materials a investi 2,26 milliards USD en dépenses d'investissement et 3,57 milliards USD en recherche et développement au cours de l'exercice fiscal 2025. Merck KGaA a également investi 500 millions EUR (~558,66 millions USD) dans son site de matériaux pour semi-conducteurs à Kaohsiung, avec une production prévue pour 2026. Ces engagements indiquent que les fournisseurs de matériaux et d'équipements préparent leurs capacités avant que la demande des clients ne soit pleinement réalisée. Ils accroissent également l'importance d'un accès fiable aux précurseurs de haute pureté et aux cibles de pulvérisation cathodique. Pour le marché des électrodes à couche mince, cet environnement récompense les fournisseurs capables de qualifier les matériaux et les procédés tôt dans les cycles de développement des clients. Il augmente également le coût de la concurrence là où les clients exigent des performances éprouvées sur plusieurs étapes de procédé.
Commercialisation des batteries à l'état solide et du stockage d'énergie distribué
Le marché des électrodes à couche mince bénéficie d'une demande supplémentaire provenant des batteries à l'état solide et des systèmes de stockage d'énergie distribué. Dans ces applications, l'architecture des électrodes influence le transport ionique, la résistance interfaciale, la fourniture de puissance et la durée de vie en cycles. ITEN a rapporté en avril 2025 que ses électrodes à couche mince entièrement céramiques ont atteint un taux de décharge de 200C, délivrant des impulsions de 30 mA sur 50 millisecondes sur une empreinte de 18 mm². Ce résultat illustre comment les structures à couche mince peuvent fournir une puissance élevée dans une zone très réduite. De telles capacités peuvent soutenir l'électronique compacte nécessitant une fourniture de puissance brève mais intense. Les applications énergétiques peuvent donc réduire la dépendance à l'égard d'une seule catégorie d'utilisateurs finaux.
Le dépôt de couches atomiques est également pertinent car les revêtements de surface peuvent améliorer les performances des matériaux de cathode et d'anode. Forge Nano a levé 40 millions USD en mai 2025 pour sa technologie de revêtement par dépôt de couches atomiques, qui trouve des applications dans les matériaux de batteries et le traitement des tranches de semi-conducteurs. Le croisement entre le stockage d'énergie et le traitement des semi-conducteurs offre aux fournisseurs d'équipements et de matériaux plusieurs voies potentielles vers la commercialisation. Les applications de batteries nécessitent une couverture uniforme sur des surfaces complexes et des interfaces stables sous des cycles répétés. Les fabricants d'électrodes à couche mince qui répondent à ces exigences peuvent participer aux lignes pilotes de batteries à mesure qu'elles progressent vers une production à plus grande échelle. Le marché des électrodes à couche mince bénéficie ainsi d'une demande provenant de systèmes nécessitant à la fois une miniaturisation et des performances de stockage d'énergie.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée du dépôt et de la fabrication en salle blanche | -0.8% | Mondial, le plus aigu pour les entrants des marchés émergents en Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Volatilité des prix des métaux précieux, des cibles de haute pureté et des minéraux critiques | -0.6% | Mondial, avec une exposition accrue dans les pôles de production Asie-Pacifique | Moyen terme (2-4 ans) |
| Goulots d'étranglement de qualification pour les applications médicales et semi-conductrices | -0.4% | Amérique du Nord, Europe et usines avancées Asie-Pacifique | Moyen terme (2-4 ans) |
| Fiabilité des substrats et défaillances par contrainte thermique dans les systèmes grande surface et environnements sévères | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique pour les déploiements industriels à haute température | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée du dépôt et de la fabrication en salle blanche
Le marché des électrodes à couche mince présente des exigences d'entrée élevées car la production compétitive combine des outils de dépôt, de lithographie, des systèmes d'inspection et des opérations contrôlées en salle blanche. Une ligne de production complète peut nécessiter un dépôt physique ou chimique en phase vapeur et des équipements de structuration associés avant que le premier lot qualifié puisse être expédié. Applied Materials a déclaré 2,26 milliards USD de dépenses d'investissement pour l'exercice fiscal 2025, illustrant l'ampleur des investissements associés aux opérations d'équipement[2]. Les fournisseurs de plus petite taille axés sur les biocapteurs ou les systèmes analytiques font face à un écart significatif entre les équipements pilotes et la capacité de production certifiée. Cet écart persiste même lorsque la demande des clients est forte et peut limiter le nombre de nouveaux fournisseurs atteignant l'échelle commerciale.
Les méthodes en continu peuvent réduire certaines charges de coûts pour les produits à substrat flexible, mais elles n'éliminent pas les dépenses liées à un dépôt précis et à des conditions de production contrôlées. Les systèmes conçus pour maintenir une uniformité de film inférieure au micron nécessitent des équipements spécialisés et une expertise en procédés. Les fournisseurs du marché des électrodes à couche mince doivent également valider les performances électriques, l'adhérence, la chimie de surface et la durabilité pour chaque application cible. La récupération du capital peut prendre plus de temps lorsque les cycles de qualification des clients retardent les commandes. Cela favorise les entreprises disposant d'installations établies et de larges portefeuilles de produits, et rend les partenariats avec des spécialistes des équipements, des matériaux et des applications plus importants pour les nouveaux entrants.
Volatilité des prix des métaux précieux, des cibles de haute pureté et des minéraux critiques
Le marché des électrodes à couche mince est exposé aux coûts des intrants pour l'or, le platine, le titane, le ruthénium, le tungstène et d'autres matériaux de haute pureté. Ces intrants peuvent être affectés par des perturbations de l'approvisionnement, des flux commerciaux géopolitiques et la demande des secteurs adjacents. En septembre 2025, JX Metals a prévu que ses ventes de matériaux à couche mince pour semi-conducteurs destinés aux applications 3D NAND triplerait. Une demande plus élevée de matériaux de haute pureté peut resserrer l'approvisionnement en cibles si la capacité de raffinage n'augmente pas au même rythme. Cette exposition est particulièrement pertinente pour les électrodes nécessitant des métaux précieux ou une pureté de matériau étroitement contrôlée. Les conditions contractuelles peuvent empêcher les fournisseurs de répercuter immédiatement la hausse des coûts des matériaux sur les clients.
Le ruthénium et le molybdène deviennent de plus en plus pertinents dans les applications d'électrodes avancées où un mouvement plus rapide des électrons est requis. Leurs chaînes de traitement peuvent être géographiquement concentrées, ce qui accroît le risque d'approvisionnement pour les fabricants. Le marché des électrodes à couche mince doit également gérer des exigences de conformité qui augmentent les coûts d'approvisionnement et de traitement des matériaux. Les fournisseurs peuvent réagir en concluant des accords d'approvisionnement à plus long terme et en poursuivant le recyclage, la substitution de matériaux et une coordination plus étroite avec les clients. Ces mesures peuvent réduire l'exposition mais ne peuvent pas l'éliminer entièrement. La volatilité des coûts reste donc une contrainte sur les marges et les décisions d'investissement tout au long de la chaîne de valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : les électrodes à base de métal dominent les revenus tandis que les électrodes à base de carbone s'accélèrent
Les électrodes à base de métal détenaient 52,16 % de la part du marché des électrodes à couche mince en 2026. L'or, le platine, le nitrure de titane et le tungstène sont largement utilisés en raison de leur conductivité, de leur résistance à la corrosion et de leur biocompatibilité. Ces propriétés les rendent adaptés aux contacts de grille des semi-conducteurs, aux surfaces d'implants médicaux et aux électrodes de travail des biocapteurs. Les cibles du groupe du platine sont couramment utilisées pour les électrodes de référence dans les conceptions de biocapteurs à couche mince, tandis que l'or est utilisé dans les monocouches auto-assemblées et les plateformes de diagnostic à base d'aptamères. La taille du marché des électrodes à base de métal reflète leur utilisation dans de multiples applications exigeantes plutôt qu'une dépendance à un seul usage final.
D'autres classes de matériaux répondent à des exigences de performance spécifiques. Les électrodes en diamant dopé au bore sont utilisées en électrochimie à haut potentiel, dans le traitement des substances per- et polyfluoroalkylées (PFAS) et dans les systèmes industriels de traitement des eaux usées. Les électrodes polymères, telles que le PEDOT:PSS, permettent des interfaces bioélectroniques souples dans lesquelles la compatibilité mécanique avec les tissus est importante. Les matériaux à base de carbone comprennent le graphène, l'oxyde de graphène réduit, les nanotubes de carbone, le graphène induit par laser et les composites MXene. Une étude de 2025 a rapporté des réseaux de films minces de graphène avec une conductivité supérieure à 1,2 × 10⁵ S/m pour une épaisseur de 11 nm. Les électrodes à base de carbone devraient croître à un CAGR de 12,45 % de 2027 à 2032, ces matériaux s'étendant à un plus large éventail d'applications de détection et d'électronique.

Par technologie de fabrication : le dépôt physique en phase vapeur domine tandis que le dépôt électrochimique s'accélère
Le dépôt physique en phase vapeur détenait 58,45 % de la part de marché en 2026. Il est utilisé pour les empilements multicouches complexes en raison de ses taux de dépôt élevés, de son adhérence et de sa capacité multi-cibles. Les usines de semi-conducteurs utilisent le nitrure de titane, l'aluminium et le platine pulvérisés dans les procédés de transistors et d'interconnexions. Le dépôt physique en phase vapeur est intégré dans les recettes de procédés établies pour la production de composants logiques et de mémoires. Cette base installée soutient sa position sur le marché des électrodes à couche mince et crée des coûts de changement élevés pour les clients envisageant des méthodes alternatives de formation d'électrodes.
Le dépôt électrochimique et la galvanoplastie devraient croître à un CAGR de 12,78 % de 2027 à 2032. Ces méthodes soutiennent les interconnexions en cuivre par damascène, le remplissage des vias traversant le silicium et certaines applications d'électrodes de batteries sans nécessiter d'infrastructure sous vide. Umicore fournit des cibles de pulvérisation cathodique et des produits chimiques de galvanoplastie pour l'emballage avancé, les semi-conducteurs composés et les procédés frontaux sur silicium. Le dépôt chimique en phase vapeur reste pertinent pour la synthèse du diamant dopé au bore et les applications de précurseurs organométalliques. Le dépôt de couches atomiques est utilisé près des couches d'oxyde de grille et pour les revêtements de batteries où une couverture conforme est requise. Le marché des électrodes à couche mince repose sur plusieurs technologies de dépôt, sélectionnées en fonction du matériau, du substrat et des performances requises du dispositif.
Par secteur d'utilisation finale : l'électronique et les semi-conducteurs stimulent la demande et les exigences technologiques
L'électronique et les semi-conducteurs détenaient 46,38 % de la part de marché en 2026 et devraient croître à un CAGR de 13,14 % jusqu'en 2032. Chaque transition dans l'architecture des transistors ajoute des exigences de dépôt d'électrodes. Les structures de type grille enveloppante nécessitent des contacts latéraux, tandis que les mémoires 3D NAND impliquent des cycles répétés de dépôt de lignes de mots. Ces conceptions nécessitent des propriétés de film uniformes sur des structures de plus en plus complexes. Applied Materials a déclaré un chiffre d'affaires de 20,8 milliards USD pour sa division Systèmes pour semi-conducteurs au cours de l'exercice fiscal 2025. Le marché des électrodes à couche mince reflète la complexité croissante de ces procédés de dispositifs.
La santé et la biotechnologie représentent le deuxième groupe d'utilisateurs finaux le plus important, soutenu par la demande de biocapteurs et de diagnostics portables. Les applications d'énergie et d'alimentation électrique comprennent les batteries à l'état solide, les piles à combustible et les réacteurs électrochimiques. Les utilisateurs du secteur chimique et pétrochimique emploient des électrodes en diamant dopé au bore pour le traitement industriel des eaux usées et la destruction des substances per- et polyfluoroalkylées (PFAS). Element Six a rapporté une réduction totale de 99,996 % des PFAS en 2025 grâce à sa technologie Diamox dans les systèmes d'électro-oxydation Zimpro de Lummus Technology. Ces applications élargissent le marché des électrodes à couche mince au-delà des dépenses d'investissement dans les semi-conducteurs et récompensent les fournisseurs capables d'adapter la chimie de surface, la conception du substrat et les performances électriques aux conditions d'exploitation spécifiques.
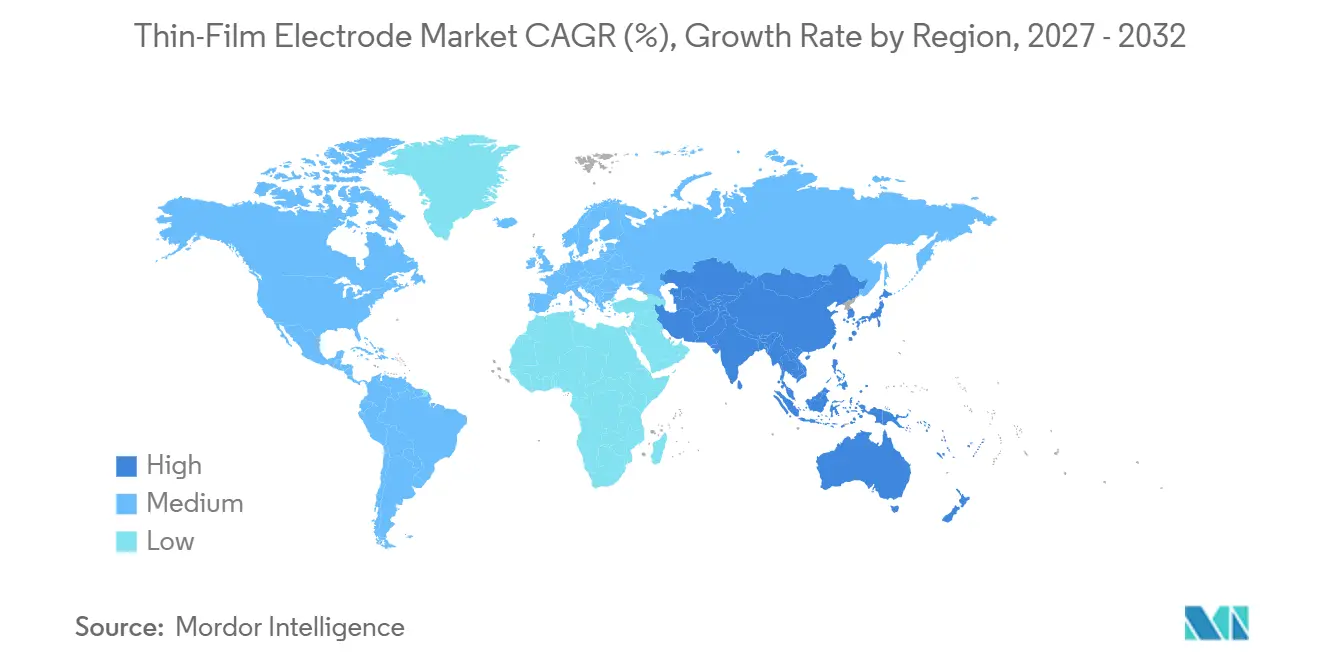
Analyse géographique
L'Asie-Pacifique détenait une part de 45,92 % en 2026 et devrait se développer à un CAGR de 12,82 % jusqu'en 2032. La région bénéficie de sa concentration d'usines de fabrication de tranches, d'usines d'écrans et de sites d'emballage avancé. Cette proximité réduit la complexité logistique et raccourcit les cycles de qualification des fournisseurs. Taïwan et la Corée du Sud représentaient ensemble 44 % du chiffre d'affaires d'Applied Materials pour l'exercice fiscal 2025, soit 12,5 milliards USD. La Chine représentait 30 % du chiffre d'affaires de la société pour l'exercice fiscal 2025, soulignant l'échelle continue de la demande régionale en semi-conducteurs.
Le Japon, la Corée du Sud, Taïwan et la Chine restent d'importantes sources de demande pour les matériaux, les équipements et les dispositifs sur le marché des électrodes à couche mince. JX Metals Corporation prévoit une augmentation significative des ventes de matériaux à couche mince pour les applications 3D NAND. L'Inde attire des premiers engagements d'usines dans le cadre de la Mission nationale pour les semi-conducteurs. La Malaisie et Singapour développent des pôles de fabrication de dispositifs médicaux susceptibles d'accroître la demande d'électrodes de qualité médicale. Les fabricants orientés vers l'exportation doivent également respecter les règles relatives aux matériaux qui affectent la sélection des produits pour les clients européens. Ces conditions soutiennent la demande régionale de matériaux à couche mince qualifiés et de procédés de dépôt.
L'Amérique du Nord occupe la deuxième position régionale, soutenue par les usines de semi-conducteurs, les fabricants d'équipements d'origine de dispositifs biomédicaux et la recherche sur le stockage d'énergie. Applied Materials a consacré 3,57 milliards USD à la recherche et au développement au cours de l'exercice fiscal 2025, en grande partie associés à l'innovation de procédés en Amérique du Nord. Le Fonds d'innovation pour les semi-conducteurs du Texas a accordé 3,08 millions USD à Tokyo Electron US Holdings pour un centre de recherche et développement à Austin en 2025. L'Europe contribue par le biais des applications d'énergie propre, de la fabrication chimique avancée et de la recherche. Merck KGaA étend sa capacité de matériaux pour semi-conducteurs en Asie tout en conservant ses capacités de recherche européennes. La France occupe également une position spécialisée grâce à la production de batteries céramiques à couche mince d'ITEN. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des opportunités plus modestes, le Brésil et l'Arabie Saoudite étant soutenus par la demande de diagnostics médicaux et de traitement industriel des eaux.
Paysage concurrentiel
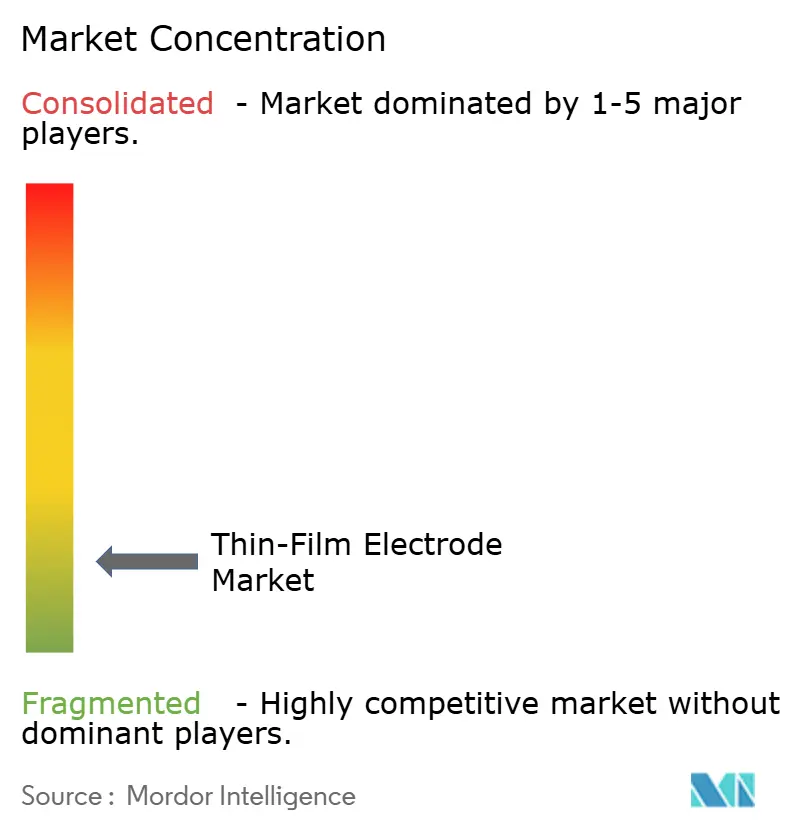
Le marché des électrodes à couche mince est modérément fragmenté, avec des fournisseurs opérant à différents stades de la chaîne de valeur. Les grandes entreprises d'équipements et de matériaux servent des clients dans le domaine des semi-conducteurs qui exigent précision de dépôt, échelle et support de procédé intégré. Les fabricants spécialisés se concentrent sur les biocapteurs, la chimie analytique et les applications énergétiques qui nécessitent une fonctionnalisation d'électrodes sur mesure et des options de substrat adaptées. Applied Materials et Tokyo Electron sont des fournisseurs d'équipements dans le domaine du dépôt pour semi-conducteurs. Leur base installée et leurs investissements continus en recherche rendent difficile pour les nouveaux concurrents de déplacer les recettes de procédés établies. Le marché des électrodes à couche mince combine donc un leadership à grande échelle dans les équipements avec une concurrence spécialisée dans les électrodes.
Applied Materials a présenté le système Centura Xtera Epi en octobre 2025 avec des chambres de pré-nettoyage et de gravure intégrées pour le dépôt source-drain de type grille enveloppante sans vide. Merck KGaA a inauguré son mégasite Semiconductor Solutions à Kaohsiung en décembre 2025 à la suite d'un investissement de 500 millions EUR (~558,66 millions USD). Umicore soutient ses clients grâce à une offre combinée de cibles de pulvérisation cathodique et de produits chimiques de galvanoplastie. Ces développements indiquent que les fournisseurs poursuivent l'intégration des procédés, l'expansion des capacités et des offres de matériaux plus larges. Sur le marché des électrodes à couche mince, la préférence des clients pour un nombre réduit de fournisseurs qualifiés accroît la valeur de telles offres intégrées.
MicruX Technologies, Metrohm DropSens et PalmSens se disputent des niches d'électrodes pour biocapteurs grâce à leurs capacités de fonctionnalisation, à l'étendue de leur catalogue et à leur accès à la distribution. PalmSens a collaboré avec Linxens Healthcare sur des électrodes de circuits imprimés fabriquées en continu pour des applications de détection portable. Ateios Systems et Eastman Kodak ont annoncé une approche de fabrication d'électrodes sans solvant fonctionnant à 80 mètres par minute, avec des réductions de consommation d'énergie rapportées de 30 % à 40 % et une réduction de l'empreinte d'usine allant jusqu'à 15 % par rapport aux alternatives par voie humide. Ces développements soulignent l'importance de l'efficacité de production et de la répétabilité aux côtés de la précision du dépôt. Les exigences de qualification dans les dispositifs médicaux et les usines de semi-conducteurs restent une barrière pour les fournisseurs sans historique d'exploitation établi.
Leaders du secteur des électrodes à couche mince
-
BASi Research Products, Inc.
-
MicruX Technologies
-
Metrohm DropSens
-
Merck KGaA
-
Applied Materials, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Décembre 2025 : Merck KGaA a inauguré son mégasite Semiconductor Solutions à Kaohsiung, Taïwan, avec un investissement total de 500 millions EUR (~558,66 millions USD). Le campus de 150 000 m² est axé sur les matériaux à couche mince, les gaz spéciaux et les matériaux de formulation pour la production de puces logiques et de mémoires avancées, soutenant la fabrication d'électrodes à couche mince, avec une production débutant en 2026.
- Octobre 2025 : Applied Materials a dévoilé des produits de nouvelle génération pour la fabrication de puces, notamment le système Centura Xtera Epi avec des chambres de pré-nettoyage et de gravure intégrées pour le dépôt source-drain de type grille enveloppante sans vide. Le système a enregistré une réduction de 50 % de la consommation de gaz et une amélioration de plus de 40 % de l'uniformité cellule à cellule par rapport aux systèmes épitaxiaux conventionnels, améliorant la précision du dépôt des électrodes à couche mince.
Périmètre du rapport mondial sur le marché des électrodes à couche mince
Une électrode à couche mince est un conducteur électrique ou un capteur fabriqué en déposant une couche mince de matériau actif, allant de quelques nanomètres à des centaines de micromètres d'épaisseur, sur un substrat rigide ou flexible tel que le verre, le silicium, le plastique ou la céramique.
Le marché des électrodes à couche mince est segmenté par matériau, technologie de fabrication, secteur d'utilisation finale et géographie. Par matériau, le marché est segmenté en électrodes à base de métal, à base de diamant dopé au bore, à base de carbone, à base de polymère et autres matériaux. Par technologie de fabrication, le marché est segmenté en dépôt physique en phase vapeur, dépôt chimique en phase vapeur, dépôt de couches atomiques, dépôt électrochimique et galvanoplastie, et autres technologies de fabrication. Par secteur d'utilisation finale, le marché est segmenté en électronique et semi-conducteurs, santé et biotechnologie, énergie et alimentation électrique, chimie et pétrochimie, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les électrodes à couche mince dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| À base de métal |
| À base de diamant dopé au bore |
| À base de carbone |
| À base de polymère |
| Autres matériaux |
| Dépôt physique en phase vapeur |
| Dépôt chimique en phase vapeur |
| Dépôt de couches atomiques |
| Dépôt électrochimique et galvanoplastie |
| Autres technologies de fabrication |
| Électronique et semi-conducteurs |
| Santé et biotechnologie |
| Énergie et alimentation électrique |
| Chimie et pétrochimie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | À base de métal | |
| À base de diamant dopé au bore | ||
| À base de carbone | ||
| À base de polymère | ||
| Autres matériaux | ||
| Par technologie de fabrication | Dépôt physique en phase vapeur | |
| Dépôt chimique en phase vapeur | ||
| Dépôt de couches atomiques | ||
| Dépôt électrochimique et galvanoplastie | ||
| Autres technologies de fabrication | ||
| Par secteur d'utilisation finale | Électronique et semi-conducteurs | |
| Santé et biotechnologie | ||
| Énergie et alimentation électrique | ||
| Chimie et pétrochimie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des électrodes à couche mince ?
La taille du marché des électrodes à couche mince était évaluée à 0,65 milliard USD en 2026 et devrait croître de 0,72 milliard USD en 2027 pour atteindre 1,22 milliard USD d'ici 2032, à un CAGR de 11,13 % durant la période de prévision (2027-2032).
Quelle technologie de fabrication détient la plus grande part ?
Le dépôt physique en phase vapeur domine avec une part de 58,45 % en 2026 et reste central pour les empilements d'électrodes semi-conductrices multicouches nécessitant des propriétés de film répétables, une forte adhérence et un traitement multi-cibles.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
L'électronique et les semi-conducteurs devraient croître à un CAGR de 13,14 % jusqu'en 2032, soutenus par la logique avancée, les architectures de mémoire et le nombre croissant d'étapes de dépôt requises par les nouvelles conceptions de dispositifs.
Quelle région occupe la position la plus solide ?
L'Asie-Pacifique détient une part de 45,92 % en 2026 et devrait croître à un CAGR de 12,82 % jusqu'en 2032, soutenue par la fabrication de tranches, la production d'écrans et la capacité d'emballage avancé.