
Tamanho e Participação do Mercado de Eletrodos de Filme Fino
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eletrodos de Filme Fino por Mordor Intelligence
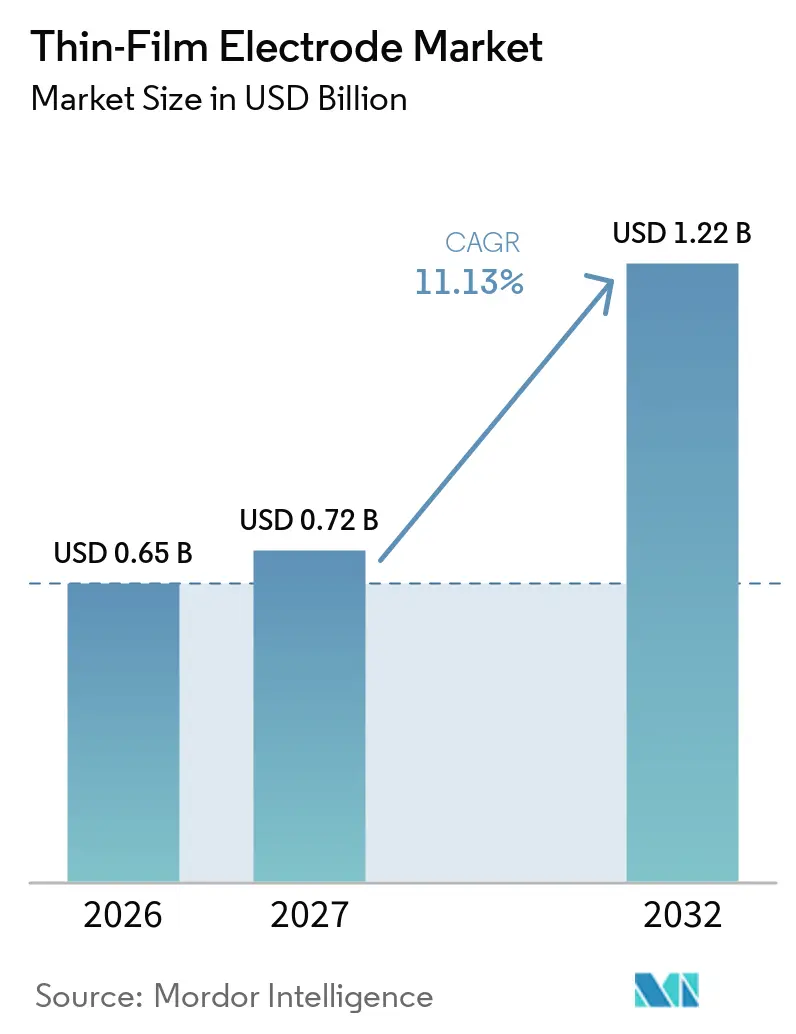
O tamanho do mercado de eletrodos de filme fino foi avaliado em 0,65 bilhões de USD em 2026 e estima-se que cresça de 0,72 bilhões de USD em 2027 para atingir 1,22 bilhões de USD até 2032, a um CAGR de 11,13% durante o período de previsão (2027-2032). O mercado de eletrodos de filme fino é impulsionado pela demanda da fabricação de semicondutores, dispositivos de saúde vestíveis, microssensores, baterias de estado sólido e equipamentos eletroquímicos. Os fabricantes de dispositivos exigem cada vez mais camadas condutoras que possam ser depositadas com controle preciso de espessura em substratos compactos. Esse requisito apoia a adoção em dispositivos avançados de lógica, memória e sensoriamento, onde o design do eletrodo afeta o rendimento e o desempenho do dispositivo. Os fornecedores estão respondendo com maior integração de processos, qualificação de materiais e expansão da capacidade de fabricação. O mercado também se beneficia da demanda dos clientes por dispositivos menores que mantêm desempenho elétrico e confiabilidade.
Principais Conclusões do Relatório
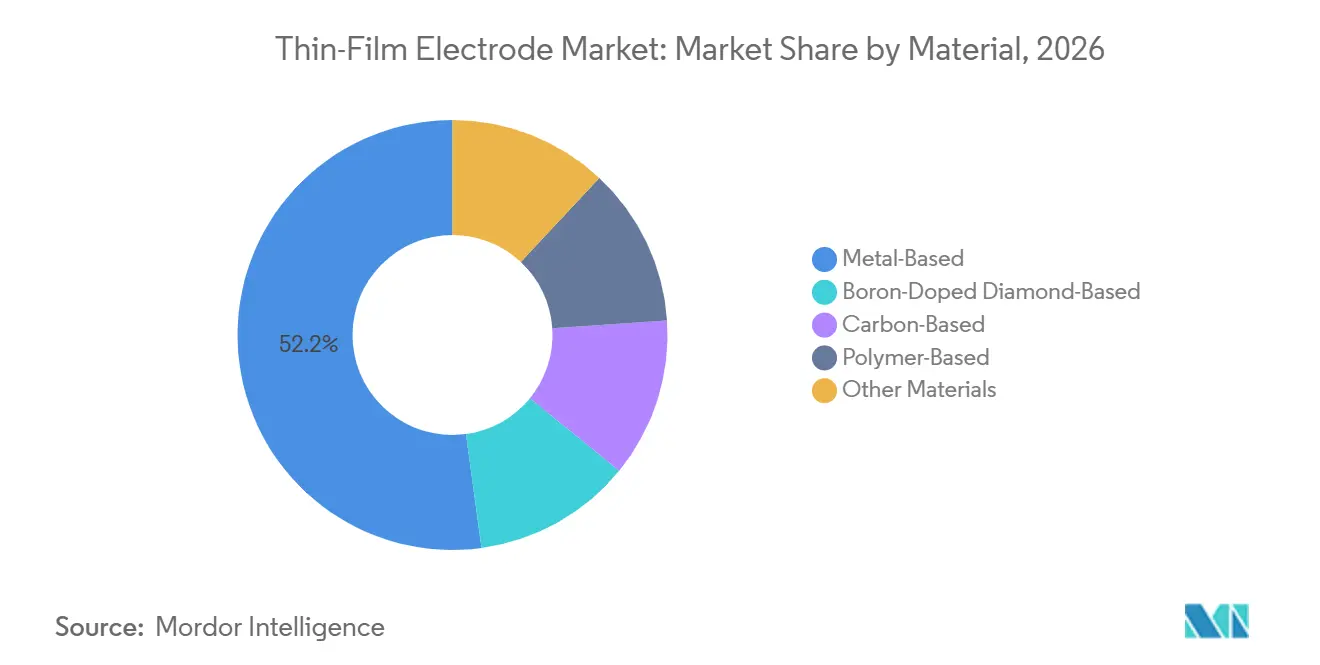
- Por material, os eletrodos de base metálica detinham 52,16% da participação do mercado de eletrodos de filme fino em 2026, enquanto os eletrodos de base de carbono têm previsão de expansão a um CAGR de 12,45% até 2032.
- Por tecnologia de fabricação, a deposição física de vapor detinha 58,45% de participação em 2026, enquanto a deposição eletroquímica e a eletrodeposição têm previsão de expansão a um CAGR de 12,78% até 2032.
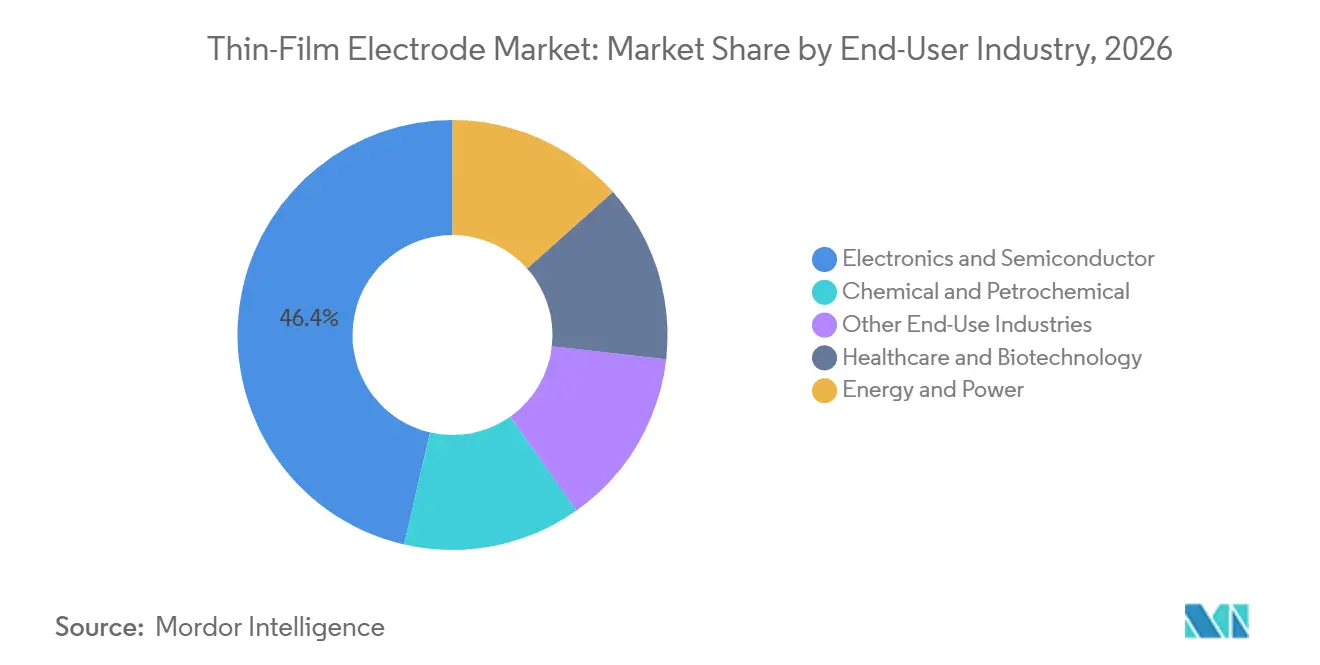
- Por setor de usuário final, eletrônica e semicondutores detinham 46,38% de participação em 2026 e têm previsão de expansão a um CAGR de 13,14% até 2032.
- Por geografia, a Ásia-Pacífico detinha 45,92% de participação em 2026 e tem previsão de expansão a um CAGR de 12,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Eletrodos de Filme Fino
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Eletrônica Miniaturizada e Flexível | +2.8% | Global, concentrado na Ásia-Pacífico, Taiwan, Coreia do Sul, China e América do Norte | Médio prazo (2-4 anos) |
| Expansão de Biossensores, Diagnósticos Vestíveis e Testes no Ponto de Atendimento | +1.9% | Global, com ganhos iniciais na América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Investimentos em Semicondutores, Displays e Embalagens Avançadas | +2.5% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Comercialização de Baterias de Estado Sólido e Armazenamento Distribuído de Energia | +1.6% | Global, liderado pelo Japão, Coreia do Sul, França e América do Norte | Longo prazo (≥ 4 anos) |
| Fabricação de Eletrodos de Alto Rendimento por Processo Rolo a Rolo e em Nível de Wafer | +1.3% | Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Eletrônica Miniaturizada e Flexível
O mercado de eletrodos de filme fino se beneficia de designs eletrônicos que operam abaixo de 1 μm sem sacrificar a qualidade do sinal. Substratos flexíveis podem acomodar dimensões compatíveis com os requisitos de design de semicondutores estabelecidos. Os fornecedores de eletrodos de filme fino podem, portanto, atender a dispositivos vestíveis, displays flexíveis e conjuntos de sensores compactos com capacidades de deposição relacionadas. Eletrodos compostos de MXene fabricados por impressão por dispensação também demonstraram controle de largura entre 150 μm e 500 μm para patches de sensoriamento vestível de glicose e biomarcadores. Essa combinação de controle dimensional e fatores de forma flexíveis amplia as aplicações endereçáveis para designs de eletrodos de filme fino.
O mercado de eletrodos de filme fino também é afetado pela necessidade de posicionar funções de sensoriamento mais próximas do usuário ou da superfície do dispositivo. Camadas flexíveis podem se conformar a superfícies curvas que seriam difíceis de atender com componentes rígidos. Isso apoia o uso de eletrodos em patches cutâneos, dispositivos de diagnóstico compactos e sistemas de sensores conectados. Os mesmos métodos de fabricação podem ser usados em diferentes formatos de produto quando os requisitos de substrato e interface são compatíveis. Produtores que mantêm espessura de filme e adesão repetíveis podem reduzir o ônus de desenvolvimento para clientes que transitam entre essas aplicações. À medida que a eletrônica flexível se aproxima das expectativas de desempenho da eletrônica convencional de semicondutores, a distinção entre os dois grupos de aplicações torna-se menos clara.
Expansão de Biossensores, Diagnósticos Vestíveis e Testes no Ponto de Atendimento
O mercado de eletrodos de filme fino se beneficia de sistemas de ponto de atendimento que necessitam de medições sensíveis a partir de pequenos volumes de amostra. Um estudo de 2025 relatou que eletrodos descartáveis de filme fino fabricados por deposição física de vapor com máscara de sombra detectaram proteína C-reativa em soro humano com um limite de detecção de 6,5 pg/mL. Tais designs podem funcionar com gotas de amostra de 1 μL a 10 μL, preservando a capacidade de medição eletroquímica. Isso é útil para sistemas de diagnóstico portáteis que não podem depender de grandes etapas de preparação de amostras. Os filmes finos também permitem a incorporação de funções de processamento de sinal em estruturas poliméricas flexíveis. Esses atributos apoiam o monitoramento de saúde de longa duração, onde o conforto do dispositivo e a construção de baixo perfil são importantes.
O mercado de eletrodos de filme fino é apoiado por plataformas vestíveis que medem os níveis de cortisol, sódio e glicose, bem como sinais de ECG, EMG e EEG. Eletrodos de interface cutânea relatados em 2025 alcançaram relações sinal-ruído de até 38 dB e impedâncias de interface uma ordem de magnitude abaixo dos padrões clínicos de gel[1]. Uma melhor qualidade de sinal durante o movimento pode melhorar o uso prático de dispositivos vestíveis além de ambientes clínicos controlados. Os fornecedores ainda precisam demonstrar biocompatibilidade, estabilidade e comportamento elétrico repetível ao longo do período de uso. Esses requisitos favorecem materiais de eletrodo com históricos de desempenho estabelecidos, incluindo formulações à base de ouro e platina. O trabalho de qualificação resultante pode tornar o segmento de biossensores exigente, mas também pode apoiar a demanda recorrente de plataformas aprovadas.
Investimentos em Semicondutores, Displays e Embalagens Avançadas
O mercado de eletrodos de filme fino está intimamente ligado a investimentos em fabricação de wafers, produção de displays e embalagens avançadas. A Tokyo Electron reportou vendas líquidas recordes no ano fiscal de 2025 de JPY 2.431,5 bilhões (~USD 15,34 bilhões), apoiadas por clientes de lógica para servidores de IA e memória de alta largura de banda. Esses programas exigem processos de deposição capazes de formar camadas condutoras uniformes em dimensões cada vez menores. Designs de porta-ao-redor e NAND 3D com alto número de camadas adicionam etapas de deposição que os métodos de eletrodo em massa não conseguem realizar. Cada etapa adicionada aumenta a importância do controle de processo, adesão do filme e gerenciamento de contaminação. O mercado de eletrodos de filme fino, portanto, acompanha a intensidade tecnológica das novas arquiteturas de chips, não apenas o número de wafers produzidos.
A Applied Materials investiu 2,26 bilhões de USD em despesas de capital e 3,57 bilhões de USD em pesquisa e desenvolvimento durante o ano fiscal de 2025. A Merck KGaA também investiu EUR 500 milhões (~USD 558,66 milhões) em seu site de materiais para semicondutores em Kaohsiung, com produção planejada para 2026. Esses compromissos indicam que fornecedores de materiais e equipamentos estão preparando capacidade antes que a demanda dos clientes seja totalmente realizada. Eles também aumentam a importância do acesso confiável a precursores de alta pureza e alvos de pulverização catódica. Para o mercado de eletrodos de filme fino, esse ambiente recompensa os fornecedores que conseguem qualificar materiais e processos no início dos ciclos de desenvolvimento dos clientes. Também eleva o custo de competir onde os clientes exigem desempenho comprovado em múltiplas etapas de processo.
Comercialização de Baterias de Estado Sólido e Armazenamento Distribuído de Energia
O mercado de eletrodos de filme fino está ganhando demanda adicional de baterias de estado sólido e sistemas de armazenamento distribuído de energia. Nessas aplicações, a arquitetura do eletrodo influencia o transporte iônico, a resistência interfacial, a entrega de potência e a vida útil do ciclo. A ITEN relatou em abril de 2025 que seus eletrodos de filme fino totalmente cerâmicos alcançaram uma taxa de descarga de 200C, entregando pulsos de 30 mA ao longo de 50 milissegundos em uma área de 18 mm². Esse resultado ilustra como as estruturas de filme fino podem fornecer alta potência em uma área muito pequena. Tais capacidades podem apoiar eletrônicos compactos que requerem entrega de energia breve, mas intensa. As aplicações de energia podem, portanto, reduzir a dependência de qualquer categoria única de usuário final.
A deposição de camada atômica também é relevante porque revestimentos de superfície podem melhorar o desempenho de materiais de cátodo e ânodo. A Forge Nano captou 40 milhões de USD em maio de 2025 para sua tecnologia de revestimento por deposição de camada atômica, que tem aplicações em materiais de bateria e processamento de wafers de semicondutores. A interseção entre armazenamento de energia e processamento de semicondutores oferece aos fornecedores de equipamentos e materiais diversas rotas potenciais para a comercialização. As aplicações de bateria requerem cobertura consistente em superfícies complexas e interfaces estáveis sob ciclagem repetida. Os produtores de eletrodos de filme fino que atendem a esses requisitos podem participar de linhas piloto de baterias à medida que avançam para uma produção em maior escala. O mercado de eletrodos de filme fino, assim, ganha demanda de sistemas que necessitam tanto de miniaturização quanto de desempenho de armazenamento de energia.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital na Deposição e Fabricação em Sala Limpa | -0.8% | Global, mais aguda para novos entrantes em mercados emergentes no Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Volatilidade de Preços de Metais Preciosos, Alvos de Alta Pureza e Minerais Críticos | -0.6% | Global, com maior exposição nos polos de produção da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gargalos de Qualificação para Aplicações Médicas e de Semicondutores | -0.4% | América do Norte, Europa e fábricas avançadas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Confiabilidade do Substrato e Falha por Tensão Térmica em Sistemas de Grande Área e Ambientes Severos | -0.3% | Ásia-Pacífico, Oriente Médio e África para implantações industriais de alta temperatura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital na Deposição e Fabricação em Sala Limpa
O mercado de eletrodos de filme fino tem altos requisitos de entrada porque a produção competitiva combina ferramentas de deposição, litografia, sistemas de inspeção e operações controladas em sala limpa. Uma linha de produção completa pode exigir deposição física ou química de vapor e equipamentos de padronização relacionados antes que o primeiro lote qualificado possa ser expedido. A Applied Materials reportou 2,26 bilhões de USD em despesas de capital para o ano fiscal de 2025, ilustrando a escala de investimento associada às operações de equipamentos[2]. Fornecedores menores focados em biossensores ou sistemas analíticos enfrentam uma lacuna significativa entre equipamentos piloto e capacidade de produção certificada. Essa lacuna persiste mesmo quando a demanda dos clientes é forte e pode limitar o número de novos fornecedores que atingem escala comercial.
Os métodos de rolo a rolo podem reduzir alguns custos para produtos com substrato flexível, mas não eliminam a despesa de deposição precisa e condições de produção controladas. Sistemas projetados para manter uniformidade de filme abaixo do micrômetro requerem equipamentos especializados e expertise em processos. Os fornecedores no mercado de eletrodos de filme fino também precisam validar desempenho elétrico, adesão, química de superfície e durabilidade para cada aplicação-alvo. A recuperação de capital pode levar mais tempo quando os ciclos de qualificação dos clientes atrasam os pedidos. Isso favorece empresas com instalações estabelecidas e amplos portfólios de produtos e torna as parcerias com especialistas em equipamentos, materiais e aplicações mais importantes para novos entrantes.
Volatilidade de Preços de Metais Preciosos, Alvos de Alta Pureza e Minerais Críticos
O mercado de eletrodos de filme fino está exposto aos custos de insumos de ouro, platina, titânio, rutênio, tungstênio e outros materiais de alta pureza. Esses insumos podem ser afetados por interrupções no fornecimento, fluxos comerciais geopolíticos e demanda de setores adjacentes. Em setembro de 2025, a JX Metals projetou que suas vendas de materiais de filme fino para semicondutores para aplicações de NAND 3D triplicariam. Uma maior demanda por materiais de alta pureza pode apertar o fornecimento de alvos se a capacidade de refino não aumentar no mesmo ritmo. Essa exposição é particularmente relevante para eletrodos que requerem metais preciosos ou pureza de material rigorosamente controlada. Os termos contratuais podem impedir que os fornecedores repassem imediatamente os custos mais elevados de materiais aos clientes.
O rutênio e o molibdênio estão se tornando mais relevantes em aplicações avançadas de eletrodos onde é necessário um movimento mais rápido de elétrons. Suas cadeias de processamento podem ser geograficamente concentradas, o que aumenta o risco de fornecimento para os fabricantes. O mercado de eletrodos de filme fino também precisa gerenciar requisitos de conformidade que aumentam os custos de sourcing e processamento de materiais. Os fornecedores podem responder celebrando acordos de compras de prazo mais longo e buscando reciclagem, substituição de materiais e maior coordenação com os clientes. Essas medidas podem reduzir a exposição, mas podem não eliminá-la completamente. A volatilidade de custos, portanto, permanece uma restrição às margens e às decisões de investimento ao longo da cadeia de valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Eletrodos de Base Metálica Lideram a Receita Enquanto Eletrodos de Base de Carbono Aceleram
Os eletrodos de base metálica detinham 52,16% da participação do mercado de eletrodos de filme fino em 2026. Ouro, platina, nitreto de titânio e tungstênio são amplamente utilizados devido à sua condutividade, resistência à corrosão e biocompatibilidade. Essas propriedades os tornam adequados para contatos de porta de semicondutores, superfícies de implantes médicos e eletrodos de trabalho de biossensores. Alvos do grupo da platina são comumente usados para eletrodos de referência em designs de biossensores de filme fino, enquanto o ouro é usado em monocamadas automontadas e plataformas de diagnóstico baseadas em aptâmeros. O tamanho do mercado para eletrodos de base metálica reflete seu uso em múltiplas aplicações exigentes, em vez de dependência de um único uso final.
Outras classes de materiais atendem a requisitos específicos de desempenho. Eletrodos de diamante dopado com boro são usados em eletroquímica de alto potencial, tratamento de substâncias per e polifluoroalquílicas (PFAS) e sistemas industriais de tratamento de águas residuais. Eletrodos poliméricos, como PEDOT:PSS, permitem interfaces bioeletrônicas macias nas quais a compatibilidade mecânica com o tecido é importante. Os materiais de base de carbono incluem grafeno, óxido de grafeno reduzido, nanotubos de carbono, grafeno induzido por laser e compósitos de MXene. Um estudo de 2025 relatou redes de filme fino de grafeno com condutividade acima de 1,2 × 10⁵ S/m a uma espessura de 11 nm. Os eletrodos de base de carbono têm previsão de crescimento a um CAGR de 12,45% de 2027 a 2032, à medida que esses materiais se expandem para uma gama mais ampla de aplicações de sensoriamento e eletrônica.

Por Tecnologia de Fabricação: Deposição Física de Vapor Lidera Enquanto a Deposição Eletroquímica Acelera
A deposição física de vapor detinha 58,45% da participação de mercado em 2026. É utilizada para empilhamentos multicamadas complexos devido às suas altas taxas de deposição, adesão e capacidade de múltiplos alvos. As fábricas de semicondutores utilizam nitreto de titânio, alumínio e platina pulverizados em processos de transistores e interconexões. A deposição física de vapor está incorporada em receitas de processo estabelecidas para produção de lógica e memória. Essa base instalada apoia sua posição no mercado de eletrodos de filme fino e cria altos custos de troca para clientes que consideram métodos alternativos de formação de eletrodos.
A deposição eletroquímica e a eletrodeposição têm previsão de crescimento a um CAGR de 12,78% de 2027 a 2032. Esses métodos suportam interconexões de cobre por damasceno, preenchimento de vias através do silício e certas aplicações de eletrodos de bateria sem exigir infraestrutura de vácuo. A Umicore fornece alvos de pulverização catódica e produtos químicos de eletrodeposição para embalagens avançadas, semicondutores compostos e processos de front-end de silício. A deposição química de vapor permanece relevante para a síntese de diamante dopado com boro e aplicações de precursores organometálicos. A deposição de camada atômica é utilizada próxima às camadas de óxido de porta e para revestimentos de bateria onde é necessária cobertura conformal. O mercado de eletrodos de filme fino depende de múltiplas tecnologias de deposição, selecionadas com base no material, substrato e desempenho de dispositivo requerido.
Por Setor de Usuário Final: Eletrônica e Semicondutores Impulsionam a Demanda e os Requisitos Tecnológicos
Eletrônica e semicondutores detinham 46,38% da participação de mercado em 2026 e têm previsão de crescimento a um CAGR de 13,14% até 2032. Cada transição na arquitetura de transistores adiciona requisitos de deposição de eletrodos. Estruturas de porta-ao-redor requerem contatos laterais, enquanto o NAND 3D envolve ciclos repetidos de deposição de linha de palavra. Esses designs requerem propriedades de filme consistentes em estruturas cada vez mais complexas. A Applied Materials reportou 20,8 bilhões de USD em receita do ano fiscal de 2025 para sua divisão de Sistemas de Semicondutores. O mercado de eletrodos de filme fino reflete a crescente complexidade desses processos de dispositivos.
Saúde e biotecnologia representam o segundo maior grupo de usuários finais, apoiado pela demanda por biossensores e diagnósticos vestíveis. As aplicações de energia e potência incluem baterias de estado sólido, células de combustível e reatores eletroquímicos. Usuários químicos e petroquímicos empregam eletrodos de diamante dopado com boro para tratamento industrial de águas residuais e destruição de substâncias per e polifluoroalquílicas (PFAS). A Element Six reportou uma redução total de PFAS de 99,996% em 2025 usando sua tecnologia Diamox em sistemas de eletro-oxidação Zimpro da Lummus Technology. Essas aplicações ampliam o mercado de eletrodos de filme fino além dos gastos de capital em semicondutores e recompensam fornecedores que conseguem adaptar a química de superfície, o design do substrato e o desempenho elétrico a condições operacionais específicas.
Análise Geográfica
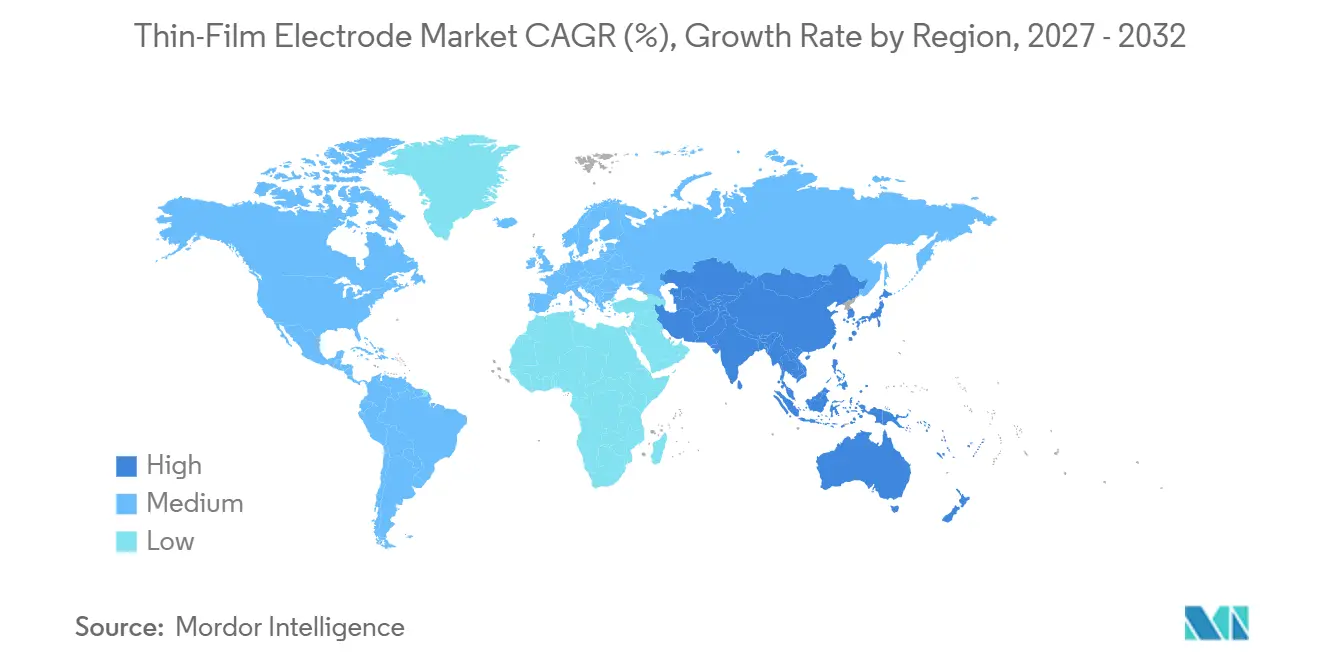
A Ásia-Pacífico detinha uma participação de 45,92% em 2026 e tem previsão de expansão a um CAGR de 12,82% até 2032. A região se beneficia de sua concentração de fábricas de wafers, plantas de displays e sites de embalagens avançadas. Essa proximidade reduz a complexidade logística e encurta os ciclos de qualificação de fornecedores. Taiwan e Coreia do Sul juntas responderam por 44% da receita do ano fiscal de 2025 da Applied Materials, ou seja, 12,5 bilhões de USD. A China respondeu por 30% da receita do ano fiscal de 2025 da empresa, sublinhando a escala contínua da demanda regional por semicondutores.
Japão, Coreia do Sul, Taiwan e China permanecem fontes importantes de demanda por materiais, equipamentos e dispositivos no mercado de eletrodos de filme fino. A JX Metals Corporation espera um aumento significativo nas vendas de materiais de filme fino para aplicações de NAND 3D. A Índia está atraindo compromissos iniciais de fábricas no âmbito da Missão Nacional de Semicondutores. Malásia e Singapura estão desenvolvendo clusters de fabricação de dispositivos médicos que podem aumentar a demanda por eletrodos de grau hospitalar. Os fabricantes orientados para exportação também precisam atender às regras de materiais que afetam a seleção de produtos para clientes europeus. Essas condições apoiam a demanda regional por materiais de filme fino qualificados e processos de deposição.
A América do Norte ocupa a segunda maior posição regional, apoiada por fábricas de semicondutores, fabricantes de equipamentos originais de dispositivos biomédicos e pesquisa em armazenamento de energia. A Applied Materials gastou 3,57 bilhões de USD em pesquisa e desenvolvimento no ano fiscal de 2025, grande parte associada à inovação de processos na América do Norte. O Fundo de Inovação em Semicondutores do Texas concedeu 3,08 milhões de USD à Tokyo Electron US Holdings para um centro de pesquisa e desenvolvimento em Austin em 2025. A Europa contribui por meio de aplicações de energia limpa, fabricação química avançada e pesquisa. A Merck KGaA está expandindo a capacidade de materiais para semicondutores na Ásia, mantendo capacidades de pesquisa europeias. A França também tem uma posição especializada por meio da produção de baterias cerâmicas de filme fino da ITEN. América do Sul, Oriente Médio e África permanecem oportunidades menores, com Brasil e Arábia Saudita apoiados pela demanda por diagnósticos de saúde e tratamento industrial de água.
Cenário Competitivo
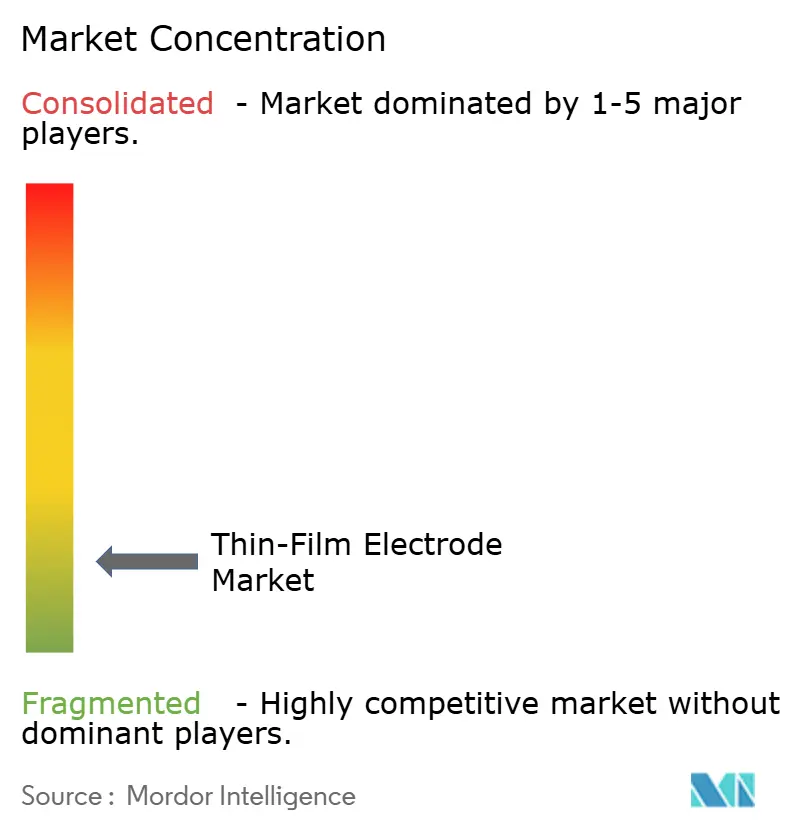
O mercado de eletrodos de filme fino é moderadamente fragmentado, com fornecedores operando em diferentes estágios da cadeia de valor. Grandes empresas de equipamentos e materiais atendem a clientes de semicondutores que exigem precisão de deposição, escala e suporte integrado de processos. Fabricantes especializados focam em biossensores, química analítica e aplicações de energia que requerem funcionalização personalizada de eletrodos e opções de substrato. A Applied Materials e a Tokyo Electron são fornecedores de equipamentos em deposição de semicondutores. Sua base instalada e o contínuo investimento em pesquisa tornam difícil para novos concorrentes deslocar receitas de processo estabelecidas. O mercado de eletrodos de filme fino, portanto, combina liderança em equipamentos de grande escala com competição especializada em eletrodos.
A Applied Materials apresentou o sistema Centura Xtera Epi em outubro de 2025 com câmaras integradas de pré-limpeza e gravação para deposição sem vazios de fonte-dreno em estruturas de porta-ao-redor. A Merck KGaA inaugurou seu megasite de Soluções para Semicondutores em Kaohsiung em dezembro de 2025, após um investimento de EUR 500 milhões (~USD 558,66 milhões). A Umicore apoia os clientes por meio de uma oferta combinada de alvos de pulverização catódica e produtos químicos de eletrodeposição. Esses desenvolvimentos indicam que os fornecedores estão buscando integração de processos, expansão de capacidade e ofertas mais amplas de materiais. No mercado de eletrodos de filme fino, a preferência dos clientes por menos fornecedores qualificados aumenta o valor de tais ofertas integradas.
MicruX Technologies, Metrohm DropSens e PalmSens competem em nichos de eletrodos para biossensores por meio de capacidades de funcionalização, amplitude de catálogo e acesso à distribuição. A PalmSens trabalhou com a Linxens Healthcare em eletrodos de placa de circuito impresso por processo rolo a rolo para aplicações de sensoriamento vestível. A Ateios Systems e a Eastman Kodak anunciaram uma abordagem de fabricação de eletrodos sem solvente operando a 80 metros por minuto, com reduções relatadas no consumo de energia de 30% a 40% e uma redução na área de fábrica de até 15% em comparação com alternativas de processo úmido. Esses desenvolvimentos destacam a importância da eficiência de produção e da repetibilidade ao lado da precisão de deposição. Os requisitos de qualificação em dispositivos médicos e fábricas de semicondutores permanecem uma barreira para fornecedores sem histórico operacional estabelecido.
Líderes do Setor de Eletrodos de Filme Fino
-
BASi Research Products, Inc.
-
MicruX Technologies
-
Metrohm DropSens
-
Merck KGaA
-
Applied Materials, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Dezembro de 2025: A Merck KGaA inaugurou seu megasite de Soluções para Semicondutores em Kaohsiung, Taiwan, com um investimento total de EUR 500 milhões (~USD 558,66 milhões). O campus de 150.000 m² focado em materiais de filme fino, gases especiais e materiais de formulação para produção avançada de chips de lógica e memória, apoiando a fabricação de eletrodos de filme fino, com início de produção em 2026.
- Outubro de 2025: A Applied Materials apresentou produtos de fabricação de chips de próxima geração, incluindo o sistema Centura Xtera Epi com câmaras integradas de pré-limpeza e gravação para deposição sem vazios de fonte-dreno em estruturas de porta-ao-redor. O sistema registrou 50% menos consumo de gás e mais de 40% de melhoria na uniformidade célula a célula em comparação com sistemas epi convencionais, aprimorando a precisão de deposição de eletrodos de filme fino.
Escopo do Relatório Global do Mercado de Eletrodos de Filme Fino
Um eletrodo de filme fino é um condutor elétrico ou sensor fabricado pela deposição de uma camada fina de material ativo, variando de alguns nanômetros a centenas de micrômetros de espessura, sobre um substrato rígido ou flexível, como vidro, silício, plástico ou cerâmica.
O mercado de eletrodos de filme fino é segmentado por material, tecnologia de fabricação, setor de usuário final e geografia. Por material, o mercado é segmentado em base metálica, base de diamante dopado com boro, base de carbono, base polimérica e outros materiais. Por tecnologia de fabricação, o mercado é segmentado em deposição física de vapor, deposição química de vapor, deposição de camada atômica, deposição eletroquímica e eletrodeposição, e outras tecnologias de fabricação. Por setor de usuário final, o mercado é segmentado em eletrônica e semicondutores, saúde e biotecnologia, energia e potência, químico e petroquímico, e outros setores de uso final. O relatório também abrange tamanhos de mercado e previsões para o eletrodo de filme fino em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
| Base Metálica |
| Base de Diamante Dopado com Boro |
| Base de Carbono |
| Base Polimérica |
| Outros Materiais |
| Deposição Física de Vapor |
| Deposição Química de Vapor |
| Deposição de Camada Atômica |
| Deposição Eletroquímica e Eletrodeposição |
| Outras Tecnologias de Fabricação |
| Eletrônica e Semicondutores |
| Saúde e Biotecnologia |
| Energia e Potência |
| Químico e Petroquímico |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Base Metálica | |
| Base de Diamante Dopado com Boro | ||
| Base de Carbono | ||
| Base Polimérica | ||
| Outros Materiais | ||
| Por Tecnologia de Fabricação | Deposição Física de Vapor | |
| Deposição Química de Vapor | ||
| Deposição de Camada Atômica | ||
| Deposição Eletroquímica e Eletrodeposição | ||
| Outras Tecnologias de Fabricação | ||
| Por Setor de Usuário Final | Eletrônica e Semicondutores | |
| Saúde e Biotecnologia | ||
| Energia e Potência | ||
| Químico e Petroquímico | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Eletrodos de Filme Fino?
O tamanho do mercado de eletrodos de filme fino foi avaliado em 0,65 bilhões de USD em 2026 e estima-se que cresça de 0,72 bilhões de USD em 2027 para atingir 1,22 bilhões de USD até 2032, a um CAGR de 11,13% durante o período de previsão (2027-2032).
Qual tecnologia de fabricação tem a maior participação?
A deposição física de vapor lidera com uma participação de 58,45% em 2026 e permanece central para empilhamentos de eletrodos de semicondutores multicamadas que necessitam de propriedades de filme repetíveis, forte adesão e processamento de múltiplos alvos.
Qual área de usuário final está crescendo mais rapidamente?
Eletrônica e semicondutores têm previsão de crescimento a um CAGR de 13,14% até 2032, apoiados por lógica avançada, arquiteturas de memória e o maior número de etapas de deposição exigidas pelos designs de dispositivos mais recentes.
Qual região tem a posição mais forte?
A Ásia-Pacífico detém uma participação de 45,92% em 2026 e tem previsão de crescimento a um CAGR de 12,82% até 2032, apoiada pela fabricação de wafers, produção de displays e capacidade de embalagens avançadas.