
スウェーデン通信MNO市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
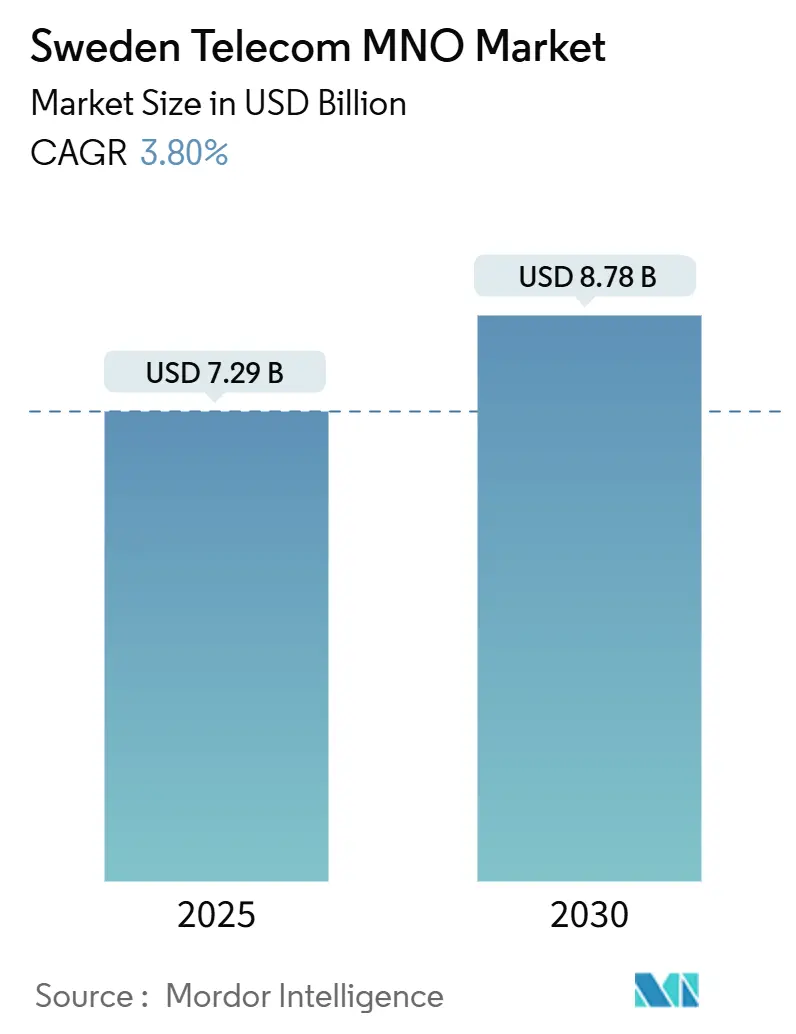
| 市場規模 (2025) | 7.29 十億米ドル |
| 市場規模 (2030) | 8.78 十億米ドル |
| 成長率 (2025 - 2030) | 3.80 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスウェーデン通信MNO市場分析
スウェーデン通信MNO市場規模は2025年に70億2,900万USDと推定され、予測期間(2025年~2030年)中にCAGR 3.80%で2030年までに87億8,000万USDに達すると予測されています。加入者数の観点では、市場は2025年の1,702万人から2030年には1,973万人へと、予測期間(2025年~2030年)中にCAGR 3%で成長すると予測されています。
この緩やかな拡大は、音声中心のサービスから、高度モバイルブロードバンドや大規模マシンタイプ通信などのデータ集約型アプリケーションへのセクターの転換を反映しています。2025年における5G普及率77.8%の拡大、加入者一人当たりの平均データ使用量の増加、および政府が支援する光ファイバーバックホール目標が収益機会を支えており、一方でオペレーターはネットワーク共有事業を通じて設備投資効率のバランスを取っています。この集中した市場においても競争の激しさは高く、IoT、クラウド接続、産業ユーザー向けプライベート5Gを中心とした差別化されたサービスバンドルが促進されています。一方、音声ARPUの低下と高騰するエネルギーコストからの圧力が、運営費を削減するグリーンネットワークソリューションへの投資を促しています。
主要レポートのポイント
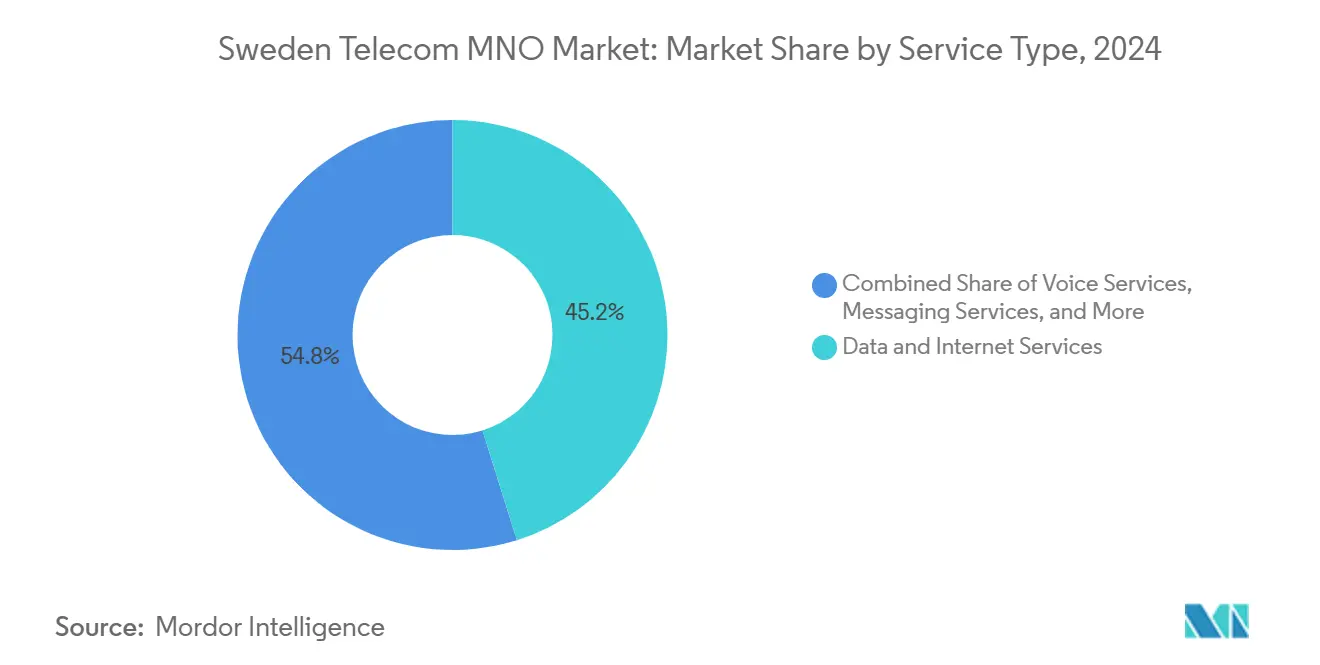
- サービスタイプ別では、データおよびインターネットサービスが2024年に45.16%の収益シェアでトップとなり、IoTおよびM2Mサービスは2030年までに5.26%のCAGRで拡大すると予測されています。
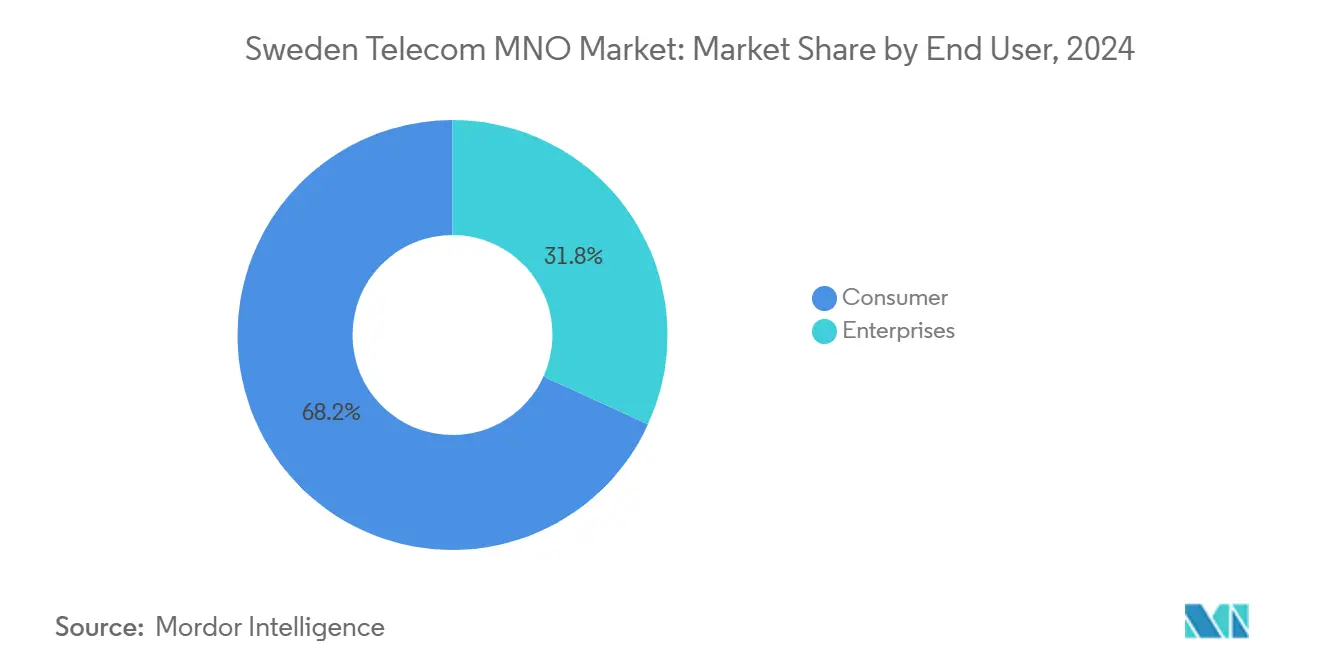
- エンドユーザー別では、消費者セグメントが2024年のスウェーデン通信MNO市場シェアの68.19%を占め、企業向け加入者数は2025年から2030年の間に4.12%のCAGRで増加する見込みです。
スウェーデン通信MNO市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 全国的な5Gロールアウトによるサービスアップグレードの加速 | +1.2% | ストックホルム、ヨーテボリ、マルメの都市部に集中した全国規模 | 中期(2〜4年) |
| ユーザー一人当たりのモバイルデータ消費量の急増 | +0.8% | 都市部でより高い影響を持つ全国規模 | 短期(2年以内) |
| 政府が支援する家庭向け光ファイバー(FTTH)の拡張目標 | +0.6% | 農村部に焦点を当てた全国規模 | 長期(4年以上) |
| スマートメータリングおよび物流向けIoTの急速な普及 | +0.7% | スウェーデン北部の産業集積地に集中した全国規模 | 中期(2〜4年) |
| グリーンネットワークの設備投資インセンティブ(エネルギー効率化義務) | +0.3% | 全国規模 | 長期(4年以上) |
| 鉱業および製造業ハブにおけるプライベート5Gネットワークへの需要 | +0.4% | ノールボッテンおよびヴェステルボッテンに集中した地域規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
全国的な5Gロールアウトによるサービスアップグレードの加速
オペレーターは2024年末までに人口カバレッジ90%超を達成し、Teliaだけで97%、Tele2とTelenorの合弁会社Net4Mobilityは90%をカバーしています。[1]カバレッジ向けの低帯域700 MHzと容量向けの3.5 GHzにわたる展開により、企業向けの高度モバイルブロードバンドと低遅延サービスが実現しています。カバレッジ義務をライセンスと組み合わせたスウェーデンの積極的な周波数政策は、市場投入までの時間を短縮し、スウェーデン通信MNO市場を先進的なユースケースの魅力的なテストベッドとして位置づけました。積極的な構築はまた、オペレーターが高水準の5Gパッケージを展開するにつれて収益の多様化を支援し、消費者セグメントと企業セグメントの両方に恩恵をもたらしています。スタンドアロン5Gアーキテクチャへの継続的な投資は、製造業および鉱業クライアント向けのプライベートネットワーク提案を解放しつつあります。
ユーザー一人当たりのモバイルデータ消費量の急増
モバイルデータは2019年から2023年の間に697%増加し、260,176テラバイトに達しており、動画ストリーミング、クラウドコラボレーション、リモートワークツールの普及を反映しています。[2]この急増は容量アップグレードを持続させ、価格競争にもかかわらずARPUを引き上げる段階的な価格戦略を可能にします。Teliaの5年間にわたるネットワーク品質リーダーシップの実績は、高データプランに対してプレミアム料金を請求する能力を強化しています。2023年末時点で加入者の28%がすでに5Gを利用しており、データ中心の料金体系が付加価値コンテンツおよびクラウドサービスの採用を促進しながら段階的な収益増加をもたらしています。データ使用量の増加はまた、Wi-Fiおよびスモールセルソリューションへのトラフィックオフロードを加速させ、マクロネットワークの輻輳を緩和しています。
政府が支援する家庭向け光ファイバー拡張目標
スウェーデン政府のブロードバンド戦略「2025年までに完全接続されたスウェーデン」は、ユーザーの接続ニーズを満たすための目標を概説しています。2016年12月に採択されたこの戦略は、2020年までに95%の家庭および企業が少なくとも100 Mbpsのデジタル接続を持つことを目指しています。2025年までに、98%の家庭および企業が最低1 Gbpsの容量を持つ高速接続と、信頼性の高い高品質なモバイルサービスにアクセスできることが期待されています。[3]光ファイバーの展開は農村部の包摂を改善し、特に高密度な都市中心部の外側において5Gサイト向けのコスト効率の高いバックホールを提供します。オペレーターは拡大した光ファイバーフットプリントを活用して、高額な専用線費用なしに5G展開を高密度化し、モバイルおよび固定無線アクセスの両方においてネットワーク品質を向上させています。合理化された許可手続きと共同投資政策がさらにロールアウトのタイムラインを短縮し、低い運営費と高いサービス信頼性の観点からスウェーデン通信MNO市場にポジティブな波及効果をもたらしています。
スマートメータリングおよび物流向けIoTの急速な普及
Teliaは、NB-IoTおよびCat-M1を通じて200万以上のスマートメーターエンドポイントを接続しており、レガシー2G/3Gリンクを置き換える低消費電力広域技術へのシフトを示しています。[4]電力会社は詳細な消費データから恩恵を受け、オペレーターは接続性とプラットフォームサービスを収益化しています。エネルギー分野を超えて、セルラーIoTはスウェーデンの輸出志向の製造業基盤全体にわたって温度管理物流、フリート管理、および状態監視をサポートしています。2G/3Gの段階的廃止により、5G向けの周波数が解放され、炭素効率が向上し、オペレーターにとってのアドレス可能な企業市場が拡大します。
制約要因の影響分析*
| 制約要因 | CAGRへの(概算)影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 音声サービスARPUの侵食 | -0.6% | 全国規模 | 短期(2年以内) |
| MNOおよびMVNO間の価格競争の激化 | -0.8% | 都市部に集中した全国規模 | 短期(2年以内) |
| 新規鉄塔に対する環境許可の遅延 | -0.3% | 農村部に焦点を当てた全国規模 | 中期(2〜4年) |
| 運営費を圧迫するエネルギーコストの上昇 | -0.4% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
音声サービスARPUの侵食
消費者がOTT音声およびメッセージングアプリに移行するにつれて、固定電話の通話分数は2024年に13%減少し、レガシーサービスの収益を圧迫しています。若い世代は従来の電話サービスにほとんど料金を支払わず、オペレーターはデータプラン内に無制限音声をバンドルせざるを得なくなっています。総サービス収益に占める音声の割合が縮小し続ける中、このトレンドは2G/3Gから4Gおよび5Gへの周波数再編を加速させています。したがって、オペレーターは音声を収益源ではなく顧客維持ツールとして扱い、デジタルサービスと接続性における新たな価値創造に注力しています。
MNOおよびMVNO間の価格競争の激化
データ許容量の拡大にもかかわらず、平均モバイル加入価格は2018年から2023年の間に月額282スウェーデンクローナから259スウェーデンクローナに低下しました。卸売アクセス規制がMVNOの参入を促進し、既存オペレーターは積極的な割引キャンペーンを展開するセカンダリーブランドで対抗しています。スウェーデン通信MNO市場は集中したままですが、消費者セグメントの表面的な料金はデータ量増加からの利益を相殺する下方圧力に直面しています。マージン防衛は、小売価格の引き上げではなく、コスト効率の高い共有インフラと自動化にますます依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データ中心のポートフォリオが収益を再形成
データおよびインターネットサービスは2024年収益の45.16%を生み出し、帯域幅集約型アプリケーションへのスウェーデン通信MNO市場の移行を強調しています。このセグメントは、5Gの普及とストリーミング、クラウドゲーミング、および企業向けSaaSトラフィックの消費を背景に、スウェーデン通信MNO市場シェアの最大部分を獲得しました。IoTおよびM2M接続は、絶対値では現在小規模ですが、5.26%のCAGRを記録すると予測されており、他のカテゴリーを上回り、高マージンのプラットフォームサービスを追加しています。対照的に、音声およびメッセージング収益は構造的な低下を続けており、オペレーターが5Gと光ファイバーバックホールを次世代デジタルサービスのイネーブラーとして位置づける必要性を強化しています。TeliaのハイブリッドAVOD/SVODモデルなどのOTTおよびペイTVバンドルは、クロスセルのアップサイドを提供し、解約を軽減します。ローミング、卸売トランジット、付加価値企業接続などのその他のサービスは、データ中心の成長イニシアチブを補完する安定したキャッシュフローを供給します。
このポートフォリオ再編の二次的効果には、アジャイルなネットワークスライシングを必要とするトラフィックパターンが含まれ、2025年までに3Gを廃止し容量ブースター向けに周波数を解放する規制インセンティブも含まれます。オペレーターはまた、ゲーミングおよび産業オートメーション向けの超低遅延アプリケーションを提供するためにエッジクラウド統合を試験しています。総合すると、進化するサービスミックスにより、高付加価値デジタルサービスのスウェーデン通信MNO市場規模が従来の接続性単独よりも速く拡大し、小売価格競争にもかかわらず段階的なARPUの向上を支援します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:企業向け接続が消費者成長を上回る
消費者セグメントは2024年収益の68.19%を占め、SIM普及率の飽和と無制限データバンドルへの安定した需要を反映しています。しかし、企業向け加入者数はスウェーデンのインダストリー4.0への推進と鉱業、製造業、物流におけるプライベート5G展開に牽引されて、2030年までに4.12%のCAGRで成長すると予測されています。Bolidenの鉱山やSaabの工場での初期プロジェクトは、自律走行車、リアルタイム状態監視、ARを活用したメンテナンスを示しており、超高信頼低遅延通信の価値提案を強化しています。その結果、企業向けアプリケーションに関連するスウェーデン通信MNO市場規模は収益貢献を拡大する態勢にあります。オペレーターは、長期的なデジタルトランスフォーメーション契約内に接続性を組み込むSLA、ネットワークスライス、およびマネージドサービスバンドルを調整し、消費者基盤と比較してより粘着性の高い関係と高いマージンを確保しています。
消費者セグメントの成長は緩やかながらも、一人当たりのデータ使用量の増加と5G端末のアップグレードから引き続き恩恵を受けています。しかし、価格に敏感なサブセグメントはMVNOのサービスに引き寄せられており、主要ブランドは優れたネットワーク品質、モバイルと固定の統合バンドル、およびロイヤルティプログラムを通じて差別化を図ることを余儀なくされています。スウェーデン通信MNO産業において、勝利する戦略は、企業向けイノベーションと消費者中心のシンプルさおよび価値のバランスを取ることです。
地理的分析
スウェーデンの都市部、主にストックホルム、ヨーテボリ、マルメは、5Gトラフィックと企業サービス採用の大部分を占めており、高密度な人口集中地域とテクノロジー志向の産業クラスターを反映しています。これらの都市は、屋外での5Gカバレッジのほぼ完全な普及と深い屋内強化を示しており、高度なクラウドおよびエッジのユースケースをサポートしています。大都市圏のスウェーデン通信MNO市場規模は最高の資本集約度を引き付けますが、ネットワーク共有協定が支出を抑制しながらサービス品質における競争上の差別化を維持しています。
ノールボッテンやヴェステルボッテンなどの北部地域は、プライベート5Gネットワークを活用して鉱業および林業の操業を近代化し、超高信頼接続への地域需要を固定しています。政府のブロードバンド補助金もまた、人口の少ない自治体を優先しており、そこでは拡大した光ファイバーバックホールが農村部の5Gを経済的に実現可能にしています。光ファイバーが2025年までにギガビット速度で98%の家庭に到達するにつれて、農村部の包摂はデジタルデバイドを縮小し、堅牢なモバイルネットワークに依存するリモートワーク、遠隔医療、およびアグリテックソリューションをサポートします。
スウェーデンの寒冷な気候はデータセンターに自然な冷却の利点を提供し、Microsoftの32億USDのクラウド構築などのハイパースケール投資を引き付けています。このようなプロジェクトはオペレーターのバックボーン全体にわたって追加トラフィックを刺激し、ピアリングのアップグレードを正当化することで、スウェーデン通信MNO市場を拡大させています。ノルウェー、フィンランド、デンマークとの国境を越えた相互接続は北欧のネットワーク回復力を促進しますが、スウェーデンは早期の周波数オークションと明確な規制ロードマップにより5G普及率において地域リーダーの地位を維持しています。今後、地理的戦略は、共有インフラとグリーンエネルギー源を活用して運営費を抑制しながら、高容量の都市部高密度化とコスト効率の高い農村部ロールアウトのバランスを取ることに依存します。
競争環境
Telia、Tele2、Telenor、3 Swedenの4つのオペレーターがスウェーデン通信MNO市場の主要シェアを支配し、カバレッジのギャップではなく技術リーダーシップと顧客体験が競争を定義する寡占を形成しています。最も顕著なのはTele2とTelenorの間のNet4Mobilityで、人口の90%をカバーするネットワーク共有事業が、資本支出を抑制しながら迅速な5G展開を可能にしています。Teliaはプレミアムなネットワーク品質と全国的な周波数保有によって優位性を維持し、一方3 Swedenは積極的な無制限データオファーと最速の平均5G速度の主張で差別化しています。
規制当局の監視は反競争的な共謀を防止し、消費者セグメントの価格圧力を強化するMVNOへの卸売アクセスを義務付けています。したがって、オペレーターはプライベート5G、エッジクラウドサービス、IoTプラットフォームなどの企業ソリューションのアップセルによってマージン回復を図っています。Teliaのデンマーク事業からの撤退はバランスシートの余力を解放し、北欧の5Gリーダーシップを追求しました。一方、Tele2の2025年変革プログラムはITの簡素化と自動化を通じた運営費効率を目標としています。カールスクルーナにあるグローバルIoTテストラボを活用するTelenorは、多国籍企業向けの国境を越えた接続パートナーとして自社を位置づけています。全体として、周波数ライセンスに組み込まれた継続的な投資義務が継続的なイノベーションを促進し、集中した構造にもかかわらず現状維持を防いでいます。
スウェーデン通信MNO産業リーダー
-
Telia Company AB
-
Tele2
-
Telenor Sverige
-
3 Sweden (Hi3G Access)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2024年12月:Tele2とTelenorはNet4Mobilityを通じて5Gカバレッジを人口の90%超に拡大し、3.6 GHz周波数帯で200〜800 Mbit/sの速度を提供しました。
- 2024年9月:3 SwedenはEricssonとともに高度なネットワーク機能を収益化するためのグローバルネットワークAPIイニシアチブに参加しました。
- 2024年6月:Microsoftはスウェーデンのクラウドインフラに32億USDを投資することを約束し、高容量接続への需要を高めました。
- 2024年5月:Tele2はストックホルムのスウェーデン国立アリーナに5Gを展開し、イベント会場の接続性を強化しました。
- 2024年4月:Teliaは北欧への集中を強化するため、デンマーク事業を9億2,000万USDでNorlysに売却しました。
スウェーデン通信MNO市場レポートの範囲
| 音声サービス |
| データおよびインターネットサービス |
| メッセージングサービス |
| IoTおよびM2Mサービス |
| OTTおよびペイTVサービス |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど) |
| 企業 |
| 消費者 |
| サービスタイプ | 音声サービス |
| データおよびインターネットサービス | |
| メッセージングサービス | |
| IoTおよびM2Mサービス | |
| OTTおよびペイTVサービス | |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど) | |
| エンドユーザー | 企業 |
| 消費者 |
レポートで回答される主要な質問
スウェーデン通信MNO市場の現在の価値は?
市場は2025年に70億2,900万USDに達し、3.8%のCAGRを反映して2030年までに87億8,000万USDに達すると予測されています。
スウェーデンで5G人口カバレッジをリードするオペレーターはどこですか?
Teliaは97%の人口カバレッジでリードしており、Tele2とTelenorのNet4Mobilityネットワークが90%で僅差で続いています。
最も急速に成長しているサービスカテゴリーはどれですか?
IoTおよびM2M接続は、スマートメータリングおよび物流展開に牽引されて5.26%のCAGRで成長すると予測されています。
なぜ音声収益は低下しているのですか?
消費者はOTT音声およびメッセージングアプリへの移行を続けており、従来の音声ARPUが低下し、オペレーターはデータ中心のバンドルに注力することを余儀なくされています。
ネットワーク共有は競争にどのような影響を与えますか?
Net4Mobilityなどの共有インフラは資本コストを削減し5Gロールアウトを加速させ、オペレーターが基本的なカバレッジではなくサービスイノベーションで競争できるようにします。
プライベート5Gネットワークはスウェーデンの産業においてどのような役割を果たしていますか?
鉱業、製造業、物流企業は自律運用、リアルタイム分析、安全監視のためにプライベート5Gを展開しており、オペレーターに新たな企業収益源を生み出しています。