
スペインのビニール壁紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 53.5 百万米ドル |
| 市場規模 (2026) | 54.94 百万米ドル |
| 市場規模 (2031) | 62.77 百万米ドル |
| 成長率 (2026 - 2031) | 2.70 % |
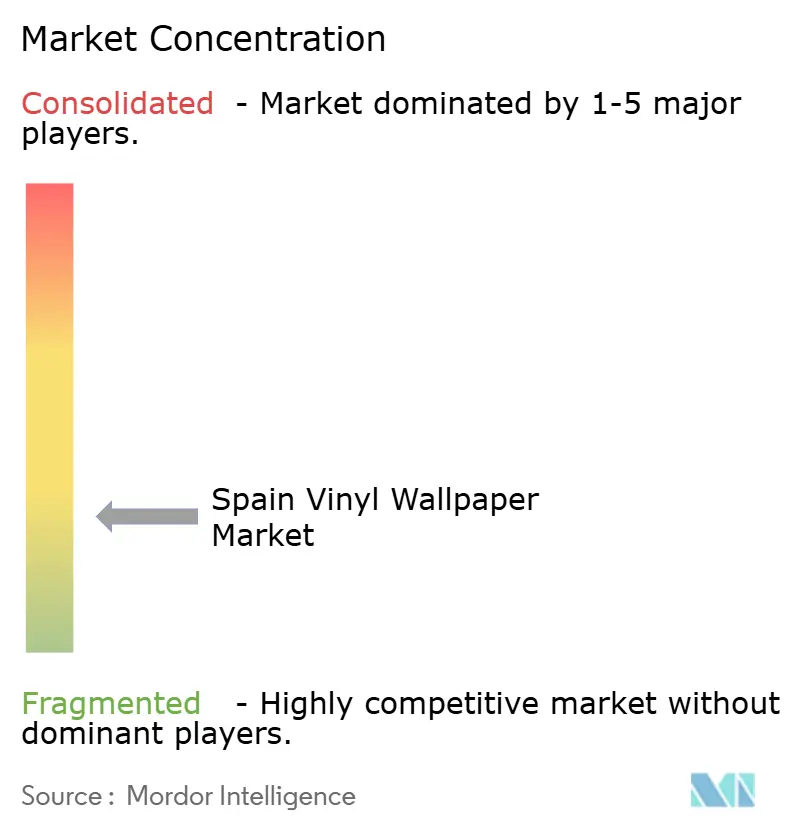
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインのビニール壁紙市場分析
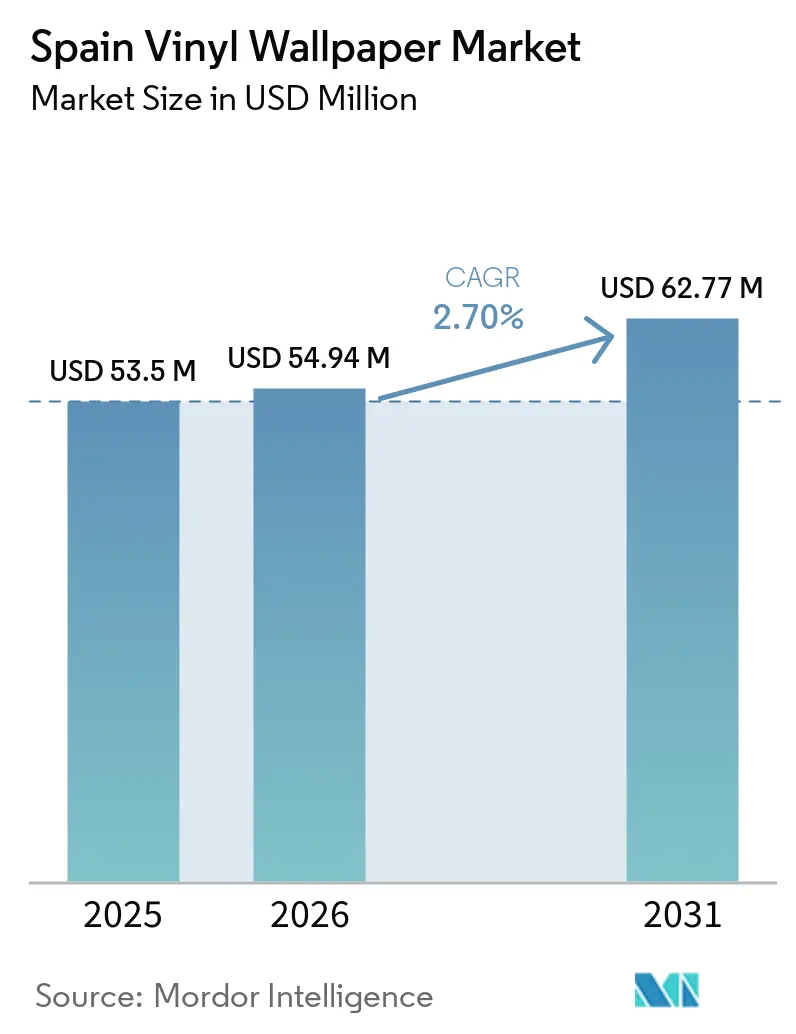
スペインのビニール壁紙市場規模は、2025年の53.5 ミリオン 米ドルから2026年には54.94 ミリオン 米ドルへと成長し、2026年から2031年にかけて2.70%のCAGRで拡大し、2031年までに62.77 ミリオン 米ドルに達すると予測されています。スペインのビニール壁紙市場は、多くの世帯において新築よりも重要性が増している改修サイクルに支えられています。住宅の改修工事は2025年第4四半期に前年比11.7%増加し、住宅の増築・改修向け予算は同四半期に6億7,720万ユーロに達しました。ビニール製品は、施工業者やオーナーが限られた工期で耐久性のある仕上げを求めるプロジェクトに適しています。ホテルの改装も、防火・清掃・防湿要件を満たすことができる業務用製品への需要を生み出しています。不織布基材が住宅用プロジェクトにおいてビニールからシェアを奪い続けており、PVCのコンプライアンスコストや装飾塗料との競合が拡大ペースを制限しているため、成長はスペインの壁装材カテゴリー全体を下回ると予想されます。
主要レポートのポイント
- 製品タイプ別では、ビニールコーティング紙が2025年のスペインのビニール壁紙市場において最大の金額シェアを占め、43.00%となりました。一方、ファブリックバックビニールは2026年から2031年にかけて最も高いCAGR(4.75%)で成長すると予測されています。
- 施工タイプ別では、従来型/非自己粘着型製品が2025年の市場において72.00%を占め、自己粘着型/ピールアンドスティック型製品は2026年から2031年にかけて最も高いCAGR(4.99%)で成長すると予測されています。
- 用途別では、改修・リノベーションが2025年の市場において68.00%を占め、新築は2026年から2031年にかけて最も高いCAGR(3.93%)で成長すると予測されています。
- エンドユーザー別では、住宅用が2025年の市場において68.00%を占め、商業用は2026年から2031年にかけて最も高いCAGR(4.17%)で成長すると予測されています。
- 流通チャネル別では、B2Cチャネルが2025年の市場において67.00%を占め、B2Bチャネルは2026年から2031年にかけて最も高いCAGR(4.01%)で成長すると予測されています。
- 地域別では、マドリードが2025年の市場において20.50%を占め、カナリア諸島は2026年から2031年にかけて最も高いCAGR(4.25%)で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
スペインのビニール壁紙市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 改修・リノベーション需要 | +1.4% | マドリード、カタルーニャ、アンダルシアに集中した全国規模 | 中期(2〜4年) |
| ホスピタリティの改装と観光関連の内装工事 | +0.8% | カナリア諸島、バレアレス諸島、コスタ・デル・ソル、バルセロナ | 短期(2年以内) |
| 高トラフィック内装における洗浄性と耐久性のニーズ | +0.5% | 全国規模、特にホスピタリティ、医療、教育分野 | 中期(2〜4年) |
| デジタルおよびオーダーメイドの壁装材 | +0.4% | 全国規模、マドリードとバルセロナで早期普及 | 長期(4年以上) |
| 賃貸向けピールアンドスティック型の普及 | +0.3% | マドリード、バルセロナ、バレンシア、セビリア | 中期(2〜4年) |
| より迅速で低干渉のホテル改修サイクル | +0.3% | 観光沿岸エリアおよび島嶼クラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
改修・リノベーション需要
スペインでは2025年に190万件の住宅改修工事が記録され、10世帯中3世帯が何らかの形で住宅改善を実施しました[1]https://www.andimac.org/2026/03/24/3-de-cada-10-hogares-hicieron-alguna-mejora-de-su-vivienda-en-2025/。壁の仕上げ材は広範な部屋の改装時に選ばれることが多いため、スペインのビニール壁紙市場はその恩恵を受けています。スペインの2,710万戸の住宅の95%以上が2009年以前に建設されており、外観および構造的な工事を必要とする大規模なストックが残っています。省エネ効率を目的とした資金は、断熱、暖房、装飾工事を同一の改修訪問にまとめることができます。スペインの2026〜2030年国家住宅計画(王令326/2026号)は、70億ユーロの予算の少なくとも30%、約21億ユーロを建物の改修に充当しています。[2]https://www.mivau.gob.es/el-ministerio/sala-de-prensa/noticias/jue-29012026-1227。
ホスピタリティの改装と観光関連の内装工事
スペインのビニール壁紙市場において観光業は引き続き重要であり、ホテルオーナーは客室や共用エリアを定期的に刷新する必要があります。スペインは2025年に9,680万人の国際観光客を受け入れ、国際観光客の消費額は2024年比6.8%増の1,347億ユーロに達しました。パラドールは2028年までにネットワークの半数以上をカバーする2億5,000万ユーロの改修計画を有しています。メリア・ソル・トレモリノス複合施設は2025年に5,200万ユーロの改修工事を完了しました。これらのプロジェクトは、プロジェクト規模で認定済みの耐久性ある壁装材を提供できるサプライヤーを優遇します。信頼性の高い施工スケジュールへのニーズも、ホテルの閉鎖時間を短縮できる製品を優遇します。
高トラフィック内装における洗浄性と耐久性の要件
2025年のスペインにおけるホテル宿泊数は3億6,670万泊に達し、客室、ロビー、廊下における清掃需要が増加しました。スペインのビニール壁紙市場は、繰り返しの湿布清掃に耐えられる製品によって支えられています。業務用バイヤーは、公共内装向けの材料を選定する際にEN 13501-1に基づく防火性能も評価します。欧州建設製品規則は、関連する建設用途における製品性能の申告のための枠組みを提供しています[3]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02006R1907-20241010。耐擦性と適切な防火等級を兼ね備えたタイプIIのビニール製品は、より強力な仕様要件を満たすことができます。医療・教育プロジェクトでも、抗菌性および低VOC製品ラインが優遇される場合があります。
デジタルおよびオーダーメドの壁装材の成長
デジタル印刷により、従来の壁紙製法よりも少量生産が可能になります。FESPAは、デジタル生産によってカスタム壁装材が小口注文(1ロールのみ必要なプロジェクトを含む)でも実現可能になると報告しています[4]https://www.fespa.com/en/news-media/the-new-wallpaper-how-digital-printing-and-ai-are-redefining-interior-design。この機能により、インテリアデザイナーやブティックホテルは場所固有のパターンを指定する自由度が高まります。スペインのビニール壁紙市場は、デザイン主導のホスピタリティプロジェクトが迅速なサンプリングと短いリードタイムを必要とする場合に、このシフトから恩恵を受けることができます。デジタル生産はまた、狭いデザインの大量在庫を保有する商業リスクを低減します。デザイナーやブティック事業者が早期採用の可能性を持つマドリードとバルセロナで最も関連性が高いと考えられます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PVCおよび化学物質安全コンプライアンスコスト | -0.4% | 全国規模、すべてのEUメーカーおよび輸入業者に影響 | 中期(2〜4年) |
| 不織布および塗料代替品との競合 | -0.3% | 全国規模、価格に敏感な住宅用B2Cで最も顕著 | 長期(4年以上) |
| 業務用プロジェクトにおける防火性能の文書化 | -0.2% | 全国のホスピタリティ、医療、教育施設 | 短期(2年以内) |
| 古い住宅における基材および壁面状態の制約 | -0.2% | マドリード、バルセロナ、アンダルシアの古い地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PVCおよび化学物質安全コンプライアンスコスト
REACH要件により、PVCベース製品のメーカーおよび輸入業者に対するコンプライアンス要求が高まっています。規則(EU)2023/923は、PVC材料中の鉛含有量を重量比0.1%に制限しており、この基準を超える製品は2024年11月28日以降、EU市場に投入することができなくなりました。スペインのビニール壁紙市場は、サプライヤーが鉛系安定剤から移行するにつれて、追加の文書化および処方変更コストに直面しています。VinylPlusは、特定のPVC添加剤の取り扱いがREACHおよび関連ツールを通じて引き続き審査中であると報告しています。欧州連合域外から調達する小規模流通業者は、商品が地域に入る前にコンプライアンスを確認するという特別な負担を負っています。これらのコストは、低価格製品カテゴリーでは吸収が困難な場合があります。
不織布および塗料代替品との競合
不織布壁紙は、施工のしやすさ、寸法安定性、低PVC含有量によってビニールと競合しています。スペインのビニール壁紙市場は、小規模な住宅工事において装飾塗料とも競合しており、塗料の方が時間が少なく初期費用も低い場合があります。小規模工事は2025年のスペインの改修活動の33%を占めました。ビニールは、防湿性と洗浄性が重要なキッチンやバスルームにおいて機能的な優位性を維持しています。サプライヤーは、価格のみで競争するのではなく、製品寿命、清掃性能、施工効率を実証する必要があります。古くて不均一な壁面も施工の複雑さを高め、一部の住宅での普及を制限する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ/構造タイプ別:中価格帯ビニールがリード、プレミアムフォーマットが加速
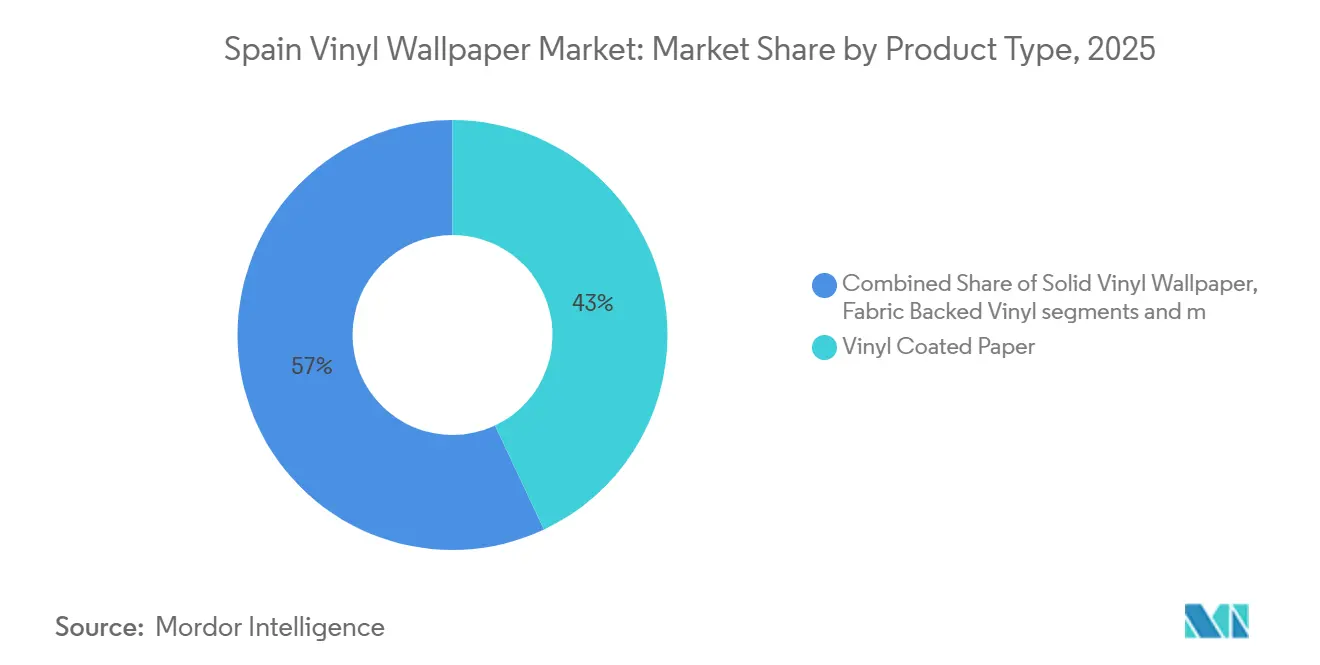
ビニールコーティング紙は2025年のスペインのビニール壁紙市場シェアの43%を占めました。その低価格帯と壁面への糊付け工法との互換性が、専門施工業者による幅広い使用を支えています。このフォーマットは、スペインの既存住宅ストック全体に見られる古い漆喰やコンクリート面に適しています。ソリッドビニールは、強力な耐擦性が求められる商業、医療、施設向け用途において引き続き重要です。不織布ビニールは、壁面への糊付け施工が労働時間を短縮できるため、中〜プレミアム住宅プロジェクトでの受け入れが進んでいます。包括的な改修プロジェクトでは、住宅オーナーが複数の部屋を同時に改装する際にこの効率性が優遇される場合があります。2025年の全面改修の平均支出は3万2,000ユーロに達しました。これらの選択は、価格、壁面状態、施工慣行が製品ミックスを決定することを示しています。
不織布ビニールおよび非PVC不織布基材は住宅用DIYプロジェクトでシェアを拡大しており、ビニールコーティング紙の成長を抑制しています。ファブリックバックビニールは2026〜2031年にかけて4.75%のCAGRで拡大すると予測されており、製品タイプの中で最も高い成長率となっています。このセグメントは、公共スペースにテクスチャーのある耐久性の高い仕上げを求めるホテルプロジェクトから恩恵を受けています。プレミアムフォーマットは、大規模な標準印刷に依存することなく、ブティックスタイルのホテルのポジショニングを支援できます。デジタル印刷のスペシャルティ製品は量的には小規模ですが、デザイナーや独立系ホテルに対して可能性を提供します。業務用プロジェクトにおける製品選定は、防火性能の申告と清掃要件を考慮する必要があります。認定済みのファブリックバック製品は、よりプレミアムな表面仕上げを提供しながらこれらの基準を満たすことができます。スペインのビニール壁紙市場産業は、ビニールコーティング紙よりもプレミアムフォーマットにおいて競合が少ない傾向にあります。この差異により、コンプライアンスを満たすサプライヤーは高付加価値の仕様へのより明確なルートを持つことができます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


施工タイプ別:従来型が堅調を維持、自己粘着型がB2Cを再編
従来型および非自己粘着型製品は2025年のスペインのビニール壁紙市場規模の72%を占めました。専門施工業者は引き続き改修購買の中心であり、改修バイヤーの41%が信頼できる業界関係者からの推薦に依存しています。糊付けフォーマットは、古い建物のテクスチャーのある不均一な面に適しています。また、大規模な部屋プロジェクトにおいて施工業者に慣れ親しんだ工法を提供します。不織布バックビニールは、壁面への糊付け施工を可能にすることで従来の工法を改善しました。これにより、エラー率と材料廃棄を削減できます。施工品質と面の許度が最も重要な場合、従来型製品は引き続き重要です。その確立された地位は、専門的なプロジェクトにおける代替の速度を制限しています。
自己粘着型およびピールアンドスティック型ビニールは2031年まで4.99%のCAGRで成長すると予測されています。このフォーマットは、可逆的な部屋の更新を必要とする賃借人や短期賃貸オーナーに適しています。2025年7月から義務化されたスペインの国家短期賃貸登録制度は、2026年5月に最高裁判所によって無効とされましたが、地域の観光ライセンスは引き続き適用されます。ビジュアライゼーションツールが購入前に色やパターンの評価を助ける場合、オンライン販売が恩恵を受けます。ピールアンドスティック製品は、労働ニーズを削減し、退去時の壁面修繕コストを回避できます。これらの特性により、自己粘着型製品はスペインのビニール壁紙市場のB2C側において重要な存在となっています。
用途別:改修が主導、新築が勢いを増す
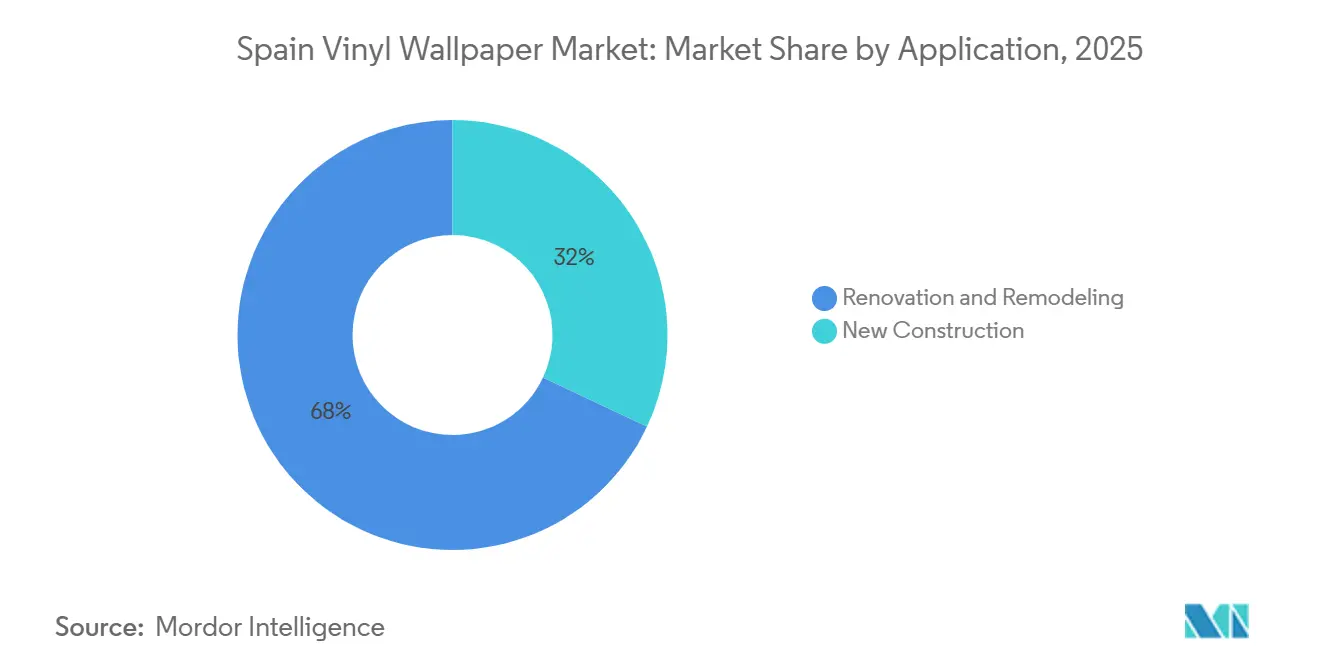
改修・リノベーションは2025年のスペインのビニール壁紙市場規模の68%を占めました。成熟した住宅ストックと制約された住宅供給が、需要の中心として改修を維持しています。改修許可予算は2025年第1四半期に6億6,710万ユーロに達し、1991年以来の利用可能な歴史的シリーズにおける第1四半期として最高水準となりました。多くの中古住宅の購入や賃貸の入れ替えでは、入居前に外観の改装が必要です。壁装材は、床材、バスルーム、キッチン、省エネ工事と並行して選定されることがあります。改修需要は住宅用とホスピタリティ物件の両方に広がっています。この広い基盤により、用途は単一の不動産サイクルへの依存度が低くなっています。スペインにおけるビニール製品の主要な量的基盤であり続けています。
新築は2031年まで3.93%のCAGRで成長すると予測されています。自由市場の住宅着工件数は2025年第4四半期に3万4,200件に達し、17年間で最高の四半期数値となりました。2025年および2026年に発行された許可は、後の建設フェーズで仕上げ材を必要とします。共用エリア、キッチン、バスルームは、デベロッパーが選定するビニール壁紙の潜在的な用途を提供します。2025年の残余新築シェアは32%であり、段階的な増加の余地があります。成長はデベロッパーの仕上げ仕様とコンプリーションのペースに依存します。スペインのビニール壁紙市場は、すでにパイプラインを進んでいるプロジェクトから段階的な量を得るはずです。新築は予測期間中、改修をより大きな用途として置き換えることはないでしょう。
エンドユーザー別:住宅用が量を支え、商業用が価値を牽引
住宅用ユーザーは2025年のスペインのビニール壁紙市場シェアの68%を占めました。リビングルーム、寝室、キッチン、バスルーム、子供部屋はそれぞれ異なる需要パターンを生み出しています。バスルームとキッチンは、湿気と日常的な摩耗が壁面仕上げに影響するため、強い交換需要があります。2025年には、スペインの世帯の10%が平均6,700ユーロのコストでバスルームを改修し、6.6%が平均9,100ユーロのコストでキッチンを改修しました。ビニールは、これらの潤および半湿潤スペースで耐久性のある選択肢を提供できます。リビングルームと寝室は、パターン選択と視覚的な好みをより重視します。デジタル印刷とより広いプレミアムデザインは、これらの部屋のチャネルと製品選択に影響を与えることができます。
商業用は2031年まで4.17%のCAGRで成長すると予測されています。ホテル、医療施設、コワーキングスペースは、耐久性と防火性能のためにタイプIIまたはそれ以上の製品を必要とすることが多いです。商業セグメントは、観光集中エリアにおけるホテル改修活動から恩恵を受けています。また、医療・教育施設の近代化工事からも恩恵を受けています。これらの設定のバイヤーは、調達および規制審査を支援する製品文書を必要とします。抗菌性および低VOC壁装材は、この仕様ニーズの一部を満たすことができます。これにより、認定済みのレンジと技術サポートにより高い価値が置かれます。スペインのビニール壁紙産業は、商業用途において大多数の家庭用購入よりも高いコンプライアンス基準を有しています。
流通チャネル別:B2Cチャネルがリード、B2Bチャネルが構造的支援を獲得
B2Cチャネルは2025年のスペインのビニール壁紙市場規模の67%を占めました。このルートには、ホームセンター、専門壁紙店、オンライン販売業者、ハイパーマーケット、スーパーマーケット、地元の店舗が含まれます。専門店は、バイヤーがサンプル、パターンのアドバイス、施工ガイダンスを必要とする場合に引き続き有用です。地元の小売業者は、大型専門チェーンのカバレッジが限られている都市の小規模施工業者へのアクセスを提供します。ホームセンターは、特に自己粘着型製品においてDIYバイヤー向けの品揃えを拡大しています。デジタルビジュアライゼーションがデザイン選択に関する不確実性を低減するにつれて、オンラインチャネルの関連性が高まっています。専門家の推薦は依然として多くの購買決定に影響を与えています。これらの要因により、B2Cチャネルは住宅改修バイヤーへの最大のルートであり続けています。
B2Bチャネルは2031年まで4.01%のCAGRで成長すると予測されています。施工業者、施工業者、建築家、デザイナー、施設調達チームがこのチャネルに含まれます。ホテルグループや投資オーナーは、認定済み製品と技術サポートを提供できる専門家を通じて購買をますます統合しています。建築家やデザイナーは、高級改修プロジェクト向けに独占的なパターンやカスタム印刷を求める場合もあります。デザイン主導の差別化は、迅速なサンプリングと仕様サービスを持つサプライヤーを優遇できます。B2B需要は、個々のプロジェクトがより大きな量を必要とするため、消費者需要よりも集中している場合があります。このチャネルは、ホスピタリティおよび施設のアップグレードが進むにつれて支援を得る位置にあります。その成長は、スペイン語の技術文書と信頼性の高い配送の必要性を強化しています。
地域分析
マドリードは2025年に20.5%の最大の地域シェアを占め、大規模な改修活動と持続的な住宅不足に支えられています。同地域では2025年に21万6,800件の改修工事が記録され、2024年比4.1%増加し、10万6,500戸以上の住宅をカバーしました。マドリード州は2021年から2024年にかけてスペインのエネルギー改修所得税控除を利用した物件の27.7%を占めました。同地域の住宅用建物の65%以上が築40年以上であり、住宅改善において改修が中心的な役割を果たし続けています。アンダルシアは強力な商業基盤を加えており、セビリア州は改修控除を利用した物件の8.5%を占めました。
カタルーニャは、デザイン主導の住宅用およびホスピタリティプロジェクトの重要な中心地であり続けています。バルセロナ州は全国のエネルギー改修控除利用者の11.1%を占め、改修活動においてマドリードに次ぐ地位にあります。同地域の住宅政策と都市開発活動は、中期的に壁面仕上げ需要を支えると予想されます。バレンシア州は特に強い建設活動を示し、2025年の新築住宅許可件数は1万9,772件で、前年比47.3%増となりました。バレンシアでは2025年に初めて改修プロジェクトが許可件数において新築を上回りました。これらの条件は、住宅の交換需要と仕様主導の商業プロジェクトの両方を支えています。
カナリア諸島は2026〜2031年にかけて4.25%のCAGRで最も成長の速い地域市場になると予測されています。その観光経済は定期的なホテルのアップグレードと新しいホスピタリティ開発を支援し、業務用グレードのビニール壁紙への継続的な需要を生み出しています。バレアレス諸島も、ホスピタリティ物件が頻繁な清掃とゲストの入れ替えに耐えられる耐久性のある仕上げを必要とするため、集中した商業需要を生み出しています。バスク地方、ナバラ、ガリシアを含む北部地域は、古い住宅ストックからの安定した改修需要を提供しています。地域差は主に観光の強度、建物の築年数、住宅活動、住宅用と商業用プロジェクトの組み合わせによって形成されています。
競合状況
スペインのビニール壁紙市場は、B2C住宅用とB2B業務用チャネルの両方で支配的な地位を持つサプライヤーがいないため、断片化しています。Grandeco Wallfashion Group、A.S. Création Tapeten AG、Tapetenfabrik Gebr. Rasch、Muraspec、Koroseal、Kemen Wallcoverings/Vinelus SAが関連する参加者です。中価格帯の住宅用ビニールは、プレミアムのファブリックバックおよびデジタル印刷製品よりも競合が激しいです。これにより、ビニールコーティング紙カテゴリーでの競争が激化しています。業務用サプライヤーは、防火等級、抗菌特性、音響性能、洗浄性、文書化されたコンプライアンスによって差別化しています。ホスピタリティ、医療、教育のバイヤーは、表示価格よりもこれらの要因を重視する場合があります。主要企業の開示された合計シェアがないため、より正確な集中度評価ができません。市場は、プロジェクト要件を満たすことができる専門サプライヤーにとってアクセス可能な状態を維持しています。
A.S. Création Tapeten AGは、Heimtextil 2026でwalls by Patel Vデジタルコレクションを発表し、2026年2月にMetropolitan Stories: Vibes & Stylesをリリースしました。これらの動きは、より短いランのデザイン対応型製品開発を支援しています。Muraspaceは2025年に200以上の新しいデザインを発表しました。また、FARM RIOとのオーダーメイド印刷プロジェクトのためのグローバル壁装材パートナーシップを確立しました。これらの行動は、デザインの多様性とデジタル能力が技術的性能を補完できることを示しています。確立された製品ファイルを持つサプライヤーは、プロジェクトが迅速な承認を必要とする場合に優位性を持つことができます。スペインのビニール壁紙市場は、デザインサービスとコンプライアンスを満たす製品ラインを組み合わせた企業を優遇する可能性が高いです。
MuraspecとKorosealは、価格だけでなく性能資格を通じて業務用セグメントで競合しています。Korosealの2025年のスペシャルティレンジへの追加は、高級ホスピタリティおよびコーポレートインテリア向けに位置付けられました。独立系スペインホテル向けのデザイン主導のビニール製品には潜在的な開口部が残っています。このスペースに対応するサプライヤーは、迅速なターンアラウンド、防火クラスの文書化、スペイン語サポートが必要です。持続可能な添加剤システムと難燃性基材は、製品開発の重要な分野であり続けます。これらの要件は、コンプライアンス文書が限られた差別化されていない輸入業者を不利にする可能性があります。また、複数の性能レベルにわたって認定済み製品を持つ確立されたサプライヤーを支援することもできます。競争は製品が互換性を持つ場合に最も激しく、プロジェクトがカスタマイズされたデザインと技術サービスを必要とする場合に最も弱くなります。
スペインのビニール壁紙産業のリーダー企業
Kemen Wallcoverings / Vinelus, SA
ICH Papeles Pintados
Gerflor Spain
A.S. Création Tapeten AG
Grandeco Wallfashion Group Belgium NV
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:A.S. Création Tapeten AGは、2026年1月にフランクフルトで初披露されたwalls by patel Vデジタル印刷コレクションに続き、Heimtextil 2026でMetropolitan Stories: Vibes & Stylesコレクションを発表し、インテリアデザイナーおよびプロフェッショナルな仕様担当者を対象としたデザインリリースの加速したペースを示しました。
- 2025年5月:Korosealは、風化した金属、織られた亜麻、ブークレなどの自然なテクスチャーにインスパイアされた86色展開の8つの新しいArteスペシャルティ壁装材を発表し、高級ホスピタリティおよびコーポレートインテリアの仕様向けに位置付けました。


スペインのビニール壁紙市場レポートの範囲
| ソリッドビニール壁紙 |
| ビニールコーティング紙 |
| ファブリックバックビニール |
| 不織布ビニール壁紙 |
| その他の製品タイプ |
| 従来型/非自己粘着型 |
| 自己粘着型/ピールアンドスティック型ビニール壁紙 |
| 新築 |
| 改修・リノベーション |
| 住宅用 | リビングルーム |
| キッチン | |
| 寝室 | |
| バスルーム | |
| 子供部屋 | |
| 商業用 |
| B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | |
| ホームセンター | |
| オンライン | |
| 地元の店舗(非組織化チャネル) | |
| その他の流通チャネル | |
| B2Bチャネル(施工業者および施工業者、インテリアデザイナーおよび建築家、プロジェクト調達および施設販売) |
| アンダルシア |
| カタルーニャ |
| マドリード |
| バレンシア州 |
| カナリア諸島 |
| スペインのその他の地域 |
| 製品タイプ/構造タイプ別 | ソリッドビニール壁紙 | |
| ビニールコーティング紙 | ||
| ファブリックバックビニール | ||
| 不織布ビニール壁紙 | ||
| その他の製品タイプ | ||
| 施工タイプ別 | 従来型/非自己粘着型 | |
| 自己粘着型/ピールアンドスティック型ビニール壁紙 | ||
| 用途別 | 新築 | |
| 改修・リノベーション | ||
| エンドユーザー別 | 住宅用 | リビングルーム |
| キッチン | ||
| 寝室 | ||
| バスルーム | ||
| 子供部屋 | ||
| 商業用 | ||
| 流通チャネル別 | B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | ||
| ホームセンター | ||
| オンライン | ||
| 地元の店舗(非組織化チャネル) | ||
| その他の流通チャネル | ||
| B2Bチャネル(施工業者および施工業者、インテリアデザイナーおよび建築家、プロジェクト調達および施設販売) | ||
| 地域別 | アンダルシア | |
| カタルーニャ | ||
| マドリード | ||
| バレンシア州 | ||
| カナリア諸島 | ||
| スペインのその他の地域 | ||


レポートで回答される主要な質問
2031年までのスペインのビニール壁紙市場の予測値は?
2026年には54.94 ミリオン 米ドルと推定され、2031年までに62.77 ミリオン 米ドルに達すると予測されています。
スペインでビニール壁紙の販売をリードしている製品タイプは何ですか?
ビニールコーティング紙で、2025年のシェアは43.00%です。
スペインで最も成長が速い施工タイプはどれですか?
自己粘着型およびピールアンドスティック型ビニール壁紙は、2031年まで4.99%のCAGRで成長すると予測されています。
スペインのビニール壁装材需要において改修が重要な理由は何ですか?
改修・リノベーションは2025年に68%のシェアを占め、同年に190万件の住宅改修工事が記録されました。
どのエンドユーザーが最も急速に購買を増加させる可能性がありますか?
商業用ユーザーは2031年まで4.17%のCAGRで成長すると予測されており、ホスピタリティ、医療、その他の仕様主導のプロジェクトが牽引しています。
最終更新日:



