
日本ビニール壁紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.59 十億米ドル |
| 市場規模 (2026) | 0.61 十億米ドル |
| 市場規模 (2031) | 0.76 十億米ドル |
| 成長率 (2026 - 2031) | 4.50 % |
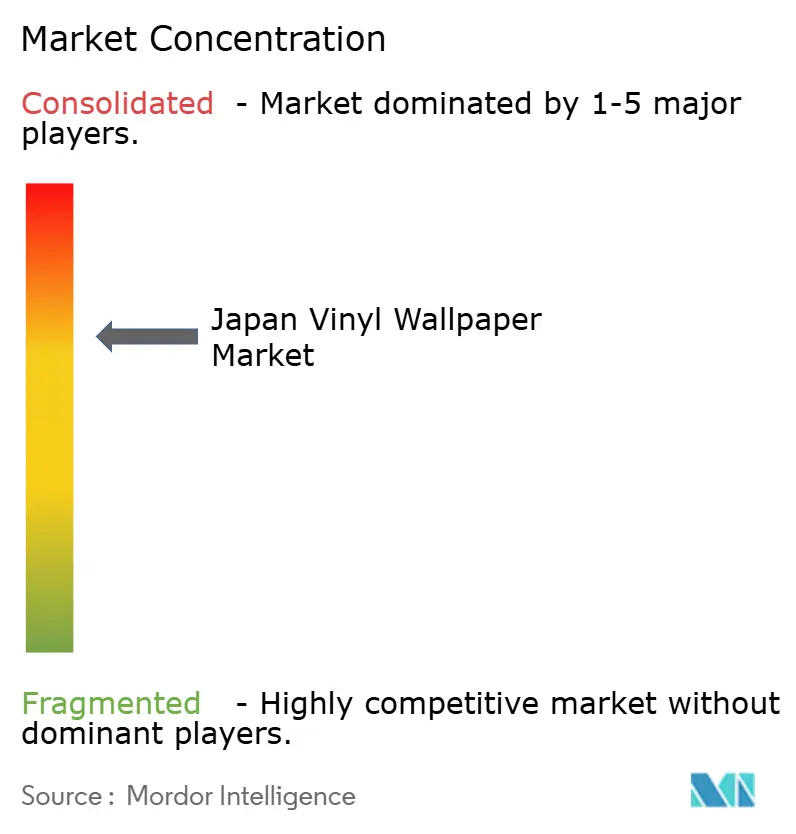
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本ビニール壁紙市場分析
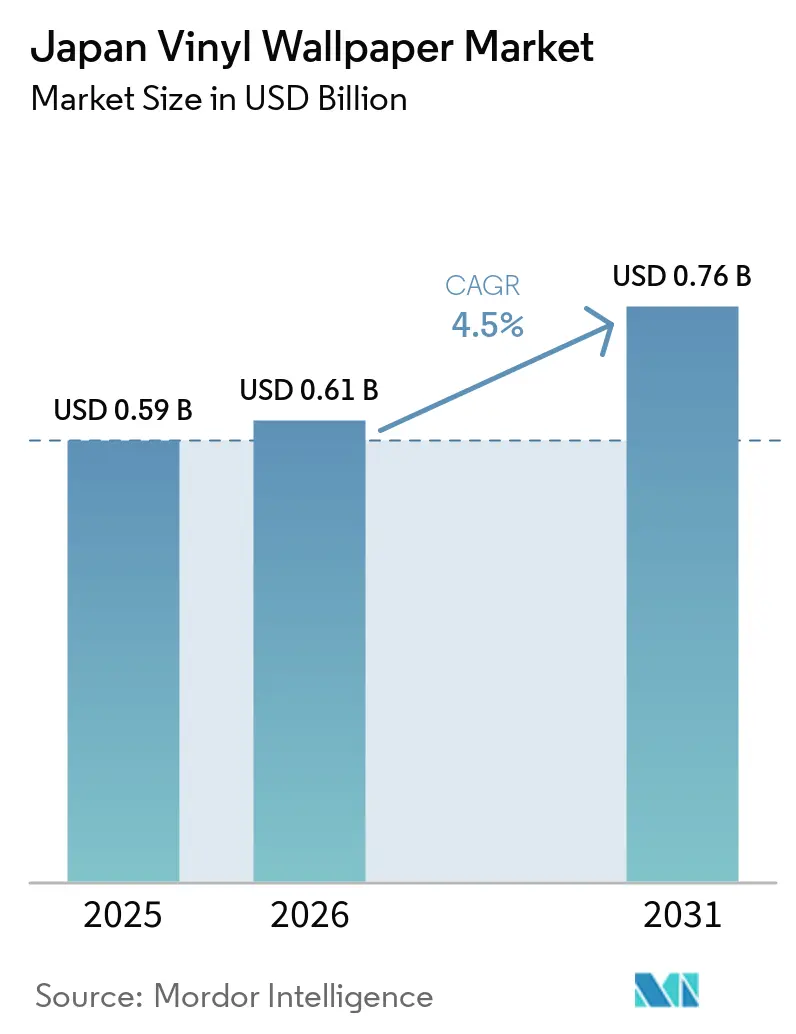
日本ビニール壁紙市場規模は2025年に0.59 ビリオン米ドルと評価され、2026年の0.61 ビリオン米ドルから2031年には0.76 ビリオン米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.50%です。老朽化した住宅や商業ビルにおける交換需要は、新築工事が鈍化した場合でも安定した需要を支えています。リノベーション活動はまた、内装メンテナンスの一環として壁面仕上げ材が更新される既存物件への定期的なアクセスをサプライヤーに提供します。ホテル、医療、福祉プロジェクトは、性能および防火安全要件を満たす素材を好みます。大手国内サプライヤーは、幅広い製品カタログ、技術文書、および販売代理店との関係を通じてこれらのニーズに対応できます。したがって、日本ビニール壁紙市場は、急速な建設主導の数量成長よりも、仕様品質と交換タイミングに依存する傾向があります。
主要レポートのポイント
- 製品タイプ別では、ビニールコーティング紙が2025年の日本ビニール壁紙市場シェアの44%を占め、布裏打ちビニールは2031年までに5.5%のCAGRで成長すると予測されています。
- 施工タイプ別では、従来型および非自己粘着型フォーマットが2025年の日本ビニール壁紙市場シェアの78%を占め、自己粘着型およびピール・アンド・スティック型製品は2031年までに5.7%のCAGRで成長すると予測されています。
- 用途別では、リノベーション・リモデリングが2025年の需要の75%を占め、新築は2031年までに4.6%のCAGRで拡大すると予測されています。
- エンドユーザー別では、住宅用が2025年の需要の61%を占め、商業用は2031年までに4.8%のCAGRで拡大すると予測されています。
- 流通チャネル別では、B2Cチャネルが2025年の需要の61%を占め、B2Bチャネルは2031年までに4.6%のCAGRで成長すると予測されています。
- 地域別では、関東が2025年の日本ビニール壁紙カテゴリーシェアの39%を占め、その他の日本地域は2031年までに5.2%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本ビニール壁紙市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リノベーション主導の交換需要 | +0.8% | 関東および中部都市市場に集中した全国規模 | 短期(2年以内) |
| ホスピタリティおよび商業フィットアウトの拡大 | +0.7% | 関東、東北、および札幌・広島・名古屋を含む新興地域拠点 | 中期(2〜4年) |
| 洗浄可能かつ高耐久性壁面仕上げ材への需要 | +0.5% | 商業用、医療用、賃貸住宅用途にわたる全国規模 | 中期(2〜4年) |
| 医療・福祉施設向け機能性壁面仕上げ材 | +0.5% | 全国規模、関東および北海道の高齢者ケアクラスターで最初の恩恵 | 中期(2〜4年) |
| デジタル印刷によるデザイン主導のカスタマイズ | +0.4% | 関東都市中心部、関西および中部デザイン市場への波及 | 長期(4年以上) |
| コンパクト住宅の内装パーソナライゼーション | +0.3% | 東京23区・横浜を含む関東都市賃貸ゾーン、および名古屋を含む中部賃貸ゾーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リノベーション主導の交換需要
日本の住宅ストックは、壁面仕上げ材購入の短期的な増加ではなく、内装更新の繰り返し需要を生み出しています。国土交通省は2023年度第1四半期に建築改修・更新工事受注額が3.45 トリリオン円と記録し、前年比23.1%増となりました[1]。ビニール壁面仕上げ材は住宅および商業内装工事で広く使用されているため、リノベーション支出は多くの建物タイプにわたる交換活動を支えています。専門業者は建物構造を変えることなく部屋を更新できるため、壁面仕上げ材は定期的な改修工事に適しています。人件費の上昇により、自己粘着型やペースト・ザ・ウォール製品など、施工時間を短縮するフォーマットへの関心が高まっています。この変化は、交換需要の一部をより迅速なリノベーション工事向けに設計された製品に向けることで、日本ビニール壁紙市場を支えています。
ホスピタリティおよび商業フィットアウトの拡大
ホテルの建設および改修は、日本ビニール壁紙市場における商業グレードの壁面仕上げ材への需要を支えています。ホテルは廊下、客室、共用スペースで頻繁に使用に耐えられる内装素材を必要とします。したがって、防火性、耐摩耗性、および清掃が容易な壁面仕上げ材はホテルの仕様に関連しています。Sangetsuはホテルやオフィスを含む非住宅スペース向けに不燃壁紙コレクションを提供しています[2]。Sincolも不燃素材を必要とする商業・施設プロジェクト向けの製品ラインナップを維持しています[3]。これらの要件は、文書化された性能基準と一貫した製品供給を提供できる既存サプライヤーに資格上の優位性をもたらします。
洗浄可能かつ高耐久性壁面仕上げ材への需要
洗浄性、汚染抵抗性、および抗ウイルス表面処理は、施設内装においてますます重要になっています。これらの機能は、清掃の容易さがメンテナンスニーズを軽減できる賃貸住宅や住宅リノベーションにも関連しています。TOLIはリノベーション向け壁面仕上げ材ラインナップにSIAA認証の抗ウイルス壁紙を含めています[4]。ホテル事業者、介護提供者、および不動産管理者は機能性仕上げを使用してより長いメンテナンスサイクルを支援できます。交換サイクルが長くなると、交換量が中程度にとどまる場合でも耐久性製品に置かれる価値が高まる可能性があります。機能的性能がプレミアムオプションではなく標準的な製品要件になると、日本ビニール壁紙市場は恩恵を受けます。
医療・福祉施設向け機能性壁面仕上げ材
医療・福祉プロジェクトは、耐久性、清掃性、および室内快適性を支援できる素材を好みます。独立行政法人福祉医療機構は2025年度の建設費として病院が1平方メートルあたり517,000円、ユニット型特別養護老人ホームが1平方メートルあたり443,000円と報告しました。建設費の上昇により、事業者はより長い使用期間にわたって使用可能な内装素材を検討するようになっています。RUNONは病院、高齢者介護施設、福祉施設向けにTRIPLE FRESH®消臭技術を搭載したAir-cleaning Wall Coverings®を推進しています。日本の高齢化社会は介護施設および関連改修活動への継続的な需要を支えています。壁面仕上げ材が患者・入居者エリアの機能要件を満たす場合、日本ビニール壁紙市場は安定した施設需要基盤を持ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塗料および代替壁面仕上げ材との競合 | -0.5% | 全国規模、予算重視の住宅および小規模商業セグメントで最も顕著 | 短期(2年以内) |
| 施工労働力およびリノベーションスケジュールの制約 | -0.4% | 全国規模、職人の能力が最も逼迫している関東および中部で最も深刻 | 中期(2〜4年) |
| PVCの持続可能性および使用済み製品のリサイクルの複雑さ | -0.4% | 全国規模、日本の改正資源循環法による規制上の影響 | 長期(4年以上) |
| 選択された原材料および完品の輸入依存 | -0.3% | 全国規模、その他の日本の流通ゾーンで二次的影響が最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
塗料および代替壁面仕上げ材との競合
塗料は予算重視の住宅や小規模オフィスにおける代替内装仕上げ材として残っています。DIYユーザーに馴染みがあり、専門的な労働力をあまり必要としない場合があるため、補修やスポット処理作業に適している可能性があります。抗菌性能を持つ機能性塗料も、以前はビニール壁面仕上げ材が優位だった一部の性能ニーズを満たすことができます。これにより、特定の用途において壁紙サプライヤーが利用できる製品差別化が減少します。熟練労働力が限られている場合、施工済み壁紙のコストが上昇し、単純な改修工事では塗料がより魅力的になる可能性があります。サプライヤーは施工の複雑さを軽減し、日本ビニール壁紙市場の関連性を維持する自己粘着型およびペースト・ザ・ウォール型フォーマットで対応しています。
施工労働力およびリノベーションスケジュールの制約
熟練した内装職人の供給不足は、リノベーション工事を遅らせ、壁紙施工を遅延させる可能性があります。建物オーナーは、業者のスケジュールが計画した空室期間や再開業期間を超える場合、改修を延期することがあります。この影響は、住宅および商業プロジェクトが資格のある施工業者を奪い合う首都圏東京で特に顕著です。リードタイムが長くなると、リノベーション工事の範囲が縮小したり、より簡単に施工できる素材への支出がシフトしたりする可能性があります。メーカーは、自己粘着型、不織布ペースト・ザ・ウォール型、プレトリム型フォーマットなど、1平方メートルあたりの施工時間を短縮するよう設計された製品で対応しています。製品設計が業者の施工労力を軽減してプロジェクトを完了するのに役立つ場合、日本ビニール壁紙市場は需要を維持できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ・構造タイプ別:ビニールコーティング紙が広い基盤を維持しながら布裏打ちビニールが拡大
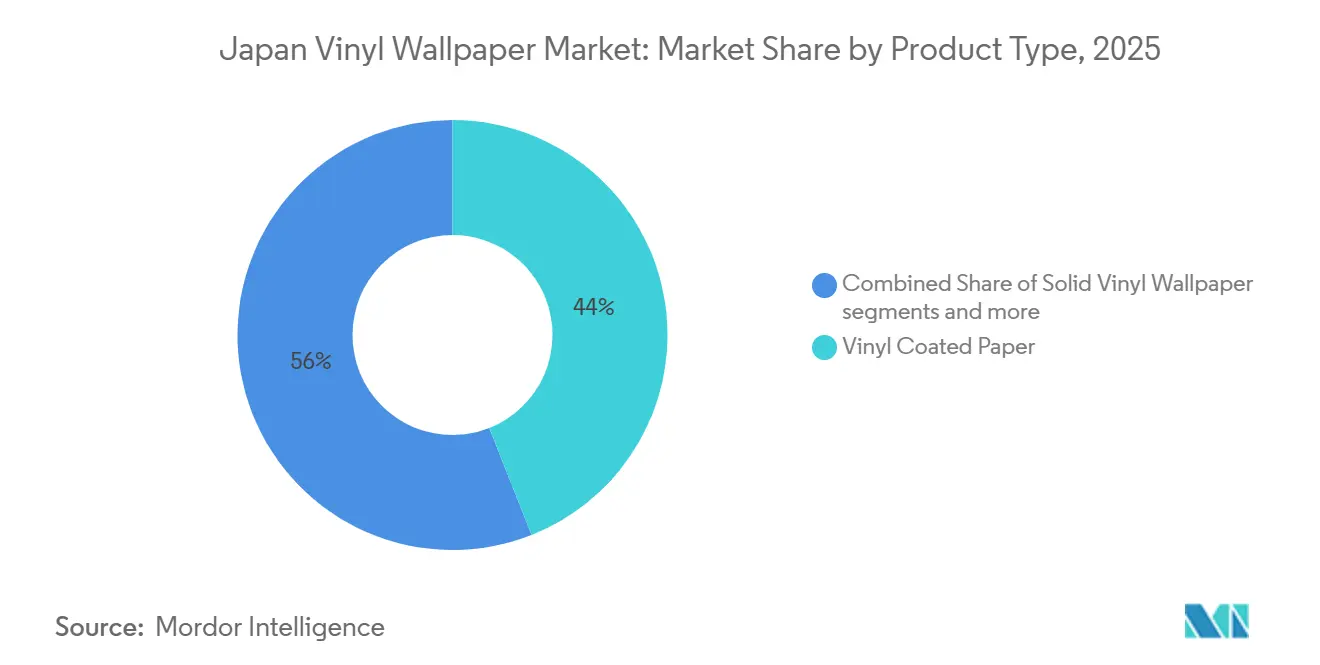
ビニールコーティング紙は2025年の需要の44%を占め、日本ビニール壁紙市場で最大の製品タイプであり続けました。その地位は、予測可能な接着性、信頼性の高い防火連仕様、および幅広いパターンとテクスチャーを反映しています。業者、デザイナー、および建物管理者は、確立されたサンプルブック購買慣行を通じてこの素材に精通しています。この親しみやすさは、住宅および商業改修工事の両方において製品選択の摩擦を低減します。ソリッドビニール壁紙は、洗浄性と寸法安定性が重要な医療施設やホテルの廊下などの高使用頻度スペースに関連しています。不織布ビニール壁紙は、労働力が逼迫している場合に施工時間を短縮できるペースト・ザ・ウォール施工を通じて、リノベーションおよび新築プロジェクトに対応しています。音響壁紙や磁気壁紙などのその他の製品タイプは、より高い価値の機能的ニーズに対応する専門的な製品として残っています。
布裏打ちビニールは2031年までに5.5%のCAGRで成長すると予測されており、リストされた製品タイプの中で最高の成長率です。この素材は、プレミアムな表面テクスチャーと音響制御を必要とするホスピタリティプロジェクトを支援します。また、より高い耐久性と汚染抵抗性を必要とする医療用途にも適ています。Sangetsuのサウンディア音響パネルは60%のリサイクルPET素材を使用しており、機能的属性と素材関連属性がプレミアム壁面仕上げ材設計においてどのように組み合わされているかを示しています。複合壁面仕上げ材は単一素材製品よりもリサイクルが難しく、このカテゴリーでは使用済み製品の回収が引き続き重要です。塩ビ環境協議会は日本でPVC壁面仕上げ材のリサイクル活動を支援してきました。日本ビニール壁紙産業は、素材回収への懸念に対応しながら商業仕様に対応するためにこれらの製品改善を活用しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
施工タイプ別:従来型フォーマットが規模を維持しながらピール・アンド・スティック型が用途を拡大
従来型および非自己粘着型フォーマットは2025年の需要の78%を占め、主要な施工タイプとなっています。このフォーマットの日本ビニール壁紙市場規模は、専門業者、サンプルブック主導の仕様、および一般的にセットで販売される施工サービスによって支えられています。プロジェクトが一貫した仕上がりと素材基準への準拠を必要とする場合、専門的な施工は引き続き重要です。JIS A 6921規格は日本で使用される接着壁面仕上げ材に適用されます。業者、販売代理店、メーカー間の長年の関係が従来型フォーマットの地位を維持するのに役立っています。SangetsuとSincolは、住宅、商業、施設工事にわたる専門的な選択を支援できる幅広い壁面仕上げ材カタログを維持しています。この確立されたシステムは、依然として専門的なフォーマットが消費者による直接施工に即座に置き換えられることを制限しています。
自己粘着型およびピール・アンド・スティック型ビニール壁紙は2031年までに5.7%のCAGRで成長すると予測されています。このフォーマットは、大規模なリノベーション工事なしにコンパクトな居住スペースをパーソナライズしたい賃借人や世帯に適しています。また、専門的な施工業者への依存度を低くして消費者が装飾的な変更を行うことも可能にします。製品のデモンストレーションや小規模プロジェクトへの購入が容易なため、オンライン小売およびホームセンターチャネルがこのセグメントを支援できます。SangetsuのReform Upシリーズには、改修ユーザーのニーズに対応したリノベーション向け製品が含まれています。メーカーはこのフォーマットを使用して、従来の業者主導のサプライチェーン外の消費者にリーチできます。自己粘着型製品が明確な施工ガイダンスと適切な製品仕様と組み合わされると、日本ビニール壁紙産業は追加の流通オプションを獲得できる可能性があります。
用途別:リノベーションが需要をリードしながら新築が認証素材を支援
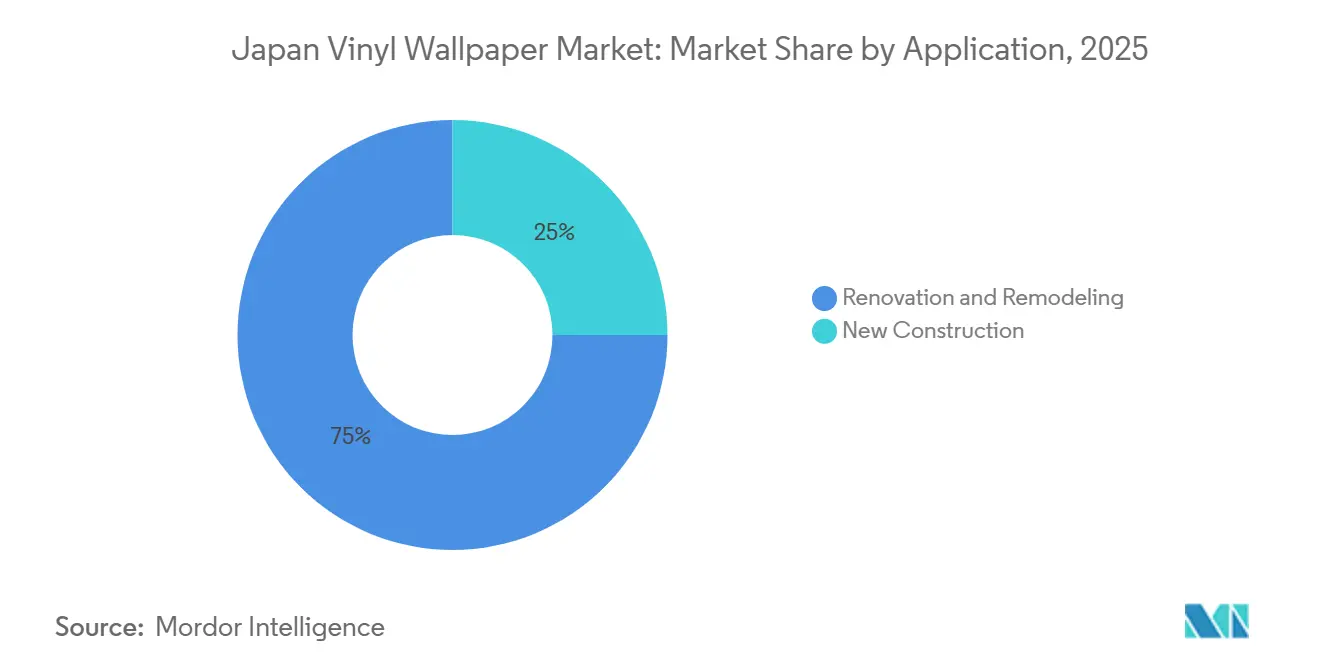
リノベーション・リモデリングは2025年の需要の75%を占め、最大の用途でした。日本既存住宅基盤は、入居者の入れ替わり、売却準備、および内装アップグレードの際に壁面仕上げ材の交換が定期的に行われる機会を生み出しています。日本ビニール壁紙市場規模は、これらの繰り返し行われる不動産更新活動と密接に関連しています。国土交通省は、建物カテゴリー全体にわたるこの工事の規模を示す建築改修・更新統計を公表しています。商業改修はまた、ホテルやオフィスのオーナーが不動産基準を維持するために内装を更新する、より高い価値の層を加えています。事業者が清掃・メンテナンスが容易な表面を求める場合、機能素材が関連します。これらの用途は、住宅着工数の年間変化に依存しない安定した需要基盤を提供します。
新築は2031年までに4.6%のCAGRで成長すると予測されています。このセグメントには、指定された内装素材を必要とするホテル、福祉施設、および複合用途商業プロジェクトが含まれます。新規プロジェクトは、要件が設計・調達段階で設定されるため、認証済み壁面仕上げ材を好む傾向があります。2025年度の病院建設費は1平方メートルあたり517,000円に達しており、プロジェクト数が変動する場合でも施設建設プログラムの相当な規模を示しています。新築は、元の建物仕様内にプレミアム、耐久性、不燃製品を配置する機会をサプライヤーに提供します。また、建築家、デザイナー、業者、プロジェクト調達チームとの関係も支援します。技術文書と認証済み性能が素材設置前に検討できるため、日本ビニール壁紙市場はこの用途から恩恵を受けます。
エンドユーザー別:住宅用が需要を維持しながら商業用が成長を加速
住宅用エンドユーザーは2025年の需要の61%を占め、最大のエンドユーザーグループであり続けました。賃貸の入れ替わり、住宅改善、および不動産売却準備は、居住住宅における壁面仕上げ材交換の繰り返し需要を生み出しています。リビングルーム、寝室、キッチンが一般的な用途であり、浴室や子供部屋は洗浄可能または視覚的に特徴的な仕上げを必要とする場合があります。住宅購入者は装飾と実用的なメンテナンスニーズの両方のために壁面仕上げ材を選択することがあります。ホームセンター、専門店、オンラインチャネルは住宅製品選択のための異なるルートを提供しています。この需要基盤は、標準的なパターンから機能的・リノベーション向け製品まで、幅広いカタログカバレッジを支援しています。日本ビニール壁紙市場は、大規模な既存住宅ストック全体で発生する住宅交換活動に引き続き依存しています。
商業用エンドユーザーは2031年までに4.8%のCAGRで成長すると予測されており、最高のエンドユーザー成長率です。ホテル、医療施設、福祉施設、および商業物件は、頻繁な使用に耐えてプロジェクト仕様を満たす壁面仕上げ材を必要とします。独立行政法人福祉医療機構の建設費データは、医療・福祉素材が選択される高価値な環境を示しています。抗ウイルス、消臭、洗浄可能、不燃の仕様がこれらの環境に関連しています。RUNONの機能性壁面仕上げ材シリーズは病院、高齢者介護施設、福祉施設向けに位置付けられています。商業購入者はまたデザイナーや業者を通じて作業するため、技術サポートとサンプルの入手可能性が重要になります。サプライヤーがこれらのより要求の高い施設要件を満たす場合、日本ビニール壁紙市場には価値成長の余地があります。
流通チャネル別:B2Cチャネルがリーチを維持しながらB2B調達が拡大
B2Cチャネルは2025年の流通需要の61%を占めました。専門壁紙店、ホームセンター、オンライン小売業者、および地域チャネルは消費者に標準的・装飾的な壁面仕上げ材製品へのアクセスを提供しています。ホームセンターは、ハードウェアや関連する住宅改善品と並んで内装素材を提供することで住宅リノベーションを支援しています。専門店は、顧客が完全なサンプルブック選択や色・パターン選択の支援を必要とする場合に引き続き関連しています。オンラインチャネルは、消費者が小規模プロジェクトを比較して直接購入を完了できる自己粘着型製品に特に有用です。これらのチャネルはまた、業者を通じて購入を開始しない賃借人や住宅所有者にメーカーがサービスを提供するのに役立ちます。日本ビニール壁紙産業は、小規模住宅プロジェクトにおける交換需要との接続を維持するためにB2Cアクセスに依存しています。
B2Bチャネルは2031年までに4.6%のCAGRで成長すると予測されています。業者、施工業者、デザイナー、建築家、プロジェクト調達チーム、および施設購入者はこれらのチャネルを使用して指定素材を調達します。彼らはサンプルブック、技術文書、製品の入手可能性、および複雑な施工のサポートを必要とします。SangetsuとSincolの非住宅カタログは、ホテル、オフィス、商業施設、およびその他の施設スペース向けの製品を提供しています。B2B購買は、特に関東において商業改修と新規施設プロジェクトが活発な場所に集中しています。素材が小売価格比較だけでなくプロジェクト仕様を通じて選択されるため、このチャネルはより高い価値の製品を支援できます。サプライヤーが素材選択に影響を与える専門家との関係を維持する場合、日本ビニール壁紙市場はB2B成長から恩恵を受けます。
地域分析
関東は2025年の日本ビニール壁紙市場シェアの39%を占め、主要な地域市場であり続けました。首都圏東京は住宅、商業、施設需要を密集した都市エリアに集中させています。オフィス改修、ホテルのアップグレード、複合用途開発は内装素材への定期的な需要を生み出しています。関東の建物ストックはまた、アパート、オフィス、公共向け物件が更新される際に交換活動を生み出しています。密集した商業ビルは関連する防火安全仕様を満たす素材を必要とします。これは不燃壁面仕上げ材シリーズと確立れた商業流通を持つ国内サプライヤーに有利です。SangetsuのFAITHコレクションには非住宅用途向けの不燃製品が含まれています。
中部は2025年に名古屋の製造・商業センターとしての役割に支えられ、重要な全国的地位を占めました。オフィスリノベーション、産業福祉施設、商業フィットアウトが地域全体に需要を提供しています。ホスピタリティ開発は、より高い仕様の壁面仕上げ材にさらなる用途を加えています。東北はより控えめなプロジェクト基盤を持っていますが、地域のホスピタリティ活動がリノベーションおよびフィットアウト需要を生み出す可能性があります。北海道はリゾート開発がプレミアム商業内装を必要とする場合があるため、異なる需要プロファイルを持っています。これらの地域のホテルや介護施設も、清掃、耐久性、長い耐用年数が重要な機能性製品を使用しています。したがって、日本ビニール壁紙市場は、需要の組み合わせが関東の密集した都市プロファイルとは異なるものの、これらのエリア全体に需要があります。
その他の日本地域は2031年までに5.2%のCAGRで成長すると予測されており、最も成長の速い地域となっています。このエリアには関西、中国、四国、九州・沖縄が含まれます。地域のホテル改修と観光関連不動産投資は、確立された大都市圏中心部を超えて需要を拡大できます。福祉施設の建設もまた、中規模都市における機能性壁面仕上げ材需要を支援しています。日本の高齢化社会は主要都市中心部を超えて分布しており、介護関連内装のより広いニーズを生み出しています。地域の販売代理店や業者にサービスを提供できるサプライヤーは、この分散したプロジェクト基盤にリーチできます。ホテル、介護、リノベーション需要が東京中心の需要を超えて拡大するにつれて、日本ビニール壁紙市場はこの地域成長から恩恵を受けることができます。
競合環境
Sangetsuは売上高でトップの地位を占め、Lilycolor、TOLI、Sincol、RUNONが重要な国内専門企業グループを形成しています。Sangetsuは支配的な地位を占めています。その製品システムは、Reserve、SP、Reform Up、FAITH、FINEを含むカタログを通じて、大衆向け住宅、リノベーション、プレミア商業用途をカバーしています。この幅広さにより、同社は一つのサプライネットワークを通じて業者、デザイナー、施設購入者にサービスを提供できます。Sincolは複数のカタログを使用して住宅、リノベーション、商業、不燃用途に対応しています。
大手サプライヤーはサンプルブック、流通カバレッジ、認証素材、および幅広いパターンと機能の選択を維持する必要があるため、規模が重要です。この構造により、外国ブランドが主流の数量セグメントで競争することが難しくなっています。KOROSEAL、A.S. Création、Graham & Brownを含む国際サプライヤーは、プレミアムデザイン、重工業用商業、または専門製品カテゴリーでより関連性があります。国内メーカーもまた、より明確な環境属性を持つ素材への需要に対応しています。Sangetsuは2025-2027 SPカタログで日本初のFSC認証ビニール壁紙を導入しました。この製品は責任ある管理された森林からの認証紙裏打ちを使用しています。この動きにより、製品競争において原材料のトレーサビリティがより可視化されます。
デジタル印刷と自己粘着型フォーマットは、従来のサンプルブックシステムに完全に依存せずに消費者にリーチできるため、追加の競争機会を生み出しています。これらのフォーマットは、より小規模なリノベーションプロジェクトとより個性的なデザイン選択を支援する可能性があります。既存のサプライヤーはリノベーション向け製品とカタログ更新で対応しています。Sangetsuは318の新製品と拡張された不燃壁紙シリーズを含む771製品を収録した2026-2029 FINEカタログを発売しました。Sincolは住宅デザインおよびリノベーションユーザー向けにBIGACE 2026-2028とRenovation Expert 2026-2028を発売しました。TOLIはリノベーションおよび賃貸物件メンテナンス向けの継続的な抗ウイルス壁紙カバレッジを備えたTOLI Wall VS 2026-2028カタログを更新しました。
日本ビニール壁紙産業のリーダー企業
-
Sangetsu Corporation
-
TOLI Corporation
-
Lilycolor Co., Ltd.
-
Sincol Corporation
-
Runon Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Sangetsu Corporationは「2026-2029 FINE」を発売しました。これは771製品(318の新製品を含む)を収録したデザイン主導の壁紙カタログで、住宅からホテル・オフィス用途まで対応範囲を拡大した不燃認証壁紙のラインナップを大幅に拡充しています。障害者アート組織HERALBONYとのカタログコラボレーションは、市場リーダーによる目に見えるブランド価値の差別化の動きを示しています。
- 2026年5月:Sincol Corporationは「BIGACE 2026-2028」と「Renovation Expert(リフォーム上手)2026-2028」を同時に発売しました。これは住宅デザインセグメントとリノベーション業者チャネルをそれぞれターゲットとした2つの壁紙カタログです。この発売は、単一の製品サイクル内で消費者向けおよびリノベーション業者チャネルにわたる並行カバレッジを維持するSincolのコミットメントを示しています。
- 2025年11月:Sangetsu Corporationは「2025-2028 FAITH」を発売しました。これは「多様性とユニバーサリティ」のコンセプトのもとに開発された不燃認証壁紙カタログで、非住宅用途向けに901の壁紙と271の特壁面素材を収録しています。このカタログには60%のリサイクルPETを使用したサウンディア音響パネルが含まれており、商業セグメントに向けた機能的・環境的デュアルポジショニングを強調しています。
- 2025年8月:Sangetsuは「TEXTURE & MATERIAL」と「BRAND & PATTERN」プレミアムXSELECTコレクションを発売し、フラッグシップXSELECTカタログを2つのデザイン的に異なるボリュームに分割して、住宅およびコントラクト市場のプレミアムエンドで仕様を決定するインテリアデザイナーや建築家の使いやすさを向上させました。
日本ビニール壁紙市場レポートの範囲
| ソリッドビニール壁紙 |
| ビニールコーティング紙 |
| 布裏打ちビニール |
| 不織布ビニール壁紙 |
| その他の製品タイプ |
| 従来型・非自己粘着型 |
| 自己粘着型・ピール・アンド・スティック型ビニール壁紙 |
| 新築 |
| リノベーション・リモデリング |
| 住宅用 | リビングルーム |
| キッチン | |
| 寝室 | |
| 浴室 | |
| 子供部屋 | |
| 業用 |
| B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | |
| ホームセンター | |
| オンライン | |
| 地域小売店(非組織化チャネル) | |
| その他の流通チャネル | |
| B2Bチャネル(業者・施工業者、インテリアデザイナー・建築家、プロジェクト調達・施設販売) |
| 北海道 |
| 東北 |
| 関東 |
| 中部 |
| その他の日本 |
| 製品タイプ・構造タイプ別 | ソリッドビニール壁紙 | |
| ビニールコーティング紙 | ||
| 布裏打ちビニール | ||
| 不織布ビニール壁紙 | ||
| その他の製品タイプ | ||
| 施工タイプ別 | 従来型・非自己粘着型 | |
| 自己粘着型・ピール・アンド・スティック型ビニール壁紙 | ||
| 用途別 | 新築 | |
| リノベーション・リモデリング | ||
| エンドユーザー別 | 住宅用 | リビングルーム |
| キッチン | ||
| 寝室 | ||
| 浴室 | ||
| 子供部屋 | ||
| 業用 | ||
| 流通チャネル別 | B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | ||
| ホームセンター | ||
| オンライン | ||
| 地域小売店(非組織化チャネル) | ||
| その他の流通チャネル | ||
| B2Bチャネル(業者・施工業者、インテリアデザイナー・建築家、プロジェクト調達・施設販売) | ||
| 地域別 | 北海道 | |
| 東北 | ||
| 関東 | ||
| 中部 | ||
| その他の日本 | ||
レポートで回答される主要な質問
日本ビニール壁紙市場の予測は?
日本ビニール壁紙市場は2026年の0.44 ビリオン米ドルから2031年には0.51 ビリオン米ドルに達すると予測されており、CAGRは3%です。この見通しは、繰り返し行われるリノベーション需要と商業・施設内装プロジェクトからの継続的な需要を反映しています。
日本で需要をリードする製品タイプはどれですか?
ビニールコーティング紙は2025年に44%のシェアで需要をリードしました。これは、馴染みのある施工性能、幅広いデザイン選択、および確立された業者受け入れを提供するためです。一貫した仕様と入手可能性が重要な一般的な住宅および商業交換工事に引き続き適しています。
最も成長の速い施工フォーマットはどれですか?
自己粘着型およびピール・アンド・スティック型ビニール壁紙は、リノベーションおよび消費者用途に支えられ、2031年までに5.7%のCAGRで成長すると予測されています。このフォーマットは、専門的な施工や従来の業者スケジュールへの依存を低くして小規模プロジェクトを進めるのに役立ちます。
なぜリノベーションはビニール壁面仕上げ材需要にとって重要なのですか?
リノベーション・リモデリングは2025年の需要の75%を占め、住宅、商業ビル、施設物件における定期的な内装更新によって支えられています。交換工事により、オーナーは建物構造を変えたり完全な再建プログラムを実施したりすることなく表面を刷新できます。
日本のビニール壁紙の主要サプライヤーは誰ですか?
Sangetsuが国内サプライヤーグループをリードし、Lilycolor、TOLI、Sincol、RUNONも住宅、商業、施設用途にサービスを提供しています。彼らの競争的地位は、製品カタログ、流通リーチ、および機能的なプロジェクト要件を満たす素材によって支えられています。