
Taille et part du marché du papier peint vinyle en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
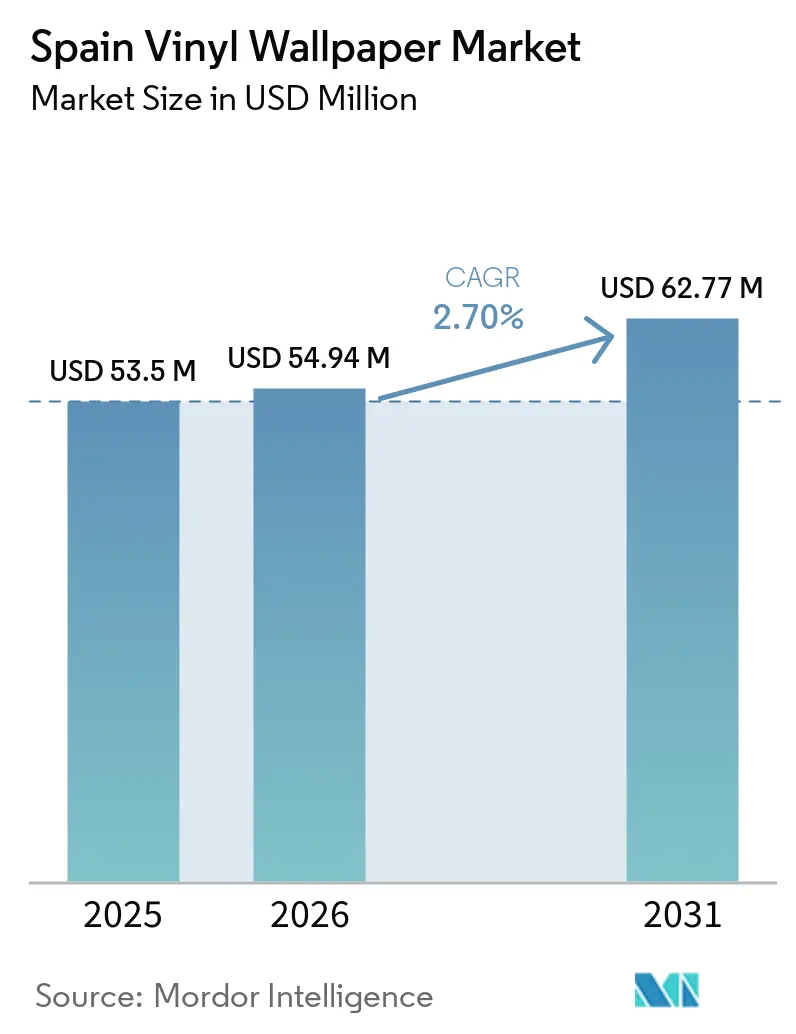
| Taille du marché de l'année de base (2025) | 53.5 Millions de dollars américains |
| Taille du Marché (2026) | 54.94 Millions de dollars américains |
| Taille du Marché (2031) | 62.77 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.70 % |
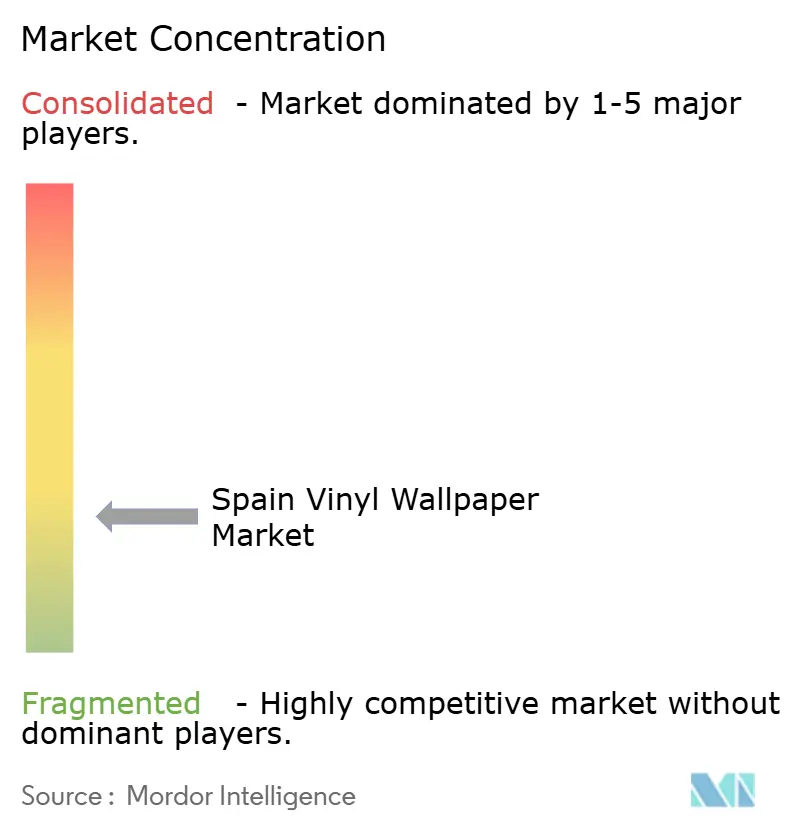
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du papier peint vinyle en Espagne par Mordor Intelligence
La taille du marché du papier peint vinyle en Espagne devrait passer de 53,5 millions USD en 2025 à 54,94 millions USD en 2026 et devrait atteindre 62,77 millions USD d'ici 2031, avec un CAGR de 2,70 % durant la période 2026–2031. Le marché espagnol du papier peint vinyle est soutenu par un cycle de rénovation qui est devenu plus important que la nouvelle construction pour de nombreux ménages. La réhabilitation résidentielle a augmenté de 11,7 % d'une année sur l'autre au quatrième trimestre 2025, tandis que les budgets consacrés aux extensions et réformes de logements ont atteint 677,2 millions EUR au cours du trimestre. Les produits vinyliques conviennent aux projets où les installateurs et les propriétaires recherchent des finitions durables avec un minimum de perturbations. Les rénovations hôtelières créent également une demande pour des produits de contrat pouvant répondre aux exigences en matière d'incendie, de nettoyage et d'humidité. La croissance devrait être inférieure à celle de la catégorie plus large des revêtements muraux espagnols, car les substrats non tissés continuent de gagner des parts sur le vinyle dans les projets résidentiels, tandis que les coûts de conformité au PVC et la concurrence des peintures décoratives limitent le rythme d'expansion.
Points clés du rapport
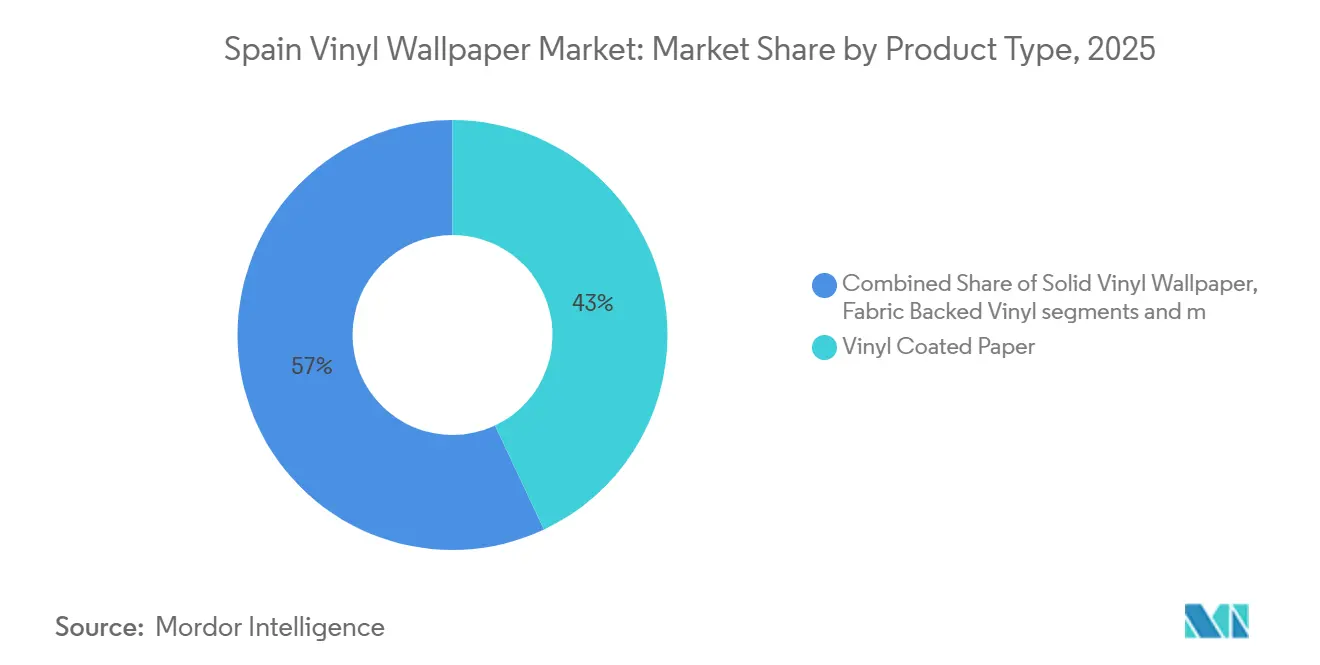
- Par type de produit, le papier enduit de vinyle représentait la plus grande part de valeur du marché espagnol du papier peint vinyle, à 43,00 % en 2025, tandis que le vinyle sur support tissu devrait croître au CAGR le plus rapide de 4,75 % durant 2026-2031.
- Par type d'installation, les produits traditionnels/non auto-adhésifs représentaient 72,00 % du marché en 2025, tandis que les produits auto-adhésifs/à décoller-et-coller devraient croître au CAGR le plus rapide de 4,99 % durant 2026-2031.
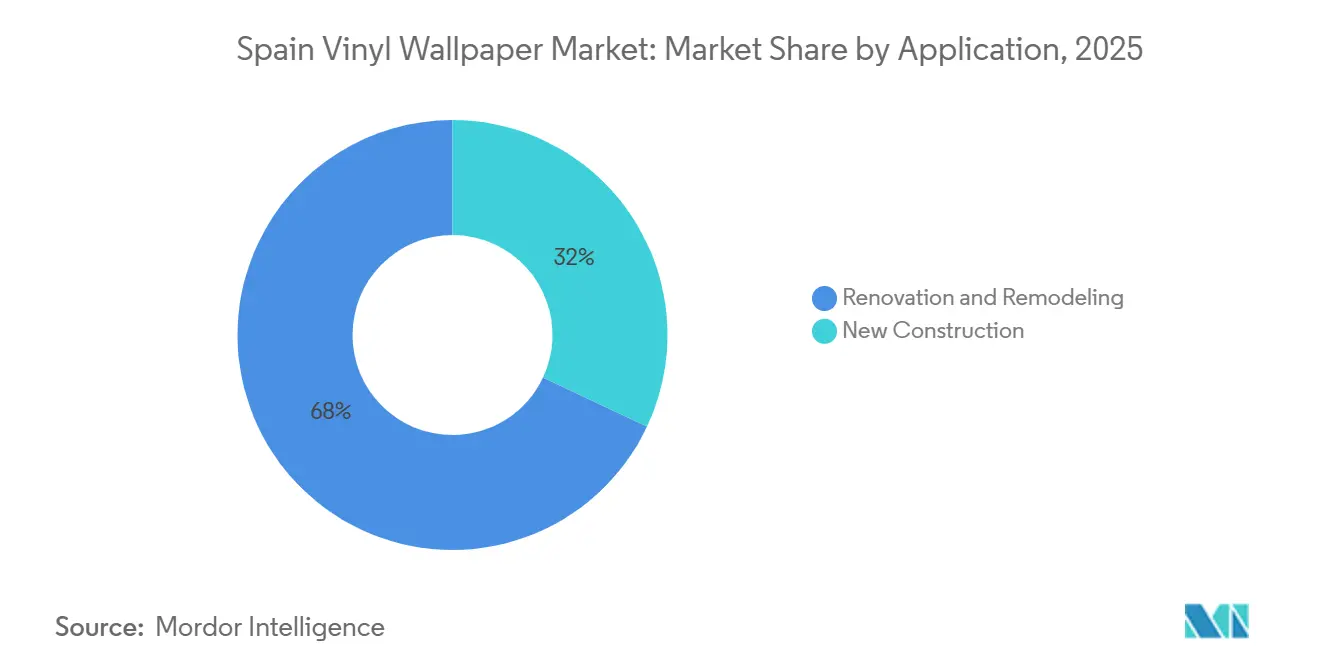
- Par application, la rénovation et le réaménagement représentaient 68,00 % du marché en 2025, tandis que la nouvelle construction devrait croître au CAGR le plus rapide de 3,93 % durant 2026-2031.
- Par utilisateur final, le résidentiel représentait 68,00 % du marché en 2025, tandis que le commercial devrait croître au CAGR le plus rapide de 4,17 % durant 2026-2031.
- Par canal de distribution, les canaux B2C représentaient 67,00 % du marché en 2025, tandis que les canaux B2B devraient croître au CAGR le plus rapide de 4,01 % durant 2026-2031.
- Par géographie, Madrid représentait 20,50 % du marché en 2025, tandis que les Îles Canaries devraient croître au CAGR le plus rapide de 4,25 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du papier peint vinyle en Espagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en rénovation et réaménagement | +1.4% | National, avec concentration à Madrid, en Catalogne et en Andalousie | Moyen terme (2-4 ans) |
| Rénovation hôtelière et aménagement lié au tourisme | +0.8% | Îles Canaries, Îles Baléares, Costa del Sol et Barcelone | Court terme (≤ 2 ans) |
| Besoins en lavabilité et durabilité dans les intérieurs à fort trafic | +0.5% | National, notamment l'hôtellerie, la santé et l'éducation | Moyen terme (2-4 ans) |
| Revêtements muraux numériques et sur mesure | +0.4% | National, avec une adoption précoce à Madrid et Barcelone | Long terme (≥ 4 ans) |
| Adoption des produits à décoller-et-coller adaptés à la location | +0.3% | Madrid, Barcelone, Valence et Séville | Moyen terme (2-4 ans) |
| Cycles de rénovation hôtelière plus rapides et moins perturbateurs | +0.3% | Zones côtières touristiques et archipels insulaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande en rénovation et réaménagement
L'Espagne a enregistré 1,9 million d'interventions de rénovation résidentielle en 2025, et 3 ménages sur 10 ont effectué une forme d'amélioration de leur logement[1]https://www.andimac.org/2026/03/24/3-de-cada-10-hogares-hicieron-alguna-mejora-de-su-vivienda-en-2025/. Le marché espagnol du papier peint vinyle en bénéficie car les finitions murales sont souvent sélectionnées lors de rénovations plus larges de pièces. Plus de 95 % des 27,1 millions de logements espagnols ont été construits avant 2009, ce qui laisse un vaste parc nécessitant des travaux cosmétiques et structurels. Les financements destinés à l'efficacité énergétique peuvent regrouper l'isolation, le chauffage et les travaux décoratifs dans une même visite de rénovation. Le Plan national du logement 2026–2030 de l'Espagne (Décret royal 326/2026) alloue au moins 30 % de son budget de 7 milliards EUR, soit environ 2,1 milliards EUR, à la réhabilitation des bâtiments.[2]https://www.mivau.gob.es/el-ministerio/sala-de-prensa/noticias/jue-29012026-1227.
Rénovation hôtelière et aménagement lié au tourisme
Le tourisme reste important pour le marché espagnol du papier peint vinyle car les propriétaires d'hôtels doivent régulièrement rénover les chambres et les espaces communs. Les dépenses touristiques internationales ont atteint 134,7 milliards EUR en 2025, en hausse de 6,8 % par rapport à 2024, après que l'Espagne a accueilli 96,8 millions de visiteurs internationaux. Paradores dispose d'un plan de rénovation de 250 millions EUR couvrant plus de la moitié de son réseau avant 2028. Le complexe Meliá Sol Torremolinos a achevé une rénovation de 52 millions EUR en 2025. Ces projets favorisent les fournisseurs capables de proposer des revêtements muraux certifiés et durables à l'échelle du projet. La nécessité de respecter des calendriers d'installation fiables favorise également les produits qui réduisent le temps de fermeture des hôtels.
Exigences en matière de lavabilité et de durabilité dans les intérieurs à fort trafic
Les nuitées hôtelières ont atteint 366,7 millions en Espagne durant 2025, ce qui a accru les exigences de nettoyage dans les chambres, les halls et les couloirs. Le marché espagnol du papier peint vinyle est donc soutenu par des produits pouvant tolérer un nettoyage répété au chiffon humide. Les acheteurs de contrats évaluent également les performances au feu selon la norme EN 13501-1 lors de la sélection de matériaux pour les intérieurs publics. Le Règlement européen sur les produits de construction fournit le cadre pour déclarer les performances des produits dans les applications de construction concernées[3]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02006R1907-20241010. Les produits vinyliques de type II combinant résistance au frottement et classements au feu appropriés peuvent bénéficier de spécifications plus solides. Les projets de santé et d'éducation peuvent également favoriser les gammes de produits antimicrobiens et à faible teneur en COV.
Croissance des revêtements muraux numériques et sur mesure
L'impression numérique permet des tirages de production plus courts que les méthodes conventionnelles de papier peint. La FESPA a indiqué que la production numérique peut rendre les revêtements muraux personnalisés viables pour de petites commandes, y compris des projets nécessitant un seul rouleau[4]https://www.fespa.com/en/news-media/the-new-wallpaper-how-digital-printing-and-ai-are-redefining-interior-design. Cette capacité offre aux designers d'intérieur et aux hôtels de charme une plus grande liberté pour spécifier des motifs propres à chaque lieu. Le marché espagnol du papier peint vinyle peut bénéficier de cette évolution lorsque des projets hôteliers axés sur le design nécessitent des échantillonnages rapides et des délais de livraison plus courts. La production numérique réduit également le risque commercial lié à la détention de grands stocks pour des designs de niche. Elle peut être particulièrement pertinente à Madrid et Barcelone, où les designers et les opérateurs de boutique-hôtels ont un potentiel d'adoption précoce.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité au PVC et à la sécurité chimique | -0.4% | National, affectant tous les fabricants et importateurs de l'UE | Moyen terme (2-4 ans) |
| Concurrence des alternatives en non tissé et en peinture | -0.3% | National, plus forte dans le résidentiel B2C sensible aux prix | Long terme (≥ 4 ans) |
| Documentation sur les performances au feu pour les projets de contrat | -0.2% | Établissements hôteliers, de santé et d'éducation à l'échelle nationale | Court terme (≤ 2 ans) |
| Contraintes liées au substrat et à l'état des murs dans les logements anciens | -0.2% | Quartiers anciens de Madrid, Barcelone et Andalousie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité au PVC et à la sécurité chimique
Les exigences REACH ont alourdi les obligations de conformité pour les fabricants et importateurs de produits à base de PVC. Le Règlement (UE) 2023/923 fixe une limite de plomb de 0,1 % en poids dans le matériau PVC, et les produits dépassant ce seuil ne pouvaient plus être mis sur le marché de l'UE à compter du 28 novembre 2024. Le marché espagnol du papier peint vinyle fait face à des coûts supplémentaires de documentation et de reformulation à mesure que les fournisseurs abandonnent les stabilisants au plomb. VinylPlus a indiqué que le traitement de certains additifs PVC reste en cours d'examen dans le cadre de REACH et des outils connexes. Les distributeurs de plus petite taille qui s'approvisionnent en dehors de l'Union européenne supportent une charge particulière pour confirmer la conformité avant que les marchandises n'entrent dans la région. Ces coûts peuvent être plus difficiles à absorber dans les catégories de produits à prix plus bas.
Concurrence des alternatives en non tissé et en peinture
Le papier peint non tissé concurrence le vinyle par sa facilité de pose, sa stabilité dimensionnelle et sa faible teneur en PVC. Le marché espagnol du papier peint vinyle est également confronté à la peinture décorative pour les petits travaux résidentiels, où la peinture peut nécessiter moins de temps et un investissement initial moindre. Les travaux de petite envergure représentaient 33 % de l'activité de rénovation en Espagne en 2025. Le vinyle conserve un avantage fonctionnel dans les cuisines et les salles de bains car la résistance à l'humidité et la lavabilité sont importantes. Les fournisseurs doivent démontrer la durée de vie du produit, les performances de nettoyage et l'efficacité d'installation plutôt que de concurrencer uniquement sur le prix. Les murs anciens et inégaux peuvent également augmenter la complexité d'installation, ce qui limite l'adoption dans certains logements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit/type de construction : le vinyle de milieu de gamme en tête, les formats premium en accélération
Le papier enduit de vinyle détenait 43 % de la part de marché du papier peint vinyle espagnol en 2025. Son prix plus bas et sa compatibilité avec les méthodes de collage sur le papier soutiennent une utilisation large par les installateurs professionnels. Le format peut convenir aux surfaces en plâtre et en béton plus anciennes que l'on trouve dans le parc immobilier établi de l'Espagne. Le vinyle solide reste pertinent là où les environnements commerciaux, de santé et institutionnels exigent une forte résistance au frottement. Le vinyle non tissé gagne en acceptation dans les projets résidentiels de milieu et haut de gamme car l'installation par collage sur le mur peut réduire le temps de main-d'œuvre. Les projets de rénovation complets peuvent favoriser cette efficacité lorsque les propriétaires rénovent plusieurs pièces à la fois. La dépense moyenne pour une rénovation complète a atteint 32 000 EUR en 2025. Ces choix montrent que le prix, l'état des murs et les pratiques d'installation déterminent le mix de produits.
Le vinyle non tissé et les substrats non tissés sans PVC gagnent du terrain dans les projets résidentiels de bricolage, ce qui plafonne la croissance du papier enduit de vinyle. Le vinyle sur support tissu devrait se développer à un CAGR de 4,75 % durant 2026–2031, le taux le plus élevé parmi les types de produits. Ce segment bénéficie des projets hôteliers qui recherchent des finitions texturées et durables pour les espaces publics. Les formats premium peuvent soutenir le positionnement des hôtels de charme sans recourir à de grands tirages standard. Les produits spéciaux imprimés numériquement restent plus faibles en volume mais offrent des possibilités aux designers et aux hôtels indépendants. La sélection des produits dans les projets de contrat doit tenir compte des déclarations de performance au feu et des exigences de nettoyage. Les produits certifiés sur support tissu peuvent répondre à ces critères tout en offrant une finition de surface plus premium. Le secteur du papier peint vinyle en Espagne devrait donc connaître moins d'encombrement dans les formats premium que dans le papier enduit de vinyle. Cette différence offre aux fournisseurs conformes une voie plus claire vers des spécifications à plus haute valeur ajoutée.


Par type d'installation : le traditionnel se maintient, l'auto-adhésif remodèle le B2C
Les produits traditionnels et non auto-adhésifs représentaient 72 % de la taille du marché du papier peint vinyle en Espagne en 2025. Les entrepreneurs professionnels restent au cœur des achats de rénovation, et 41 % des acheteurs de rénovation s'appuyaient sur les recommandations de contacts commerciaux de confiance. Les formats encollés fonctionnent bien sur les surfaces texturées et inégales des bâtiments anciens. Ils offrent également aux installateurs une méthode familière pour les grands projets de pièces. Le vinyle sur support non tissé a amélioré la méthode traditionnelle en permettant l'application de colle sur le mur. Cela peut réduire les taux d'erreur et le gaspillage de matériaux. Les produits traditionnels resteront importants là où la qualité d'installation et la tolérance de surface sont primordiales. Leur position établie limite la vitesse de substitution dans les projets professionnels.
Le vinyle auto-adhésif et à décoller-et-coller devrait croître à un CAGR de 4,99 % jusqu'en 2031. Le format convient aux locataires et aux propriétaires de locations de courte durée qui ont besoin de mises à jour réversibles de leurs pièces. Le registre national espagnol des locations de courte durée, obligatoire depuis juillet 2025, a été annulé par la Cour suprême en mai 2026, bien que les licences touristiques régionales continuent de s'appliquer. Les ventes en ligne bénéficient lorsque les outils de visualisation aident les acheteurs à évaluer les couleurs et les motifs avant l'achat. Les produits à décoller-et-coller peuvent réduire les besoins en main-d'œuvre et éviter les coûts de réparation des murs lors du déménagement. Ces qualités rendent les produits auto-adhésifs importants pour le côté B2C du marché du papier peint vinyle en Espagne.
Par application : la rénovation domine, la nouvelle construction prend de l'élan
La rénovation et le réaménagement représentaient 68 % de la taille du marché du papier peint vinyle espagnol en 2025. Le parc immobilier mature et l'offre de logements contrainte maintiennent la réhabilitation au cœur de la demande. Les budgets de permis de réhabilitation ont atteint 667,1 millions EUR au premier trimestre 2025, le niveau le plus élevé pour un premier trimestre dans la série historique disponible depuis 1991. De nombreux achats de logements d'occasion et rotations locatives nécessitent des mises à niveau cosmétiques avant l'occupation. Les revêtements muraux peuvent être sélectionnés en parallèle avec les revêtements de sol, les salles de bains, les cuisines et les travaux d'efficacité énergétique. La demande de rénovation est également répartie entre les propriétés résidentielles et hôtelières. Cette large base rend l'application moins dépendante d'un seul cycle immobilier. Elle reste la principale base de volume pour les produits vinyliques en Espagne.
La nouvelle construction devrait croître à un CAGR de 3,93 % jusqu'en 2031. Les mises en chantier de logements en marché libre ont atteint 34 200 au quatrième trimestre 2025, le chiffre trimestriel le plus élevé depuis 17 ans. Les permis délivrés en 2025 et 2026 nécessiteront des matériaux de finition lors des phases de construction ultérieures. Les parties communes, les cuisines et les salles de bains offrent des cas d'utilisation potentiels pour les revêtements muraux vinyliques sélectionnés par les promoteurs. La part résiduelle de la nouvelle construction était de 32 % en 2025, ce qui laisse de la place pour des gains progressifs. La croissance dépendra des spécifications de finition des promoteurs et du rythme des achèvements. Le marché du papier peint vinyle en Espagne devrait donc enregistrer des volumes supplémentaires provenant de projets déjà en cours de réalisation. La nouvelle construction ne déplacera pas la rénovation en tant qu'application principale durant la période de prévision.
Par utilisateur final : le résidentiel ancre les volumes, le commercial génère de la valeur
Les utilisateurs résidentiels détenaient 68 % de la part du marché du papier peint vinyle en Espagne en 2025. Les salons, chambres, cuisines, salles de bains et chambres d'enfants créent chacun des schémas de demande différents. Les salles de bains et les cuisines ont de forts besoins de remplacement car l'humidité et l'usure quotidienne affectent les finitions murales. En 2025, 10 % des ménages espagnols ont rénové leurs salles de bains pour un coût moyen de 6 700 EUR, tandis que 6,6 % ont rénové leurs cuisines pour 9 100 EUR. Le vinyle peut offrir une option durable dans ces espaces humides et semi-humides. Les salons et les chambres accordent plus d'importance à la sélection des motifs et aux préférences visuelles. L'impression numérique et des designs premium plus larges peuvent influencer le canal et le choix de produit dans ces pièces.
L'usage commercial devrait croître à un CAGR de 4,17 % jusqu'en 2031. Les hôtels, les établissements de santé et les espaces de coworking nécessitent souvent des produits de type II ou supérieur pour la durabilité et les performances au feu. Le segment commercial bénéficie de l'activité de rénovation hôtelière dans les zones à forte intensité touristique. Il bénéficie également des travaux de modernisation dans les établissements de santé et d'éducation. Les acheteurs dans ces environnements ont besoin de documentation produit qui soutient les achats et l'examen réglementaire. Les revêtements muraux antimicrobiens et à faible teneur en COV peuvent répondre à une partie de ce besoin de spécification. Cela confère une plus grande valeur aux gammes certifiées et au support technique. Le secteur du papier peint vinyle en Espagne a un seuil de conformité plus élevé dans les travaux commerciaux que dans la plupart des achats résidentiels.
Par canal de distribution : les canaux B2C en tête, les canaux B2B bénéficient d'un soutien structurel
Les canaux B2C détenaient 67 % de la taille du marché du papier peint vinyle en Espagne en 2025. Ce circuit comprend les grandes surfaces de bricolage, les magasins spécialisés en papier peint, les vendeurs en ligne, les hypermarchés, les supermarchés et les commerces de proximité. Les magasins spécialisés restent utiles lorsque les acheteurs ont besoin d'échantillons, de conseils sur les motifs et d'orientations pour l'installation. Les détaillants locaux offrent un accès aux petits entrepreneurs dans les villes où les grandes chaînes spécialisées ont une couverture limitée. Les grandes surfaces de bricolage ont élargi leurs sélections pour les acheteurs bricoleurs, notamment pour les produits auto-adhésifs. Les canaux en ligne gagnent en pertinence à mesure que la visualisation numérique réduit l'incertitude autour des choix de design. Les recommandations professionnelles influencent encore de nombreuses décisions d'achat. Ces facteurs maintiennent les canaux B2C comme la principale voie vers les acheteurs de rénovation résidentielle.
Les canaux B2B devraient croître à un CAGR de 4,01 % jusqu'en 2031. Les entrepreneurs, installateurs, architectes, designers et équipes d'achats institutionnels sont inclus dans ce canal. Les groupes hôteliers et les propriétaires investisseurs consolident de plus en plus leurs achats via des professionnels capables d'offrir des produits certifiés et un support technique. Les architectes et les designers peuvent également rechercher des motifs exclusifs et des impressions personnalisées pour des projets de rénovation de luxe. La différenciation par le design peut favoriser les fournisseurs disposant de services d'échantillonnage réactifs et de spécification. La demande B2B peut être plus concentrée que la demande des consommateurs car les projets individuels nécessitent des volumes plus importants. Le canal est bien positionné pour bénéficier d'un soutien à mesure que les rénovations hôtelières et institutionnelles progressent. Sa croissance renforce la nécessité de documents techniques en langue espagnole et d'une livraison fiable.
Analyse géographique
Madrid détenait la plus grande part régionale à 20,5 % en 2025, soutenue par une activité de rénovation substantielle et une pénurie persistante de logements. La région a enregistré 216 800 interventions de rénovation en 2025, en hausse de 4,1 % par rapport à 2024, couvrant plus de 106 500 logements. La province de Madrid représentait 27,7 % des propriétés ayant bénéficié des déductions fiscales sur les revenus pour la réhabilitation énergétique entre 2021 et 2024. Plus de 65 % des bâtiments résidentiels de la région avaient plus de 40 ans, ce qui maintient la réhabilitation au cœur de l'amélioration du logement. L'Andalousie ajoute une solide base commerciale, tandis que la province de Séville représentait 8,5 % des propriétés utilisant les déductions de réhabilitation.
La Catalogne reste un centre important pour les projets résidentiels et hôteliers axés sur le design. La province de Barcelone représentait 11,1 % des utilisateurs nationaux de déductions pour réhabilitation énergétique, plaçant la région derrière Madrid en termes d'activité de rénovation. La politique du logement et l'activité de développement urbain de la région devraient soutenir la demande en finitions murales à moyen terme. La Communauté valencienne a affiché une activité de construction particulièrement forte, avec des permis pour 19 772 nouveaux logements en 2025, en hausse de 47,3 % par rapport à l'année précédente. Les projets de réhabilitation ont également dépassé la nouvelle construction en volume de permis à Valence pour la première fois en 2025. Ces conditions soutiennent à la fois la demande de remplacement résidentiel et les projets commerciaux axés sur les spécifications.
Les Îles Canaries devraient être le marché régional à la croissance la plus rapide, avec un CAGR de 4,25 % durant 2026–2031. Son économie touristique soutient des rénovations hôtelières régulières et de nouveaux développements hôteliers, créant une demande récurrente pour des revêtements muraux vinyliques de qualité contrat. Les Îles Baléares génèrent également une demande commerciale concentrée car les établissements hôteliers nécessitent des finitions durables pouvant résister à un nettoyage fréquent et à une forte rotation des clients. Les régions du nord, notamment le Pays basque, la Navarre et la Galice, offrent une demande de rénovation stable provenant d'un parc immobilier ancien. Les différences régionales sont principalement façonnées par l'intensité touristique, l'âge des bâtiments, l'activité immobilière et le mix de projets résidentiels et commerciaux.
Paysage concurrentiel
Le marché du papier peint vinyle en Espagne est fragmenté car aucun fournisseur ne détient une position dominante à la fois sur les canaux B2C résidentiels et B2B de contrat. Grandeco Wallfashion Group, A.S. Création Tapeten AG, Tapetenfabrik Gebr. Rasch, Muraspec, Koroseal et Kemen Wallcoverings/Vinelus SA sont des participants pertinents. Le vinyle résidentiel de milieu de gamme est plus encombré que les produits premium sur support tissu et imprimés numériquement. Cela crée une concurrence plus serrée dans la catégorie du papier enduit de vinyle. Les fournisseurs de contrat se différencient par les classements au feu, les attributs antimicrobiens, les performances acoustiques, la lavabilité et la conformité documentée. Les acheteurs dans l'hôtellerie, la santé et l'éducation peuvent accorder plus d'importance à ces facteurs qu'au prix affiché. L'absence de parts combinées divulguées pour les principales entreprises empêche une évaluation plus précise de la concentration. Le marché reste accessible aux fournisseurs spécialisés capables de répondre aux exigences des projets.
A.S. Création a présenté la collection numérique walls by Patel V à Heimtextil 2026 et a lancé Metropolitan Stories : Vibes & Styles en février 2026. Ces initiatives soutiennent le développement de produits à tirage court et réactifs au design. Muraspec a lancé plus de 200 nouveaux designs en 2025. Elle a également établi un partenariat mondial de revêtements muraux avec FARM RIO pour des projets imprimés sur mesure. Ces actions montrent comment la variété de design et la capacité numérique peuvent compléter les performances techniques. Les fournisseurs disposant de fichiers produits établis peuvent avoir un avantage lorsque les projets nécessitent une approbation rapide. Le marché du papier peint vinyle en Espagne est susceptible de récompenser les entreprises qui associent un service de design à des gammes de produits conformes.
Muraspec et Koroseal se font concurrence dans le segment de contrat par leurs références de performance plutôt que par le prix seul. Les ajouts de Koroseal en 2025 à sa gamme spécialisée étaient positionnés pour l'hôtellerie haut de gamme et les intérieurs d'entreprise. Une opportunité potentielle subsiste dans les produits vinyliques axés sur le design pour les hôtels espagnols indépendants. Les fournisseurs s'adressant à ce créneau ont besoin d'une exécution rapide, d'une documentation sur la classe au feu et d'un support en langue espagnole. Les systèmes d'additifs durables et les substrats ignifuges resteront des domaines importants de développement de produits. Ces exigences peuvent désavantager les importateurs non différenciés disposant d'une documentation de conformité limitée. Elles peuvent également soutenir les fournisseurs établis qui disposent de produits certifiés à plusieurs niveaux de performance. La concurrence est la plus forte là où les produits sont interchangeables et la plus faible là où les projets nécessitent un design sur mesure et un service technique.
Leaders du secteur du papier peint vinyle en Espagne
Kemen Wallcoverings / Vinelus, SA
ICH Papeles Pintados
Gerflor Spain
A.S. Création Tapeten AG
Grandeco Wallfashion Group Belgium NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : A.S. Création Tapeten AG a lancé sa collection Metropolitan Stories : Vibes & Styles à Heimtextil 2026, faisant suite à la collection d'impression numérique walls by patel V présentée en première en janvier 2026 à Francfort, signalant un rythme accéléré de lancements de designs ciblant les designers d'intérieur et les prescripteurs professionnels.
- Mai 2025 : Koroseal a présenté 8 nouveaux revêtements muraux spéciaux Arte en 86 coloris au total, inspirés de textures naturelles incluant des métaux vieillis, du lin tissé et du bouclé, les positionnant pour la spécification dans l'hôtellerie haut de gamme et les intérieurs d'entreprise.


Périmètre du rapport sur le marché du papier peint vinyle en Espagne
| Papier peint vinyle solide |
| Papier enduit de vinyle |
| Vinyle sur support tissu |
| Papiers peints vinyle non tissés |
| Autre type de produit |
| Traditionnel/non auto-adhésif |
| Papier peint vinyle auto-adhésif / à décoller-et-coller |
| Nouvelle construction |
| Rénovation et réaménagement |
| Résidentiel | Salon |
| Cuisine | |
| Chambre | |
| Salle de bains | |
| Chambre d'enfant | |
| Commercial |
| Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | |
| Grandes surfaces de bricolage | |
| En ligne | |
| Commerces de proximité (canaux non organisés) | |
| Autres canaux de distribution | |
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, achats de projets et ventes institutionnelles) |
| Andalousie |
| Catalogne |
| Madrid |
| Valence |
| Îles Canaries |
| Reste de l'Espagne |
| Par type de produit/type de construction | Papier peint vinyle solide | |
| Papier enduit de vinyle | ||
| Vinyle sur support tissu | ||
| Papiers peints vinyle non tissés | ||
| Autre type de produit | ||
| Par type d'installation | Traditionnel/non auto-adhésif | |
| Papier peint vinyle auto-adhésif / à décoller-et-coller | ||
| Par application | Nouvelle construction | |
| Rénovation et réaménagement | ||
| Par utilisateur final | Résidentiel | Salon |
| Cuisine | ||
| Chambre | ||
| Salle de bains | ||
| Chambre d'enfant | ||
| Commercial | ||
| Par canal de distribution | Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | ||
| Grandes surfaces de bricolage | ||
| En ligne | ||
| Commerces de proximité (canaux non organisés) | ||
| Autres canaux de distribution | ||
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, achats de projets et ventes institutionnelles) | ||
| Par géographie | Andalousie | |
| Catalogne | ||
| Madrid | ||
| Valence | ||
| Îles Canaries | ||
| Reste de l'Espagne | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du papier peint vinyle en Espagne d'ici 2031 ?
Il est estimé à 54,94 millions USD en 2026 et devrait atteindre 62,77 millions USD d'ici 2031.
Quel type de produit domine les ventes de papier peint vinyle en Espagne ?
Le papier enduit de vinyle, avec une part de 43,00 % en 2025.
Quel type d'installation connaît la croissance la plus rapide en Espagne ?
Le papier peint vinyle auto-adhésif et à décoller-et-coller devrait croître à un CAGR de 4,99 % jusqu'en 2031.
Pourquoi la rénovation est-elle importante pour la demande en revêtements muraux vinyliques en Espagne ?
La rénovation et le réaménagement détenaient une part de 68 % en 2025, tandis que 1,9 million d'interventions de rénovation résidentielle ont été enregistrées au cours de cette année.
Quels utilisateurs finaux sont susceptibles d'augmenter leurs achats le plus rapidement ?
Les utilisateurs commerciaux devraient croître à un CAGR de 4,17 % jusqu'en 2031, portés par l'hôtellerie, la santé et d'autres projets axés sur les spécifications.
Dernière mise à jour de la page le:



