
北米ビニール壁紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.42 十億米ドル |
| 市場規模 (2026) | 0.43 十億米ドル |
| 市場規模 (2031) | 0.49 十億米ドル |
| 成長率 (2026 - 2031) | 2.66 % |
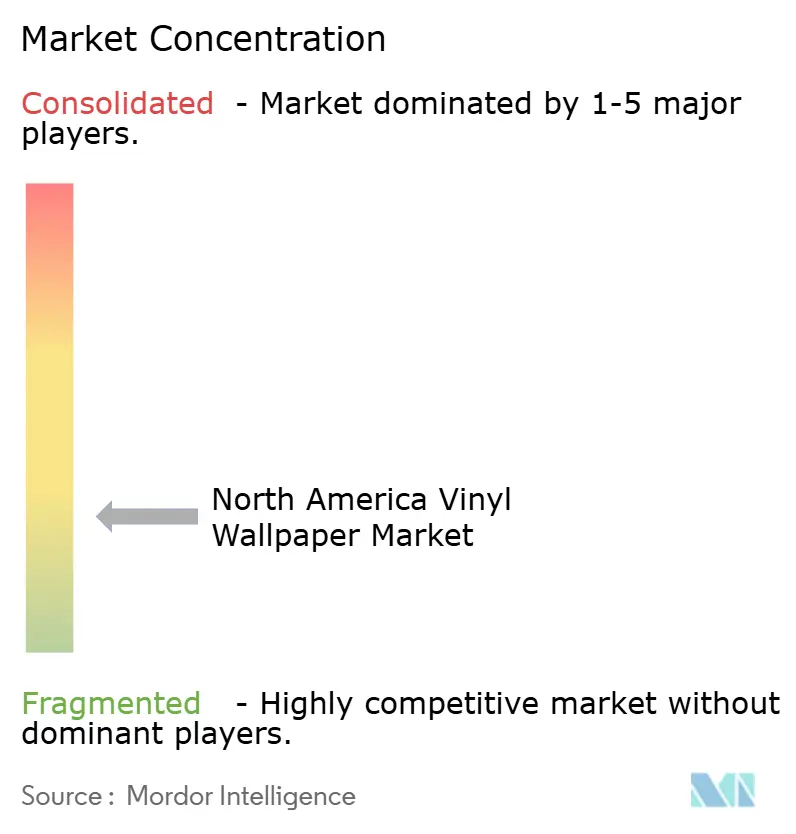
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ビニール壁紙市場分析
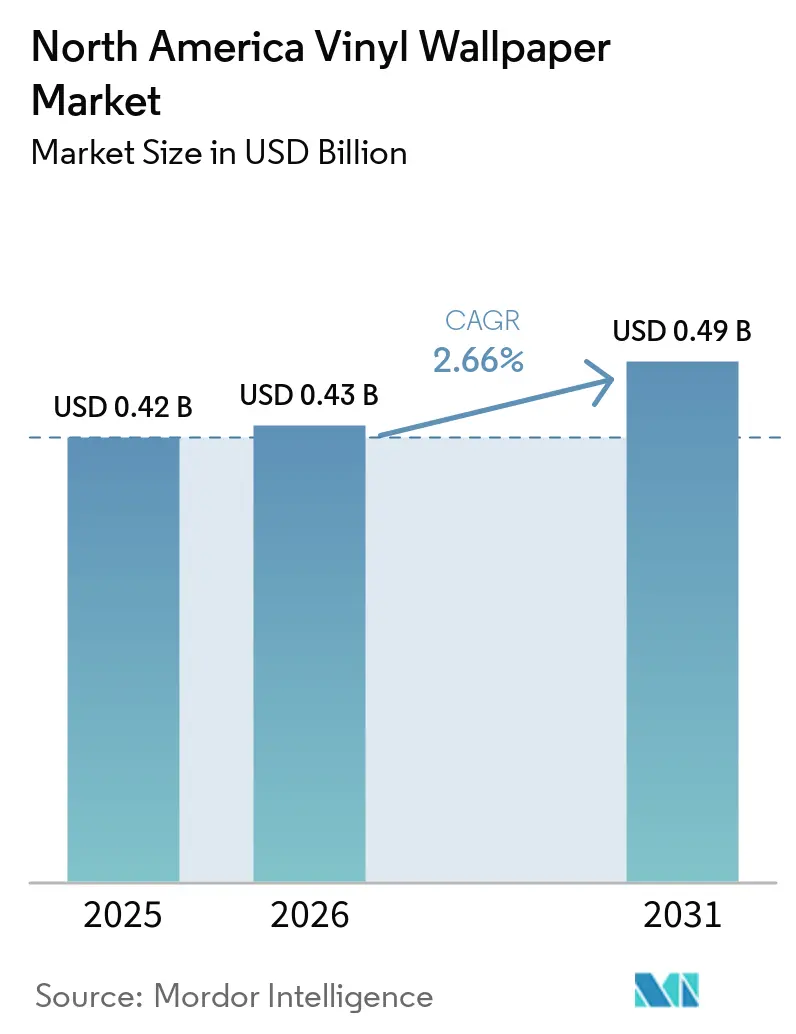
北米ビニール壁紙市場規模は2025年に0.42 ビリオン 米ドルと評価され、2026年には0.43 ビリオン 米ドルと推定され、2026年から2031年にかけて2.66%のCAGRで成長し、2031年までに0.49 ビリオン 米ドルに達すると予測されています。住宅リモデリングが需要を支えており、世帯が転居よりも既存住宅への投資を選択しています。米国国勢調査局によると、民間住宅改修支出は2026年5月に前年比8.1%増加しました[1]。老朽化した住宅基盤も定期的な交換需要を支えており、2023年における米国の平均住宅築年数は41年でした。商業用購買者は引き続き、洗浄・摩耗・湿気に耐えられる素材を好んでいます。これにより、北米ビニール壁紙市場は裁量的な装飾購入を超えた需要基盤を持つことになります。
レポートの主要ポイント
- 製品タイプ別では、ソリッドビニールが2025年の北米ビニール壁紙市場シェアの42.0%を占め、ファブリックバックビニールは2031年にかけてCAGR 3.60%で成長すると予測されています。
- 施工タイプ別では、従来型および非自己接着型フォーマットが2025年の市場価値の67.0%を占め、自己接着型フォーマットは2031年にかけてCAGR 3.80%で成長すると予測されています。
- 用途別では、リノベーション・リモデリングが2025年の市場価値の61.0%を占め、新築は2031年にかけてCAGR 1.97%で成長すると予測されています。
- エンドユーザー別では、住宅用ユーザーが2025年の市場価値の64.0%を占め、商業用ユーザーは2031年にかけてCAGR 3.39%で成長すると予測されています。
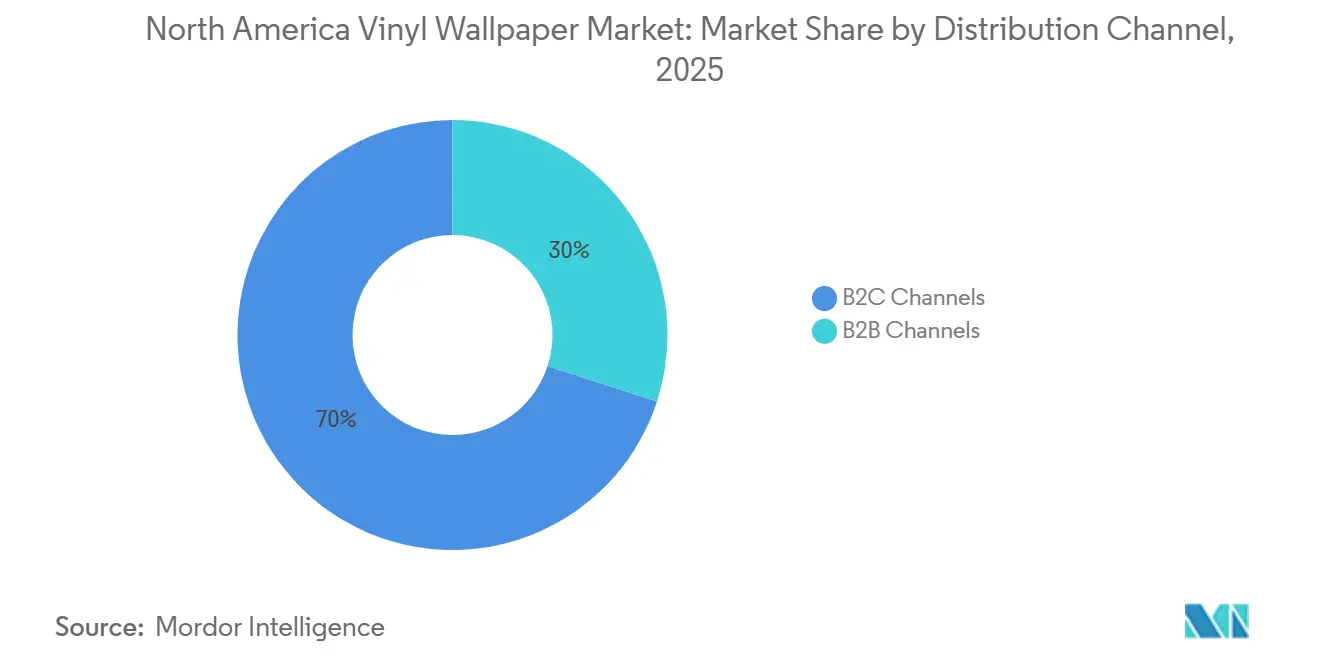
- 流通チャネル別では、B2Cが2025年の市場価値の70.0%を占め、B2Bチャネルは2031年にかけてCAGR 3.50%で成長すると予測されています。
- 地域別では、米国が2025年の収益の76.0%を占め、メキシコは2031年にかけてCAGR 3.40%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米ビニール壁紙市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耐久性・洗浄可能な 壁面仕上げ材への需要 | +0.55% | 北米、特に米国の 商業・公共施設において最も強い | 中期(2〜4年) |
| 住宅リノベーション・ リモデリング活動 | +0.65% | 米国、カナダへの 二次的影響を伴う | 短期(2年以内) |
| ホスピタリティ、ヘルスケア、 オフィスの改修 | +0.45% | 米国、カナダ、 メキシコ国境都市 | 中期(2〜4年) |
| ピールアンドスティックおよび DIY施工の成長 | +0.40% | 米国およびカナダ、 特に都市部の賃貸物件 | 短期(2年以内) |
| デジタル印刷と 小ロットカスタマイズ | +0.25% | 北米、米国の ホスピタリティおよびプレミアム住宅プロジェクトが主導 | 長期(4年以上) |
| 低排出壁面仕上げ材への コンプライアンス主導の需要 | +0.20% | 米国およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅リノベーション・リモデリング活動がベースライン需要を維持
住宅ローン金利の上昇により、多くの住宅所有者が現在の住宅に留まり、内装改修への支出を増やしています。NAHBは2026年に3%、2027年に2%のインフレ調整済みリモデリング成長を予測しています。同協会は2025年初頭に128,000社のリモデリング企業を報告しており、2000年の69,000社から増加しています[2]。浴室、キッチン、全室リノベーションは壁面の交換に定期的な機会を生み出します。高齢者向け住宅改修も、耐久性・耐湿性・メンテナンスのしやすさを備えた仕上げ材を好む傾向があります。これにより、リノベーション活動は北米ビニール壁紙市場にとって安定した需要源となっています。住宅所有者は構造的な変更を行わずに壁面仕上げ材を使って部屋を刷新することができます。リモデラーも、単一プロジェクト内で耐湿性、洗浄性、視覚的要件を満たす製品を推奨することができます。この定期的な作業は、プロ施工とDIYの両フォーマットにわたって需要を支えています。
耐久性・洗浄可能な壁面仕上げへの需要が商業仕様サイクルを支える
商業施設は、繰り返しの洗浄と日常的な摩耗に耐えられる壁面仕上げ材を必要としています。壁面仕上げ材協会は、タイプIIビニール製品に対して、摩耗、汚れ、引き裂き、接着要件を含む16の性能試験を規定しています[3]。ホテル、医療施設、オフィスは壁面仕上げ材を選定する際にこれらの基準を使用しています。性能文書を備えた製品は、交換サイクルを通じて優先サプライヤーリストに留まることができます。これにより、一部の購買決定が審美的な好みから保守管理ニーズへとシフトします。したがって、北米ビニール壁紙市場は、プロジェクトチームがライフサイクル性能を優先する場合に恩恵を受けます。洗浄可能な表面は、共用エリアや高接触スペースの維持管理の負担を軽減できます。購買者はまた、定期的な洗浄後も外観を維持する能力に基づいて製品を比較することができす。これは、デザインの選択肢と試験済みの性能情報を組み合わせるサプライヤーに有利に働きます。
ホスピタリティ、ヘルスケア、オフィス改修が高性能ビニールの採用を加速
改修プログラムは、運用要件とプロジェクトスケジュールを満たす素材への需要を生み出します。ホテルの廊下、ロビー、患者スペース、オフィスは、汚れや定期的な洗浄に耐えられる表面を必要としています。タイプIIビニールは、装飾用消費者製品では満たせない耐久性要件を満たすことができます。認証済みの壁面仕上げ材は、購入前に技術文書が審査される調達プロセスをサポートすることもできます。これらのニーズにより、商業用リノベーションは家庭用インテリアの好みの短期的な変化に対して感応度が低くなります。また、北米ビニール壁紙市場の対応可能な用途を住宅用インテリアを超えて拡大します。改修チームは、使用中の施設への影響を最小限に抑えながら施工できる製品を必要としています。壁面仕上げ材の選定は、家具、照明、その他の計画された内装更新と調整される場合もあります。これより、技術情報とともに安定した供給を提供できるサプライヤーに機会が生まれます。
ピールアンドスティックとDIY施工が構造的に新しい消費者チャネルを開拓
自己接着型ビニールは2031年にかけてCAGR 6.4%で成長すると予測されています。米国には4,500万戸以上の賃貸住宅があり、取り外し可能なデコレーションの大きな基盤を提供しています。賃貸世帯は多くの場合、壁に恒久的な損傷を与えずに取り外せる製品を必要としています。ピールアンドスティック型は、プロの施工への依存を減らし、リフレッシュサイクルを短縮します。また、買い物客がデザインと施工方法を比較するオンラインおよびホームセンターの販売モデルにも適しています。このフォーマットは、従来の製品が商業用途を維持しながら、北米ビニール壁紙市場に新しい顧客を取り込みます。このフォーマットは、消費者が自分で施工を管理したい小規模プロジェクトに適しています。寝室、子供部屋、共有賃貸スペースの迅速な更新にも対応できます。小売業者は、明確な説明書とルームビジュアライゼーションツールを使用て、購入前にこれらの製品を評価しやすくすることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塗料および デジタル壁面印刷との競合 | -0.45% | 米国およびカナダ | 短期(2年以内) |
| 施工労働力の 要件 | -0.30% | 米国およびカナダ、 特に大都市圏 | 短期(2年以内) |
| ビニール樹脂、可塑剤、 輸送コストの変動 | -0.30% | 北米サプライチェーン、 米国メーカーへの影響が最大 | 中期(2〜4年) |
| PVC壁面仕上げ材の リサイクルおよびライフサイクル末端の制約 | -0.20% | 米国およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料およびデジタル壁面印刷との競合が価格拡大を抑制
塗料は北米で最も広く使用されている内装壁面仕上げ材です。テクスチャーおよびフォーフィニッシュ塗料は、より簡単な施工プロセスで壁紙の一部の効果を再現できます。デジタル壁面印刷もホスピタリティや小売スペースのカスタム壁画プロジェクトに対応しています。これらの代替品は、コストと施工速度が主な基準となる場合に壁紙の魅力を低下させる可能性があます。ビニールは、文書化された洗浄性、耐久性、防火性能が必要な環境でより明確な優位性を維持しています。北米ビニール壁紙市場は、これらの技術的ニーズが仕様の一部となる場所で最も強みを発揮します。塗料はまた、幅広い施工業者への普及と確立された小売サプライチェーンの恩恵を受けています。デジタル印刷は単一サイトの壁画に柔軟性を提供しますが、指定されたビニールと同じ性能実績を必ずしも提供するわけではありません。サプライヤーは、性能壁面仕上げ材を装飾的な代替品と区別するメンテナンスおよびコンプライアンス上の利点を説明する必要があります。
施工労働力の要件がプロジェクト速度とチャネルリーチを制約
ペースト塗布型商業用ビニールは、熟練した施工業者と丁寧な下地処理を必要とします。AGCとNCCERは、建設会社の92%が資格のある労働者の確保に困難を報告していることを明らかにしました。労働力の不足は改修プロジェクトを遅延させ、製品注文を先送りにする可能性があります。この影響は、活発な商業建設が行われている大都市圏で最も顕著で。自己接着型製品は一部の住宅プロジェクトでこの問題を軽減しますが、高性能商業施工には対応していません。労働力の確保は、北米ビニール壁紙市場全体の施工選択に引き続き影響を与えます。ホテル、オフィス、医療スペースに固定された再開業日がある場合、遅延はコスト高につながる可能性があります。熟練した作業員が不足している場合、施工業者が受注できる仕事の数を制限することもあります。明確な施工ガイダンスを提供するメーカーは、プロジェクトが回避可能な手直しとスケジュールの圧力を軽減するのに役立てることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ・構造タイプ別:ソリッドビニールが数量をリードし、ファブリックバック型が仕様での採用を拡大
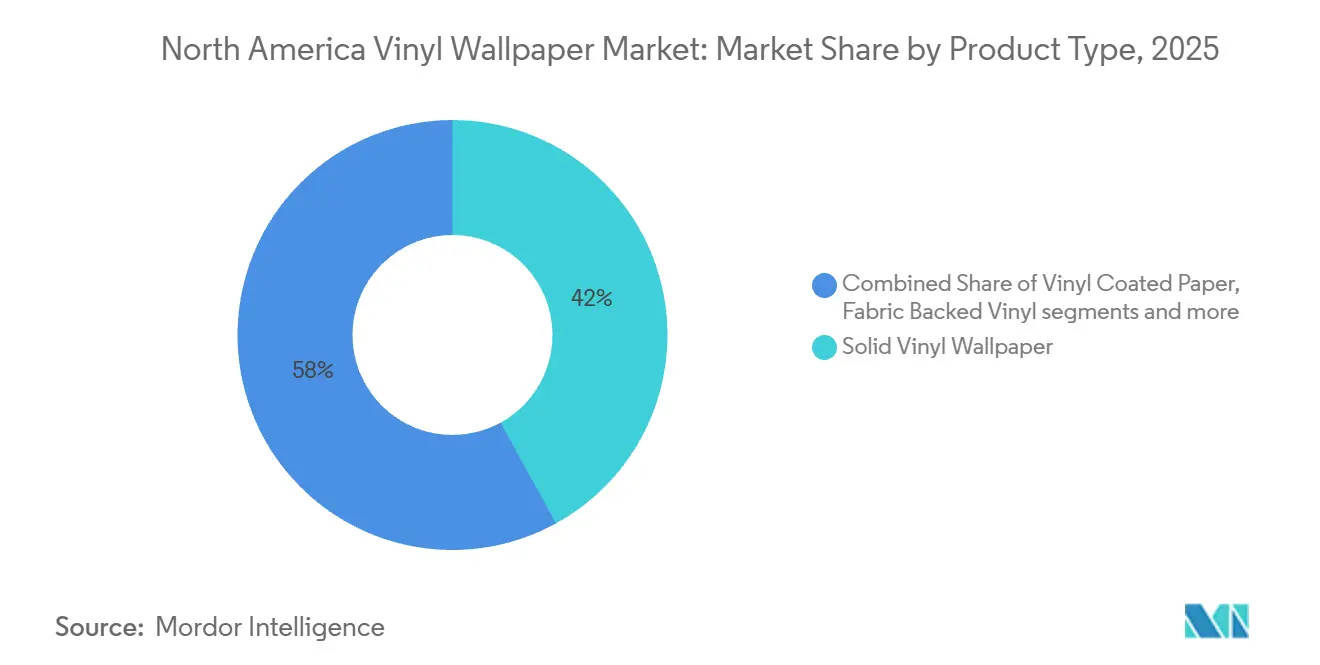
ソリッドビニールは2025年の北米ビニール壁紙市場シェアの42.0%を占めました。その馴染みのある構造と幅広いデザインラインナップが、住宅リノベーションと軽商業用途での使用を支えています。一体型ビニール表面は、大量プロジェクトの生産・購入コストを抑えることができます。ビニールコーティング紙は、価格で限定的な洗浄性を求める購買者に引き続き関連性があります。不織布ビニール製品は壁へのペースト施工を提供し、家具のある内装での作業を簡素化できます。これらの構造により、サプライヤーはさまざまな予算と施工ニーズに対応できます。
ファブリックバックビニールは2031年にかけてCAGR 3.60%で成長すると予測されています。織物バッキングは、交通量の多い場所での寸法安定性と引き裂き抵抗性を向上させます。ホテルや医療施設は、壁面が頻繁な接触や洗浄にさらされる場合にこれらの特性を活用しています。タイプIIの性能基準は、廊下、ロビー、公共施設の内装に特に関連しています。サプライヤーはまた、施工業者の取り扱いとプロジェクトスケジューリングを改善するために軽量構造を導入しています。したがって、製品開発は施工業者にとって実用的な性能フォーマットへと向かっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
施工タイプ別:従来型フォーマットが主導し、自己接着型が消費者経済を再構築
従来型および非自己接着型製品が2025年の施工市場価値の67.0%を占めました。これらのフォーマットは商業用、医療用、高級住宅用の施工で引き続き一般的です。ペースト塗布型製品は、恒久性と文書化されたタイプII性能が重要な施工に適しています。プロの施工業者とデザインチームは、明確な耐久性要件を持つプロジェクトにこれらを使用します。壁へのペースト施工の不織布フォーマットは、住宅プロジェクトの一部の準備工程を削減できます。技術的な性能が購買決定を左右する場合、従来型施工は引き続き重要です。
自己接着型ビニールは、2026年から2031年にかけてCAGR 3.80%で最成長の速い施工タイプになると予測されています。取り外し可能なフォーマットは、より迅速な更新を望む賃貸人や住宅所有者に訴求します。製品はホームセンター、専門小売店、直接オンラインチャネルを通じて販売されています。熟練労働への依存度が低いことで、小規模プロジェクトの経済性が変わります。デジタルプレビューツールは、注文前に買い物客がパターンを評価するのに役立ちます。これにより、北米ビニール壁紙市場内に消費者主導の成長経路が生まれました。
用途別:リノベーション需要が市場を支え、新築が仕様グレードの数量を追加
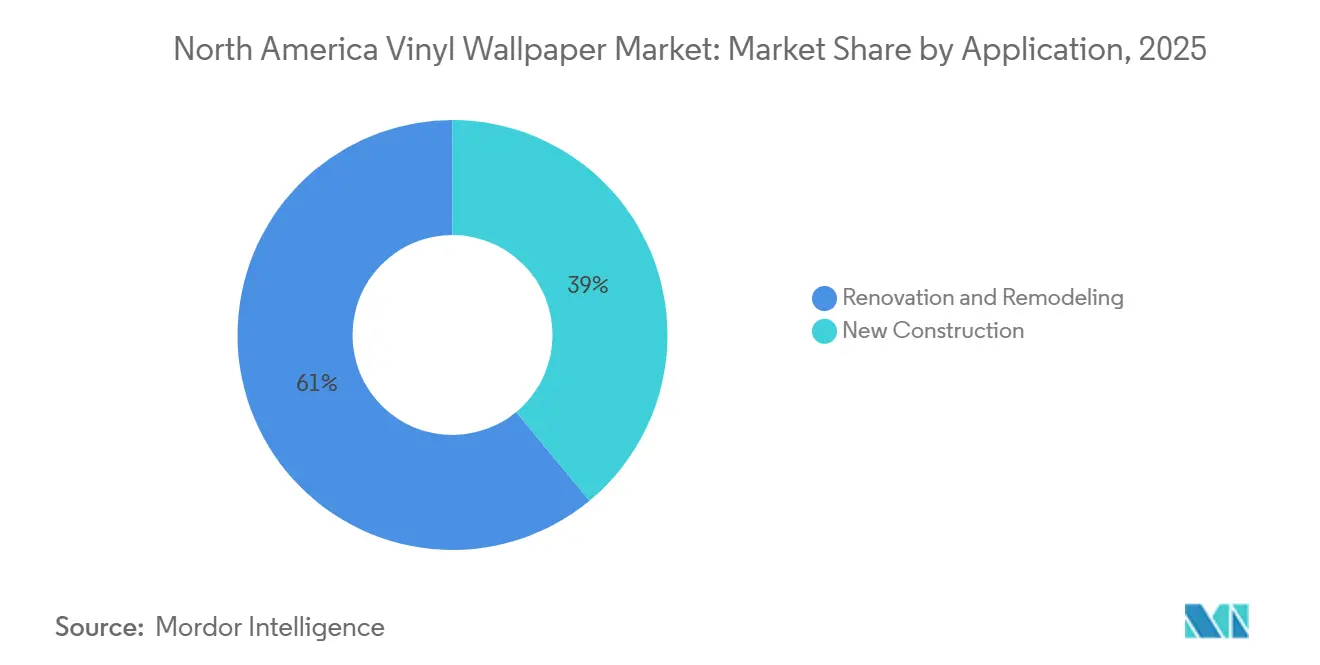
リノベーション・リモデリングが2025年の用途市場価値の61.0%を占めました。リノベーションに結びついた北米ビニール壁紙市場規模は、大規模な既存住宅基盤に支えられています。NAHBによると、住宅改修は2025年第1四半期の米国住宅建設支出の44%を占めました。キッチンと浴室は耐湿性が重要なため、ビニールを好む場合があります。全室プロジェクトもデザイン変更と壁面仕上げ材の交換の機会を生み出します。リノベーション需要はこの用途分割の主要な数量基盤を提供しています。
新築は2031年にかけてCAGR 1.97%で成長すると予測されています。商業用および集合住宅プロジェクトがこの成長機会の多くを占めています。これらのプロジェクトは住宅リノベーションよりも平方フィートあたりの壁面仕上げ材の価値が高い場合があります。プロジェクトチームは多くの場合、文書化された性能を持つグレード準拠製品を必要とします。メキシコの2025年正式住宅供給は、Registro Único de Vivienda(RUV)によると、8.2%増加し138,645戸の登録住宅に達しました。したがって、新築はリノベーションが依然として大きな用途である一方で、仕様グレードの需要を支えています。
エンドユーザー別:住宅用が数量の基盤を提供し、商業用が価値成長を牽引
住宅用ユーザーが2025年の北米ビニール壁紙市場シェアの64.0%を占めました。リビングルーム、寝室、キッチン、浴室、子供部屋が主な住宅用途を形成しています。アクセントウォールとテーマルームは取り外し可能なデザインの一般的な設置場所です。大規模な住宅基盤により、サプライヤーはオンラインストアとホームセンターを通じて幅広い小売リーチを持っています。塗料、セラミックタイル、テクスチャーパネルは住宅所有者にとって競合する選択肢として残っています。住宅需要は地域全体の製品数量を支えるため引き続き重要です。
商業用ユーザーは2031年にかけてCAGR 3.39%で成長すると予測されています。ホスピタリティ、医療、公共施設の購買者は多くの場合、正式な性能仕様に基づいて購入します。抗菌処理されたタイプII製品は、繰り返しの洗浄が必要な高接触エリアに関連しています。ホテルの改修サイクルも定期的な交換注文を生み出す可能性があります。商業プロジェクトは通常、技術サポート、サンプル、施工業者との調整を必要とします。このセグメントは、指定製品がより高いサービスと性能要を持つため、価値成長を牽引しています。
流通チャネル別:B2Cが数量規模を支え、B2Bチャネルが成長率をリード
B2Cチャネルが2025年の流通市場価値の70.0%を占めました。これらのチャネルには、ホームセンター、専門壁紙店、オンラインアウトレット、地元店舗、大型小売店が含まれます。ホームセンターは大量市場向け住宅製品への幅広い物理的アクセスを提供します。オンラインチャネルは自己接着型デザインとカスタム注文に特に関連しています。専門小売店は、より幅広いオンライン品揃えと迅速な直接配送からの圧力に直面しています。B2Cは北米ビニール壁紙市場の主要な数量ルートであり続けています。
B2Bチャネルは2031年にかけてCAGR 3.50%で成長すると予測されています。施工業者、施工業者、デザイナー、建築家、公共施設の購買者がこの市場ルートの中核を形成しています。商業調達の決定は、大量の性能ビニールをカバーする場合があります。サンプルの入手可能性、技術記録、認証サポートがサプライヤー選定に影響します。ホテルや医療施設の作業は特にプロの施工と文書化された製品に依存しています。B2Bの成長は仕様主導プロジェクトの価値拡大を反映しています。
地域分析
米国が2025年の北米ビニール壁紙市場シェアの76.0%を占めました。その地位は、リノベーション活動、商業改修、DIY購買の深い基盤を反映しています。民間住宅改修支出は2026年5月に前年比8.1%増加しました。この施工業者基盤は、従来の壁面仕上げ材販売とプロジェクト仕様作業の両方を支えています。ホテル、オフィス、住宅活動が同国の主導的な役割を強化しています。
カナダは安定した地域貢献を提供していますが、2025年後半はリノベーションの意欲が慎重でした。カナダ住宅建設業者協会は、リノベーション市場指数が100点満点中48.3点、将来状況指数が35.2点と報告しました[4]。リノベーションは壁面仕上げ材の交換決定において新築よりも重要です。これにより、耐久性があり維持管理が容易な住宅製品への需要が支えられています。カナダの購買者はまた、確立された小売・施工業者チャネルの恩恵を受けています。同国は北米ビニール壁紙市場の安定した一貫した部分であり続けています。
メキシコは2026年から2031年にかけてCAGR 3.40%で成長すると予測されています。Registro Único de Vivienda(RUV)によると、正式住宅供給は2025年に8.2%増加し、単一住宅登録制度に登録された138,645戸に達しました。この回復により、壁面仕上げ材を必要とする住宅内装の基盤が拡大します。インフラとニアショアリング活動も主要な産業拠点でのホテル、オフィス、小売開発を支えています。建設活動は2025年の低い基準から始まったため、即時の絶対的な数量は限られています。それでもメキシコは予測期間中に最も強い地域成長率を提供しています。
競合環境
北米ビニール壁紙市場は分散したサプライ基盤を持っています。York Wallcoverings、Koroseal Interior Products、Brewster Home Fashionsは確立された国内サプライヤーです。Tempaper & Co.とWallPopsは取り外し可能なフォーマットへの消費者需要に対応しています。Graham & Brown、Sanderson Design Group、Phillip Jeffriesは地域内に流通またはショールームの拠点を持っています。競争は住宅用DIYおよびオンライン販売で最も激しく、デザインと視認性が重要です。商業用購買は、認知された性能実績を持つサプライヤーを中心により集中しています。
商業用サプライヤーは、タイプIIおよびタイプIIIのポートフォリオ、技術文書、仕様サポートを通じて競争しています。壁面仕上げ材協会のW-101およびW-102規格は、購買者に共通の性能基準を提供しています。NSF/ANSI 342および低排出文書は、公共施設の購買決定に影響を与える可能性があります。消費者ブランドは、ライセンスデザイン、小売アクセス、デジタルショッピングツールを通じてより直接的に競争しています。Graham & Brownは2026年8月に、クリエイティブディレクターのケイト・ベリーと共同開発したGarden in the Skyコレクションを発売しました。この動きにより、プレミム住宅およびホスピタリティ用途にわたるデザイン主導の提供が拡大されます。
Phillip Jeffriesは2026年8月にEnchanted Gardenを発表し、壁画、レーザーカットボタニカル、織物テクスチャー、メタリックフィニッシュを追加しました。これらの動きは、サプライヤーがデザインの差別化と素材要件の両方にどのように対応しているかを示しています。北米ビニール壁紙産業には、低排出素材、リサイクルコンテンツ製品、カスタム印刷対応基材の余地もあります。小規模なオンラインブランドは、より迅速なカスタムデザインオプションを通じて従来のカタログに挑戦する可能性があります。北米ビニール壁紙市場は、分散した消費者販売とより専門化された商業調達の間で引き続き分かれています。
北米ビニール壁紙産業のリーダー企業
-
York Wallcoverings
-
Brewster Home Fashions LLC
-
F. Schumacher & Co.
-
Graham & Brown Ltd
-
Phillip Jeffries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Graham & Brownは、ニューヨーク市を見下ろすテラスガーデンにインスパイアされ、スタイルエディター兼クリエイティブディレクターのケイト・ベリーとのコラボレーションで開発した壁紙コレクション「Garden in the Sky」を発売しました。各デザインは、Graham & Brownのアーティストであり英国王立園芸協会会員による手描きから始まりました。
- 2026年5月:Phillip Jeffriesは、没入型壁画、レーザーカットボタニカル、織物テクスチャー、メタリックアクセントを特徴とする2026年夏の壁面仕上げ材コレクション「Enchanted Garden」を発表しました。
- 2026年2月:Graham & Brownは2026年2月2日に創業80周年記念コレクションを発売し、4世代にわたるデザインを記念して8つのアーカイブデザインを現代的なカラーウェイで再解釈しました。
北米ビニール壁紙市場レポートの範囲
| ソリッドビニール壁紙 |
| ビニールコーティング紙 |
| ファブリックバックビニール |
| 不織布ビニール壁紙 |
| その他の製品タイプ |
| 従来型・自己接着型 |
| 自己接着型・ピールアンドスティックビニール壁紙 |
| 新築 |
| リノベーション・リモデリング |
| 住宅用 | リビングルーム |
| キッチン | |
| 寝室 | |
| 浴室 | |
| 子供部屋 | |
| 商業用 |
| B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | |
| ホームセンター | |
| オンライン | |
| 地元店舗(非組織化チャネル) | |
| その他の流通チャネル | |
| B2Bチャネル(施工業者・施工業者、インテリアデザイナー・建築家、プロジェクト調達・公共施設販売) |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ・構造タイプ別 | ソリッドビニール壁紙 | |
| ビニールコーティング紙 | ||
| ファブリックバックビニール | ||
| 不織布ビニール壁紙 | ||
| その他の製品タイプ | ||
| 施工タイプ別 | 従来型・自己接着型 | |
| 自己接着型・ピールアンドスティックビニール壁紙 | ||
| 用途別 | 新築 | |
| リノベーション・リモデリング | ||
| エンドユーザー別 | 住宅用 | リビングルーム |
| キッチン | ||
| 寝室 | ||
| 浴室 | ||
| 子供部屋 | ||
| 商業用 | ||
| 流通チャネル別 | B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | ||
| ホームセンター | ||
| オンライン | ||
| 地元店舗(非組織化チャネル) | ||
| その他の流通チャネル | ||
| B2Bチャネル(施工業者・施工業者、インテリアデザイナー・建築家、プロジェクト調達・公共施設販売) | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米ビニール壁紙の2026年の販売額はいくらですか?
北米ビニール壁紙市場規模は2026年に0.43 ビリオン 米ドルであり、2031年までに0.49 ビリオン 米ドルに達すると予測されています。
北米でビニール壁面仕上げ材への需要を牽引しているのは何ですか?
リモデリング、商業改修、洗浄可能な表面、自己接着型フォーマットが住宅用および商業用の需要を支えています。
2025年に需要をリードしたビニール壁紙の構造タイプはどれですか?
ソリッドビニールが2025年に42.0%のシェアで構造タイプをリードし、ファブリックバックビニールは2031年にかけてCAGR 6.20%で成長すると予測されています。
ピールアンドスティック壁面仕上げ材はなぜ成長しているのですか?
自己接着型製品は賃貸世帯に適ており、施工ニーズを軽減し、2031年にかけてCAGR 6.44%で成長すると予測されています。