
Tamaño y Participación del Mercado de Papel Tapiz de Vinilo en España
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
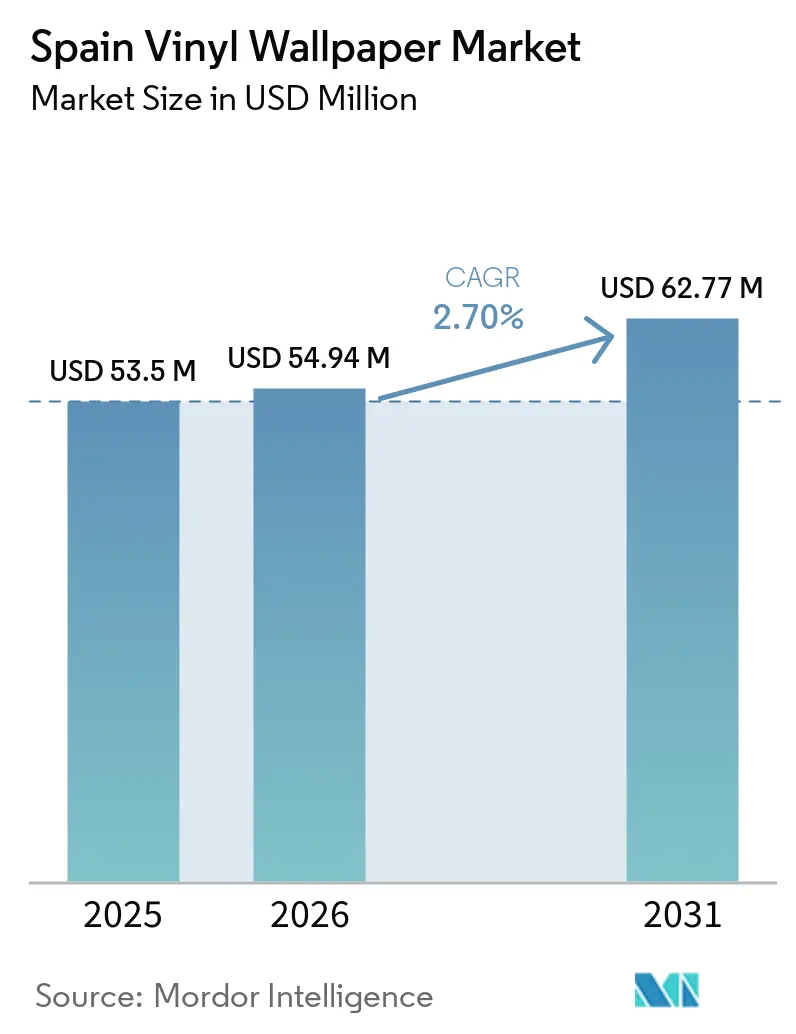
| Tamaño del mercado en el año base (2025) | 53.5 Millones de dólares |
| Tamaño del Mercado (2026) | 54.94 Millones de dólares |
| Tamaño del Mercado (2031) | 62.77 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.70 % |
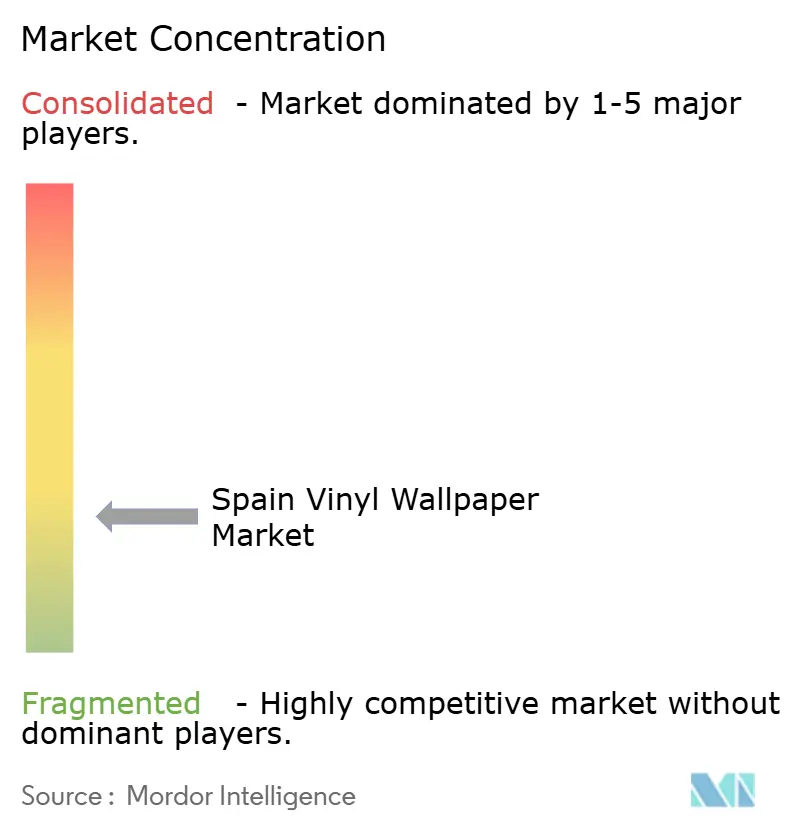
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Papel Tapiz de Vinilo en España por Mordor Intelligence
Se espera que el tamaño del mercado de papel tapiz de vinilo en España crezca de 53,5 millones de USD en 2025 a 54,94 millones de USD en 2026, y se prevé que alcance 62,77 millones de USD en 2031, creciendo a una CAGR del 2,70% durante 2026–2031. El mercado español de papel tapiz de vinilo está respaldado por un ciclo de renovación que se ha vuelto más importante que la nueva construcción para muchos hogares. La rehabilitación residencial aumentó un 11,7% interanual en el cuarto trimestre de 2025, mientras que los presupuestos para ampliaciones y reformas de viviendas alcanzaron 677,2 millones de EUR en el trimestre. Los productos de vinilo se adaptan a proyectos en los que instaladores y propietarios buscan acabados duraderos con una mínima perturbación. Las renovaciones hoteleras también generan demanda de productos para uso contractual que pueden cumplir con los requisitos de incendio, limpieza y humedad. Se espera que el crecimiento sea inferior al de la categoría española más amplia de revestimientos de pared, ya que los sustratos no tejidos continúan ganando cuota al vinilo en proyectos residenciales, mientras que los costes de cumplimiento normativo del PVC y la competencia de la pintura decorativa limitan el ritmo de expansión.
Conclusiones Clave del Informe
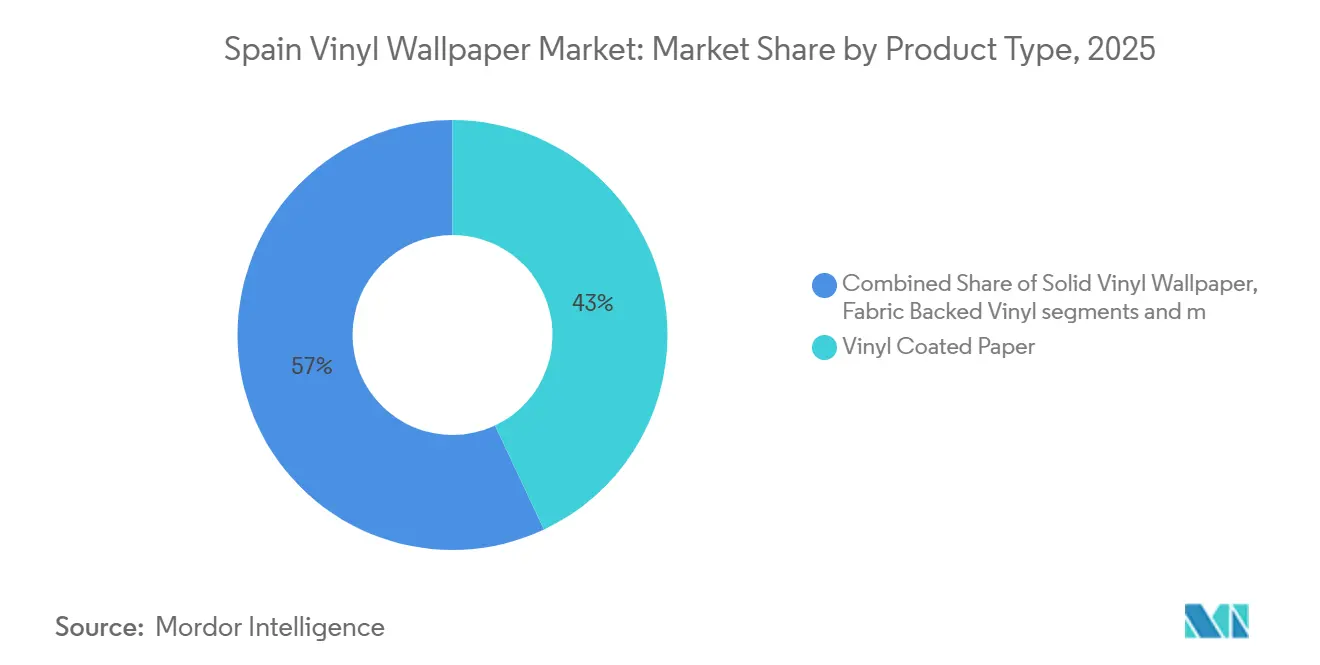
- Por tipo de producto, el papel revestido de vinilo representó la mayor participación en valor del mercado español de papel tapiz de vinilo, con un 43,00% en 2025, mientras que se proyecta que el vinilo con respaldo de tela crezca a la CAGR más rápida del 4,75% durante 2026-2031.
- Por tipo de instalación, los productos tradicionales/no autoadhesivos representaron el 72,00% del mercado en 2025, mientras que se proyecta que los productos autoadhesivos/despegables crezcan a la CAGR más rápida del 4,99% durante 2026-2031.
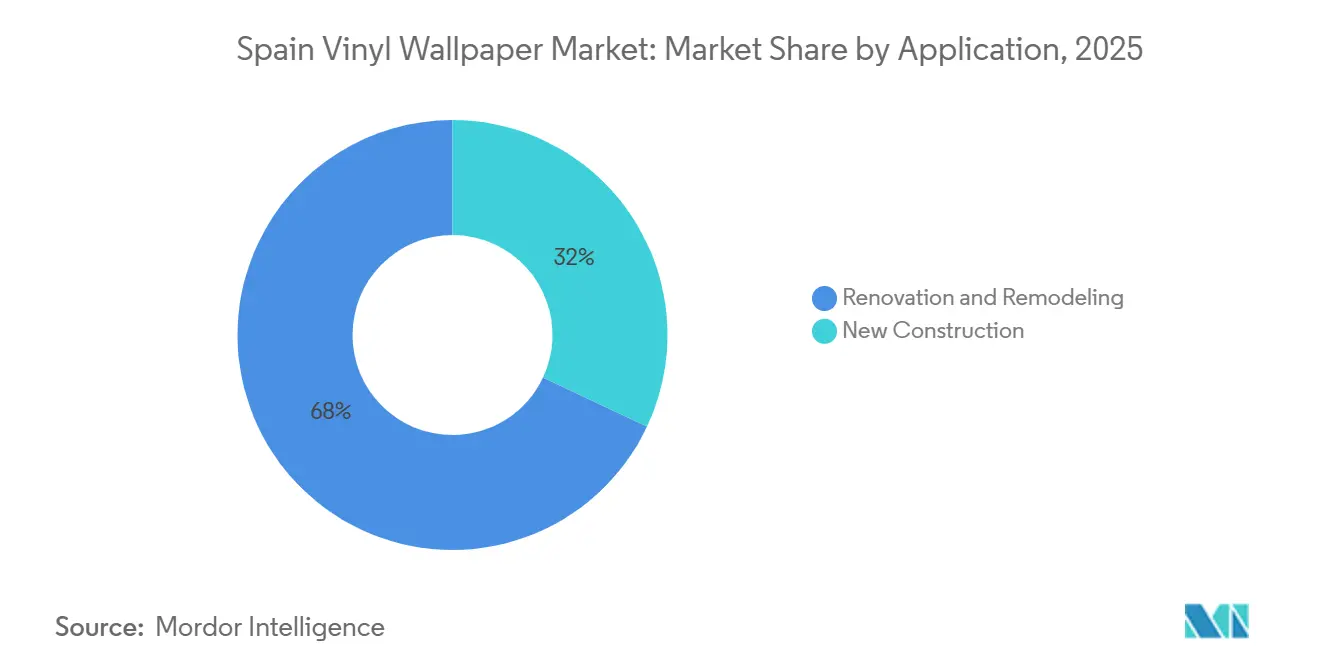
- Por aplicación, la renovación y remodelación representó el 68,00% del mercado en 2025, mientras que se proyecta que la nueva construcción crezca a la CAGR más rápida del 3,93% durante 2026-2031.
- Por usuario final, el sector residencial representó el 68,00% del mercado en 2025, mientras que se proyecta que el sector comercial crezca a la CAGR más rápida del 4,17% durante 2026-2031.
- Por canal de distribución, los canales B2C representaron el 67,00% del mercado en 2025, mientras que se proyecta que los canales B2B crezcan a la CAGR más rápida del 4,01% durante 2026-2031.
- Por geografía, Madrid representó el 20,50% del mercado en 2025, mientras que se proyecta que las Islas Canarias crezcan a la CAGR más rápida del 4,25% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Papel Tapiz de Vinilo en España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de renovación y remodelación | +1.4% | Nacional, con concentración en Madrid, Cataluña y Andalucía | Mediano plazo (2-4 años) |
| Remodelación hotelera y acondicionamiento vinculado al turismo | +0.8% | Islas Canarias, Islas Baleares, Costa del Sol y Barcelona | Corto plazo (≤ 2 años) |
| Necesidades de lavabilidad y durabilidad en interiores de alto tráfico | +0.5% | Nacional, especialmente hostelería, sanidad y educación | Mediano plazo (2-4 años) |
| Revestimientos de pared digitales y a medida | +0.4% | Nacional, con adopción temprana en Madrid y Barcelona | Largo plazo (≥ 4 años) |
| Adopción de productos autoadhesivos/despegables para alquileres | +0.3% | Madrid, Barcelona, Valencia y Sevilla | Mediano plazo (2-4 años) |
| Ciclos de renovación hotelera más rápidos y con menor perturbación | +0.3% | Zonas costeras turísticas y archipiélagos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Renovación y Remodelación
España registró 1,9 millones de intervenciones de renovación del hogar en 2025, y 3 de cada 10 hogares realizaron algún tipo de mejora en su vivienda[1]https://www.andimac.org/2026/03/24/3-de-cada-10-hogares-hicieron-alguna-mejora-de-su-vivienda-en-2025/. El mercado español de papel tapiz de vinilo se beneficia porque los acabados de pared suelen seleccionarse durante reformas más amplias de las habitaciones. Más del 95% de los 27,1 millones de viviendas de España fueron construidas antes de 2009, lo que deja un gran parque inmobiliario que requiere trabajos cosméticos y estructurales. La financiación destinada a la eficiencia energética puede integrar en una misma visita de renovación trabajos de aislamiento, calefacción y decoración. El Plan Estatal de Vivienda 2026–2030 de España (Real Decreto 326/2026) destina al menos el 30% de su presupuesto de 7.000 millones de EUR, aproximadamente 2.100 millones de EUR, a la rehabilitación de edificios.[2]https://www.mivau.gob.es/el-ministerio/sala-de-prensa/noticias/jue-29012026-1227.
Remodelación Hotelera y Acondicionamiento Vinculado al Turismo
El turismo sigue siendo importante para el mercado español de papel tapiz de vinilo, ya que los propietarios de hoteles deben renovar regularmente las habitaciones y las zonas comunes. El gasto de turistas internacionales alcanzó 134.700 millones de EUR en 2025, un 6,8% más que en 2024, tras recibir España 96,8 millones de visitantes internacionales. Paradores cuenta con un plan de remodelación de 250 millones de EUR que abarca más de la mitad de su red antes de 2028. El complejo Meliá Sol Torremolinos completó una renovación de 52 millones de EUR en 2025. Estos proyectos favorecen a los proveedores que pueden suministrar revestimientos de pared certificados y duraderos a escala de proyecto. La necesidad de calendarios de instalación fiables también favorece a los productos que reducen el tiempo de cierre de los hoteles.
Requisitos de Lavabilidad y Durabilidad en Interiores de Alto Tráfico
Las pernoctaciones hoteleras alcanzaron 366,7 millones en España durante 2025, lo que incrementó las exigencias de limpieza en habitaciones, vestíbulos y pasillos. El mercado español de papel tapiz de vinilo está, por tanto, respaldado por productos que pueden tolerar limpiezas repetidas con paño húmedo. Los compradores para uso contractual también evalúan el comportamiento ante el fuego según la norma EN 13501-1 al seleccionar materiales para interiores públicos. El Reglamento Europeo de Productos de Construcción proporciona el marco para declarar el comportamiento del producto en las aplicaciones de construcción pertinentes[3]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02006R1907-20241010. Los productos de vinilo de Tipo II que combinan resistencia al fregado con clasificaciones de fuego adecuadas pueden obtener especificaciones más sólidas. Los proyectos de sanidad y educación también pueden favorecer las gamas de productos antimicrobianos y con bajo contenido en compuestos orgánicos volátiles.
Crecimiento de los Revestimientos de Pared Digitales y a Medida
La impresión digital permite tiradas de producción más cortas que los métodos convencionales de papel tapiz. FESPA informó que la producción digital puede hacer viable el revestimiento de pared personalizado para pedidos pequeños, incluidos proyectos que necesitan un solo rollo[4]https://www.fespa.com/en/news-media/the-new-wallpaper-how-digital-printing-and-ai-are-redefining-interior-design. Esta capacidad otorga a los diseñadores de interiores y a los hoteles boutique mayor libertad para especificar patrones específicos de cada ubicación. El mercado español de papel tapiz de vinilo puede beneficiarse de este cambio cuando los proyectos de hostelería orientados al diseño necesitan muestreo rápido y plazos de entrega más cortos. La producción digital también reduce el riesgo comercial de mantener grandes inventarios para diseños de tirada reducida. Puede ser más relevante en Madrid y Barcelona, donde los diseñadores y los operadores boutique tienen mayor potencial de adopción temprana.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes de cumplimiento normativo de PVC y seguridad química | -0.4% | Nacional, afectando a todos los fabricantes e importadores de la UE | Mediano plazo (2-4 años) |
| Competencia de alternativas no tejidas y de pintura | -0.3% | Nacional, más intensa en el sector residencial B2C sensible al precio | Largo plazo (≥ 4 años) |
| Documentación de comportamiento ante el fuego para proyectos contractuales | -0.2% | Establecimientos de hostelería, sanidad y educación en todo el país | Corto plazo (≤ 2 años) |
| Limitaciones del sustrato y del estado de las paredes en viviendas antiguas | -0.2% | Zonas antiguas de Madrid, Barcelona y Andalucía | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costes de Cumplimiento Normativo de PVC y Seguridad Química
Los requisitos de REACH han incrementado las exigencias de cumplimiento para los fabricantes e importadores de productos a base de PVC. El Reglamento (UE) 2023/923 establece un límite de plomo del 0,1% en peso en el material de PVC, y los productos que superan ese umbral no podían comercializarse en el mercado de la UE a partir del 28 de noviembre de 2024. El mercado español de papel tapiz de vinilo se enfrenta a mayores costes de documentación y reformulación a medida que los proveedores se alejan de los estabilizadores de plomo. VinylPlus informó de que el tratamiento de ciertos aditivos del PVC sigue siendo objeto de revisión a través de REACH y herramientas relacionadas. Los distribuidores más pequeños que abastecen desde fuera de la Unión Europea soportan una carga particular para confirmar el cumplimiento antes de que los productos entren en la región. Estos costes pueden ser más difíciles de absorber en las categorías de productos de menor precio.
Competencia de Alternativas No Tejidas y de Pintura
El papel tapiz no tejido compite con el vinilo gracias a su facilidad de colocación, estabilidad dimensional y menor contenido de PVC. El mercado español de papel tapiz de vinilo también se enfrenta a la pintura decorativa en trabajos residenciales de pequeña escala, donde la pintura puede requerir menos tiempo y un gasto inicial menor. Los trabajos de pequeño formato representaron el 33% de la actividad de renovación en España en 2025. El vinilo mantiene una ventaja funcional en cocinas y baños porque la resistencia a la humedad y la lavabilidad son importantes. Los proveedores deben demostrar la vida útil del producto, el rendimiento de limpieza y la eficiencia de instalación en lugar de competir únicamente en precio. Las paredes antiguas y desiguales también pueden aumentar la complejidad de la instalación, lo que limita la adopción en algunos hogares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto/Tipo de Construcción: El Vinilo de Gama Media Lidera, los Formatos Premium se Aceleran
El papel revestido de vinilo representó el 43% de la participación del mercado español de papel tapiz de vinilo en 2025. Su precio más bajo y su compatibilidad con los métodos de encolado de la pared respaldan su amplio uso por parte de instaladores profesionales. El formato puede adaptarse a las superficies de yeso y hormigón más antiguas que se encuentran en el parque inmobiliario consolidado de España. El vinilo sólido sigue siendo relevante donde los entornos comerciales, sanitarios e institucionales requieren una fuerte resistencia al fregado. El vinilo no tejido está ganando aceptación en proyectos residenciales de gama media y premium porque la instalación con encolado de la pared puede reducir el tiempo de mano de obra. Los proyectos de renovación integral pueden favorecer esta eficiencia cuando los propietarios reforman varias habitaciones a la vez. El gasto medio en una renovación completa alcanzó 32.000 EUR en 2025. Estas elecciones muestran que el precio, el estado de la pared y la práctica de instalación determinan la combinación de productos.
El vinilo no tejido y los sustratos no tejidos sin PVC están ganando terreno en los proyectos residenciales de bricolaje, lo que limita el crecimiento del papel revestido de vinilo. Se prevé que el vinilo con respaldo de tela se expanda a una CAGR del 4,75% durante 2026–2031, la tasa más alta entre los tipos de productos. Este segmento se beneficia de los proyectos hoteleros que buscan acabados texturizados y duraderos para espacios públicos. Los formatos premium pueden respaldar el posicionamiento de hoteles de estilo boutique sin depender de grandes tiradas de impresión estándar. Los productos especiales impresos digitalmente siguen siendo menores en volumen, pero ofrecen margen para diseñadores y hoteles independientes. La selección de productos en proyectos contractuales debe tener en cuenta las declaraciones de comportamiento ante el fuego y los requisitos de limpieza. Los productos con respaldo de tela certificados pueden cumplir estos criterios al tiempo que ofrecen un acabado superficial más premium. Por tanto, es probable que el mercado español de papel tapiz de vinilo experimente una menor saturación en los formatos premium que en el papel revestido de vinilo. Esta diferencia ofrece a los proveedores conformes una vía más clara hacia especificaciones de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Instalación: El Tradicional se Mantiene Firme, el Autoadhesivo Remodela el B2C
Los productos tradicionales y no autoadhesivos representaron el 72% del tamaño del mercado español de papel tapiz de vinilo en 2025. Los contratistas profesionales siguen siendo fundamentales en las compras de renovación, y el 41% de los compradores de renovación se basaron en recomendaciones de contactos comerciales de confianza. Los formatos con encolado funcionan bien en superficies texturizadas y desiguales de edificios más antiguos. También proporcionan a los instaladores un método familiar para proyectos de habitaciones grandes. El vinilo con respaldo no tejido ha mejorado la vía tradicional al permitir la aplicación con encolado de la pared. Esto puede reducir las tasas de error y el desperdicio de material. Los productos tradicionales seguirán siendo importantes donde la calidad de instalación y la tolerancia de la superficie sean más relevantes. Su posición consolidada limita la velocidad de sustitución en proyectos profesionales.
Se prevé que el vinilo autoadhesivo y despegable crezca a una CAGR del 4,99% hasta 2031. El formato se adapta a inquilinos y propietarios de alquileres a corto plazo que necesitan actualizaciones reversibles de las habitaciones. El registro nacional de alquileres a corto plazo de España, obligatorio desde julio de 2025, fue anulado por el Tribunal Supremo en mayo de 2026, aunque las licencias turísticas regionales siguen siendo aplicables. Las ventas en línea se benefician cuando las herramientas de visualización ayudan a los compradores a evaluar colores y patrones antes de la compra. Los productos despegables pueden reducir las necesidades de mano de obra y evitar los costes de reparación de paredes al finalizar el contrato de arrendamiento. Estas cualidades hacen que los productos autoadhesivos sean importantes para el lado B2C del mercado español de papel tapiz de vinilo.
Por Aplicación: La Renovación Domina, la Nueva Construcción Gana Impulso
La renovación y remodelación representó el 68% del tamaño del mercado español de papel tapiz de vinilo en 2025. El parque inmobiliario maduro y la limitada oferta de vivienda mantienen la rehabilitación como eje central de la demanda. Los presupuestos de permisos de rehabilitación alcanzaron 667,1 millones de EUR en el primer trimestre de 2025, el nivel más alto del primer trimestre en la serie histórica disponible desde 1991. Muchas compras de viviendas de segunda mano y cambios de inquilinos requieren mejoras cosméticas antes de la ocupación. Los revestimientos de pared pueden seleccionarse junto con suelos, baños, cocinas y trabajos de eficiencia energética. La demanda de renovación también se distribuye entre propiedades residenciales y de hostelería. Esta amplia base hace que la aplicación sea menos dependiente de un único ciclo inmobiliario. Sigue siendo la principal base de volumen para los productos de vinilo en España.
Se prevé que la nueva construcción crezca a una CAGR del 3,93% hasta 2031. Los inicios de viviendas de mercado libre alcanzaron 34.200 en el cuarto trimestre de 2025, la cifra trimestral más alta en 17 años. Los permisos emitidos en 2025 y 2026 requerirán materiales de acabado durante las fases de construcción posteriores. Las zonas comunes, cocinas y baños ofrecen posibles casos de uso para el papel tapiz de vinilo seleccionado por los promotores. La participación residual de la nueva construcción fue del 32% en 2025, lo que deja margen para ganancias graduales. El crecimiento dependerá de las especificaciones de acabado de los promotores y del ritmo de finalización de obras. Por tanto, el mercado español de papel tapiz de vinilo debería ver un volumen incremental procedente de proyectos que ya avanzan en la cartera. La nueva construcción no desplazará a la renovación como la aplicación de mayor volumen durante el período de pronóstico.
Por Usuario Final: El Residencial Ancla el Volumen, el Comercial Impulsa el Valor
Los usuarios residenciales representaron el 68% de la participación del mercado español de papel tapiz de vinilo en 2025. Los salones, dormitorios, cocinas, baños y habitaciones infantiles generan cada uno patrones de demanda diferentes. Los baños y las cocinas tienen fuertes necesidades de sustitución porque la humedad y el desgaste diario afectan a los acabados de pared. En 2025, el 10% de los hogares españoles renovaron baños con un coste medio de 6.700 EUR, mientras que el 6,6% renovaron cocinas a 9.100 EUR. El vinilo puede proporcionar una opción duradera en estos espacios húmedos y semihúmedos. Los salones y dormitorios dan más peso a la selección de patrones y a las preferencias visuales. La impresión digital y los diseños premium más amplios pueden influir en el canal y la elección del producto en estas habitaciones.
Se prevé que el uso comercial crezca a una CAGR del 4,17% hasta 2031. Los hoteles, las instalaciones sanitarias y los espacios de trabajo compartido suelen requerir productos de Tipo II o superior para durabilidad y comportamiento ante el fuego. El segmento comercial se beneficia de la actividad de remodelación hotelera en zonas de alta intensidad turística. También se beneficia de los trabajos de modernización en instalaciones sanitarias y educativas. Los compradores en estos entornos necesitan documentación del producto que respalde la contratación y la revisión regulatoria. Los revestimientos de pared antimicrobianos y con bajo contenido en compuestos orgánicos volátiles pueden satisfacer parte de esta necesidad de especificación. Esto otorga mayor valor a las gamas certificadas y al soporte técnico. La industria española de papel tapiz de vinilo tiene un umbral de cumplimiento más exigente en el trabajo comercial que en la mayoría de las compras domésticas.
Por Canal de Distribución: Los Canales B2C Lideran, los Canales B2B Ganan Apoyo Estructural
Los canales B2C representaron el 67% del tamaño del mercado español de papel tapiz de vinilo en 2025. Esta vía incluye grandes superficies, tiendas especializadas en papel tapiz, vendedores en línea, hipermercados, supermercados y tiendas locales. Las tiendas especializadas siguen siendo útiles donde los compradores necesitan muestras, asesoramiento sobre patrones y orientación para la instalación. Los minoristas locales proporcionan acceso a pequeños contratistas en ciudades donde las grandes cadenas especializadas tienen cobertura limitada. Las grandes superficies han ampliado su oferta para los compradores de bricolaje, especialmente para los productos autoadhesivos. Los canales en línea están ganando relevancia a medida que la visualización digital reduce la incertidumbre en torno a las elecciones de diseño. Las recomendaciones profesionales siguen influyendo en muchas decisiones de compra. Estos factores mantienen a los canales B2C como la principal vía hacia los compradores de renovación residencial.
Se prevé que los canales B2B crezcan a una CAGR del 4,01% hasta 2031. Los contratistas, instaladores, arquitectos, diseñadores y equipos de contratación institucional están incluidos en este canal. Los grupos hoteleros y los propietarios inversores consolidan cada vez más las compras a través de profesionales que pueden ofrecer productos certificados y soporte técnico. Los arquitectos y diseñadores también pueden buscar patrones exclusivos e impresión personalizada para proyectos de renovación de lujo. La diferenciación orientada al diseño puede favorecer a los proveedores con servicios de muestreo y especificación ágiles. La demanda B2B puede estar más concentrada que la demanda del consumidor porque los proyectos individuales requieren mayores volúmenes. El canal está posicionado para ganar apoyo a medida que avanzan las mejoras en hostelería e instituciones. Su crecimiento refuerza la necesidad de documentación técnica en español y entrega fiable.
Análisis Geográfico
Madrid mantuvo la mayor participación regional con un 20,5% en 2025, respaldada por una actividad de renovación sustancial y una persistente escasez de vivienda. La región registró 216.800 intervenciones de renovación en 2025, un 4,1% más que en 2024, cubriendo más de 106.500 viviendas. La provincia de Madrid representó el 27,7% de las propiedades que utilizaron las deducciones del impuesto sobre la renta por rehabilitación energética en España entre 2021 y 2024. Más del 65% de los edificios residenciales de la región tenían más de 40 años, lo que mantiene la rehabilitación como eje central de la mejora de la vivienda. Andalucía añade una sólida base comercial, mientras que la provincia de Sevilla representó el 8,5% de las propiedades que utilizaron deducciones por rehabilitación.
Cataluña sigue siendo un centro importante para proyectos residenciales y de hostelería orientados al diseño. La provincia de Barcelona representó el 11,1% de los usuarios nacionales de deducciones por rehabilitación energética, situando a la región por detrás de Madrid en actividad de renovación. Se espera que la política de vivienda y la actividad de desarrollo urbano de la región respalden la demanda de acabados de pared a medio plazo. La Comunitat Valenciana mostró una actividad constructiva especialmente intensa, con permisos para 19.772 nuevas viviendas en 2025, un 47,3% más que el año anterior. Los proyectos de rehabilitación también superaron a la nueva construcción en volumen de permisos en Valencia por primera vez en 2025. Estas condiciones respaldan tanto la demanda de sustitución residencial como los proyectos comerciales orientados a la especificación.
Se prevé que las Islas Canarias sean el mercado regional de más rápido crecimiento, con una CAGR del 4,25% durante 2026–2031. Su economía turística respalda las renovaciones hoteleras periódicas y el nuevo desarrollo de hostelería, creando una demanda recurrente de revestimientos de pared de vinilo de grado contractual. Las Islas Baleares también generan una demanda comercial concentrada porque las propiedades de hostelería requieren acabados duraderos que puedan soportar limpiezas frecuentes y la rotación de huéspedes. Las regiones del norte, incluidas el País Vasco, Navarra y Galicia, proporcionan una demanda de renovación estable procedente de un parque inmobiliario más antiguo. Las diferencias regionales están determinadas principalmente por la intensidad turística, la antigüedad de los edificios, la actividad inmobiliaria y la combinación de proyectos residenciales y comerciales.
Panorama Competitivo
El mercado español de papel tapiz de vinilo está fragmentado porque ningún proveedor tiene una posición dominante tanto en los canales B2C residenciales como en los canales B2B contractuales. Grandeco Wallfashion Group, A.S. Création Tapeten AG, Tapetenfabrik Gebr. Rasch, Muraspec, Koroseal y Kemen Wallcoverings/Vinelus SA son participantes relevantes. El vinilo residencial de gama media está más saturado que los productos premium con respaldo de tela e impresos digitalmente. Esto crea una competencia más intensa en la categoría de papel revestido de vinilo. Los proveedores contractuales se diferencian a través de clasificaciones de fuego, atributos antimicrobianos, rendimiento acústico, lavabilidad y cumplimiento documentado. Los compradores en hostelería, sanidad y educación pueden dar más peso a estos factores que al precio de referencia. La ausencia de participaciones combinadas divulgadas para las empresas líderes impide una evaluación de concentración más precisa. El mercado sigue siendo accesible para proveedores especializados que puedan cumplir los requisitos del proyecto.
A.S. Création presentó la colección digital walls by Patel V en Heimtextil 2026 y lanzó Metropolitan Stories: Vibes & Styles en febrero de 2026. Estos movimientos respaldan el desarrollo de productos de tirada corta y sensibles al diseño. Muraspec lanzó más de 200 nuevos diseños en 2025. También estableció una asociación global de revestimientos de pared con FARM RIO para proyectos de impresión a medida. Estas acciones muestran cómo la variedad de diseño y la capacidad digital pueden complementar el rendimiento técnico. Los proveedores con archivos de productos consolidados pueden tener ventaja donde los proyectos necesitan aprobación rápida. Es probable que el mercado español de papel tapiz de vinilo recompense a las empresas que combinen servicio de diseño con gamas de productos conformes.
Muraspec y Koroseal compiten en el segmento contractual a través de credenciales de rendimiento más que únicamente en precio. Las incorporaciones de Koroseal en 2025 a su gama especializada se posicionaron para hostelería de alta gama e interiores corporativos. Sigue existiendo una apertura potencial en productos de vinilo orientados al diseño para hoteles españoles independientes. Los proveedores que abordan este espacio necesitan plazos de entrega rápidos, documentación de clase de fuego y soporte en español. Los sistemas de aditivos sostenibles y los sustratos ignífugos seguirán siendo áreas importantes de desarrollo de productos. Estos requisitos pueden perjudicar a los importadores indiferenciados con documentación de cumplimiento limitada. También pueden respaldar a los proveedores establecidos que tienen productos certificados en varios niveles de rendimiento. La competencia es más intensa donde los productos son intercambiables y más débil donde los proyectos requieren diseño personalizado y servicio técnico.
Líderes de la Industria de Papel Tapiz de Vinilo en España
Kemen Wallcoverings / Vinelus, SA
ICH Papeles Pintados
Gerflor Spain
A.S. Création Tapeten AG
Grandeco Wallfashion Group Belgium NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: A.S. Création Tapeten AG lanzó su colección Metropolitan Stories: Vibes & Styles en Heimtextil 2026, tras el estreno de la colección de impresión digital walls by patel V en enero de 2026 en Fráncfort, lo que señala un ritmo acelerado de lanzamientos de diseño dirigidos a diseñadores de interiores y especificadores profesionales.
- Mayo de 2025: Koroseal presentó 8 nuevos revestimientos de pared especiales Arte en 86 combinaciones de color en total, inspirados en texturas naturales que incluyen metales envejecidos, lino tejido y bouclé, posicionándolos para la especificación en hostelería de alta gama e interiores corporativos.


Alcance del Informe del Mercado de Papel Tapiz de Vinilo en España
| Papel Tapiz de Vinilo Sólido |
| Papel Revestido de Vinilo |
| Vinilo con Respaldo de Tela |
| Papel Tapiz de Vinilo No Tejido |
| Otro Tipo de Producto |
| Tradicional/No Autoadhesivo |
| Papel Tapiz de Vinilo Autoadhesivo/Despegable |
| Nueva Construcción |
| Renovación y Remodelación |
| Residencial | Salón |
| Cocina | |
| Dormitorio | |
| Baño | |
| Habitación Infantil | |
| Comercial |
| Canales B2C | Hipermercados y Supermercados |
| Tiendas Especializadas en Papel Tapiz | |
| Grandes Superficies | |
| En Línea | |
| Tiendas Locales (canales no organizados) | |
| Otros Canales de Distribución | |
| Canales B2B (Contratistas e Instaladores, Diseñadores de Interiores y Arquitectos, Contratación de Proyectos y Ventas Institucionales) |
| Andalucía |
| Cataluña |
| Madrid |
| València |
| Islas Canarias |
| Resto de España |
| Por Tipo de Producto/Tipo de Construcción | Papel Tapiz de Vinilo Sólido | |
| Papel Revestido de Vinilo | ||
| Vinilo con Respaldo de Tela | ||
| Papel Tapiz de Vinilo No Tejido | ||
| Otro Tipo de Producto | ||
| Por Tipo de Instalación | Tradicional/No Autoadhesivo | |
| Papel Tapiz de Vinilo Autoadhesivo/Despegable | ||
| Por Aplicación | Nueva Construcción | |
| Renovación y Remodelación | ||
| Por Usuario Final | Residencial | Salón |
| Cocina | ||
| Dormitorio | ||
| Baño | ||
| Habitación Infantil | ||
| Comercial | ||
| Por Canal de Distribución | Canales B2C | Hipermercados y Supermercados |
| Tiendas Especializadas en Papel Tapiz | ||
| Grandes Superficies | ||
| En Línea | ||
| Tiendas Locales (canales no organizados) | ||
| Otros Canales de Distribución | ||
| Canales B2B (Contratistas e Instaladores, Diseñadores de Interiores y Arquitectos, Contratación de Proyectos y Ventas Institucionales) | ||
| Por Geografía | Andalucía | |
| Cataluña | ||
| Madrid | ||
| València | ||
| Islas Canarias | ||
| Resto de España | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de papel tapiz de vinilo en España para 2031?
Se estima en 54,94 millones de USD en 2026 y se prevé que alcance 62,77 millones de USD en 2031.
¿Qué tipo de producto lidera las ventas de papel tapiz de vinilo en España?
El papel revestido de vinilo, con una participación del 43,00% en 2025.
¿Qué tipo de instalación está creciendo más rápido en España?
Se proyecta que el papel tapiz de vinilo autoadhesivo y despegable crezca a una CAGR del 4,99% hasta 2031.
¿Por qué es importante la renovación para la demanda de revestimientos de pared de vinilo en España?
La renovación y remodelación representó una participación del 68% en 2025, mientras que se registraron 1,9 millones de intervenciones de renovación del hogar durante ese año.
¿Qué usuarios finales tienen más probabilidades de aumentar sus compras más rápidamente?
Se prevé que los usuarios comerciales crezcan a una CAGR del 4,17% hasta 2031, liderados por hostelería, sanidad y otros proyectos orientados a la especificación.
Última actualización de la página el:



