
イタリアビニール壁紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
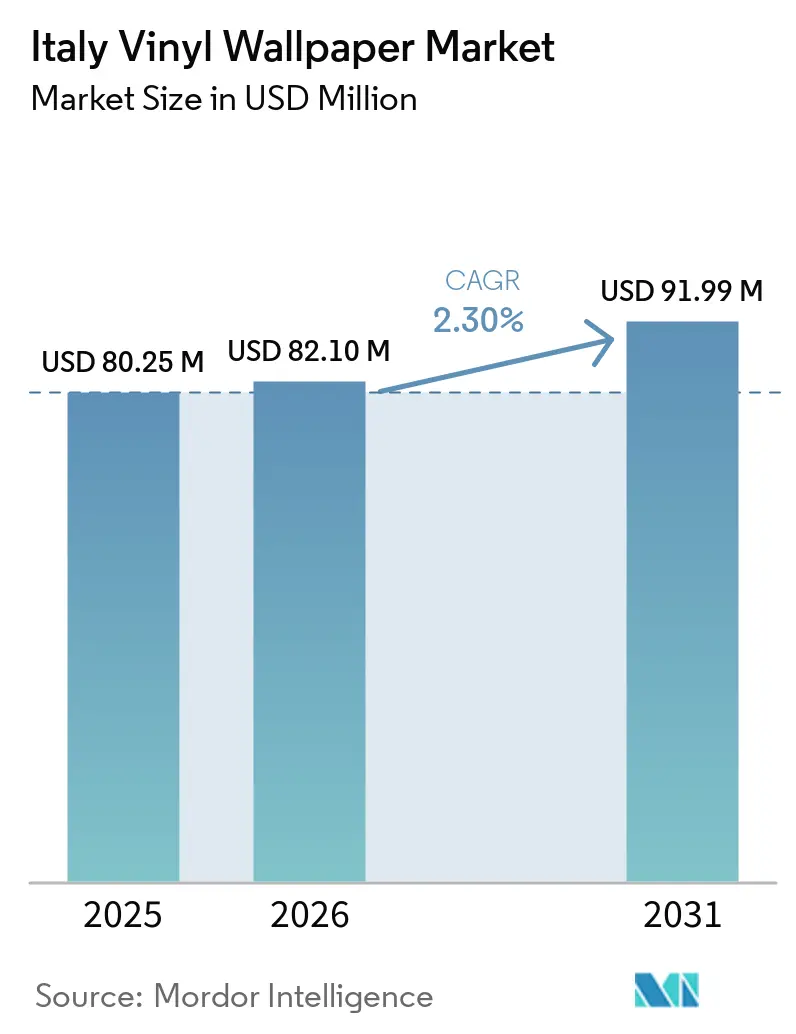
| 基準年の市場規模 (2025) | 80.25 百万米ドル |
| 市場規模 (2026) | 82.10 百万米ドル |
| 市場規模 (2031) | 91.99 百万米ドル |
| 成長率 (2026 - 2031) | 2.30 % |
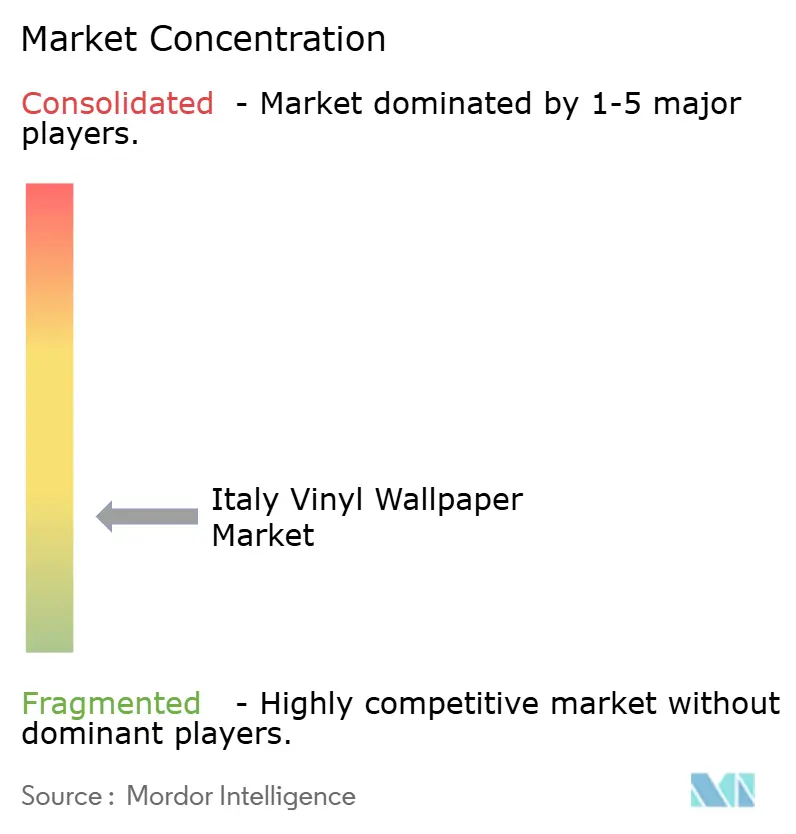
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリアビニール壁紙市場分析
イタリアビニール壁紙市場は2025年に80.25 ミリオン 米ドルと評価され、2026年には82.10 ミリオン 米ドルと推定され、2026年から2031年にかけて2.30%のCAGRで成長し、2031年までに91.99 ミリオン 米ドルに達すると予測されています。市場は、スーパーボーナス優遇措置の廃止後に選択的となったリノベーション環境の中で回復しつつあります。住宅リノベーション投資は2025年に18%減少し、ANCEは2026年に3.5%の回復のみを見込んでいます。需要は、デザインの質、耐久性、明確なメンテナンス上の利点が初期コストを正当化できるプロジェクトへと移行しています。したがって、プレミアム住宅リモデリングおよび商業施設の改修は、幅広い予算主導の住宅改善活動よりも安定した機会を提供しています。メーカーは、建築家やプロジェクトオーナーのニーズに合ったカスタマイズされたフォーマット、耐久性のある表面、および環境負荷の低い素材オプションで対応しています。不織布基材がビニールからシェアを奪い続けているため、成長はイタリアの壁装材カテゴリー全体を下回ると予想されており、一方でイタリアの生産・輸出拠点としての役割は、国内生産の多くが国内需要ではなく海外需要に向けられていることを意味しています。
レポートの主要ポイント
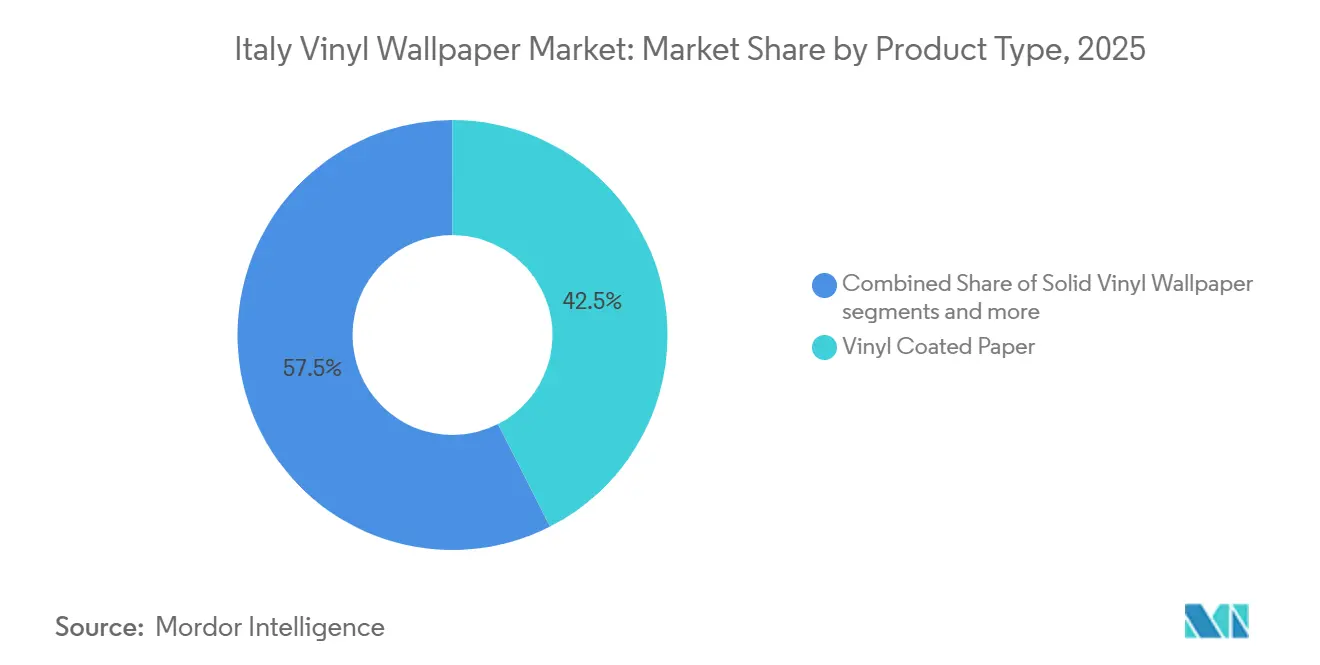
- 製品タイプ別では、ビニールコーティング紙が2025年のイタリアビニール壁紙市場において最大の金額シェアを占め、42.50%でした。一方、布裏打ちビニールは2026年から2031年にかけて最も速いCAGR 3.94%で成長すると予測されています。
- 施工タイプ別では、従来型/非自己粘着壁紙が2025年の市場において71.00%を占め、一方、自己粘着/ピールアンドスティック壁紙は2026年から2031年にかけて最も速いCAGR 3.94%で成長すると予測されています。
- 用途別では、リノベーションおよびリモデリングが2025年の市場において69.00%を占め、一方、新築は2026年から2031年にかけて最も速いCAGR 3.22%で成長すると予測されています。
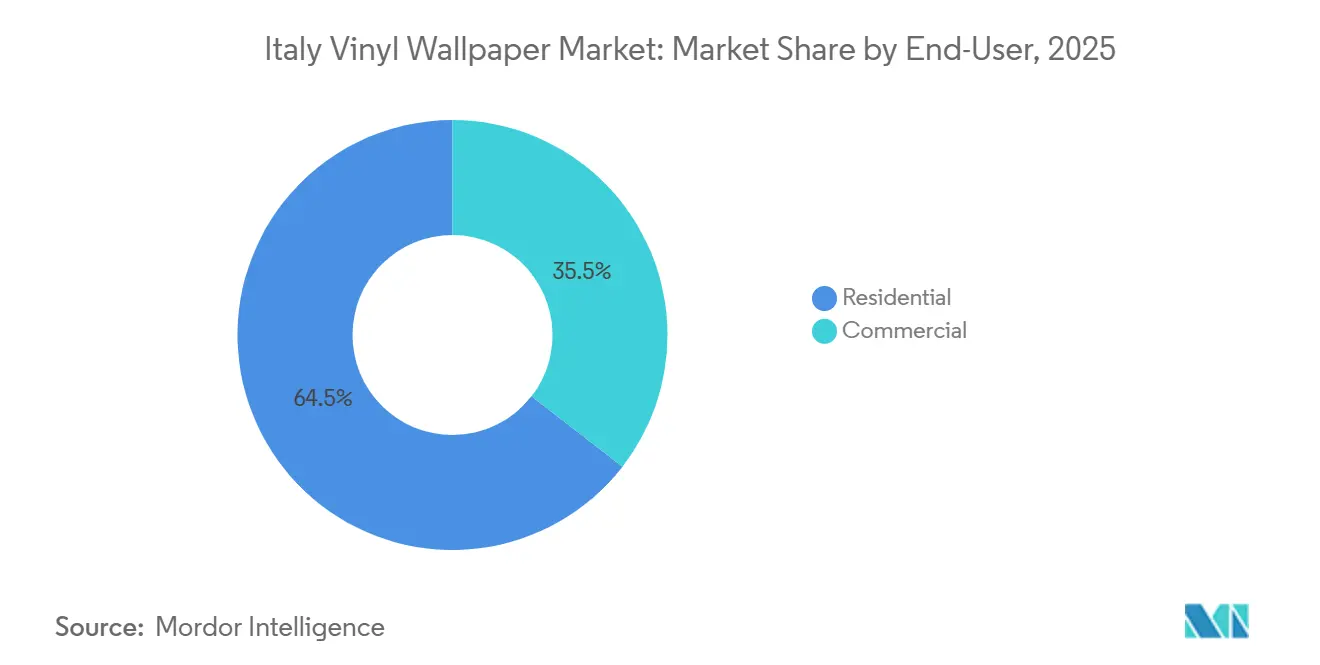
- エンドユーザー別では、住宅用が2025年の市場において64.50%を占め、一方、商業用は2026年から2031年にかけて最も速いCAGR 3.42%で成長すると予測されています。
- 流通チャネル別では、B2Cチャネルが2025年の市場において65.50%を占め、一方、B2Bチャネルは2026年から2031年にかけて最も速いCAGR 3.35%で成長すると予測されています。
- 地域別では、北西部が2025年の市場において37.00%を占め、2026年から2031年にかけて最も速いCAGR 3.68%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
イタリアビニール壁紙市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洗浄可能で耐久性のある壁面仕上げへの需要 | +0.8% | 全国的、北西部および北東部に集中 | 短期(2年以内) |
| デジタル印刷およびカスタマイズされた壁装材 | +0.7% | 全国的、ミラノデザイン地区での主要活動 | 中期(2〜4年) |
| プレミアムリノベーションおよびインテリアデザイン支出 | +0.6% | 全国的、北西部および中部イタリアで最も強い | 中期(2〜4年) |
| ホスピタリティおよび商業施設の改修サイクル | +0.5% | 北西部および中部イタリア、南部および島嶼部への波及あり | 短期(2年以内) |
| 浴室および水回りへのビニール用途 | +0.4% | 全国的 | 短期(2年以内) |
| メイド・イン・イタリー生産によるイタリアンデザインの差別化 | +0.3% | 全国的、欧州連合市場での輸出活用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムリノベーションおよびインテリアデザイン支出
イタリアビニール壁紙市場は、構造的なリノベーション予算が圧迫されている場合でもインテリアの質を重視する家計支出に支えられています。スーパーボーナス制度の終了により、断熱材やHVACのアップグレードを含む大規模な構造プロジェクトの魅力が低下しました。また、より少ない混乱で部屋を刷新できる装飾工事への支出の一部が振り向けられました。ANCEは、2025年の18%減少の後、2026年には住宅リノベーション投資が3.5%回復すると予測しています[1]https://www.bricomagazine.com/edilizia-a-picco-le-ristrutturazioni-nel-2025-atteso-rimbalzo-nel-2026。2026年度予算におけるリノベーション税控除の延長は、家計の住宅改善決定のタイミングを支援しています。この状況は、住宅所有者が完全な建て替えではなく耐久性の高い高視認性の仕上げを求める場合に、ビニール壁装材に有利に働きます。
洗浄可能で耐久性のある壁面仕上げへの需要
洗浄性と耐久性は、イタリアビニール壁紙市場においてビニールを選択する中心的な理由であ続けています。商業グレードのタイプIIビニールはASTM試験において5,000回から10,000回のスクラブサイクルに耐えられる一方、標準的なエマルジョンペイントは50回未満の洗浄に耐えられるに過ぎません。EN 15102は、建設製品規則に基づいて市場に出回る壁装材に対する欧州のパフォーマンスおよびCEマーキングの枠組みを提供しています[2]https://eur-lex.europa.eu/eli/reg/2011/305/oj。これらの要件は、建築家や施工業者に指定された表面を比較するための明確な根拠を与えています。耐湿性フォーマットは、清掃と表面性能が初期コストよりも重要な浴室やその他の水回り用途にも適しています。リノベーションサイクルが長いため、このメンテナンス上の利点はアパートのオーナーや専門の仕様決定者にとってより重要となっています。
デジタル印刷壁装材とイタリアンデザインの差別化
デジタル印刷は、イタリアビニール壁紙市場で利用可能なデザインオプションを拡大しています。SIRPIは2023年に3D印刷機能を備えたシングルパスデジタル生産ラインを設置し、2024年にはラミネート工場を稼働させました。これらの投資は、カスタムプロジェクトやオーダーメイドの注文に対応するための短納期生産をサポートしています。Inkiostro BiancoはMATERIAPRIMA 2026コレクションにおいて、d.ecoduraオーガニックバイオビニール裏打ちにデジタル印刷を使用しています[3]https://www.archiproducts.com/en/inkiostro-bianco。Glamoraも標準ロールの繰り返しパターンだけでなく、壁全体を覆うカスタマイズされたフォーマットを提供しています。したがって、イタリアのメーカーは価格だけに頼るのではなく、プロジェクト固有のデザインと素材の選択で競争することができます。
ホスピタリティおよび商業施設の改修サイクル
ホテルの改修は、プロジェクトが客室と共用スペース全体に耐久性のあるデザイン主導の仕上げを必要とするため、イタリアビニール壁紙市場に実質的な需要基盤を生み出しています。イタリアは2025年にホテル投資として25億ユーロを記録し、付加価値改修とリポジショニングが取引の45%を占めました[4].https://www.federturismo.it/it/i-servizi/news/595-news/news-2026/22097-ey-nel-2025-gli-investimenti-alberghieri-in-italia-sono-cresciuti-del-20.html ハイエンドの施設は、仕上げ予算内でコントラクトグレードの壁装材を採用することができます。ホテル事業者はまた、ゲスト体験を向上させ、客室のポジショニングを強化できるアップグレードへの投資を継続しています。このパターンはミラノやヴェネツィアを超え、フィレンツェ、ローマ、サルデーニャ、プーリア、シチリアにまで広がっています。この広範なプロジェクトパイプラインは、カスタマイズされた表面と専門的な施工への需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コスト代替品としての ペイント | -0.6% | 全国的 | 短期(2年以内) |
| PVC樹脂およ添加剤の コスト変動 | -0.5% | 全国的、北東部メーカーへの 調達圧力あり | 中期(2〜4年) |
| PVCの持続可能性および 室内空気質への懸念 | -0.3% | 全国的、北西部での コンプライアンス圧力が最も強い | 長期(4年以上) |
| 施工業者の確保と プロジェクト固有の施工複雑性 | -0.3% | 全国的、南部および 島嶼部で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低コスト代替品としてのペイント
ペイントは、施工がより簡単で通常は専門的な労働力を必要としないため、予算に敏感な住宅プロジェクトのデフォルトオプションであり続けています。これは、マスマーケットの壁紙購入や小規模な化粧的プロジェクトに最も強い圧力をかけています。この影響は、表面の耐久性とデザインの詳細がより重視されるホスピタリティ、ヘルスケア、プレミアム住宅工事では顕著ではありません。イタリアビニール壁紙市場はまた、特に南イタリアおよび島嶼部において、専門施工業者の供給が不均一という課題に直面しています。高仕様フォーマットでは、施工不良が仕上がりを損なう可能性があるため、専門的な施工が依然として重要です。メーカーは、価格のみで競争するのではなく、建築家、施工業者、専門小売業者を通じてライフサイクル価値を伝えることでこの制約に対処できます。
PVC樹脂および添加剤のコスト変動
PVC樹脂および添加剤のコストは、メーカーのマージンとビニール製品の最終価格に影響を与える可能性があります。欧州のPVC供給状況は、メーカーが生産能力を削減し輸入競争が激化するにつれて不安定になりました。同時に、規制は素材のライフサイクルデータと室内環境品質への注目を高めています。改訂された建設製品規則(EU)2024/3110は建設製品の環境性能を宣言するための枠組みを導入していますが、壁装材はEUの2025年から2030年のエコデザイン作業計画における優先製品には含まれていません。VinylPlusプロダクトラベルは、BREEAMおよびイタリアのCriteri Ambientali Minimi要件に沿ったルートを提供しています。リサイクル含有量、低排出量、および環境製品宣言を文書化できるメーカーは、持続可能性基準が素材選択に影響するプロジェクトを維持するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ビニールコーティング紙が数量を牽引し、布裏打ちビニールが成長をリード
ビニールコーティング紙は2025年のイタリアビニール壁紙市場シェアの42.50%を占め、布裏打ちビニールは2026年から2031年にかけてCAGR 3.94%で成長すると予測されています。ビニールコーティング紙は住宅用途および中級商業スペースで広く使用され続けています。そのコスト面での優位性とデジタル印刷との互換性が幅広い需要を支えています。布裏打ちビニールは、拭き取り可能なコントラクトグレード製品を必要とするホスピタリティおよびヘルスケアの購買者に対応しています。その二層構造は、専門的な施工中の破れリスクも低減します。この違いは、数量志向の装飾用途と製品性能を優先する過酷な環境との間の分断を反映しています。不織布ビニールおよび非PVC不織布基材は住宅プロジェクトでシェアを拡大し続けており、ビニールコーティング紙の成長を制限しています。
ソリッドビニール壁紙は、エンボス加工されたテクスチャーとレリーフ表面が高付加価値の仕上げを支えるプレミアム住宅および商業施設に対応しています。不織布ビニール壁紙は、ペースト・ザ・ウォー形式が施工を簡素化するため、低混乱プロジェクトにおける役割を担っています。ペースト・ザ・ウォール施工は、ペースト・ザ・ペーパー形式と比較して施工時間を25%削減できます。その他の製品タイプには、より特定の性能ニーズに対応するガラス繊維裏打ちおよび特殊基材が含まれます。Zambaiti ParatiはそのラインナップをZ Waterproof、Z Acoustic、Z Pareti Vive、Z Protectionを中心に整理しています。このアプローチは、基材を湿気、音響、視覚的テクスチャー、表面保護に対応する機能的プラットフォームとして提示しています。


施工タイプ別:従来型工法がリードし、自己粘着フォーマットが急成長
従来型/非自己粘着壁紙は2025年のイタリアビニール壁紙市場シェアの71.00%を占め、自己粘着およびピールアンドスティックビニールは2026年から2031年にかけてCAGR 3.94%で成長すると予測されています。従来型施工は、ホスピタリティおよび高仕様住宅プロジェクトの通常の選択肢であり続けています。建築家、インテリアデザイナー、専門施工業者は、専門的な施工を品質基準の一部として位置づけることが多いです。この工法により、施工業者はアライメント、継ぎ目、一貫した仕上がりをより細かく管理できます。また、EN 15102に基づく認定プロジェクト納品とより密接に関連しています。
自己粘着製品は、賃借人、短期賃貸物件のオーナー、取り外し可能な装飾的変更を求める住宅所有者に訴求します。これらのフォーマットは施工の混乱を軽減し、ダウンタイムが限られた小規模プロジェクトに適しています。その耐湿性と寸法安定性により、ビニールはピールアンドスティックカテゴリーにおいて重要な素材となっています。オンラインの部屋可視化ツールも、ユーザーがリモートでパターンを選択する際の不確実性を軽減できます。イタリアビニール壁紙市場は、コントラクト工事が専門的な施工に依存しているため、従来型施工をコアフォーマットとして維持する可能性が高いです。それでも、自己粘着の需要は装飾的および一時的な用途における対象顧客基盤を広げています。
用途別:建物の築年数によりリノベーションがリードし、新築が拡大
リノベーションおよびリモデリングは2025年のイタリアビニール壁紙市場シェアの69.00%を占め、新築は2026年から2031年にかけてCAGR 3.22%で成長すると予測されています。イタリアの住宅建物の60%以上が1981年以前に建てられています。この建物基盤は、インテリア更新への継続的な需要を支えています。ビニール壁装材により、オーナーは構造工事を開始することなく部屋の外観と清掃性能を向上させることができます。このフォーマットは、リノベーション予算が再販価値や賃貸魅力を支援できる目に見えるアップグレードに集中している場合に特に関連性があります。
新築は、耐久性のあるインテリア上げを必要とする許可活動の改善と機関工事によって支えられています。認可された住宅床面積は2025年第3四半期に5.7%増加し、非住宅許可は11.1%増加しました。PNRRおよび観光省のM1C3税額控除プログラムは、宿泊施設および公共向け建物のプロジェクトを支援しています。これらのプロジェクトは洗浄可能な表面と文書化されたパフォーマンスを必要とする場合があります。したがって、リノベーションがイタリアビニール壁紙市場における主要な用途であり続けているものの、新築は追加的な需要源を提供しています。
エンドユーザー別:住宅需要がリードし、商業プロジェクトが加速
住宅ユーザーは2025年のイタリアビニール壁紙市場シェアの64.50%を占め、商業ユーザーは2026年から2031年にかけてCAGR 3.42%で成長すると予測されています。住宅需要は、選択的なインテリア投資と、視覚的な変化と簡単な清掃の両方を提供する表面への需要に結びついています。浴室は耐湿性基材が部屋の性能ニーズに適しているため、特別な役割を担っています。リビングルームは面積別では最大の用途であり続けており、フィーチャーウォールの視覚的効果が製品選択に影響を与えることがあります。子供部屋もピールアンドスティックデザインへの関心を支えており、これらの製品はより簡単に取り外しや交換ができます。これらのパターンにより、ビニールは耐久性のある部屋のリノベーションと一時的な装飾プロジェクトの両方に対応できます。
商業需要はホスピタリティの改修に根ざしており、ヘルスケア用途にも支えられています。ホテルのリポジショニングには、耐久性があり、清掃可能で、独自のデザインコンセプトに適した壁面仕上げが必要です。ヘルスケア施設も非多孔性で衛生的な表面に同様の重点を置いています。イタリアのホテル投資額は2025年に25億ユーロに達し、取引の45%が付加価値工事に関連していました。この活動により、商業購買者は住宅ユーザーよりも速い成長プロファイルを持っています。また、コントラクト仕様とプロジェクト固有のデザイン要件を満たすことができる壁装材の役割を強化しています。
流通チャネル別:B2Cが規模を維持し、B2Bが勢いを増す
B2Cチャネルは2025年のイタリアビニール壁紙市場シェアの65.50%を占め、B2Bチャネルは2026年から2031年にかけてCAGR 3.35%で成長すると予測されています。B2C流通には、専門壁紙店、ホームセンター、ハイパーマーケット、オンライン販売業者、地域の独立系店舗が含まれます。これらの販売店は家庭用購入や日常的な装飾工事において引き続き重要です。実店舗の専門店は、顧客がインテリアスキームを決定する前にテクスチャー、色、素材サンプルを確認できるため、プレミアム販売において役割を維持しています。デジタルツールは、消費者が部屋の中でデザインを視覚化するのを助けることで、オンライン販売業者の関連性を高めています。物理的なサンプリングとオンライン選択のこの組み合わせは、壁紙購入に伴うリスクの異なるレベルを反映しています。
B2B需要は、建築家やデベッパーがホスピタリティおよび高付加価値住宅プロジェクトにおいてより大きな役割を担うにつれて増加しています。Zambaiti Paratiは、建築スタジオや不動産デベロッパーとオーダーメイドの壁装材やデジタルパネルについて協力する専任のコントラクト部門を運営しています。このモデルは、メーカーを小売段階だけでなく仕様決定プロセスの中に位置づけています。また、デザイナー、施工業者、物件オーナー間の調整が必要なカスタム注文もサポートしています。B2Bチャネルがそのような決定を統合する際に、イタリアビニール壁紙市場は恩恵を受けます。このシフトはB2C需要を排除するものではありませんが、専門チャネルに高付加価値プロジェクト工事に対するより大きな影響力を与えています。
地域分析
北西部は2025年のイタリアビニール壁紙市場シェアの37.00%を占め、2026年から2031年にかけて最も速いCAGR 3.68%で成長すると予測されています。ロンバルディア、ピエモンテ、リグーリア、アオスタ渓谷は、大きな消費者基盤と壁紙メーカー、デザインスタジオ、建築事務所の高密度な集積を組み合わせています。ミラノは、そのデザインエコシステムとサローネ・デル・モービレを通じて、製品ローンチと仕様決定者の採用の間に特に強いつながりを提供しています。北西部のメーカーには、Zambaiti Parati、SIRPI、Glamora、WallPepper、Inkiostro Biancoが含まれます。Zambaiti Paratiは2026年3月にPhilipp Plein Vol. 2コレクションを発売し、国内および輸出流通を支援するための国際見本市とデザインイベントの活用を示しました。
北東イタリアは第2位の地域市場であり、ヴェネツィアの高級ホテル改修の集積に支えられています。ホテルおよびホリデービレッジのゲスト支出は2025年に9.5%増加し、宿泊数は13.1%増加しました。ダニエリ・ヴェネツィア、ホテル・エクセルシオール・ヴェネツィア・リド、ロカンダ・チプリアーニの改修は、コントラクトグレードのインテリア仕上げへの需要を生み出しています。中部イタリアはフィレンツェとローマのホテル市場から恩恵を受けています。ヴィラ・サン・ミケーレは18ヶ月の改修後にフィレンツェで再オープンし、ホテル・サヴォイ・フィレンツェは900万ユーロの改修を完了しました。これらの市場は、個別のデザイン処理と信頼性の高いパフォーマンスを組み合わせることができる素材を好みます。
南イタリアおよび島嶼部は、北部地域よりもビニール壁装材の普及率が低いです。専門施工業者の確保がより限られており、技術的に要求の高い製品の使用を制約する可能性があります。サルデーニャ、プーリア、シチリアでのリゾート投資が徐々に新たなプロジェクト需要を生み出しています。したがって、イタリアビニール壁紙市場は、ホスピタリティ投資が確立された北部中心地を超えて広がることで恩恵を受けることができます。これらの目的地での改修はまた、湿気、清掃、多くのゲスト利用に耐える素材への需要を生み出しています。地域的な機会は、サプライヤーがより広い地域でデザイン選択、カスタマイズされた納品、信頼性の高い施工をサポートできるかどうかにかかっています。
競合状況
イタリアビニール壁紙市場は断片化しており、住宅用とコントラクトチャネルにわたって支配的な地位を占めるサプライヤーはいません。国内メーカーはデザイン、持続可能性の実績、建築家との直接的な関係を通じて競しています。欧州のサプライヤーは価格に敏感なB2Cチャネルでより積極的に競争しています。Industrie Emiliana Parati、Zambaiti Parati、Jv S.p.A.、Tecnografica、WallPepper、SIRPI、Glamora、Inkiostro Biancoが主要なイタリアの参加者です。Zambaiti Paratiは2024年に1,500万ユーロの売上高を報告し、前年比4%の成長を示しました。この結果は、より広いリノベーション量が制約されている場合でもプレミアムポジショニングが回復力を維持できることを示しています。イタリアはビニール系壁紙の純輸出国であり、プラスチックコーティング壁紙(HS 4814.20)の輸出は2023年に59.81 ミリオン 米ドルに達し、輸入の9.94 ミリオン 米ドルに対して、フランス、ベルギー、米国、ドイツが主要な輸出先となっています。
競争はますますカスタマイズ生産、素材の実績、デザイナーとのコラボレーションを中心に展開しています。SIRPIの2023年のデジタル印刷投資と2024年のラミネート工場は、短納期およびオーダーメイドの壁装材プロジェクトに対応する能力を強化しています。Inkiostro Biancoは2026年コレクションにd.ecoduraオーガニックバイオビニールを使用し、WallPepperは標準的なビニール製品と並んでPVCフリーオプションを提供しています。これらの製品展開は、デザインの選択肢を排除することなく素材の透明性への需要に応えています。また、持続可能性基準がサプライヤー決定に影響するプロジェクトの入札もサポートしています。
Zambaiti ParatiのM2026 Philipp Plein Vol. 2コレクションは、低価格サプライヤーから壁装材メーカーを差別化するファッションとの共同創造戦略のさらなる例です。同社はまた、サローネ・デル・モービレ2025においてProject Chapter 2を通じて特殊基材を導入しました。EN 15102およびCE性能宣言要件は、認証を受けていないサプライヤーが機関およびホスピタリティの仕様にアクセスすることをより困難にする可能性があります。最も魅力的な領域は、低環境負荷の商業用壁装材とブティックホテル向けのデジタルカスタマイズされた小ロット製品にあります。イタリアビニール壁紙市場は、デザインの質だけでは準拠した素材、信頼性の高い納品、専門的な施工なしには不十分であるため、競争が続いています。
イタリアビニール壁紙産業のリーダー企業
Jv S.p.A.
Zambaiti Parati Srl
Industrie Emiliana Parati S.p.A.
Tecnografica S.p.A.
WallPepper Group S.r.l.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Inkiostro BiancoはBressanaおよびKnorrとの新たなコラボレーションを発表し、アーティストシリーズフォーマットで2つの新しいグラフィックセットをリリースし、プレミアム住宅およびブティックホスピタリティクライアント向けのオーダーメイドデジタルビニール壁装材オプションを拡大しました。
- 2026年1月:Zambaiti Paratiはフランクフルトの見本市でPhilipp Plein Vol. 2コレクションを発売し、アニマリエグラフィックス、三次元テクスチャー、100%メイド・イン・イタリー生産を組み合わせました。このローンチは同社のファッション共同創造戦略を拡張し、高級壁装材セグメントにおける国際流通リーチを強化しています。


イタリアビニール壁紙市場レポートの調査範囲
| ソリッドビニール壁紙 |
| ビニールコーティング紙 |
| 布裏打ちビニール |
| 不織布ビニール壁紙 |
| その他の製品タイプ |
| 従来型/非自己粘着 |
| 自己粘着/ピールアンドスティックビニール壁紙 |
| 新築 |
| リノベーションおよびリモデリング |
| 住宅用 | リビングルーム |
| キッチン | |
| ベッドルーム | |
| バスルーム | |
| 子供部屋 | |
| 商業用 |
| B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | |
| ホームセンター | |
| オンライン | |
| 地域の独立系店舗(非組織化チャネル) | |
| その他の流通チャネル | |
| B2Bチャネル(施工業者および施工者、インテリアデザイナーおよび建築家、プロジェクト調達および機関販売) |
| 北西部 |
| 北東部 |
| 中部 |
| 南部 |
| 島嶼部(シチリアおよびサルデーニャ) |
| 製品タイプ/構造タイプ別 | ソリッドビニール壁紙 | |
| ビニールコーティング紙 | ||
| 布裏打ちビニール | ||
| 不織布ビニール壁紙 | ||
| その他の製品タイプ | ||
| 施工タイプ別 | 従来型/非自己粘着 | |
| 自己粘着/ピールアンドスティックビニール壁紙 | ||
| 用途別 | 新築 | |
| リノベーションおよびリモデリング | ||
| エンドユーザー別 | 住宅用 | リビングルーム |
| キッチン | ||
| ベッドルーム | ||
| バスルーム | ||
| 子供部屋 | ||
| 商業用 | ||
| 流通チャネル別 | B2Cチャネル | ハイパーマーケットおよびスーパーマーケット |
| 専門壁紙店 | ||
| ホームセンター | ||
| オンライン | ||
| 地域の独立系店舗(非組織化チャネル) | ||
| その他の流通チャネル | ||
| B2Bチャネル(施工業者および施工者、インテリアデザイナーおよび建築家、プロジェクト調達および機関販売) | ||
| 地域別 | 北西部 | |
| 北東部 | ||
| 中部 | ||
| 南部 | ||
| 島嶼部(シチリアおよびサルデーニャ) | ||


レポートで回答される主要な質問
2031年までのイタリアビニール壁紙セクターの予測値は?
2026年には82.10 ミリオン 米ドルと推定され、2031年までに91.99 ミリオン 米ドルに達すると予測されています。
イタリアで最も需要の高いビニール壁紙の製品タイプは何ですか?
ビニールコーティング紙は2025年に42.5%のシェアで製品需要をリードし、そのコスト面での優位性とデジタル印刷との互換性に支えられています。
商業購買者がビニール壁装材の使用を増やしている理由は何ですか?
ホテル、ヘルスケア、その他のプロジェクト購買者が耐久性のある洗浄可能なインテリア仕上げを重視するため、商業需は2031年まで3.42%で成長すると予測されています。
イタリアのどの地域がビニール壁装材の需要をリードしていますか?
北西イタリアは2025年に37%のシェアでリードし、2031年まで3.68%のCAGRで成長すると予測されています。
自己粘着壁紙は従来型フォーマットとどのように異なりますか?
自己粘着フォーマットは取り外し可能で低混乱の用途をサポートし、一方、従来型フォーマットは2025年に71%のシェアで主要な施工タイプであり続けています。
最終更新日:



