
Größe und Marktanteil des spanischen Marktes für Vinyl-Tapeten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
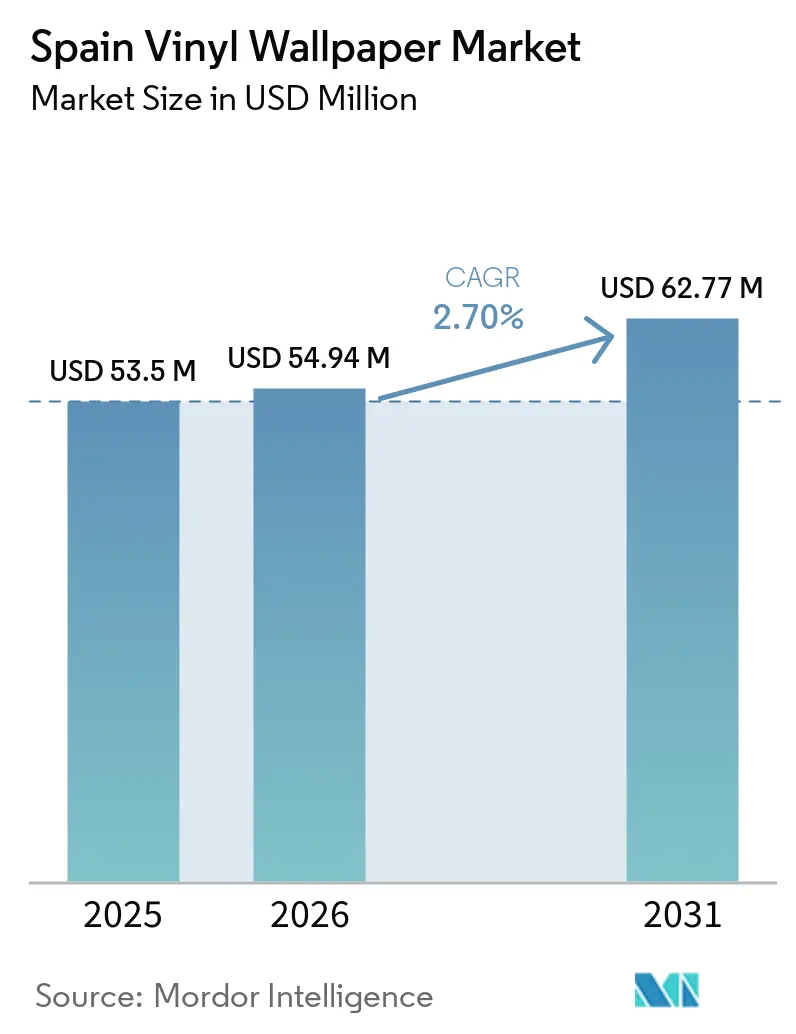
| Marktgröße im Basisjahr (2025) | 53.5 Millionen US-Dollar |
| Marktgröße (2026) | 54.94 Millionen US-Dollar |
| Marktgröße (2031) | 62.77 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.70 % |
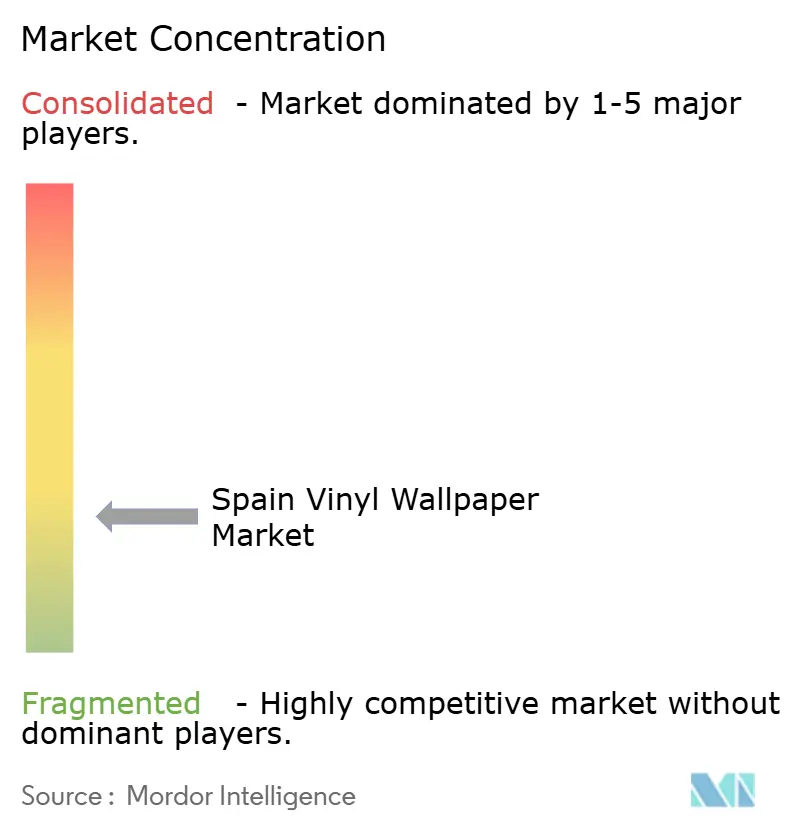
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen Marktes für Vinyl-Tapeten durch Mordor Intelligence
Die Größe des spanischen Marktes für Vinyl-Tapeten wird voraussichtlich von 53,5 Millionen USD im Jahr 2025 auf 54,94 Millionen USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 62,77 Millionen USD erreichen, mit einer CAGR von 2,70 % im Zeitraum 2026–2031. Der spanische Markt für Vinyl-Tapeten wird durch einen Renovierungszyklus gestützt, der für viele Haushalte wichtiger geworden ist als der Neubau. Die Wohnraumsanierung stieg im vierten Quartal 2025 im Jahresvergleich um 11,7 %, während die Budgets für Wohnungserweiterungen und -umbauten im Quartal 677,2 Millionen EUR erreichten. Vinylprodukte eignen sich für Projekte, bei denen Installateure und Eigentümer langlebige Oberflächen mit minimaler Beeinträchtigung anstreben. Hotelrenovierungen schaffen ebenfalls Nachfrage nach Vertragsprodukten, die Brand-, Reinigungs- und Feuchtigkeitsanforderungen erfüllen können. Es wird erwartet, dass das Wachstum hinter der breiteren spanischen Wandbelagskategorie zurückbleibt, da Vliesstoffe weiterhin Marktanteile von Vinyl in Wohnprojekten gewinnen, während PVC-Konformitätskosten und der Wettbewerb durch Dekorfarben das Expansionstempo begrenzen.
Wichtigste Erkenntnisse des Berichts
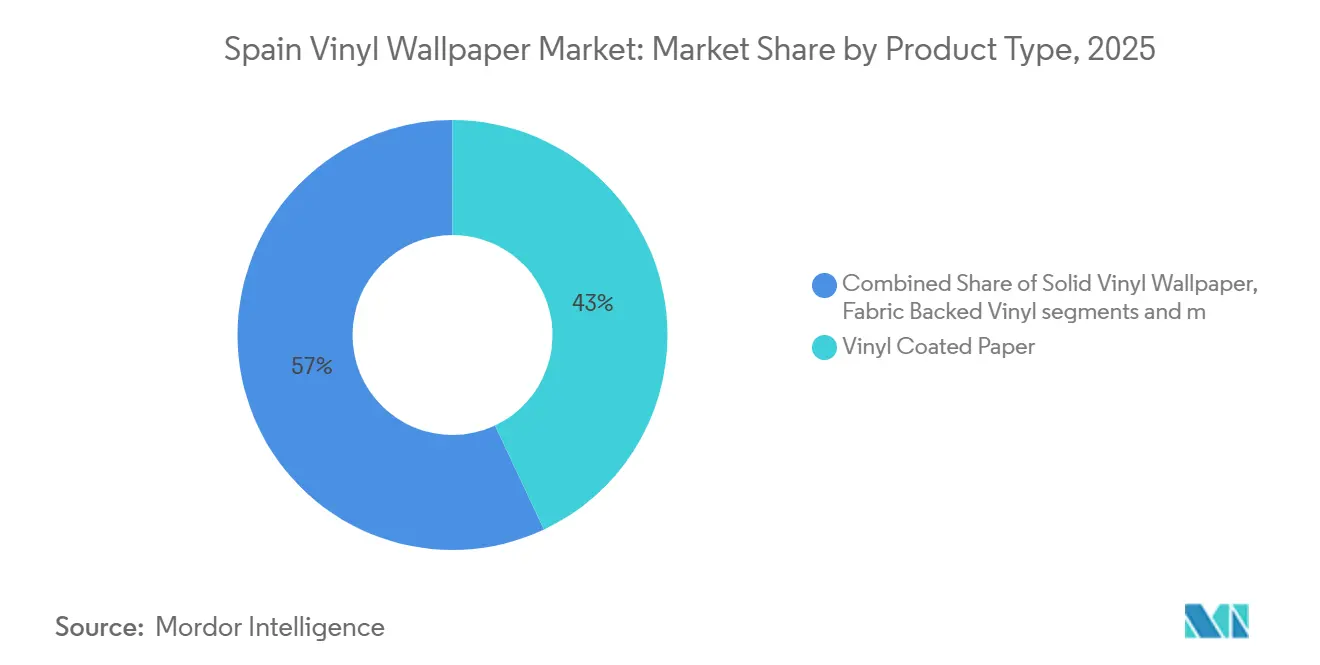
- Nach Produkttyp entfiel auf vinylbeschichtetes Papier der größte Wertanteil am spanischen Markt für Vinyl-Tapeten mit 43,00 % im Jahr 2025, während gewebeverstärktes Vinyl voraussichtlich mit der höchsten CAGR von 4,75 % im Zeitraum 2026–2031 wachsen wird.
- Nach Installationstyp entfielen auf traditionelle/nicht selbstklebende Produkte 72,00 % des Marktes im Jahr 2025, während selbstklebende/Peel-and-Stick-Produkte voraussichtlich mit der höchsten CAGR von 4,99 % im Zeitraum 2026–2031 wachsen werden.
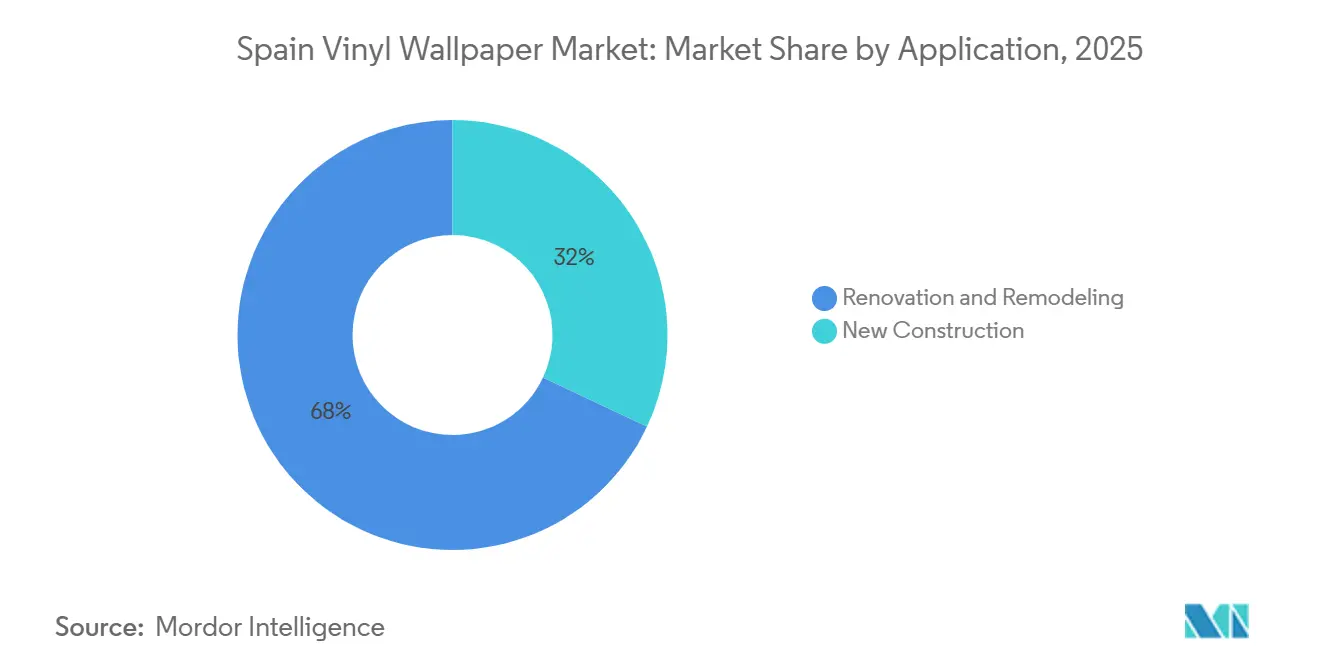
- Nach Anwendung entfielen auf Renovierung und Umbau 68,00 % des Marktes im Jahr 2025, während Neubau voraussichtlich mit der höchsten CAGR von 3,93 % im Zeitraum 2026–2031 wachsen wird.
- Nach Endnutzer entfiel auf den Wohnbereich 68,00 % des Marktes im Jahr 2025, während der Gewerbebereich voraussichtlich mit der höchsten CAGR von 4,17 % im Zeitraum 2026–2031 wachsen wird.
- Nach Vertriebskanal entfielen auf B2C-Kanäle 67,00 % des Marktes im Jahr 2025, während B2B-Kanäle voraussichtlich mit der höchsten CAGR von 4,01 % im Zeitraum 2026–2031 wachsen werden.
- Nach Geografie entfiel auf Madrid 20,50 % des Marktes im Jahr 2025, während die Kanarischen Inseln voraussichtlich mit der höchsten CAGR von 4,25 % im Zeitraum 2026–2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im spanischen Markt für Vinyl-Tapeten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Renovierung und Umbau | +1.4% | National, mit Schwerpunkt in Madrid, Katalonien und Andalusien | Mittelfristig (2–4 Jahre) |
| Sanierung im Gastgewerbe und tourismusbezogene Ausstattung | +0.8% | Kanarische Inseln, Balearische Inseln, Costa del Sol und Barcelona | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Waschbarkeit und Langlebigkeit in stark frequentierten Innenräumen | +0.5% | National, insbesondere Gastgewerbe, Gesundheitswesen und Bildung | Mittelfristig (2–4 Jahre) |
| Digitale und maßgefertigte Wandbeläge | +0.4% | National, mit früher Akzeptanz in Madrid und Barcelona | Langfristig (≥ 4 Jahre) |
| Übernahme von mietfreundlichen Peel-and-Stick-Produkten | +0.3% | Madrid, Barcelona, Valencia und Sevilla | Mittelfristig (2–4 Jahre) |
| Schnellere und weniger störende Hotelrenovierungszyklen | +0.3% | Touristische Küstengebiete und Inselgruppen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Renovierung und Umbau
Spanien verzeichnete 2025 1,9 Millionen Wohnrenovierungsmaßnahmen, und 3 von 10 Haushalten nahmen irgendeine Form der Wohnraumverbesserung vor[1]https://www.andimac.org/2026/03/24/3-de-cada-10-hogares-hicieron-alguna-mejora-de-su-vivienda-en-2025/. Der spanische Markt für Vinyl-Tapeten profitiert davon, da Wandoberflächen häufig im Rahmen umfassenderer Raumrenovierungen ausgewählt werden. Mehr als 95 % der 27,1 Millionen Wohnungen in Spanien wurden vor 2009 gebaut, was einen großen Bestand hinterlässt, der kosmetische und strukturelle Arbeiten erfordert. Mittel für Energieeffizienz können Dämmung, Heizung und Dekorationsarbeiten in denselben Renovierungsbesuch einbeziehen. Spaniens staatlicher Wohnungsplan 2026–2030 (Königliches Dekret 326/2026) weist mindestens 30 % seines Budgets von 7 Milliarden EUR, also etwa 2,1 Milliarden EUR, der Gebäudesanierung zu.[2]https://www.mivau.gob.es/el-ministerio/sala-de-prensa/noticias/jue-29012026-1227.
Sanierung im Gastgewerbe und tourismusbezogene Ausstattung
Der Tourismus bleibt für den spanischen Markt für Vinyl-Tapeten bedeutsam, da Hoteleigentümer Gästezimmer und Gemeinschaftsbereiche regelmäßig auffrischen müssen. Die internationalen Tourismusausgaben erreichten 2025 134,7 Milliarden EUR, ein Anstieg von 6,8 % gegenüber 2024, nachdem Spanien 96,8 Millionen internationale Besucher empfangen hatte. Paradores hat einen Sanierungsplan über 250 Millionen EUR, der mehr als die Hälfte seines Netzwerks bis 2028 abdeckt. Der Komplex Meliá Sol Torremolinos schloss 2025 eine Renovierung im Wert von 52 Millionen EUR ab. Diese Projekte begünstigen Lieferanten, die zertifizierte, langlebige Wandbeläge im Projektmaßstab bereitstellen können. Der Bedarf an zuverlässigen Installationsplänen begünstigt auch Produkte, die die Schließzeiten für Hotels reduzieren.
Anforderungen an Waschbarkeit und Langlebigkeit in stark frequentierten Innenräumen
Die Hotelübernachtungen in Spanien erreichten 2025 366,7 Millionen, was den Reinigungsbedarf in Gästezimmern, Lobbys und Korridoren erhöhte. Der spanische Markt für Vinyl-Tapeten wird daher durch Produkte gestützt, die wiederholtes Reinigen mit feuchtem Tuch vertragen. Vertragskäufer bewerten auch die Brandschutzleistung gemäß EN 13501-1 bei der Auswahl von Materialien für öffentliche Innenräume. Die Europäische Bauproduktenverordnung bildet den Rahmen für die Leistungserklärung von Produkten in relevanten Bauanwendungen[3]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02006R1907-20241010. Typ-II-Vinylprodukte, die Scheuerbeständigkeit mit geeigneten Brandschutzklassen kombinieren, können stärkere Ausschreibungsanforderungen erfüllen. Gesundheits- und Bildungsprojekte können ebenfalls antimikrobielle und emissionsarme Produktlinien bevorzugen.
Wachstum digitaler und maßgefertigter Wandbeläge
Digitaldruck ermöglicht kürzere Produktionsläufe als herkömmliche Tapetenverfahren. FESPA berichtete, dass die digitale Produktion maßgefertigte Wandbeläge auch für kleine Aufträge, einschließlich Projekte, die nur eine einzige Rolle benötigen, wirtschaftlich machen kann[4]https://www.fespa.com/en/news-media/the-new-wallpaper-how-digital-printing-and-ai-are-redefining-interior-design. Diese Möglichkeit gibt Innenarchitekten und Boutiquehotels größere Freiheit bei der Festlegung standortspezifischer Muster. Der spanische Markt für Vinyl-Tapeten kann von diesem Wandel profitieren, wo designorientierte Hotelprojekte schnelle Bemusterung und kürzere Vorlaufzeiten benötigen. Die digitale Produktion reduziert auch das kommerzielle Risiko, große Lagerbestände für schmale Designs zu halten. Sie dürfte am relevantesten in Madrid und Barcelona sein, wo Designer und Boutiquebetreiber ein frühes Adoptionspotenzial aufweisen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PVC- und chemische Sicherheitskonformitätskosten | -0.4% | National, betrifft alle EU-Hersteller und -Importeure | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Vliesstoff- und Farbalternativen | -0.3% | National, am stärksten im preissensiblen Wohn-B2C-Bereich | Langfristig (≥ 4 Jahre) |
| Brandschutzdokumentation für Vertragsprojekte | -0.2% | Standorte im Gastgewerbe, Gesundheitswesen und Bildungsbereich im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Substrat- und Wandzustandsbeschränkungen in älteren Wohngebäuden | -0.2% | Ältere Gebiete in Madrid, Barcelona und Andalusien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
PVC- und chemische Sicherheitskonformitätskosten
REACH-Anforderungen haben die Konformitätsanforderungen für Hersteller und Importeure von PVC-basierten Produkten erhöht. Die Verordnung (EU) 2023/923 legt einen Bleigrenzwert von 0,1 Gewichtsprozent in PVC-Material fest, und Produkte, die diesen Schwellenwert überschreiten, durften ab dem 28. November 2024 nicht mehr auf dem EU-Markt in Verkehr gebracht werden. Der spanische Markt für Vinyl-Tapeten sieht sich mit zusätzlichen Dokumentations- und Reformulierungskosten konfrontiert, da Lieferanten von Bleistabilisatoren abrücken. VinylPlus berichtete, dass die Behandlung bestimmter PVC-Additive weiterhin im Rahmen von REACH und verwandten Instrumenten überprüft wird. Kleinere Händler, die außerhalb der Europäischen Union beziehen, stehen vor einer besonderen Belastung bei der Bestätigung der Konformität, bevor Waren in die Region gelangen. Diese Kosten können in niedrigpreisigen Produktkategorien schwerer zu absorbieren sein.
Wettbewerb durch Vliesstoff- und Farbalternativen
Vliestapeten konkurrieren mit Vinyl durch einfachere Verarbeitung, Formstabilität und geringeren PVC-Gehalt. Der spanische Markt für Vinyl-Tapeten sieht sich auch bei kleinen Wohnrenovierungen mit Dekorfarben konfrontiert, wo Farbe möglicherweise weniger Zeit und geringere Vorabausgaben erfordert. Kleinformatige Arbeiten machten 2025 33 % der Renovierungsaktivitäten in Spanien aus. Vinyl behält einen funktionalen Vorteil in Küchen und Bädern, da Feuchtigkeitsbeständigkeit und Waschbarkeit wichtig sind. Lieferanten müssen Produktlebensdauer, Reinigungsleistung und Installationseffizienz nachweisen, anstatt nur über den Preis zu konkurrieren. Ältere und unebene Wände können auch die Installationskomplexität erhöhen, was die Akzeptanz in einigen Wohnungen einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp/Konstruktionstyp: Mittelklasse-Vinyl führt, Premium-Formate beschleunigen sich
Vinylbeschichtetes Papier hielt 2025 einen Anteil von 43 % am spanischen Markt für Vinyl-Tapeten. Sein niedrigerer Preis und die Kompatibilität mit Kleister-an-Wand-Methoden unterstützen die breite Nutzung durch professionelle Installateure. Das Format eignet sich für ältere Putz- und Betonoberflächen, die im etablierten Wohnungsbestand Spaniens zu finden sind. Vollvinyl bleibt relevant, wo gewerbliche, gesundheitliche und institutionelle Umgebungen starke Scheuerbeständigkeit erfordern. Vliesstoff-Vinyl gewinnt in mittleren und gehobenen Wohnprojekten an Akzeptanz, da die Kleister-an-Wand-Installation die Arbeitszeit reduzieren kann. Umfassende Renovierungsprojekte können diese Effizienz bevorzugen, wenn Hausbesitzer mehrere Räume gleichzeitig aufwerten. Die durchschnittlichen Ausgaben für eine Vollrenovierung erreichten 2025 32.000 EUR. Diese Entscheidungen zeigen, dass Preis, Wandzustand und Installationspraxis den Produktmix bestimmen.
Vliesstoff-Vinyl und PVC-freie Vliessubstrate gewinnen in Wohn-DIY-Projekten an Boden, was das Wachstum von vinylbeschichtetem Papier begrenzt. Gewebeverstärktes Vinyl wird voraussichtlich mit einer CAGR von 4,75 % im Zeitraum 2026–2031 wachsen, der höchsten Rate unter den Produkttypen. Dieses Segment profitiert von Hotelprojekten, die strukturierte, langlebige Oberflächen für öffentliche Bereiche suchen. Premium-Formate können eine Boutiquehotel-Positionierung unterstützen, ohne auf große Standarddruckauflagen angewiesen zu sein. Digital gedruckte Spezialprodukte bleiben volumenmäßig kleiner, bieten aber Spielraum für Designer und unabhängige Hotels. Die Produktauswahl in Vertragsprojekten muss Brandschutzdeklarationen und Reinigungsanforderungen berücksichtigen. Zertifizierte gewebeverstärkte Produkte können diese Kriterien erfüllen und gleichzeitig eine hochwertigere Oberflächenveredelung bieten. Der spanische Markt für Vinyl-Tapeten wird daher wahrscheinlich weniger Gedränge in Premium-Formaten als bei vinylbeschichtetem Papier aufweisen. Dieser Unterschied gibt konformen Lieferanten einen klareren Weg zu höherwertigen Ausschreibungen.


Nach Installationstyp: Traditionell behauptet sich, Selbstklebend verändert den B2C-Bereich
Traditionelle und nicht selbstklebende Produkte hielten 2025 einen Anteil von 72 % an der Größe des spanischen Marktes für Vinyl-Tapeten. Professionelle Auftragnehmer bleiben zentral für Renovierungseinkäufe, und 41 % der Renovierungskäufer verließen sich auf Empfehlungen von vertrauenswürdigen Fachkontakten. Kleisterformate funktionieren gut auf strukturierten und unebenen Oberflächen in älteren Gebäuden. Sie bieten Installateuren auch eine vertraute Methode für große Raumprojekte. Vliesstoff-gestütztes Vinyl hat den traditionellen Weg durch die Ermöglichung der Kleister-an-Wand-Applikation verbessert. Dies kann Fehlerquoten und Materialverschwendung reduzieren. Traditionelle Produkte werden dort wichtig bleiben, wo Installationsqualität und Oberflächentoleranz am wichtigsten sind. Ihre etablierte Position begrenzt die Substitutionsgeschwindigkeit in professionellen Projekten.
Selbstklebende und Peel-and-Stick-Vinyl-Tapeten werden voraussichtlich mit einer CAGR von 4,99 % bis 2031 wachsen. Das Format eignet sich für Mieter und Kurzzeitvermietungsbesitzer, die reversible Raumaktualisierungen benötigen. Spaniens nationales Kurzzeitvermietungsregister, das ab Juli 2025 obligatorisch war, wurde im Mai 2026 vom Obersten Gerichtshof für nichtig erklärt, obwohl regionale Tourismuslizenzen weiterhin gelten. Online-Verkäufe profitieren, wenn Visualisierungstools Käufern helfen, Farben und Muster vor dem Kauf zu beurteilen. Peel-and-Stick-Produkte können den Arbeitsbedarf reduzieren und Wandreparaturkosten beim Auszug vermeiden. Diese Eigenschaften machen selbstklebende Produkte für die B2C-Seite des spanischen Marktes für Vinyl-Tapeten wichtig.
Nach Anwendung: Renovierung dominiert, Neubau gewinnt an Dynamik
Renovierung und Umbau machten 2025 68 % der Größe des spanischen Marktes für Vinyl-Tapeten aus. Reifer Wohnungsbestand und begrenztes Wohnungsangebot halten die Sanierung als zentralen Nachfragefaktor. Die Budgets für Sanierungsgenehmigungen erreichten im ersten Quartal 2025 667,1 Millionen EUR, das höchste Niveau im ersten Quartal der verfügbaren historischen Reihe seit 1991. Viele Gebrauchtimmobilienkäufe und Mieterwechsel erfordern kosmetische Aufwertungen vor dem Einzug. Wandbeläge können neben Bodenbelägen, Bädern, Küchen und Energieeffizienzmaßnahmen ausgewählt werden. Die Renovierungsnachfrage verteilt sich auch auf Wohn- und Gastgewerbeimmobilien. Diese breite Basis macht die Anwendung weniger abhängig von einem einzelnen Immobilienzyklus. Sie bleibt die wichtigste Volumenbasis für Vinylprodukte in Spanien.
Neubau wird voraussichtlich mit einer CAGR von 3,93 % bis 2031 wachsen. Die Baubeginne für freie Wohnungen erreichten im vierten Quartal 2025 34.200, die höchste Quartalszahl seit 17 Jahren. Im Jahr 2025 und 2026 erteilte Genehmigungen werden in späteren Bauphasen Ausbaumaterialien erfordern. Gemeinschaftsbereiche, Küchen und Bäder bieten potenzielle Anwendungsfälle für vom Bauträger ausgewählte Vinyl-Tapeten. Der verbleibende Neubauanteil betrug 2025 32 %, was Raum für schrittweise Gewinne lässt. Das Wachstum wird von den Ausstattungsspezifikationen der Bauträger und dem Tempo der Fertigstellungen abhängen. Der spanische Markt für Vinyl-Tapeten sollte daher inkrementelles Volumen aus Projekten sehen, die sich bereits in der Pipeline befinden. Neubau wird Renovierung als größere Anwendung im Prognosezeitraum nicht verdrängen.
Nach Endnutzer: Wohnbereich verankert das Volumen, Gewerbe treibt den Wert
Wohnnutzer hielten 2025 einen Anteil von 68 % am spanischen Markt für Vinyl-Tapeten. Wohnzimmer, Schlafzimmer, Küchen, Bäder und Kinderzimmer erzeugen jeweils unterschiedliche Nachfragemuster. Bäder und Küchen haben einen starken Ersatzbedarf, da Feuchtigkeit und täglicher Verschleiß Wandoberflächen beeinträchtigen. Im Jahr 2025 renovierten 10 % der spanischen Haushalte Bäder zu durchschnittlichen Kosten von 6.700 EUR, während 6,6 % Küchen zu 9.100 EUR renovierten. Vinyl kann in diesen nassen und halbfeuchten Bereichen eine langlebige Option bieten. Wohnzimmer und Schlafzimmer legen mehr Gewicht auf Musterauswahl und visuelle Präferenz. Digitaldruck und breitere Premium-Designs können die Kanal- und Produktwahl in diesen Räumen beeinflussen.
Die gewerbliche Nutzung wird voraussichtlich mit einer CAGR von 4,17 % bis 2031 wachsen. Hotels, Gesundheitseinrichtungen und Co-Working-Spaces erfordern häufig Typ-II-Produkte oder höher für Langlebigkeit und Brandschutzleistung. Das Gewerbesegment profitiert von Hotelrenovierungsaktivitäten in tourismusintensiven Gebieten. Es profitiert auch von Modernisierungsarbeiten in Gesundheits- und Bildungseinrichtungen. Käufer in diesen Umgebungen benötigen Produktdokumentation, die Beschaffung und regulatorische Überprüfung unterstützt. Antimikrobielle und emissionsarme Wandbeläge können einen Teil dieses Spezifikationsbedarfs erfüllen. Dies legt einen höheren Wert auf zertifizierte Sortimente und technischen Support. Die spanische Vinyl-Tapeten-Branche hat im gewerblichen Bereich eine stärkere Konformitätsschwelle als bei den meisten Haushaltskäufen.
Nach Vertriebskanal: B2C-Kanäle führen, B2B-Kanäle gewinnen strukturelle Unterstützung
B2C-Kanäle hielten 2025 einen Anteil von 67 % an der Größe des spanischen Marktes für Vinyl-Tapeten. Dieser Weg umfasst Baumärkte, Fachtapetenfachgeschäfte, Online-Händler, Verbrauchermärkte, Supermärkte und lokale Geschäfte. Fachgeschäfte bleiben nützlich, wo Käufer Muster, Musterberatung und Installationsanleitung benötigen. Lokale Einzelhändler bieten Zugang für kleine Auftragnehmer in Städten, wo große Fachketten eine begrenzte Abdeckung haben. Baumärkte haben ihre Sortimente für DIY-Käufer erweitert, insbesondere für selbstklebende Produkte. Online-Kanäle gewinnen an Relevanz, da digitale Visualisierung die Unsicherheit bei Designentscheidungen reduziert. Professionelle Empfehlungen beeinflussen weiterhin viele Kaufentscheidungen. Diese Faktoren halten B2C-Kanäle als größten Weg zu Wohnrenovierungskäufern.
B2B-Kanäle werden voraussichtlich mit einer CAGR von 4,01 % bis 2031 wachsen. Auftragnehmer, Installateure, Architekten, Designer und institutionelle Beschaffungsteams sind in diesem Kanal enthalten. Hotelgruppen und Investitionseigentümer konsolidieren Einkäufe zunehmend über Fachleute, die zertifizierte Produkte und technischen Support anbieten können. Architekten und Designer können auch exklusive Muster und maßgefertigten Druck für Luxusrenovierungsprojekte suchen. Designorientierte Differenzierung kann Lieferanten mit reaktionsschnellen Bemusterungs- und Ausschreibungsdienstleistungen begünstigen. Die B2B-Nachfrage kann konzentrierter sein als die Verbrauchernachfrage, da einzelne Projekte größere Volumina erfordern. Der Kanal ist positioniert, um Unterstützung zu gewinnen, wenn Gastgewerbe- und institutionelle Aufwertungen voranschreiten. Sein Wachstum verstärkt den Bedarf an deutschsprachigen technischen Dokumenten und zuverlässiger Lieferung.
Geografische Analyse
Madrid hielt 2025 mit 20,5 % den größten regionalen Anteil, gestützt durch erhebliche Renovierungsaktivitäten und einen anhaltenden Wohnungsmangel. Die Region verzeichnete 2025 216.800 Renovierungsmaßnahmen, ein Anstieg von 4,1 % gegenüber 2024, die mehr als 106.500 Wohnungen abdeckten. Die Provinz Madrid machte zwischen 2021 und 2024 27,7 % der Immobilien aus, die Spaniens Einkommensteuerabzüge für Energiesanierung nutzten. Mehr als 65 % der Wohngebäude der Region waren über 40 Jahre alt, was die Sanierung als zentralen Faktor der Wohnraumverbesserung hält. Andalusien fügt eine starke gewerbliche Basis hinzu, während die Provinz Sevilla 8,5 % der Immobilien ausmachte, die Sanierungsabzüge nutzten.
Katalonien bleibt ein wichtiges Zentrum für designorientierte Wohn- und Hotelprojekte. Die Provinz Barcelona machte 11,1 % der nationalen Nutzer von Energiesanierungsabzügen aus, was die Region hinter Madrid bei der Renovierungsaktivität platziert. Die Wohnungspolitik und die städtische Entwicklungsaktivität der Region werden voraussichtlich die Nachfrage nach Wandoberflächen mittelfristig unterstützen. Die Comunitat Valenciana zeigte besonders starke Bautätigkeit mit Genehmigungen für 19.772 neue Wohnungen im Jahr 2025, ein Anstieg von 47,3 % gegenüber dem Vorjahr. Sanierungsprojekte übertrafen 2025 in Valencia erstmals auch den Neubau im Genehmigungsvolumen. Diese Bedingungen unterstützen sowohl die Wohnersatznachfrage als auch ausschreibungsgesteuerte gewerbliche Projekte.
Die Kanarischen Inseln werden voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 4,25 % im Zeitraum 2026–2031. Ihre Tourismuswirtschaft unterstützt regelmäßige Hotelaufwertungen und neue Gastgewerbeentwicklungen, was wiederkehrende Nachfrage nach Vinyl-Tapeten in Vertragsqualität schafft. Die Balearischen Inseln erzeugen ebenfalls konzentrierte gewerbliche Nachfrage, da Gastgewerbeimmobilien langlebige Oberflächen benötigen, die häufiger Reinigung und Gästewechsel standhalten können. Nördliche Regionen, einschließlich des Baskenlandes, Navarras und Galiciens, bieten stetige Renovierungsnachfrage aus älterem Wohnungsbestand. Regionale Unterschiede werden hauptsächlich durch Tourismusintensität, Gebäudealter, Wohnbautätigkeit und den Mix aus Wohn- und Gewerbeprojekten geprägt.
Wettbewerbslandschaft
Der spanische Markt für Vinyl-Tapeten ist fragmentiert, da kein Lieferant eine dominante Position sowohl in B2C-Wohn- als auch in B2B-Vertragskanälen hat. Grandeco Wallfashion Group, A.S. Création Tapeten AG, Tapetenfabrik Gebr. Rasch, Muraspec, Koroseal und Kemen Wallcoverings/Vinelus SA sind relevante Teilnehmer. Mittelklasse-Wohnvinyl ist stärker umkämpft als Premium-gewebeverstärkte und digital gedruckte Produkte. Dies schafft engeren Wettbewerb in der Kategorie vinylbeschichtetes Papier. Vertragslieferanten differenzieren sich durch Brandschutzklassen, antimikrobielle Eigenschaften, akustische Leistung, Waschbarkeit und dokumentierte Konformität. Käufer im Gastgewerbe, Gesundheitswesen und Bildungsbereich können diesen Faktoren mehr Gewicht beimessen als dem Listenpreis. Das Fehlen offengelegter kombinierter Anteile für führende Unternehmen verhindert eine präzisere Konzentrationsbeurteilung. Der Markt bleibt für spezialisierte Lieferanten zugänglich, die Projektanforderungen erfüllen können.
A.S. Création stellte die digitale Kollektion walls by Patel V auf der Heimtextil 2026 vor und veröffentlichte Metropolitan Stories: Vibes & Styles im Februar 2026. Diese Schritte unterstützen kurzläufige, designreaktionsfähige Produktentwicklung. Muraspec brachte 2025 mehr als 200 neue Designs auf den Markt. Es etablierte auch eine globale Wandbelagspartnerschaft mit FARM RIO für maßgefertigte Druckprojekte. Diese Maßnahmen zeigen, wie Designvielfalt und digitale Kompetenz technische Leistung ergänzen können. Lieferanten mit etablierten Produktdateien können dort einen Vorteil haben, wo Projekte eine schnelle Genehmigung benötigen. Der spanische Markt für Vinyl-Tapeten wird wahrscheinlich Unternehmen belohnen, die Designservice mit konformen Produktsortimenten verbinden.
Muraspec und Koroseal konkurrieren im Vertragssegment durch Leistungsnachweise statt allein über den Preis. Koroseal's Ergänzungen 2025 zu seinem Spezialitätensortiment wurden für gehobene Gastgewerbe- und Unternehmensinterieurs positioniert. Eine potenzielle Öffnung bleibt bei designorientierten Vinylprodukten für unabhängige spanische Hotels. Lieferanten, die diesen Bereich ansprechen, benötigen schnelle Abwicklung, Brandschutzklassendokumentation und spanischsprachigen Support. Nachhaltige Additivsysteme und flammhemmende Substrate werden wichtige Bereiche der Produktentwicklung bleiben. Diese Anforderungen können undifferenzierte Importeure mit begrenzter Konformitätsdokumentation benachteiligen. Sie können auch etablierte Lieferanten unterstützen, die zertifizierte Produkte über mehrere Leistungsstufen hinweg haben. Der Wettbewerb ist am stärksten, wo Produkte austauschbar sind, und am schwächsten, wo Projekte maßgefertigtes Design und technischen Service erfordern.
Marktführer der spanischen Vinyl-Tapeten-Branche
Kemen Wallcoverings / Vinelus, SA
ICH Papeles Pintados
Gerflor Spain
A.S. Création Tapeten AG
Grandeco Wallfashion Group Belgium NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: A.S. Création Tapeten AG brachte seine Kollektion Metropolitan Stories: Vibes & Styles auf der Heimtextil 2026 auf den Markt, nach der digitalen Druckkollektion walls by patel V, die im Januar 2026 in Frankfurt uraufgeführt wurde, was auf ein beschleunigtes Tempo von Designveröffentlichungen hindeutet, die auf Innenarchitekten und professionelle Ausschreiber abzielen.
- Mai 2025: Koroseal stellte 8 neue Arte-Spezialwandbeläge in insgesamt 86 Farbtönen vor, inspiriert von natürlichen Texturen wie verwitterten Metallen, gewebtem Flachs und Bouclé, und positionierte sie für die Ausschreibung in gehobenen Gastgewerbe- und Unternehmensinterieurs.


Berichtsumfang des spanischen Marktes für Vinyl-Tapeten
| Vollvinyl-Tapete |
| Vinylbeschichtetes Papier |
| Gewebeverstärktes Vinyl |
| Vliesstoff-Vinyl-Tapeten |
| Sonstige Produkttypen |
| Traditionell/Nicht selbstklebend |
| Selbstklebende Vinyl-Tapete / Peel-and-Stick-Vinyl-Tapete |
| Neubau |
| Renovierung und Umbau |
| Wohnbereich | Wohnzimmer |
| Küche | |
| Schlafzimmer | |
| Badezimmer | |
| Kinderzimmer | |
| Gewerbe |
| B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachtapetenfachgeschäfte | |
| Baumärkte | |
| Online | |
| Lokale Geschäfte (nicht organisierte Kanäle) | |
| Sonstige Vertriebskanäle | |
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) |
| Andalusien |
| Katalonien |
| Madrid |
| Valencia |
| Kanarische Inseln |
| Übriges Spanien |
| Nach Produkttyp/Konstruktionstyp | Vollvinyl-Tapete | |
| Vinylbeschichtetes Papier | ||
| Gewebeverstärktes Vinyl | ||
| Vliesstoff-Vinyl-Tapeten | ||
| Sonstige Produkttypen | ||
| Nach Installationstyp | Traditionell/Nicht selbstklebend | |
| Selbstklebende Vinyl-Tapete / Peel-and-Stick-Vinyl-Tapete | ||
| Nach Anwendung | Neubau | |
| Renovierung und Umbau | ||
| Nach Endnutzer | Wohnbereich | Wohnzimmer |
| Küche | ||
| Schlafzimmer | ||
| Badezimmer | ||
| Kinderzimmer | ||
| Gewerbe | ||
| Nach Vertriebskanal | B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachtapetenfachgeschäfte | ||
| Baumärkte | ||
| Online | ||
| Lokale Geschäfte (nicht organisierte Kanäle) | ||
| Sonstige Vertriebskanäle | ||
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) | ||
| Nach Geografie | Andalusien | |
| Katalonien | ||
| Madrid | ||
| Valencia | ||
| Kanarische Inseln | ||
| Übriges Spanien | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der spanische Markt für Vinyl-Tapeten bis 2031 erreichen?
Er wird für 2026 auf 54,94 Millionen USD geschätzt und soll bis 2031 einen Wert von 62,77 Millionen USD erreichen.
Welcher Produkttyp führt die Vinyl-Tapeten-Verkäufe in Spanien an?
Vinylbeschichtetes Papier mit einem Anteil von 43,00 % im Jahr 2025.
Welcher Installationstyp wächst in Spanien am schnellsten?
Selbstklebende und Peel-and-Stick-Vinyl-Tapeten werden voraussichtlich mit einer CAGR von 4,99 % bis 2031 wachsen.
Warum ist Renovierung für die Nachfrage nach Vinyl-Wandbelägen in Spanien wichtig?
Renovierung und Umbau hielten 2025 einen Anteil von 68 %, während in diesem Jahr 1,9 Millionen Wohnrenovierungsmaßnahmen verzeichnet wurden.
Welche Endnutzer werden voraussichtlich am schnellsten Einkäufe steigern?
Gewerbliche Nutzer werden voraussichtlich mit einer CAGR von 4,17 % bis 2031 wachsen, angeführt von Gastgewerbe, Gesundheitswesen und anderen ausschreibungsgesteuerten Projekten.
Seite zuletzt aktualisiert am:



