
Tamanho e Participação do Mercado de Papel de Parede de Vinil da Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 53.5 Milhões de dólares |
| Tamanho do Mercado (2026) | 54.94 Milhões de dólares |
| Tamanho do Mercado (2031) | 62.77 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.70 % |
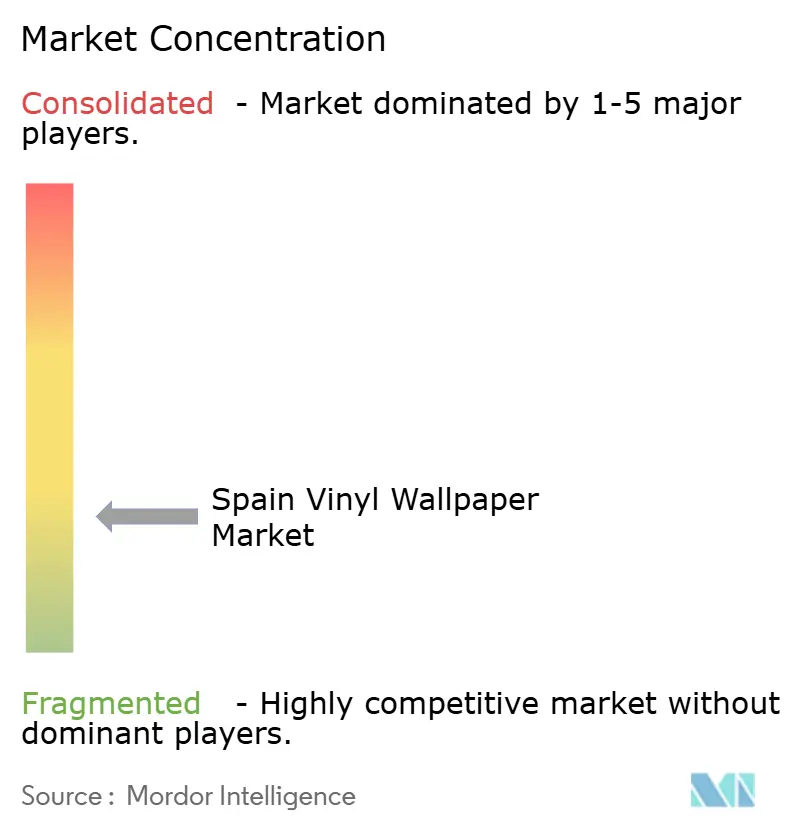
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Papel de Parede de Vinil da Espanha por Mordor Intelligence
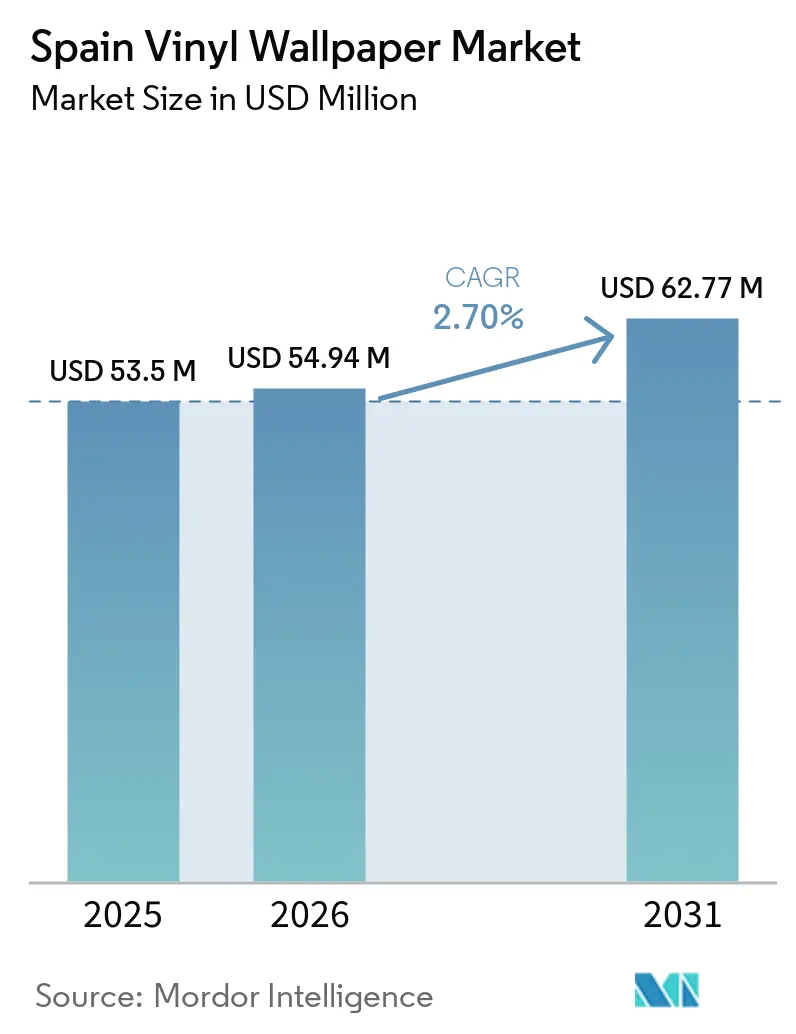
Espera-se que o tamanho do mercado de papel de parede de vinil da Espanha cresça de 53,5 milhões de USD em 2025 para 54,94 milhões de USD em 2026, com previsão de atingir 62,77 milhões de USD até 2031, crescendo a um CAGR de 2,70% durante 2026–2031. O mercado espanhol de papel de parede de vinil é sustentado por um ciclo de renovação que se tornou mais importante do que a nova construção para muitos agregados familiares. A reabilitação residencial aumentou 11,7% em termos homólogos no quarto trimestre de 2025, enquanto os orçamentos para ampliações e reformas habitacionais atingiram 677,2 milhões de EUR no trimestre. Os produtos de vinil adequam-se a projetos em que instaladores e proprietários procuram acabamentos duráveis com perturbação mínima. As renovações de hotéis também criam procura por produtos de contrato que possam cumprir os requisitos de incêndio, limpeza e humidade. Espera-se que o crescimento fique aquém da categoria mais ampla de revestimentos de parede espanhóis, porque os substratos não tecidos continuam a ganhar quota ao vinil em projetos residenciais, enquanto os custos de conformidade com o PVC e a concorrência da tinta decorativa limitam o ritmo de expansão.
Principais Conclusões do Relatório
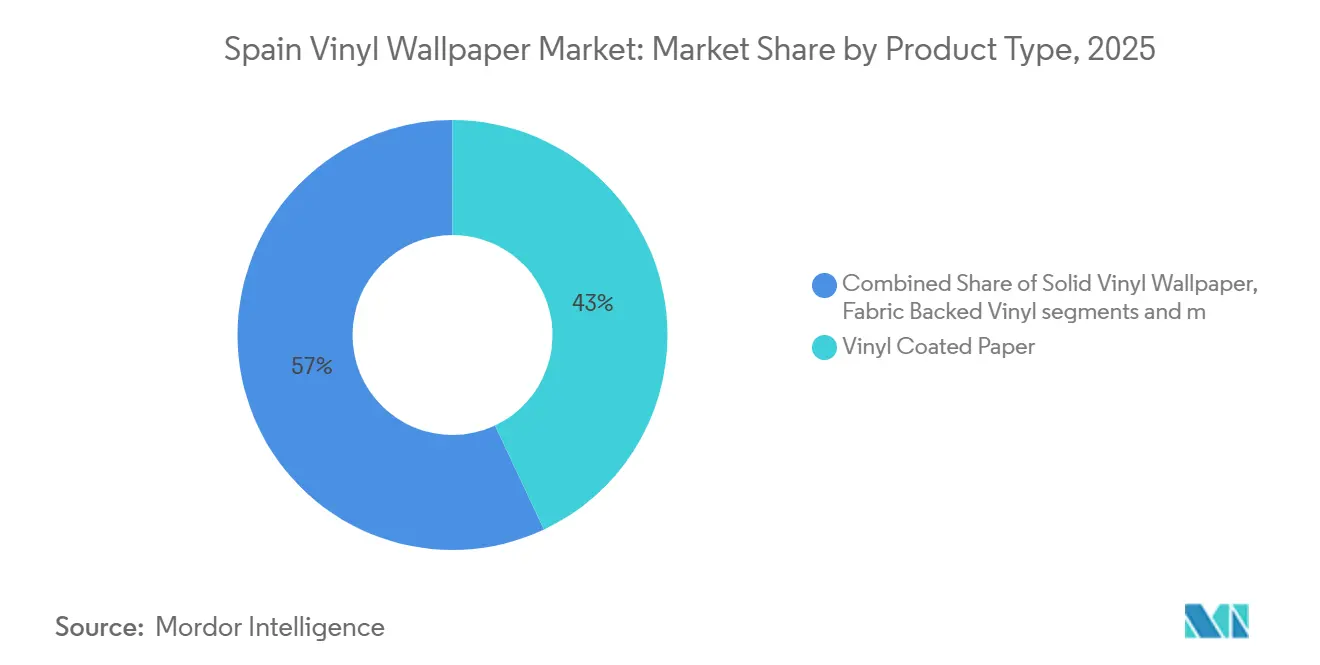
- Por tipo de produto, o papel revestido de vinil representou a maior quota de valor do mercado espanhol de papel de parede de vinil, com 43,00% em 2025, enquanto o vinil com suporte de tecido está projetado para crescer ao CAGR mais rápido de 4,75% durante 2026-2031.
- Por tipo de instalação, os produtos tradicionais/não autoadesivos representaram 72,00% do mercado em 2025, enquanto os produtos autoadesivos/peel-and-stick estão projetados para crescer ao CAGR mais rápido de 4,99% durante 2026-2031.
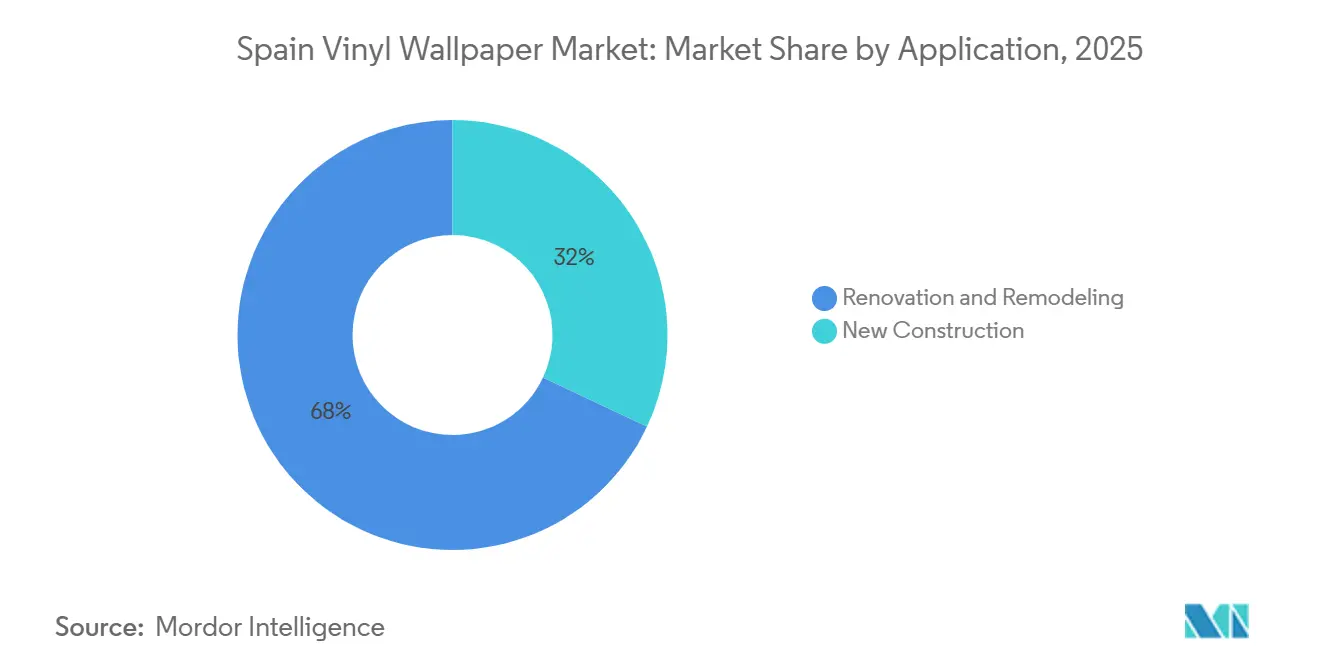
- Por aplicação, a renovação e remodelação representou 68,00% do mercado em 2025, enquanto a nova construção está projetada para crescer ao CAGR mais rápido de 3,93% durante 2026-2031.
- Por utilizador final, o segmento residencial representou 68,00% do mercado em 2025, enquanto o comercial está projetado para crescer ao CAGR mais rápido de 4,17% durante 2026-2031.
- Por canal de distribuição, os canais B2C representaram 67,00% do mercado em 2025, enquanto os canais B2B estão projetados para crescer ao CAGR mais rápido de 4,01% durante 2026-2031.
- Por geografia, Madrid representou 20,50% do mercado em 2025, enquanto as Ilhas Canárias estão projetadas para crescer ao CAGR mais rápido de 4,25% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Papel de Parede de Vinil da Espanha
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura de renovação e remodelação | +1.4% | Nacional, com concentração em Madrid, Catalunha e Andaluzia | Médio prazo (2-4 anos) |
| Remodelação hoteleira e obras de equipamento ligadas ao turismo | +0.8% | Ilhas Canárias, Ilhas Baleares, Costa del Sol e Barcelona | Curto prazo (≤ 2 anos) |
| Necessidades de lavabilidade e durabilidade em interiores de grande tráfego | +0.5% | Nacional, especialmente hotelaria, saúde e educação | Médio prazo (2-4 anos) |
| Revestimentos de parede digitais e por medida | +0.4% | Nacional, com adoção precoce em Madrid e Barcelona | Longo prazo (≥ 4 anos) |
| Adoção de peel-and-stick adequado para arrendamento | +0.3% | Madrid, Barcelona, Valência e Sevilha | Médio prazo (2-4 anos) |
| Ciclos de renovação hoteleira mais rápidos e com menor perturbação | +0.3% | Zonas costeiras turísticas e agrupamentos insulares | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Procura de Renovação e Remodelação
A Espanha registou 1,9 milhões de intervenções de renovação habitacional em 2025, e 3 em cada 10 agregados familiares realizaram alguma forma de melhoria da habitação[1]https://www.andimac.org/2026/03/24/3-de-cada-10-hogares-hicieron-alguna-mejora-de-su-vivienda-en-2025/. O mercado espanhol de papel de parede de vinil beneficia porque os acabamentos de parede são frequentemente selecionados durante renovações mais amplas de divisões. Mais de 95% das 27,1 milhões de habitações de Espanha foram construídas antes de 2009, o que deixa um grande parque habitacional a necessitar de obras cosméticas e estruturais. O financiamento direcionado para a eficiência energética pode integrar trabalhos de isolamento, aquecimento e decoração na mesma visita de renovação. O Plano Estatal de Habitação 2026–2030 de Espanha (Real Decreto 326/2026) destina pelo menos 30% do seu orçamento de 7 mil milhões de EUR, cerca de 2,1 mil milhões de EUR, à reabilitação de edifícios.[2]https://www.mivau.gob.es/el-ministerio/sala-de-prensa/noticias/jue-29012026-1227.
Remodelação Hoteleira e Obras de Equipamento Ligadas ao Turismo
O turismo continua a ser importante para o mercado espanhol de papel de parede de vinil, porque os proprietários de hotéis devem renovar regularmente os quartos dos hóspedes e as áreas comuns. As despesas de turistas internacionais atingiram 134,7 mil milhões de EUR em 2025, um aumento de 6,8% face a 2024, após a Espanha ter recebido 96,8 milhões de visitantes internacionais. Os Paradores têm um plano de remodelação de 250 milhões de EUR que abrange mais de metade da sua rede antes de 2028. O complexo Meliá Sol Torremolinos concluiu uma renovação de 52 milhões de EUR em 2025. Estes projetos favorecem fornecedores que possam disponibilizar revestimentos de parede certificados e duráveis à escala do projeto. A necessidade de calendários de instalação fiáveis também favorece produtos que reduzam o tempo de encerramento dos hotéis.
Requisitos de Lavabilidade e Durabilidade em Interiores de Grande Tráfego
As dormidas em hotéis atingiram 366,7 milhões em Espanha durante 2025, o que aumentou as exigências de limpeza nos quartos dos hóspedes, átrios e corredores. O mercado espanhol de papel de parede de vinil é, portanto, sustentado por produtos que toleram limpeza repetida com pano húmido. Os compradores de contrato também avaliam o desempenho ao fogo segundo a EN 13501-1 ao selecionar materiais para interiores públicos. O Regulamento Europeu dos Produtos de Construção fornece o enquadramento para declarar o desempenho dos produtos nas aplicações de construção relevantes[3]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02006R1907-20241010. Os produtos de vinil Tipo II que combinam resistência à esfregagem com classificações de incêndio adequadas podem obter especificações mais exigentes. Os projetos de saúde e educação também podem favorecer gamas de produtos antimicrobianos e com baixo teor de COV.
Crescimento dos Revestimentos de Parede Digitais e por Medida
A impressão digital permite tiragens de produção mais curtas do que os métodos convencionais de papel de parede. A FESPA relatou que a produção digital pode tornar viável o revestimento de parede personalizado para pequenas encomendas, incluindo projetos que necessitem de um único rolo[4]https://www.fespa.com/en/news-media/the-new-wallpaper-how-digital-printing-and-ai-are-redefining-interior-design. Esta capacidade confere aos designers de interiores e aos hotéis boutique maior liberdade para especificar padrões específicos de cada local. O mercado espanhol de papel de parede de vinil pode beneficiar desta mudança onde projetos de hotelaria orientados para o design necessitam de amostras rápidas e prazos de entrega mais curtos. A produção digital também reduz o risco comercial de manter grandes inventários para designs de nicho. Pode ser mais relevante em Madrid e Barcelona, onde designers e operadores boutique têm potencial de adoção precoce.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custos de conformidade com PVC e segurança química | -0.4% | Nacional, afetando todos os fabricantes e importadores da UE | Médio prazo (2-4 anos) |
| Concorrência de alternativas em não tecido e tinta | -0.3% | Nacional, mais forte no segmento residencial B2C sensível ao preço | Longo prazo (≥ 4 anos) |
| Documentação de desempenho ao fogo para projetos de contrato | -0.2% | Locais de hotelaria, saúde e educação em todo o país | Curto prazo (≤ 2 anos) |
| Condicionantes do substrato e do estado das paredes em habitações mais antigas | -0.2% | Zonas mais antigas de Madrid, Barcelona e Andaluzia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Conformidade com PVC e Segurança Química
Os requisitos REACH aumentaram as exigências de conformidade para fabricantes e importadores de produtos à base de PVC. O Regulamento (UE) 2023/923 estabelece um limite de chumbo de 0,1% em peso no material de PVC, e os produtos acima desse limiar não podiam ser colocados no mercado da UE a partir de 28 de novembro de 2024. O mercado espanhol de papel de parede de vinil enfrenta custos adicionais de documentação e reformulação à medida que os fornecedores se afastam dos estabilizadores de chumbo. A VinylPlus relatou que o tratamento de certos aditivos de PVC permanece em revisão ao abrigo do REACH e instrumentos relacionados. Os distribuidores de menor dimensão que se abastecem fora da União Europeia enfrentam um encargo particular para confirmar a conformidade antes de os produtos entrarem na região. Estes custos podem ser mais difíceis de absorver nas categorias de produtos de preço mais baixo.
Concorrência de Alternativas em Não Tecido e Tinta
O papel de parede em não tecido concorre com o vinil através da facilidade de aplicação, estabilidade dimensional e menor teor de PVC. O mercado espanhol de papel de parede de vinil também enfrenta a tinta decorativa em pequenos trabalhos residenciais, onde a tinta pode exigir menos tempo e menor despesa inicial. Os trabalhos de pequeno formato representaram 33% da atividade de renovação de Espanha em 2025. O vinil mantém uma vantagem funcional em cozinhas e casas de banho porque a resistência à humidade e a lavabilidade são importantes. Os fornecedores precisam de demonstrar a durabilidade do produto, o desempenho de limpeza e a eficiência de instalação em vez de competir apenas pelo preço. As paredes mais antigas e irregulares também podem aumentar a complexidade de instalação, o que limita a adoção em algumas habitações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto/Tipo de Construção: O Vinil de Gama Média Lidera, os Formatos Premium Aceleram
O papel revestido de vinil detinha 43% da quota do mercado espanhol de papel de parede de vinil em 2025. O seu preço mais acessível e a compatibilidade com os métodos de cola na parede sustentam uma utilização ampla por instaladores profissionais. O formato pode adequar-se a superfícies de estuque e betão mais antigas encontradas em todo o parque habitacional consolidado de Espanha. O vinil sólido mantém-se relevante onde os contextos comerciais, de saúde e institucionais exigem forte resistência à esfregagem. O vinil em não tecido está a ganhar aceitação em projetos residenciais de gama média e premium porque a instalação com cola na parede pode reduzir o tempo de mão de obra. Os projetos de renovação abrangentes podem favorecer esta eficiência quando os proprietários renovam várias divisões de uma só vez. A despesa média para uma renovação completa atingiu 32.000 EUR em 2025. Estas escolhas mostram que o preço, o estado das paredes e a prática de instalação determinam a combinação de produtos.
O vinil em não tecido e os substratos em não tecido sem PVC estão a ganhar terreno em projetos residenciais de bricolagem, o que limita o crescimento do papel revestido de vinil. O vinil com suporte de tecido está previsto para expandir a um CAGR de 4,75% durante 2026–2031, a taxa mais elevada entre os tipos de produto. Este segmento beneficia de projetos hoteleiros que procuram acabamentos texturizados e duráveis para espaços públicos. Os formatos premium podem apoiar o posicionamento de hotéis de estilo boutique sem depender de grandes tiragens de impressão padrão. Os produtos de especialidade impressos digitalmente permanecem menores em volume, mas oferecem margem para designers e hotéis independentes. A seleção de produtos em projetos de contrato deve ter em conta as declarações de desempenho ao fogo e os requisitos de limpeza. Os produtos com suporte de tecido certificados podem cumprir estes critérios enquanto oferecem um acabamento superficial mais premium. O setor do mercado espanhol de papel de parede de vinil deverá, portanto, registar menor saturação nos formatos premium do que no papel revestido de vinil. Esta diferença confere aos fornecedores conformes uma via mais clara para especificações de maior valor.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Instalação: O Tradicional Mantém-se Firme, o Autoadesivo Remodela o B2C
Os produtos tradicionais e não autoadesivos detinham 72% do tamanho do mercado espanhol de papel de parede de vinil em 2025. Os empreiteiros profissionais continuam a ser centrais nas compras de renovação, e 41% dos compradores de renovação basearam-se em recomendações de contactos comerciais de confiança. Os formatos aplicados com cola funcionam bem em superfícies texturizadas e irregulares em edifícios mais antigos. Também proporcionam aos instaladores um método familiar para projetos de grandes divisões. O vinil com suporte em não tecido melhorou a via tradicional ao permitir a aplicação de cola na parede. Isto pode reduzir as taxas de erro e o desperdício de material. Os produtos tradicionais continuarão a ser importantes onde a qualidade de instalação e a tolerância à superfície são mais relevantes. A sua posição estabelecida limita a velocidade de substituição em projetos profissionais.
O vinil autoadesivo e peel-and-stick está previsto para crescer a um CAGR de 4,99% até 2031. O formato adequa-se a inquilinos e proprietários de arrendamento de curta duração que necessitam de atualizações reversíveis das divisões. O registo nacional de arrendamento de curta duração de Espanha, obrigatório a partir de julho de 2025, foi anulado pelo Supremo Tribunal em maio de 2026, embora as licenças turísticas regionais continuem a aplicar-se. As vendas online beneficiam quando as ferramentas de visualização ajudam os compradores a avaliar cores e padrões antes da compra. Os produtos peel-and-stick podem reduzir as necessidades de mão de obra e evitar custos de reparação de paredes na saída. Estas qualidades tornam os produtos autoadesivos importantes para o lado B2C do mercado espanhol de papel de parede de vinil.
Por Aplicação: A Renovação Domina, a Nova Construção Ganha Dinamismo
A renovação e remodelação representou 68% do tamanho do mercado espanhol de papel de parede de vinil em 2025. O parque habitacional maduro e a oferta habitacional condicionada mantêm a reabilitação como elemento central da procura. Os orçamentos de licenças de reabilitação atingiram 667,1 milhões de EUR no primeiro trimestre de 2025, o nível mais elevado do primeiro trimestre na série histórica disponível desde 1991. Muitas aquisições de habitação em segunda mão e rotações de arrendamento requerem obras cosméticas antes da ocupação. Os revestimentos de parede podem ser selecionados juntamente com pavimentos, casas de banho, cozinhas e trabalhos de eficiência energética. A procura de renovação também está distribuída por propriedades residenciais e hoteleiras. Esta base ampla torna a aplicação menos dependente de um único ciclo imobiliário. Continua a ser a principal base de volume para produtos de vinil em Espanha.
A nova construção está prevista para crescer a um CAGR de 3,93% até 2031. Os inícios de habitação em mercado livre atingiram 34.200 no quarto trimestre de 2025, o valor trimestral mais elevado em 17 anos. As licenças emitidas em 2025 e 2026 necessitarão de materiais de acabamento durante as fases de construção posteriores. As áreas comuns, cozinhas e casas de banho proporcionam casos de utilização potenciais para revestimentos de parede de vinil selecionados pelo promotor. A quota residual de nova construção foi de 32% em 2025, o que deixa margem para ganhos graduais. O crescimento dependerá das especificações de acabamento dos promotores e do ritmo de conclusões. O mercado espanhol de papel de parede de vinil deverá, portanto, registar volume incremental proveniente de projetos já em curso. A nova construção não irá deslocar a renovação como a aplicação de maior dimensão durante o período de previsão.
Por Utilizador Final: O Residencial Ancora o Volume, o Comercial Impulsiona o Valor
Os utilizadores residenciais detinham 68% da quota do mercado espanhol de papel de parede de vinil em 2025. As salas de estar, quartos, cozinhas, casas de banho e quartos de crianças criam cada um padrões de procura distintos. As casas de banho e as cozinhas têm fortes necessidades de substituição porque a humidade e o desgaste diário afetam os acabamentos de parede. Em 2025, 10% dos agregados familiares espanhóis renovaram casas de banho a um custo médio de 6.700 EUR, enquanto 6,6% renovaram cozinhas a 9.100 EUR. O vinil pode proporcionar uma opção durável nestes espaços húmidos e semi-húmidos. As salas de estar e os quartos atribuem mais peso à seleção de padrões e à preferência visual. A impressão digital e designs premium mais amplos podem influenciar o canal e a escolha do produto nestas divisões.
O uso comercial está previsto para crescer a um CAGR de 4,17% até 2031. Os hotéis, instalações de saúde e espaços de coworking requerem frequentemente produtos Tipo II ou superiores para durabilidade e desempenho ao fogo. O segmento comercial beneficia da atividade de remodelação hoteleira em zonas de grande intensidade turística. Beneficia também de trabalhos de modernização em instalações de saúde e educação. Os compradores nestes contextos necessitam de documentação de produto que suporte a aquisição e a revisão regulatória. Os revestimentos de parede antimicrobianos e com baixo teor de COV podem satisfazer parte desta necessidade de especificação. Isto confere maior valor às gamas certificadas e ao suporte técnico. O setor do papel de parede de vinil da Espanha tem um limiar de conformidade mais exigente no trabalho comercial do que na maioria das compras domésticas.
Por Canal de Distribuição: Os Canais B2C Lideram, os Canais B2B Ganham Suporte Estrutural
Os canais B2C detinham 67% do tamanho do mercado espanhol de papel de parede de vinil em 2025. Esta via inclui centros de bricolagem, lojas especializadas em papel de parede, vendedores online, hipermercados, supermercados e lojas locais. As lojas especializadas continuam a ser úteis onde os compradores necessitam de amostras, aconselhamento sobre padrões e orientação de instalação. Os retalhistas locais proporcionam acesso a pequenos empreiteiros em cidades onde as grandes cadeias especializadas têm cobertura limitada. Os centros de bricolagem expandiram as suas seleções para compradores de bricolagem, particularmente para produtos autoadesivos. Os canais online estão a ganhar relevância à medida que a visualização digital reduz a incerteza em torno das escolhas de design. As recomendações profissionais continuam a influenciar muitas decisões de compra. Estes fatores mantêm os canais B2C como a maior via para os compradores de renovação residencial.
Os canais B2B estão previstos para crescer a um CAGR de 4,01% até 2031. Empreiteiros, instaladores, arquitetos, designers e equipas de aquisição institucional estão incluídos neste canal. Os grupos hoteleiros e os proprietários de investimento consolidam cada vez mais as compras através de profissionais que podem oferecer produtos certificados e suporte técnico. Arquitetos e designers podem também procurar padrões exclusivos e impressão personalizada para projetos de renovação de luxo. A diferenciação orientada para o design pode favorecer fornecedores com serviços de amostragem e especificação responsivos. A procura B2B pode ser mais concentrada do que a procura do consumidor porque os projetos individuais requerem volumes maiores. O canal está posicionado para ganhar suporte à medida que as renovações hoteleiras e institucionais avançam. O seu crescimento reforça a necessidade de documentos técnicos em língua espanhola e entrega fiável.
Análise Geográfica
Madrid detinha a maior quota regional com 20,5% em 2025, sustentada por substancial atividade de renovação e uma persistente escassez habitacional. A região registou 216.800 intervenções de renovação em 2025, um aumento de 4,1% face a 2024, abrangendo mais de 106.500 habitações. A província de Madrid representou 27,7% das propriedades que utilizaram as deduções fiscais sobre o rendimento para reabilitação energética de Espanha entre 2021 e 2024. Mais de 65% dos edifícios residenciais da região tinham mais de 40 anos, o que mantém a reabilitação como elemento central da melhoria habitacional. A Andaluzia acrescenta uma forte base comercial, enquanto a província de Sevilha representou 8,5% das propriedades que utilizaram deduções de reabilitação.
A Catalunha continua a ser um centro importante para projetos residenciais e hoteleiros orientados para o design. A província de Barcelona representou 11,1% dos utilizadores nacionais de deduções de reabilitação energética, colocando a região atrás de Madrid em atividade de renovação. A política habitacional da região e a atividade de desenvolvimento urbano deverão sustentar a procura de acabamentos de parede a médio prazo. A Comunitat Valenciana mostrou uma atividade de construção particularmente forte, com licenças para 19.772 novas habitações em 2025, um aumento de 47,3% face ao ano anterior. Os projetos de reabilitação também superaram a nova construção em volume de licenças em Valência pela primeira vez em 2025. Estas condições sustentam tanto a procura de substituição residencial como os projetos comerciais orientados para a especificação.
As Ilhas Canárias estão previstas para ser o mercado regional de crescimento mais rápido, com um CAGR de 4,25% durante 2026–2031. A sua economia turística sustenta renovações regulares de hotéis e novos desenvolvimentos hoteleiros, criando procura recorrente de revestimentos de parede de vinil de grau contrato. As Ilhas Baleares também geram procura comercial concentrada porque as propriedades hoteleiras requerem acabamentos duráveis que possam suportar limpeza frequente e rotação de hóspedes. As regiões do norte, incluindo o País Basco, Navarra e Galiza, proporcionam procura de renovação estável proveniente de parques habitacionais mais antigos. As diferenças regionais são moldadas principalmente pela intensidade turística, idade dos edifícios, atividade habitacional e a combinação de projetos residenciais e comerciais.
Panorama Competitivo
O mercado espanhol de papel de parede de vinil é fragmentado porque nenhum fornecedor tem uma posição dominante tanto nos canais B2C residenciais como nos canais B2B de contrato. Grandeco Wallfashion Group, A.S. Création Tapeten AG, Tapetenfabrik Gebr. Rasch, Muraspec, Koroseal e Kemen Wallcoverings/Vinelus SA são participantes relevantes. O vinil residencial de gama média é mais concorrido do que os produtos premium com suporte de tecido e impressos digitalmente. Isto cria uma concorrência mais intensa na categoria de papel revestido de vinil. Os fornecedores de contrato diferenciam-se através de classificações de incêndio, atributos antimicrobianos, desempenho acústico, lavabilidade e conformidade documentada. Os compradores em hotelaria, saúde e educação podem atribuir mais peso a estes fatores do que ao preço de tabela. A ausência de quotas combinadas divulgadas para as principais empresas impede uma avaliação de concentração mais precisa. O mercado permanece acessível a fornecedores especializados que possam cumprir os requisitos dos projetos.
A A.S. Création apresentou a coleção digital walls by Patel V na Heimtextil 2026 e lançou Metropolitan Stories: Vibes & Styles em fevereiro de 2026. Estas iniciativas apoiam o desenvolvimento de produtos de tiragem mais curta e responsivos ao design. A Muraspec lançou mais de 200 novos designs em 2025. Estabeleceu também uma parceria global de revestimentos de parede com a FARM RIO para projetos de impressão personalizados. Estas ações mostram como a variedade de design e a capacidade digital podem complementar o desempenho técnico. Os fornecedores com ficheiros de produto estabelecidos podem ter uma vantagem onde os projetos necessitam de aprovação rápida. O mercado espanhol de papel de parede de vinil deverá recompensar as empresas que conjuguem serviço de design com gamas de produtos conformes.
A Muraspec e a Koroseal competem no segmento de contrato através de credenciais de desempenho em vez de apenas pelo preço. As adições da Koroseal em 2025 à sua gama de especialidade foram posicionadas para hotelaria de alto nível e interiores corporativos. Permanece uma abertura potencial em produtos de vinil orientados para o design para hotéis espanhóis independentes. Os fornecedores que abordam este espaço necessitam de resposta rápida, documentação de classe de incêndio e suporte em língua espanhola. Os sistemas de aditivos sustentáveis e os substratos retardadores de chama continuarão a ser áreas importantes de desenvolvimento de produto. Estes requisitos podem desfavorecer os importadores indiferenciados com documentação de conformidade limitada. Podem também apoiar os fornecedores estabelecidos que têm produtos certificados em vários níveis de desempenho. A concorrência é mais intensa onde os produtos são intercambiáveis e mais fraca onde os projetos requerem design personalizado e serviço técnico.
Líderes do Setor de Papel de Parede de Vinil da Espanha
Kemen Wallcoverings / Vinelus, SA
ICH Papeles Pintados
Gerflor Spain
A.S. Création Tapeten AG
Grandeco Wallfashion Group Belgium NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A A.S. Création Tapeten AG lançou a sua coleção Metropolitan Stories: Vibes & Styles na Heimtextil 2026, na sequência da coleção de impressão digital walls by patel V estreada em janeiro de 2026 em Frankfurt, sinalizando um ritmo acelerado de lançamentos de design direcionados a designers de interiores e especificadores profissionais.
- Maio de 2025: A Koroseal apresentou 8 novos revestimentos de parede de especialidade Arte em 86 combinações de cores no total, inspirados em texturas naturais incluindo metais envelhecidos, linho tecido e bouclé, posicionando-os para especificação em hotelaria de alto nível e interiores corporativos.


Âmbito do Relatório do Mercado de Papel de Parede de Vinil da Espanha
| Papel de Parede de Vinil Sólido |
| Papel Revestido de Vinil |
| Vinil com Suporte de Tecido |
| Papéis de Parede de Vinil em Não Tecido |
| Outro Tipo de Produto |
| Tradicional/Não Autoadesivo |
| Papel de Parede de Vinil Autoadesivo / Peel-and-Stick |
| Nova Construção |
| Renovação e Remodelação |
| Residencial | Sala de Estar |
| Cozinha | |
| Quarto | |
| Casa de Banho | |
| Quarto de Crianças | |
| Comercial |
| Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas em Papel de Parede | |
| Centros de Bricolagem | |
| Online | |
| Lojas Locais (canais não organizados) | |
| Outros Canais de Distribuição | |
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Aquisição de Projetos e Vendas Institucionais) |
| Andaluzia |
| Catalunha |
| Madrid |
| Valência |
| Ilhas Canárias |
| Resto de Espanha |
| Por Tipo de Produto/Tipo de Construção | Papel de Parede de Vinil Sólido | |
| Papel Revestido de Vinil | ||
| Vinil com Suporte de Tecido | ||
| Papéis de Parede de Vinil em Não Tecido | ||
| Outro Tipo de Produto | ||
| Por Tipo de Instalação | Tradicional/Não Autoadesivo | |
| Papel de Parede de Vinil Autoadesivo / Peel-and-Stick | ||
| Por Aplicação | Nova Construção | |
| Renovação e Remodelação | ||
| Por Utilizador Final | Residencial | Sala de Estar |
| Cozinha | ||
| Quarto | ||
| Casa de Banho | ||
| Quarto de Crianças | ||
| Comercial | ||
| Por Canal de Distribuição | Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas em Papel de Parede | ||
| Centros de Bricolagem | ||
| Online | ||
| Lojas Locais (canais não organizados) | ||
| Outros Canais de Distribuição | ||
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Aquisição de Projetos e Vendas Institucionais) | ||
| Por Geografia | Andaluzia | |
| Catalunha | ||
| Madrid | ||
| Valência | ||
| Ilhas Canárias | ||
| Resto de Espanha | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de papel de parede de vinil da Espanha até 2031?
Estima-se em 54,94 milhões de USD em 2026 e prevê-se que atinja 62,77 milhões de USD até 2031.
Qual o tipo de produto que lidera as vendas de papel de parede de vinil em Espanha?
O papel revestido de vinil, com uma quota de 43,00% em 2025.
Qual o tipo de instalação que está a crescer mais rapidamente em Espanha?
O papel de parede de vinil autoadesivo e peel-and-stick está projetado para crescer a um CAGR de 4,99% até 2031.
Por que razão a renovação é importante para a procura de revestimentos de parede de vinil em Espanha?
A renovação e remodelação detinha uma quota de 68% em 2025, enquanto foram registadas 1,9 milhões de intervenções de renovação habitacional durante esse ano.
Quais os utilizadores finais com maior probabilidade de aumentar as compras mais rapidamente?
Os utilizadores comerciais estão previstos para crescer a um CAGR de 4,17% até 2031, liderados pela hotelaria, saúde e outros projetos orientados para a especificação.
Página atualizada pela última vez em:



