
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 14.18 十億米ドル |
| 市場規模 (2026) | 15.08 十億米ドル |
| 市場規模 (2031) | 20.38 十億米ドル |
| 成長率 (2026 - 2031) | 6.22 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ソフトドリンク包装市場分析
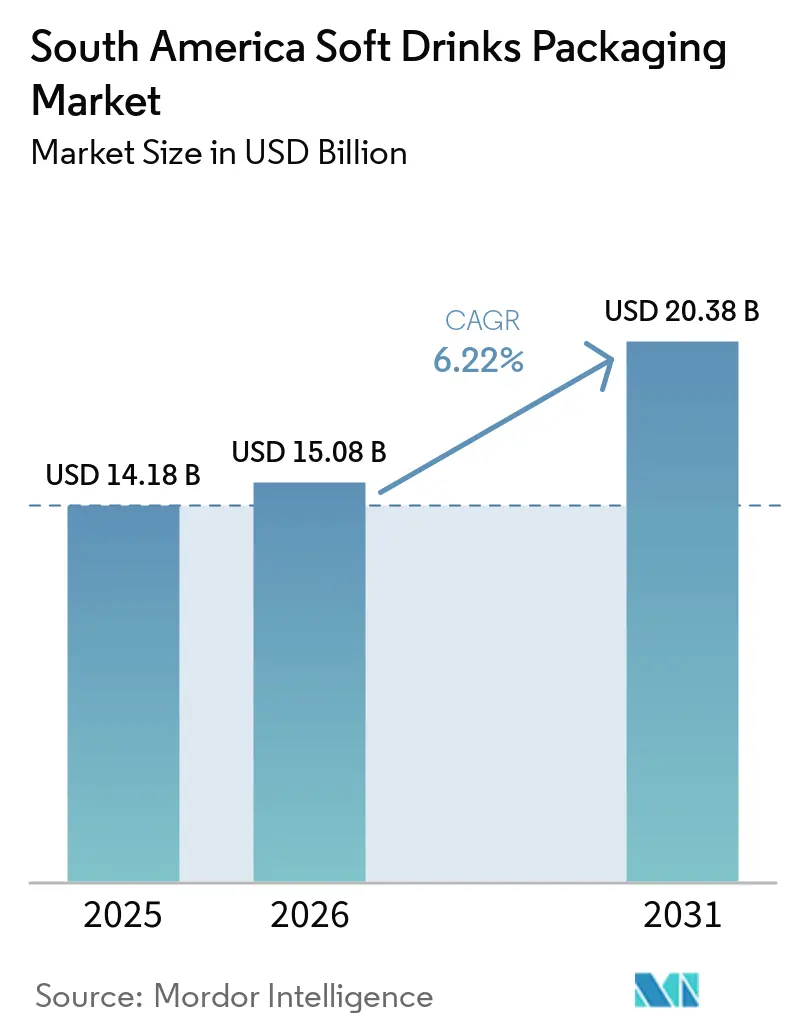
南米ソフトドリンク包装市場規模は、2025年に14.18 ビリオン 米ドル、2026年に15.08 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 6.22%で成長し、2031年までに20.38 ビリオン 米ドルに達する見込みです。
ブラジルにおけるリサイクル素材使用義務化法およびMERCOSURにおける食品接触規制の統一化により、rPET、軽量化、逆物流ネットワークへの早期投資が促進されており、先行企業はコスト優位性と強固な小売関係を獲得しています。ペルーおよびコロンビアにおける急速な所得増加、ブラジルおよびアルゼンチンにおけるeコマース食料品普及の拡大、衛生的な単品パックへの根強い需要が、消費者が低価格飲料へシフトする中でも単位販売量を押し上げ続けています。一方、樹脂およびアルミニウム価格の変動、デポジット返却制度の断片的な展開、多層ラミネートの禁止がコンバーターのマージンを圧迫し、業界再編を加速させています。上位5社のコンバーターが地域売上高の約45%しか占めていないため、競争の激しさは中程度にとどまっており、パウチ、無菌カートン、ガラス分野における中堅専門企業の参入余地が残されています。
主要レポートのポイント
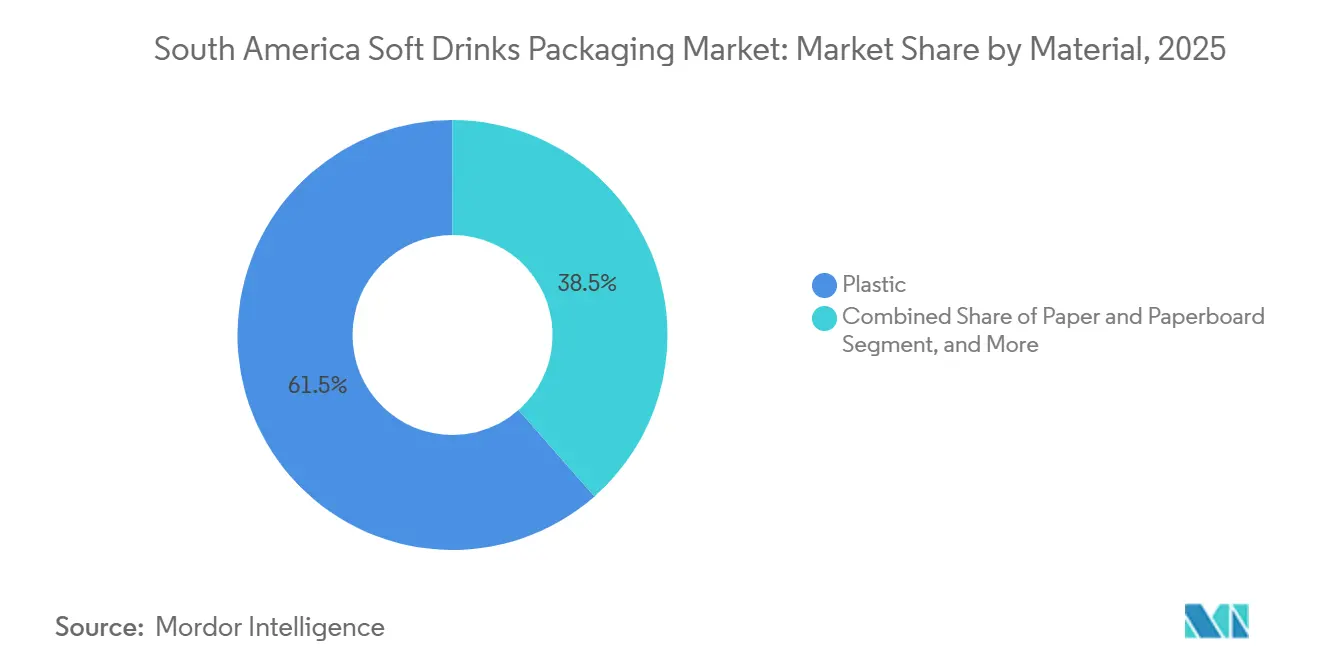
- 素材別では、プラスチックが2025年の南米ソフトドリンク包装市場において61.48%のシェアを獲得しており、リサイクルPETプラスチックは2031年まで年平均成長率6.98%で拡大すると予測されています。
- 包装形態別では、ボトルが2025年に44.98%の売上高シェアでトップとなり、ポーチおよびサシェは2031年まで年平均成長率6.95%で拡大すると予測されています。
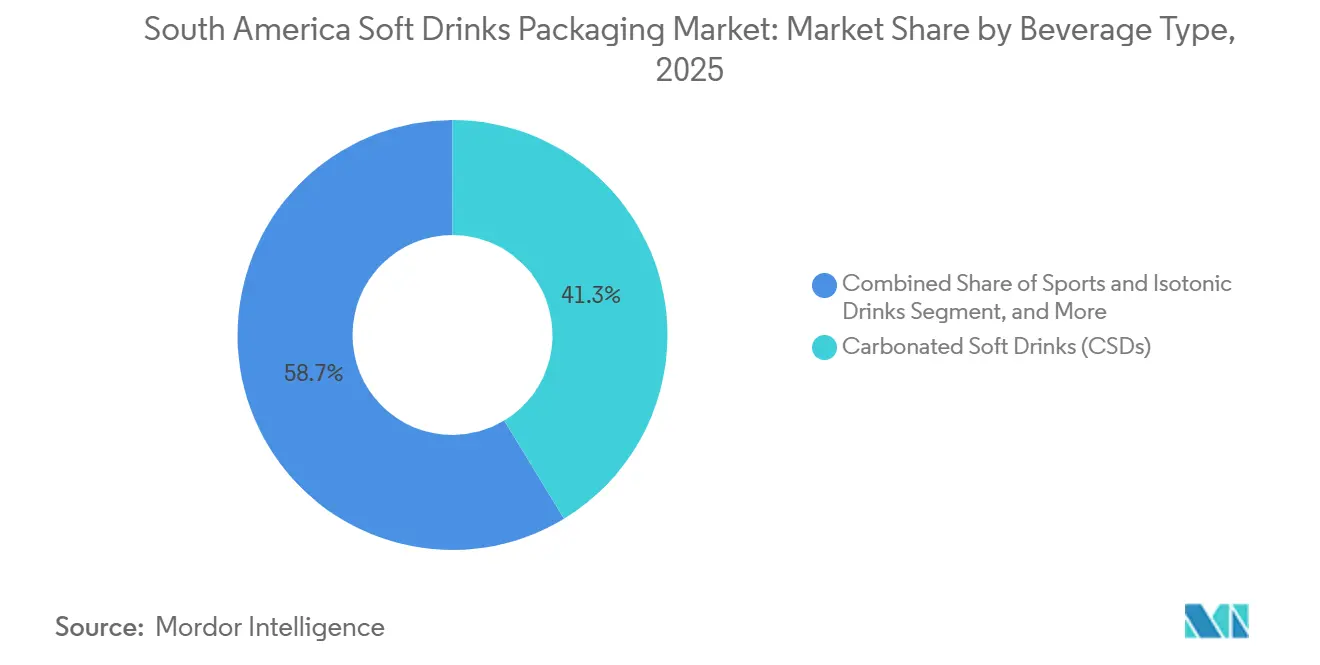
- 飲料タイプ別では、炭酸ソフトドリンクが2025年の需要の41.32%を占め、スポーツおよびアイソトニック飲料は2031年まで年平均成長率7.19%で成長する見込みです。
- パックサイズ別では、251〜500mlセグメントが2025年の南米ソフトドリンク包装市場の44.78%を占めましたが、250ml未満のパックは2026年〜2031年の間に年平均成長率6.93%で成長する見込みです。
- 国別では、ブラジルが2025年の南米ソフトドリンク包装市場シェアの57.87%を占め、ペルーは2031年まで最速の年平均成長率7.39%を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 可処分所得の増加と中間層の拡大 | +1.2% | ブラジル、ペルー、コロンビア、パラグアイ | 中期(2〜4年) |
| PETボトル入り水消費の急増 | +1.4% | ブラジル、アルゼンチン、チリ、ペルー | 短期(2年以内) |
| 新型コロナウイルス感染症後の衛生的な個食パックへの需要 | +0.9% | 南米都市部 | 短期(2年以内) |
| 持続可能性の推進、rPETおよび軽量化義務 | +1.6% | ブラジル、チリ、ペルー | 長期(4年以上) |
| eコマース食料品の成長によるシェルフレディ形態の促進 | +0.7% | ブラジル、アルゼンチン | 中期(2〜4年) |
| 標準化されたリフィラブルボトルプログラム | +0.5% | チリ、コロンビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
可処分所得の増加と中間層の拡大
2025年にペルーおよびコロンビアで実質賃金が4.2%上昇し、家計の購買力が向上したことで、大都市のプレミアム機能性飲料と地方都市のバリュー炭酸飲料に分かれる二層構造の需要パターンが生まれました。[1] ブラジルでは310万世帯が中間層に加わりましたが、食料品および交通費のインフレ上昇により、消費者は1リットルあたりのコストを下げる大容量マルチサーブボトルへと移行しました。このパックサイズの二極化は、251〜500mlフォーマットが依然として主流である一方、小型個食パックがより速い成長を示している理由を説明しています。ペルーの鉱業拠点であるアレキパなどでは、外出先での水分補給を求める交代制労働者の間で500mlアイソトニックボトルがシェアを拡大しました。コロンビアの新しい労働規則によりギグエコノミーの雇用が正規化され、税収ベースの所得が拡大し、配達ライダーに人気のカンおよびポーチへの需要が高まりました。
PETボトル入り水消費の急増
市営水道供給の持続的な格差により、アルゼンチン都市部の22%、ペルー都市部の31%の世帯が信頼できる水道水を利用できず、日常的なボトル入り水の使用と500ml個食パックの継続的な購入が促進されています。[2] コカ・コーラは2025年に地域の水ポートフォリオで7%の数量増加を報告し、需要に対応するためブラジルのジュンジアイにあるPETプリフォーム設備に8,500万米ドルを投資しました。軽量化により500mlボトルの重量は24グラムに削減され、樹脂を14%節約できましたが、より厳格な品質検査が必要となりました。チリは微生物学的規制を強化し、小規模ブランドのコンプライアンスコストを引き上げる一方で、業界再編を加速させました。年間を通じて気温が30℃を超えるブラジル北東部の屋外消費が、個食水フォーマットの持続的な成長を支えています。
新型コロナウイルス感染症後の衛生的な個食パックへの需要
2025年のユーロモニターの調査では、南米の消費者の68%が感染率が低下した後もフォンテンオプションよりも密封された個食飲料を好むことが明らかになりました。ブラジルのクイックサービスレストランは、食器洗いを不要にし破損損失を低減する250mlアルミ缶を採用しました。アルゼンチンの改訂された健康ガイドラインは病院での使い捨てパックを推奨し、無菌カートンおよびポーチの販売を促進しました。リマの飲料販売の38%を占めるペルーの路上販売エコシステムは300ml PETボトルおよびサシェへと移行し、盗難を減らしましたが回収の課題を悪化させました。都市圏全体で、衝動買いチャネルは衛生上の懸念に合わせた改ざん防止クロージャーと小型パックサイズを供給できるコンバーターに報いています。
持続可能性の推進、rPETおよび軽量化義務
ブラジルの政令第12,688号は、2026年1月からPETボトルに22%のリサイクル含有量の下限を設定し、この目標は2028年までに32%に引き上げられます。国内のrPET生産能力が31万トンの需要に対してわずか18万トンであるため、サンパウロのスポット価格はバージンPETより34%上昇し、複数年の供給契約とケミカルリサイクルの試験導入が促進されています。チリの拡大生産者責任法は2027年までに55%のPET回収率を義務付けており、コカ・コーラとAmbevがサンティアゴおよびその他の都市でデポジットキオスクの共同資金調達を行っています。ペルーのプラスチック規制草案は、2028年までに保護区域での500ml未満のPETボトルの禁止を提案しており、観光地のボトラーから反発を受けています。アルゼンチンの同時進行の軽量化規制により500mlボトルの重量上限が22グラムに引き下げられ、コンバーターはストレッチブロー設備のアップグレードとバリアコーティングの採用を迫られています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非リサイクル可能プラスチックに対する厳格な禁止 | -0.8% | チリ、ペルー、ブラジル | 中期(2〜4年) |
| 樹脂およびアルミニウム価格の変動 | -1.1% | 地域全体 | 短期(2年以内) |
| ブラジル以外でのデポジット返却制度の展開の遅れ | -0.6% | アルゼンチン、コロンビア、ペルー、チリ | 長期(4年以上) |
| アンデス諸国におけるリサイクルインフラの不足 | -0.7% | ペルー、コロンビア、ボリビア、エクアドル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
樹脂およびアルミニウム価格の変動
PET価格は原油価格の変動と工場の操業停止により2025年に1トンあたり1,050〜1,380米ドルの間で変動し、飲料ブランドがシーズン中の値上げに抵抗する中でコンバーターのマージンが圧迫されました。アルミニウムはロンドン金属取引所で平均1トンあたり2,420米ドルとなり、南米の缶メーカーは1トンあたり180米ドルの輸送プレミアムを支払い、現地通貨の変動にも直面しました。[3] ブラジルのNovelis社とアルゼンチンのAluar社はほぼフル稼働で操業していたため、コロンビアのコイル輸入業者は22%のコストペナルティを支払い、缶の普及が遅れました。スポット価格の変動により、コンバーターはヘッジするか薄いマージンを受け入れるかを迫られており、バージン樹脂との価格連動が徐々に切り離されつつあるrPETの魅力が高まっています。
非リサイクル可能プラスチックに対する厳格な禁止
チリの2024年法律は2027年から飲料パックへの多層ラミネートを禁止しており、ジュースブランドは賞味期限が12ヶ月から8ヶ月に短縮されるモノPEフィルムへの移行を余儀なくされています。[4] ペルーの規制草案は、PETリサイクルの純度を向上させるため2028年までにPVCシュリンクラベルを禁止する方針で、代替装飾に1ユニットあたり0.02〜0.04米ドルのコスト増が生じます。ブラジルのサンパウロでは発泡ポリスチレンカップの禁止が2025年に施行されましたが、執行が緩く、コンプライアンスコストに不均一が生じています。アルゼンチンでは地域ごとに断片的な禁止措置が存在し、複数地域にまたがる流通業者に複雑さをもたらし、フレキシブルフィルムのアップグレードへの投資を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
プラスチックがリーダーシップを維持しながらrPETがシェアを拡大プラスチックは2025年の売上高の61.48%を占め、透明性、コスト、流通効率を兼ね備えたPETボトルが中心となっています。プラスチックの中でも、rPETサブセグメントは義務化によりリサイクル含有量への需要が高まるにつれ、2031年まで年平均成長率6.98%で拡大する見込みであり、統合的な供給契約とケミカルリサイクルの試験導入を支えています。金属フォーマット、主にアルミ缶は、価格変動にもかかわらず無限のリサイクル可能性が都市部のミレニアル世代の消費者に響き、23%を獲得しました。ガラスはプレミアムジュースおよびクラフトソーダで9%のニッチを維持しており、Verallia社の新しい酸素燃焼炉が55%のカレット原料で稼働し、従来の溶解炉と比較して炭素強度を18%低減していることで強化されています。紙ベースの無菌カートンは6.7%を占め、常温物流とTetra Pakが推進するシェルフレディeコマース設計の恩恵を受けています。軽量化により500ml PETボトルの重量は2023年の26グラムから2025年には23グラムに削減され、Amcor社の酸素スカベンジャー特許は賞味期限を損なうことなくさらに12%の削減を目指しています。
コスト圧力と持続可能性ブランディングが、廃棄後の選択肢を広げるrPET、バリアコーティング、ハイブリッドな紙プラスチック構造へのコンバーターの設備投資を引き続き傾けています。MERCOSURの統一PET規格は、ISO 22000対応の検査ラボを持たない小規模工場にコンプライアンス上の障壁を加える一方、多国籍企業の国境を越えた取引を促進します。その結果、プラスチックに関連する南米ソフトドリンク包装市場規模は、金属およびカートンフォーマットが技術的アップグレードとリサイクル可能性を強調したマーケティングを通じて独自の成長軌道を守る中でも、拡大すると予測されています。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
包装形態別:
ボトルが主導しポーチが加速ボトルは2025年に44.98%を占め、PETが親しみやすさと高い充填速度により数量の約4分の3を占めました。しかし、ポーチおよびサシェはキューブ効率と軽量なラストマイル輸送を重視するオンライン食料品フルフィルメントに牽引され、年平均成長率6.95%を達成する軌道にあります。アルミ缶は28%を占め、個食衛生とすすぎ不要のメリットが金属プレミアムを上回るクイックサービスレストランでシェアを拡大しました。カートンおよび無菌ボックスは18%を占め、常温安定性を活かしてジュースおよび植物性飲料で競争していますが、アルゼンチンでは消費者が板紙を低品質と見なす認識上の障壁に直面しています。
ポーチはインフォーマル小売、特にペルーで優れており、300mlフレキシブルパックはPETより1食あたり35%安価です。ブラジルのレストランチェーンは破損を減らすために250ml缶を標準化し、金属コストにもかかわらず缶の数量を9%増加させました。一方、サンティアゴでのリフィラブルガラスの試験プログラムは41%の返却率しか達成できず、強固なデポジットインフラなしに消費者の習慣を変えることの難しさを浮き彫りにしました。コンバーターがロボットケースパッカーと開けやすいティアノッチを推進する中、ポーチは衝動買いおよびeコマースチャネルでボトルからシェアを奪う態勢が整っており、南米ソフトドリンク包装市場の軽量フレキシブルフォーマットへのシフトを強化しています。
飲料タイプ別:
スポーツ飲料が炭酸ソフトドリンクより速く拡大炭酸ソフトドリンクは2025年も数量の41.32%を占めましたが、砂糖削減政策が消費者をゼロカロリーラインと小型缶へと誘導したため、成長は2.1%に鈍化しました。スポーツおよびアイソトニック飲料は、リマ、ボゴタ、サンティアゴでのジム文化の拡大とペルーの高地鉱業セクターからの業務需要に支えられ、2031年まで年平均成長率7.19%で成長すると予測されています。無菌カートンとPETボトルに集中したジュースおよびネクターは24%を占め、ブラジルの主要都市でのプレミアムコールドプレストレンドに乗っています。レディトゥドリンクコーヒー、紅茶、エナジードリンクは19%を占め、コンビニエンスストアの店舗数拡大と限定版クラフトラベルを可能にするデジタル缶印刷に支えられています。
PepsiCoのGatoradeとコカ・コーラのPowerade がアイソトニックの棚スペースを独占していますが、15%低い価格設定の地域競合他社が草の根サッカースポンサーシップを通じてシェアを奪っています。チリの警告ラベルは2025年に炭酸ソフトドリンクの消費を3.2%削減しましたが、スパークリングウォーターとフレーバーセルツァーが数量の一部を補完しています。南米ソフトドリンク包装業界は、コンバーターが多様なフォーマットで炭酸および非炭酸機能性飲料の両方に対応するためにライン柔軟性を転換するにつれて恩恵を受けています。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
パックサイズ別:
衝動買い向け小型フォーマットが勢いを増す251〜500mlの帯域は、特にコンビニエンスおよびガソリンスタンドチャネルで手頃さと携帯性のバランスが取れているため、2025年の売上高の44.78%を占めました。250ml未満のパックは、衛生上の懸念が密封個食ユニットへの需要を持続させ、カロリーを意識した消費者にポーションコントロールが訴求するため、2031年まで年平均成長率6.93%で上昇する見込みです。中型の501〜1000mlボトルは家庭内消費で28%を占めますが、eグローサー経由で配送される小型缶のマルチパックによる代替に直面しています。大型の1.5〜2.5リットルPETフォーマットは、世帯規模が大きく冷蔵スペースが確保されているブラジル北東部とアルゼンチン内陸部で19%の強固な地位を維持しています。
ブラジルのリターナブル200mlガラスボトルは92%の回収率を達成しましたが、ブランドオーナーは汚染リスクを理由にPETへの拡大を躊躇しています。ペルーの路上販売業者が使い捨て300ml PETボトルへ移行したことは、衛生と増加する廃棄物量の間の緊張を示しています。アルゼンチンの夏のピーク時にアルミ缶が不足し、レストランチェーンが500ml PETに戻ることを余儀なくされ、サプライチェーンの脆弱性が浮き彫りになりました。全体として、フォーマットとサイズの選択は、南米ソフトドリンク包装市場全体でのライフスタイルの変化、所得のセグメント化、規制上の誘導を反映しています。
地域分析
ブラジルソフトドリンク包装市場
ブラジルは2025年に地域全体の価値の57.87%を生産しており、AmbevおよびCoca-Cola FEMSAの全国規模のボトリングネットワークと、国内の豊富な加工能力に支えられている。差し迫った22%のrPET義務化規制により、すでにサンパウロのスポット価格はバージンPETを34%上回る水準まで上昇しており、ブランドオーナーは長期的な調達契約およびケミカルリサイクルの試験導入へと移行しつつある。これらが規模に達すれば、コスト上昇を抑制できる可能性がある。Crown Holdingsは、エナジードリンクの成長を追うべく2026年に缶ラインを追加する計画であるが、ビールの低価格帯へのシフトによりプレミアム缶の需要は軟化している。Veralliaの新しいカレット高配合炉はスコープ3排出量の削減圧力にさらされている飲料マーケターにとって魅力的な選択肢となるだろう。
ペルーソフトドリンク包装市場
ペルーは2031年までに7.39%のCAGRで拡大すると予測されており、アレキパおよびモケグアにおける鉱業セクターの賃金上昇が飲料支出を押し上げることで恩恵を受けている。リマの非公式販売業者は300 mlのPET単品パックへの切り替えを進めており、加工業者の生産量を押し上げているが、組織的な回収体制が整っていない地区ではポイ捨て問題が深刻化している。500 ml未満のボトルを対象とした審議中のプラスチック規制法案が成立した場合、保護地域における小容量パックの勢いが鈍化する可能性がある。
南米ソフトドリンク包装市場
コロンビアの市場成長は、デポジット返還制度の遅延および輸入アルミニウムのプレミアムにより阻害されており、缶フォーマットのコストはブラジルと比較して22%高い水準にある。CAN-PACKの2027年ボゴタ工場は供給の現地化を目指しているが、電力購入契約が依然として変動要因となっている。アルゼンチンのペソ変動によ、加工業者は樹脂契約をドル建てとし、マージンを維持しているものの、スポット価格の下落を機動的に活用する柔軟性が制限されている。チリのEPR(拡大生産者責任)フレームワークは、飲料企業に対して2027年までにPET回収率55%を達成することを義務付けており、サンティアゴ、バルパライソ、コンセプシオン全域にわたるリバースベンディングインフラへの共同投資を促進している。
南米のその他の地域、すなわちパラグアイ、ウルグアイ、ボリビア、エクアドル、およびギアナ諸国は、需要全体の8%を占め、人口規模の小ささと薄い加工基盤により制約を受けながら、おおよそ5.9%のCAGRで成長している。PepsiCoの100 ミリオン 米ドル規模のモンテビデオ流通ハブは、MERCOSURの物流円滑化への期待を示すものであり、ドル建て経済のエクアドルは通貨の安定性を提供する一方で、より高い労働コストが相殺要因となっている。ボリビアの非公式飲料経済は、一部の推計によれば取引量の42%を占め、リフィラブルガラスおよびバルクPETに依存しており、正規加工業者にとっての上昇余地を制限している。
競争環境
市場集中度
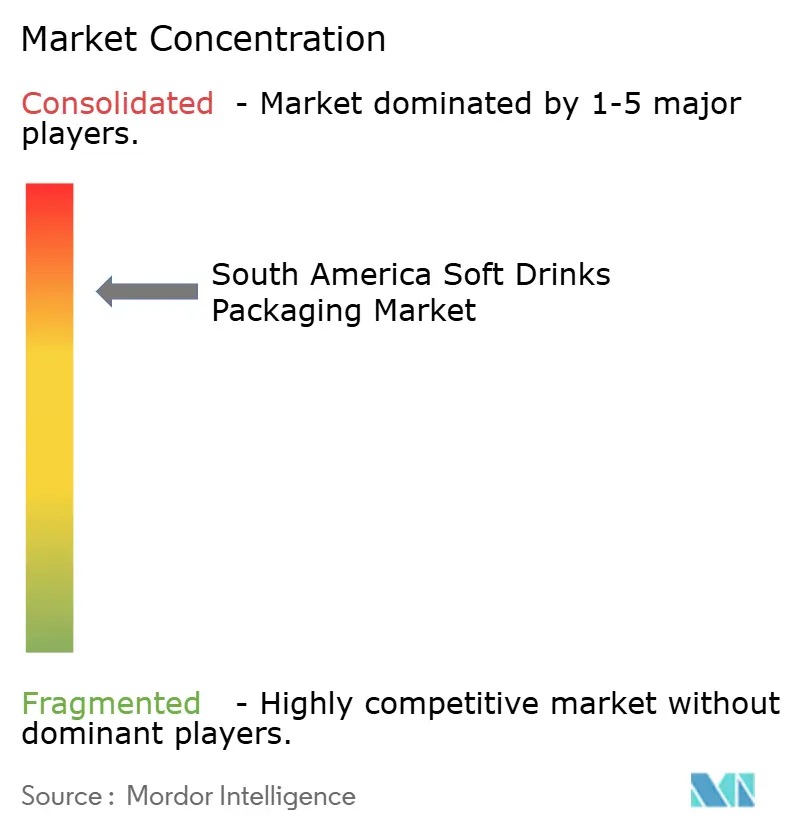
南米ソフトドリンク包装市場は、上位5社のコンバーターであるAmcor、Ball Corporation、Crown Holdings、Tetra Pak、Veralliaが地域売上高の約45%を合計で占めているため、中程度の集中度を維持しています。モノマテリアルポーチ、プレミアムジュース向け無菌カートン、エナジーショット向けアルミエアゾール缶などのニッチで競争を続ける中堅専門企業の長い裾野が存在し、リーダー企業が過度な価格決定力を行使することを防いでいます。この構造により、ブランドオーナーは複数の調達オプションを持ちながら、イノベーターは市場投入スピード、短期印刷、フレキシブルな契約包装サービスを通じて差別化を図ることができます。
戦略的投資は垂直統合と持続可能性を中心に集まっています。コカ・コーラとAmbevはブラジルの2026年義務化に先立ちリサイクル含有量の供給を確保するため自社PETプリフォームラインを追加しており、CrownとBallは金属使用量を増やすことなくプロモーション需要に対応するためデジタル印刷と軽量缶ボディの拡大を進めています。Veralliaは55%のカレットを使用する酸素燃焼ガラス炉を稼働させ、エネルギー消費を削減し、低炭素包装を求めるプレミアムジュースフィラーの優先パートナーとしての地位を確立しています。フレキシブルフィルムコンバーターは、チリの2027年リサイクル可能性規則に準拠し、従来の多層フィルムよりもコストと規制の両面で優れたモノPEポーチを提供するため、溶剤フリーラミネーション設備を導入しています。
規制は現在、ISO 22000食品安全認証とブラジルのANVISA規則が社内検査ラボを持たない小規模工場の入札資格を制限するため、主要な競争の場となっています。チリのデポジット返却制度とコロンビアの試験プロジェクトは、消費後の回収コストを自治体から生産者へと移転させており、この傾向は密な流通ルートと逆物流管理のためのデータ分析を持つ垂直統合ボトラーに有利です。デポジット追跡ソフトウェア、スマートビン、rPETオフテイク集約を提供するスタートアップがコンバーターとのパートナーシップを獲得しており、ケミカルリサイクル業者は食品グレードの原料を必要としながらもアセットライトな方法を好む飲料ブランドを獲得しようとしています。これらの規制および技術的変化が全体として業界再編を加速させ、規模のリーダーと機動力のある専門企業の間の競争上の差別化を鮮明にしています。
南米ソフトドリンク包装業界リーダー
-
Ball Corporation
-
Amcor plc
-
Graham Packaging Company L.P.
-
Crown Holdings, Inc.
-
Tetra Pak International S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
南米ソフトドリンク包装市場 このレポートでカバーされる企業
- Amcor plc
- Ball Corporation
- Crown Holdings, Inc.
- Tetra Pak International S.A.
- CAN-PACK S.A.
- Ardagh Group S.A.
- Trivium Packaging B.V.
- Graham Packaging Company L.P.
- Refresco Group N.V.
- Victory Packaging L.P.
- Plastipak Holdings, Inc.
- Owens-Illinois Inc.
- SIG Combibloc Group Ltd.
- AptarGroup, Inc.
- Envases Universales de México S.A. de C.V.
- Ecolean AB
- Alpek S.A.B. de C.V.
- CCL Industries Inc.
- Verallia S.A.
最近の産業開発事情 南米ソフトドリンク包装市場
- 2026年1月:ブラジル環境省が政令第12,688号の最終ガイドラインを発表し、すべてのPET飲料ボトルに対する22% rPET義務化を確認し、2026年第2四半期から始まるペナルティの概要を示しました。
- 2025年11月:Veralliaがブラジルのカンポ・ボンで1億1,100万ユーロ(1億1,100万米ドル)の酸素燃焼炉を完成させ、55%のカレット投入で1日あたり820トンの生産能力を達成しました。
- 2025年9月:PepsiCoがMERCOSURの倉庫業務を統合するため、ウルグアイのモンテビデオに12万平方メートルの自動化流通センターへ1億米ドルを投資することを約束しました。
- 2025年8月:CAN-PACKがコロンビアのボゴタに1億8,000万米ドルのアルミ缶工場を発表し、年間10億缶の生産能力で2027年の稼働開始を目指しています。
南米ソフトドリンク包装市場レポートの範囲
南米ソフトドリンク包装市場レポートは、素材別(プラスチック、金属、ガラス、紙および板紙)、包装形態別(ボトル、缶、カートンおよび無菌ボックス、ポーチおよびサシェ)、飲料タイプ別(炭酸ソフトドリンク、ジュースおよびネクター、レディトゥドリンク飲料、スポーツおよびアイソトニック飲料、その他の飲料タイプ)、パックサイズ別(250ml以下、251〜500ml、501〜1000ml、1リットル超)、地域別(ブラジル、アルゼンチン、チリ、コロンビア、ペルー、南米その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
素材別
| プラスチック |
| 金属 |
| ガラス |
| 紙および板紙 |
包装形態別
| ボトル |
| 缶 |
| カートンおよび無菌ボックス |
| ポーチおよびサシェ |
飲料タイプ別
| 炭酸ソフトドリンク(CSD) |
| ジュースおよびネクター |
| レディトゥドリンク(RTD)飲料 |
| スポーツおよびアイソトニック飲料 |
| その他の飲料タイプ |
パックサイズ別
| 250ml以下 |
| 251〜500ml |
| 501〜1000ml |
| 1リットル超 |
国別
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| ペルー |
| 南米その他 |
| 素材別 | プラスチック |
| 金属 | |
| ガラス | |
| 紙および板紙 | |
| 包装形態別 | ボトル |
| 缶 | |
| カートンおよび無菌ボックス | |
| ポーチおよびサシェ | |
| 飲料タイプ別 | 炭酸ソフトドリンク(CSD) |
| ジュースおよびネクター | |
| レディトゥドリンク(RTD)飲料 | |
| スポーツおよびアイソトニック飲料 | |
| その他の飲料タイプ | |
| パックサイズ別 | 250ml以下 |
| 251〜500ml | |
| 501〜1000ml | |
| 1リットル超 | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| 南米その他 |
レポートで回答される主要な質問
南米ソフトドリンク包装市場の現在の価値はいくらですか?
2026年に15.08 ビリオン 米ドルと評価され、2031年までに20.38 ビリオン 米ドルに達すると予測されています。
地域の包装需要に最も貢献している国はどこですか?
ブラジルは全国的なボトリングネットワークと広範なコンバーター設備により、2025年の売上高の57.87%を占めました。
最も速く成長している包装素材はどれですか?
リサイクルPETは2031年まで年平均成長率6.98%で上昇すると予測されており、バージンPETおよび金属フォーマットを上回っています。
ブラジルの新しい規制はPETボトルにどのような影響を与えますか?
政令第12,688号は2026年1月から22%のリサイクル含有量を義務付けており、ブランドオーナーは長期的なrPET供給を確保しリサイクル技術に投資することを余儀なくされています。
最も高い成長機会を提供する飲料タイプはどれですか?
スポーツおよびアイソトニック飲料は、フィットネスおよびウェルネストレンドを背景に2031年まで年平均成長率7.19%で拡大すると予想されています。
現在コンバーターが直面している主要な抑制要因は何ですか?
PET樹脂と輸入アルミニウムの価格変動がマージンを圧迫し、飲料ブランドオーナーとの価格交渉に摩擦を生じさせています。