
Tamaño y Cuota del Mercado de Medicamentos para la Diabetes en Sudáfrica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
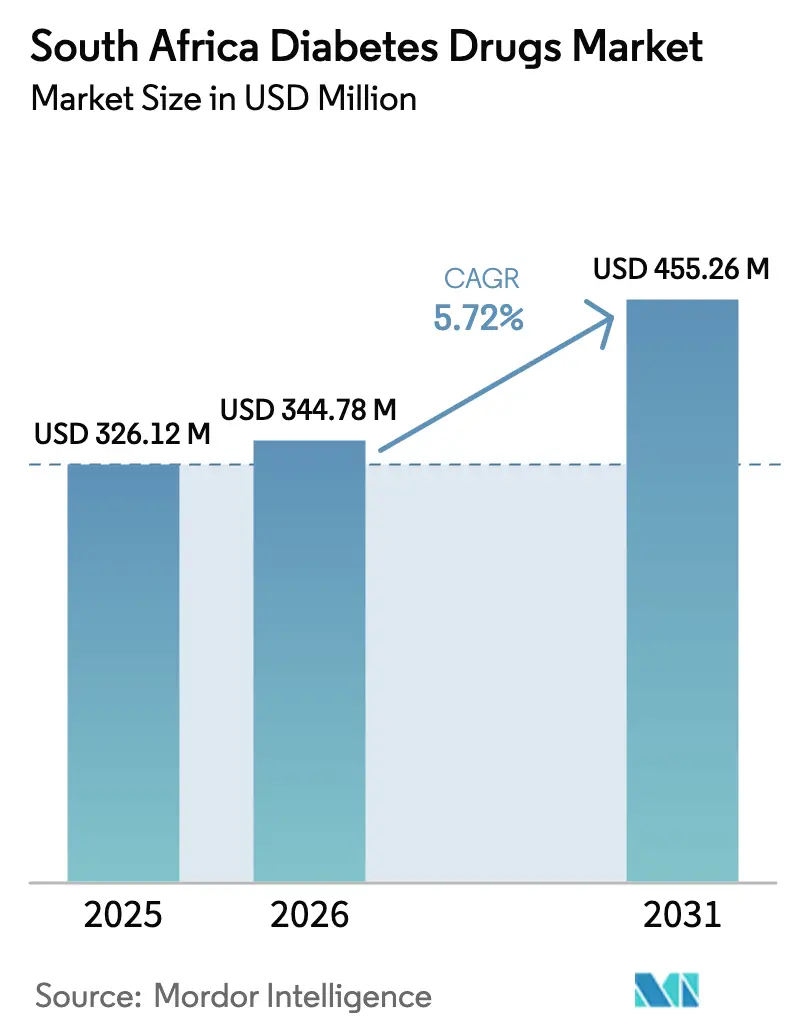
| Tamaño del mercado en el año base (2025) | 326.12 Millones de dólares |
| Tamaño del Mercado (2026) | 344.78 Millones de dólares |
| Tamaño del Mercado (2031) | 455.26 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.72 % |
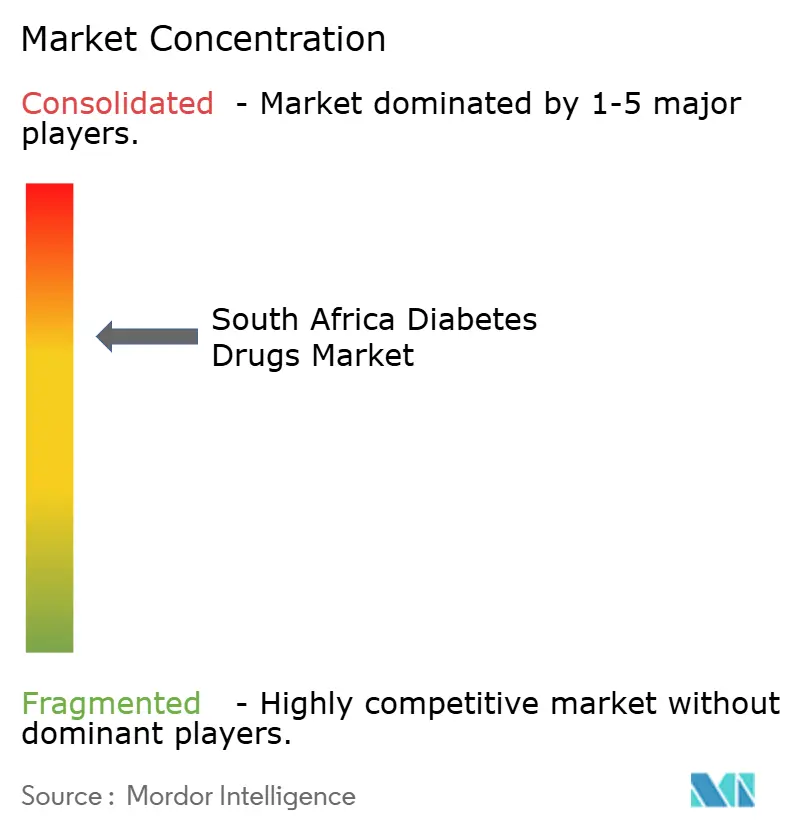
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para la Diabetes en Sudáfrica por Mordor Intelligence
Se espera que el tamaño del mercado de medicamentos para la diabetes en Sudáfrica crezca de USD 326,12 millones en 2025 a USD 344,78 millones en 2026 y se prevé que alcance USD 455,26 millones en 2031 a una CAGR del 5,72% durante el período 2026-2031. La escalada de la prevalencia de la diabetes —que actualmente afecta a más de 4 millones de residentes— se intersecta con la creciente cobertura de los planes médicos privados y las inversiones en fabricación local, creando unas perspectivas de demanda sólidas. La adopción de inhibidores de SGLT-2 y agonistas del receptor GLP-1 amplía las opciones terapéuticas, mientras que los modelos de reembolso basados en valor orientan a los prescriptores hacia agentes que demuestran beneficios cardiometabólicos mensurables. Un desplazamiento moderado pero constante de los volúmenes de prescripción desde las instalaciones públicas hacia los canales del sector privado refleja un mayor poder adquisitivo en las provincias urbanas, reforzando patrones de acceso diferenciado. Al mismo tiempo, las farmacias en línea amplían el alcance hacia comunidades semiurbanas, lo que indica que el mercado de medicamentos para la diabetes en Sudáfrica está pivotando hacia una distribución habilitada digitalmente.
Conclusiones Clave del Informe
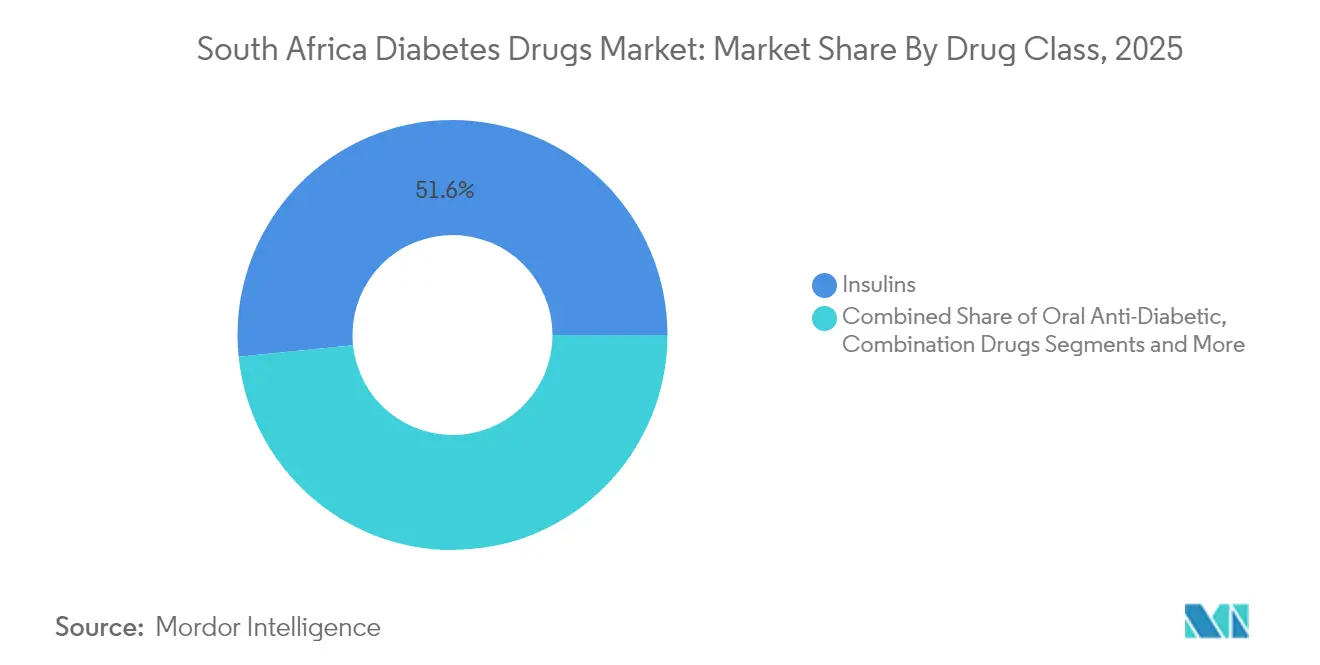
- Por clase de fármaco, las insulinas lideraron con el 51,62% de la cuota del mercado de medicamentos para la diabetes en Sudáfrica en 2025; los injectables no insulínicos registran la CAGR más rápida del 9,88% hasta 2031.
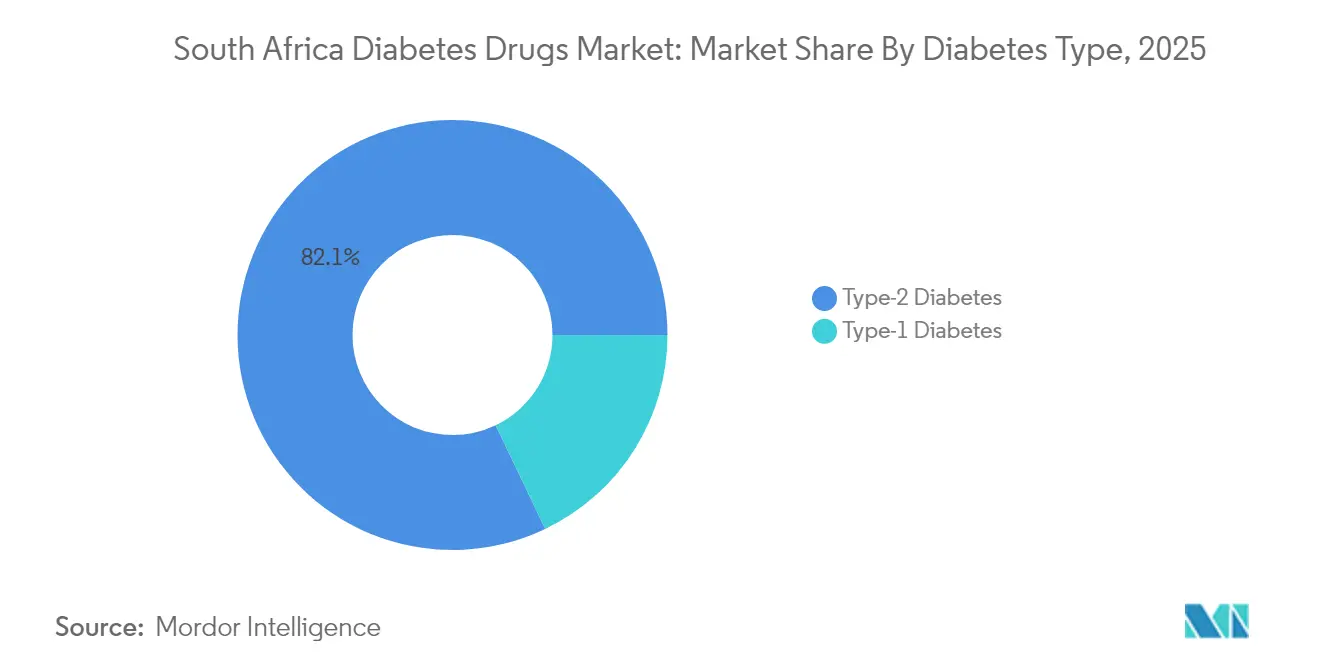
- Por tipo de diabetes, la diabetes Tipo 2 representó el 82,10% del tamaño del mercado de medicamentos para la diabetes en Sudáfrica en 2025 y avanza a una CAGR del 6,83% hasta 2031.
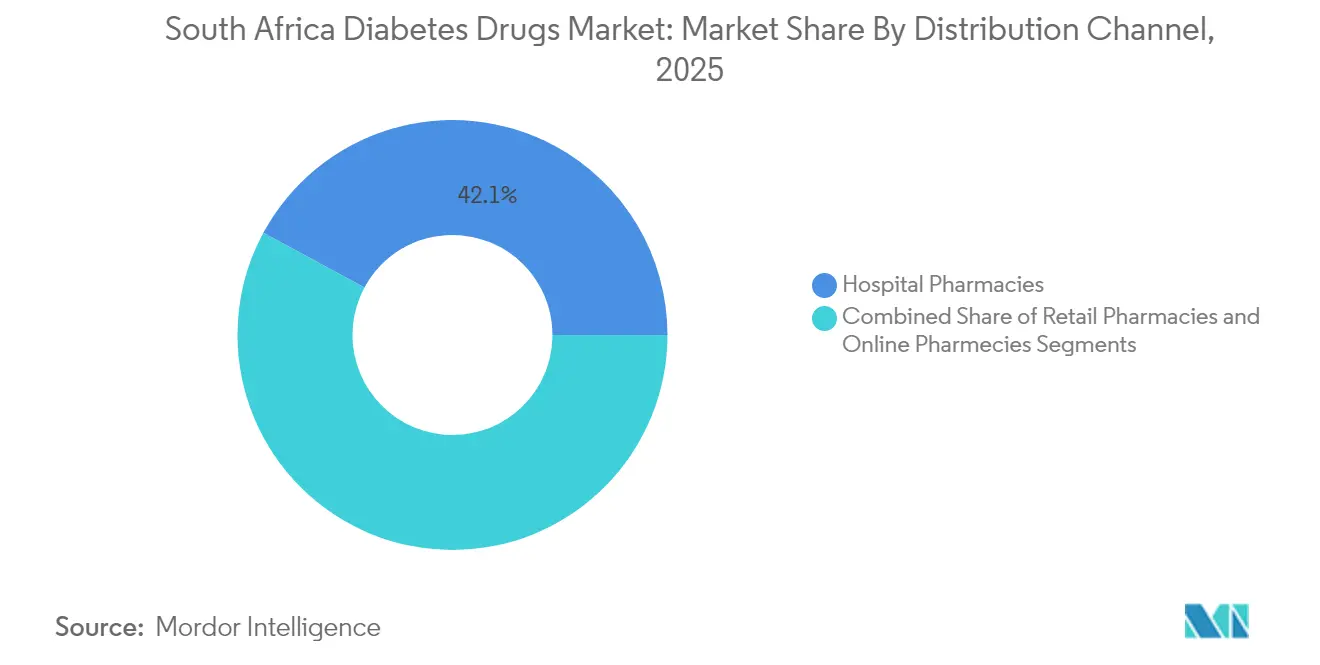
- Por canal de distribución, las farmacias hospitalarias mantuvieron una cuota de ingresos del 42,12% en 2025, mientras que se proyecta que las farmacias en línea se expandan a una CAGR del 9,35% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Medicamentos para la Diabetes en Sudáfrica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la prevalencia de la diabetes y edad de inicio más temprana | +1.2% | Nacional, concentrado en áreas urbanas | Mediano plazo (2-4 años) |
| Expansión de la cobertura de planes médicos privados para medicamentos crónicos | +0.9% | Nacional, mayor impacto en Gauteng, Cabo Occidental | Corto plazo (≤ 2 años) |
| Rápida adopción de las clases de SGLT-2 y GLP-1 en las directrices locales | +0.8% | Nacional, adopción temprana en el sector privado | Mediano plazo (2-4 años) |
| Desarrollo de capacidad de fabricación por contrato local y operaciones de llenado y acabado | +0.6% | Nacional, centros de fabricación en Gauteng, KwaZulu-Natal | Largo plazo (≥ 4 años) |
| Auge de las plataformas de tele-farmacia que permiten e-prescripciones | +0.5% | Nacional, acelerado en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales y reembolso | +0.4% | Nacional, enfoque en instalaciones del sector público | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Prevalencia de la Diabetes y Edad de Inicio más Temprana
Sudáfrica está experimentando una edad de inicio de la diabetes más temprana, lo que desplaza el horizonte terapéutico desde el tratamiento episódico hacia el tratamiento de por vida. Los estudios sobre disfunción mitocondrial destacan la interacción genética y de estilo de vida propia de la región. Los recorridos terapéuticos más prolongados multiplican los volúmenes acumulados de fármacos, ampliando considerablemente el mercado de medicamentos para la diabetes en Sudáfrica. Las transiciones alimentarias urbanas hacia alimentos de alta densidad energética empeoran los perfiles glucémicos, mientras que la disminución de la actividad física amplifica la resistencia a la insulina. Los médicos ahora inician la farmacoterapia antes, incluida la terapia dual en el momento del diagnóstico, para reducir las complicaciones a largo plazo. Los análisis de las aseguradoras muestran que los pacientes diagnosticados antes de los 40 años incurren en costes de medicación casi dos veces y media más altos que los diagnosticados después de los 55 años. Esta migración demográfica mantiene la demanda resiliente incluso si la incidencia se estabiliza.
Expansión de la Cobertura de Planes Médicos Privados para Medicamentos Crónicos
Discovery Health y otros grandes planes de salud ahora incluyen la mayoría de los agentes recomendados por las directrices bajo beneficios crónicos, reduciendo drásticamente la participación en costes de los afiliados. La cobertura completa de los regímenes de insulina basal-bolo y la cobertura parcial de los agonistas de GLP-1 de nueva generación reducen la fricción financiera, fomentando el cambio rápido hacia terapias premium. Los planes privados también implementan formularios basados en valor que reembolsan a niveles más altos cuando se alcanzan los objetivos de HbA1c, alineando los incentivos de las partes interesadas. El resultado neto es una mayor penetración de las nuevas clases de fármacos en las áreas metropolitanas, fortaleciendo la densidad de ingresos por paciente tratado. Los efectos indirectos ocurren cuando las directrices públicas observan los datos de resultados del sector privado y consideran una adopción más amplia. En consecuencia, el mercado de medicamentos para la diabetes en Sudáfrica gana un camino acelerado para las moléculas innovadoras.
Rápida Adopción de las Clases de SGLT-2 y GLP-1 en las Directrices Locales
Las sociedades locales de endocrinología han añadido los inhibidores de SGLT-2 como terapia de segunda línea para pacientes con riesgo cardiovascular, y los agonistas de GLP-1 para aquellos que necesitan reducción de peso. Un estudio de cohorte del Cabo Occidental confirmó que las pruebas trimestrales de HbA1c combinadas con estos agentes redujeron los días de hospitalización en un 18% en doce meses.[1]Lize-Marie Doresha Williams y Robert Mash, "El Papel de los Trabajadores Comunitarios de Salud en las Enfermedades No Transmisibles," BMC Primary Care, bmcprimcare.biomedcentral.com Aunque los precios elevados restringen la difusión en el sector público, la adopción en el sector privado demuestra la rentabilidad clínica. Esta evidencia acerca a los responsables de políticas hacia la eventual inclusión en las licitaciones, particularmente una vez que las versiones biosimilares obtengan la aprobación de la SAHPRA. El impulso de prescripción, una vez formado, rara vez se invierte, consolidando el crecimiento de volumen a largo plazo.
Desarrollo de Capacidad de Fabricación por Contrato Local y Operaciones de Llenado y Acabado
La alianza de Novo Nordisk con Aspen Pharmacare para el llenado y acabado de viales de insulina humana a un precio ex-fábrica techo de USD 3 canaliza volúmenes sustanciales a través de plantas nacionales. Líneas similares están destinadas al ensamblaje de cartuchos y plumas, protegiendo el suministro de los impactos en las rutas de importación. La producción local reduce la exposición al tipo de cambio y acorta los plazos de entrega, atributos que resuenan después de las disrupciones de la era pandémica. Los paquetes de incentivos del gobierno —vacaciones fiscales y subsidios para equipos— endulzan aún más la economía de la relocalización. Con el tiempo, las economías de escala podrían trasladarse a la producción por contrato de injectables de GLP-1, consolidando el mercado de medicamentos para la diabetes en Sudáfrica como una base de exportación regional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto coste de bolsillo de las terapias novedosas | -0.8% | Nacional, mayor impacto en áreas rurales | Corto plazo (≤ 2 años) |
| Frecuentes desabastecimientos de insulina y tiras reactivas en los depósitos del sector público | -0.6% | Nacional, concentrado en provincias rurales | Mediano plazo (2-4 años) |
| Retraso regulatorio en las aprobaciones de biosimilares (SAHPRA) | -0.4% | Nacional, afecta a todos los segmentos del mercado | Mediano plazo (2-4 años) |
| Problemas de adherencia de los pacientes vinculados a las preferencias de la medicina tradicional | -0.3% | Nacional, mayor en comunidades rurales y tradicionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de Bolsillo de las Terapias Novedosas
El régimen de agonista de GLP-1 de mejor clase cuesta hasta el 14% del ingreso neto de un hogar promedio cuando se adquiere sin el subsidio completo del plan médico. Tal gasto obliga al racionamiento terapéutico, perpetuando un sistema de dos niveles. Los pacientes del segmento medio-bajo a menudo alternan entre clínicas públicas para la atención básica y farmacias privadas para recargas episódicas, interrumpiendo la continuidad. Los médicos informan de retrasos de ocho a diez meses en la intensificación de la terapia por razones de asequibilidad, socavando el control glucémico. Los fabricantes responden con vales de copago limitados, aunque su alcance sigue siendo urbano-céntrico. Hasta que se produzca un subsidio más amplio o una renegociación de precios, las trayectorias de adopción seguirán siendo más planas de lo que sugiere la necesidad clínica.
Frecuentes Desabastecimientos de Insulina y Tiras Reactivas en los Depósitos del Sector Público
MSF documentó un desabastecimiento nacional de plumas de insulina en 2024, afectando a miles de usuarios y provocando transiciones de emergencia a viales.[2]"La Escasez de Plumas de Insulina Impacta a Miles en Sudáfrica," MSF África Austral, msf.org.za Las brechas de suministro se derivan de la mala previsión de las licitaciones, la congestión portuaria y los retrasos en la financiación. Las provincias rurales cargan con la mayor parte del impacto porque la logística de reabastecimiento es más lenta. Cada episodio de desabastecimiento genera picos temporales en la demanda de farmacias privadas, pero afianza la desconfianza en la fiabilidad del suministro público. La incertidumbre crónica lleva a algunos pacientes a acumular inventarios, agravando los desabastecimientos cíclicos. Para el mercado de medicamentos para la diabetes en Sudáfrica, tal volatilidad reduce la visibilidad de la demanda a largo plazo y puede frenar el impulso de innovación terapéutica en el canal público.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: El Dominio de la Insulina Enfrenta la Innovación en Injectables
Las insulinas generaron el 51,62% de los ingresos del mercado de medicamentos para la diabetes en Sudáfrica en 2025, gracias a su uso indispensable en la diabetes Tipo 1 y en los casos avanzados de diabetes Tipo 2. Los regímenes de insulina basal-bolo siguen siendo la piedra angular porque se alinean con las directrices nacionales actuales y son elementos básicos de las licitaciones provinciales. Sin embargo, las disrupciones de suministro destacan las vulnerabilidades que los fabricantes de biosimilares pretenden explotar. Los injectables no insulínicos, principalmente los agonistas del receptor GLP-1, impulsan el dinamismo del mercado con una CAGR del 9,88% hasta 2031, remodelando las jerarquías terapéuticas a pesar de las primas de precio. Estas moléculas ofrecen resultados duales de control glucémico y gestión del peso, atributos que resuenan entre los prescriptores que tratan a pacientes urbanos obesos. Los fármacos antidiabéticos orales —metformina, sulfonilureas e inhibidores de DPP-4— continúan como agentes de primera línea, sirviendo como estabilizadores de volumen cuando los injectables se enfrentan a presiones de asequibilidad.
Las innovaciones en el proceso de desarrollo extienden el ámbito de la insulina hacia formatos de acción ultraprolong como la insulina icodec de administración semanal. La visibilidad temprana en los ensayos ha aumentado la expectativa de los médicos, incluso antes del registro formal en Sudáfrica, porque la reducción de la frecuencia de inyección aborda la disminución de la adherencia. Con la capacidad de llenado y acabado ya establecida a nivel nacional, las partes interesadas esperan margen de precios para las formulaciones premium. Sin embargo, la intensidad competitiva dependerá de la velocidad de procesamiento de la SAHPRA para los expedientes de biosimilares; cada nueva aprobación promete moderar la disciplina de precios en todo el mercado de medicamentos para la diabetes en Sudáfrica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Diabetes: La Complejidad del Tipo 2 Impulsa la Evolución del Tratamiento
La diabetes Tipo 2 representó el 82,10% de los casos diagnosticados y orienta el crecimiento del volumen terapéutico a una CAGR del 6,83%, anclando la expansión del tamaño del mercado de medicamentos para la diabetes en Sudáfrica hasta 2031. La transición del estilo de vida hacia ocupaciones sedentarias y dietas con alta densidad calórica acelera el cambio metabólico, extendiendo las ventanas de exposición a los fármacos. La prescripción centrada en las complicaciones —con foco en los resultados cardiovasculares y renales— fomenta la integración más temprana de los agentes de SGLT-2 y GLP-1. En contraste, la diabetes Tipo 1 sigue siendo un segmento estable pero más pequeño, monopolizando la demanda de insulina basal y de acción rápida sin una diversificación significativa de clases.
Los investigadores vinculan la diabetes Tipo 2 no controlada con metabolitos elevados de cetogénesis, subrayando el incumplimiento dietético en muchos casos. Los Trabajadores Comunitarios de Salud ahora lideran campañas de educación que explican el recuento de carbohidratos y la titulación de fármacos, ayudando a reducir las hospitalizaciones evitables. Estos esfuerzos de base, cuando se combinan con aplicaciones digitales de monitorización de glucosa, tienen como objetivo elevar la proporción de pacientes que alcanzan los objetivos de HbA1c más allá del 23% actual. La mejora de los resultados aumentaría naturalmente la duración de la medicación crónica, reforzando la estabilidad de volumen del mercado de medicamentos para la diabetes en Sudáfrica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: La Transformación Digital Remodela el Acceso
Las farmacias hospitalarias mantuvieron el 42,12% de los ingresos totales en 2025, reflejando su papel en la gestión de casos complejos y los servicios de laboratorio integrados. Siguen siendo fundamentales para el inicio de la insulina, la titulación y la intervención en hipoglucemia severa. Las farmacias comunitarias minoristas atienden las recargas rutinarias y el asesoramiento agudo, beneficiándose de una densa cobertura geográfica. Las plataformas en línea, aunque representan una cuota de un solo dígito en la actualidad, registran una CAGR del 9,35% a medida que maduran los flujos de trabajo de tele-consulta. Un estudio encontró que el 88% de las e-farmacias encuestadas poseen licencias farmacéuticas legítimas, aunque los identificadores regulatorios se muestran de manera inconsistente.
Los portales electrónicos de preautorización de los planes médicos ahora envían prescripciones aprobadas directamente a las farmacias en línea asociadas, reduciendo los retrasos. La programación automatizada de recargas y la comodidad de la entrega a domicilio impulsan una mayor adherencia en los segmentos de pacientes con conocimientos tecnológicos. En entornos rurales, emergen modelos híbridos: las consultas virtuales conectan los hospitales de distrito con los puntos de recogida de los municipios, preservando la integridad de la cadena de frío para la insulina. Esta combinación de canales garantiza que el mercado de medicamentos para la diabetes en Sudáfrica mantenga flujos de volumen sincronizados en los puntos de venta físicos y digitales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Las provincias urbanas, en particular Gauteng y Cabo Occidental, generan más de la mitad de los ingresos por prescripción de diabetes a nivel nacional, lo que refleja la concentración de la penetración de los seguros privados. Estas áreas también albergan los principales hospitales terciarios que lideran la adopción del protocolo de GLP-1, sirviendo así como grupos de adopción temprana para las terapias innovadoras. KwaZulu-Natal le sigue, aprovechando la infraestructura portuaria de Durban para los flujos de importación farmacéutica y las recientes inversiones en plantas de llenado y acabado. Por el contrario, el Cabo Oriental y Limpopo se enfrentan a una escasa cobertura de endocrinología y a desabastecimientos periódicos de medicamentos, lo que reduce la adopción general.
La implementación del Seguro Nacional de Salud busca homogeneizar el acceso, pero la implementación por fases significa que las disparidades regionales persistirán durante la mayor parte de esta década. Los Trabajadores Comunitarios de Salud desempeñan roles de puente coordinando la recogida de medicamentos y reforzando la adherencia en aldeas remotas. Los proyectos piloto de tele-farmacia en Mpumalanga demuestran cómo la penetración de los teléfonos inteligentes puede contrarrestar los cuellos de botella logísticos cuando la cobertura de señal es adecuada. Con el tiempo, los centros de fabricación localizada en Gauteng y KwaZulu-Natal reducirán los plazos de entrega a las clínicas rurales, potencialmente reduciendo las brechas geográficas en el tratamiento.
La oportunidad transfronteriza también influye en la planificación estratégica. Los productores sudafricanos tienen en la mira los mercados de la Comunidad de Desarrollo de África Meridional, donde marcos regulatorios compatibles agilizan la concesión de licencias de exportación. Los contratos masivos con los ministerios de salud de Botsuana y Namibia ya reflejan tales movimientos de expansión. En consecuencia, la capacidad de producción provincial puede superar las necesidades internas, pero el excedente puede fluir regionalmente, reforzando las aspiraciones de Sudáfrica como centro farmacéutico y estabilizando las tasas de utilización de las fábricas dentro del mercado de medicamentos para la diabetes en Sudáfrica.
Panorama regulatorio
Los medicamentos para la diabetes en Sudáfrica están regulados por la Autoridad Reguladora de Productos Sanitarios de Sudáfrica (SAHPRA) en virtud de la Ley de Medicamentos y Sustancias Relacionadas de 1965 (Ley N.º 101 de 1965). SAHPRA regula el registro de productos, la calidad, el etiquetado y los controles posteriores a la comercialización de las insulinas, los antidiabéticos orales y las terapias más nuevas de GLP-1 y SGLT-2. SAHPRA también ha emitido posiciones aclarando que los productos de semaglutida preparados por fórmula magistral no son sustitutos de los medicamentos registrados, reforzando las restricciones en torno a la preparación a gran escala, la publicidad y la distribución de productos no registrados.
Las acciones de aplicación de la normativa y revisión se han vuelto más visibles en torno a las terapias con GLP-1 a medida que la demanda aumentaba y la escasez de suministro generaba canales paralelos. En mayo de 2026, SAHPRA y el Consejo Farmacéutico de Sudáfrica (SAPC) anunciaron acciones conjuntas para frenar la fabricación ilícita de medicamentos GLP-1 no registrados, mientras que SAHPRA también reveló que está revisando múltiples solicitudes de semaglutida genérica (se mencionan 12 solicitudes en los materiales de SAHPRA y en la cobertura relacionada). Estas medidas endurecen las expectativas de cumplimiento para farmacias y fabricantes y determinan el ritmo al que las opciones de GLP-1 de menor costo pueden ingresar al suministro regulado.
Análisis de la cadena de valor
La cadena de valor de los medicamentos para la diabetes en Sudáfrica comienza con la fabricación de ingredientes activos y de dosis terminadas, que se reparte entre productores multinacionales y socios locales, seguida del registro ante SAHPRA, la venta mayorista y la distribución hacia los canales público y privado. La adquisición del sector público suele estar centralizada a través del Departamento Nacional de Salud, con la gestión de inventario y la distribución de última milla ejecutadas a nivel provincial hacia clínicas y hospitales, mientras que el sector privado se canaliza principalmente a través de redes de farmacias hospitalarias y minoristas y un conjunto cada vez mayor de operadores de farmacia electrónica autorizados.
La resiliencia del suministro y la ejecución de la cadena de frío son puntos críticos para la insulina y otras terapias inyectables. La escasez de plumas de insulina de 2024 puso de manifiesto la exposición a las restricciones de capacidad global y a la previsión de licitaciones, impulsando la sustitución hacia viales y proveedores alternativos. Esto también aumenta el papel del envasado local o del llenado y acabado cuando está disponible. En este contexto, la presencia de fabricación local y las alianzas (por ejemplo, la presencia de fabricación local de Sanofi y la vía Novo Nordisk-Aspen para la producción nacional de insulina mencionada en el contexto del informe) acortan los plazos de entrega y reducen la dependencia de las importaciones. Mientras tanto, los formularios de las ayudas médicas privadas y los portales de preautorización dirigen cada vez más los volúmenes hacia marcas y canales específicos, incluido el cumplimiento en línea.
Panorama Competitivo
Los operadores multinacionales establecidos —Novo Nordisk, Sanofi y Eli Lilly— mantienen el liderazgo del mercado a través de carteras bien consolidadas de insulina y GLP-1. Su cuota de volumen combinada en insulina supera el 60%, marcando un nivel de concentración moderado. Cada empresa incorpora programas de educación médica y líneas de atención al paciente para reforzar la lealtad a la marca. Sin embargo, las recientes escaseces han expuesto vulnerabilidades que los fabricantes de biosimilares pretenden explotar una vez que la SAHPRA resuelva los retrasos regulatorios.
Las alianzas estratégicas caracterizan el enfoque actual: el acuerdo de llenado y acabado de Novo Nordisk con Aspen Pharmacare, la colaboración de envasado de Sanofi en KwaZulu-Natal y la asociación de tecnología de la información de Lilly para herramientas de ajuste de dosis basadas en la nube. Estos movimientos localizan el valor añadido y mitigan los aranceles de importación, al tiempo que refuerzan la resiliencia de la cadena de suministro. Los productos terapéuticos digitales se perfilan como un factor diferenciador; las empresas integran plumas habilitadas con Bluetooth con aplicaciones móviles de coaching, alineándose con el interés de los pagadores en la adherencia verificable.
La dinámica regulatoria conforma el ritmo competitivo. El carril rápido de la SAHPRA para los biosimilares promete abrir segmentos con elasticidad de precio, especialmente en la insulina basal. Mientras tanto, las negociaciones del Seguro Nacional de Salud priorizan las ofertas de licitación sostenibles más bajas, incentivando a los productores eficientes en costes. La aceptación cultural de la medicina tradicional empuja a los innovadores a elaborar campañas de comunicación que respeten las narrativas locales de curación, reduciendo la desconfianza. En conjunto, estas tendencias mantienen una rivalidad vigorosa, pero también fomentan la colaboración en torno a la seguridad del suministro dentro del mercado de medicamentos para la diabetes en Sudáfrica.
Líderes de la Industria de Medicamentos para la Diabetes en Sudáfrica
AstraZeneca
Merck
Novo Nordisk A/S
Eli Lilly
Sanofi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad de un suministro regulado y de menor costo de GLP-1 se está reduciendo a medida que Sudáfrica pasa de una disponibilidad limitada de productos originadores y productos preparados por fórmula magistral esporádicos hacia genéricos registrados y alternativas autorizadas. SAHPRA ha indicado que está revisando 12 solicitudes de semaglutida genérica, y la aplicación de la normativa en mayo de 2026 contra la fabricación ilícita de medicamentos GLP-1 no registrados aumenta la prima de los productos conformes y registrados. Esta combinación respalda oportunidades para los fabricantes con expedientes listos para SAHPRA, distribución confiable en cadena de frío y estrategias de precios alineadas con el acceso a las ayudas médicas privadas, así como posibles vías de adquisición pública.
Por el lado de la demanda, los programas de detección impulsados por políticas y de detección temprana incorporan a más pacientes a la farmacoterapia, respaldados por la adopción, guiada por directrices, de inhibidores de SGLT-2 y agonistas del receptor de GLP-1 en poblaciones de tipo 2 de mayor riesgo. El Departamento Nacional de Salud ha fijado un objetivo de detección de diabetes de 105 millones de personas durante el período del MTEF y está ampliando la detección comunitaria de glucosa elevada en sangre para permitir una derivación más temprana, aumentando el grupo diagnosticado que puede tratarse con terapias orales, insulina y clases más nuevas. Por el lado de la oferta, las iniciativas de fabricación local y de llenado y acabado, junto con controles más estrictos sobre el suministro no registrado de GLP-1, crean espacio para que los nuevos participantes conformes con la normativa ganen cuota mediante una mejor continuidad del suministro, una participación más predecible en licitaciones y un alcance geográfico más amplio hacia provincias desatendidas.
Desarrollos recientes del sector
- Julio de 2026: Novo Nordisk anunció el próximo lanzamiento (27 de julio de 2026) de Extensior, una copia de menor costo de su medicamento para la diabetes con semaglutida, en asociación con Acino. El lanzamiento amplía las opciones del mercado de GLP-1 y señala presión sobre los precios de las terapias existentes. La medida refuerza la capacidad de Novo Nordisk para defender su dominio en GLP-1 en medio de la competencia de genéricos.
- Julio de 2026: Sun Pharmaceutical Industries recibió la aprobación regulatoria de SAHPRA para fabricar y comercializar una inyección de semaglutida genérica para adultos con diabetes tipo 2 mal controlada. La entrada de la semaglutida genérica en Sudáfrica amplía el acceso y la competencia de precios. La producción localizada refuerza la seguridad del suministro y la asequibilidad para los pacientes en terapia con GLP-1.
- Mayo de 2026: Aspen Pharmacare inició el lanzamiento comercial de los primeros lotes de insulina humana de fabricación local en Gqeberha tras la aprobación de SAHPRA. La localización del suministro de insulina respalda la adopción por parte del sector privado. La producción nacional de insulina mejora la resiliencia del suministro y respalda la adopción por parte del sector privado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los medicamentos de venta con receta utilizados para tratar la diabetes en Sudáfrica, contabilizados como los ingresos generados a través de los canales de farmacia hospitalaria, minorista y en línea a nivel del fabricante, en USD.
Exclusiones del alcance: los dispositivos de monitoreo de la diabetes, los dispositivos de administración de insulina y los productos generales para el control de peso quedan excluidos de este dimensionamiento del mercado.
Descripción general de la segmentación
- Por Clase de Fármaco
- Fármacos Antidiabéticos Orales
- Insulinas
- Medicamentos Combinados
- Injectables No Insulínicos
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea / Tele-Farmacia
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la población tratada por diabetes y la vía de atención local, para luego vincularla con la forma en que se adquieren y dispensan los medicamentos en Sudáfrica. Nos basamos en estadísticas de salud pública y documentos de políticas para comprender los niveles de diagnóstico, el inicio de la terapia y cómo los formularios determinan el acceso en el sistema mixto público y privado.
Para los insumos principales, utilizamos fuentes como el atlas de la Federación Internacional de Diabetes, las tablas de población de Statistics South Africa, materiales del Departamento Nacional de Salud y la Lista de Medicamentos Esenciales, las actualizaciones de la Autoridad Reguladora de Productos Sanitarios de Sudáfrica sobre aprobaciones y etiquetado, e indicadores de salud de estilo OCDE cuando estaban disponibles como contexto. También revisamos informes anuales, presentaciones de resultados y notas de precios o reembolso en documentos públicos, y luego complementamos las brechas mediante suscripciones pagas de inteligencia financiera de empresas, bases de datos de patentes y señales de importación y exportación a nivel de envío para moléculas seleccionadas. Estas fuentes no son exhaustivas, y se utilizaron muchas otras referencias públicas y pagas para la recopilación de datos, la verificación cruzada y la aclaración durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el grupo de demanda y la lógica de precios con personas que ven las prescripciones y la adquisición de medicamentos para la diabetes en la práctica real, incluidos médicos, farmacéuticos, administradores de pagadores y esquemas, mayoristas y distribuidores locales. Dado que se trata de un mercado de un solo país, cubrimos las principales provincias metropolitanas y también hablamos con encuestados que atienden zonas periurbanas y rurales para que las diferencias en la combinación de canales y el acceso no se promediaran.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXOs): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 22% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante un enfoque híbrido de arriba hacia abajo y de abajo hacia arriba, donde el enfoque de arriba hacia abajo reconstruye la demanda anual de medicamentos partiendo de la población diabética, aplicando tasas de diagnóstico y tratamiento, y luego dividiendo la terapia en insulina, agentes orales e inyectables no insulínicos según la práctica local. Una vez establecido el grupo de pacientes y terapias, lo traducimos en valor utilizando patrones de dosis diaria típicos, tamaños de envase y rangos de precios de venta promedio observados en los canales de adquisición y farmacia, y luego ajustamos según las dinámicas de licitación pública frente a los comportamientos de reembolso privado.
Los factores clave del modelo incluyen la prevalencia de la diabetes y la composición etaria, la proporción entre tipo 1 y tipo 2, la penetración de la insulina, la adopción de nuevos inyectables no insulínicos, la duración promedio de la terapia y los cambios de canal entre farmacias hospitalarias, minoristas y en línea. Cuando los datos son escasos para clases más pequeñas, verificamos de forma cruzada mediante aproximaciones selectivas de abajo hacia arriba, como puntos de precio de marcas y genéricos muestreados multiplicados por los volúmenes esperados y verificaciones de canales de distribuidores. Para las brechas, utilizamos moléculas análogas con dosificación y utilización similares hasta que la retroalimentación primaria respalde una división más precisa.
Para la previsión, utilizamos análisis de escenarios respaldados por suavizado de tendencias sobre los factores clave, y los supuestos se anclan al crecimiento esperado del diagnóstico, las tasas de intensificación de la terapia y la evolución de los precios, incluidos los ajustes de precios relacionados con licitaciones, según lo validado por expertos. La previsión final se mantiene práctica y repetible, de modo que cada factor pueda ajustarse y el impacto en el total sea visible.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones que buscan coherencia interna y ajuste a la realidad. Comparamos el resultado del modelo con señales independientes, como patrones de adquisición pública, cambios conocidos en la prescripción y variaciones en la disponibilidad tras actualizaciones regulatorias, y luego revisamos cualquier salto pronunciado por clase o canal antes de la aprobación final.
Un segundo analista revisa la lógica, los supuestos clave y el rastro de cálculos, y se vuelve a contactar a los encuestados cuando una variación no puede explicarse por un cambio visible de demanda o precios. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y antes de la entrega realizamos una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado sudafricano de medicamentos para la diabetes de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas sobre medicamentos para la diabetes en Sudáfrica pueden parecer bastante diferentes porque los productos contabilizados y los puntos de captura de ingresos no siempre son los mismos, y algunos estudios utilizan el seguimiento exclusivamente minorista como atajo. El momento también importa, ya que las fechas de conversión de divisas, las revisiones de precios de licitación y la velocidad de adopción de los nuevos inyectables pueden modificar notablemente el valor de un solo año.
Los dispositivos para la diabetes y los insumos de monitoreo de glucosa quedan fuera del alcance de Mordor Intelligence, y eso por sí solo puede explicar por qué algunas cifras más amplias de atención a la diabetes parecen mayores que una estimación centrada solo en medicamentos. Otras brechas suelen provenir de si las licitaciones del sector público se normalizan entre provincias, si los volúmenes de reembolso de los esquemas privados se asumen a partir de datos de membresía sin desgloses por terapia, y si los precios promedio se mantienen fijos incluso cuando la penetración de genéricos está aumentando en las clases orales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 326,12 millones de USD (2025) | |
| Publicación Sectorial A | 309,30 millones de USD (2022) | Utiliza una visión orientada al mercado minorista para las terapias orales y no muestra claramente cómo se valoran la insulina y los inyectables no insulínicos, lo que puede subestimar los volúmenes impulsados por licitaciones y la adopción de nuevas clases. |
| Boletín Sectorial B | 332,82 millones de USD (2023) | Se apoya en un estilo de informe histórico de ventas de farmacia y ofrece un ajuste limitado para el momento de la adquisición pública y los cambios de canal, por lo que la comparabilidad interanual puede ser más débil. |
En general, la dispersión proviene principalmente de qué se contabiliza como medicamentos frente a la atención más amplia a la diabetes, y de cómo se trata la adquisición pública y la combinación de canales en la conversión de volúmenes a valor en USD. Al mantener el grupo de demanda vinculado a los pacientes tratados y luego verificar la lógica de precios y volúmenes con la retroalimentación de los canales locales, la estimación sigue siendo trazable a pasos claros que pueden repetirse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de medicamentos para la diabetes en Sudáfrica?
El tamaño del mercado de medicamentos para la diabetes en Sudáfrica es de USD 344,78 millones en 2026 y se proyecta que alcance USD 455,26 millones en 2031 a una CAGR del 5,72%.
¿Qué clase de fármaco tiene la mayor cuota en el mercado de medicamentos para la diabetes en Sudáfrica?
Las insulinas lideran con una cuota de mercado del 51,62% en 2025 debido a su papel indispensable en la gestión de la diabetes Tipo 1 y la diabetes Tipo 2 avanzada.
¿Por qué están ganando tracción los agonistas del receptor de GLP-1 en Sudáfrica?
Los agentes de GLP-1 ofrecen beneficios combinados en el control glucémico, cardiovascular y de pérdida de peso, alineándose con las directrices locales actualizadas que priorizan la reducción de complicaciones.
¿Cómo influye la cobertura de los planes médicos privados en la adopción de fármacos?
La ampliación de los beneficios crónicos permite un acceso más amplio a las terapias premium, acelerando la adopción de agentes de nueva generación en los centros urbanos donde la penetración de los planes médicos es más alta.
¿Qué desafíos impiden un uso más amplio de las nuevas terapias para la diabetes?
Los altos costes de bolsillo y los desabastecimientos intermitentes en el sector público limitan el acceso consistente, especialmente en áreas rurales que carecen de cobertura robusta de planes médicos.
¿Cómo impactarán las asociaciones de fabricación local en los precios futuros de los fármacos?
Los acuerdos de llenado y acabado, como el de Novo Nordisk con Aspen Pharmacare, tienen como objetivo fijar un techo al precio de los viales de insulina en USD 3, lo que podría reducir los costes generales de la terapia y mejorar la seguridad del suministro.
Última actualización de la página el:



