
シンガポール ハイパースケール データセンター 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 0.42 十億米ドル |
| 市場規模 (2031) | 0.84 十億米ドル |
| 成長率 (2026 - 2031) | 14.87 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるシンガポール ハイパースケール データセンター 市場分析
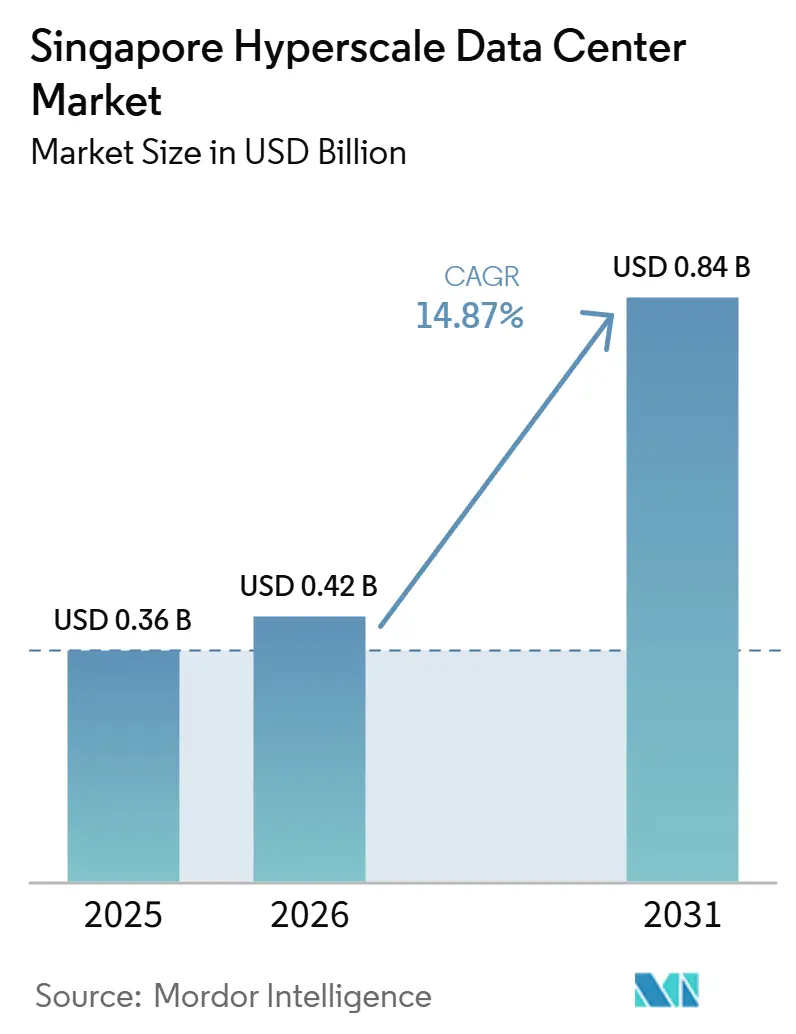
シンガポール ハイパースケール データセンター 市場規模は、2025年の0.36 ビリオン 米ドルから2026年には0.42 ビリオン 米ドルへと拡大し、2031年には0.84 ビリオン 米ドルにする見込みで、2026年から2031年にかけてCAGR 14.87%で成長すると予測されています。生産量ベースでは、市場は2025年に2.37 サウザンド メガワットと評価され、2026年の2.43 サウザンド メガワットから2031年には3.19 サウザンド メガワットへ、予測期間(2026年〜2031年)においてCAGR 5.57%で成長する見込みです。
シンガポール ハイパースケール データセンター 成長要因
価値成長は5.57%の数量CAGRを大幅に上回っており、密度最適化、次世代冷却、およびプレミアム稼働率認証が設置メガワット当たりの経済的価値を高めていることを示しています。グリーン データセンター ローマップ、差し迫った炭素税の引き上げ、および明示的な水使用量上限といった政府政策は、液体冷却および再生可能エネルギーソリューションを導入するオペレーターに引き続き有利に働いています。AIおよび機械学習ワークロードはラック密度を50 kWを超える水準へと押し上げており、液浸冷却およびダイレクト・トゥ・チップ冷却技術に対する前例のない需要を喚起しています。20 ビリオン 米ドルのコミット済み投資を持つハイパースケーラーの参入と、浮体式データセンターのパイロット群は、持続可能なメガスケールインフラのテストベッドとしてのシンガポールの役割を裏付けています。クラウドプロバイダー、通信事業者、および不動産会社間の戦略的提携は、純粋なキャパシティ提供から、コネクティビティ、GPU、およびソブリン クラウド ゾーンを束ねた統合型AI対応キャンパスへの競争シフトを浮き彫りにしています。
主要レポートの知見
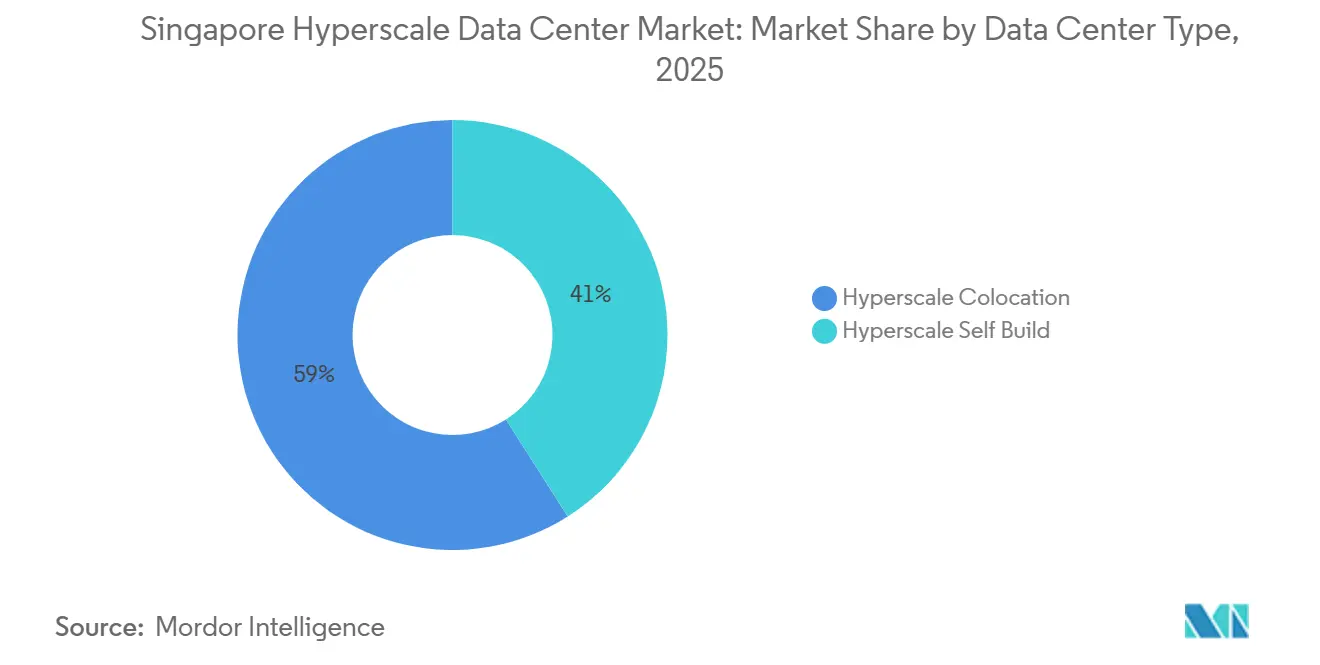
- データセンタータイプ別では、ハイパースケール コロケーションが2025年のシンガポール ハイパースケール データセンター 市場シェアの59%をリードし、ハイパースケーラー自社建設は2031年までに CAGR 15.1%を記録する見込みです。
- コンポーネント別では、機械インフラが CAGR 16.1%で最速の成長を記録し、ITインフラは2025年に44%の収益シェアを保持しました。
- ティア標準別では、ティアIII施設が2025年に市場の66%を占め、ティアIV容量は2031年までに CAGR 17.2%で拡大する予測です。
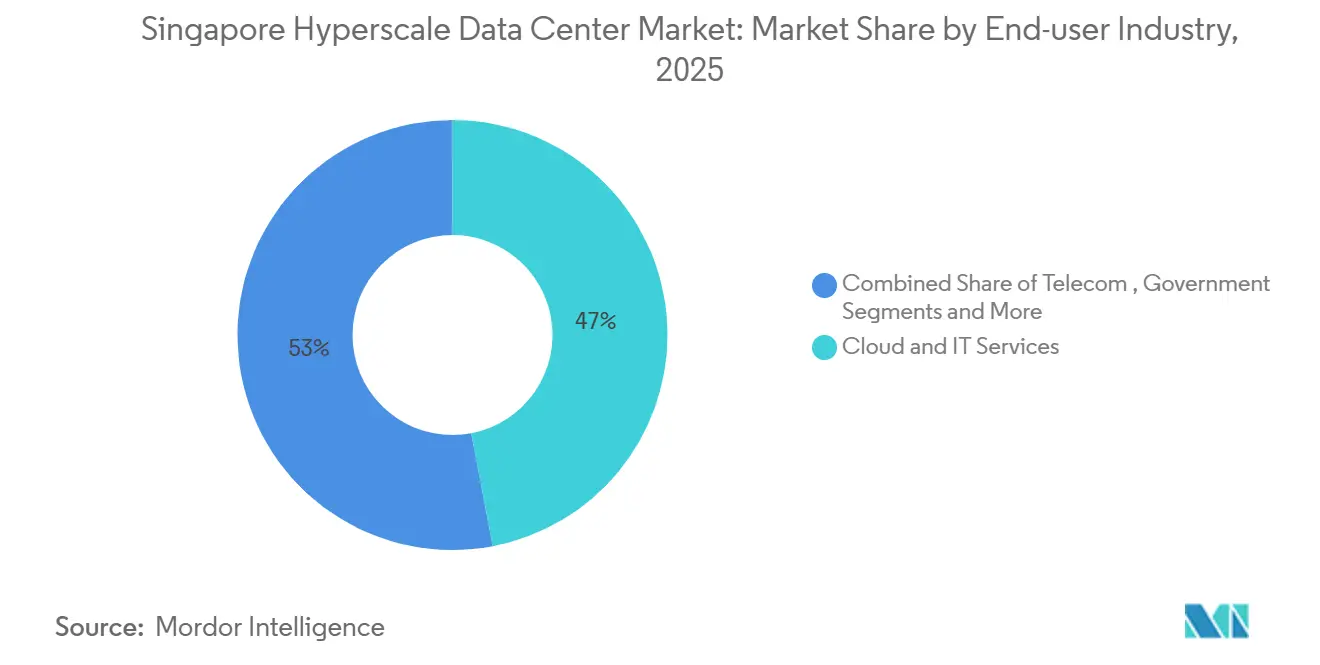
- エンドユーザー産業別では、クラウドおよびITエンドユーザーが2025年需要の47%を生み出し、Eコマースワークロードは2031年までに CAGR 15.7%で拡大する見込みです。
- データセンターサイズ別では、大規模サイト(25〜60 MW)が2025年の導入の50%を占め、60 MW超のメガスケール建設は CAGR 17.5%で成長する見通しです。
シンガポール ハイパースケール データセンター 市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI・機械学習の波及効果による50 kWを超えるGPUラック需要 | +3.2% | シンガポールのコア、周辺地域ハブへの波及 | 中期(2~4年) |
| リアルタイム決済義務化によるティアIV需要の増大 | +2.8% | 全国規模、ASEANクロスボーダーネットワーク | 短期(2年以内) |
| 5Gエッジ・コア統合 | +2.1% | 国内全体の拠点、地域コネクティビティを含む | 中期(2~4年) |
| ASEANデジタル主権イニシアチブ | +1.9% | シンガポールハブ、地域全体への影響 | 長期(4年以上) |
| 生成AI液冷キャンパス | +1.8% | シンガポールのコア、世界的な輸出可能性 | 中期(2~4年) |
| 浮体式グリーンデータセンター パイロットプロジェクト | +1.4% | 沿岸海域、他の高密度都市国家向けのテンプレート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよび機械学習の波及効果による50 kWを超えるGPUラック需要
GPU集約型AIトレーニングクラスターは通常のラック密度を15 kWから50 kW超へと押し上げており、オペレーターはイマージョン冷却およびダイレクト・トゥ・チップ冷却の採用を余儀なくされています。Sustainable Metal Cloudは、そのハイパーキューブ ソリューションにより電力使用効率(PUE)1.03未満および50%の省エネルギーを実証し、大規模液冷の商業的実現可能性を検証しました。[1] SingtelとNVIDIAのパートナーシップにより、2026年からNxera施設全体にGPUクラスターが展開されることで、AI最適化コロケーション フットプリントはさらに標準化されます。コンポーネントベンダーは現在、400Gおよび800Gイーサネット ファブリックをサービスとしての冷却(クーリング・アズ・ア・サービス)契約と組み合わせて提供しており、インフラストラクチャーを資本的支出ではなくマネージドユーティリティへと変革しています。
リアルタイム決済義務化によるティアIV需要の増大
シンガポール金融管理局は、FAST、PayNow、およびSGQRを単一事業体のもとに統合するとともに、クロスボーダー即時決済のためにインドのUPIとも接続しています。[2] サブセカンドの取引確定には99.995%の稼働時間が要求されることから、銀行や決済処理業者はワークロードをティアIV認定ルームへと移行させています。AWSはすでにクロスボーダー決済清算インターフェースをホスティングしており、金融サービスの稼働時間目標に対するハイパースケーラーの整合性を示しています。DBSなどの金融機関はAIとデータ分析によって3億7,000万シンガポールドルのコスト効率を記録しており、コンピューティング圧力をさらに高めています。したがって、決済システムの刷新はフィンテックのイノベーションとプレミアムインフラストラクチャー需要を結びつけることになります。
都市国家における5Gエッジ・コア統合
シンガポールのコンパクトな国土により、エッジノードとコアデータセンターは同一の都市圏ファイバーリング内で運用できます。StarHubとHPEは、5Gマルチアクセス エッジ コンピューティングを活用することで産業用コンピュータービジョン ワークロードのレイテンシーを50%削減しました。[3] PSAのトゥアス メガ ポートも自動搬送車において同様の効果を確認しており、物流ユースケースを裏付けています。エッジトラフィックのバックホールとして、SG.GSは800Gへの拡張が可能な400Gメトロ光回線を導入し、都市規模のエッジ・コア コンバージェンスに必要な帯域幅を確保しました。
ASEANデジタル主権イニシアチブ
シンガポールはAIガバナンスに7億4,000万米ドルを投資し、地域の中立的なデータ管理者としての役割を担っています。デジタル コネクティビティ ブループリントは、2023年時点の26本から2028年までに40本超へと海底ケーブルの着陸数を倍増させることを目指しており、単一障害点となるケーブル障害に対するレジリエンスを強化します。政府クラウドはすでに対象システムの80%以上をホストしており、主権目標との政策整合性を示しています。
制約要因影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 蒸発式冷却に対する水使用量上限規制 | -2.4% | シンガポール国内、熱帯気候地域 | 短期(2年以内) |
| GPUおよび光学コンポーネントのボトルネック | -1.6% | グローバルサプライチェーン、シンガポールの調達ハブ | 短期(2年以内) |
| 炭素税および熱税(シンガポール2024年以降) | -1.8% | シンガポール国内、政策輸出リスク | 中期(2~4年) |
| 30 MWを超える系統電力引き出し制限 | -1.2% | シンガポール国内、都市部系統の制約 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
蒸発式冷却に対する水使用量上限規制
シンガポールは2034年までに水使用効率(WUE)2.0 m³/MWhを目標とし、高水使用の蒸発式冷却装置を事実上制限しています。Digital Realtyとクールエスト DCとの提携では、液冷への切り替えにより29%の電力削減とラック当たり年間2万5,000米ドルのコスト削減を達成しました。しかし中小規模のプロバイダーは急速な改修に必要な資本が不足していることが多く、シンガポール ハイパースケール データセンター 市場における統合を加速させています。
炭素税および熱税(シンガポール2024年以降)
炭素税は2030年までに1トン当たり5シンガポールドルから50~80シンガポールドルへと10倍に引き上げられ、サイトの損益を大きく塗り替えます。補助金が改修費用の一部を相殺するものの、非準拠のオペレーターは利益率が侵食されるか、設備を移転するリスクを抱えます。Equinixのグリーンボンド プログラムは、大手事業者が将来の税負担を軽減するために持続可能性への支出を前倒しする方法を示しています。脱炭素化できないオペレーターはジョホールまたはバタムへの拡張を転換する可能性があり、シンガポール ハイパースケール データセンター 市場における短期的な容量成長を抑制するおそれがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:コロケーションが密度向上を牽引
2025年、ハイパースケール コロケーションはシンガポールのハイパースケール データセンター 市場シェアの59%を占め、グローバルなクラウドプロバイダーと地元施設スペシャリストとの長年の関係を反映しています。Equinix や Digital Realty などのプロバイダーが即時許可、キャリアニュートラルな接続性、およびコンプライアンスサポートを提供し、コンピューティング開始まで時間を短縮するため、このモデルは引き続き魅力的です。一方、ハイパースケーラー自社建設は、Amazon、Google、および Microsoft がAI液体冷却とオンサイト再生可能エネルギー統合に最適化された独自レイアウトを追求するにつれ、2031年までに CAGR 15.1%を記録する予測です。この二軌道戦略は、シンガポール ハイパースケール データセンター 市場がターンキーとカスタムのメガキャンパス需要の双方に対応していることを示しています。
自社建設プロジェクトは現在、土地配給に準拠するため垂直積層とキャンパスゾーニングを重視しています。Metaの 150 MW 設計図は、都市国家最大のシングルテナントサイトであり、メガスケールの野心を体現しています。しかし、ハイパースケーラーでさえ建設遅延を軽減しマルチクラウドインターコネクトを確保するため、最大30%のリース容量を維持しており、シンガポール ハイパースケール データセンター 市場全体のサービス深度を高める流動的なコロケーション・自社建設ミックスを生み出しています。


コンポーネント別:機械インフラストラクチャーがイノベーションを触媒
液浸冷却および液体冷却がパイロットから本番へと移行するにつれ、機械システムは CAGR 16.1%を記録し、他のすべてのコンポーネントを上回りました。それでもITキットは、生成AI需要に連動したGPUサーバーの更新サイクルに牽引され、2025年の支出の44%シェアを占めました。電気トポロジーは現在、高密度ラックからのステップ負荷変化に対応する 2N 分散冗長 UPS およびリチウムイオン電池を備えています。40G および 80G イーサネットへの並行ネットワークアップグレードは、AIトレーニングクラスター内の東西トラフィックを最大化し、シンガポール ハイパースケール データセンター 市場の規模拡大を支援インフラに固定しています。一般建設予算には、BCA グリーンマーク プラチナ評価を達成するため、リサイクルスチール、ソーラーファサード、および低炭素コンクリートが増加しています。DCIM およびAI対応ビルディングマネジメントソフトウェアは最も急成長しているサブセグメントであり、ST Telemedia Global DataCenters がリアルタイムニューラルコントローラーによる10%の熱節約を実証しています。
ティア規格別:ティアIVがプレミアムレジリエンスを牽引
ティアIIIは依然として66%の設置容量で優位を保ち、ほとんどのワークロードに適した 99.982% の稼働率を提供しています。しかし、ティアIVはリアルタイム決済、アルゴリズム取引、およびソブリン・クラウドの義務化に牽引され、2031年までに CAGR 17.2%で急増する予測です。0.013ポイントの稼働率差が二重給電、完全フォールトトレランス、および24時間365日のリモート NOC スタッフィングを引き起こし、重要産業の規制コンプライアンスを確保しながら資本コストを30〜40%増加させます。1-Net North、China Mobile International Singapore 1、および複数の Equinix スイートへの Uptime Institute 認定は、都市国家の運用厳格さを示しています。ティアIIIとティアIVの両ホールを単一の境界内に収容するハイブリッドティアキャンパスが新設計の主流となっており、クライアントはキャンパス間のレイテンシペナルティなしに耐障害性ティアを組み合わせることができます。
エンドユーザー産業別:電子商取引がデジタル変革を加速
クラウドおよびITワークロードは、地域の SaaS およびゲーム企業がレイテンシバランスのとれたハブ展開のためにシンガポールを採用するにつれ、2025年需要の47%を生み出しました。しかし、Eコマースは東南アジアのコンシューマーインターネットブームの中で急増するクロスボーダー小売トラフィックにより、CAGR 15.7%を記録する見込みです。銀行、金融サービス、および保険はAIを活用して不正を削減しサービスをパーソナライズしており、DBS銀行の350の本番レベルモデルがコストを 3.7 ビリオン シンガポールドル削減した事例がその典型です。政府、製造業、メディア、および通信セグメントはそれぞれ、スマートネーションおよびインダストリー 4.0 政策を通じてクラウド採用を深め、シンガポール ハイパースケール データセンター 産業のベースロード需要を強化しています。


データセンター規模別:メガスケール施設が経済性を最適化
25 MW から 60 MW の大規模サイトが2025年の導入の50%を占め、スケーラビリティと系統接続の容易さのバランスをとっています。60 MW 超のメガスケールキャンパスは、1平方メートルあたりのワット数を高める垂直建設と土地不足を回避する浮体式モジュールに支援され、CAGR 17.5%で成長する予測です。Equinix SG6 は単一タワーに 20 MW の液体対応 IT ホール容量を追加する予定であり、集中型高密度ブロックへの需要を裏付けています。それでもオペレーターは、レイテンシに敏感なロボティクスおよび自動運転車のユースケースのために 5G クラスター近傍に 25 MW 未満のエッジノードを引き続き展開しており、シンガポール ハイパースケール データセンター 市場全体を結びつける細粒度のプレゼンスポイントを追加しています。
地理的分析
シンガポールは合計900 MW超の稼働中ハイパースケール施設を50施設以上保有し、東南アジアの設置容量の約55%を占めています。この島の高いネットワーク密度、政治的安定性、および低いビジネス中断リスクにより、25本の海底ケーブルの優先着陸地点となっています。集約的な土地利用にもかかわらず、戦略的な埋め立てと高層建築が東部航空ゾーン付近の新たな供給回廊を維持しています。
シンガポールのCBDから30 kmに位置するジョホールのハイパースケール コリドーは1.8 GWのパイプライン容量を追加しており、最大30%低い電力料金を提供しています。ジョホール・シンガポール特別経済区は再生可能電力のホイーリングを可能にし、シンガポールの系統制約を緩和しながらダークファイバー クロスリンクでレイテンシーを2ミリ秒未満に維持できる可能性があります。バタムの成長はジョホールと同様で、インドネシア当局は多国籍オペレーターに対して柔軟なデータ主権ルールを売り込んでいます。しかし、ディザスターリカバリー要件、ソブリン信用格付け、および成熟したインターコネクションエコシステムが、シンガポール ハイパースケール データセンター 市場内にコアとなる展開を固定し続けています。
シンガポールは気候特化の研究開発を政策に組み込むことで差別化を図っています。熱帯型データセンター テストベッドは、給水温度を32°Cに引き上げることで18%の省エネを実証し、稼働時間を損なわない効率的な運用が可能であることを証明しました。義務的な炭素開示と詳細な計測により、多くの企業がスコープ3目標を達成するために必要な透明性が確保されています。その結果、近隣市場がコスト重視のワークロードを吸収する一方でも、シンガポールはミッションクリティカルかつ高度に規制されたアプリケーションを維持し続けています。
競合状況
市場集中度
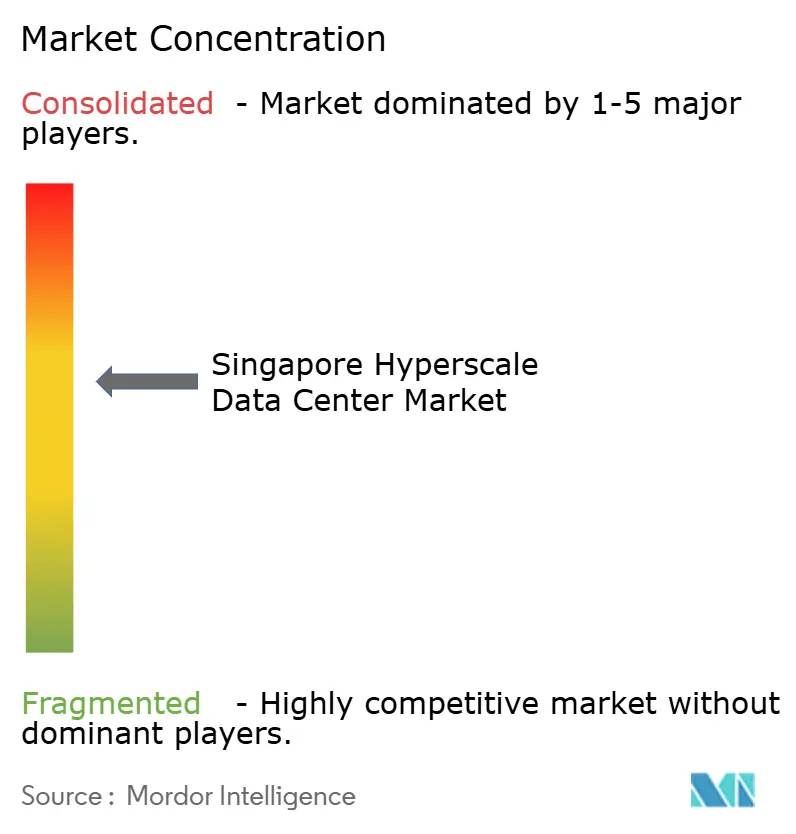
AWS、Microsoft、Googleを含むグローバル クラウドプラットフォームはそれぞれ30 MWを超える自社構築キャンパスを占有しており、適度に集中した市場を形成しています。コロケーション大手のEquinix、Digital Realty、およびSTT GDCは、インターコネクト重視の企業を引き付けるキャリア密度の高いハブを運営しています。Keppel DC REITやAirTrunkなどの地元有力企業はREIT資金調達メカニズムを活用して迅速に規模を拡大し、シンガポール ハイパースケール データセンター 市場内の資産回転率を高く保っています。
差別化は現在、持続可能性とAI対応に集中しています。Equinixは100%再生可能電力を調達し、年間3万275トンのCO₂を削減する58.5 MWpのソーラー電力購入契約(PPA)を締結しています。Digital Realtyは近隣の園芸施設に900 kWの廃熱を供給する熱回収ループをパイロット運用しています。SG.GSの800Gイーサネットへのバックボーン アップグレードは、AIクラスター オペレーターのネットワーク ファブリック パートナーとしての地位を確立しています。Iron Mountain Data CentersおよびLendlease Data Centre Partnersは既存施設ポートフォリオを拡大しており、合併・買収(M&A)活動の活発化を示しています。
REITは資本効率を高めます。Keppel DC REITは2025年第1四半期の売上総収入が1億222万米ドルと前年同期比22.9%増を記録し、25施設にわたる96.5%の稼働率に支えられました。REIT構造は資本コストを低下させ、液冷改修の採用を加速します。今後5年間で、市場参加者はエッジノード開発に特化したプライベートファンドへの資産の切り出しを見込んでおり、シンガポール ハイパースケール データセンター 市場の投資ユニバースを広げることになります。
シンガポール ハイパースケール データセンター 産業リーダー
-
Amazon Web Services
-
Microsoft Corporation
-
Meta Platforms, Inc
-
アリババクラウド
-
Google Cloud
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2024年11月:Equinixは、シンガポールに2億6,000万米ドルの初期投資を背景に、第6のインターナショナル ビジネス エクスチェンジ データセンター(SG6と称される)の計画を発表しました。SG6はシンガポールのデータセンター能力を強化し、グリーンプラン2030など同国の持続可能性目標に沿うものです。この施設は再生可能エネルギーと高度な液冷技術を活用し、人工知能を含む高負荷ワークロードに対応する予定です。
- 2024年8月:Singtelのデジタルインフラ部門であるDigital InfraCo(Singtel)と株式会社日立は、日本を拠点に次世代データセンターおよびGPUクラウドを共同開発し、さらにアジア太平洋地域全体への展開を視野に入えた覚書(MOU)を締結しました。この戦略的提携は、データセンターとコネクティビティにおけるSingtelの豊富な専門知識と、包括的なデータセンター インテグレーション、グリーン電力ソリューション、高度な冷却システム、堅牢なストレージ インフラストラクチャー、および高度なデータ管理を含む日立のユニークな強みを融合するものです。
研究方法のフレームワークとレポートの範囲
市場定義および主要カバレッジ
本調査では、シンガポール ハイパースケール データセンター 市場を、グローバルなクラウドおよびソーシャルメディアプラットフォーム、AIクラウドプロバイダー、および同様のスケールアウト ワークロード向けに設計された、または卸売ブロックでリースされた、連続するITロード4 MWを超える新築または完全装備施設の年間価値として定義しています。既存のハイパースケール ホール内で実施されたキャパシティ アップグレードは、電力またはホワイトスペースを増分する場合含まれます。
スコープ除外:エッジ、エンタープライズ、および4 MW未満のコロケーション スイートは本サイジングの対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール 自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラストラクチャー
- サーバーインフラストラクチャー
- ストレージ インフラストラクチャー
- ネットワーク インフラストラクチャー
- 電気インフラストラクチャー
- 電力分配装置(PDU)
- スイッチおよびスイッチギア
- 無停電電源装置(UPS)システム
- 発電機
- その他の電気インフラストラクチャー
- 機械インフラストラクチャー
- 冷却システム
- ラック
- その他の機械インフラストラクチャー
- 一般建設
- コアおよびシェル開発
- 設置およびコミッショニング
- 設計エンジニアリング
- 安全・セキュリティシステム
- データセンター インフラストラクチャー管理(DCIM)・ビルディング マネジメント システム(BMS)ソリューション
- ITインフラストラクチャー
- ティア規格別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- 銀行・金融サービス・保険(BFSI)
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- 大規模(25 MW以下)
- 超大規模(25 MW超、60 MW以下)
- メガ規模(60 MW超)
詳細な調査方法論およびデータ検証
一次調査
シンガポール、ジョホール、日本、およびバージニアのデザイン コンサルタント、液体冷却OEM、電力公益事業プランナー、およびハイパースケール リーシング マネージャーとの複数のインタビューおよびウェブ会議により、ロード密度の前提、サステナビリティ スコアカードの閾値、および現在のオールイン建設コストを検証しました。これらのセッションから得られたインサイトは、デスクデータのギャップを埋め、シナリオ範囲の方向性を定めました。
デスク調査
Mordorのアナリストは、シンガポールのエネルギー市場庁、情報通信メディア開発庁、および国家環境庁などの機関が発行したオープンデータセット、ならびにUN ComtradeおよびVolza出荷トラッカーで入手可能なサーバーおよびスイッチギアの税関コード付き輸入額を精査しました。アジア クラウド コンピューティング協会のトレードボデ ホワイトペーパーおよびUptime Instituteに提出されたTier IV設計申請書はアーキテクチャ トレンドを豊かにし、企業の10-KおよびSGX申告書はハイパースケーラーの設備投資ランレートを明らかにしました。有償インテリジェンス、主にテナント収益シグナル向けのD&B HooversおよびプロジェクトのプレスリリースのためのDow Jones Factivaが、投資タイムラインを精緻化しました。挙げられたソースは例示であり、多数の追加出版物およびデータセットが証拠基盤を形成しています。
市場規模算定および予測
グリッド承認済みメガワット配分および1 MW当たりの中央値ターンキーコストから総ハイパースケール価値を再構築するトップダウン モデルを基軸とし、発表済みサイト パイプラインおよびサンプリングされた契約レートに対する選択的なボトムアップ チェックで裏付けました。中央値ラック電力密度、AI GPU出荷シェア、海底ケーブル帯域幅成長、クラウド支出弾力性、およびシンガポールの上昇する炭素税ラダーなどの主要変数が年次調整を牽引します。各変数を2031年まで投影する多変量回帰をARIMAオーーレイに組み込み、外れ値は一次調査で収集した専門家コンセンサスによって緩和されます。テナントのロールアップが支出を過少報告する場合、グリッド配分に対する比例配分によってギャップを補完します。
データ検証および更新サイクル
承認前に、アウトプットはCBREの空室率ベンチマークおよびEMAエネルギー統計に対する異常スクリーンを通過します。3パーセントポイントを超える差異は再作業を引き起こします。レポートは毎年更新され、新たな電力割当リリースなどの重要なイベントはサイクル中間の改訂を促します。
シンガポール ハイパースケール データセンター ベースラインの信頼性
企業が異なるロードカットオフを選択したり、異なる建設コスト カーブを適用したり、異なる時点で為替レートを固定したりするため、公表された推計値が一致することはほとんどありません。
ここでの主要なギャップ要因には次のものが含まれます:a) Mordorは4 MW超のホールのみを対象とするのに対し、一部の出版社はエンタープライズ ルームを含める;b) 他社が無視するシンガールの1.3 PUEサステナビリティ設備投資プレミアムを考慮する;c) 他社の複数年にわたる静的ベースラインとは対照的に、毎年更新することで、より鋭い通貨およびコスト更新をもたらす。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要ギャップ要因 |
|---|---|---|
| 360 ミリオン 米ドル(2025年) | Mordor Intelligence | - |
| 640 ミリオン 米ドル(2023年) | 地域コンサルタントA | エンタープライズおよびエッジ建設を含む;旧為替レートを使用 |
| 1.5 ビリオン 米ドル(2024年) | トレードジャーナルB | 完成キャパシティではなく発表済み投資公約を使用;PUEリンクコストインフレを除外 |
要約すると、価値をライブ グリッド配分、検証済みターンキーコスト、および毎年更新される変数に厳密に結び付けることで、Mordor Intelligenceは意思決定者が容易に追跡・再現できる、バランスのとれた透明性の高いベースラインを提供しています。
レポートで回答される主要な質問
シンガポール ハイパースケール データセンター 市場の現在の価値は?
シンガポール ハイパースケール データセンター 市場規模は2025年に0.36 ビリオン 米ドルに達し、2031年には0.84 ビリオン 米ドルに達すると予測されています。
シンガポールのハイパースケール データセンターを支配する展開モデルは何ですか?
ハイパースケール コロケーションは2025年に59%の市場シェアをリードしましたが、自社建設プロジェクトは CAGR 15.1%で成長しています。
シンガポールにおけるティアIV容量はどのくらいの速度で拡大していますか?
ティアIVインフラは、リアルタイム決済および金融サービス需要により、2031年までに CAGR 17.2%で成長する見込みです。
シンガポールのデータセンターにとって液冷ソリューションが重要な理由は何ですか?
AIおよび機械学習のワークロードがラック密度を50 kW以上に押し上げており、液冷は最大50%の省エネを実現しながら厳格な水使用量上限規制を満たします。
シンガポールの炭素税はデータセンター オペレーターにどのような影響を与えますか?
2030年までに1トン当たり5シンガポールドルから最大80シンガポールドルへの税率引き上げは、利益率を圧迫し、再生可能エネルギーおよび高効率設計の採用を加速させます。
浮体式データセンターは市場においてどのような役割を果たしますか?
浮体式モジュールは海水冷却により10~73 MWの容量を提供し、土地制約にもかかわらず供給拡大を支援するとともに、グリーン容量クォータの適用対象となります。
- データセンター電力市場 グローバル市場における電力システムを、コンポーネント、ティア、施設規模別に分析。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- ベトナム データセンター電力市場 ベトナムの電力システムを、コンポーネント、施設タイプ、施設規模別に分類しています。
- オーストリアのデータセンター電力市場 オーストリアの電力システム市場を、コンポーネント、施設タイプ、施設規模別に分類。
- タイ データセンター電力市場 タイの電力システム市場(コンポーネント、施設タイプ、施設規模別)
- インドネシアデータセンター電力市場 コンポーネント、施設タイプ、施設規模別に分けたインドネシアの電力システム市場。
- シンガポール データセンター電力市場 シンガポールの電力システム市場(コンポーネント、施設タイプ、施設規模別)
- フィリピンデータセンター電力市場 フィリピン全域における電力システム需要。コンポーネント、施設タイプ、施設規模を網羅。