
Taille et part du marché des centres de données hyperscale à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 0.42 Milliards de dollars |
| Taille du Marché (2031) | 0.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale à Singapour par Mordor Intelligence
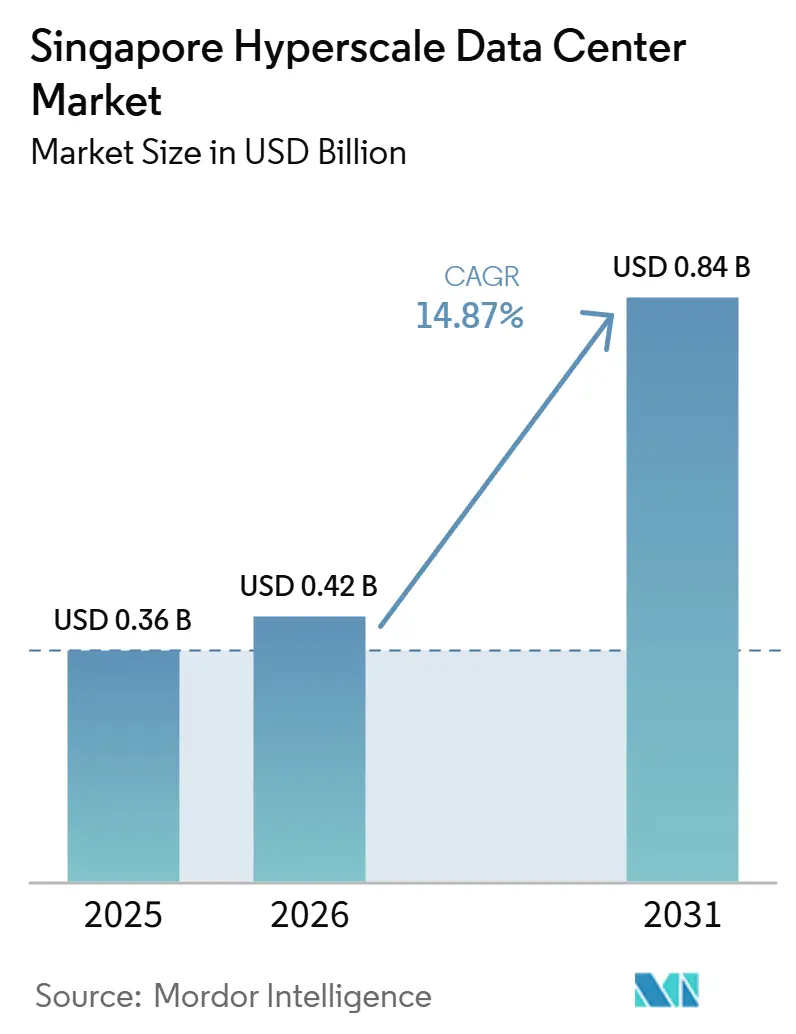
La taille du marché des centres de données hyperscale de Singapour devrait augmenter de 0,36 milliard USD en 2025 à 0,42 milliard USD en 2026 et atteindre 0,84 milliard USD d'ici 2031, avec un CAGR de 14,87 % sur la période 2026-2031. En termes de volume de production, le marché était évalué à 2,37 milliers de mégawatts en 2025 et devrait croître de 2,43 milliers de mégawatts en 2026 à 3,19 milliers de mégawatts d'ici 2031, à un CAGR de 5,57 % durant la période de prévision (2026-2031).
Facteurs de croissance du marché des centres de données hyperscale à Singapour
La croissance en valeur dépasse largement le CAGR volumique de 5,57 %, ce qui indique que l'optimisation de la densité, le refroidissement de nouvelle génération et les certifications de disponibilité premium créent une valeur économique plus élevée par mégawatt installé. Les politiques gouvernementales telles que la Feuille de route pour les centres de données verts, l'escalade imminente de la taxe carbone et les plafonds explicites de consommation d'eau continuent de favoriser les opérateurs qui déploient des solutions de refroidissement liquide et d'énergie renouvelable. Les charges de travail d'IA et d'apprentissage automatique poussent les densités de baies au-delà de 50 kW, suscitant une demande sans précédent pour les technologies de refroidissement par immersion et par contact direct avec les puces. L'entrée d'opérateurs hyperscale avec 20 milliards USD d'investissements engagés et un ensemble de projets pilotes de centres de données flottants souligne le rôle de Singapour en tant que banc d'essai pour une infrastructure mégascale durable. Les alliances stratégiques entre fournisseurs de services cloud, opérateurs de télécommunications et sociétés immobilières soulignent un glissement concurrentiel de la simple fourniture de capacité vers des campus intégrés et prêts pour l'IA, regroupant connectivité, GPU et zones de cloud souverain.
Points clés du rapport
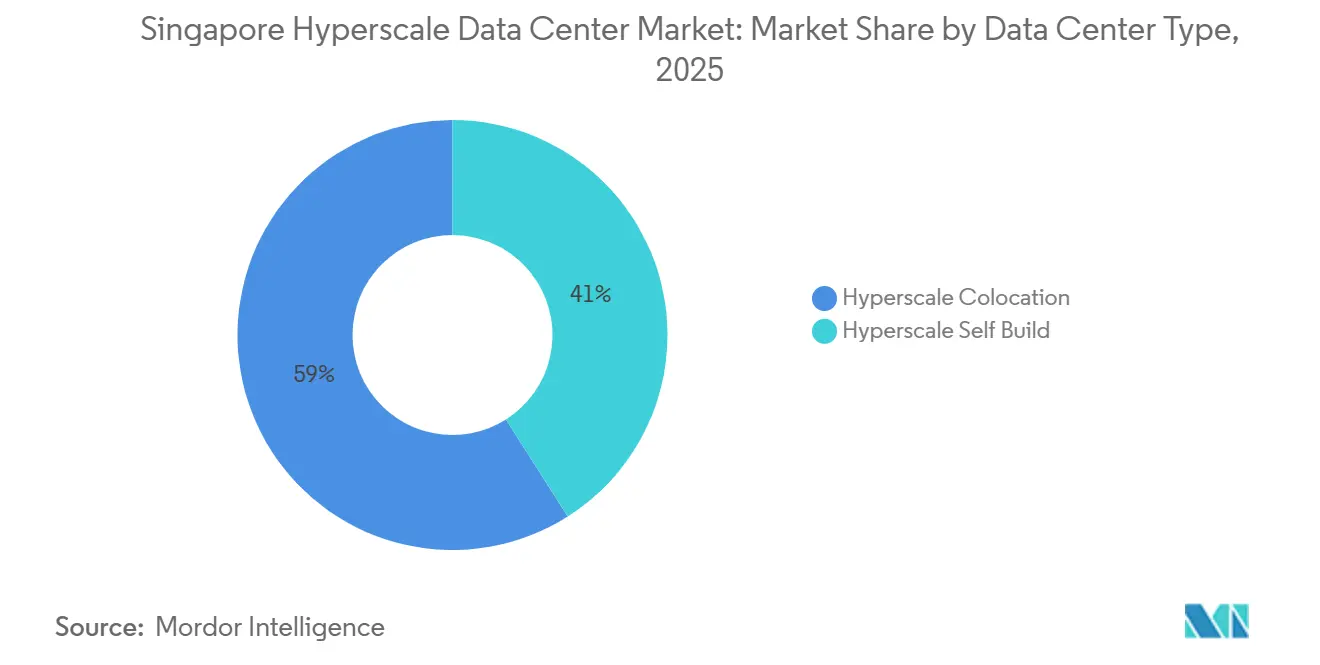
- Par type de centre de données, la colocation hyperscale a dominé avec 59 % de la part de marché des centres de données hyperscale de Singapour en 2025 ; la construction en propre par les hyperscalers devrait afficher un CAGR de 15,1 % jusqu'en 2031.
- Par composant, l'infrastructure mécanique a enregistré la croissance la plus rapide avec un CAGR de 16,1 %, tandis que l'infrastructure informatique détenait une part de revenus de 44 % en 2025.
- Par norme de niveau, les installations de Niveau III représentaient 66 % du marché en 2025 ; la capacité de Niveau IV devrait se développer à un CAGR de 17,2 % jusqu'en 2031.
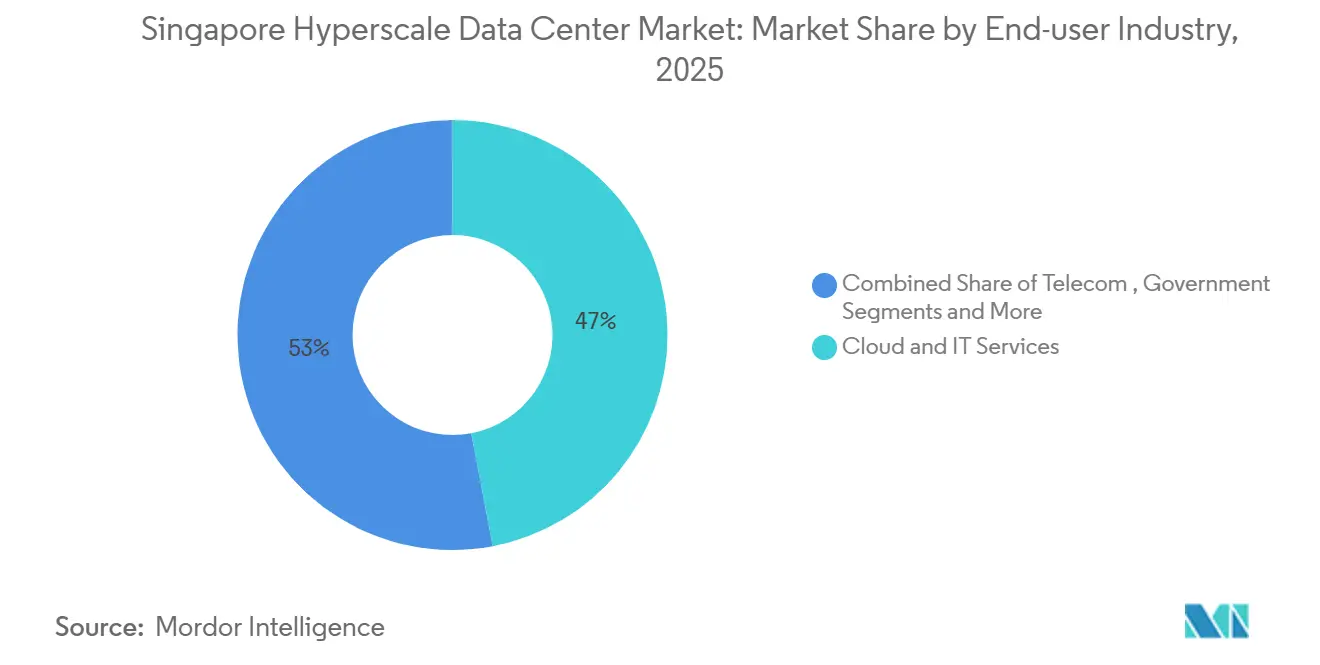
- Par secteur d'utilisateur final, les utilisateurs finaux du cloud et de l'informatique ont généré 47 % de la demande de 2025, tandis que les charges de travail du commerce électronique devraient progresser à un CAGR de 15,7 % jusqu'en 2031.
- Par taille de centre de données, les sites à très grande échelle (25-60 MW) représentaient 50 % des déploiements de 2025 ; les constructions à méga-échelle supérieures à 60 MW devraient croître à un CAGR de 17,5 %.
Tendances et perspectives du marché des centres de données hyperscale à Singapour
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Débordement de l'IA / apprentissage automatique entraînant des baies GPU supérieures à 50 kW | +3.2% | Cœur de Singapour ; répercussion sur les hubs régionaux | Moyen terme (2-4 ans) |
| Les mandats de paiement en temps réel augmentent le besoin de Niveau IV | +2.8% | À l'échelle nationale ; réseaux transfrontaliers de l'ASEAN | Court terme (≤ 2 ans) |
| Consolidation périphérie-cœur 5G | +2.1% | Empreinte nationale avec connectivité régionale | Moyen terme (2-4 ans) |
| Initiatives de souveraineté numérique de l'ASEAN | +1.9% | Hub de Singapour avec influence à l'échelle régionale | Long terme (≥ 4 ans) |
| Campus de refroidissement liquide pour l'IA générative | +1.8% | Cœur de Singapour ; potentiel d'exportation mondial | Moyen terme (2-4 ans) |
| Projets pilotes de centres de données verts flottants | +1.4% | Eaux côtières ; modèle pour d'autres cités-États densément peuplées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Débordement de l'IA / apprentissage automatique entraînant des baies GPU supérieures à 50 kW
Les clusters d'entraînement d'IA à forte intensité GPU font passer les densités typiques de baies de 15 kW à plus de 50 kW, contraignant les opérateurs à adopter le refroidissement par immersion et par contact direct avec la puce. Sustainable Metal Cloud a démontré une efficacité d'utilisation de l'énergie inférieure à 1,03 et 50% d'économies d'énergie avec sa solution HyperCube, validant la viabilité commerciale du refroidissement liquide à grande échelle.[1] Le partenariat de Singtel avec NVIDIA pour déployer des clusters GPU dans ses installations Nxera à partir de 2026 normalise davantage les empreintes de colocation optimisées pour l'IA. Les fournisseurs de composants proposent désormais des structures Ethernet 400 G et 800 G associées à des contrats de refroidissement en tant que service, transformant l'infrastructure en un service géré plutôt qu'en une dépense en capital.
Les mandats de paiement en temps réel augmentent le besoin de Niveau IV
L'Autorité monétaire de Singapour unifie FAST, PayNow et SGQR sous une seule entité, tout en reliant les rails au système UPI de l'Inde pour les paiements instantanés transfrontaliers.[2] La finalité des transactions en moins d'une seconde exige une disponibilité de 99,995%, incitant les banques et les prestataires de paiement à transférer leurs charges de travail vers des salles certifiées Niveau IV. AWS héberge déjà l'interface de compensation transfrontalière, illustrant l'alignement des opérateurs hyperscale avec les objectifs de disponibilité des services financiers. Des institutions telles que DBS ont enregistré 370 millions SGD d'économies de coûts grâce à l'IA et à l'analyse de données, ajoutant une pression supplémentaire sur les capacités de calcul. La refonte des paiements associe donc l'innovation fintech à une demande d'infrastructure premium.
Consolidation périphérie-cœur 5G dans la cité-État
La superficie compacte de Singapour permet aux nœuds périphériques et aux centres de données principaux d'opérer au sein du même anneau de fibre métropolitain. StarHub et HPE ont réduit la latence des charges de travail de vision par ordinateur industrielle de 50% grâce à l'informatique de périphérie à accès multiple 5G.[3] Le méga-port de Tuas de la PSA a confirmé des gains similaires pour les véhicules à guidage automatique, soulignant les cas d'usage logistiques. Pour le trafic de retour des nœuds périphériques, SG.GS a déployé des optiques métropolitaines 400 G extensibles à 800 G, ancrant la bande passante nécessaire à la convergence périphérie-cœur à l'échelle de la ville.
Initiatives de souveraineté numérique de l'ASEAN
Singapour a investi 740 millions USD dans la gouvernance de l'IA pour agir en tant que gestionnaire de données régional neutre. Le Plan de connectivité numérique vise à doubler les atterrissages de câbles sous-marins, passant de 26 en 2023 à plus de 40 d'ici 2028, renforçant la résilience face aux défaillances de câbles en point unique. Les nuages gouvernementaux hébergent déjà plus de 80% des systèmes éligibles, démontrant l'alignement des politiques avec les objectifs de souveraineté.
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Plafonds d'utilisation de l'eau pour le refroidissement par évaporation | -2.4% | National à Singapour, régions à climat tropical | Court terme (≤ 2 ans) |
| Goulets d'étranglement des composants GPU / optiques | -1.6% | Chaîne d'approvisionnement mondiale, hub d'approvisionnement de Singapour | Court terme (≤ 2 ans) |
| Taxes carbone et thermiques (Singapour 2024+) | -1.8% | National à Singapour, risque d'exportation de politiques | Moyen terme (2-4 ans) |
| Limitation du soutirage réseau supérieure à 30 MW | -1.2% | National à Singapour, contraintes du réseau urbain | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Plafonds d'utilisation de l'eau pour le refroidissement par évaporation
Singapour cible une efficacité d'utilisation de l'eau de 2,0 m³/MWh d'ici 2034, plafonnant effectivement les refroidisseurs par évaporation à haute consommation d'eau. Le partenariat de Digital Realty avec CoolestDC a enregistré une réduction de 29% de la consommation électrique et 25 000 USD d'économies annuelles par baie après le passage au refroidissement liquide. Les petits fournisseurs, cependant, manquent souvent de capital pour une modernisation rapide, accélérant la consolidation sur le marché des centres de données hyperscale à Singapour.
Taxes carbone et thermiques (Singapour 2024+)
La taxe carbone passera de 5 SGD par tonne à entre 50 et 80 SGD d'ici 2030, soit une multiplication par 10 du coût qui remodèle les comptes de résultat des sites. Les subventions compensent partiellement les mises à niveau, mais les opérateurs non conformes risquent d'éroder leurs marges ou de délocaliser leurs capacités. Le programme d'obligations vertes d'Equinix montre comment les grands opérateurs établis anticipent les dépenses de durabilité pour atténuer la future exposition fiscale. Les opérateurs incapables de se décarboner peuvent détourner leur expansion vers Johor ou Batam, tempérant la croissance du volume à court terme sur le marché des centres de données hyperscale à Singapour.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : La colocation capte les gains de densité
En 2025, la colocation hyperscale représentait 59 % de la part de marché des centres de données hyperscale de Singapour, reflétant les relations de longue date entre les fournisseurs de cloud mondiaux et les spécialistes locaux d'installations. Le modèle reste attractif car des fournisseurs comme Equinix et Digital Realty offrent des permis immédiats, une connectivité neutre vis-à-vis des opérateurs et un accompagnement à la conformité, accélérant le délai de mise en service informatique. À l'inverse, la construction en propre par les hyperscalers devrait afficher un CAGR de 15,1 % jusqu'en 2031, Amazon, Google et Microsoft poursuivant des configurations propriétaires optimisées pour le refroidissement liquide dédié à l'IA et l'intégration d'énergies renouvelables sur site. La stratégie à double voie souligne comment le marché des centres de données hyperscale de Singapour répond à la fois à la demande de méga-campus clés en main et personnalisés.
Les projets de construction en propre mettent désormais l'accent sur l'empilement vertical et le zonage de campus pour se conformer au rationnement foncier. Le plan de 150 MW de Meta, le plus grand site à locataire unique de la cité-État, illustre les ambitions à méga-échelle. Pourtant, même les hyperscalers conservent jusqu'à 30 % de capacité louée pour atténuer les retards de construction et sécuriser les interconnexions multi-cloud, créant un mélange fluide de colocation et de construction en propre qui renforce la profondeur totale des services sur le marché des centres de données hyperscale de Singapour.


Par composant : L'infrastructure mécanique catalyse l'innovation
Les systèmes mécaniques ont affiché un CAGR de 16,1 %, dépassant tous les autres composants, car le refroidissement liquide et par immersion est passé du stade pilote à la production. Les équipements informatiques représentaient néanmoins une part de 44 % des dépenses en 2025, portés par les cycles de renouvellement des serveurs GPU liés à la demande en IA générative. Les topologies électriques intègrent désormais des onduleurs redondants distribués en configuration 2N et des batteries lithium-ion qui supportent les variations de charge par paliers provenant des baies haute densité. Les mises à niveau parallèles du réseau vers l'Ethernet 40G et 80G maximisent le trafic est-ouest au sein des clusters d'entraînement IA, ancrant les gains de taille du marché des centres de données hyperscale de Singapour dans l'infrastructure de support. Les budgets de construction générale incluent de plus en plus l'acier recyclé, les façades solaires et le béton bas carbone pour atteindre les certifications BCA Green Mark Platine. DCIM et les logiciels de gestion de bâtiments pilotés par l'IA constituent le sous-segment à la croissance la plus rapide, ST Telemedia Global DataCenters validant 10 % d'économies thermiques grâce à des contrôleurs neuronaux en temps réel.
Par norme de niveau : Le Niveau IV stimule la résilience premium
Le Niveau III prévaut toujours avec 66 % de la capacité installée, offrant une disponibilité de 99,982 % adaptée à la plupart des charges de travail. Cependant, le Niveau IV devrait progresser à un CAGR de 17,2 % jusqu'en 2031, porté par les paiements en temps réel, le trading algorithmique et les mandats de cloud souverain. Un delta de disponibilité de 0,013 point implique une alimentation double, une tolérance totale aux pannes et une dotation en personnel NOC à distance 24h/24 et 7j/7, augmentant les coûts d'investissement de 30 à 40 % tout en garantissant la conformité réglementaire pour les secteurs critiques. Les certifications de l'Uptime Institute accordées à 1-Net North, China Mobile International Singapore 1 et plusieurs suites Equinix illustrent la rigueur opérationnelle de la cité-État. Les campus à niveaux hybrides hébergeant à la fois des salles de Niveau III et de Niveau IV dans un même périmètre dominent désormais les nouveaux plans, permettant aux clients de combiner les niveaux de résilience sans pénalités de latence entre campus.
Par secteur d'utilisation finale : Le commerce électronique accélère la transformation numérique
Les charges de travail cloud et informatiques ont généré 47 % de la demande de 2025, les entreprises régionales de SaaS et de jeux vidéo adoptant Singapour pour des déploiements de hub équilibrés en termes de latence. Le commerce électronique, cependant, devrait enregistrer un CAGR de 15,7 % sur la hausse du trafic de vente au détail transfrontalier au sein du boom de l'internet grand public en Asie du Sud-Est. Les services bancaires, financiers et d'assurance s'appuient sur l'IA pour réduire la fraude et personnaliser les services, comme en témoignent les 350 modèles en production de DBS Bank qui ont réduit les coûts de 370 millions SGD. Les segments gouvernementaux, manufacturiers, médias et télécommunications approfondissent chacun l'adoption du cloud grâce aux politiques Smart Nation et Industrie 4.0, renforçant la demande de charge de base dans le secteur des centres de données hyperscale de Singapour.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille de centre de données : Les installations à méga-échelle optimisent l'économie
Les sites de grande envergure entre 25 MW et 60 MW représentaient 50 % des déploiements de 2025, équilibrant évolutivité et facilité de raccordement au réseau. Les campus à méga-échelle supérieurs à 60 MW devraient croître à un CAGR de 17,5 %, aidés par des constructions verticales qui augmentent les watts par mètre carré et par des modules flottants qui contournent la pénurie foncière. Equinix SG6 ajoutera 20 MW de capacité de salle informatique prête pour le refroidissement liquide dans une seule tour, soulignant la demande de blocs haute densité concentrés. Les opérateurs continuent néanmoins de déployer des nœuds de périphérie inférieurs à 25 MW à proximité des clusters 5G pour des cas d'usage de robotique et de véhicules autonomes sensibles à la latence, ajoutant des points de présence granulaires qui tissent ensemble le marché des centres de données hyperscale de Singapour dans son ensemble.
Analyse géographique
Singapour héberge plus de 50 installations hyperscale opérationnelles totalisant plus de 900 MW, représentant environ 55% de la capacité installée en Asie du Sud-Est. La densité du réseau de l'île, sa stabilité politique et son faible risque d'interruption des activités en font le point d'atterrissage privilégié pour 25 câbles sous-marins. Malgré une utilisation intensive des terres, les remblais stratégiques et les architectures en hauteur maintiennent de nouveaux corridors d'offre près de la zone d'aviation orientale.
Le corridor hyperscale de Johor, situé à 30 km du quartier central des affaires de Singapour, a ajouté 1,8 GW de capacité en cours de développement, offrant des tarifs d'électricité jusqu'à 30% inférieurs. La zone économique spéciale Johor-Singapour permettra le transit d'énergie renouvelable, ce qui pourrait soulager les contraintes du réseau de Singapour tout en maintenant une latence inférieure à 2 ms sur les liaisons en fibre noire. La croissance de Batam reflète celle de Johor, les autorités indonésiennes commercialisant des règles flexibles de souveraineté des données auprès des opérateurs multinationaux. Néanmoins, les exigences de reprise après sinistre, les notations de crédit souverain et les écosystèmes d'interconnexion matures ancrent les déploiements principaux au sein du marché des centres de données hyperscale à Singapour.
Singapour se différencie en intégrant la recherche et le développement spécifiques au climat dans ses politiques. Le banc d'essai tropical pour centres de données démontre 18% d'économies d'énergie en élevant les températures d'alimentation en eau à 32 °C, prouvant qu'une exploitation efficace est réalisable sans compromettre la disponibilité. Les divulgations obligatoires de carbone et le comptage granulaire créent une transparence dont de nombreuses entreprises ont besoin pour atteindre leurs objectifs de portée 3. Par conséquent, même si les marchés voisins absorbent les charges de travail sensibles aux coûts, Singapour conserve les applications critiques et hautement réglementées.
Paysage concurrentiel
Concentration du Marché
Les plateformes cloud mondiales, dont AWS, Microsoft et Google, occupent des campus d'auto-construction dépassant chacun 30 MW, créant un marché modérément concentré. Les opérateurs de colocation établis Equinix, Digital Realty et STT GDC exploitent des hubs à forte densité d'opérateurs qui attirent les entreprises axées sur l'interconnexion. Les champions locaux tels que Keppel DC REIT et AirTrunk s'appuient sur les mécanismes de financement des fonds de placement immobilier pour évoluer rapidement, maintenant une rotation élevée des actifs au sein du marché des centres de données hyperscale à Singapour.
La différenciation repose désormais sur la durabilité et la préparation à l'IA. Equinix s'approvisionne en électricité renouvelable à 100% et a sécurisé un accord d'achat d'électricité solaire de 58,5 MWc qui réduit 30 275 tonnes de CO₂ par an. Digital Realty teste des boucles de récupération de chaleur qui distribuent 900 kW de chaleur résiduelle aux installations horticoles adjacentes. La mise à niveau du réseau dorsal de SG.GS vers l'Ethernet 800 G la positionne comme partenaire de réseau de fibres pour les opérateurs de clusters d'IA. Iron Mountain Data Centers et Lendlease Data Centre Partners développent leurs portefeuilles de réhabilitation de sites existants, signalant une intensification des activités de fusions et acquisitions.
Les fonds de placement immobilier améliorent l'efficacité du capital. Keppel DC REIT a déclaré un chiffre d'affaires brut au premier trimestre 2025 de 102,2 millions USD, soit une hausse de 22,9%, portée par un taux d'occupation de 96,5% dans ses 25 installations. Les structures de fonds de placement immobilier réduisent le coût du capital, permettant une adoption plus rapide des modernisations de refroidissement liquide. Au cours des cinq prochaines années, les participants s'attendent à un recyclage des actifs vers des fonds privés axés sur le développement de nœuds périphériques, élargissant l'univers d'investissement du marché des centres de données hyperscale à Singapour.
Leaders du secteur des centres de données hyperscale à Singapour
-
Amazon Web Services
-
Microsoft Corporation
-
Meta Platforms, Inc
-
Alibaba cloud
-
Google Cloud
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Novembre 2024 : Equinix a dévoilé ses plans pour son sixième centre de données International Business Exchange, baptisé SG6, à Singapour, avec un investissement initial de 260 millions USD. SG6 est destiné à renforcer les capacités en matière de centres de données à Singapour et à s'aligner sur les ambitions de durabilité de la nation, notamment le Plan vert 2030. L'installation est prête à gérer des charges de travail exigeantes, y compris l'intelligence artificielle, en exploitant les énergies renouvelables et les technologies avancées de refroidissement liquide.
- Août 2024 : L'unité Digital InfraCo de Singtel, Singtel et Hitachi, Ltd. ont signé un protocole d'accord (MOU) pour développer conjointement des centres de données de nouvelle génération et un nuage GPU au Japon, avec des ambitions pour la région Asie-Pacifique au sens large. Cette alliance stratégique combine la vaste expertise de Singtel en matière de centres de données et de connectivité avec les atouts uniques de Hitachi, qui englobent l'intégration complète des centres de données, les solutions d'énergie verte, les systèmes de refroidissement avancés, une infrastructure de stockage robuste et une gestion efficace des données.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude considère le marché des centres de données hyperscale de Singapour comme la valeur annuelle des installations nouvellement construites ou entièrement équipées dépassant 4 MW de charge informatique contiguë, conçues pour, ou louées en blocs en gros à, des plateformes mondiales de cloud et de médias sociaux, des fournisseurs de cloud IA et des charges de travail à déploiement horizontal similaires. Les mises à niveau de capacité réalisées à l'intérieur de halls hyperscale préexistants sont incluses lorsqu'elles ajoutent de la puissance incrémentielle ou de l'espace blanc.
Exclusion du périmètre : les suites de colocation de périphérie, d'entreprise et inférieures à 4 MW ne font pas partie de ce dimensionnement.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution de l'alimentation (PDU)
- Commutateurs et appareillage de commutation
- Systèmes d'alimentation sans interruption (UPS)
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Installation et mise en service
- Ingénierie de conception
- Systèmes de sécurité et de sûreté
- Solutions de gestion de l'infrastructure des centres de données (DCIM) / Système de gestion des bâtiments (BMS)
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation finale
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- Banque, services financiers et assurance
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
De nombreux entretiens et conférences web avec des consultants en conception, des fabricants d'équipements de refroidissement liquide, des planificateurs de services publics d'électricité et des responsables de location hyperscale à Singapour, Johor, au Japon et en Virginie nous ont aidés à valider les hypothèses de densité de charge, les seuils des tableaux de bord de durabilité et les coûts de construction tout compris actuels. Les enseignements tirés de ces sessions ont comblé les lacunes des données documentaires et orienté les plages de scénarios.
Recherche documentaire
Les analystes de Mordor Intelligence ont exploité les ensembles de données ouverts publiés par des agences telles que l'Autorité du marché de l'énergie de Singapour, l'Autorité de développement des médias et de l'infocommunication, et l'Agence nationale de l'environnement, ainsi que les valeurs d'importation codées par douane pour les serveurs et l'appareillage de commutation disponibles dans UN Comtrade et les traceurs d'expéditions Volza. Les livres blancs des organismes professionnels de l'Asia Cloud Computing Association et les dossiers de conception Tier IV déposés auprès de l'Uptime Institute ont enrichi les tendances architecturales, tandis que les rapports annuels 10-K des entreprises et les dépôts SGX ont révélé les cadences de dépenses d'investissement des opérateurs hyperscale. Les renseignements payants, principalement D&B Hoovers pour les signaux de revenus des locataires et Dow Jones Factiva pour les communiqués de presse sur les projets, ont affiné nos calendriers d'investissement. Les sources citées sont illustratives ; de nombreuses publications et ensembles de données supplémentaires ont alimenté notre base de preuves.
Dimensionnement du marché et prévisions
Nous avons ancré un modèle descendant qui reconstitue la valeur hyperscale totale à partir des allocations de mégawatts approuvées par le réseau électrique et du coût médian clé en main par MW, puis nous l'avons corroboré par des vérifications ascendantes sélectives sur les pipelines de sites annoncés et les taux de contrats échantillonnés. Les variables clés, telles que la densité de puissance médiane des baies, la part des expéditions de GPU pour l'IA, la croissance de la bande passante des câbles sous-marins, l'élasticité des dépenses cloud et l'escalier croissant de la taxe carbone à Singapour, pilotent les ajustements annuels. Une régression multivariée intégrée dans une superposition ARIMA projette chaque variable jusqu'en 2031 ; les valeurs aberrantes sont tempérées par le consensus d'experts recueilli lors des travaux primaires. Lorsque les regroupements de locataires sous-déclarent les dépenses, une allocation proportionnelle par rapport aux allocations du réseau électrique comble les lacunes.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats passent des contrôles d'anomalies par rapport aux références de taux de vacance de CBRE et aux statistiques énergétiques de l'EMA ; les écarts supérieurs à trois points de pourcentage déclenchent une révision. Les rapports sont actualisés annuellement, et les événements significatifs tels que les nouvelles attributions de quotas de puissance entraînent des révisions en cours de cycle.
Pourquoi notre référence du marché des centres de données hyperscale de Singapour est fiable
Les estimations publiées concordent rarement car les entreprises choisissent des seuils de charge différents, appliquent des courbes de coûts de construction divergentes ou figent les taux de change à des moments différents.
Les principaux facteurs d'écart ici comprennent : a) Mordor Intelligence ne capture que les halls de plus de 4 MW tandis que certains éditeurs intègrent les salles d'entreprise ; b) nous intégrons la prime de dépenses d'investissement en durabilité liée à un PUE de 1,3 à Singapour que d'autres ignorent ; et c) notre actualisation annuelle contraste avec les références statiques pluriannuelles d'autres acteurs, conduisant à des mises à jour de change et de coûts plus précises.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 360 millions USD (2025) | Mordor Intelligence | - |
| 640 millions USD (2023) | Cabinet de conseil régional A | Inclut les constructions d'entreprise et de périphérie ; taux de change plus anciens |
| 1,5 milliard USD (2024) | Journal professionnel B | Utilise les engagements d'investissement annoncés, et non la capacité achevée ; exclut l'inflation des coûts liée au PUE |
En résumé, en liant la valeur strictement aux allocations de réseau électrique en vigueur, aux coûts clés en main vérifiés et aux variables actualisées annuellement, Mordor Intelligence fournit une référence équilibrée et transparente que les décideurs peuvent facilement retracer et reproduire.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des centres de données hyperscale à Singapour ?
La taille du marché des centres de données hyperscale de Singapour a atteint 0,36 milliard USD en 2025 et devrait atteindre 0,84 milliard USD d'ici 2031.
Quel modèle de déploiement domine les centres de données hyperscale à Singapour ?
La colocation hyperscale a dominé avec une part de marché de 59 % en 2025, bien que les projets de construction en propre progressent à un CAGR de 15,1 %.
À quelle vitesse la capacité de Niveau IV se développe-t-elle à Singapour ?
L'infrastructure de Niveau IV devrait croître à un CAGR de 17,2 % jusqu'en 2031 en raison des exigences des paiements en temps réel et des services financiers.
Pourquoi les solutions de refroidissement liquide sont-elles importantes pour les centres de données à Singapour ?
Les charges de travail d'IA et d'apprentissage automatique poussent les densités de baies au-delà de 50 kW, et le refroidissement liquide offre jusqu'à 50% d'économies d'énergie tout en respectant les plafonds stricts d'utilisation de l'eau.
Comment la taxe carbone de Singapour affectera-t-elle les opérateurs de centres de données ?
La hausse de la taxe de 5 SGD à jusqu'à 80 SGD par tonne d'ici 2030 mettra la pression sur les marges et accélérera l'adoption des énergies renouvelables et des conceptions à haute efficacité.
Quel rôle jouent les centres de données flottants sur le marché ?
Les modules flottants offrent une capacité de 10 à 73 MW refroidie par l'eau de mer, contribuant à élargir l'offre malgré les contraintes foncières et pouvant bénéficier des quotas de capacité verte.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'alimentation des centres de données au Vietnam Systèmes d'alimentation au Vietnam, répartis par composant, type d'installation et taille d'installation.
- Marché de l'alimentation des centres de données d'Autriche Systèmes d'alimentation en Autriche, répartis par composant, type d'installation et taille d'installation.
- Marché de l'alimentation des data centers en Thaïlande Les systèmes d'alimentation électrique en Thaïlande, par composant, type d'installation et taille d'installation.
- Marché de l'alimentation électrique des centres de données en Indonésie L'alimentation électrique en Indonésie, répartie par composant, type d'installation et taille d'installation.
- Marché de l'alimentation électrique des centres de données de Singapour Les systèmes d'alimentation électrique à Singapour, par composant, type d'installation et taille d'installation.
- Marché de l'Alimentation des Centres de Données aux Philippines La demande en systèmes d'alimentation électrique aux Philippines, couvrant le composant, le type d'installation et la taille d'installation.