
Tamanho e Participação do Mercado de Centro de Dados Hiperescala de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 0.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.87 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centro de Dados Hiperescala de Singapura por Mordor Intelligence
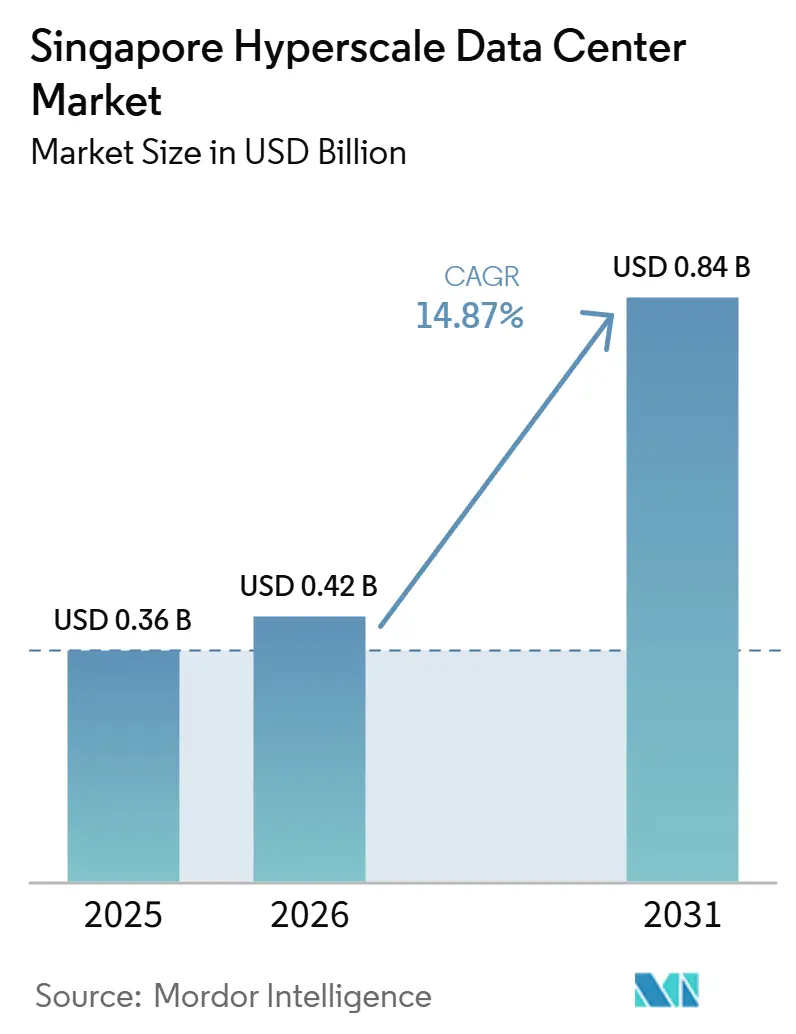
Espera-se que o tamanho do Mercado de Data Centers Hyperscale de Singapura aumente de 0,36 bilhões de USD em 2025 para 0,42 bilhões de USD em 2026 e atinja 0,84 bilhões de USD até 2031, crescendo a um CAGR de 14,87% no período de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 2,37 mil megawatts em 2025 e deve crescer de 2,43 mil megawatts em 2026 para 3,19 mil megawatts até 2031, a um CAGR de 5,57% durante o período de previsão (2026-2031).
Fatores de Crescimento do Centro de Dados Hiperescala de Singapura
O crescimento em valor supera em muito o CAGR de volume de 5,57%, indicando que a otimização de densidade, o resfriamento de próxima geração e as certificações premium de tempo de atividade estão gerando maior valor econômico por megawatt instalado. Políticas governamentais como o Roteiro de Data Centers Verdes, a iminente escalada do imposto sobre carbono e os limites explícitos de consumo de água continuam a favorecer os operadores que implantam soluções de resfriamento líquido e energia renovável. As cargas de trabalho de IA e aprendizado de máquina estão elevando as densidades de rack além de 50 kW, estimulando uma demanda sem precedentes por tecnologias de resfriamento por imersão e direto ao chip. A entrada de hyperscalers com 20 bilhões de USD em investimentos comprometidos e um conjunto de projetos-piloto de data centers flutuantes reforça o papel de Singapura como campo de testes para infraestrutura sustentável em megaescala. As alianças estratégicas entre provedores de nuvem, operadoras de telecomunicações e empresas imobiliárias evidenciam uma mudança competitiva da simples provisão de capacidade para campi integrados e prontos para IA que combinam conectividade, GPUs e zonas de nuvem soberana.
Principais Conclusões do Relatório
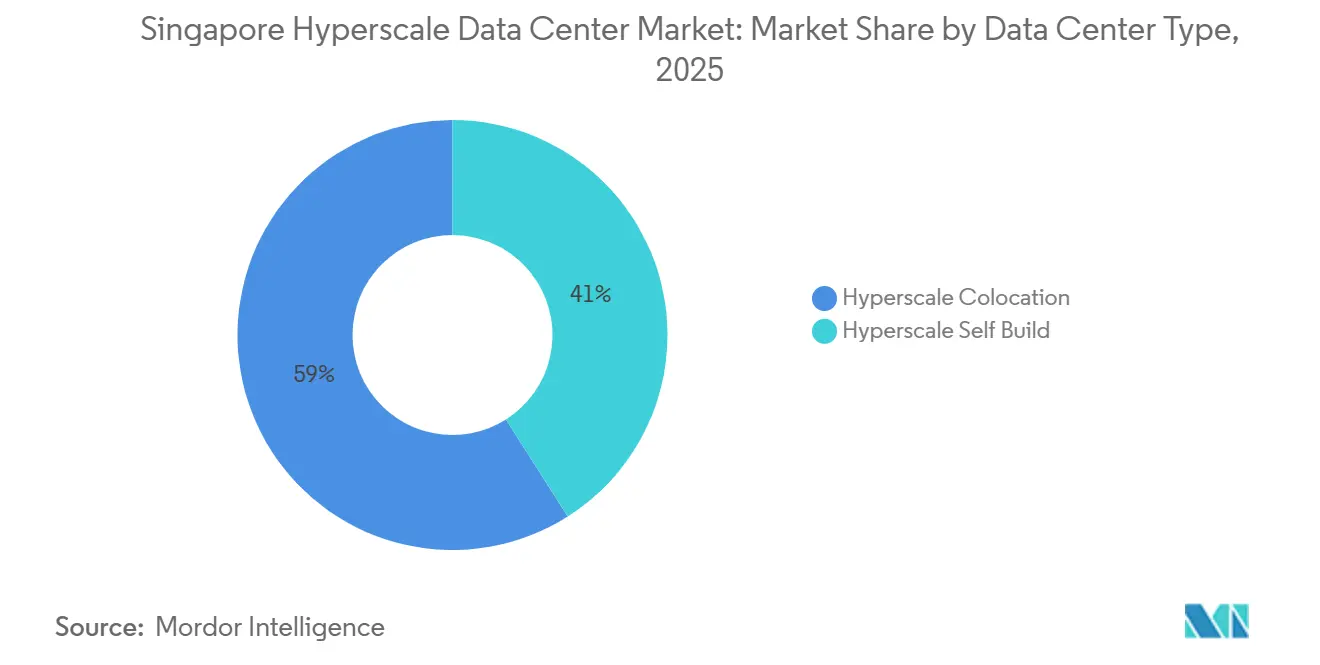
- Por tipo de data center, a colocação hiperescala liderou com 59% da participação do mercado de data centers hiperescala de Singapura em 2025; a construção própria por hiperescaladores deve registrar um CAGR de 15,1% até 2031.
- Por componente, a infraestrutura mecânica registrou o crescimento mais rápido, com CAGR de 16,1%, enquanto a infraestrutura de TI detinha uma participação de receita de 44% em 2025.
- Por padrão de nível, as instalações de Nível III comandaram 66% do mercado em 2025; a capacidade de Nível IV deve se expandir a um CAGR de 17,2% até 2031.
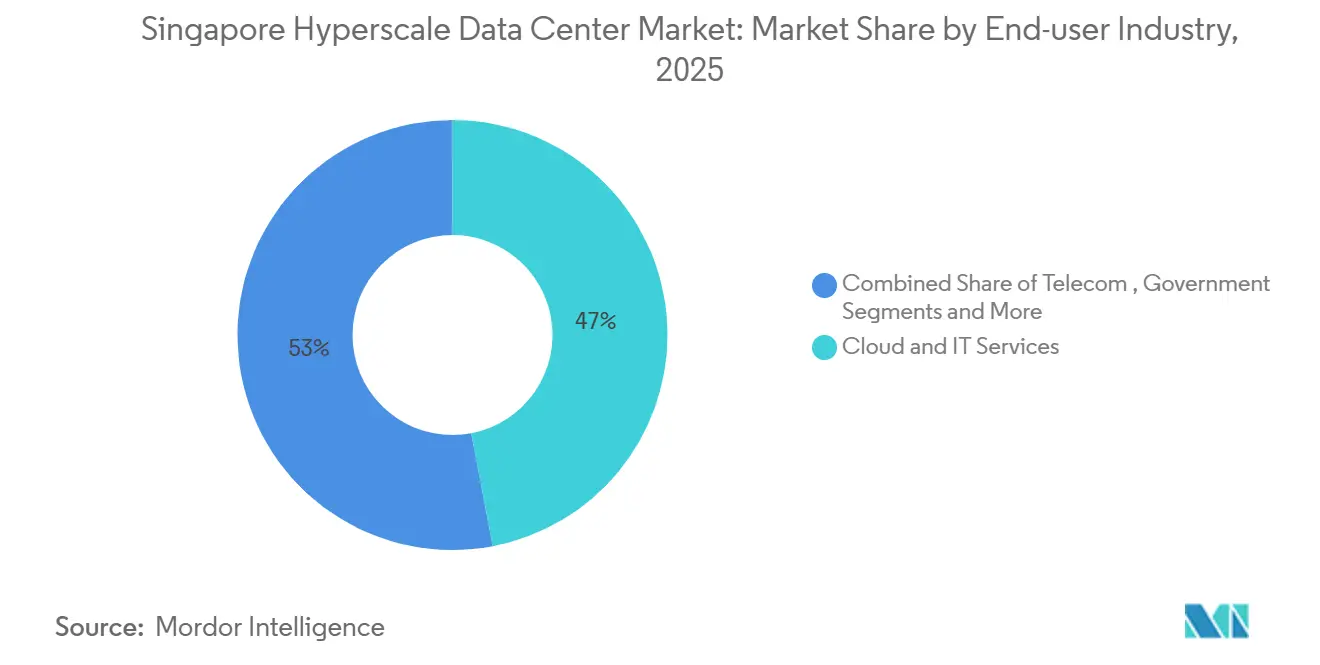
- Por setor de usuário final, os usuários finais de nuvem e TI geraram 47% da demanda de 2025, enquanto as cargas de trabalho de comércio eletrônico devem avançar a um CAGR de 15,7% até 2031.
- Por tamanho de data center, os sites de escala massiva (25-60 MW) representaram 50% das implantações de 2025; as construções em megaescala acima de 60 MW devem crescer a um CAGR de 17,5%.
Tendências e Perspectivas do Mercado de Centro de Dados Hiperescala de Singapura
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transbordamento de IA/ML impulsionando racks de GPU acima de 50 kW | +3.2% | Núcleo de Singapura; repercussão nos centros regionais | Médio prazo (2-4 anos) |
| Mandatos de pagamento em tempo real elevam a necessidade de Nível IV | +2.8% | Nacional; redes transfronteiriças da ASEAN | Curto prazo (≤ 2 anos) |
| Consolidação de borda-núcleo 5G | +2.1% | Abrangência nacional com conectividade regional | Médio prazo (2-4 anos) |
| Iniciativas de soberania digital da ASEAN | +1.9% | Centro de Singapura com influência em toda a região | Longo prazo (≥ 4 anos) |
| Campi de resfriamento líquido de GenAI | +1.8% | Núcleo de Singapura; potencial de exportação mundial | Médio prazo (2-4 anos) |
| Projetos piloto de centros de dados verdes flutuantes | +1.4% | Águas costeiras; modelo para outras cidades-estado densas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transbordamento de IA/ML Impulsionando Racks de GPU Acima de 50 kW
Os clusters de treinamento de IA intensivos em GPU estão elevando as densidades típicas de rack de 15 kW para além de 50 kW, obrigando os operadores a adotar o resfriamento por imersão e direto ao chip. A Sustainable Metal Cloud demonstrou uma efetividade de uso de energia abaixo de 1,03 e 50% de economia de energia com sua solução HyperCube, validando a viabilidade comercial do resfriamento líquido em escala.[1] A parceria da Singtel com a NVIDIA para implementar clusters de GPU em suas instalações Nxera a partir de 2026 normaliza ainda mais os espaços de colocalização otimizados para IA. Os fornecedores de componentes agora agrupam redes Ethernet de 400 G e 800 G com contratos de resfriamento como serviço, transformando a infraestrutura em um utilitário gerenciado em vez de uma despesa de capital.
Mandatos de Pagamento em Tempo Real Elevam a Necessidade de Nível IV
A Autoridade Monetária de Singapura está unificando o FAST, o PayNow e o SGQR sob uma única entidade, ao mesmo tempo em que vincula os sistemas ao UPI da Índia para pagamentos instantâneos transfronteiriços.[2] A finalização de transações em menos de um segundo exige 99,995% de tempo de atividade, levando bancos e processadores de pagamento a migrar cargas de trabalho para salas certificadas de Nível IV. A AWS já hospeda a interface de compensação transfronteiriça, ilustrando o alinhamento dos hiperescalas com as metas de tempo de atividade de serviços financeiros. Instituições como o DBS registraram SGD 370 milhões em eficiências de custo provenientes de IA e análise de dados, adicionando maior pressão computacional. A reformulação dos pagamentos, portanto, une a inovação em tecnologia financeira à demanda por infraestrutura premium.
Consolidação de Borda-Núcleo 5G na Cidade-Estado
A área territorial compacta de Singapura permite que os nós de borda e os centros de dados centrais operem dentro do mesmo anel metropolitano de fibra óptica. A StarHub e a HPE reduziram a latência para cargas de trabalho industriais de visão computacional em 50% usando computação de borda de acesso múltiplo 5G.[3] O Mega Porto de Tuas da PSA confirmou ganhos semelhantes para veículos guiados automatizados, ressaltando os casos de uso em logística. Para retransmitir o tráfego de borda, a SG.GS implantou óptica metro de 400 G escalável para 800 G, ancorando a largura de banda necessária para a convergência borda-núcleo em toda a cidade.
Iniciativas de Soberania Digital da ASEAN
Singapura investiu USD 740 milhões em governança de IA para atuar como custodiante de dados regional neutro. O Plano de Conectividade Digital visa dobrar os pontos de chegada de cabos submarinos de 26 em 2023 para mais de 40 até 2028, reforçando a resiliência contra falhas em pontos únicos de cabos. As nuvens governamentais já hospedam mais de 80% dos sistemas elegíveis, demonstrando alinhamento de políticas com os objetivos de soberania.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de uso de água no resfriamento evaporativo | -2.4% | Nacional de Singapura, regiões de clima tropical | Curto prazo (≤ 2 anos) |
| Gargalos de GPU/componentes ópticos | -1.6% | Cadeia de suprimentos global, centro de aquisições de Singapura | Curto prazo (≤ 2 anos) |
| Impostos sobre carbono e calor (Singapura 2024+) | -1.8% | Nacional de Singapura, risco de exportação de políticas | Médio prazo (2-4 anos) |
| Limitação de consumo de rede maior que 30 MW | -1.2% | Nacional de Singapura, restrições de rede urbana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Uso de Água no Resfriamento Evaporativo
Singapura tem como meta uma efetividade de uso de água de 2,0 m³/MWh até 2034, limitando efetivamente os resfriadores evaporativos de alta água. A parceria da Digital Realty com a CoolestDC registrou uma redução de 29% no consumo de energia e USD 25.000 em economias anuais por rack após a migração para o resfriamento líquido. Provedores menores, no entanto, muitas vezes carecem de capital para retrofits rápidos, acelerando a consolidação no mercado de centro de dados hiperescala de Singapura.
Impostos sobre Carbono e Calor (Singapura 2024+)
O imposto sobre carbono aumentará de SGD 5 por tonelada para entre SGD 50 e SGD 80 até 2030, um salto de custo de 10 vezes que reformula os demonstrativos de lucros e perdas dos sites. Os subsídios compensam parcialmente as atualizações, mas os operadores não conformes correm o risco de erosão de margem ou de realocação de capacidade. O programa de títulos verdes da Equinix mostra como os grandes operadores estabelecidos antecipam os gastos com sustentabilidade para reduzir a exposição fiscal futura. Os operadores incapazes de descarbonizar podem desviar a expansão para Johor ou Batam, moderando o crescimento de volume no curto prazo no mercado de centro de dados hiperescala de Singapura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Centro de Dados: A Colocalização Lidera os Ganhos de Densidade
Em 2025, a colocação hiperescala representou 59% da participação do mercado de data centers hiperescala de Singapura, refletindo os relacionamentos de longa data entre provedores de nuvem globais e especialistas em instalações locais. O modelo continua atraente porque provedores como Equinix e Digital Realty oferecem licenças imediatas, conectividade neutra em relação a operadoras e suporte de conformidade, acelerando o tempo de computação. Por outro lado, a construção própria por hiperescaladores deve registrar um CAGR de 15,1% até 2031, à medida que Amazon, Google e Microsoft buscam layouts proprietários otimizados para resfriamento líquido de IA e integração de energia renovável no local. A estratégia de dupla via ressalta como o mercado de data centers hiperescala de Singapura acomoda tanto a demanda por megacampi prontos para uso quanto personalizados.
Os projetos de construção própria agora enfatizam o empilhamento vertical e o zoneamento de campus para cumprir o racionamento de terrenos. O projeto de 150 MW da Meta, o maior site de locatário único na cidade-estado, exemplifica as ambições em megaescala. No entanto, mesmo os hiperescaladores mantêm até 30% de capacidade arrendada para mitigar atrasos na construção e garantir interconexões multinuvem, criando uma combinação fluida de colocação e construção própria que aumenta a profundidade total do serviço em todo o mercado de data centers hiperescala de Singapura.


Por Componente: A Infraestrutura Mecânica Catalisa a Inovação
Os sistemas mecânicos registraram um CAGR de 16,1%, superando todos os outros componentes, à medida que o resfriamento líquido e por imersão passou de piloto para produção. Os equipamentos de TI, no entanto, representaram uma participação de 44% dos gastos em 2025, impulsionados pelos ciclos de atualização de servidores GPU vinculados à demanda por IA generativa. As topologias elétricas agora apresentam UPS redundantes distribuídos em configuração 2N e baterias de íons de lítio que suportam mudanças de carga escalonada provenientes de racks de alta densidade. As atualizações paralelas de rede para Ethernet de 40G e 80G maximizam o tráfego leste-oeste dentro dos clusters de treinamento de IA, ancorando os ganhos de tamanho do mercado de data centers hiperescala de Singapura na infraestrutura de suporte. Os orçamentos de construção geral incluem cada vez mais aço reciclado, fachadas solares e concreto de baixo carbono para atingir as classificações BCA Green Mark Platinum. O DCIM e o software de gerenciamento predial habilitado por IA são o subsegmento de crescimento mais rápido, com ST Telemedia Global DataCenters validando 10% de economia térmica por meio de controladores neurais em tempo real.
Por Padrão de Nível: O Nível IV Impulsiona a Resiliência Premium
O Nível III ainda prevalece com 66% da capacidade instalada, oferecendo 99,982% de tempo de atividade adequado para a maioria das cargas de trabalho. No entanto, o Nível IV deve crescer a um CAGR de 17,2% até 2031, impulsionado por pagamentos em tempo real, negociação algorítmica e mandatos de nuvem soberana. Um delta de tempo de atividade de 0,013 ponto aciona alimentação dupla, tolerância total a falhas e equipe de NOC remoto 24×7, aumentando os custos de capital em 30-40% enquanto garante a conformidade regulatória para setores críticos. Os prêmios do Uptime Institute para 1-Net North, China Mobile International Singapore 1 e múltiplos suites da Equinix ilustram o rigor operacional da cidade-estado. Os campi de nível híbrido que hospedam salas de Nível III e Nível IV em um único perímetro agora dominam os novos projetos, permitindo que os clientes combinem níveis de resiliência sem penalidades de latência entre campi.
Por Setor de Usuário Final: O Comércio Eletrônico Acelera a Transformação Digital
As cargas de trabalho de nuvem e TI geraram 47% da demanda de 2025, à medida que empresas regionais de SaaS e jogos adotam Singapura para implantações de hub com latência equilibrada. O comércio eletrônico, no entanto, deve registrar um CAGR de 15,7% com o aumento do tráfego de varejo transfronteiriço em meio ao boom da internet para consumidores no Sudeste Asiático. Os setores bancário, de serviços financeiros e de seguros dependem da IA para reduzir fraudes e personalizar serviços, exemplificado pelos 350 modelos em nível de produção do DBS Bank que reduziram custos em SGD 370 milhões. Os segmentos de governo, manufatura, mídia e telecomunicações aprofundam cada vez mais a adoção de nuvem por meio das políticas Smart Nation e Indústria 4.0, reforçando a demanda de carga base no setor de data centers hiperescala de Singapura.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Centro de Dados: Instalações de Megaescala Otimizam a Economia
Os sites de escala massiva entre 25 MW e 60 MW detinham 50% das implantações de 2025, equilibrando escalabilidade com facilidade de conexão à rede elétrica. Os campi em megaescala acima de 60 MW devem crescer a um CAGR de 17,5%, auxiliados por construções verticais que aumentam os watts por metro quadrado e por módulos flutuantes que contornam a escassez de terrenos. O Equinix SG6 adicionará 20 MW de capacidade de sala de TI pronta para líquido em uma única torre, ressaltando a demanda por blocos concentrados de alta densidade. Os operadores, no entanto, continuam a implantar nós de borda com menos de 25 MW próximos a clusters 5G para casos de uso de robótica e veículos autônomos sensíveis à latência, adicionando pontos de presença granulares que interligam o mercado de data centers hiperescala de Singapura de forma mais ampla.
Análise Geográfica
Singapura abriga mais de 50 instalações hiperescala operacionais totalizando mais de 900 MW, representando aproximadamente 55% da capacidade instalada do Sudeste Asiático. A densidade de rede da ilha, a estabilidade política e o baixo risco de interrupção de negócios fazem dela o ponto de chegada preferido para 25 cabos submarinos. Apesar do uso intensivo de terrenos, a reclamação estratégica e as arquiteturas de grande altura sustentam novos corredores de oferta próximos à zona de aviação oriental.
O corredor hiperescala de Johor, situado a 30 km do centro de negócios de Singapura, adicionou 1,8 GW de capacidade em pipeline, oferecendo tarifas de eletricidade até 30% mais baixas. A Zona Econômica Especial Johor-Singapura permitirá o transporte de energia renovável, potencialmente aliviando as restrições de rede de Singapura enquanto mantém a latência abaixo de 2 ms em enlaces de fibra escura. O crescimento de Batam espelha o de Johor, com as autoridades indonésias comercializando regras flexíveis de soberania de dados para operadores multinacionais. Ainda assim, os requisitos de recuperação de desastres, as classificações de crédito soberano e os ecossistemas maduros de interconexão ancoram as implantações centrais no mercado de centro de dados hiperescala de Singapura.
Singapura se diferencia ao incorporar pesquisa e desenvolvimento específicos ao clima em suas políticas. O campo de testes de centros de dados tropicais demonstra 18% de economia de energia ao elevar as temperaturas de fornecimento de água para 32 °C, provando que a operação eficiente é alcançável sem comprometer o tempo de atividade. As divulgações obrigatórias de carbono e a medição granular criam transparência que muitas empresas precisam para atingir as metas de escopo 3. Consequentemente, mesmo com os mercados vizinhos absorvendo cargas de trabalho sensíveis ao custo, Singapura retém aplicações de missão crítica e altamente regulamentadas.
Cenário Competitivo
Concentração do Mercado
As plataformas globais de nuvem, incluindo AWS, Microsoft e Google, ocupam campi de autoconstrução superiores a 30 MW cada, criando um mercado moderadamente concentrado. Os operadores estabelecidos de colocalização Equinix, Digital Realty e STT GDC operam hubs de alta densidade de operadoras que atraem empresas focadas em interconexão. Campeões locais como Keppel DC REIT e AirTrunk alavancam os mecanismos de financiamento de REIT para escalar rapidamente, mantendo alto giro de ativos no mercado de centro de dados hiperescala de Singapura.
A diferenciação agora depende da sustentabilidade e da prontidão para IA. A Equinix abastece 100% de eletricidade renovável e garantiu um acordo de compra de energia solar de 58,5 MWp que reduz 30.275 toneladas de CO₂ anualmente. A Digital Realty está testando circuitos de recuperação de calor que distribuem 900 kW de calor residual para instalações de horticultura adjacentes. A atualização da infraestrutura da SG.GS para Ethernet de 800G a posiciona como parceira de rede de tecido para operadores de clusters de IA. Iron Mountain Data Centers e Lendlease Data Centre Partners expandem portfólios de campo maduro, sinalizando maior atividade de fusões e aquisições.
Os REITs aumentam a eficiência de capital. O Keppel DC REIT reportou receita bruta de USD 102,2 milhões no primeiro trimestre de 2025, um aumento de 22,9%, impulsionado por uma taxa de ocupação de 96,5% em 25 instalações. As estruturas de REIT reduzem o custo de capital, permitindo uma adoção mais rápida de retrofits de resfriamento líquido. Nos próximos cinco anos, os participantes esperam a reciclagem de ativos em fundos privados focados no desenvolvimento de nós de borda, ampliando o universo de investimentos no mercado de centro de dados hiperescala de Singapura.
Líderes do Setor de Centro de Dados Hiperescala de Singapura
-
Amazon Web Services
-
Microsoft Corporation
-
Meta Platforms, Inc
-
Alibaba cloud
-
Google Cloud
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Novembro de 2024: A Equinix revelou planos para seu sexto centro de dados International Business Exchange, denominado SG6, em Singapura, apoiado por um investimento inicial de USD 260 milhões. O SG6 está definido para fortalecer as capacidades de centro de dados de Singapura e alinhar-se com as ambições de sustentabilidade da nação, notavelmente o Plano Verde 2030. A instalação está preparada para lidar com cargas de trabalho exigentes, incluindo inteligência artificial, aproveitando energia renovável e tecnologias avançadas de resfriamento líquido.
- Agosto de 2024: A unidade Digital InfraCo da Singtel, a Singtel, e a Hitachi, Ltd. assinaram um Memorando de Entendimento (MOU) para desenvolver conjuntamente centros de dados de próxima geração e uma Nuvem de GPU no Japão, com perspectivas para a região mais ampla da Ásia-Pacífico. Essa aliança estratégica une a vasta experiência da Singtel em centros de dados e conectividade com os pontos fortes únicos da Hitachi, que abrangem integração abrangente de centros de dados, soluções de energia verde, sistemas avançados de resfriamento, infraestrutura de armazenamento robusta e gestão ágil de dados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de data centers hyperscale de Singapura como o valor anual de instalações novas ou totalmente equipadas que excedem 4 MW de carga de TI contígua, projetadas para, ou arrendadas em blocos atacadistas a, plataformas globais de nuvem e mídias sociais, provedores de nuvem de IA e cargas de trabalho de expansão horizontal similares. As atualizações de capacidade realizadas dentro de salas hyperscale pré-existentes são incluídas quando adicionam energia incremental ou espaço branco.
Exclusão de escopo: instalações de borda, empresariais e de colocalização abaixo de 4 MW não fazem parte deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autoconstrução Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia (PDUs)
- Comutadores e Equipamentos de Comutação
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Estrutura e Invólucro
- Instalação e Comissionamento
- Engenharia de Projeto
- Sistemas de Segurança e Proteção
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Centro de Dados
- Grande (Menor ou Igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou Igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Múltiplas entrevistas e webconferências com consultores de projetos, fabricantes de equipamentos originais de resfriamento líquido, planejadores de concessionárias de energia e gerentes de arrendamento hyperscale em Singapura, Johor, Japão e Virgínia nos ajudaram a validar as premissas de densidade de carga, os limites do scorecard de sustentabilidade e os custos totais de construção atuais. Os insights dessas sessões preencheram lacunas nos dados de pesquisa documental e orientaram os intervalos de cenários.
Pesquisa Documental
Os analistas da Mordor Intelligence mineraram conjuntos de dados abertos divulgados por agências como a Autoridade do Mercado de Energia de Singapura, a Autoridade de Desenvolvimento de Mídia e Infocomunicações e a Agência Nacional de Meio Ambiente, juntamente com valores de importação codificados por alfândega para servidores e equipamentos de comutação disponíveis no UN Comtrade e nos rastreadores de remessas Volza. Os documentos de posição de associações comerciais da Asia Cloud Computing Association e os registros de projetos Tier IV apresentados ao Uptime Institute enriqueceram as tendências de arquitetura, enquanto os relatórios 10-K das empresas e os registros na SGX revelaram as taxas de execução de capex dos hyperscalers. A inteligência paga, principalmente D&B Hoovers para sinais de receita de inquilinos e Dow Jones Factiva para comunicados de imprensa de projetos, aprimorou nossos cronogramas de investimento. As fontes mencionadas são ilustrativas; muitas outras publicações e conjuntos de dados alimentaram nossa base de evidências.
Dimensionamento de Mercado e Previsão
Ancoramos um modelo de cima para baixo que reconstrói o valor total hyperscale a partir das alocações de megawatts aprovadas pela rede elétrica e do custo mediano turnkey por MW, e então o corroboramos com verificações seletivas de baixo para cima sobre os pipelines de sites anunciados e as taxas de contrato amostradas. Variáveis-chave, como densidade mediana de energia por rack, participação de remessas de GPU para IA, crescimento da largura de banda de cabos submarinos, elasticidade dos gastos com nuvem e a crescente escala do imposto sobre carbono de Singapura, orientam os ajustes anuais. Uma regressão multivariada alimentada em uma sobreposição ARIMA projeta cada variável até 2031; os valores discrepantes são moderados por meio de consenso de especialistas obtido no trabalho primário. Onde os agrupamentos de inquilinos subnotificam os gastos, a alocação proporcional em relação às dotações da rede elétrica fecha as lacunas.
Ciclo de Validação de Dados e Atualização
Antes da aprovação final, os resultados passam por triagens de anomalias em relação aos benchmarks de vacância da CBRE e às estatísticas de energia da EMA; variações acima de três pontos percentuais acionam retrabalho. Os relatórios são atualizados anualmente, e eventos relevantes, como novos lançamentos de cotas de energia, motivam revisões no meio do ciclo.
Por Que Nossa Linha de Base do Mercado de Data Centers Hyperscale de Singapura É Confiável
As estimativas publicadas raramente coincidem porque as empresas escolhem limites de carga distintos, aplicam curvas de custo de construção divergentes ou congelam as taxas de câmbio em pontos diferentes.
Os principais fatores de lacuna aqui incluem: a) a Mordor Intelligence captura apenas salas com mais de 4 MW, enquanto alguns publicadores incluem salas empresariais; b) consideramos o prêmio de capex de sustentabilidade de PUE 1,3 de Singapura que outros ignoram; e c) nossa atualização anual contrasta com as linhas de base estáticas de vários anos em outros lugares, levando a atualizações mais precisas de câmbio e custos.
Comparação de benchmarks
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 360 milhões de USD (2025) | Mordor Intelligence | - |
| 640 milhões de USD (2023) | Consultoria Regional A | Inclui construções empresariais e de borda; taxas de câmbio mais antigas |
| 1,5 bilhões de USD (2024) | Jornal Comercial B | Utiliza compromissos de investimento anunciados, não a capacidade concluída; exclui a inflação de custos vinculada ao PUE |
Em suma, ao vincular o valor estritamente às alocações de rede elétrica ativas, aos custos turnkey verificados e às variáveis atualizadas anualmente, a Mordor Intelligence fornece uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear e replicar com facilidade.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de centro de dados hiperescala de Singapura?
O tamanho do mercado de data centers hyperscale de Singapura atingiu 0,36 bilhões de USD em 2025 e a previsão é de que chegue a 0,84 bilhões de USD até 2031.
Qual modelo de implantação domina os centros de dados hiperescala de Singapura?
A colocação hiperescala liderou com 59% de participação de mercado em 2025, embora os projetos de construção própria estejam crescendo a um CAGR de 15,1%.
Com que rapidez a capacidade de Nível IV está se expandindo em Singapura?
A infraestrutura de Nível IV deve crescer a um CAGR de 17,2% até 2031 devido às demandas de pagamentos em tempo real e serviços financeiros.
Por que as soluções de resfriamento líquido são importantes para os centros de dados de Singapura?
As cargas de trabalho de IA e aprendizado de máquina elevam as densidades de rack acima de 50 kW, e o resfriamento líquido entrega até 50% de economia de energia enquanto atende aos rigorosos limites de uso de água.
Como o imposto sobre carbono de Singapura afetará os operadores de centros de dados?
O aumento do imposto de SGD 5 para até SGD 80 por tonelada até 2030 pressionará as margens e acelerará a adoção de energia renovável e projetos de alta eficiência.
Qual é o papel dos centros de dados flutuantes no mercado?
Os módulos flutuantes oferecem capacidade de 10-73 MW resfriada por água do mar, ajudando a expandir a oferta apesar das restrições de terrenos e qualificando-se para cotas de capacidade verde.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Energia de Data Centers no Vietname Sistemas de energia no Vietnã, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Energia para Data Centers da Áustria Sistemas de energia na Áustria, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Energia para Data Centers na Tailândia Sistemas de energia na Tailândia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Energia para Data Centers na Indonésia Sistemas de energia da Indonésia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Energia para Data Centers em Singapura Sistemas de energia em Singapura, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Energia para Data Centers das Filipinas Demanda por sistemas de energia nas Filipinas, abrangendo componente, tipo de instalação e tamanho de instalação.