
シンガポール ギフトカード・インセンティブカード市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 49.24 十億米ドル |
| 市場規模 (2031) | 70.52 十億米ドル |
| Growth Rate (2026 - 2031) | 7.45 % |
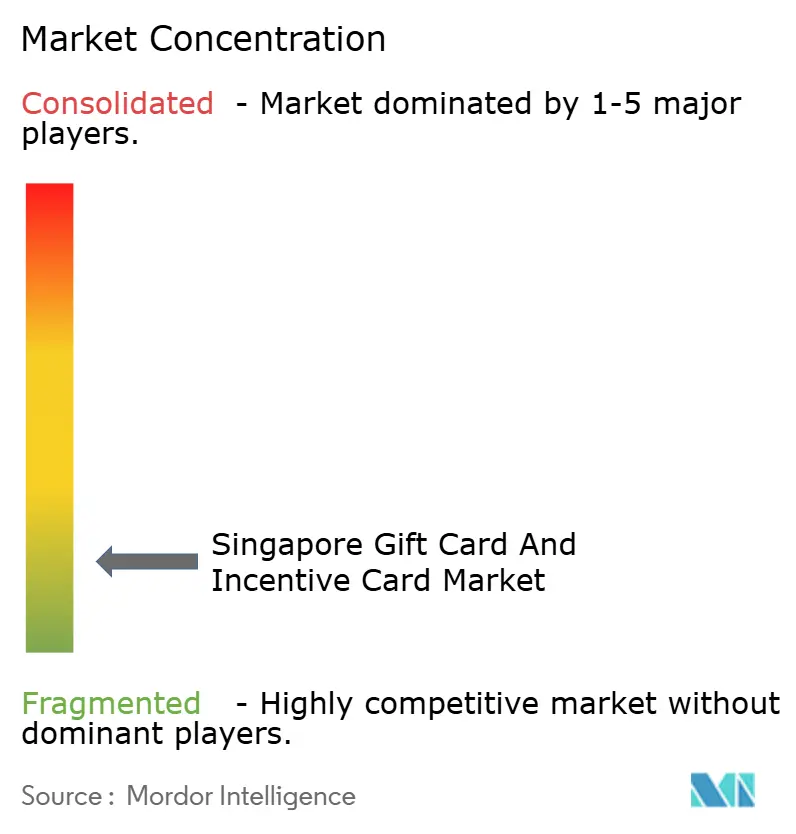
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるシンガポール ギフトカード・インセンティブカード市場分析
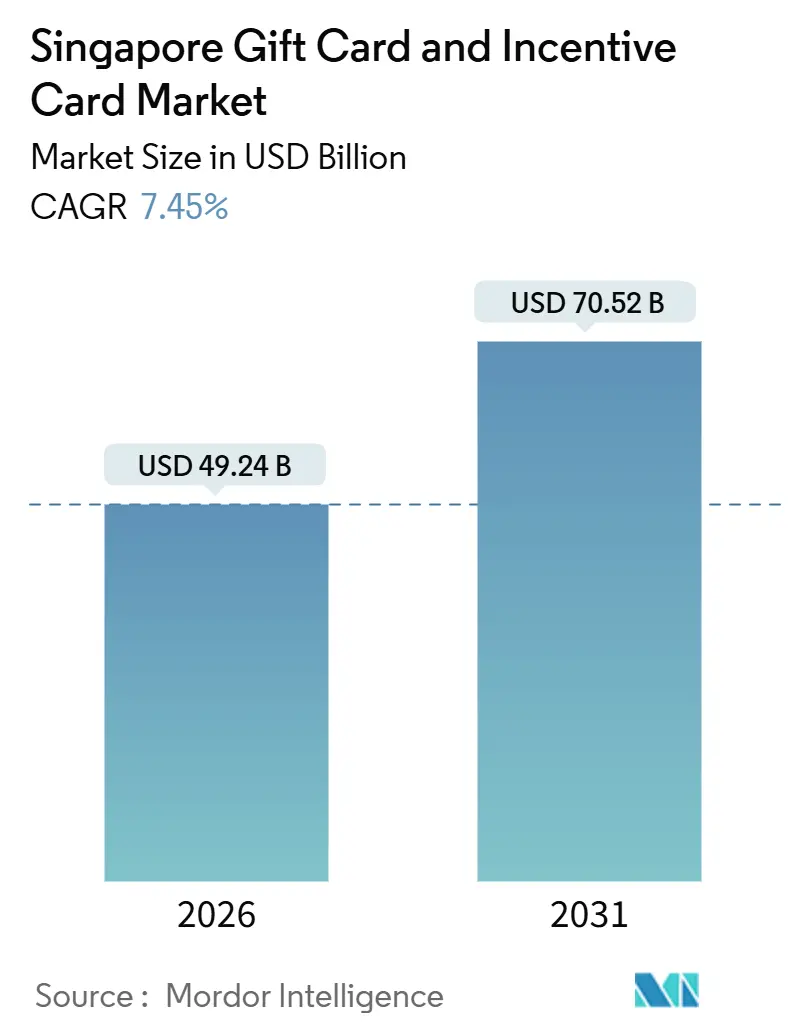
シンガポールのギフトカードおよびインセンティブカード市場規模は2026年に490億2,400万米ドルに達し、予測期間(2026年~2031年)に7.45%のCAGRで推移し、2031年には705億2,000万米ドルに到達する見込みです。
この成長は、キャッシュレス決済の極めて高い普及率に支えられており、小売店舗のキャッシュレス利用やPayNow登録率の高さが、日常的な購買場面におけるQRコードベースの換金を標準化しています[1]シンガポール金融管理局、「電子決済およびPayNow普及状況最新情報」、シンガポール金融管理局、mas.gov.sg。。政府クーポンは需要の主要な触媒であり、スーパーマーケット向けのSG60割当やCDCクーポンの累計換金実績は、ハートランド加盟店での大規模な利用を実証しています。法人インセンティブ予算は個人向けギフトを上回るペースで増加しており、雇用主がリワードおよび人材定着を目的としたギフトカードを標準化する傾向が強まっています。これは低額報奨に対する税務上の優遇を維持するプログラム規則によっても後押しされています。観光回復と異業種連携により、訪問者の消費は一般商品ではなく高付加価値体験をターゲットとした厳選ギフトカードバンドルへと誘導されています[2]シンガポール観光局、「2024年訪問者到着数および観光収入」、シンガポール観光局、stb.gov.sg。。
レポートの主要な示唆
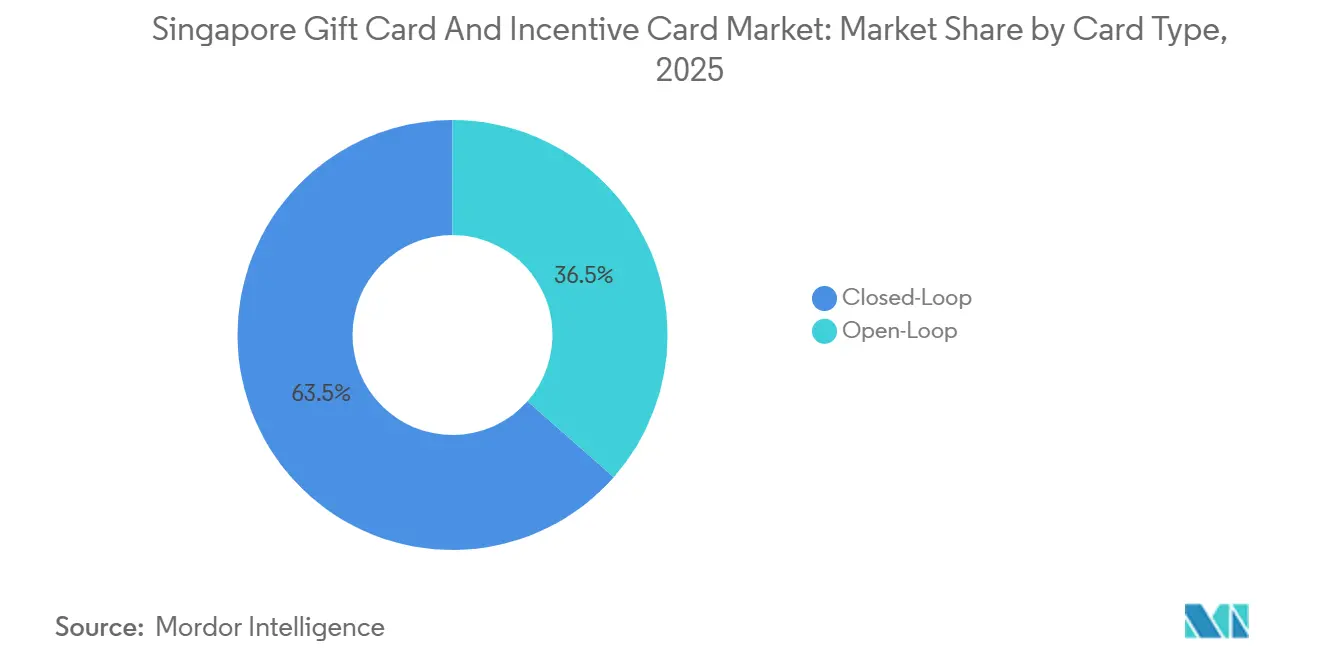
- カードタイプ別では、クローズドループが2025年のシンガポール ギフトカード・インセンティブカード市場の収益シェアの63.50%を占めて首位に立ち、オープンループは2031年にかけて9.82%のCAGRで拡大する見込みです。
- フォーマット別では、フィジカルカードが2025年のシンガポール ギフトカード・インセンティブカード市場の56.80%のシェアを保持し、デジタルカードは2031年にかけて13.66%のCAGRで成長する見込みです。
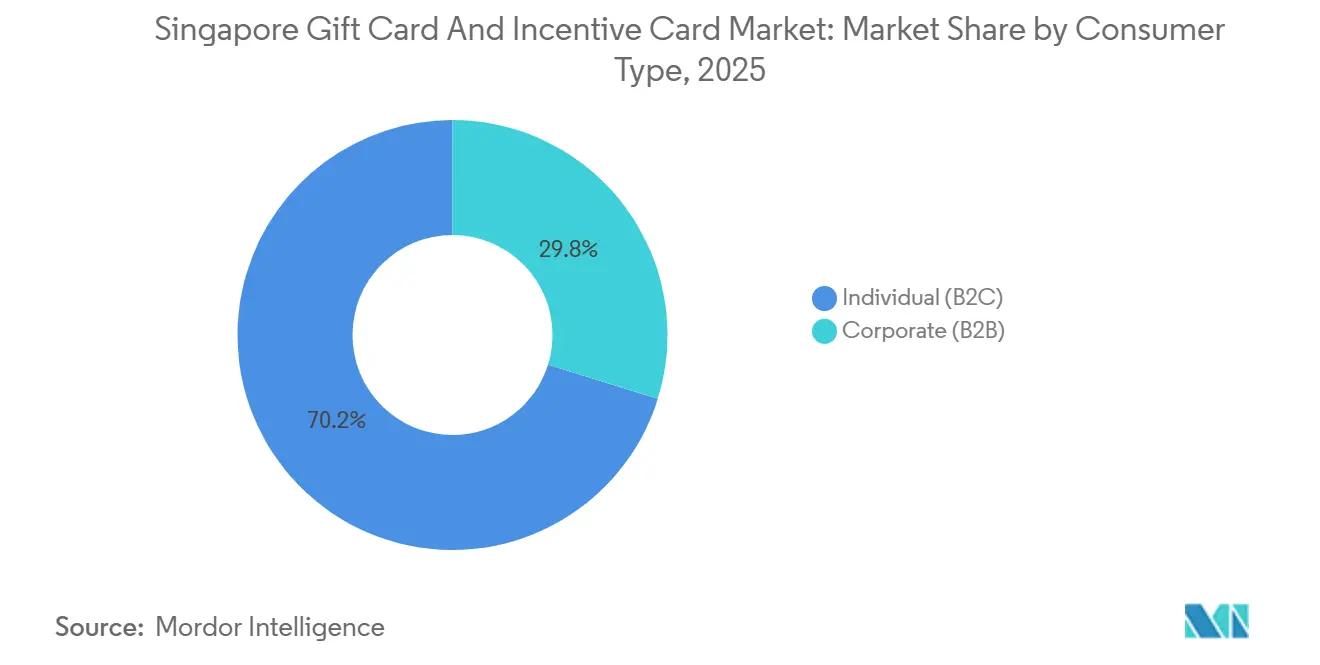
- 消費者タイプ別では、個人セグメントが2025年のシンガポール ギフトカード・インセンティブカード市場の70.20%のシェアを占め、法人セグメントは2031年にかけて10.23%のCAGRを記録する見込みです。
- 流通チャネル別では、オフラインが2025年のシンガポール ギフトカード・インセンティブカード市場の58.70%のシェアを占め、オンラインは2031年にかけて12.93%のCAGRで拡大する見込みです。
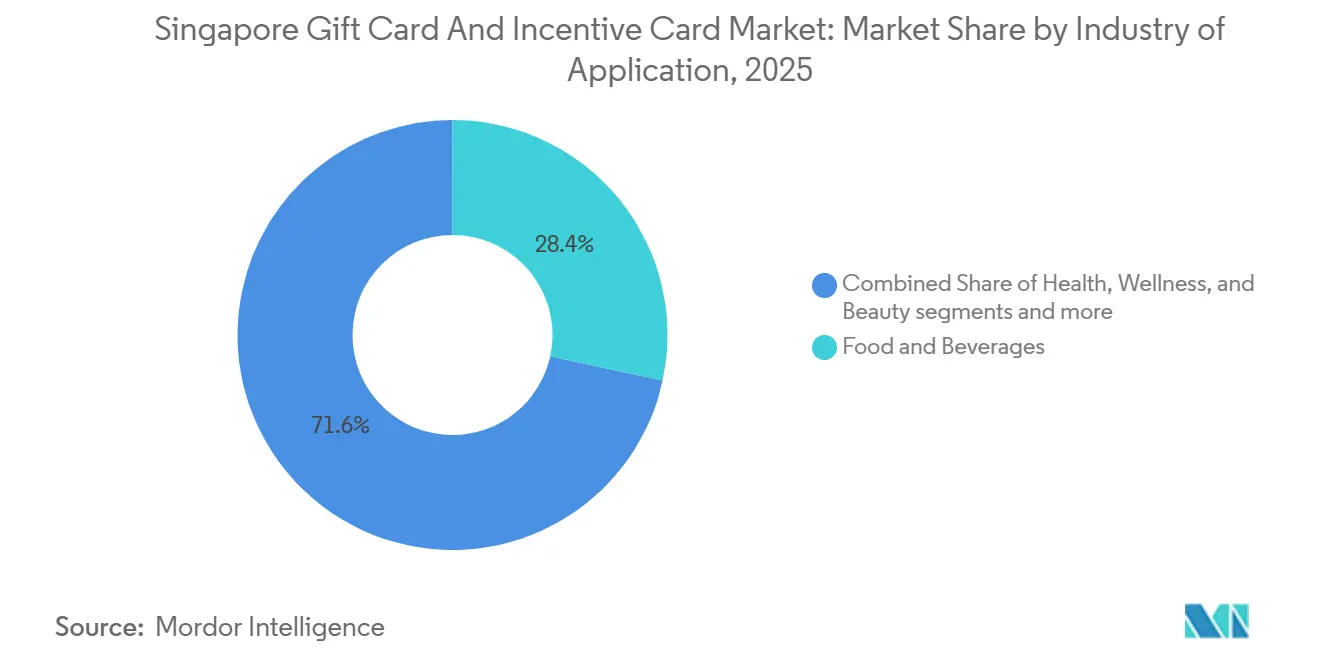
- 用途別産業では、飲食が2025年のシンガポール ギフトカード・インセンティブカード市場の28.40%のシェアを獲得し、家電は2031年にかけて11.12%のCAGRで前進する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール ギフトカード・インセンティブカード市場のトレンドと考察
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クーポンプログラム:SG60クーポンが普及を促進 | +2.8% | 全国規模、ハートランドの住宅地区およびHDB団地(アン・モ・キオ、タンピネス、ジュロン・ウェスト)での初期効果が顕著 | 短期(2年以内) |
| 高度なデジタルインフラ:モバイルおよび電子ウォレットとの統合 | +1.9% | 全国規模、ASEAN域内越境PayNowリンク(タイ、インド、マレーシア、インドネシア)への波及効果あり | 中期(2〜4年) |
| 法人インセンティブ需要:競争的な人材市場における従業員リワード | +1.5% | 全国規模、CBD(マリーナベイ、タンジョン・パガー、ラッフルズ・プレイス)および地域統括本部集積地に集中 | 中期(2〜4年) |
| 観光回復:パンデミック後の訪問者消費促進 | +1.2% | 全国規模、オーチャード・ロード、マリーナベイ、セントーサ観光ゾーン、チャンギ空港トランジット小売に集中 | 短期(2年以内) |
| 電子商取引の拡大:シンガポールのスマートネーション推進におけるデジタルギフティング | +1.0% | 全国規模、ラザダ、ショッピー、Grabプラットフォームが主導し、20〜40歳の年齢層での普及率が最も高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府クーポンプログラムがデジタルギフトカードインフラを標準化
SGD600からSGD800を2026年まで市民一人ひとりに割り当てるSG60クーポン制度と、家庭に届く複数年にわたるCDCクーポンにより、民間パイロット事業を大幅に上回る規模で普遍的な加盟店オンボーディングが実現しました[3]オープン・ガバメント・プロダクツ、「RedeemSG、信頼性の高いクーポンインフラの構築」、オープン・ガバメント・プロダクツ、ogp.gov.sg。。RedeemSGのカバレッジは数万の店舗に及び、数十億ドル規模の累計クーポン換金量は、ホーカーセンターやスーパーマーケット全体での広範な利用を示しています。この基盤により、大規模な加盟店がQRコード換金を処理できるよう訓練され、同一チャネルへ参入する民間発行者の獲得コストが低下しています。シンガポールのギフトカード市場において、DBSはSG60に連動したスーパーマーケット売上が2025年の複数月にわたって前年比で増加したと報告しており、クーポン配分が特定カテゴリーに対して生み出せる需要喚起効果を浮き彫りにしています。テクノロジーのコモディティ化が進む中、差別化の軸はシンガポールのギフトカード市場において、純粋な利用可能機能よりも、厳選されたリワード設計と加盟店ネットワークへとシフトしています。
人材定着ニーズが法人インセンティブ需要を促進
FlexiGrowの予算は86,000人の公務員に年間SGD500を割り当てており、ウェルネスおよびスキルアップの目標に沿った構造化された非現金給付へのシフトを明確に示しています。大企業および地域統括本部は、インプット税額控除を申告しない場合にアウトプット税の義務を生じさせないSGD200のGST閾値を下回る、税務上有利なリワードとしてギフトカードを採用しています。法人セグメントの2031年まで10.23%のCAGR予測は、手動調達に代わる拡張可能なAPIドリブン型フルフィルメントに対する業務上の選好を反映しています。Giftbitの2025年3月のシンガポール市場参入はGrab、ラザダ、ショッピーにわたるオプションを提供しており、マルチブランドカタログの予算配分を一元化するプラットフォームが法人バイヤーのニーズを効率化することを示しています[4]Giftbit、「GbitがGrab、ラザダ、ショッピーとともにシンガポールでサービスを開始」、Giftbit、giftbit.com。インセンティブポートフォリオが定着・エンゲージメント戦略の標準的な機能となりつつある中、シンガポールのギフトカード市場はHRデジタル化の進展から引き続き恩恵を受けることが期待されます。
観光回復が訪問者消費をギフトカード需要に転換
シンガポールは2024年に1,650万人の到着者を記録し、観光収入はSGD298億に達したことで、小売業者は新たな訪問者の嗜好に合った体験主導型ギフトバウチャーへと注目を移しています。統合型リゾートは、予約ごとに付加価値を提供し、ダイニング、アトラクション、小売における場内消費を促進するリゾート・ドルのような独自のギフトクレジットを展開しています。シンガポール航空とTakashimayaの提携のような異業種連携では、旅行者が到着前に消費をコミットするよう、ロイヤルティジャーニーに店舗クーポンが付帯されています。2024年に中国人訪問者の回復が強まり、スーパーアプリ決済への習熟度が高まったことで、シンガポールでのシームレスなQRコード換金への期待値が上昇しています。シンガポールのギフトカード市場は、高付加価値旅行者セグメントに対応したバンドル型・旅程連動型の手段を通じてこの勢いを取り込んでいます。
高度なデジタルインフラが大規模なシームレス換金を実現
小売分野のキャッシュレス普及と成人層の非常に高いPayNow利用率が、QRコードベースの換金とデジタル発行に関する全国的なベースラインを支えています。30以上の決済スキームにわたるSGQRの相互運用性は、クーポン、銀行ウォレット、民間ギフトカードに対して単一コードを提示することで、消費者教育の必要性を大幅に圧縮しています。地域即時決済システムへの越境PayNowリンクと2026年に予定されているプロジェクト・ネクサスは、シンガポールの発行者に対して市場横断的なスケーリングルートを提供しています。13万台以上のNETSターミナルを含む大規模なPOSネットワークは、島内の加盟店に対してほぼ普遍的な利用環境を提供しています。シンガポールのギフトカード市場はこの普及性から恩恵を受けていますが、サイバーセキュリティインシデントが共有インフラに影響を与える際の信頼上のリスクも管理する必要があります。
阻害要因の影響分析*
| 阻害要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 詐欺・不正リスク:消費者教育と本人確認の強化が必要 | -1.3% | 全国規模、デジタル活用度は高いがテクノロジーに不慣れな高齢者層(60歳以上)での発生率が高い | 短期(2年以内) |
| サイバーセキュリティの脆弱性:ハッキングおよびプラットフォーム障害への露出 | -0.9% | 全国規模、デジタル取引の95%超を処理するNETS、DBS PayLah!、GrabPayインフラに集中するシステミックリスク | 中期(2〜4年) |
| GST遵守負担:SGD200超のギフトに対するアウトプット税 | -0.7% | 全国規模、特にギフト閾値を超える法人B2Bセグメントおよび多国籍企業の統括本部コンプライアンスチームに影響 | 中期(2〜4年) |
| 市場飽和:成熟した決済市場における激しい競争 | -0.5% | 全国規模、電子ウォレット普及率がすでに95%超に達しているスーパーマーケットおよびコンビニエンスストアセグメントにおいて深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
詐欺の急増が規制当局の対策にもかかわらず消費者教育を上回る
2024年上半期のフィッシング詐欺被害額は134%増のSGD3,040万に達しており、法人一括購入や観光客向けクーポン請求を含む高額標的へのシフトが見受けられます。2024年後半にはモバイルウォレットフィッシングで数百件の報告と多額の損失が発生しており、公式クーポンポータルを模倣したなりすましリンクが多用されています。規制当局と銀行は、新規支払先に対する12時間の冷却期間、SMSワンタイムパスワードからアプリ内トークンへの移行、大きな残高を素早く集めたマネーロック制度で対応しました。これらの保護措置はセキュリティを向上させる一方、法人ユーザーが当日認定に求めるインスタントフルフィルメントのフローに手順を追加する可能性があります。シンガポールのギフトカード市場は、注目度の高いクーポンキャンペーンに乗じたフィッシングの罠を回避するようユーザーを教育しながら、安全性と速度のバランスを保つ必要があります。
GST遵守の複雑さが高額法人ギフティングを制約
2024年1月より9%となったシンガポールのGST税率と、インプット税額控除を申告する場合にSGD200超のギフトに適用されるアウトプット税規則により、発行者には慎重な管理が求められます。大規模なインセンティブプログラムを運営する企業は、予期しないGST債務の発生を回避するため、受取人ごとの累計金額を監視する必要があります。インランド・レベニュー・オーソリティ・オブ・シンガポール(IRAS)は2025年11月、インプット税が申告されないプロモーションの文脈において、商品ではなく権利として扱われる無償ギフトクーポンは免税となることを明確化しました。この適用除外はパフォーマンスボーナスや定着目的のギフトには適用されないため、最も急成長するB2B用途でのコンプライアンス負荷は引き続き高いままです。シンガポールのギフトカード市場では、多くの法人表彰において閾値付近での実質的な上限が生じており、高額表彰をオープンループ型の現金代替手段や給与チャネルへと誘導する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カードタイプ別:クローズドループの優位性とオープンループの柔軟性
クローズドループカードは2025年に63.50%のシェアを保持しており、NTUC FairPriceおよびSheng Siongのプログラムが中心となり、マージンとロイヤルティデータを厳密に管理しながら換金を既知のエコシステム内に留めています。シンガポールのギフトカード市場のカードタイプ別の市場規模において、オープンループ型手段は2031年にかけて9.82%のCAGRで拡大しており、これは加盟店横断型の柔軟な換金に対する法人需要と一致しています。SGQRによる相互運用性と広範なNETSターミナルは、発行者が小売業者と直接契約を締結していなかった場合に歴史的にクロス加盟店利用を制限していた摩擦を低減しています。Giftbitの2025年3月の参入がGrab、ラザダ、ショッピーにわたるオプションを提供していることは、企業バイヤーへのAPIベースのフルフィルメントをサポートするワンストップカタログへの重点を反映しています。クローズドループ発行者は、2025年のインフレ局面において小売業者が顧客支援のために大規模な再発行や調整を実施した事例に見られるように、依然としてリスクコントロール上の優位性を示しています。
政府のSG60およびCDCクーポンは技術的にはクローズドループですが、多くのカテゴリーでの換金を受け入れる28,656の参加店舗により、実態上はオープンループのように機能しています。この普遍性は、シンガポールのギフトカード市場において、発行者を問わず幅広い利用を期待するユーザーの期待を高め、競争をカタログの関連性へとシフトさせています。政府が後ろ盾となる幅広さに対抗できない中規模小売業者は、統合オーバーヘッドを増やさずにより多くのユーザーに到達するためにオープンループアグリゲーターやホワイトラベルプロセッサーを活用しています。TakashimayaとDBSの提携(クーポン連動リベートを含む)は、クローズドループブランドが銀行インフラを活用して自社のフットプリントを超えて拡張できることを示しています。SGD200前後の閾値に起因する行動パターンが、シンガポールのギフトカード市場において、受取人の最大限の自律性を求める高額法人表彰をオープンループへと誘導する一方、低額プロモーションは引き続きクローズドループの簡便性を好む傾向があります。


フォーマットタイプ別:デジタルの急増にもかかわらずフィジカルカードが持続
フィジカルカードは、法人設定における式典的なギフティング慣行と高齢者の嗜好により箱入り提供が依然として重宝されることから、2025年に56.80%のシェアを占めました。電子商取引と当日配送により即時発行が多くの用途でデフォルトとなる中、デジタルカードは2031年にかけて13.66%のCAGRで成長する見込みです。DBS PayLahやGrabPayのようなウォレットはアプリ内ギフティングを促進し、プロモーションから決済まで最小限の摩擦でループを完結させることを加盟店に支援しています。APIによる配信は分散した労働力を支え、シンガポールのギフトカード市場において手動処理なしに定期的なリワードを管理できるHRチームを後押ししています。Appleの2025年12月のiPhoneにおけるタップ・トゥ・ペイの開始はハードウェアコストを削減し、ハードウェアコストにより正規の利用環境から排除されていたマイクロマーチャントや自宅ビジネスへのデジタル利用を拡大しています。
フォーマットの嗜好は年齢と状況によって異なり、若い年齢層はQRコード換金を好む一方、高齢ユーザーは信頼できるバックアップとしてフィジカルオプションを依然として期待しています。発行者はシンガポールのギフトカード市場において、消費者ギフティングと法人プロトコル全体の需要に対応するために、デジタルとフィジカルの両在庫を維持しています。Courtsはギフト電子カードを家電とバンドルして即時の満足感を生み出し、マージンを希薄化させる広範な値引きなしにコンバージョンを促進しています。企業はマイルストーン式典においてフィジカルカードを提示し続けながら、再チャージはデジタルチャネルを通じて行い業務を効率化しています。この共存は、デジタルフォーマットが成長を牽引しながらもフィジカルカードがインストールベースを支えるという、シンガポールのギフトカード産業の移行期を示しています。
消費者タイプ別:B2C取引量とB2B成長速度
個人セグメントは2025年に70.20%のシェアを占め、季節的なギフティングおよび家庭や成人市民への幅広いクーポン普及が牽引しました。法人支出は29.80%を占めましたが、シンガポールのギフトカード市場における法人インセンティブの市場規模で2031年にかけて10.23%のCAGRとより速いペースで拡大しています。FlexiGrowは86,000人の公務員に年間SGD500を割り当て、多くの雇用主もGST規則のもとで税務効率を維持するために低額報奨を採用しています。Giftbitは主要プラットフォーム全体にわたるAPIベースの一括配信に注力し、最小限の手動作業で集中型インセンティブプログラムをサポートしています。その結果、シンガポールのギフトカード市場において、法人採用が主要な加速レバーとなっており、B2C活動はより成熟した段階にあると見受けられます。
B2C換金は、政府クーポンが日用品消費を近隣クラスター全体に誘導しているスーパーマーケットやホーカーセンターに集中しています。スーパーマーケット向けSG60の10億SGD配分は2024年のスーパーマーケット売上の12%に相当し、ユーザーが幅広いクーポンを受け取った際に生活必需品を優先することを示しています。雇用主はウェルネスやスキルアップへのリワードを誘導しており、FlexiGrowはこれを健康と自己啓発に関連するカテゴリーで体系化しています。この方向性のシフトは専門カタログを拡大させ、シンガポールのギフトカード産業においてウェルネスと学習をアンカーカテゴリーとして強化しています。キャッシュレス利用がほぼ普遍的な水準に達した現在、シンガポールのギフトカード市場における追加的なB2C成長は、新たなデジタルユーザーのオンボーディングよりもプログラム設計に依存しています。
流通チャネル別:オフラインの基盤とオンラインの加速
オフラインチャネルは、スーパーマーケットとコンビニエンスストアが高頻度取引を牽引しクーポン換金の大部分を占めることから、2025年に58.70%のシェアを保持しました。オンライン流通は2031年にかけて12.93%のCAGRで成長する見込みであり、シンガポールのギフトカード市場におけるオンラインチャネルの市場規模は、電子商取引プラットフォーム全体でのネイティブチェックアウト統合から恩恵を受けています。Giftbitの2025年の開始は、HRシステムを手動処理なしに発行トリガーと連携するAPIベースのフルフィルメントを示しています。オフライン購入は当日および臨時のギフティングに対応する一方、オンライン購入はシンガポールのギフトカード市場において計画的な大規模配布に対応しています。観光中心の施設は、コンシェルジュチームがチャージアップやクロスセル体験を促進する物理的な接触点でカードを引き続き配布しています。
小売業者は物理的な店舗においてマージン圧迫に直面しており、ギフトカードを活用してバスケットサイズを引き上げている一方、コンビニエンスチェーンはトラフィック増加を目的としてギフトカードを採用しています。オンラインフルフィルメントは製造・物流コストを排除し、顧客獲得コストがコントロール下にある場合にユニットエコノミクスを改善します。チェックアウト時のPayNowは、カード決済レールと比較して処理手数料を引き下げ、シンガポールのギフトカード市場においてオンラインファースト発行者のマージンを改善します。HRおよびマーケティングのシステムスタックを発行エンジンに接続するAPIトリガー型ワークフローは、手動ステップを削減し、シンガポールのギフトカード産業における配信のリードタイムを短縮します。高額取引の文脈では依然として対面サービスが好まれるため、シンガポールのギフトカード市場においてプログラムがスケールするにつれ、両チャネルが引き続き重要となります。
用途別産業:飲食の優位性と家電の台頭
飲食は、政府クーポンを受け入れる飲食店やスーパーマーケットが日常的なニーズに応えていることから、2025年のシンガポールのギフトカード市場シェアの28.40%を獲得しました。家電は、小売業者が価格感応度を和らげるために食料品クーポンを家電とバンドルする中、2031年にかけて11.12%のCAGRで成長する見込みです。健康・ウェルネス・美容は、法人プログラムが予防医療とフィットネス利用を奨励することでニッチながら戦略的なカテゴリーとして留まっています。エンターテインメント、旅行、サービスなどその他のカテゴリーは、シンガポールのギフトカード市場において、統合型リゾートや商業施設全体のカードが単一の手段に消費を集約することで恩恵を受けています。DBSとTakashimayaのKrisFlyerメンバー向けクーポンのような提携は、デパートがウィンドウショッパーを購買者に転換するのを支援しています。
飲食の成長率は利用環境の飽和とともに緩やかになる一方、家電は定期的な製品更新サイクルに乗り、定期的なギフティングとプロモーション主導のコンバージョンを持続させています。Sheng Siongは2026年まで高齢者割引を維持し、クーポン利用を活用してオンライン食料品ライバルに対するシェアを守っています。統合型リゾートは、シンガポールのギフトカード市場において各訪問者の消費をより多く取り込むためにマルチカテゴリーギフトカードを拡充しています。バーティカルカタログは、発行者に広範な値引きなしにニーズステートに応じたオファーを調整する余地を与え、マージン規律を支援しています。スーパーマーケットがシェアを守り家電小売業者が価格意識の高い購買者を管理するにつれ、ギフトカードは値札価格を引き下げるのではなく、売上に合わせてインセンティブを調整する手段として機能します。
注記: 個別セグメントのシェアはレポート購入後にすべてご利用いただけます
地域分析
728.6平方キロメートルというシンガポールのフットプリントは、スーパーマーケットやホーカーセンターが日常取引の大半を占めるハートランド住宅地区に換金を集中させています。政府クーポンプログラムは、数万の近隣加盟店でのデジタル換金を標準化し、シンガポールのギフトカード市場においてQRコードベースのギフティング行動を定着させました。法人インセンティブはマリーナベイ、タンジョン・パガー、ラッフルズ・プレイスにまたがるCBDに集積しており、ウェルネス、トレーニング、プレミアムダイニング換金への高い需要があります。オーチャード・ロード、セントーサ、マリーナベイなどの観光ゾーンでは、ホテル、航空会社、デパートがギフトカードを旅程と連動させることで、額面金額がより高くなっています。1,650万人の到着者とSGD298億の観光収入に紐づいた一訪問者当たりの収益は、シンガポールのギフトカード市場においてターゲット型ギフトカードが活用できるこれらの地区でのプレミアム機会を強化しています。
タイ、インド、マレーシア、インドネシアとの越境PayNowリンクは、国内の買い物客を超えたユースケースを開拓し、越境ギフティングのための新たなルートを創出しています。プロジェクト・ネクサスは2026年に多者間即時決済の確立を目指しており、シンガポールを拠点とする発行者の地域配信を支援します。チャンギ空港の免税店とトランジット小売は、出国旅行者が将来の利用のためにギフトカードを購入し、旅行前に価値を確保する専門ゾーンとして機能しています。CBD周辺の地域統括本部の集積は、企業が東南アジア全体の従業員やパートナーにインセンティブを配分するためカタログ構成に影響を与えています。インフラが整備されるにつれ、シンガポールのギフトカード市場のプラットフォームは、相互運用可能な決済を通じて越境ギフティングを処理する地域ハブとして機能することを目指しています。
高い都市密度はほぼ普遍的なターミナルカバレッジと利用拠点間の短い距離を実現し、日常的な利用における換金の摩擦を低下させています。同じ密度は、共有サービスプロバイダーが障害や侵害に直面した際にオペレーショナルリスクを集中させるため、シンガポールのギフトカード市場においてサービスレベル計画で組織が対処する必要があります。ホーカーのデジタル化プログラムとクーポンオンボーディングにより、マイクロマーチャントの利用が拡大し、より多くの高齢者や低所得世帯がデジタル換金に参入しました。この包摂性により、ギフトカード活動はシンガポールのギフトカード市場において、商業施設や観光地に限定されるのではなく、近隣全体の日常生活に組み込まれています。政府主導のオンボーディングは、独自に加盟店開拓を行うのではなく既存の加盟店ネットワークを活用する発行者の顧客獲得コストを引き続き引き下げています。
規制環境
シンガポールにおいてストアドバリューとして機能するギフトカードやインセンティブカードは、支払サービス法2019(PS Act)に基づくシンガポール金融管理局(MAS)の決済枠組みに位置づけられる。PS Actの下では、アカウントの発行や電子マネーの発行などの活動がライセンス取得義務を生じさせる可能性がある一方で、単一の加盟店、発行者、または公的機関に限定される多くのクローズドループ型ギフトカードは、限定目的電子マネーの除外規定に該当し得る。これは小売業者発行プログラムに一般的に見られる。
支払サービス(改正)法2021は規制対象活動の範囲を拡大し、主要な規定は2024年4月4日に発効し、受容範囲の拡大や規制対象決済機能の追加を伴う決済およびストアドバリューモデルのコンプライアンス基準を引き上げた。MASはまた、公正取引に関するガイドライン(2024年5月30日)および特定支払サービスに関するAML/CFTに関する通達PSN01(2024年4月2日)を通じて行為期待を強化し、大規模にインセンティブ価値を配布する発行者やプラットフォームにとって、ガバナンス、顧客保護、および管理体制がより中心的な課題となった。
バリューチェーン分析
バリューチェーンは、プログラムスポンサー(小売業者、eコマースプラットフォーム、雇用主、公的機関)が消費者向けギフト、社員報奨、バウチャー配布などの用途を定義し、その後発行モデル(クローズドループの小売クレジット、オープンループのプリペイド、デジタルバウチャー)を選定することから始まる。発行およびオーケストレーションは、資金管理、バウチャー/トークン発行、カタログルール、有効期限、照合を管理する銀行、決済機関、またはインセンティブプラットフォームプロバイダーが担い、その後オフライン拠点(スーパーマーケット、コンビニ、モール)とオンライン経路(API、人事システム、ウォレットアプリ、eコマースのチェックアウト)を通じて流通する。償還は加盟店POSでカード経路またはQRフロー(SGQR対応の受け入れを含む)を通じて実行され、決済および報告は発行者とスポンサーへループバックする。
主要な推進要因には、PS Actに基づく決済インフラおよび規制対象の仲介機関があり、2024年4月4日に拡大されたPS Actの範囲が発効した後(2024年後半から2025年前半にかけての関連する移行マイルストーンを伴う)、不正防止対策や報告プロセスの重要性が高まっている。差別化は、APIファーストのフルフィルメントとプログラム可能性からますます生まれており、DBS PayLah!がデジタルバウチャー向けにブロックチェーンを活用したプログラム可能な特典を採用していることが好例である。一方で、企業向け特典マーケットプレイスやホワイトラベルプラットフォームは、独自の受け入れネットワークを構築せずに、スポンサーを複数加盟店のカタログへ接続している。
競争環境
シンガポールのギフトカードおよびインセンティブカード市場の集中度は低く、国家が支援するインフラが参入障壁を低下させ、中小加盟店が大手と同等の利用可能範囲を実現できるため、単一の事業者が市場を支配していません。NETSは13万台以上のターミナルを保有し、RedeemSGは28,656の店舗をオンボーディングしており、既存大手の多くのスケールメリットを相殺しています。NTUC FairPriceやSheng Siongなどの小売大手は、データを取得しプライベートラベルの価値を提供するクローズドループプログラムを重視しています。Giftbitのような新規参入者やYouTripやRevolut などのウォレットエコシステムは、オープンループの集約と複数加盟店での柔軟な利用を優先しています。規制当局は越境即時決済をロードマップに掲げており、シンガポールのギフトカード市場においてシンガポールを拠点とする発行者の地域拡大目標と一致しています。
APIドリブン型の一括フルフィルメントはB2B分野における中核的な差別化要因であり、HRおよびCRMシステムを手動作業なしに発行に直接接続します。不正分析とQRモニタリングは、OBCがスキャン・アンド・ペイ利用の増加をバックエンドリスクコントロールで支えると強調するように、銀行における競争上のレバーとなっています。Grabはウォレットエンゲージメントをギフティング流通力に転換し、CapitaLandは商業施設全体のカードが数十のテナントを一つのプログラムに統合する方法を示しています。これらのプラットフォームファーストモデルは、シンガポールのギフトカード市場において、エコシステムが経済を内部化し自社の環境内で顧客関係を保護することを可能にしています。小売業者や旅行ブランドは、シンガポール航空とTakashimaya、マリーナベイ・サンズのリゾート・ドルなどの異業種バンドルを通じて、早期に消費をロックインすることで対応しています。
12時間の支払先クーリングオフ期間やマネーロックのようなセキュリティ基準がオンボーディングと換金のパターンを変え、明確なユーザー教育を必要としています。数万の拠点にわたるSGQR+の商業化は相互運用性を向上させ、カスタム展開なしにホーカーセグメントへの利用を拡大しています。AppleのiPhoneでのタップ・トゥ・ペイはマイクロおよび自宅ベースの販売者の利用を拡大し、デジタルギフトカード利用のロングテールを改善しています。TencentのTenPay グローバルチェックアウトのPayNowサポートにより、中国の加盟店やプラットフォームが中国本土からの訪問者フローのためにローカルレールに接続できるようになっています。したがって、シンガポールのギフトカード市場において、競争はネットワークの広さよりも、カタログの深さ、詐欺防止策、および統合の質を中心に展開しています。
シンガポール ギフトカード・インセンティブカード産業のリーダー企業
NTUC FairPrice Co-operative Pte Ltd
Dairy Farm International Holdings Ltd
Shen Siong Supermarket Pte Ltd
Takashimaya Co Ltd
Mustafa Holdings Pte Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大きな機会は、政府主導のQR償還行動と民間発行の交差点にある。RedeemSG規模のバウチャー標準化は、クローズドループおよび複数加盟店対応のデジタルギフトを販売する発行者にとって、加盟店教育やオンボーディングの負担を軽減する。SG60やCDCバウチャーの地域商店における参加など、広範な日常需要支出に根ざしたプログラムは、同様の償還の簡便性を反映しつつ、企業のインセンティブ用途向けに雇用主管理機能(予算管理、カテゴリー別ターゲティング、期間限定キャンペーン)を追加する民間カタログのための余地を生み出している。
エコシステムを超えた提携もまた、従来の小売業者ギフトカードを超える流通と償還カバレッジの成長余地を生み出している。Appleがシンガポールでiphone向けのTap to Payを開始したこと(2025年12月)により、小規模加盟店や自宅ベースの事業者にとって受け入れハードウェアの障壁が低下し、デジタルギフト償還におけるロングテール加盟店の取り込みが進んでいる。また、MASの決済インフラの取り組みや国境を越えたPayNowの連携は、シンガポールを拠点とする発行者が、馴染みのある即時決済体験を用いて地域の労働者や顧客基盤に対応するための道筋を提供している。コンプライアンス面では、PS Actのライセンス取得基準やGSTを意識したプログラム設計(報奨をSGD200のしきい値未満に保つという一般的な企業慣行を含む)に関する明確な構造化が進み、雇用主やアグリゲーターによる、特にAPI主導のバルクフルフィルメント向けの調達の標準化を支えている。
最近の業界動向
- 2026年6月:NTUC FairPriceは、CDCバウチャーに連動した返金バウチャープロモーションを実施し、定められた6月の期間内にCDCスーパーマーケットバウチャーを用いて一定額以上を購買した消費者にFairPriceの返金バウチャーを提供した。償還期間は2026年7月下旬まで延長された。この仕組みは、政府補助のウォレットシェアをリピート来店に転換し、全国的なバウチャー配布期間中にスーパーマーケットがインセンティブバウチャーを用いて来店客数を守る方法を強化するものとなった。
- 2025年12月:Appleがシンガポールでiphone向けのTap to Payを開始し、加盟店が追加端末なしでiphone上で直接非接触決済を受け付けられるようにした。ハードウェアの導入障壁の低下は、デジタルギフトおよびインセンティブ価値のための受け入れ拠点の拡大を支え、特に従来限られたPOS環境に依存していた小規模加盟店において効果が見られる。
- 2025年9月:DBS、OCBC、UOBは、Money LockなどMASが指示する詐欺防止機能に加え、受取人クーリングオフ措置などのより広範な保護策を展開した。これらの管理策はデジタル決済における消費者保護を強化するものだが、受取人が価値を口座間で償還または移動する際に、企業向けギフトカードおよびインセンティブ発行者が考慮すべき手続きステップも追加した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、シンガポールで使用されるギフトカードおよびインセンティブカードから生じる総価値として定義され、消費者および企業向けに発行され、その後オンラインおよびオフラインチャネルを通じて償還されるストアドバリューを対象とする。
対象範囲の除外事項:ストアドバリュー型のギフトまたはインセンティブプログラムを持たない一般的な決済カードは除外する。また、カードとして発行されない無関係のロイヤルティポイントも除外する。
セグメンテーション概要
- カードタイプ別
- オープンループカード
- クローズドループカード
- フォーマットタイプ別
- デジタルカード
- フィジカルカード
- 消費者タイプ別
- 個人(B2C)
- 法人(B2B)
- 流通チャネル別
- オンライン
- オフライン
- 用途別産業
- 飲食
- 健康・ウェルネス・美容
- アパレル・フットウェア・アクセサリー
- 家電
- その他の産業
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、シンガポールにおいてギフトカードがどのように発行、チャージ、償還されているかを理解する助けとなり、成長がどこから来ているのか(デジタル配信、企業インセンティブ、小売業者プログラム)を明確にした。決済およびストアドバリュー規則に関するシンガポール金融管理局の発表、消費支出パターンに関するシンガポール統計局、バウチャーおよびギフトカードの取り扱いに影響を与えるシンガポール内国税庁のガイダンスなどの公的資料を参照した。
モデル入力の基盤を固めるため、関連するギフトおよび印刷製品カテゴリーに関するシンガポール税関の貿易統計、デジタル決済およびプリペイド普及に関する学術・専門誌記事、チャネルシフトを論じる現地小売・eコマース業界団体の刊行物なども使用した。次に、企業の開示資料、年次報告書、投資家向け説明資料を用いて、発行者や流通業者がシンガポールにおけるカード利用とプログラム動向をどのように説明しているかを整理した。また、企業財務およびインテリジェンスに特化した有料サブスクリプション、加えてニュースおよび財務情報を用いて、企業活動やプログラム展開を相互確認した。
ここに記載したデスクリサーチの出典は例示であり、データ収集、検証、明確化のために他の多数の公的および有料の資料も検討した。
一次インタビューおよび調査
一次調査は、カードプログラム運営者、小売業者およびeコマースチーム、流通業者、大量に特典を購入する企業の調達および人事担当者との面談および構造化調査に重点を置いた。これらの対話を通じて、チャージ額、償還のタイミング、失効の想定、デジタルと物理形式の比率に関する前提を検証し、その結果がシンガポール全体のオンラインおよびオフラインチャネルの実態と一致することを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:26% | CXO:13% |
| ミドルティア:55% | 機能・部門リーダー:43% |
| 中小プレイヤー:19% | マネージャー:44% |
市場規模の算定と予測
市場規模は、シンガポールにおけるストアドバリュー型ギフトおよびインセンティブ需要プールを起点とするトップダウン方式を用いて算定し、消費支出の指標と企業のインセンティブ利用の強度を組み合わせて再構築した。この構造は、サンプル抽出した発行者や小売業者のプログラム集計、流通業者へのチャネル確認、平均チャージ額に発行推定数量を乗じた単純な価値モデルなど、選択的なボトムアップ方式による近似で検証した。
モデルで使用した主要な入力要素には、ギフトおよびインセンティブ予算のうちプリペイド形式へ移行する割合、オンラインとオフラインの売上構成、デジタルと物理カードの浸透度、企業利用と個人利用の割合、予想される失効および償還タイミングのパターンが含まれる。一次調査のフィードバックでカテゴリー別のギャップが示された場合は、保守的な範囲を用い、その後総計がシンガポールの小売およびeコマースにおける観測された勢いと整合するよう正規化した。予測にあたっては、デジタル配信の普及、企業インセンティブ需要、消費支出の予想される変化に関する専門家の合意に基づくシナリオ分析を用い、予測期間全体で一貫してシナリオを適用することで、傾向が再現可能かつ検証しやすい形になるようにした。
データ検証および更新サイクル
検証は、モデル出力、インタビューでのフィードバック、およびチャネルシフト指標や発行者プログラム発表などの独立した信号の間でトライアンギュレーションを行うことにより実施した。想定される成長、形式の構成、または償還の前提が回答者の説明から大きく外れる場合は異常値として識別し、最終承認前にそれらの入力を再確認した。
数式、前年比の論理、通貨処理を確認するための二次的な分析担当者によるレビューを行い、その後、公開直前に重要な更新事項を反映するための最終確認を実施した。レポートは年次で更新され、大きな政策変更、大規模なプログラムの発表、または市場の方向性を動かし得る消費者・企業需要の有意な変化がある場合には、中間更新を行う。
他の公表推定値と比較したMordor Intelligenceのシンガポールギフトカード・インセンティブカード市場規模
シンガポールにおけるギフトカードの公表市場価値は、著者ごとに異なる項目を計上しており、また市場価値が何を表すかについても異なる定義を用いているため、大きく異なって見えることがある。一部の報告書は市場をカードにチャージされる年間の金額として扱う一方、他の報告書は償還される価値を測定しており、失効や償還タイミングの扱いが異なると数値は一致しない。
主な差異は、チャージ価値と償還価値のいずれを計上するかから生じる。Mordor Intelligenceは、シンガポールの推定において、市場をUSD価値ベースで、オープンループおよびクローズドループのプログラムを横断して追跡されたギフト・インセンティブカードの総価値として扱い、年間合計値を確定する前に、形式構成や企業の購買行動と照合して検証している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 49.24億米ドル(2026年) | |
| 業界データブックA | USD 1.40 B (2024) | 多くの場合、ギフトカード支出のKPIに焦点を当て、小売および企業向けギフトカードのチャージ額を重視する傾向があり、これはインセンティブカードの一部を除外する可能性があり、また年ごとに同一の価値定義を用いていない場合がある。 |
| 業界レポートB | USD 1.57 B (2025) | より狭いプログラム範囲および異なる基準年の設定を採用している可能性があり、同レベルのチャネル別クロスチェックを伴わずに、デジタルカードに対してより積極的な成長曲線を用いる場合もある。 |
この表は、差異の多くが価値の計上方法や対象となるプログラムの種類によって説明されるものであり、実際の需要の変化を反映したものではないことを示している。当社のアプローチは、対象範囲を明示的に保ち、前提を観測可能なチャネルおよび購買行動に結び付け、年ごとに同一の算定ロジックを適用することで、系列の一貫性を維持している。


レポートで回答する主な質問
シンガポールのギフトカード市場の現在の規模と成長予測はどのくらいですか?
シンガポールのギフトカード市場規模は2026年に490億2,400万米ドルであり、7.45%のCAGRで2031年には705億2,000万米ドルに達する見込みです。
シンガポールにおいてシェアで首位のセグメントおよび最も成長が速いセグメントはどれですか?
クローズドループカードが63.50%のシェアで首位に立ち、フィジカルカードが56.80%を保持していますが、オープンループカード、デジタルフォーマット、法人バイヤー、オンラインチャネル、および家電が2031年にかけて最も速いCAGRを記録しています。
政府クーポンはシンガポールのギフトカード需要をどのように形成していますか?
SG60およびCDCクーポンは、ハートランドの加盟店やスーパーマーケット全体でのQRコード換金を拡大し、民間発行者の獲得コストを引き下げ、日常の必需品における高頻度利用を維持しています。
観光はシンガポールのギフトカード市場においてどのような役割を果たしていますか?
1,650万人の到着者とSGD298億の観光収入への回復により、ホテルや小売業者はダイニング、アトラクション、小売における訪問者消費を取り込むためにギフトクレジットをバンドルするようになっています。
シンガポールの雇用主の間でB2Bギフティングはどのように進化していますか?
雇用主はリワードおよび人材定着のためにギフトカードを使用しており、APIフルフィルメントとSGD200閾値以下のGSTを考慮した予算設計に支えられた法人プログラムの10.23%のCAGR見通しがあります。
シンガポールにおけるギフトカードの普及を遅らせる可能性のあるリスクは何ですか?
詐欺やフィッシングにより12時間のクーリングオフ期間とマネーロック措置が導入される一方、SGD200超のギフトに対するGST遵守は法人発行者に対して管理上の複雑さを加えています。
最終更新日:



