
クウェート・イスラム金融市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 198.60 十億米ドル |
| 市場規模 (2027) | 211.5 十億米ドル |
| 市場規模 (2032) | 295.30 十億米ドル |
| 成長率 (2027 - 2032) | 6.90 % |
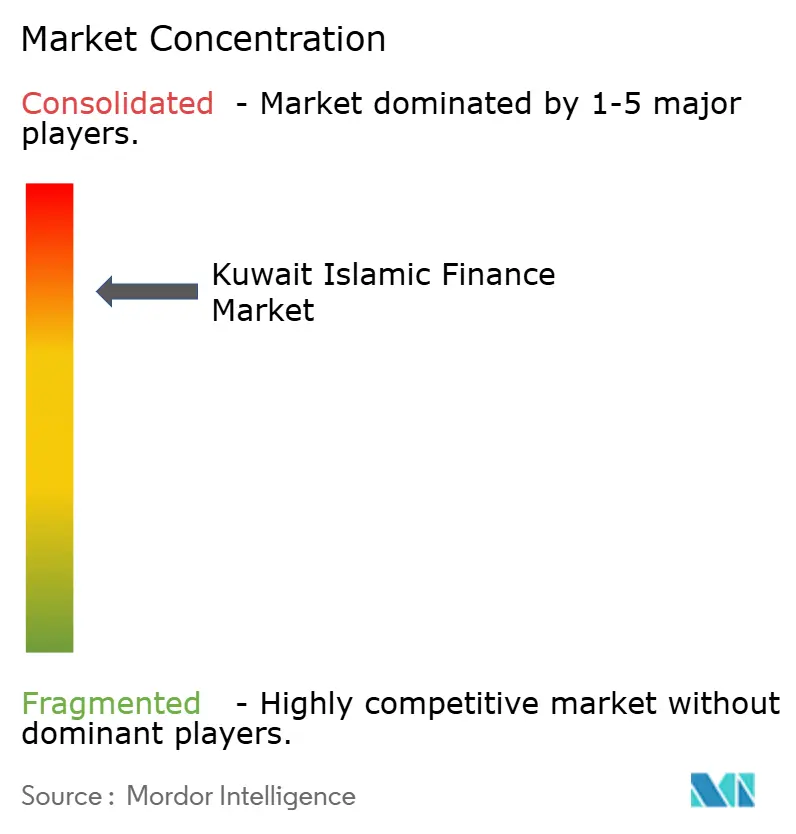
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクウェート・イスラム金融市場分析
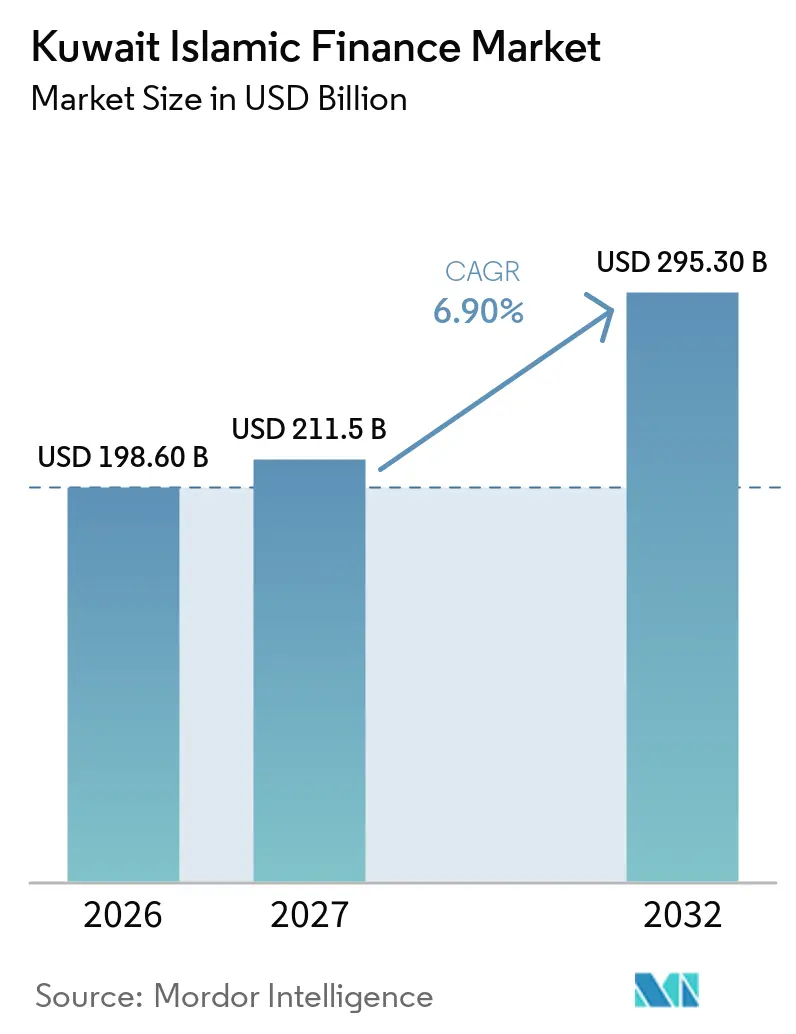
クウェート・イスラム金融市場の規模は、2026年の198.60 ビリオン 米ドルから2027年には211.5 ビリオン 米ドルに増加し、2032年までに295.30 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて6.90%のCAGRで成長します。
2026年5月時点でイスラム銀行が国内銀行資産の51%を保有しており、シャリーア準拠の銀行業務がクウェートの金融システムの中核であることが確認されています。政令第60/2025号および政令第90/2026号により、ソブリン借入および政府スクーク発行の法的根拠が整備され、より活発な債務市場を支援できるようになりました。外国人居住者への強制健康保険の適用拡大により、タカフル提供者の潜在的な顧客基盤が広がっています。クウェート・イスラム金融市場は、デジタルバンキング、オープンバンキング規制、および主要貸し手の地位を変える可能性のある銀行合併提案によっても形成されつつあります。スクークの流通市場における取引の限定性と、シャリーアとテクノロジーの両方の専門知識を持つ人材不足が、市場発展の制約として残っています。
主要レポートのポイント
- 融セクター別では、イスラム銀行が2026年のクウェート・イスラム金融市場シェアの89.7%を占め、イスラム資本市場は2032年までに9.6%のCAGRで成長すると予測されています。
- 顧客タイプ別では、大企業が2026年のクウェート・イスラム金融市場シェアの31.6%を占め、中小零細企業(MSME)は2032年までに8.2%のCAGRで成長すると予測されています。
- 機関形態別では、完全イスラム銀行が2026年のクウェート・イスラム金融市場の91.2%を占め、認可イスラム系ノンバンクは2032年までに9.2%のCAGRで成長すると予測されています。
- 地域別では、アル・アシマ(首都)が2026年のクウェート・イスラム金融市場の66.1%を占め、アル・ファルワニーヤは2032年までに7.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公的債務法後のソブリン・スクーク発行パイプライン | +2.0% | アル・アシマ首都圏の資本市場ハブで最も大きな恩恵を受ける全国規模 | 中期(2〜4年) |
| 国内銀行の約半分に近づくイスラム銀行の資産シェア | +1.5% | 全国規模、特にアル・アシマおよびハワッリ全域 | 中期(2〜4年) |
| デジタル・イスラム銀行とオープンバンキングの近代化 | +1.2% | モバイルプラットフォームを通じて全6県にアクセス可能な全国規模 | 短期(2年以内) |
| 強制健康保険によるタカフル・プールの拡大 | +0.8% | 全国規模、アル・ファルワニーヤおよびハワッリで最も高い関連性 | 短期(2年以内) |
| グリーン・サステナブル・スクークの需要 | +0.7% | アル・アシマの機関を通じた国内関連性を持つグローバル規模 | 長期(4年以上) |
| イスラム投資および資産管理需要の増加 | +0.6% | 全国規模、アル・アシマおよび富裕層の多い都市部で最も高い関連性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
公的債務法後のソブリン・スクーク発行パイプライン
政令第60/2025号は、2025年3月26日の公布から50年間にわたり300 ビリオン クウェート・ディナール(100 ビリオン 米ドル)の借入を承認しました。政令第90/2026号は、クウェート・ディナールおよび外貨建て政府スクークに関する35条からなる枠組みを確立し、国有の特別目的事業体が原資産を管理します。クウェートの債務資本市場は2026年上半期末までに52 ビリオン 米ドルに達し、9.2 ビリオン 米ドルの未償還スクークは債務市場の18%に相当します[1]。政府のパイプラインは、社債および政府関連発行体の参照イールドカーブを確立できます。これにより、クウェート・イスラム金融市場に対してより信頼性の高い価格設定基盤を提供し、発行体が個別取引のベンチマークに依存する必要性を低減できます。機関が適格プロジェクトや商品を開発するにつれ、グリーン・サステナブル・スクークの需要がこの機会に加わる可能性があります。
国内銀行の約半分に近づくイスラム銀行の資産シェア
Kuwait Finance House、Boubyan Bank、Kuwait International Bank、およびWarba Bankは、2026年5月時点で合計530 ビリオン クウェート・ディナール(172 ビリオン 米ドル)の資産を保有しており、国内銀行資産の51%に相当します。Kuwait Finance Houseは、16.5%の年間成長に続き、2025年の総資産が428 ビリオン クウェート・ディナール(139.1 ビリオン 米ドル)であったと報告しました[2]。同社の純利益は2025年に6億3,210万クウェート・ディナール(2.1 ビリオン 米ドル)に達し、前年比5.0%増となりました。クウェート中央銀行は、規制の枠組みの中でイスラム銀行に対して自己資本、流動性、ガバナンス、およびシャリーア監督要件を適用しています。この枠組みは、支店拡大だけでなく、商品および顧客サービスに基づく競争を支援します。クウェート・イスラム金融市場が成熟するにつれ、銀行はデジタル提供と差別化された融資商品により大きな比重を置いています。
デジタル・イスラム銀行とオープンバンキングの近代化
クウェート中央銀行は2025年6月にオープンバンキング規制の枠組み案を発表しました。この枠組みは、銀行およびfintech企業がクウェート・ビジョン2035に沿った段階的なオープンバンキングサービスを導入できるようにすることを目的としています。Boubyan Bankは2025年7月にiMALコアプラットフォームをアップグレードし、処理応答時間が42%改善したと報告しました。2025年にはBoubyan Bankの顧客取引の95%以上がデジタルで行われました[3]。同意に基づく情報共有により、従来の信用記録が限られている顧客の審査に貸し手がより多くの情報を活用できるようになります。これにより、クウェート・イスラム金融市場における中小企業や個人事業主の資金調達アクセスが改善される可能性があります。
強制健康保険によるタカフル・プールの拡大
大臣決定第306/2025号は2025年12月23日に発効し、ほとんどの外国人居住者の年間健康保険料を100クウェート・ディナール(325米ドル)に設定しました[4]。この要件は訪問ビザへの強制加入にも拡大されました。保健省は新しい枠組みから年間2億クウェート・ディナール(6億5,000万米ドル)を超える収入を見込んでいます。タカフル提供者は、特に外国人居住者が多い県において、より大きな強制保険プールから恩恵を受けることができます。銀行系タカフル事業は、既存の顧客関係を通じて保険を提供できるため、販売面での優位性があります。クウェート・イスラム金融業界は、銀行グループに手数料収入を加えることができる保険事業への関心が高まる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内スクーク流通市場の流動性の薄さ | -0.8% | アル・アシマ資本市場エコシステムに集中した全国規模 | 中期(2〜4年) |
| イスラム系投資会社の二重規制遵守コスト | -0.6% | ノンバンク系イスラム金融機関で最も深刻な全国規模 | 中期(2〜4年) |
| シャリーアとテクノロジーのハイブリッド人材の不足 | -0.4% | 全県に影響する全国規模 | 長期(4年以上) |
| イスラム金融サービス全体にわたる商品多様化の限界 | -0.5% | アル・アシマおよび主要金融センターでより高い関連性を持つ全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国内スクーク流通市場の流動性の薄さ
2026年上半期末時点の未償還スクークは9.2 ビリオン 米ドルで、クウェートの52 ビリオン 米ドルの債務資本市場の18%を占めています。流通市場での取引が限られているため、投資家がポジションを解消する能力が低下し、価格形成が制限されます。イスラム銀行はその結果、スクークを取引目的ではなく主に流動性管理のために保有する可能性があります。決議第101/2025号により、2025年7月13日からブルサ・クウェートでの債券、スクーク、上場投資信託、およびデリバティブの上場・取引が可能になりました。この措置は市場アクセスを改善できますが、取引の深さはソブリン・ベンチマーク・カーブの発展に依存します。クウェート・イスラム金融市場は、より多くの発行体と投資家が継続的に参加するまで、この流動性制約にさらされ続けるでしょう。
イスラム系投資会社の二重規制遵守コスト
イスラム系投資会社およびファンドマネージャーは、クウェート中央銀行の健全性要件と資本市場庁の義務を満たす必要があります。イスラム系ファンドマネージャーはまた、ファンドのコンプライアンスのために資本市場庁シャリーア評議会の意見書を必要とします。これにより、イスラム銀行と比較して、規模の小さいノンバンク機関の運営コストが上昇します。スクークおよびサステナブル商品には、流通および投資管理のための有能な仲介業者が必要であるため、このプレッシャーは重要です。シャリーアの資格とテクノロジースキルを持つ専門家の不足が、運営上の負担を増大させています。これらの要件は、新たな発行機会が生まれる中でも、クウェート・イスラム金融市場のノンバンク部門の拡大を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:
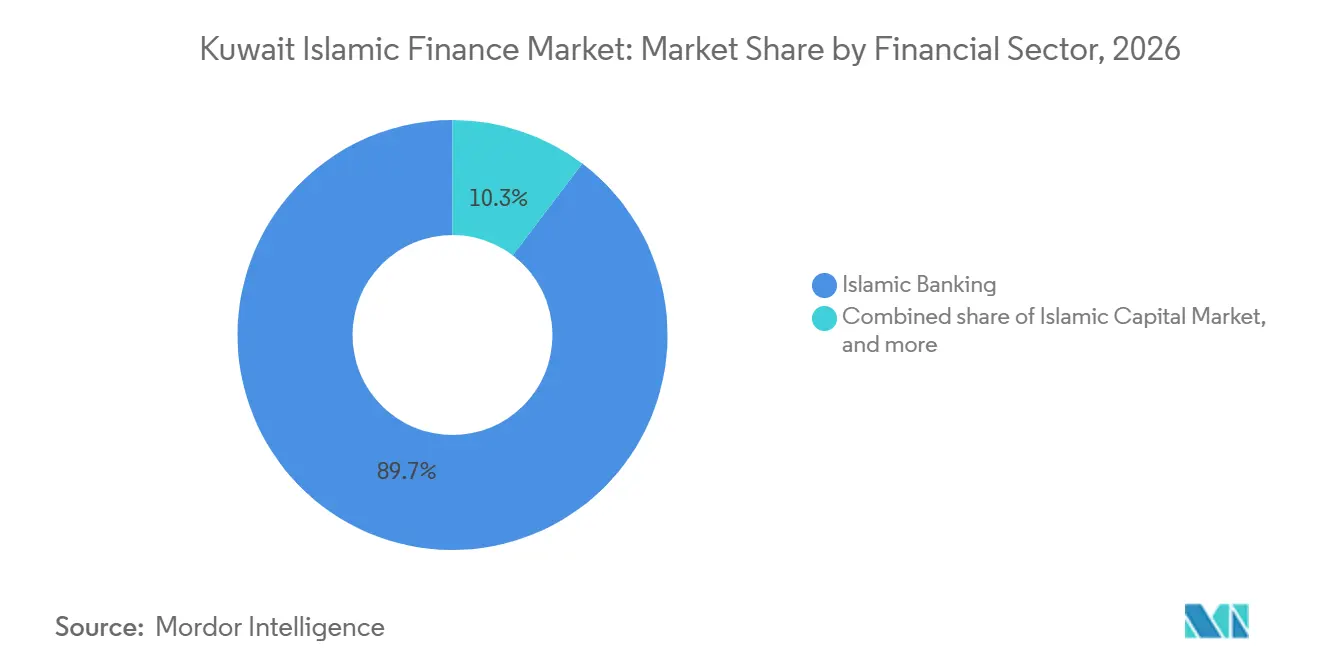
イスラム銀行が市場を支え、資本市場の成長が加速イスラム銀行は2026年のクウェート・イスラム金融市場規模の89.7%を占め、主要な金融セクターとなっています。Kuwait Finance Houseは2026年に国内イスラム銀行資産の60%を占めました。Boubyan Bankは2025年末時点で77 ビリオン クウェート・ディナール(25.0 ビリオン 米ドル)の融資ポートフォリオと国内融資の12.3%のシェアを報告しました。イスラム資本市場は2032年までに9.6%のCAGRで成長すると予測されています。ソブリン・スクークの発行は社債スクークの価格設定を支援し、資本市場会社に新たなマンデートを創出できます。タカフル、年金、融資会社は規模が小さいものの、銀行グループに追加の手数料収入機会を提供できます。
イスラム資本市場セグメントにはスクークとイスラム系ファンドが含まれます。その成長は政府スクークの法的枠組みと上場商品へのより広いアクセスに依存します。Kuwait Finance House Capitalは2024年にGCC(湾岸協力会)全体で17.8 ビリオン 米ドルのスクーク発行をリードし、アレンジしました。同社はまた、2024年から2025年にかけてクウェート、カタール、アラブ首長国連邦で3.8 ビリオン 米ドル相当の6件のサステナブル取引に参加しました。クウェートの債券・スクーク発行は、公的債務の枠組みがパイプラインを支援した2025年に515%増加しました。上場スクーク取引が意図通りに発展すれば、クウェート・イスラム金融市場は国内でより多くの発行活動を維持できます。
顧客タイプ別:
MSME向け金融は最も成長が速いが、構造的に最も普及が遅れているセグメント大企業は2026年のクウェート・イスラム金融市場の31.6%を占めています。その役割は、政府系組織、不動産会社、サービス業からの構造的資金調達需要を反映しています。MSMEは2032年までに8.2%のCAGRで拡大すると予測されています。オープンバンキングツールにより、貸し手は中小企業に関わる信用判断においてより多くの情報を活用できるようになります。ムラーバハによるサプライチェーン・ファイナンスとイジャーラ契約は、設備や運転資本に依存する企業の運営ニーズにも対応できます。
Boubyan Bankのデジタル・トランザクション・バンキング・プラットフォームは、中小企業向けのキャッシュマネジメントおよびトレードファイナンスサービスを支援できます。リテール顧客、政府および政府関連機関、金融機関がその他の顧客グループを形成しています。National Bank of Kuwaitは2025年にKuwait Petroleum Corporationに対して15 ビリオン クウェート・ディナール(4.9 ビリオン 米ドル)のシャリーア準拠シンジケートローンをリードしました。政府関連機関は借り手とスクーク発行体の両方になり得ます。リテール需要は消費者向けおよび住宅向け金融と結びついており、融資金利の低下が顧客活動を支援できます。
機関形態別:
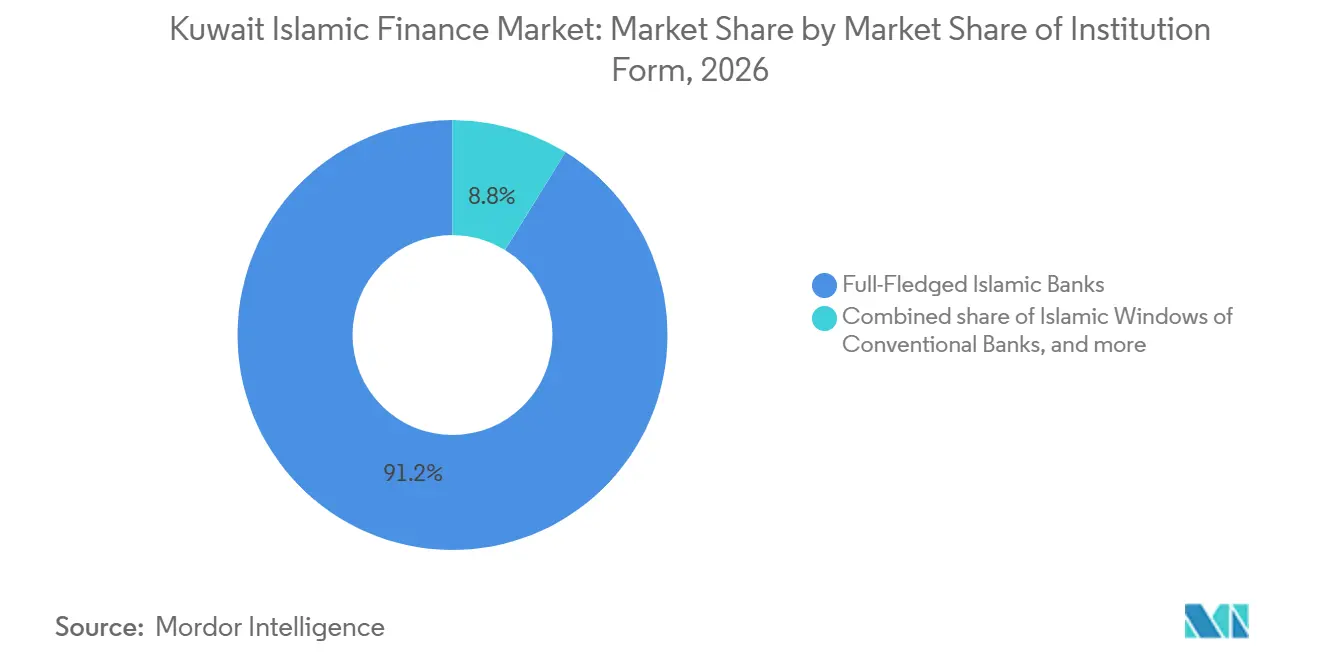
完全イスラム銀行が支配的、ノンバンクは低い基盤から成長完全イスラム銀行は2026年のクウェート・イスラム金融市場の91.2%を占めています。このセグメントには4つの国内イスラム銀行とAl Rajhi Bankのクウェート支店が含まれます。Kuwait Finance Houseは1977年に設立されたため、先行者優位の地位を持っています。クウェート中央銀行は、シャリーア準拠業務における自己資本比率、リスク管理、ガバナンス、および流動性の基準を設定しています。Warba BankとGulf Bankはクウェートで第2位のイスラム銀行グループを創出する可能性のある合併を提案しました。
認可イスラム系ノンバンクは2032年までに9.2%のCAGRで成長すると予測されています。このグループにはタカフル会社、シャリーア準拠のファンドマネージャー、および融資会社が含まれます。強制健康保険はタカフル商品の需要基盤を拡大します。より大規模なソブリン・スクーク・プログラムは、イスラム資本市場仲介業者にも業務機会を創出できます。従来型銀行のイスラム窓口は、2つの主要な機関形態の間に位置しています。Gulf Bankのシャリーア準拠への転換計画は、クウェート・イスラム金融市場における完全イスラム系貸し手の役割を強化する可能性があります。
地域分析
アル・アシマ(首都)は2026年のクウェート・イスラム金融市場の66.1%を占めています。イスラム銀行本部、スクーク組成、ファンド管理、タカフル業務の中心地です。Kuwait Finance Houseは2025年の資産が428 ビリオン クウェート・ディナール(139.1 ビリオン 米ドル)であったと報告しました。Boubyan Bankは2025年の総資産が102 ビリオン クウェート・ディナール(33.2 ビリオン 米ドル)であったと報告しました。財務省とクウェート中央銀行はこの県に所在しています。その立地は、将来のソブリン・スクーク発行の調整におけるアル・アシマの役割を支援しています。
アル・ファルワニーヤは2032年までに7.9%のCAGRで成長すると予測されています。外国人居住者が多く、リテールバンキングと強制タカフル加入の重要性が高まっています。健康保険要件により、民間部門従業員および家事労働者の被保険者基盤が広がる可能性があります。ハワッリにも相当数の専門職および中間所得層の居住者がいます。その商業地区はリテール・イスラム銀行とタカフル需要を支えています。デジタルチャネルにより、両県は物理的な支店網を拡大することなく顧客にリーチできます。
アル・アフマディは、石油・エネルギーインフラおよび関連する政府系機関を通じてイスラム系コーポレートファイナンスの需要を支えています。クウェート・ビジョン2035に基づくインフラ開発は、シャリーア準拠のプロジェクトファイナンスに対する追加需要を創出できます。アル・ジャフラとムバラク・アル・カビールは、クウェート・イスラム金融市場において規模は小さいものの拡大しつつある地域を代表しています。Boubyan BankとWarba Bankは支店網を通じて国内リテール拡大を追求してきました。モバイルバンキングにより、これらの県とアル・アシマ間のアクセス格差がさらに縮小する可能性があります。英国、米国、およびアジア太平洋地域は、このクウェートに焦点を当てた評価の地理的セグメントではありません。
競合環境
クウェート・イスラム金融市場は、4つの国内完全イスラム銀行、1つの外国イスラム支店、および16以上の認可タカフル事業者を持つ集中した銀行構造を有しています。Kuwait Finance Houseは2026年にイスラム銀行資産の60%を保有していました。銀行はコーポレートおよびMSME向け融資マンデート、ならびに預金とリテール顧客をめぐって競争しています。Kuwait Finance Houseは地域ネットワークとスクーク能力を活用してその地位を維持しています。Boubyan Bankはデジタルサービスと中小企業向け銀行業務を重視しています。Warba BankとKuwait International Bankはスクークおよびサステナブル・ファイナンス活動に参加してきました。
Boubyan Bankは2025年7月にHSBC、中国銀行、ICBCとともに300 ミリオン 米ドルのシャリーア準拠シンジケートローンを完了しました。この取引により、クロスボーダーのイスラム系流動性へのアクセスが拡大しました。Kuwait International Bankは2025年10月に1.5 ビリオン 米ドルの信託証書プログラムの下で300 ミリオン 米ドルのTier 2サステナブル信託証書を発行しました。Gulf Bankは中央銀行の初期承認を受け、シャリーア原則に沿った運営の準備を進めています。Warba Bankとの合併提案が実現すれば、同国第2位のイスラム銀行になる可能性があります。この取引により、最大手競合他社間の集中度が高まるでしょう。
資本市場庁シャリーア評議会は、イスラム系ファンドの立ち上げにおいて重要なゲートキーパーの役割を担っています。この要件はコンプライアンス基準を保護できますが、新規参入企業の参入要件を引き上げる可能性もあります。強制健康保険を通じてタカフルの機会が拡大しています。中小企業向けサプライチェーン・ファイナンスも、銀行間の差別化の余地を提供できます。クウェート人富裕層向けの資産サービスは、イスラム系ファンドマネージャーにとって引き続き機会となっています。クウェート・イスラム金融業界の競争上の地位は、銀行とノンバンクが規制の変化を顧客が利用する商品に転換できるかどうかにかかっています。
クウェート・イスラム金融業界のリーダー企業
-
Kuwait Finance House K.S.C.P.
-
Boubyan Bank K.S.C.P.
-
Warba Bank K.S.C.P.
-
Kuwait International Bank K.S.C.P.
-
Al Rajhi Banking and Investment Corporation Kuwait
- 注:主要企業の掲載順は順位を示すものではありません。
クウェート・イスラム金融市場 このレポートでカバーされる企業
- Kuwait Finance House K.S.C.P.
- Boubyan Bank K.S.C.P.
- Warba Bank K.S.C.P.
- Kuwait International Bank K.S.C.P.
- Al-Rajhi Bank
- Gulf Bank K.S.C.P.
- A'ayan Leasing & Investment Company K.S.C.P.
- Al-Manar Financing & Leasing Company K.S.C.C.
- Amar Finance and Leasing Company K.S.C.C.
- Al-Masar Leasing & Investment Company K.S.C.C.
- National Leasing & Financing Company K.S.C.P.
- Al-Riyada Financing & Investment Company K.S.C.C.
- Hayat Invest Company K.S.C. (Closed)
- Noor Financial Investment Company K.S.C.P.
- First Takaful Insurance Company K.P.S.C.
- Wethaq Takaful Insurance Company K.P.S.C.
- Kuwait International Takaful Insurance Company K.S.C.C. (KITI)
- Tazur Takaful Insurance Company K.S.C.C.
- Zamzam Takaful Insurance Company K.S.C.C.
- Gulf Insurance Group K.S.C.P. (GIG Kuwait)
最近の産業開発事情 クウェート・イスラム金融市場
- 2026年8月:Gulf Bankは、シャリーア準拠銀行への転換計画に向けた規制上および業務上の要件を完了し、クウェート中央銀行(CBK)承認取得のプロセスを前進させました。同行はまた、Warba Bankとの合併提案の進展を継続しましたが、合併はデューデリジェンスの完了、主要条件の合意、ならびに必要な規制当局および株主の承認を条件としています。
- 2026年2月:Kuwait International Bankは、2025年10月に発行した300 ミリオン 米ドルのTier 2サステナブル・スクークに対して、IFNの「2025年規制ディール・オブ・ザ・イヤー」賞を受賞しました。KIBは、この取引がクウェートの機関による初のサステナブル・スクークであると述べています。
- 2026年1月:KFHは、2025年度の株主帰属純利益が6億3,210万クウェート・ディナール(2.05 ビリオン 米ドル)となり、前年比5.0%増加したと報告しました。
- 2026年1月:Boubyan Bankは、2025年度の純利益が1億0,050万クウェート・ディナール(326.6 ミリオン 米ドル)となり前年比4%増加し、融資ポートフォリオが11%増加して77 ビリオン クウェート・ディナール(25.0 ビリオン 米ドル)になったと報告しました。
クウェート・イスラム金融市場レポートの範囲
セグメンテーション概要
| イスラム銀行 | |
| イスラム資本市場 | スクーク |
| イスラム系ファンド | |
| イスラム系ノンバンク金融機関 | タカフル/イスラム保険 |
| その他(年金、融資会社など) |
| リテール/個人顧客 |
| 中小零細企業(MSME) |
| 大企業 |
| 政府および政府関連機関 |
| 金融機関 |
| その他の顧客タイプ |
| 完全イスラム銀行 |
| 従来型銀行のイスラム窓口 |
| 認可イスラム系ノンバンク機関(タカフル、ファンドマネージャー、およびその他の認可ノンバンク) |
| アル・アシマ(首都)県 |
| ハワッリ県 |
| アル・ファルワニーヤ県 |
| アル・アフマディ県 |
| アル・ジャフラ県 |
| ムバラク・アル・カビール県 |
| 金融セクター別 | イスラム銀行 | |
| イスラム資本市場 | スクーク | |
| イスラム系ファンド | ||
| イスラム系ノンバンク金融機関 | タカフル/イスラム保険 | |
| その他(年金、融資会社など) | ||
| 顧客タイプ別 | リテール/個人顧客 | |
| 中小零細企業(MSME) | ||
| 大企業 | ||
| 政府および政府関連機関 | ||
| 金融機関 | ||
| その他の顧客タイプ | ||
| 機関形態別 | 完全イスラム銀行 | |
| 従来型銀行のイスラム窓口 | ||
| 認可イスラム系ノンバンク機関(タカフル、ファンドマネージャー、およびその他の認可ノンバンク) | ||
| 地域別 | アル・アシマ(首都)県 | |
| ハワッリ県 | ||
| アル・ファルワニーヤ県 | ||
| アル・アフマディ県 | ||
| アル・ジャフラ県 | ||
| ムバラク・アル・カビール県 | ||
レポートで回答される主要な質問
クウェート・イスラム金融市場の規模はどのくらいですか?
クウェート・イスラム金融市場は2026年に198.6 ビリオン 米ドル、2027年に211.5 ビリオン 米ドルになると予想されています。
2032年までの予測成長率はどのくらいですか?
市場は2032年までに295.3 ビリオン 米ドルに達し、2027年から2032年にかけて6.9%のCAGRで成長すると予測されています。
クウェートのシャリーア準拠金融をリードする金融セクターはどこですか?
イスラム銀行は2026年に89.7%のシェアを保有し、イスラム資本市場は2032年までに9.6%のCAGRで拡大すると予測されています。
政府スクークがクウェートにとって重要な理由は何ですか?
2025年および2026年の法律はソブリン・スクークの発行を支援しており、社債および政府関連発行体のベンチマークを提供できます。
最も成長が速い顧客グループはどこですか?
MSMEはデジタル信用評価とサプライチェーン・ファイナンス構造に支えられ、2032年までに8.2%のCAGRで成長すると予測されています。
最も成長が速い県はどこですか?
アル・ファルワニーヤは、多くの外国人居住者とタカフル加入需要に支えられ、2032年までに7.9%のCAGRで成長すると予測されています。