
アラブ首長国連邦イスラム金融市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
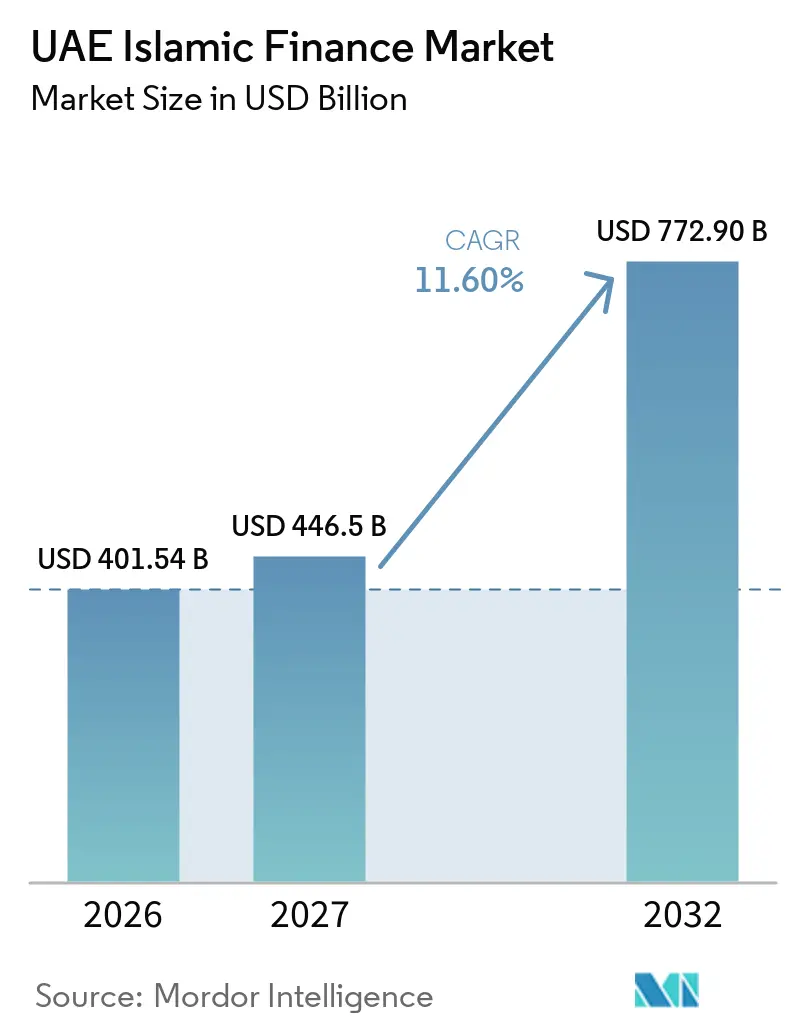
| 基準年の市場規模 (2026) | 401.54 十億米ドル |
| 市場規模 (2027) | 446.5 十億米ドル |
| 市場規模 (2032) | 772.90 十億米ドル |
| 成長率 (2027 - 2032) | 11.60 % |
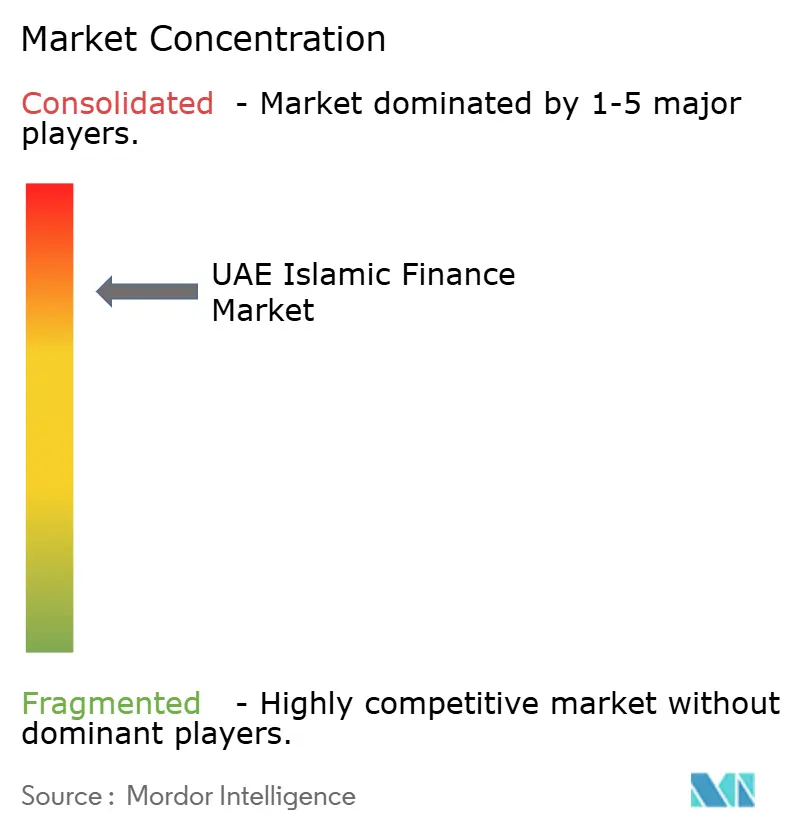
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦イスラム金融市場分析
アラブ首長国連邦イスラム金融市場規模は、2026年の4,015.4億米ドルおよび2027年の4,465億米ドルから2032年までに7,729億米ドルへと拡大し、2027年から2032年の間に11.60%のCAGRを記録すると予測されています。
アラブ首長国連邦内閣は2025年5月、イスラム金融およびハラール産業に関する国家戦略を承認し、イスラム銀行、スクーク、および関連サービスを国家政策プログラムに位置づけました。この戦略は、国内イスラム銀行資産、国内上場スクーク、および国際上場スクークに関する目標を設定しており、金融機関に長期投資のための明確な枠組みを提供しています。2025年連邦政令法第6号はまた、銀行、決済、保険、および金融サービスの規制を統合するとともに、イスラム金融で使用される取引構造を認定しました。アラブ首長国連邦イスラム金融市場は引き続き銀行業務に大きく依存していますが、リテール資産運用商品、スクークインフラ、およびデジタル提供がサービス基盤を拡大しています。競争は、デジタル機能を追加している既存銀行と、モバイルファーストの商品に注力する新興機関によってますます形成されています。
主要レポートのポイント
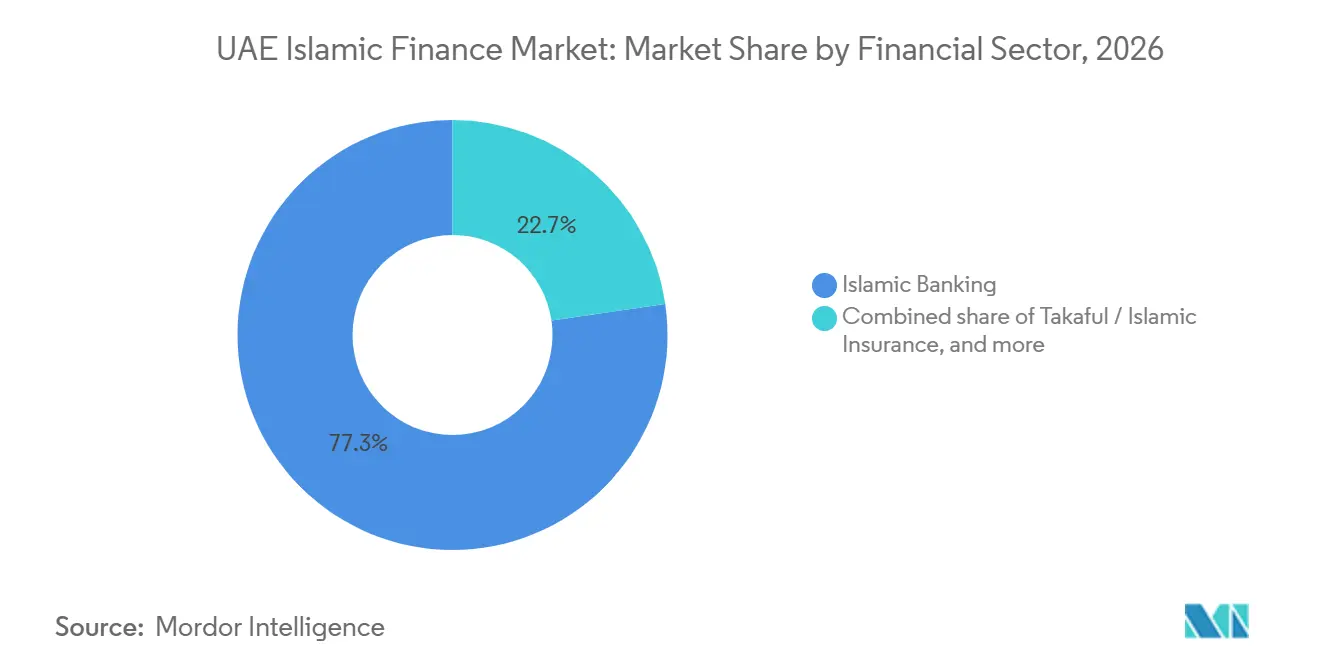
- 金融セクター別では、イスラム銀行が2026年のアラブ首長国連邦イスラム金融市場シェアの77.3%を占め、イスラムファンドは2032年までに13.8%のCAGRで成長すると予測されています。
- 顧客タイプ別では、リテールおよび個人顧客が2026年のアラブ首長国連邦イスラム金融市場の38.6%を占め、中小零細企業は2032年までに12.6%のCAGRで成長すると予測されています。
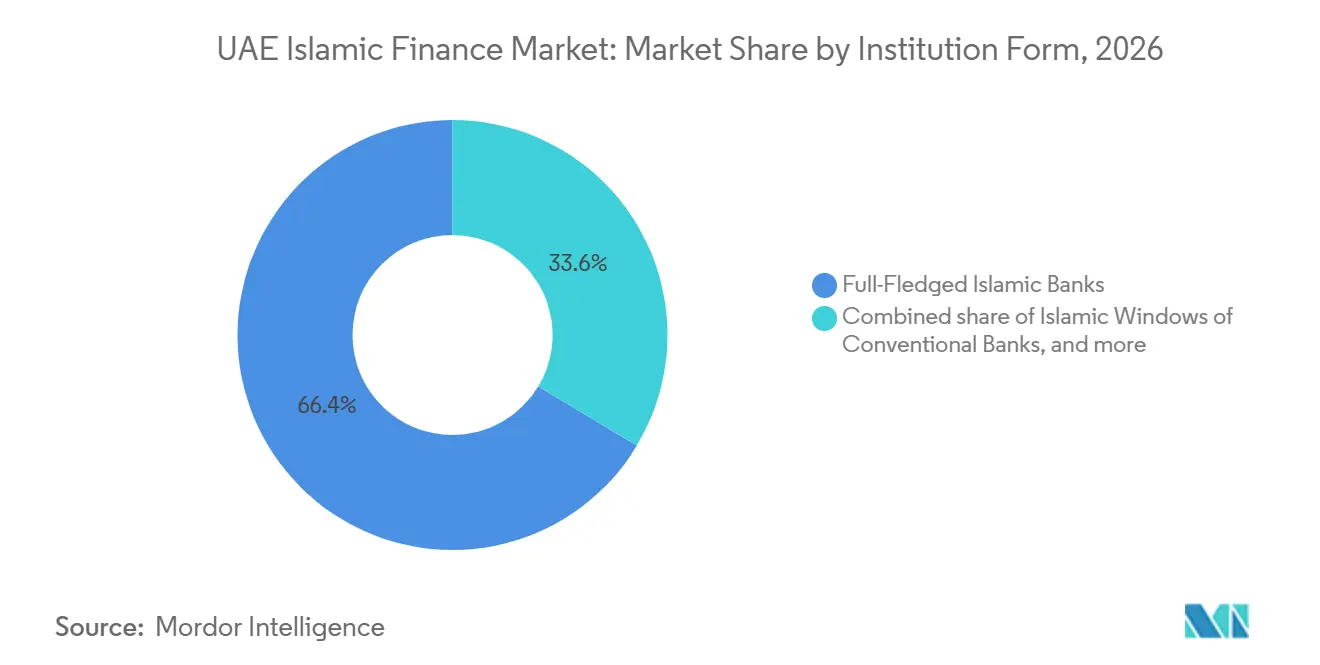
- 機関形態別では、完全イスラム銀行が2026年のアラブ首長国連邦イスラム金融市場シェアの66.4%を占め、イスラムfintechおよび専門貸金業者は2032年までに14%のCAGRで成長すると予測されています。
- 地域別では、ドバイが2026年のアラブ首長国連邦イスラム金融市場の44.6%を占め、北部首長国は2032年までに12.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アラブ首長国連邦イスラム金融市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| イスラム 金融戦略による機関規模の支援 | +3.5% | ドバイおよびアブダビで早期利益を伴う国家レベル | 短期 (≤2年) |
| シャリーア準拠の銀行融資および預金の拡大 | +2.8% | 全首長国にわたる国家レベル | 中期 (2〜4年) |
| 国内スクークおよびイスラムマネーマーケットインフラ | +1.5% | ドバイ およびアブダビ | 中期 (2〜4年) |
| 持続可能なイスラム金融およびグリーンスクーク | +1.2% | アブダビおよびドバイ、北部首長国への波及効果あり | 長期 (≥4年) |
| デジタル化 およびシャリーア準拠の商品革新 | +1.5% | ドバイおよびアブダビが主導する国家レベル | 短期 (≤2年) |
| グローバルなイスラム資本市場および投資ハブとしての役割 | +1% | ナスダックドバイおよびアブダビグローバルマーケットを中心とした国家レベル | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
アラブ首長国連邦イスラム金融戦略2025〜2031:機関規模の加速
2025年5月に承認されたイスラム金融およびハラール産業に関する国家戦略は、アラ首長国連邦イスラム金融市場を国家経済アジェンダに位置づけています。この戦略は、2031年までにイスラム銀行資産2兆5,600億アラブ首長国連邦ディルハム(6,971億米ドル)、国内上場スクーク6,600億アラブ首長国連邦ディルハム(1,797億米ドル)を目標としています。また、アラブ首長国連邦プラットフォームにおける国際上場スクーク3,950億アラブ首長国連邦ディルハム(1,076億米ドル)も目標としています[1]。アラブ首長国連邦中央銀行総裁が実施委員会の議長を務め、政策目標と監督および市場開発を結びつけています。2025年連邦政令法第6号は、不動産および商品における取引を必要とするイスラム構造を認定し、特定のイスラム取引を登録要件から免除することでこの枠組みを支援しています。高等シャリーア機関は280以上の基準、決議、およびガバナンス枠組みを発行しており、機関に商品設計とレビューのための明確な根拠を提供しています。
シャリーア準拠の銀行融資および預金基盤の拡大
銀行のバランスシートは、アラブ首長国連邦イスラム金融市場の主要な成長基盤であり続けています。住宅ローン、企業融資、貿易活動、および当座・普通預金口座が融資成長と預金収集の両方を支えています。Emirates Islamicは2025年に総資産1,460億アラブ首長国連邦ディルハム(398億米ドル)を報告し、顧客融資は26%増加して890億アラブ首長国連邦ディルハム(242億米ドル)となりました。顧客預金は33%増加して1,020億アラブ首長国連邦ディルハム(278億米ドル)となり、税引前利益は26%増加して39億アラブ首長国連邦ディルハム(11億米ドル)となりました[2]。ADIBは2025年に約283,000人の顧客を追加し、総資産2,810億アラブ首長国連邦ディルハム(765億米ドル)を報告し、不良融資比率は低下しました。ADIBはまた、手数料、外国為替、および資産運用が2025年の営業収益の39%を占めたと報告しており、商品収益が融資マージンへの依存度を低下させていることを示しています。
国内スクークおよびイスラムマネーマーケットインフラの深化
アラブ首長国連邦は国内イスラムマネーマーケットツールを拡大しており、これによりイスラム銀行および投資家の流動性管理が改善されています。2026年1月、財務省はTスクークオークションにおいて11億アラブ首長国連邦ディルハム(2億9,950万米ドル)の発行に対して51億5,000万アラブ首長国連邦ディルハム(14億米ドル)の入札を記録しました[3]。オークションは4.7倍の過剰申し込みとなり、ソブリンシャリーア準拠商品に対する強い機関需要を示しています。財務省は2026年7月に初の7年物Tスクークトランシェを開始し、国内市場向けに長期政府商品を創出しました。2026年9月、ソブリンリテールTスクークプログラムは最低申込額1,000アラブ首長国連邦ディルハム(272.3米ドル)、利益率5.06%でリテールアクセスを提供しました。リテール参加の拡大は投資家基盤を広げ、アラブ首長国連邦イスラム金融市場のより活発なセカンダリーマーケットを支援できます。
持続可能なイスラム金融およびグリーンスクークの制度化
サステナビリティ連動型融資は、アラブ首長国連邦イスラム発行体が利用できる商品ラインナップの一部となりつつあります。アブダビは2026年に20億米ドルのソブリングリーンスクークを発行し、クリーンエネルギーおよび持続可能なインフラプロジェクトへの新たな資金を提供しました。Tabreedは2025年3月、国際資本市場協会グリーンボンド原則に沿った枠組みの下で7億米ドルの初のグリーンスクークを発行しました[4]。この発行により、Tabreedは環境インフラ活動に連動した融資ルートを確保しました。Aldar Investment Propertiesも5億米ドルのグリーンスクークを発行し、36億米ドルの注文を受けました。グリーンスクークの供給は市場環境によって変動する可能性がありますが、これらの事例は発行体がシャリーア準拠の構造を使用してサステナビリティ重視の資本にアクセスできることを示しています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ノンバンク金融に対するイスラム銀行への依存 | -1.2% | 国家レベル | 中期 (2〜4年) |
| シャリーアガバナンスおよび商品承認の複雑性 | -0.8% | ドバイ国際金融センターおよびアブダビグローバルマーケット商品に集中した国家レベル | 長期 (≥4年) |
| タカフルおよびイスラム投資商品の深度の限界 | -0.9% | 国家レベル | 中期 (2〜4年) |
| 専門的なシャリーアおよびイスラム金融人材の要件 | -0.7% | 特にアブダビおよびドバイの国家レベル | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
ノンバンクイスラム金融に対するイスラム銀行への高い依存度
イスラム銀行は2025年にアラブ首長国連邦イスラム金融資産の77.3%を占め、アラブ首長国連邦イスラム金融市場を一つの金融セクターカテゴリーに密接に結びつけています。この集中は、保険、ファンド、およびその他のノンバンク商品からの貢献を制限しています。タカフルは2025年に18.5%増加の後、総支払拠出金640億アラブ首長国連邦ディルハム(17億米ドル)を生み出しました。しかし、タカフルはアラブ首長国連邦保険セクターのわずか8.5%を占めるにとどまり、金融サービス内でイスラム銀行が占める地位よりも小さいことを示しています。より広いリテール教育、より強力な商品流通、およびより深い投資商品ラインナップが需要の多様化を助けるでしょう。法人顧客はすでに確立された従来の保険および投資チャネルを使用しているため、進展には複数の開発サイクルが必になる可能性があります。
シャリーアガバナンスおよび商品承認要件による商品開発の複雑性の増大
イスラム商品は、内部シャリーア委員会によるレビューと、高等シャリーア機関が発行する拘束力のある基準への準拠を必要とします。この多層的なプロセスは、従来の金融商品と比較して開発時間とコストを増加させる可能性があります。機関がトークン化商品、デジタル資産サービス、AI対応引受、またはシャリーアの先例が確立されていないその他の商品を導入する場合、この課題はより困難になります。RuyaはDDCAP Groupと協力して、開始から決済まで取引を管理するデジタルコモディティムラバハサービスを開発しました。2025年連邦政令法第6号は、高等シャリーア機関の決議をイスラム金融機関に対して拘束力のあるものとし、中央銀行のライセンス範囲を関連するfintechプラットフォームに拡大しました。これらの要件は顧客の信頼と一貫性を強化しますが、新商品の商業的な立ち上げを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:イスラム銀行がリードし、イスラムファンドが最速成長
イスラム銀行は2026年にアラブ首長国連邦イスラム金融市場の77.3%を占め、最大の金融セクターカテゴリーであり続けました。その規模は、長年にわたるリテール預金収集、企業融資能力、および完全イスラム銀行の全国的な展開を反映しています。Emirates Islamic、ADIB、およびDIBはそれぞれ2025年に少なくとも26%の顧客融資成長を記録し、住宅融資、貿易活動、および政府関連事業体への融資によって支えられました。この実績は、銀行がアラブ首長国連邦イスラム金融産業において最大の資産シェアと営業能力を提供し続けていることを示しています。スクークは国内債券資本市場活動の重要な部分を占め、タカフル拠出金は2025年に640億アラブ首長国連邦ディルハム(17億米ドル)に増加しました。タカフルはより小さな基盤から成長しており、シャリーア準拠の銀行業務よりも普及率が低い状況です。
イスラムファンドは2027年から2032年にかけて13.8%のCAGRで成長すると予測されており、金融セクターカテゴリーの中で最高の成長率です。ソブリンTスクークへのリテールアクセスは、より多くの貯蓄者をシャリーア準拠の固定収益商品に引き込むことでファンド商品の開発を助ける可能性があります。2026年9月のリテールプログラムは最低申込額1,000アラブ首長国連邦ディルハム(272.3米ドル)、利益率5.06%を設定しました。Ruyaのリテールイスラム資産運用プラットフォームは、シャリーアスクリーニング済み株式、上場投資信託、金、スクーク、およびデジタル資産を提供しています。この範囲は、資産運用商品がデジタル流通と組み合わされている方法を示しています。これにより、従来は預金や直接不動産投資を利用していた顧客にとって、イスラムファンドへのより広いルートが生まれる可能性があります。
顧客タイプ別:リテールが規模でリードし、中小零細企業が拡大
リテールおよび個顧客は2026年のアラブ首長国連邦イスラム金融市場の38.6%を占め、最大の顧客カテゴリーとなりました。住宅融資、個人融資、および当座・普通預金口座がこの地位の中心にあります。ADIBは当座・普通預金口座基盤が2025年に14%成長した後、総預金の64%に達したと報告しました。この資金調達ミックスは低コスト預金を支援し、持続的な顧客エンゲージメントを示しています。政府および政府関連事業体は、プロジェクトファイナンス、ソブリンスクーク、および国家インフラ取引を通じて次の主要な顧客基盤を形成しました。大企業および金融機関もトレードファイナンス、スクーク、およびクロスボーダー取引の需要を生み出しています。
中小零細企業は2032年までに12.6%のCAGRで成長すると予測されており、顧客グループの中で最高の成長率です。コンテンツは中東・北アフリカ地域全体で3,000億米ドルの中小企業融資ギャップを特定しています。Emirates Islamicは2025年10月にIslamic smartSCFを開始し、大企業のサプライチェーンからの現金への早期アクセスをサプライヤーに提供しました。MagnatiとAafaq Islamic Financeは、中小企業融資のためにリアルタイム引受と販売時点情報管理取引情報を組み合わせました。このプラットフォームは、シャリーア準拠の構造を通じて請求書融資、設備融資、および売掛金融資をサポートできます。ADIBは2026年半ばまでの2年間でビジネスバンキング顧客基盤を2倍以上に拡大し、銀行がこの顧客グループに商業的可能性を見出していることを示しています。
機関形態別:完全イスラム銀行がリードし、fintechおよび専門貸金業者が普及を拡大
完全イスラム銀行は2026年のアラブ首長国連邦イスラム金融市場の66.4%を占め、大規模なバランスシート、支店ネットワーク、および確立された顧客関係によって支えられています。DIBは2025年に総資産4,160億アラブ首長国連邦ディルハム(1,133億米ドル)を報告しました。そのaltアプリは110万人以上の登録ユーザーを持ち、デジタルチャネルが年間の全顧客取引の51%を処理しました。DIBは顧客基盤の97%がデジタルチャネルを利用し、新規顧客の80%がデジタルでオンボーディングされたと報告しました。Sharjah Islamic Bankは2026年6月時点で945億アラブ首長国連邦ディルハム(257億米ドル)の資産を報告しました。同行は資本を32億3,500万アラブ首長国連邦ディルハム(8億8,090万米ドル)から43億1,400万アラブ首長国連邦ディルハム(12億米ドル)に増加させる株主割当増資を承認しました。
イスラムfintechおよび専門貸金業者は2032年までに14%のCAGRで成長すると予測されています。従来型銀行のイスラムウィンドウは、グローバルな流通ネットワークと資本をシャリーア準拠商品に拡大しますが、イスラムウィンドウを持つ機関に対する中央銀行の要件を満たす必要があります。Ruyaは2024年のゼロから2026年末までに160,000人を超える顧客を達成すると予測しました。Malは2026年5月、2億3,000万米ドルのシード資金調達後、AIネイティブのイスラムデジタル銀行設立の原則承認を受けました。Amlak Finance、Aafaq Islamic Finance、およびMawarid Financeは、住宅融資、中小企業・個人融資、および企業イスラム金融において事業を展開しています。彼らの専門的な商品フォーカスは、大手銀行が歴史的に注力してこなかった分野での役割を与えています。
地域分析
ドバイは2026年のアラブ首長国連邦イスラム金融市場の44.6%を占め、イスラム銀行、スクーク上場、および金融サービス活動における役割によって支えられています。この首長国はDIB、Emirates Islamic、SALAMA、およびドバイ国際金融センターエコシステム内で事業を展開する企業を擁しています。ナスダックドバイは2024年に従来型債券および株式を合わせた数よりも多くのスクークを上場しました。2026年5月、ADIBはDubai Holding Real Estateと提携し、Nakheel、Meraas、およびDubai Propertiesにわたってシャリーア準拠の住宅融資を提供しました。これにより、イスラム金融活動が首長国の大規模な不動産開発基盤と結びつきます。ドバイはまた、国際的な発行体および投資家がイスラム資本市場活動のためにアラブ首長国連邦プラットフォームを選択する際にも恩恵を受けます。
アブダビは政府関連事業体融資、ソブリンスクーク、持続可能な金融、およびイスラム資産運用を中心としています。ADIBは2025年に総資産2,810億アラブ首長国連邦ディルハム(765億米ドル)を報告しました。同行は2026年上半期までに2030年の600億アラブ首長国連邦ディルハム(163億米ドル)コミットメントに向けて233億アラブ首長国連邦ディルハム(63億米ドル)の持続可能な金融を動員しました。アブダビは2026年に20億米ドルのソブリングリーンスクークを発行しました。アブダビグローバルマーケットの規制環境もデジタル資産およびトークン関連サービスにおける機関活動を支援しています。これらの特徴により、アブダビはアラブ首長国連邦イスラム金融市場において、特にソブリン、機関、およびサステナビリティ志向の取引において独自の役割を担っています。
北部首長国は2032年までに12.5%のCAGRで成長すると予測されており、地理的カテゴリーの中で最速の成長率です。Sharjah Islamic Bankは2026年上半期に9.4%成長の後、499億アラブ首長国連邦ディルハム(136億米ドル)の融資ポートフォリオを報告しました。Ajman Bankは2025年に44%の資産成長で329億アラブ首長国連邦ディルハム(90億米ドル)、2026年第1四半期に41%の融資成長を報告しました。Ruyaはアジュマンに本社を置いていますが、顧客の25%をアブダビから獲得しており、デジタルプロバイダーが首長国を越えて顧客にリーチできることを示しています。シャルジャ、アジュマン、ラスアルハイマ、フジャイラ、およびウンムアルカイワインは地域の中小企業およびリテール需要から恩恵を受けています。その他のアラブ首長国連邦セグメントは、完全な支店ネットワークなしに顧客にリーチできるデジタルプラットフォームを通じてますます提供されています。
競争環境
アラブ首長国連邦イスラム金融市場は集中しています。DIBは2025年に総資産4,160億アラブ首長国連邦ディルハム(1,133億米ドル)を報告し、ADIBは2,810億アラブ首長国連邦ディルハム(765億米ドル)を報告しました。Emirates Islamicは1,460億アラブ首長国連邦ディルハム(398億米ドル)を報告し、Sharjah Islamic Bankは2025年に903億アラブ首長国連邦ディルハム(246億米ドル)を報告しました。これらの銀行は、リテール、企業、貿易、および資産運用活動にわたる商品能力と全国的な顧客アクセスを組み合わせています。従来型銀行のイスラムウィンドウは、より広い国際ネットワークを活用してスクーク組成、トレードファイナンス、および企業商品において競争しています。デジタル機関は、従来の支店の固定費なしに顧客を獲得・サービスできるため、リテール金融においてプレッシャーを加えています。
主要銀行は地位強化のための実践的な措置を講じています。DIBはトルコのT.O.M Katılımへの持分を25%に増加させ、Make it in the Emirates 2026の独占バンキングパートナーとして機能しました。ADIBはADIB Venturesを立ち上げ、イスラムfintechパートナーシップおよび新技術重視のサービスを支援しています。Emirates Islamicは2025年10月にIslamic smartSCFを導入し、法人顧客およびそのベンダーにデジタルサプライチェーンファイナンスを提供しました。ADIBはまた2026年5月にDubai Holding Real Estateと提携し、Nakheel、Meraas、およびDubai Propertiesにわたって住宅融資を提供しました。これらの動きは、支店拡大だけでなく、クロスボーダーリンク、デジタル能力、および流通パートナーシップへの注力を反映しています。
リテールスクークアクセス、シャリーア準拠の資産運用商品、中小企業の運転資金、および持続可能な融資において未充足の需要が残っています。ソブリンリテールTスクークプログラムは最低申込額を引き下げることでリテールアクセスに対応していますが、セカンダリーマーケットの流動性はまだ発展途上です。SALAMAは2026年4月の再編後に支払能力比率を回復し、タカフルプロバイダーに成長のためのより確固たる基盤を与える可能性があります。MalのAIネイティブデジタル銀行の提案とRuyaのコミュニティバンクアプローチは、リテールおよび中小企業金融における競争圧力を高める可能性があります。したがって、競争フィールドには大規模なユニバーサルイスラム銀行、イスラムウィンドウ、専門貸金業者、保険会社、およびモバイルファーストの新規参入者が含まれます。
アラブ首長国連邦イスラム金融産業のリーダー企業
-
Dubai Islamic Bank P.J.S.C.
-
Abu Dhabi Islamic Bank P.J.S.C.
-
Emirates Islamic Bank P.J.S.C.
-
Sharjah Islamic Bank P.J.S.C.
-
Al Hilal Bank P.J.S.C.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:アラブ首長国連邦財務省はソブリンリテールTスクークプログラムの第2回発行を開始し、5年物テナーで5.06%の利益率を提供しました。申込は2026年9月23日から28日まで承認されたデジタルチャネルを通じて受け付けられ、目標額は5,000万アラブ首長国連邦ディルハム(1,360万米ドル)、最低申込額は1,000アラブ首長国連邦ディルハム(272.3米ドル)で、ソブリンシャリーア準拠固定収益へのリテールアクセスを拡大しました。
- 2026年7月:アラブ首長国連邦財務省はイスラム国庫スクークプログラム2026の一環として、国内初の7年物テナーTスクークトランシェを開始し、11億アラブ首長国連邦ディルハム(3億米ドル)の発行に対して58億8,000万アラブ首長国連邦ディルハムの入札を集め、7年物トランシェはナスダックドバイに上場されました。
- 2026年5月:ADIBはDubai Holding Real Estateと戦略的パートナーシップを締結し、Nakheel、Meraas、およびDubai Propertiesにわたっオフプランおよび完成物件を購入する顧客にシャリーア準拠の住宅融資を提供しました。
- 2026年4月:SALAMAは1億5,500万アラブ首長国連邦ディルハム(4,220万米ドル)の強制転換スクークを転換し新株を発行することで資本再編を完了し、支払能力比率を2025年末の76%から取引後の159%に回復しました。
アラブ首長国連邦イスラム金融市場レポートの範囲
| イスラム銀行 |
| タカフル/イスラム保険 |
| スクーク |
| イスラムファンド |
| リテール/個人顧客 |
| 中小零細企業 |
| 大企業 |
| 政府および政府関連事業体 |
| 金融機関 |
| その他の顧客タイプ |
| 完全イスラム銀行 |
| 従来型銀行のイスラムウィンドウ |
| タカフル/協同組合保険会社 |
| イスラムファンドマネージャー |
| イスラムfintechおよび専門貸金業者 |
| アブダビ |
| ドバイ |
| 北部首長国 |
| その他のアラブ首長国連邦 |
| 金融セクター別 | イスラム銀行 |
| タカフル/イスラム保険 | |
| スクーク | |
| イスラムファンド | |
| 顧客タイプ別 | リテール/個人顧客 |
| 中小零細企業 | |
| 大企業 | |
| 政府および政府関連事業体 | |
| 金融機関 | |
| その他の顧客タイプ | |
| 機関形態別 | 完全イスラム銀行 |
| 従来型銀行のイスラムウィンドウ | |
| タカフル/協同組合保険会社 | |
| イスラムファンドマネージャー | |
| イスラムfintechおよび専門貸金業者 | |
| 地域別 | アブダビ |
| ドバイ | |
| 北部首長国 | |
| その他のアラブ首長国連邦 |
レポートで回答される主要な質問
アラブ首長国連邦イスラム金融の予測成長率はどのくらいですか?
アラブ首長国連邦イスラム金融市場は2027年から2032年にかけて11.6%のCAGRで成長し、7,729億米ドルに達すると予測されています。
アラブ首長国連邦イスラム金融において最大のシェアを持つ金融セクターはどれですか?
イスラム銀行は2026年にアラブ首長国連邦イスラム金融資産の77.3%を占め、確立されたリテール預金と企業融資能力によって支えられています。
アラブ首長国連邦イスラム金融において最も速く成長している顧客グループはどれですか?
中小零細企業は、イスラム銀行が運転資金およびサプライチェーン商品を拡大するにつれて、2032年までに12.6%のCAGRで成長すると予測されています。
アラブ首長国連邦イスラム金融をリードしている首長国はどこですか?
ドバイは銀行基盤、スクーク上場活動、および金融サービスエコシステムにより、2026年のアラブ首長国連邦イスラム金融市場の44.6%を占めました。
アラブ首長国連邦におけるイスラムファンドの成長を促進しているものは何ですか?
イスラムファンドは、デジタル資産運用プラットフォームおよびシャリーア準拠の固定収益商品へのより広いアクセスに支えられ、2032年までに13.8%のCAGRで成長すると予測されています。
デジタル銀行はアラブ首長国連邦のイスラム金融サービスをどのように変えていますか?
RuyaおよびMalの提案プラットフォームなどのデジタルプロバイダーは、リテールおよび中小企業向け商品へのアクセスを拡大しており、既存銀行はデジタルオンボーディングおよび取引活動を増加させています。