
マレーシア・イスラム金融市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
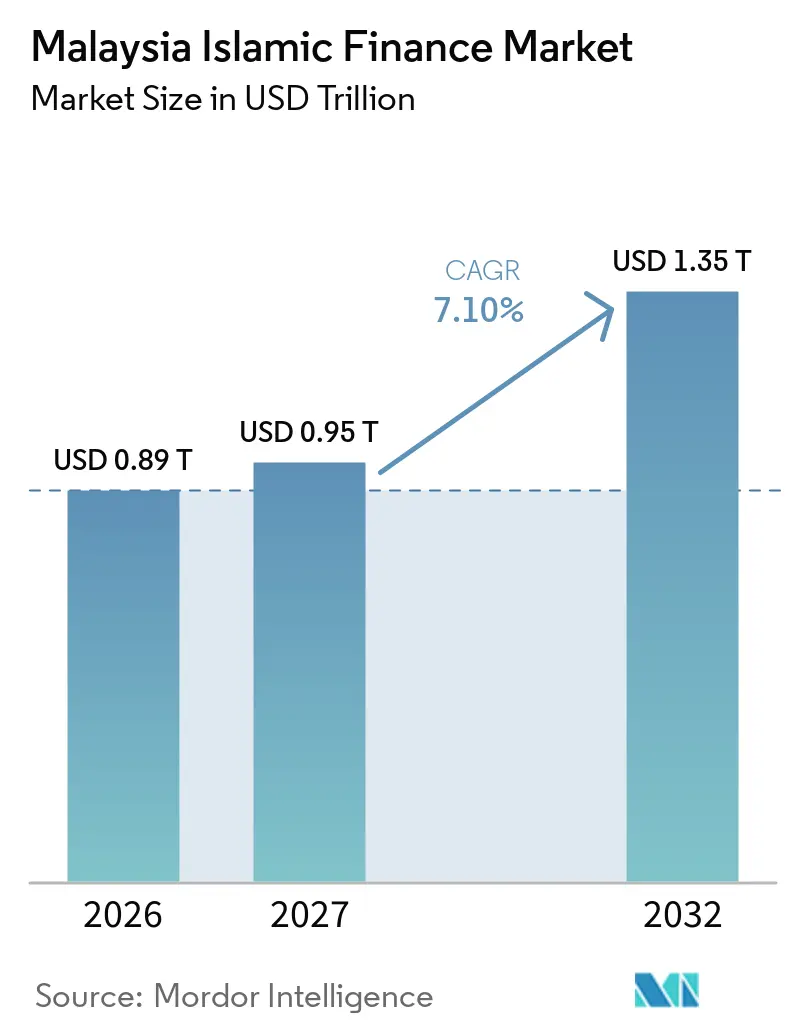
| 基準年の市場規模 (2026) | 0.89 兆米ドル |
| 市場規模 (2027) | 0.95 兆米ドル |
| 市場規模 (2032) | 1.35 兆米ドル |
| 成長率 (2027 - 2032) | 7.10 % |
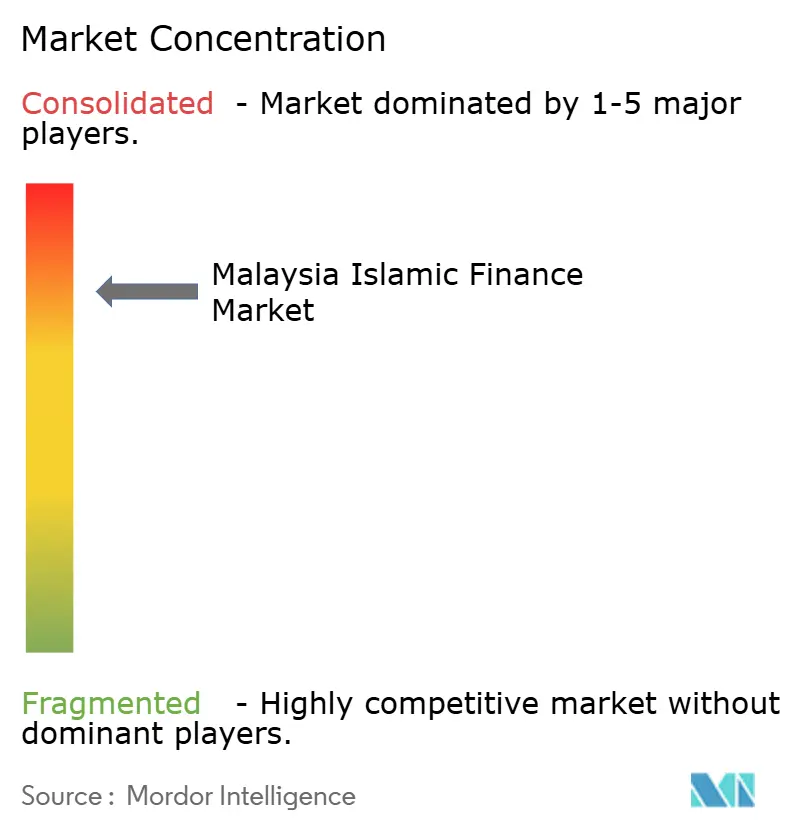
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア・イスラム金融市場分析
マレーシア・イスラム金融市場規模は、2026年の0.89 トリリオン 米ドルから2027年には0.95 トリリオン 米ドルに成長し、2027年から2032年にかけて7.10%のCAGRで2032年までに1.35 トリリオン 米ドルに達すると予測されています。
イスラム金融は2025年に総融資の48%に達し、2023年の42%から上昇しており、シャリーア準拠金融が国家金融システムの中核を担うようになったことを示しています。イスラム資本市場は2025年に2.7 トリリオン マレーシアリンギット(601 ビリオン 米ドル)に達し、マレーシアの金融システムの63%を占めました。スクーク、デジタル製品開発、価値基盤型仲介におけるマレーシアの役割は、マレーシア・イスラム金融市場の深みを支えています。政策措置もリスク分担、社会的保護、サステナブル金融構造へのアクセスを拡大しています。こうした状況は、既存の銀行、専門プロバイダー、デジタルプラットフォームがさまざまな融資ニーズに対応する余地を生み出しています。
主要レポートのポイント
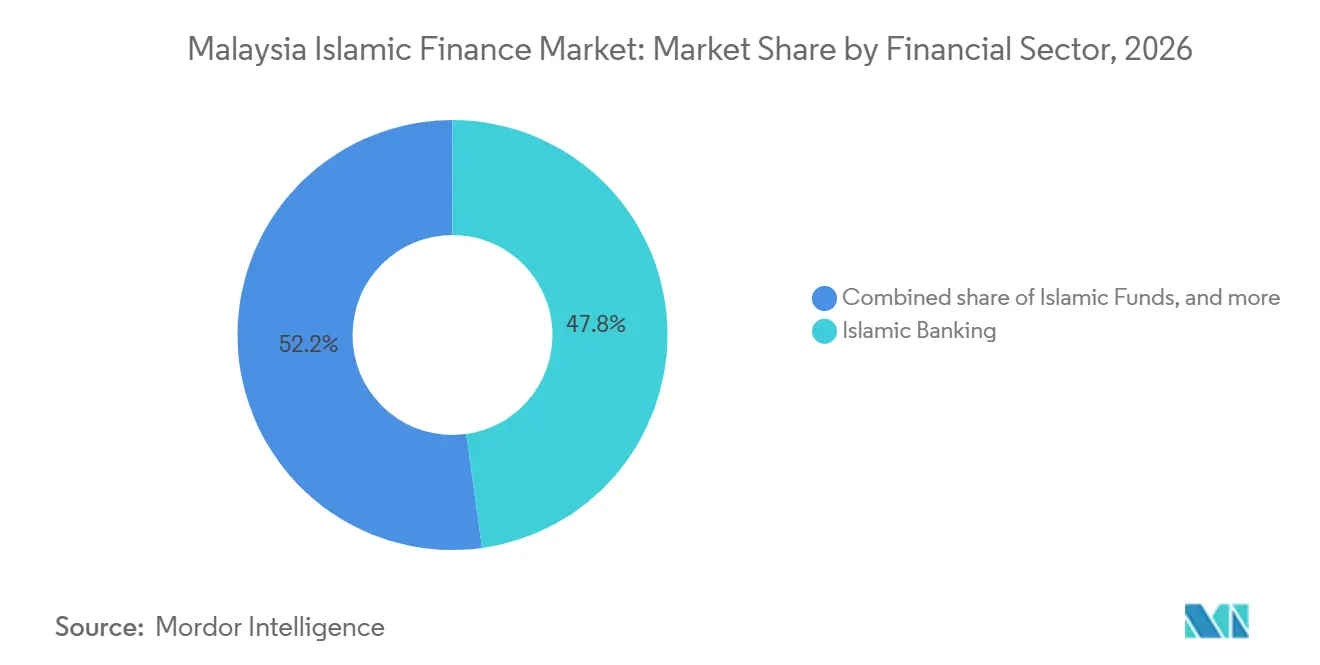
- 金融セクター別では、イスラム銀行が2026年のマレーシア・イスラム金融市場シェアの47.8%を占め、イスラムファンドは2032年まで9.5%のCAGRで成長すると予測されています。
- 顧客タイプ別では、リテール・個人顧客が2026年のマレーシア・イスラム金融市場シェアの42.4%を占め、中小零細企業(MSME)は2032年まで9.2%のCAGRで成長すると予測されています。
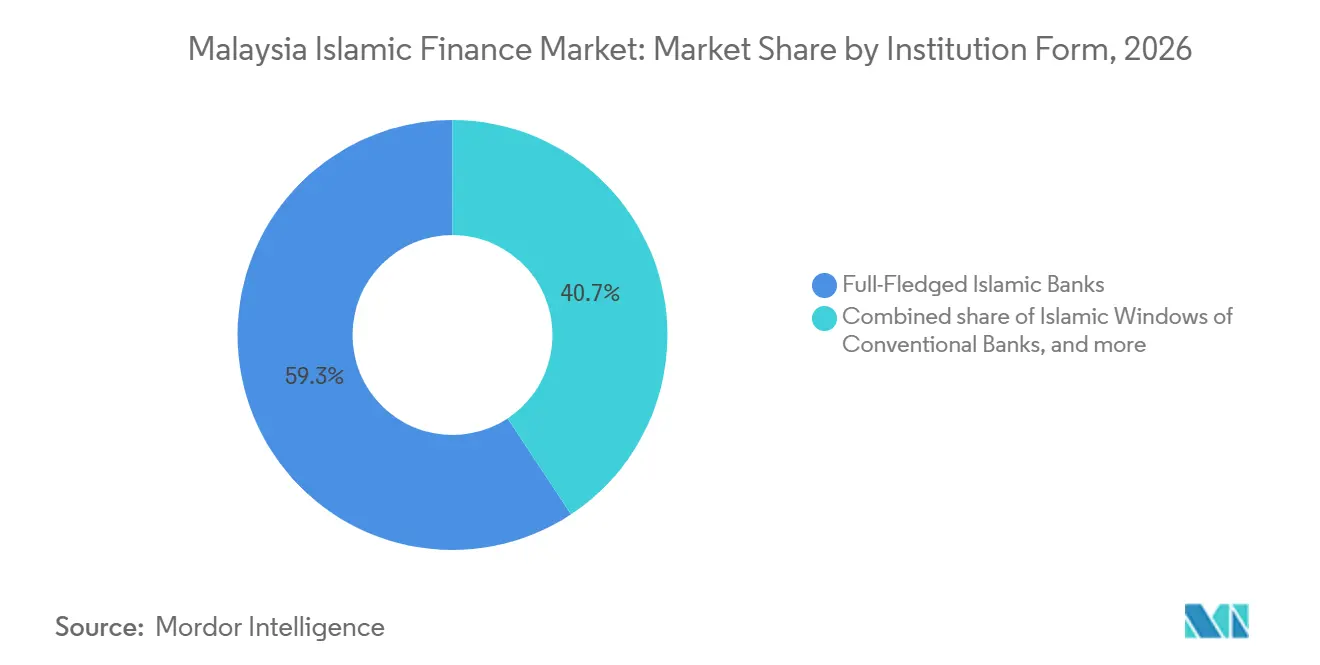
- 機関形態別では、完全独立型イスラム銀行が2026年のマレーシア・イスラム金融市場シェアの59.3%を占め、イスラムfintechおよび専門貸金業者は2032年まで11.2%のCAGRで成長すると予測されています。
- 地域別では、中央部が2026年のマレーシア・イスラム金融市場シェアの46.1%を占め、東マレーシアは2032年まで9.0%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
マレーシア・イスラム金融市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 家計および中小零細企業セグメントにおけるイスラム金融浸透率の上昇 | +2.2% | 東マレーシア、東海岸、北部地域でのMSME拡大を含む全国規模 | 短期 (≤2年) |
| スクーク市場およびイスラム資本市場インフラの深化 | +1.8% | 湾岸協力会議および東南アジア諸国連合を含む越境活動を伴う、グローバルリーチを持つ全国規模 | 中期 (2〜4年) |
| サステナブル・社会的・マカシド適合型イスラム金融の拡大 | +1.2% | 東マレーシアおよび北部地域で強い関連性を持つ全国規模 | 中期 (2〜4年) |
| 包摂とリスク分担金融に向けた規制上の支援 | +0.9% | 東マレーシアおよび東海岸の農村部に焦点を当てた全国規模 | 短期 (≤2年) |
| 価格設定および流動性インフラのためのMYOR-i移行 | +0.8% | 中央部の銀行間活動に集中した全国規模 | 中期 (2〜4年) |
| イスラム金融サービスのデジタル化 | +1.1% | 東マレーシアおよび農村部の東海岸で加速する関連性を持つ全国規模 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
マレーシアの家計およびSMEセグメント全体におけるイスラム金融浸透率の上昇
マレーシアにおけるイスラム金融は2025年に総融資の48%を占め、2023年の45.6%から上昇しており、同国の金融システム内でのイスラム銀行の継続的な拡大を示しています。イスラム金融機関はまた、2024年に価値基盤型仲介に沿った活動に1,486 ビリオン マレーシアリンギット(31.6 ビリオン 米ドル)を仲介し、中小企業、グリーンファイナンス、ソーシャルファイナンスを含む分野を支援しました。2025年9月、マレーシア国立銀行(Bank Negara Malaysia)は、食料安全保障、気候変動への強靭性、新規事業などの活動に向けたムダーラバやムシャーラカなどのリスク分担契約を促進するため、1億 マレーシアリンギット(21.3 ミリオン 米ドル)のi-CITAマッチングファンドプログラムを開始しました[1]。マレーシア国立銀行はまた、マイクロ起業家向けにより手頃な社会的タカフル保護を提供するためiTEKAD保護を拡充しました。これらの取り組みは、家計、マイクロ企業、中小企業全体にわたるイスラム金融・保護商品の適用を拡大し、金融包摂と経済的強靭性を支援しています。
スクーク市場およびイスラム資本市場インフラの深化
マレーシアはグローバルなスクーク市場において主導的地位を維持し、グローバルスクーク残高の約37%を占め、イスラム資本市場は2025年に約2.7 トリリオン マレーシアリンギット(600 ビリオン 米ドル)に達しました[2]。スクーク残高は約1.4 トリリオン マレーシアリンギット(311.1 ビリオン 米ドル)に達し、国内債券残高総額の約64%、社債発行の85%を占めました。マレーシア国立銀行はまた、ワカーラ・ビ・アル・ハダマートなどの構造を通じてイスラム資本市場インフラを強化し、イスラム・マネーマーケット商品の継続的な開発を進めました。担保付きイスラム銀行間取引は、2023年の126 ビリオン マレーシアリンギット(2.8 ビリオン 米ドル)から2024年には426 ビリオン マレーシアリンギット(9.5 ビリオン 米ドル)に増加し、2025年上半期には348 ビリオン マレーシアリンギット(7.7 ビリオン 米ドル)に達しました。2026年にカザナーが発行した1億 マレーシアリンギット(22.2 ミリオン 米ドル)のトークン化スクークは、マレーシアのシャリーア準拠資本市場インフラがデジタル形式へと拡大していることさらに示しています。
イスラム価格設定および流動性インフラを強化するMYOR-i移行
マレーシア・イスラム翌日物金利(MYOR-i)は、マレーシアのイスラム金融システム全体における価格発見と流動性管理を改善するために設計された取引ベースのイスラムベンチマークです[3]。2022年に導入されたMYOR-iは、取引加重翌日物無担保シャリーア準拠銀行間取引に基づいており、クアラルンプール・イスラム参照金利(KLIRR)に取って代わりました。マレーシア国立銀行は、2027年7月1日から新規イスラム金融商品にMYOR-iを義務化し、イスラム金融価格設定のより高い標準化を支援する計画です。2026年には、CIMB IslamicとCagamasがマレーシア初のMYOR-i参照スクーク、イスラム利益率スワップ、およびイスラム資産購入取引を完了し、市場での採用が進んでいることを示しました。この移行は、より高度なイスラム金融および資本市場商品の開発に必要なベンチマー、価格設定、ヘッジインフラを強化しています。
イスラム金融サービスのデジタル化とテクノロジーを活用した流通
デジタル化は、マレーシアの消費者と企業がシャリーア準拠の金融サービスにアクセスするチャネルを拡大しています。Bank Muamalatは2025年6月にデジタルファーストのイスラムバンキングプラットフォームとしてATLASを立ち上げ、AEON Bankはすでに2024年にマレーシア初のライセンス取得済みイスラムデジタル銀行となっていました[4]。2026年には、SEDANIA As-Salam CapitalがATLAS内にAs-Sidqデジタルコモディティ取引インフラを展開し、シャリーア準拠取引の処理とガバナンスを強化しました。マレーシア証券委員会も2026年3月にFIKRALabを設立し、イスラム社会金融、サステナビリティ、トランジションファイナンスを含むイスラム資本市場商品のイノベーションを支援しています。これらの動向は、マレーシアのイスラム金融エコシテム全体にわたるデジタル流通、取引インフラ、および製品イノベーションを強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 一部のスクーク構造における構造的複雑性と流通市場での取引可能性の制限 | -0.7% | ラブアン・オフショアおよび湾岸協力会議との越境取引において特に関連性が高い全国規模 | 中期 (2〜4年) |
| マレーシアの確立された従来型金融システムからの競争 | -0.5% | 中央部および南部地域に集中した全国規模 | 中期 (2〜4年) |
| より深い学際的人材とイノベーション能力の必要性 | -0.4% | 北部および東マレーシアで特に関連性が高い全国規模 | 長期 (≥4年) |
| マレーシアのイスラム金融商品に対する国際資家基盤の拡大の必要性 | -0.3% | ハードカレンシー建てスクーク開発において特に関連性が高い全国規模 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
一部のスクーク構造における構造的複雑性と流通市場での取引可能性に関する考慮事項
一部のスクーク構造、特にムラーバハなどの債務ベースの構造は、債務ベース商品の取引に関するシャリーア解釈が異なる場合があるため、流通市場での取引可能性に関する考慮事項に直面しています。マレーシア国立銀行は、これらの構造的考慮事項に対処し、取引可能性と市場アクセシビリティを向上させるためにスクーク構造を国際的なシャリーア解釈に合わせる必要性を認識しています。2024年、マレーシア国立銀行は、国内外のシャリーア当局の流通市場取引可能性基準を満たすように設計された代替構造として、ワカーラ・ビ・アル・ハダマートを導入しました。この構造を使用した最初のソブリン発行は2026年を目標としており、取引可能なシャリーア準拠商品の範囲を拡大するマレーシアの取り組みを示しています。これらの要件は、特に国際投資家を対象とする発行体にとって、構造化の複雑性と専門的なシャリーアおよび法律の専門知識の必要性を高める可能性があります。
マレーシアの確立された従来型金融システムからの競争圧力
マレーシアのイスラム金融システムは確立された従来型金融システムと並存しており、家計、企業、投資家は従来型とシャリーア準拠の両方の商品にアクセスできます。このデュアル構造は、イスラム金融機関が価格設定、商品特性、サービス品質、顧客体験において競争力を維持するための競争圧力を生み出しています。イスラム金融は2025年に総融資の48%を占め、従来型金融が引き続き金融システムの相当なシェアを占める中で、実質的な浸透を示しています。競争は特に、顧客が代替融資構造と資金調達コストを評価できる法人・機関セグメントで顕著です。したがって、イスラム金融機関は、マレーシアの成熟したデュアル金融システム内での市場プレゼンスを拡大するために、製品イノベーション、サービス提供、資金調達効率を強化する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:イスラム銀行が規模を牽引し、ファンドがより速く拡大
イスラム銀行は2025年にマレーシアの総融資の約48%を占め、融資は7.7%増加して1.22 トリリオン マレーシアリンギット(0.30 トリリオン 米ドル)となりました。同セクターはシャリーア準拠商品を通じてリテール、ビジネス、機関融資ニーズに引き続き対応しました。タカフル加入率は2025年に24.5%に達し、家計および企業の保護ニーズを満たす上での同セクターの役割の拡大を反映しています。
スクーク残高は2025年末に1.43 トリリオン マレーシアリンギット(0.35 トリリオン 米ドル)に達し、マレーシアの債券・スクーク残高総額の63.7%を占めました。マレーシアのイスラム資本市場は2.75 トリリオン マレーシアリンギット(0.68 トリリオン 米ドル)に達し、同国の資本市場総額の63.7%に相当します。イスラムファンドの運用資産は2025年に2,740.1 ビリオン マレーシアリンギット(67.61 ビリオン 米ドル)に増加し、2024年の2,460.9 ビリオン マレーシアリンギット(60.02 ビリオン 米ドル)から約11.3%の前年比成長を示しました。イスラム資産管理は、マレーシアの確立されたシャリーア準拠投資エコシステム、多様なファンド提供、および国内外の投資機会開発に向けた規制上の支援から恩恵を受けています。
顧客タイプ別:リテール需要が規模を維持し、MSMEがより速く拡大
リテール・個人顧客は2026年に42.4%のシェアを占めました。このグループの需要は、イスラム住宅ローン、自動車ローン、個人向け融資商品によって支えられています。主要イスラム銀行7行が2025年10月から2026年1月にかけてクレジットカード契約をウジュラからタワッルクに転換しました。この移行により、リテール口座全体のシャリーア・ガバナンスが標準化されました。リテール需要はマレーシア・イスラム金融市場に大規模な顧客基盤と継続的な商品関係をもたらします。また、融資と並行して保護、貯蓄、資産管理サービスを提供する機会も生み出します。
MSMEは2027年から2032年にかけて9.2%のCAGRを記録すると予測されています。i-CITAプログラムは、適格なベンチャーを支援できるリスク分担契約のために1億 マレーシアリンギット(22.7 ミリオン 米ドル)を提供します。iTEKAD保護はマイクロ起業家向けの社会的タカフルオプションを提供します。大企業、政府機関、政府関連機関はスクーク発行と資本市場活動を支援します。金融機関はイスラム銀行間流動性を支援しており、2025年までの5年間のイスラム銀行間マネーマーケット取引の累計は1 トリリオン マレーシアリンギット(227.3 ビリオン 米ドル)を超えました。したがって、マレーシア・イスラム金融市場は家計需要とビジネス資金調達ニーズの両方を通じて拡大できます。
機関形態別:完全独立型銀行が主導し、fintechプロバイダーがアクセスを拡大
完全独立型イスラム銀行は2026年に59.3%のシェアを占めました。その地位は、専用のシャリーア・ガバナンス、統合された商品提供、および確立された流通システムによって支えられています。マレーシア国立銀行の改訂されたイスラムバンキング・ウィンドウ政策は2025年1月に発効しました。これにより、従来型銀行のイスラム業務に対して、資本、流動性、単一取引相手エクスポージャー要件を含む独立した健全性要件が課されました。このフレームワークは、マレーシア・イスラム金融市場における専用銀行とウィンドウベースモデルの間の業務上の区別を高めます。完全独立型イスラム銀行はまた、シャリーア準拠のシンジケーション、タカフルのクロスセリング、イスラム資産管理サービスを組成する立場にあります。
イスラムfintechおよび専門貸金業者は2027年から2032年にかけて11.2%のCAGRで成長すると予測されています。この機関形態のマレーシア・イスラム金融市場規模は、デジタル流通とテクノロジーベースの審査によって支えられています。Tazeeは2026年3月にシャリーア優先のデジタル消費者金融ブランドとしてマレーシアで立ち上げられました。Bank IslamとRELDYN Techが2025年2月に設立したFINODYNは、イスラムバンキング・アズ・ア・サービスインフラを提供します。タカフルオペレーターは保護商品の開発を続け、ファンドマネージャーは2027年まで税制優遇措置の恩恵を受けます。これらの形態は、同国の既存の銀行主導型造を維持しながら金融へのアクセスを拡大します。
地域分析
中央部は2026年のマレーシア・イスラム金融市場の46.1%を占め、同国の主要な金融およびイスラム資本市場ハブとしての地位を反映しています。クアラルンプールには主要なイスラム銀行、資本市場機関、および支援金融インフラが集積しており、融資の組成、スクーク発行、シャリーア諮問サービス、取引、投資流通を促進しています。マレーシアはまた、MYOR-iの採用、新たなスクーク構造、デジタル資本市場イニシアティブを通じてイスラム金融インフラを強化しています。2026年には、マレーシアが初の1億 マレーシアリンギット(22.2 ミリオン 米ドル)のトークン化スクークを完了し、MYOR-i参照取引がスクークおよびイスラムリスク管理商品全体にわたるイスラムベンチマークの適用を拡大しました。金融機関、市場インフラ、専門的な専門知識の集積が、マレーシア・イスラム金融市場における中央部の主導的地位を支えています。
北部および南部地域は、製造業、農業、産業開発、インフラ投資を通じてイスラム金融成長の機会を提供しています。北部地域には相当な製造業・農業基盤があり、シャリーア準拠の運転資金、投資融資、ストラクチャードファイナンスソリューションへの潜在的需要を生み出しています。マレーシア国立銀行が2025年にサラムベースの農業融資を承認したことで、農業活動に利用可能なシャリーア準拠構造の範囲が拡大しました。南部地域では、Sime Darby Propertyが2026年にデータセンター、産業・物流資産への投資を含むニューエコノミー・ベンチャーファンドを支援するために26 ビリオン マレーシアリンギット(577.8 ミリオン 米ドル)のスクーク・ワカーラプログラムを設立しました。これらの動向は、イスラム金融とスクークが同国の中央金融ハブを超えてマレーシア全体の実体経済投資を支援できることを示しています。
東マレーシアは2032年まで9.0%のCAGRを記録すると予測されており、マレーシア・イスラム金融市場内での大きな拡大の可能性を示しています。同地域の農業、プランテーション、マイクロ企業、中小企業セクターは、シャリーア準拠融資と金融包摂商品のより大きな採用の機会を提供しています。マレーシア国立銀行の2025年のサラムベースの農業融資承認は、農業活動に適用可能な追加のシャリーア準拠メカニズムを提供し、生産的セクター向けの融資ソリューションの開発を支援します。マレーシア国立銀行のより広範な金融包摂および価値基盤型仲介イニシアティブ(マイクロ起業家とSMEを支援するプログラムを含む)は、サービスが行き届いていないコミュニティにおけるイスラム金融サービスへのアクセスをさらに改善できます。経済活動、金融包摂イニシアティブ、拡大するシャリーア準拠融資オプションの組み合わせが、東マレーシアのイスラム金融市場における予測成長の基盤を提供しています。
競争環境
マレーシア・イスラム金融市場は集約されており、主要なイスラム銀行グループが融資、預金、投資、資本市場活動の相当なシェアを占め、専門タカフルオペレーター、ファンドマネージャー、新興デジタルプロバイダーが並存しています。Maybank Islamic、Bank Islam Malaysia、CIMB Islamic、RHB Islamicは主要な国内イスラム銀行プロバイダーの一つであり、Al Rajhi Bank MalaysiaやKuwait Finance House Malaysiaなどの国際機関が特定のセグメントで競合しています。Maybank Islamicはまた、企業をハラール製品、サービス、融資機会と結びつけるように設計されたB2Bハラールマーケットプレイスであるサラームマーケットを通じてエコシステムを拡大しています。Bank MuamalatはデジタルバンキングプラットフォームであるATLASを通じてデジタル提案を拡大しています。マレーシアはまた、2026年のカザナーによる1億 マレーシアリンギット(21.3 ミリオン 米ドル)のトークン化スクークが同国初のトークン化スクークを代表し、CIMB Islamicが主要な組成機関として関与するなど、イスラム資本市場のイノベーションを強化しています。
競争はイスラム銀行を超えてタカフル、イスラム資産管理、サステナブル投資商品にまで及び、プロバイダーは製品イノベーション、流通ネットワーク、シャリーア・ガバナンス、デジタル能力によって差別化しています。マレーシア証券委員会によるサステナブル・責任投資スクークフレームワークおよび関連イニシアティブは、サステナビリティに焦点を当てたイスラム資本市場商品の開発を支援しており、適格なSRIスクークに対する税制優遇措置は2027年まで利用可能です。マレーシアはまた、マレーシア国立銀行の1億 マレーシアリンギット(21.3 ミリオン 米ドル)i-CITAマッチングファンドプログラムを含む、ムダーラバやムシャーラカなどのリスク分担構造の促進を続けていますが、これらの構造はタワッルクなどの一般的に使用される融資構造よりも普及率が低いままです。デジタル化は、銀行とfintechプロバイダーがデジタルオンボーディング、取引処理、顧客審査への代替アプローチを開発するにつれて、追加の競争機会を生み出しています。マレーシア証券委員会が2026年に設立したFIKRALabは、新たなイスラム資本市場ソリューションを開発するためのプラットフォームを提供しています。ASEANおよび中東市場との接続を含む越境イスラム金融は、マレーシアの機関が同国の確立されたイスラム金融インフラと国際市場での地位を活用するさらなる機会を提供しています。
マレーシアはまた、マレーシアの発行体がグローバルなサステナブル・ESGスクーク発行の相当なシェアを占める、イスラム資本市場活動の主要なグローバルハブであり続けています。国内SRIスクーク市場は2025年末に523 ビリオン マレーシアリンギット(11.1 ビリオン 米ドル)に達し、2020年の53 ビリオン マレーシアリンギット(1.1 ビリオン 米ドル)から大幅に増加し、サステナビリティ連動型イスラム資本市場商品の拡大を反映しています。これらの商品により、発行体と金融機関はシャリーア準拠の資金調達と環境・社会目標を組み合わせることができ、サステナブルなイスラム金融におけるマレーシアの地位を強化しています。したがって、競争環境は大規模な統合型イスラム銀行、専門イスラム金融機関、タカフルオペレーター、資産管理会社、国際銀行、新興デジタルプロバイダーにわたっています。全体として、市場は集約型に分類されるのが最も適切であり、競争上のポジショニングは主に融資・流通規模、資本市場力、シャリーア専門知識、デジタルインフラ、製品イノベーション、機関間関係によって決定されます。
マレーシア・イスラム金融業界のリーダー企業
-
Maybank Islamic Berhad
-
CIMB Islamic Bank Berhad
-
RHB Islamic Bank Berhad
-
Bank Islam Malaysia Berhad
-
Public Islamic Bank Berhad
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:New Pantai Expressway Sdn Bhdは、最大14.2 ビリオン マレーシアリンギット(302 ミリオン 米ドル)の無格付けイスラム中期ノートプログラムの下、ニュー・パンタイ・ハイウェイ延伸(NPE2)の資金調達のために、初回5,400万 マレーシアリンギット(11.5 ミリオン 米ドル)のサステナビリティ連動型スクークを発行しました。このスクークは、融資条件を労働安全衛生およびグリーンインフラのパフォーマンス指標に連動させており、マレーシアの高速道路インフラへのサステナビリティ連動型構造の適用を示しています。
- 2026年4月:カザナー・ナショナルは、マレーシア証券委員会と協力し、CIMB Islamicを唯一の組成銀行、Maybankを主要引受人として、分散型台帳技術を使用してマレーシア初のトークン化スクークを名目価値1億 マレーシアリンギット(21.2 ミリオン 米ドル)で価格決定しました。
- 2026年3月:CIMB IslamicとCagamasは、マレーシア初の3件のMYOR-i参照取引を実施しました:3億 マレーシアリンギット(67.2 ミリオン 米ドル)のスクーク、1億 マレーシアリンギット(22.4 ミリオン 米ドル)のイスラム利益率スワップ、および2億5,000万 マレーシアリンギット(56.1 ミリオン 米ドル)のイスラム資産購入取引。
- 2026年3月:マレーシア証券委員会は、マカシド・アル・シャリーアに基づくイスラム資本市場商品を開発するための共創・応用研究開発プラットフォームとしてFIKRALabを設立しました。CIMBグループとブルサ・マレーシアがパイロットパートナーを務めています。
マレーシア・イスラム金融市場レポートの調査範囲
| イスラム銀行 |
| タカフル/イスラム保険 |
| スクーク |
| イスラムファンド |
| リテール/個人顧客 |
| 中小零細企業(MSME) |
| 大企業 |
| 政府および政府関連機関 |
| 金融機関 |
| その他の顧客タイプ |
| 完全独立型イスラム銀行 |
| 従来型銀行のイスラム・ウィンドウ |
| タカフル/協同組合型保険会社 |
| イスラム・ファンドマネージャー |
| イスラムfintechおよび専門貸金業者 |
| 中央部(スランゴール、W.P.クアラルンプール、W.P.プトラジャヤ) |
| 北部(ペルリス、クダー、プラウ・ピナン、ペラ) |
| 南部(ヌグリ・スンビラン、マラッカ、ジョホール) |
| 東海岸(パハン、トレンガヌ、クランタン) |
| 東マレーシア(サバー、サラワク、W.P.ラブアン) |
| 金融セクター別 | イスラム銀行 |
| タカフル/イスラム保険 | |
| スクーク | |
| イスラムファンド | |
| 顧客タイプ別 | リテール/個人顧客 |
| 中小零細企業(MSME) | |
| 大企業 | |
| 政府および政府関連機関 | |
| 金融機関 | |
| その他の顧客タイプ | |
| 機関形態別 | 完全独立型イスラム銀行 |
| 従来型銀行のイスラム・ウィンドウ | |
| タカフル/協同組合型保険会社 | |
| イスラム・ファンドマネージャー | |
| イスラムfintechおよび専門貸金業者 | |
| 地域別 | 中央部(スランゴール、W.P.クアラルンプール、W.P.プトラジャヤ) |
| 北部(ペルリス、クダー、プラウ・ピナン、ペラ) | |
| 南部(ヌグリ・スンビラン、マラッカ、ジョホール) | |
| 東海岸(パハン、トレンガヌ、クランタン) | |
| 東マレーシア(サバー、サラワク、W.P.ラブアン) |
レポートで回答される主要な質問
マレーシアのイスラム金融の予測成長率は?
マレーシア・イスラム金融市場は2027年から2032年にかけて7.10%のCAGRで成長し、2027年の955.12 ビリオン 米ドルから2032年には1,352.32 ビリオン 米ドルに増加すると予測されています。
マレーシアで最大のシェアを持つ金融セクターはどれですか?
イスラム銀行は2026年に47.8%の最大シェアを占め、資産は312 ビリオン 米ドルに達しています。
マレーシアのシャリーア準拠金融セクターで最も成長が速い顧客グループはどれですか?
MSMEは最も成長が速い顧客セグメントであり、2032年まで9.2%のCAGRが予測されています。
最も速く成長すると予測される機関形態はどれですか?
イスラムfintechおよび専門貸金業者は2027年から2032年にかけて11.2%のCAGRで成長すると予測されています。
マレーシアのどの地域がイスラム金融活動をリードしていますか?
中央部は2026年に46.1%のシェアで首位を占め、金融機関、スクーク組成、資本市場インフラによって支えられています。
東マレーシアがシャリーア準拠金融成長にとって重要な理由は何ですか?
東マレーシアは2032年まで9.0%のCAGRで成長すると予測されており、包摂プログラム、MSME資金調達、農業融資、ラブアンのオフショアサービスによって支えられています。