
サウジアラビア 建設賃貸住宅市場 規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.33 十億米ドル |
| 市場規模 (2026) | 0.41 十億米ドル |
| 市場規模 (2031) | 0.87 十億米ドル |
| 成長率 (2026 - 2031) | 16.24 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア 建設賃貸住宅市場分析
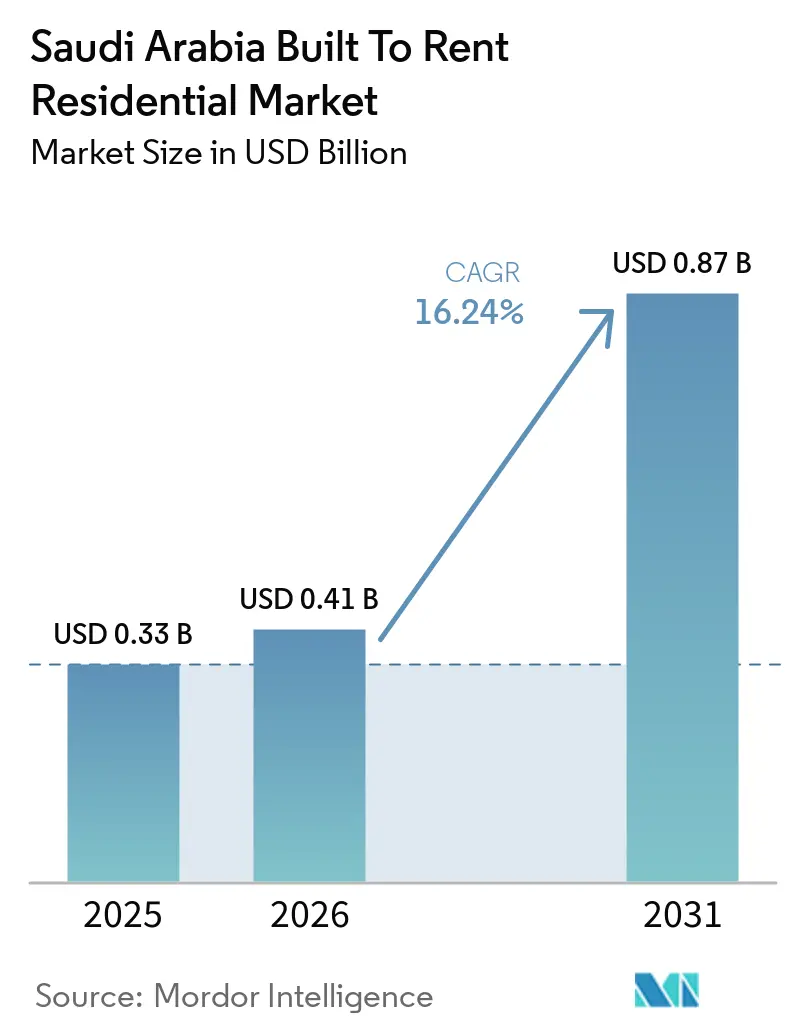
サウジアラビア 建設賃貸住宅市場規模は2025年に0.33 ビリオン 米ドルと評価され、2026年の0.41 ビリオン 米ドルから2031年には0.87 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは16.24%です。
人口増加、外国人居住者の流入、および企業の移転が、プロフェッショナルが管理する賃貸住宅のテナント基盤を拡大しています。政府のビジョン2030住宅・都市開発アジェンダも、組織的な賃貸供給の環境を広げています。リヤドにおける5年間の賃料凍結はテナントのコスト確実性を高めますが、首都における新規プロジェクトの収益見通しを制約します。この環境は、明確なリース条件、信頼性の高いメンテナンス、およびデジタルコンプライアンスを提供できる運営者に有利です。また、リヤド以外での成長を求める開発業者にとって、ジェッダおよびセカンダリー都市の重要性を高めています。
主要レポートのポイント
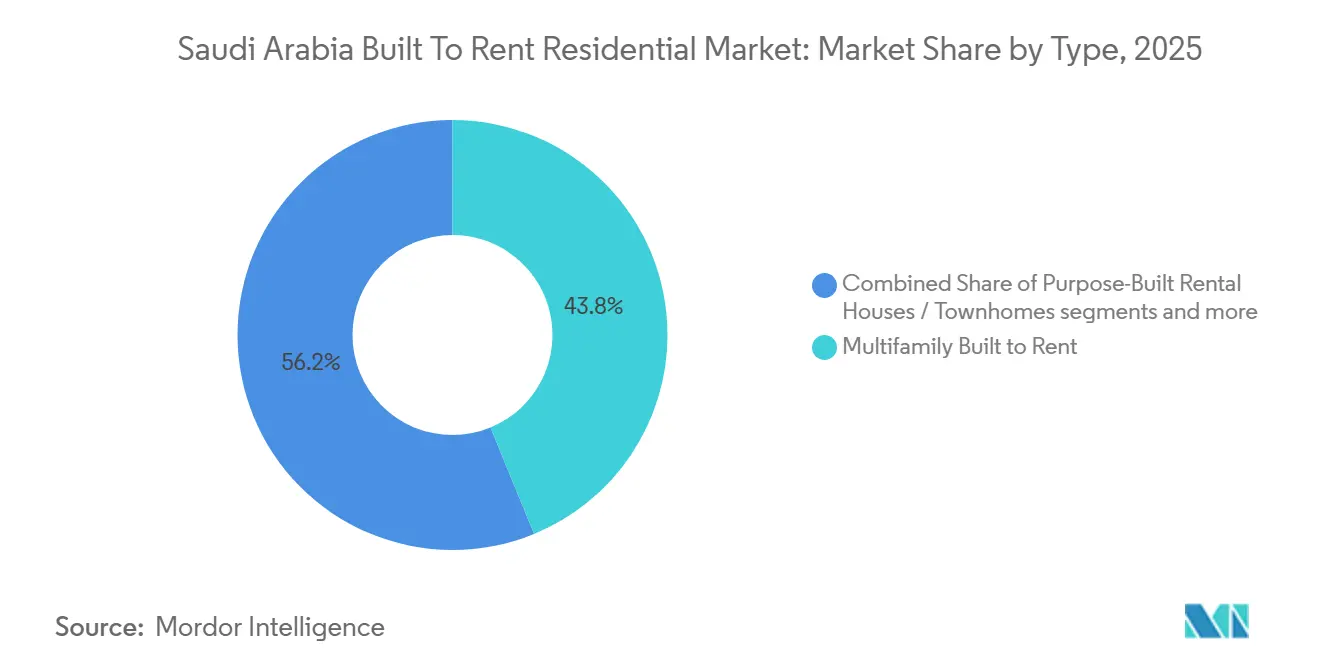
- タイプ別では、集合住宅型建設賃貸が2025年のサウジアラビア建設賃貸住宅市場シアの43.8%を占め、一戸建て型建設賃貸/建設賃貸コミュニティは2031年までにCAGR 18.1%で成長すると予測されています。
- 管理モデル別では、サードパーティ運営者が2025年のサウジアラビア建設賃貸住宅市場シェアの52.4%を占め、ハイブリッド管理は2031年までにCAGR 17.6%で成長すると予測されています。
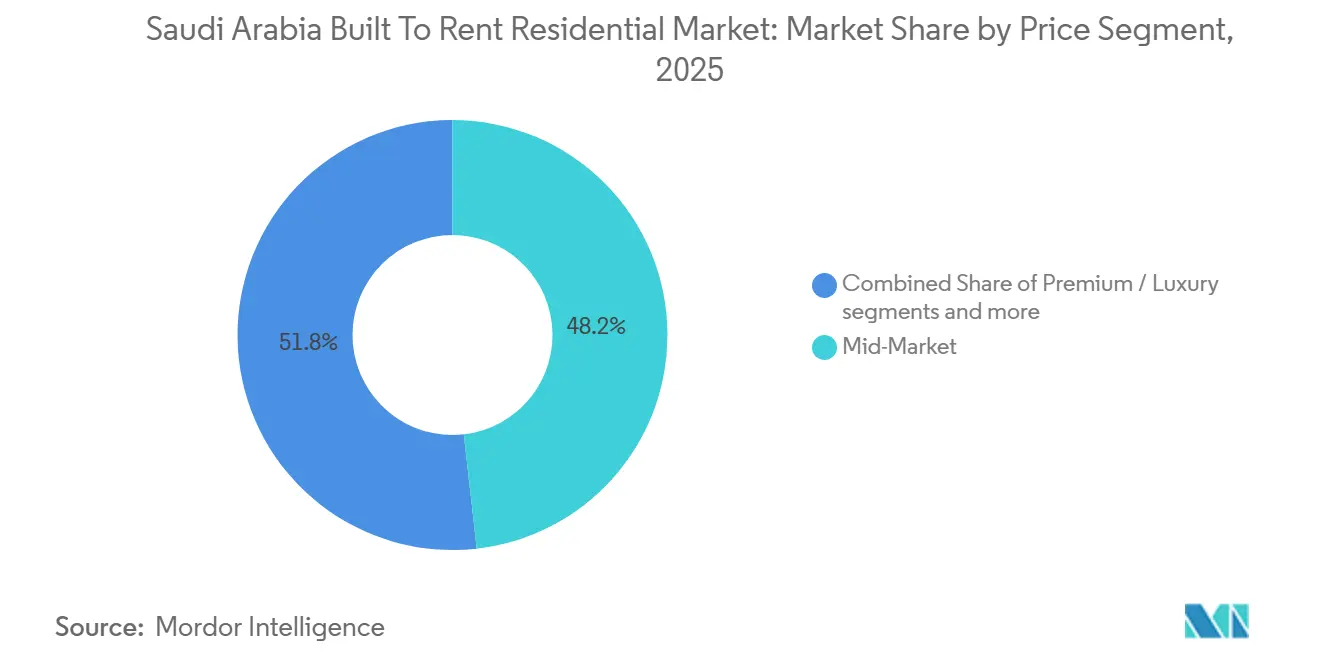
- 価格帯別では、ミッドマーケット物件が2025年のサウジアラビア建設賃貸住宅市場規模の48.2%を占め、手頃な価格帯・労働者向け住宅は2031年までにCAGR 18.0%で成長すると予測されています。
- 地域別では、リヤドが2025年のサウジアラビア建設賃貸住宅市場規模の40.5%を占め、サウジアラビアその他地域は2031年までにCAGR 18.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
サウジアラビア 建設賃貸住宅市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人口増加と外国人居住者の流入が賃貸需要を増加させる | +4.2% | リヤドおよびジェッダ、国際的な流入に支えられて | 中期(2~4年) |
| ビジョン2030の住宅・都市開発イニシアチブが建設賃貸の成長を促進する | +3.5% | 全国規模、特にリヤド、ジェッダ、およびプロジェクト回廊 | 長期(4年以上) |
| NHCの建設賃貸プログラムが賃貸住宅供給を制度化する | +3.0% | 全国規模、リヤドに主要拠点を持ち、他地域でもポートフォリオを拡大中 | 中期(2~4年) |
| リヤドおよび経済ハブへの雇用移転が賃貸需要を拡大する | +2.5% | リヤド、ジェッダ、ダンマーム、アル・コバール | 短期(2年以内) |
| アメニティ豊富な管理型アパートへの選好が建設賃貸の普及を促進する | +1.8% | 都市中心部および若手プロフェッショナル回廊 | 短期(2年以内) |
| Ejarを通じたデジタル賃貸の正式化が市場効率を向上させる | +1.2% | 全国規模、リヤドで特に強い関連性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人口増加と外国人居住者の流入が賃貸需要を増加させる
サウジアラビアの増加する人口は、式な賃貸住宅への需要を引き続き支えています。外国人居住者は2025年の国内人口の44.4%を占め、主要な雇用センターにおける賃貸オプションの重要性を強化しました。2023年から2024年にかけての外国人居住者の純流入数は120万人に達し、リヤドが新規居住者の大きなシェアを受け入れました。地域本部プログラムは2025年末までに700社以上の国際企業本部を誘致し、当初の2030年目標である500社を超えました[1]リヤド市王立委員会、「国際企業の地域本部誘致サウジプログラム」、リヤド市王立委員会、rcrc.gov.sa.。これらの移転は、上級スタッフおよびプロフェッショナル従業員に住宅手当を提供する雇用主からの継続的な需要を支えています。サウジアラビア建設賃貸住宅市場は、管理された建物、標準化されたリース、および分散した個人賃貸よりも迅速なテナント受け入れによって、このグループにサービスを提供でます。
ビジョン2030の住宅・都市開発イニシアチブが建設賃貸の成長を促進する
ビジョン2030は、大規模な都市プロジェクトと全国の新たな住宅需要を結びつけています。NEOM、レッドシーグローバル、キディヤ、ディリーヤ、ニュー・ムラッバにおける建設活動は、連続するプロジェクトフェーズを通じて、労働者、サプライヤー、および新規居住者からの需要を生み出しています。住宅プログラムは、2025年の持ち家率が65.4%に達し、ビジョン2030の70%目標に向けて前進していると報告しました[2]サウジビジョン2030、「住宅プログラム」、サウジビジョン2030、vision2030.gov.sa.。賃貸需要は、購入準備が整っていない人々、すなわち移動性の高い労働者、若い世帯、および外国人居住者にとって引き続き重要です。Ejarは開始以来1,000万件以上の賃貸契約を登録し、1日平均19,000件の契約を記録しました[3]不動産総局、「Ejarが開始以来1,000万件以上の賃貸契約を登録」、不動産総局、rega.gov.sa.。サウジアラビアは住宅賃貸市場を構築しており、長期賃貸資産にとってより整備された運営環境の恩恵を受けています。
NHCの建設賃貸プログラムが賃貸住宅供給を制度化する
NHCとして知られるNational Housing Companyは、より大規模で標準化された住宅供給基盤の確立を支援しています。NHCは2025年末までに30万戸、2030年までに60万戸の住宅を供給することを約束しています。その規模は、より広い住宅セクター全体の製品、価格設定、および管理期待を設定する役割を担っています。標準化されたリースプロセスとコミュニティ管理により、プロフェッショナルが運営する賃貸プロジェクトがテナントと投資家の双方にとってより可視化されます。NHCの活動は、協調的な計画と土地の利用可能性から開発が恩恵を受けるミッドマーケットセグメントをより利用しやすくすることもきます。サウジアラビア建設賃貸住宅市場において、民間運営者は規模だけで競争するのではなく、立地、テナント体験、または専門的な賃貸形式によって差別化する必要があります。
リヤドおよび経済ハブへの雇用移転が賃貸需要を拡大する
雇用移転はリヤドおよびその他の経済ハブにおける住宅需要を再形成しています。地域本部プログラムは、異なるタイプの賃貸住宅を必要とする上級幹部と運営チームをもたらします。幹部家族はより広い住宅、セキュリティ、および共有施設を求めることが多く、より広い労働力は雇用エリア近くの管理されたミッドマーケット住宅を必要とします。リヤドでは、ファミリー向けの2ベッドルームおよび3ベッドルームユニットの賃料が2025年第2四半期に16.7%上昇し、年間18,667米ドルとなった一方、スタジオおよび1ベッドルームアパートの賃料は下落しました。この差異は、単身外国人居住者だけでなく、移転する家族世帯の住宅ニーズを反映しています。サウジアラビア建設賃貸住宅市場は、開発業者が地域の雇用パターンに合わせてユニット構成を調整す限り、アパートプロジェクトと計画コミュニティの両方に余地があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リヤドにおける賃貸負担可能性の圧力がテナントの収容能力を制限する | -0.6% | リヤド、北部ジェッダでも懸念が浮上 | 短期(2年以内) |
| 建設・資金調達コストの上昇がプロジェクトの実現可能性を低下させる | -0.5% | 全国規模、特にリヤドとジェッダで顕著 | 中期(2~4年) |
| 機関投資家による運営・資産管理の深度の不足が市場成長を制限する | -0.2% | 全国規模、セカンダリー都市でより大きなギャップ | 長期(4年以上) |
| リヤドにおける需要と供給の集中が市場リスクを高める | -0.1% | リヤド | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
リヤドにおける賃貸負担可能性の圧力がテナントの収容能力を制限する
賃貸の負担可能性は、リヤドにおける吸収の主要な制約です。同市のアパート賃料は2019年から2025年の間に82%上昇した一方、国内総生産(GDP)一人当たりは2022年の38,500米ドルから2024年には35,000米ドルに低下しました。外国人居住者の月収中央値は975米ドルであり、平均的なアパート賃料は非サウジ世帯収入の50%以上を占めました。2025年9月に導入されたリヤドの5年間賃料凍結は、対象契約下でのさらなる賃料上昇を制限し、テナントのコスト確実性を強化します。しかし、この政策は首都における新規コミット済みプロジェクトのオーナーが期待する収益成長を制限します。したがって、サウジアラビア建設賃貸住宅市場は、低コスト形式や同様の制限が適用されない都市への関心が高まる可能性があります。
建設・資金調達コストの上昇がプロジェクトの実現可能性を低下させる
高い建設・資金調達コストは引き続きプロジェクトの実現可能性に課題をもたらしています。統計総局は、2026年7月の建設コストが前年比2.3%増加し、住宅設備・機械のレンタル料が4.2%上昇したと報告しました。土地コストは、特に計画規制が利用可能な用地を制限する場所において、住宅コスト圧力の重要な源泉であり続けています。査読済み研究によると、土地価格と土地利用規制がサウジアラビアにおける住宅供給の需要への迅速な対応能力を低下させることが明らかになっています。政府支援による土地アクセスは、価格に敏感なテナントを対象とするプロジェクトにおいて、NHCとROSHN Groupに構造的な優位性を与えています。サウジアラビア建設賃貸住宅市場の民間開発業者は、リターンを守るために規律ある用地選定と製品設計が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:集合住宅型建設賃貸が市場シェアをリード、一戸建て型建設賃貸/建設賃貸コミュニティがより速く成長
集合住宅型建設賃貸は2025年のサウジアラビア建設賃貸住宅市場シェアの43.8%を占めました。この形式は、リヤド、ジェッダ、ダンマーム、アル・コバールにおけるアパート主導の住宅選好から恩恵を受けています。アパートは、雇用、交通、および日常サービスが集中する都市部においてより高い密度を提供できます。また、若いサウジ国民や新たに到着した外国人プロフェッショナルにとって実用的な選択肢でもあります。2025年のサウジ都市における生活環境のレビューでは、アパートが主要都市部において最も好まれる物件タイプであり続けていることが指摘されました。したがって、サウジアラビア建設賃貸住宅市場は、集合住宅型プロジェクトをユニット量の主要な供給源として維持する可能性が高いです。
一戸建て型建設賃貸/建設賃貸コミュニティは2031年までにCAGR 18.1%で成長すると予測されています。これらの開発は、移転する幹部家族やより広いスペースと共有施設を求めるサウジ世帯からの需要に対応しています。ROSHN GroupのSEDRAおよびWAREFAコミュニティは、統合コミュニティがライフスタイルインフラと住宅を組み合わせる方法を示しています。SEDRAでは、選択されたヴィラ区画は400から650平方メートルの範囲であり、より大きな世帯の要件を支えています。リヤドの集合住宅選好に関する研究では、建設品質、セキュリティ、部屋数、および立地が高く評価されていることが明らかになりました。開発業者は、サウジアラビア建設賃貸住宅市場が拡大するにつれて、アパートビル、タウンホーム、および管理コミュニティ全体にこれらの選好を適用できます。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


管理モデル別:サードパーティ運営者がリード、ハイブリッド管理が台頭
サードパーティ運営者は2025年市場の52.4%を占めました。開発業者は、社内に広範な運営チームをまだ持っていない場合、リース管理、テナントサポート、および施設管理のためにこれらの運営者を利用します。このアプローチは、賃貸プラットフォームを確立するために必要な時間を短縮できます。2024年初め以来、150万件以上の賃貸契約がEjarを通じて文書化されており、正式で監査可能な管理プロセスの使用を支えています。サードパーティ企業は、複数の物件にわたって標準化された賃貸慣行を適用できます。
ハイブリッド管理は2031年までにCAGR 17.6%で成長すると予測されています。このモデルでは、オーナーが主要なガバナンスとブランド決定を保持しながら、日常業務を専門運営者にアウトソーシングします。NHCとROSHN Groupは、すべての運営機能を社内で構築することなくサービス基準を維持するためにハイブリッド体制を活用できます。Ejarはまた、統一された賃貸契約とデジタルプロセスを通じてより一貫した文書化を支援します。ポートフォリオが規模を拡大し、継続的な運営データが改善されるにつれて、社内管理はより実現可能になる可能性があります。ハイブリッド構造への移行は、サウジアラビア建設賃貸住宅市場が基本的なアウトソーシングからより管理された運営モデルへと移行していることを示しています。
価格帯別:ミッドマーケット住宅がコアを形成、手頃な価格帯・労働者向け住宅がより速く成長
ミッドマーケット物件は2025年市場の48.2%を占めました。このセグメントは、リヤドとジェッダで実質的なテナント基盤を形成する共働きサウジ世帯および中堅から上級の外国人プロフェッショナルにサービスを提供します。その要は、世帯予算、立地、および管理サービスの質のバランスに基づいています。ミッドマーケットプロジェクトはまた、標準的なユニット設計と共有施設を使用できる開発業者の供給計画にも適合します。NHCの大規模な供給コミットメントは、幅広い住宅供給の重要な参照点となっています。サウジアラビア建設賃貸住宅市場は、占有ユニットの大きなシェアをミッドマーケットセグメントに依存し続けるべきです。
手頃な価格帯・労働者向け住宅セグメントは2031年までにCAGR 18%で成長すると予測されています。サカニプログラムは2025年5月に資格年齢を25歳から20歳に引き下げ、若いサウジ成人の住宅支援へのアクセスを拡大しました。このグループは住宅を購入する前に賃貸住宅で過ごす時間があるかもしれません。プレミアムおよびラグジュアリー建設賃貸は規模が小さいものの、ブランド付きおよびサービス付き住宅運営者からの早期関心を集めています。Ascott Limitedは、2026年第4四半期にヒッティン地区に86棟のヴィラからなるサービス付きコミュニティ、アスコット・ヴィラズ・リヤドを開業する画です。同社はまた、2028年1月の開業を予定して、リヤドのアン・ナヒール地区にザ・クレスト・コレクションを導入する協定に署名しました。これらの形式は、ブランド基準、ホスピタリティスタイルのサービス、およびより広い住宅を重視するテナントを対象としています。それらのパフォーマンスは、企業移転、観光関連の滞在、およびプレミアム世帯需要の深さに依存します。サウジアラビア建設賃貸住宅市場はこれらのプロジェクトを収容できますが、より大きなミッドマーケットおよび労働者向け住宅ニーズに取って代わることはありません。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
リヤドは2025年のサウジアラビア建設賃貸住宅市場の40.5%を占めました。その地位は、首都における雇用主、企業移転、および公共住宅活動の集中を反映しています。同市は2025年に193万戸の住宅ユニットを有し、2026年から2027年のパイプラインにはさらに63,000戸が見込まれています。2025年末までに700社以上の国際企業がリヤドに地域本部を設立しました。これは上級スタッフ、プロフェッショナル従業員、およびその家族からの需要を支えています。賃料凍結は賃料引き上げ能力を抑制しますが、対象契約下での世帯コストをより予測可能にします。
ジェッダは2026年に賃料凍結がなかったため、異なる投資環境を提供しています。アパート賃料は2025年に前年比4.7%上昇し、同市には2026年および2027年に向けて40,000戸のパイプラインがありました。同市は、より明確な賃料価格設定条件を求める開発業者を引き付けることができます。マッカは、その居住者基盤と巡礼関連の宿泊需要を通じて別の需要パターンを加えています。その住宅ストックは2025年第2四半期に428,000戸に達し、2028年までに462,000戸に近づくと予測されています。これらの都市レベルの条件は、サウジアラビア建設賃貸住宅市場に首都を超えた複数の成長経路を与えています。
サウジアラビアその他地域は最も成長が速いセグメントであり、2031年までにCAGR 18.5%で拡大すると予測されています。ダンマーム、アル・コバール、マディーナ、およびプロジェクト回廊は、新たな開発活動に関連する労働力移動から恩恵を受けることができます。NHCはまた、2025年6月にアル・コバールでラズルデ・デスティネーションを開始し、サウジアラムコ従業員および東部州居住者向けに8,100戸の住宅を提供しました。セカンダリー都市は、より安価な土地と地域の労働力ニーズへのより密接な適合を提供できます。その運営上の課題は、機関投資家による不動産・資産管理能力の基盤が浅いことです。より多くの賃貸契約がEjarを通じて処理されるにつれて、標準化された文書化がこれらの場所全体の透明性向上に役立てることができます。
競争環境
サウジアラビア建設賃貸住宅市場は分散しており、政府支援を受けた事業体大手開発業者が土地アクセス、開発規模、および住宅供給において重要な優位性を持つ一方、民間および専門プレイヤーは地理的なギャップ、テナントセグメント、および差別化されたサービス提供を通じて競争しています。NHCとROSHN Groupは、その規模、土地アクセス、および国家住宅供給における役割から恩恵を受けています。NHCの目標は2030年までに60万戸です。これらの組織は市場全体の供給、品質、および価格期待に影響を与えますが、民間開発業者、専門運営者、および国際参加者の存在が多様な競争環境を生み出しています。この分散により、より小規模で専門的な開発業者は、規模だけでなく、地理的集中、対象テナントグループ、および差別化されたサービスレベルを通じて競争できます。
ROSHN Groupは、複数の都市でミッドマーケット需要に対応するために計画コミュニティを活用してきました。そのSEDRAの提供には、より大きなヴィラと拡大するアパートプログラムが含まれており、より幅広い住宅ミックスを支えています。2026年3月、ROSHN Groupはイースト・リヤドのWAREFAコミュニティ内の住ユニット開発のためにMiskan Real Estate Development Companyと173 ミリオン 米ドルの協定に署名しました。NHCはまた、2026年5月にリヤドのフザム地区で11の住宅プロジェクトを開始し、複数セグメントの住宅活動の一環としました。これらの動きは、主要開発業者が製品範囲とプロジェクトパートナーシップの両方を拡大しながら、プロジェクト規模と供給能力が重要な差別化要因であり続ける競争環境に貢献していることを示しています。
民間および国際参加者はより狭い機会を対象としています。Dedicated Housing Companyは2025年10月に5億3,300万米ドルの初期ファンドと、プロフェッショナルおよび学生向けの10,000戸の目的建設コリビングユニットを目標として設立されました。Ascott Limitedは2026年第4四半期にリヤドで86棟のヴィラからなるサービス付きコミュニティを準備しており、プレミアム管理形式を追加しています。SEDCO Capital Real Estate Investment Trustは2025年にジェッダのアトリエ・ラヴィ物件について8年間の拘束力のあるリースを伴う137 ミリオン 米ドルの売買契約を完了しました。Ejarを通じたデジタルリース管理、正式な運営基準へのさらなる圧力を生み出しています。サウジアラビア建設賃貸住宅市場の分散した性質により、参加者は異なる立地、テナントセグメント、住宅形式、およびサービスモデルにわたって機会を追求でき、コンプライアンス、適切な価格設定、およびテナント重視の提供が主要な競争上の考慮事項となっています。
サウジアラビア建設賃貸住宅産業リーダー
National Housing Company
ROSHN Group
RAFAL Real Estate Development Company
Saudi Real Estate Company (Al Akaria)
Ewaan Global Residential Company
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:National Housing Companyがリヤドのフザム地区で11の住宅プロジェクトを開始しました。プロジェクトはラグジュアリーヴィラからミッドマーケットタウンハウスまで多岐にわたり、2026年の190 ビリオン 米ドルの計画住宅投資の一部を形成しました。この開始は、手頃な価格の住宅重視から複数セグメントの供給モデルへのより広い移行を反映しています。
- 2026年3月:ROSHN GroupがMiskan Real Estate Development Companyとイースト・リヤドのWAREFAコミュニティ内の住宅ユニット開発のために173 ミリオン 米ドルの戦略的協定に署名しました。この協定は68,000平方メートル以上の土地をカバーし、ROSHNの戦略的開発パートナーシップの活用を拡大しました。
- 2026年3月:Grova Developments、Tilal Real Estate、およびNHCが北リヤドでヌール・フザムを開始しました。完全統合型住宅コミュニティには3,018戸が含まれ、879 ミリオン 米ドルの価値を持ちます。このプロジェクトはRESTATEX リヤド不動産展示会2026で発表されました。


サウジアラビア建設賃貸住宅市場レポートの範囲
| 集合住宅型建設賃貸 |
| 一戸建て型建設賃貸/建設賃貸コミュニティ |
| 目的建設賃貸アパート |
| 目的建設賃貸住宅/タウンホーム |
| 自社運営 |
| サードパーティ運営 |
| ハイブリッ管理 |
| プレミアム/ラグジュアリー |
| ミッドマーケット |
| 手頃な価格帯・労働者向け住宅 |
| リヤド |
| ジェッダ |
| マッカ |
| サウジアラビアその他地域 |
| タイプ別 | 集合住宅型建設賃貸 |
| 一戸建て型建設賃貸/建設賃貸コミュニティ | |
| 目的建設賃貸アパート | |
| 目的建設賃貸住宅/タウンホーム | |
| 管理モデル別 | 自社運営 |
| サードパーティ運営 | |
| ハイブリッ管理 | |
| 価格帯別 | プレミアム/ラグジュアリー |
| ミッドマーケット | |
| 手頃な価格帯・労働者向け住宅 | |
| 地域別 | リヤド |
| ジェッダ | |
| マッカ | |
| サウジアラビアその他地域 |


レポートで回答される主要な質問
2031年までのサウジアラビア建設賃貸住宅セクターの測値は?
このセクターは2026年からCAGR 16.24%で成長し、2031年までに0.87 ビリオン 米ドルに達すると予測されています。
サウジアラビアで最大のシェアを持つ建設賃貸物件タイプはどれですか?
集合住宅型建設賃貸は2025年に43.8%のシェアでリードし、主要都市部におけるアパート需要に支えられています。
サウジアラビアで最も速く成長している賃貸形式はどれですか?
一戸建て型建設賃貸および建設賃貸コミュニティは2031年までにCAGR 18.1%で成長すると予測されています。
なぜリヤドは賃貸住宅開発業者にとって重要なのですか?
リヤドは2025年市場の40.5%を占め、大規模な住宅基盤、企業移転、および実質的な将来の住宅パイプラインを有しています。
Ejarはプロフェッショナルな賃貸住宅にどのような影響を与えますか?
Ejarは標準化された契約とデジタル文書化を通じて賃貸を正式化します。開始以来1,000万件以上の賃貸契約を登録しています。
リヤドの新規賃貸プロジェクトが直面する主な課題は何ですか?
開発業者は負担可能性の圧力、5年間の賃料凍結、および高い建設・資金調達コストに直面しています。
最終更新日:



