
Saudi-Arabien Built To Rent Wohnimmobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.33 Milliarden US-Dollar |
| Marktgröße (2026) | 0.41 Milliarden US-Dollar |
| Marktgröße (2031) | 0.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.24 % |
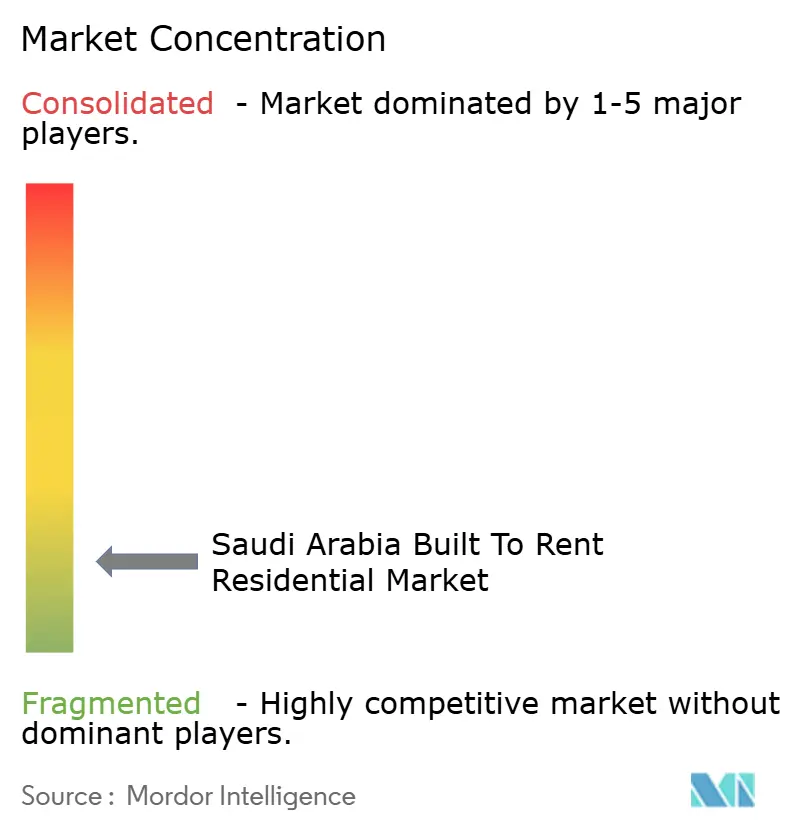
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Saudi-Arabien Built To Rent Wohnimmobilienmarkt Analyse von Mordor Intelligence
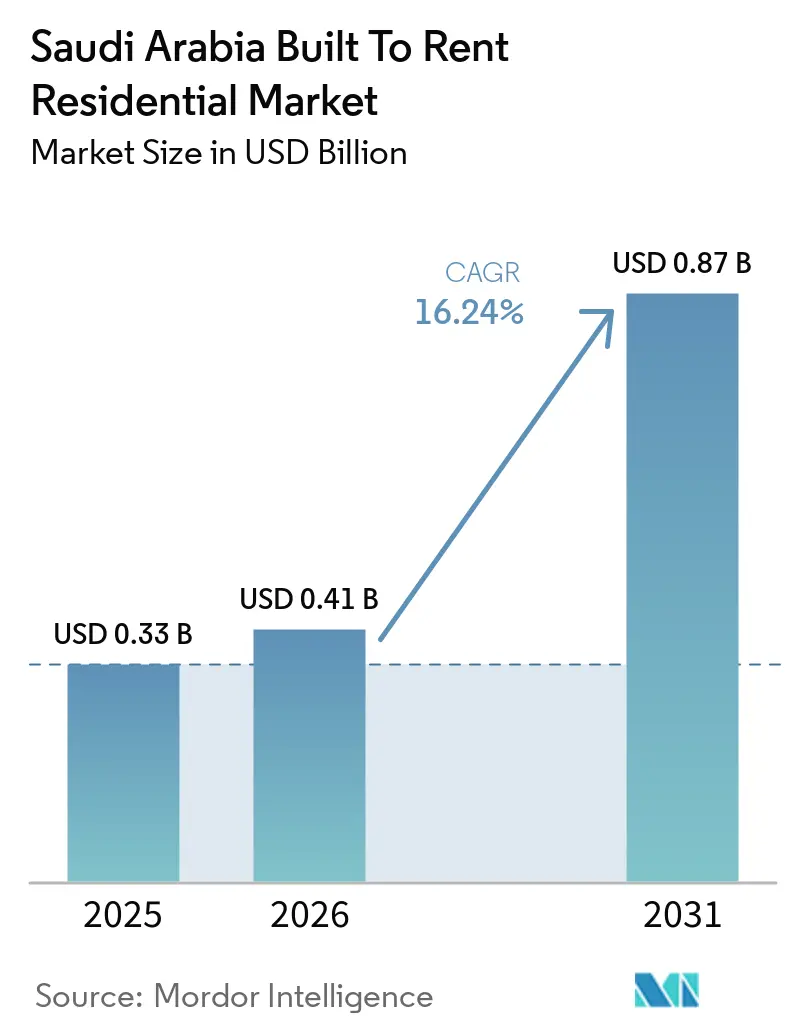
Die Größe des saudi-arabischen Built To Rent Wohnimmobilienmarkts wurde im Jahr 2025 auf 0,33 Milliarden USD geschätzt und wird voraussichtlich von 0,41 Milliarden USD im Jahr 2026 auf 0,87 Milliarden USD bis 2031 wachsen, mit einer CAGR von 16,24 % während des Prognosezeitraums (2026–2031).
Bevölkerungswachstum, Zuzug von Expatriates und Verlagerungen von Arbeitgebern erweitern die Mieterbasis für professionell verwaltete Mietwohnungen. Die Wohnungs- und Stadtentwicklungsagenda der Regierung im Rahmen von Vision 2030 verbreitert ebenfalls das Umfeld für ein organisiertes Mietangebot. Der fünfjährige Mietpreisstopp in Riad verbessert die Kostensicherheit für Mieter, schränkt jedoch die Erlösannahmen für neue Projekte in der Hauptstadt ein. Dieses Umfeld begünstigt Betreiber, die klare Mietbedingungen, zuverlässige Instandhaltung und digitale Compliance bieten können. Es macht Dschidda und Sekundärstädte auch für Entwickler relevanter, die außerhalb von Riad nach Wachstum suchen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Mehrfamilien-Built To Rent im Jahr 2025 einen Marktanteil von 43,8 % am saudi-arabischen Built To Rent Wohnimmobilienmarkt, während Einfamilien-Built To Rent / Built To Rent Communities bis 2031 voraussichtlich mit einer CAGR von 18,1 % wachsen werden.
- Nach Verwaltungsmodell hielten Drittanbieter-Betreiber im Jahr 2025 einen Marktanteil von 52,4 % am saudi-arabischen Built To Rent Wohnimmobilienmarkt, während hybrides Management bis 2031 voraussichtlich mit einer CAGR von 17,6 % wachsen wird.
- Nach Preissegment hielten Mittelsegment-Immobilien im Jahr 2025 einen Anteil von 48,2 % am saudi-arabischen Built To Rent Wohnimmobilienmarkt, während erschwinglicher Wohnraum & Arbeitnehmerwohnungen bis 2031 voraussichtlich mit einer CAGR von 18,0 % wachsen werden.
- Nach Region hielt Riad im Jahr 2025 einen Anteil von 40,5 % am saudi-arabischen Built To Rent Wohnimmobilienmarkt, während der Rest von Saudi-Arabien bis 2031 voraussichtlich mit einer CAGR von 18,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Saudi-Arabien Built To Rent Wohnimmobilienmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bevölkerungswachstum und Zuzug von Expatriates erhöhen die Mietnachfrage | +4.2% | Riad und Dschidda, unterstützt durch internationale Zuzüge | Mittelfristig (2–4 Jahre) |
| Vision 2030 Wohnungs- und Stadtentwicklungsinitiativen treiben das BTR-Wachstum voran | +3.5% | National, insbesondere Riad, Dschidda und die Projektkorridor | Langfristig (≥ 4 Jahre) |
| NHC Build-to-Rent-Programme institutionalisieren das Mietwohnungsangebot | +3.0% | National, mit starker Präsenz in Riad und einem wachsenden Portfolio andernorts | Mittelfristig (2–4 Jahre) |
| Beschäftigungsverlagerung nach Riad und in Wirtschaftszentren erweitert die Mietnachfrage | +2.5% | Riad, Dschidda, Dammam und Al Khobar | Kurzfristig (≤ 2 Jahre) |
| Präferenz für ausstattungsreiche verwaltete Wohnungen fördert die BTR-Akzeptanz | +1.8% | Städtische Zentren und Korridore für junge Berufstätige | Kurzfristig (≤ 2 Jahre) |
| Digitale Mietformalisierung durch Ejar verbessert die Markteffizienz | +1.2% | National, mit starker Relevanz in Riad | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bevölkerungswachstum und Zuzug von Expatriates erhöhen die Mietnachfrage
Saudi-Arabiens wachsende Bevölkerung unterstützt weiterhin die Nachfrage nach formalem Mietwohnraum. Expatriates machten im Jahr 2025 44,4 % der nationalen Bevölkerung aus, was die Bedeutung von Mietoptionen in den wichtigsten Beschäftigungszentren unterstreicht. Die Netto-Expatriate-Ankünfte erreichten zwischen 2023 und 2024 1,2 Millionen, wobei Riad einen großen Anteil der neuen Einwohner aufnahm. Das Programm für regionale Hauptsitze hatte bis Ende 2025 mehr als 700 internationale Unternehmenshauptsitze angezogen und damit das ursprüngliche Ziel von 500 Hauptsitzen bis 2030 übertroffen[1]Königliche Kommission für die Stadt Riad, „Saudi-Programm zur Gewinnung regionaler Hauptsitze internationaler Unternehmen”, Königliche Kommission für die Stadt Riad, rcrc.gov.sa.. Diese Verlagerungen unterstützen eine wiederkehrende Nachfrage von Arbeitgebern, die leitenden Mitarbeitern und Fachkräften Wohnkostenzuschüsse gewähren. Der saudi-arabische Built To Rent Wohnimmobilienmarkt kann diese Gruppe mit verwalteten Gebäuden, standardisierten Mietverträgen und einer schnelleren Mieteraufnahme als fragmentierte Einzelvermietungen bedienen.
Vision 2030 Wohnungs- und Stadtentwicklungsinitiativen treiben das BTR-Wachstum voran
Vision 2030 verknüpft große Stadtprojekte mit neuen Wohnungsanforderungen im ganzen Land. Die Bautätigkeit in NEOM, Red Sea Global, Qiddiya, Diriyah und New Murabba schafft in aufeinanderfolgenden Projektphasen Nachfrage von Arbeitern, Lieferanten und neuen Einwohnern. Das Wohnungsprogramm berichtete, dass die Wohneigentumsquote im Jahr 2025 65,4 % erreichte und sich damit dem Ziel von 70 % unter Vision 2030 annäherte[2]Saudi Vision 2030, „Wohnungsprogramm”, Saudi Vision 2030, vision2030.gov.sa.. Die Mietnachfrage bleibt für Menschen relevant, die noch nicht kaufbereit sind, darunter mobile Arbeitskräfte, jüngere Haushalte und Expatriates. Ejar hatte seit seiner Einführung mehr als 10 Millionen Mietverträge registriert und verzeichnete einen Durchschnitt von 19.000 Verträgen pro Tag[3]Allgemeine Behörde für Immobilien, „Ejar registriert seit der Einführung über 10 Millionen Mietverträge”, Allgemeine Behörde für Immobilien, rega.gov.sa.. Saudi-Arabien hat einen Wohnungsmietmarkt aufgebaut und profitiert daher von einem klareren Betriebsumfeld für langfristige Mietimmobilien.
NHC Build-to-Rent-Programme institutionalisieren das Mietwohnungsangebot
National Housing Company, bekannt als NHC, trägt dazu bei, eine größere und stärker standardisierte Wohnungsversorgungsbasis aufzubauen. NHC hat sich verpflichtet, bis Ende 2025 300.000 Wohneinheiten und bis 2030 600.000 Einheiten zu liefern. Ihr Umfang verleiht ihr eine Rolle bei der Festlegung von Produkt-, Preis- und Verwaltungserwartungen für den breiteren Wohnungssektor. Standardisierte Mietprozesse und Gemeinschaftsverwaltung machen professionell geführte Mietprojekte sowohl für Mieter als auch für Investoren sichtbarer. Die Aktivitäten der NHC können auch das Mittelsegment zugänglicher machen, wo die Entwicklung von koordinierter Planung und Landverfügbarkeit profitiert. Im saudi-arabischen Built To Rent Wohnimmobilienmarkt müssen sich private Betreiber durch Lage, Mietererfahrung oder spezialisierte Mietformate differenzieren, anstatt nur über Skalierung zu konkurrieren.
Beschäftigungsverlagerung nach Riad und in Wirtschaftszentren erweitert die Mietnachfrage
Die Verlagerung von Arbeitsplätzen verändert die Wohnnachfrage in Riad und anderen Wirtschaftszentren. Das Programm für regionale Hauptsitze bringt leitende Führungskräfte und Betriebsteams mit, die unterschiedliche Arten von Mietwohnungen benötigen. Führungskräfte mit Familien suchen oft nach größeren Wohnungen, Sicherheit und gemeinsamen Einrichtungen, während die breitere Belegschaft verwaltete Wohnungen im Mittelsegment in der Nähe von Beschäftigungsgebieten benötigt. In Riad stiegen die Mieten für familiengerechte Zwei- und Drei-Zimmer-Wohnungen im zweiten Quartal 2025 um 16,7 % auf 18.667 USD pro Jahr, während die Mieten für Studios und Ein-Zimmer-Wohnungen sanken. Dieser Unterschied spiegelte den Wohnbedarf von umziehenden Familienhaushalten wider und nicht nur von alleinstehenden Expatriates. Der saudi-arabische Built To Rent Wohnimmobilienmarkt bietet Raum für Wohnungsprojekte und geplante Gemeinschaften, sofern Entwickler den Einheitenmix an die lokalen Beschäftigungsmuster anpassen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mietbezahlbarkeit in Riad begrenzt die Mieterkapazität | -0.6% | Riad, mit aufkommenden Bedenken im nördlichen Dschidda | Kurzfristig (≤ 2 Jahre) |
| Hohe Bau- und Finanzierungskosten verringern die Projektrealisierbarkeit | -0.5% | National, am stärksten in Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Begrenzte institutionelle Betriebs- und Asset-Management-Kapazität hemmt das Marktwachstum | -0.2% | National, mit größeren Lücken in Sekundärstädten | Langfristig (≥ 4 Jahre) |
| Konzentration von Nachfrage und Angebot in Riad erhöht das Marktrisiko | -0.1% | Riad | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mietbezahlbarkeit in Riad begrenzt die Mieterkapazität
Die Mietbezahlbarkeit ist eine wesentliche Einschränkung der Absorption in Riad. Die Wohnungsmieten in der Stadt stiegen zwischen 2019 und 2025 um 82 %, während das Bruttoinlandsprodukt (BIP) pro Kopf von 38.500 USD im Jahr 2022 auf 35.000 USD im Jahr 2024 sank. Das mittlere monatliche Einkommen von Expatriates betrug 975 USD, und die durchschnittliche Wohnungsmiete beanspruchte mehr als 50 % des Einkommens nicht-saudischer Haushalte. Der im September 2025 eingeführte fünfjährige Mietpreisstopp in Riad begrenzt weitere Mieterhöhungen im Rahmen abgedeckter Verträge und stärkt die Kostensicherheit der Mieter. Die Maßnahme begrenzt jedoch das von den Eigentümern neu eingegangener Projekte in der Hauptstadt erwartete Umsatzwachstum. Der saudi-arabische Built To Rent Wohnimmobilienmarkt könnte daher ein größeres Interesse an kostengünstigeren Formaten und in Städten verzeichnen, in denen die Mietpreisgestaltung nicht denselben Einschränkungen unterliegt.
Hohe Bau- und Finanzierungskosten verringern die Projektrealisierbarkeit
Hohe Bau- und Finanzierungskosten stellen weiterhin eine Herausforderung für die Projektrealisierbarkeit dar. Die Allgemeine Behörde für Statistik berichtete, dass die Baukosten im Juli 2026 im Jahresvergleich um 2,3 % gestiegen sind, während die Mietgebühren für Wohnungsausrüstungen und Maschinen um 4,2 % stiegen. Grundstückskosten bleiben eine wichtige Quelle des Wohnungskostendrucks, insbesondere dort, wo Planungsvorschriften verfügbare Grundstücke einschränken. Eine begutachtete Studie ergab, dass Grundstückspreise und Flächennutzungsregeln die Fähigkeit des Wohnungsangebots einschränken, schnell auf die Nachfrage in Saudi-Arabien zu reagieren. Der staatlich geförderte Landzugang verschafft NHC und ROSHN Group einen strukturellen Vorteil bei Projekten, die auf preissensible Mieter abzielen. Private Entwickler im saudi-arabischen Built To Rent Wohnimmobilienmarkt benötigen eine disziplinierte Standortauswahl und Produktgestaltung, um die Renditen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mehrfamilien-Built To Rent führt den Marktanteil an, während Einfamilien-Built To Rent / Built To Rent Communities schneller wachsen
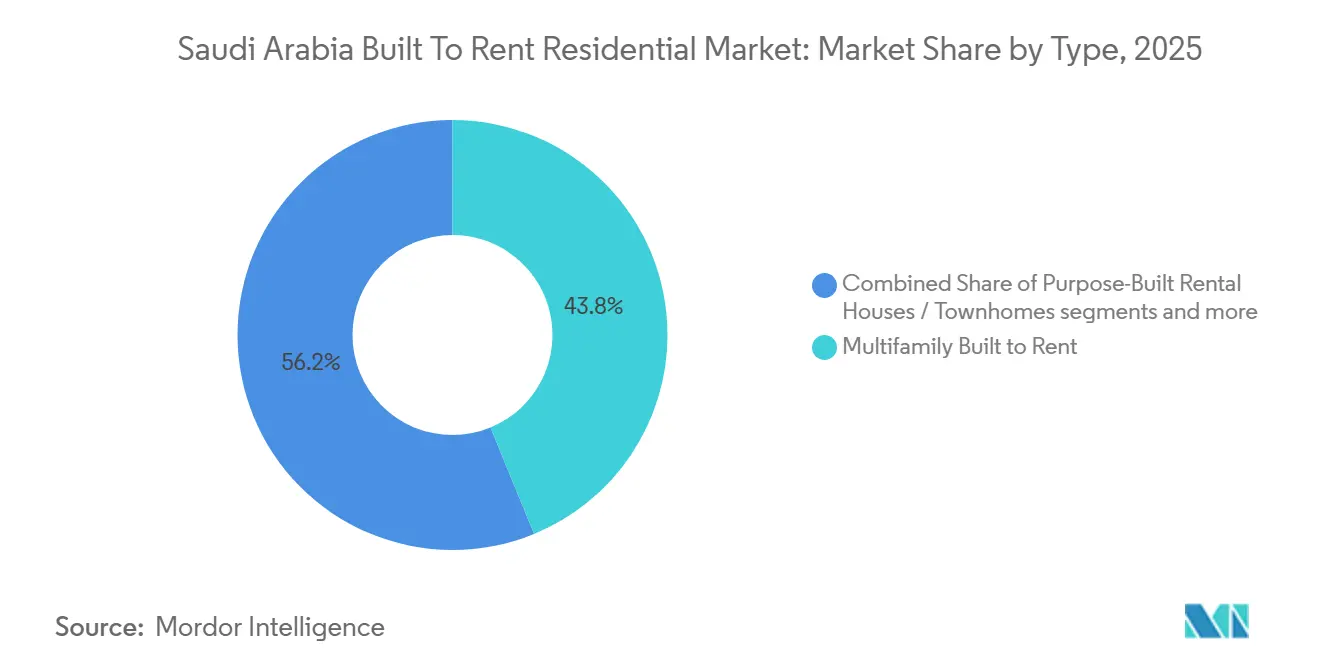
Mehrfamilien-Built To Rent machte im Jahr 2025 43,8 % des saudi-arabischen Built To Rent Wohnimmobilienmarkts aus. Dieses Format profitiert von wohnungsgeprägten Wohnpräferenzen in Riad, Dschidda, Dammam und Al Khobar. Wohnungen können in städtischen Gebieten eine höhere Dichte bieten, in denen Beschäftigung, Verkehr und tägliche Dienstleistungen konzentriert sind. Sie bieten auch eine praktische Option für jüngere saudische Staatsangehörige und neu angekommene Expatriate-Fachkräfte. Eine Überprüfung der Lebensbedingungen in saudi-arabischen Städten aus dem Jahr 2025 stellte fest, dass Wohnungen in wichtigen städtischen Lagen die bevorzugte Immobilienart blieben. Der saudi-arabische Built To Rent Wohnimmobilienmarkt wird daher wahrscheinlich Mehrfamilienprojekte als Hauptquelle des Einheitenvolumens behalten.
Einfamilien-Built To Rent / Built To Rent Communities werden bis 2031 voraussichtlich mit einer CAGR von 18,1 % wachsen. Diese Entwicklungen decken die Nachfrage von umziehenden Führungsfamilien und saudischen Haushalten ab, die mehr Platz und gemeinsame Einrichtungen suchen. Die SEDRA- und WAREFA-Gemeinschaften der ROSHN Group zeigen, wie integrierte Gemeinschaften Wohnungen mit Lifestyle-Infrastruktur kombinieren können. In SEDRA reichen ausgewählte Villengrundstücke von 400 bis 650 Quadratmetern, was größere Haushaltsanforderungen unterstützt. Untersuchungen zu Mehrfamilienpräferenzen in Riad ergaben, dass Bauqualität, Sicherheit, Zimmeranzahl und Lage hoch bewertet wurden. Entwickler können diese Präferenzen auf Wohngebäude, Reihenhäuser und verwaltete Gemeinschaften anwenden, wenn der saudi-arabische Built To Rent Wohnimmobilienmarkt expandiert.


Nach Verwaltungsmodell: Drittanbieter-Betreiber führen, während hybrides Management an Bedeutung gewinnt
Drittanbieter-Betreiber machten im Jahr 2025 52,4 % des Marktes aus. Entwickler nutzen diese Betreiber für die Mietverwaltung, Mieterunterstützung und das Facility Management, wenn sie noch keine umfangreichen internen Betriebsteams haben. Dieser Ansatz kann die Zeit verkürzen, die zum Aufbau einer Mietplattform benötigt wird. Seit Anfang 2024 wurden über Ejar mehr als 1,5 Millionen Mietverträge dokumentiert, was die Nutzung formaler und prüfbarer Verwaltungsprozesse unterstützt. Drittanbieter-Unternehmen können standardisierte Mietpraktiken über mehrere Immobilien hinweg anwenden.
Hybrides Management wird bis 2031 voraussichtlich mit einer CAGR von 17,6 % wachsen. Bei diesem Modell behalten Eigentümer wichtige Governance- und Markenentscheidungen, während sie die tägliche Arbeit an spezialisierte Betreiber auslagern. NHC und ROSHN Group können hybride Vereinbarungen nutzen, um Servicestandards aufrechtzuerhalten, ohne jede Betriebsfunktion intern aufzubauen. Ejar unterstützt auch eine konsistentere Dokumentation durch einheitliche Mietverträge und digitale Prozesse. Internes Management kann rentabler werden, wenn Portfolios an Umfang gewinnen und wiederkehrende Betriebsdaten sich verbessern. Die Verlagerung hin zu hybriden Strukturen zeigt, wie sich der saudi-arabische Built To Rent Wohnimmobilienmarkt von einfachem Outsourcing hin zu stärker kontrollierten Betriebsmodellen entwickelt.
Nach Preissegment: Mittelsegment-Wohnungen bilden den Kern, während erschwinglicher Wohnraum & Arbeitnehmerwohnungen schneller wachsen
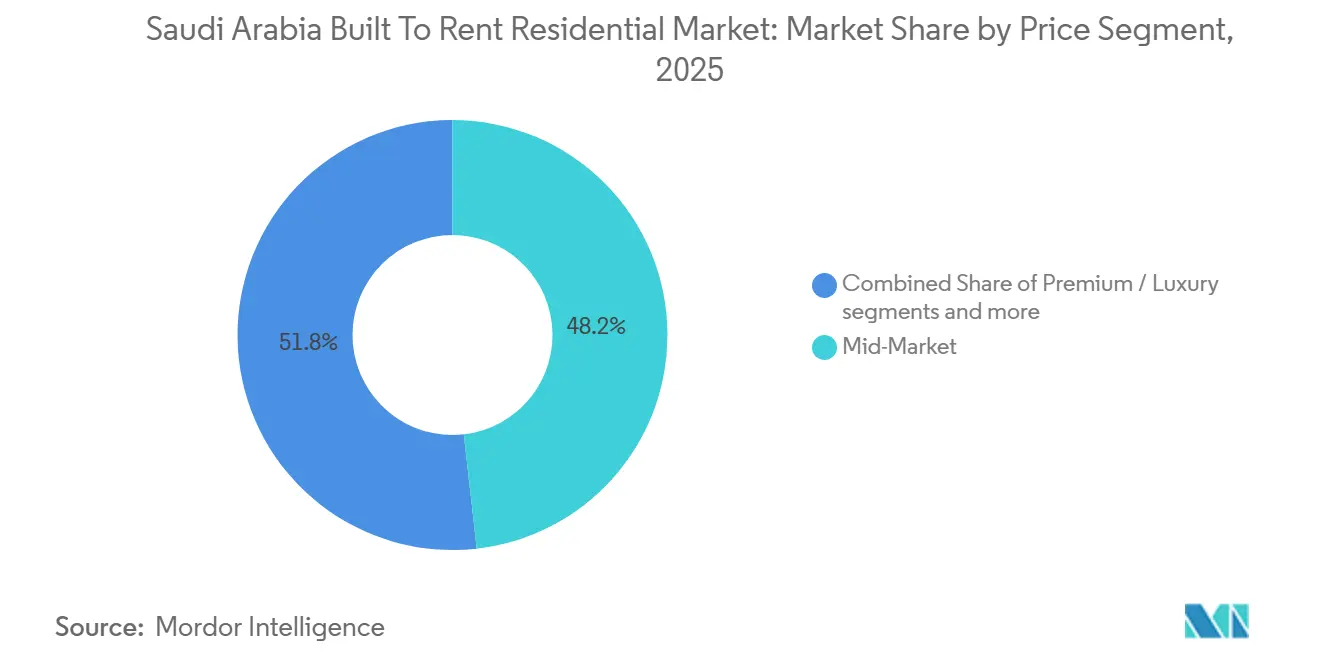
Mittelsegment-Immobilien machten im Jahr 2025 48,2 % des Marktes aus. Dieses Segment bedient Doppelverdiener-Haushalte in Saudi-Arabien und mittel- bis leitende Expatriate-Fachkräfte, die eine erhebliche Mieterbasis in Riad und Dschidda bilden. Seine Nachfrage beruht auf einem Gleichgewicht zwischen Haushaltsbudgets, Lage und der Qualität der verwalteten Dienstleistungen. Mittelsegment-Projekte passen auch zu den Versorgungsplänen von Entwicklern, die Standardeinheitendesigns und gemeinsame Einrichtungen nutzen können. Die umfangreichen Lieferverpflichtungen der NHC machen sie zu einem wichtigen Referenzpunkt für eine breite Wohnungsversorgung. Der saudi-arabische Built To Rent Wohnimmobilienmarkt sollte weiterhin auf das Mittelsegment für einen großen Anteil der belegten Einheiten angewiesen sein.
Das Segment erschwinglicher Wohnraum & Arbeitnehmerwohnungen wird bis 2031 voraussichtlich mit einer CAGR von 18 % wachsen. Das Sakani-Programm senkte im Mai 2025 sein Berechtigungsalter von 25 auf 20 Jahre, was den Zugang zu Wohnungsunterstützung unter jüngeren saudischen Erwachsenen erweiterte. Diese Gruppe verbringt möglicherweise Zeit in Mietwohnungen, bevor sie ein Haus kauft. Premium- und Luxus-Built To Rent bleibt kleiner, hat aber frühzeitiges Interesse von Marken- und Servicewohnungsanbietern geweckt. Ascott Limited plant die Eröffnung von Ascott Villas Riyadh, einer 86-Villa-Servicegemeinschaft im Hittin-Viertel, im vierten Quartal 2026. Das Unternehmen unterzeichnete auch eine Vereinbarung zur Einführung von The Crest Collection im An Nakheel-Viertel in Riad, mit einer geplanten Eröffnung im Januar 2028. Diese Formate richten sich an Mieter, die Markenstandards, Hospitality-ähnliche Dienstleistungen und größere Wohnungen schätzen. Ihre Leistung wird von Unternehmensumzügen, tourismusbezogenen Aufenthalten und der Tiefe der Premium-Haushaltsnachfrage abhängen. Der saudi-arabische Built To Rent Wohnimmobilienmarkt kann diese Projekte aufnehmen, obwohl sie den größeren Bedarf an Mittelsegment- und Arbeitnehmerwohnungen nicht ersetzen werden.
Geografische Analyse
Riad hielt im Jahr 2025 40,5 % des saudi-arabischen Built To Rent Wohnimmobilienmarkts. Seine Position spiegelt die Konzentration von Arbeitgebern, Unternehmensumzügen und öffentlicher Wohnungsbautätigkeit in der Hauptstadt wider. Die Stadt hatte im Jahr 2025 1,93 Millionen Wohneinheiten, mit weiteren 63.000 Einheiten, die für die Pipeline 2026 bis 2027 erwartet werden. Mehr als 700 internationale Unternehmen hatten bis Ende 2025 regionale Hauptsitze in Riad eingerichtet. Dies unterstützt die Nachfrage von leitenden Mitarbeitern, Fachkräften und deren Familien. Der Mietpreisstopp mäßigt die Möglichkeit, Mieten zu erhöhen, macht aber auch die Haushaltskosten unter abgedeckten Verträgen vorhersehbarer.
Dschidda bietet ein anderes Investitionsumfeld, da es im Jahr 2026 keinen Mietpreisstopp gab. Die Wohnungsmieten stiegen im Jahr 2025 im Jahresvergleich um 4,7 %, und die Stadt hatte eine Pipeline von 40.000 Einheiten für 2026 und 2027. Die Stadt kann Entwickler anziehen, die klarere Mietpreisbedingungen wünschen. Mekka fügt ein weiteres Nachfragemuster durch seine ansässige Bevölkerung und pilgerbezogene Unterkunftsbedürfnisse hinzu. Sein Wohnungsbestand erreichte im zweiten Quartal 2025 428.000 Einheiten und wird bis 2028 voraussichtlich 462.000 Einheiten erreichen. Diese stadtspezifischen Bedingungen eröffnen dem saudi-arabischen Built To Rent Wohnimmobilienmarkt mehrere Wege jenseits der Hauptstadt.
Der Rest von Saudi-Arabien ist das am schnellsten wachsende Segment und wird bis 2031 voraussichtlich mit einer CAGR von 18,5 % expandieren. Dammam, Al Khobar, Medina und Projektkorridor können von Arbeitskräftebewegungen im Zusammenhang mit neuen Entwicklungsaktivitäten profitieren. NHC startete im Juni 2025 auch Lazurde Destination in Al Khobar mit 8.100 Wohnungen für Saudi Aramco-Mitarbeiter und Einwohner der Ostprovinz. Sekundärstädte können günstigeres Land und eine bessere Übereinstimmung mit dem lokalen Arbeitskräftebedarf bieten. Ihre betriebliche Herausforderung ist eine weniger tiefe Basis an institutionellen Immobilien- und Asset-Management-Kapazitäten. Da mehr Mietverträge über Ejar abgewickelt werden, kann eine standardisierte Dokumentation dazu beitragen, die Transparenz an diesen Standorten zu verbessern.
Wettbewerbslandschaft
Der saudi-arabische Built To Rent Wohnimmobilienmarkt ist fragmentiert, wobei staatlich geförderte Unternehmen und große Entwickler bedeutende Vorteile beim Landzugang, der Entwicklungsgröße und der Wohnungslieferung haben, während private und spezialisierte Akteure über geografische Lücken, Mietersegmente und differenzierte Serviceangebote konkurrieren. NHC und ROSHN Group profitieren von ihrer Größe, ihrem Landzugang und ihrer Rolle bei der nationalen Wohnungslieferung. Das erklärte Ziel der NHC sind 600.000 Einheiten bis 2030. Diese Organisationen beeinflussen Angebot, Qualität und Preiserwartungen im gesamten Markt, aber die Präsenz privater Entwickler, spezialisierter Betreiber und internationaler Teilnehmer schafft ein vielfältiges Wettbewerbsumfeld. Diese Fragmentierung ermöglicht es kleineren und spezialisierten Entwicklern, durch geografischen Fokus, gezielte Mietergruppen und differenzierte Serviceniveaus zu konkurrieren, anstatt nur über Skalierung.
ROSHN Group hat geplante Gemeinschaften genutzt, um die Mittelsegment-Nachfrage in mehreren Städten zu bedienen. Ihr SEDRA-Angebot umfasst größere Villen und ein wachsendes Wohnungsprogramm, das einen breiteren Wohnungsmix unterstützt. Im März 2026 unterzeichnete ROSHN Group eine Vereinbarung im Wert von 173 Millionen USD mit Miskan Real Estate Development Company für Wohneinheiten innerhalb der WAREFA-Gemeinschaft in Ost-Riad. NHC startete im Mai 2026 auch 11 Wohnprojekte im Khuzam-Viertel in Riad als Teil seiner Mehrfamilien-Wohnungstätigkeit. Diese Schritte zeigen, dass führende Entwickler sowohl die Produktpalette als auch die Projektpartnerschaften erweitern und gleichzeitig zu einem Wettbewerbsumfeld beitragen, in dem Projektgröße und Lieferfähigkeit wichtige Differenzierungsmerkmale bleiben.
Private und internationale Teilnehmer zielen auf engere Möglichkeiten ab. Dedicated Housing Company wurde im Oktober 2025 mit einem anfänglichen Fonds von 533 Millionen USD und einem Ziel von 10.000 zweckgebundenen Co-Living-Einheiten für Fachkräfte und Studenten gegründet. Ascott Limited bereitet eine 86-Villa-Servicegemeinschaft in Riad für das vierte Quartal 2026 vor und fügt ein Premium-verwaltetes Format hinzu. SEDCO Capital Real Estate Investment Trust schloss im Jahr 2025 eine Kauf- und Verkaufsvereinbarung im Wert von 137 Millionen USD für die Atelier Lavie-Immobilie in Dschidda mit einem 8-jährigen bindenden Mietvertrag ab. Die digitale Mietverwaltung über Ejar schafft weiteren Druck für formale Betriebsstandards. Die fragmentierte Natur des saudi-arabischen Built To Rent Wohnimmobilienmarkts ermöglicht es den Teilnehmern, Möglichkeiten über verschiedene Standorte, Mietersegmente, Wohnungsformate und Servicemodelle hinweg zu verfolgen, wobei Compliance, angemessene Preisgestaltung und mieterorientierte Angebote als wichtige Wettbewerbsüberlegungen dienen.
Saudi-Arabien Built To Rent Wohnimmobilienbranche Marktführer
National Housing Company
ROSHN Group
RAFAL Real Estate Development Company
Saudi Real Estate Company (Al Akaria)
Ewaan Global Residential Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: National Housing Company startete 11 Wohnprojekte im Khuzam-Viertel in Riad. Die Projekte reichten von Luxusvillen bis hin zu Reihenhäusern im Mittelsegment und waren Teil ihrer geplanten Wohnungsinvestition von 19 Milliarden USD für 2026. Die Starts spiegelten eine breitere Verlagerung von einem Fokus auf erschwinglichen Wohnraum hin zu einem Mehrfamilien-Versorgungsmodell wider.
- März 2026: ROSHN Group unterzeichnete eine strategische Vereinbarung im Wert von 173 Millionen USD mit Miskan Real Estate Development Company zur Entwicklung von Wohneinheiten innerhalb der WAREFA-Gemeinschaft in Ost-Riad. Die Vereinbarung umfasste mehr als 68.000 Quadratmeter Land und erweiterte ROSHNs Nutzung strategischer Entwicklungspartnerschaften.
- März 2026: Grova Developments, Tilal Real Estate und NHC starteten Noor Khuzam in Nord-Riad. Die vollständig integrierte Wohngemeinschaft umfasste 3.018 Einheiten und hatte einen Wert von 879 Millionen USD. Das Projekt wurde auf der RESTATEX Riyadh Real Estate Exhibition 2026 vorgestellt.


Saudi-Arabien Built To Rent Wohnimmobilienmarkt Berichtsumfang
| Mehrfamilien-Built To Rent |
| Einfamilien-Built To Rent / Built To Rent Communities |
| Zweckgebundene Mietwohnungen |
| Zweckgebundene Mietwohnhäuser / Reihenhäuser |
| Eigenbetrieb |
| Drittanbieter-Betreiber |
| Hybrides Management |
| Premium / Luxus |
| Mittelsegment |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnungen |
| Riad |
| Dschidda |
| Mekka |
| Rest von Saudi-Arabien |
| Nach Typ | Mehrfamilien-Built To Rent |
| Einfamilien-Built To Rent / Built To Rent Communities | |
| Zweckgebundene Mietwohnungen | |
| Zweckgebundene Mietwohnhäuser / Reihenhäuser | |
| Nach Verwaltungsmodell | Eigenbetrieb |
| Drittanbieter-Betreiber | |
| Hybrides Management | |
| Nach Preissegment | Premium / Luxus |
| Mittelsegment | |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnungen | |
| Nach Region | Riad |
| Dschidda | |
| Mekka | |
| Rest von Saudi-Arabien |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der saudi-arabische Built To Rent Wohnimmobiliensektor bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich 0,87 Milliarden USD erreichen und ab 2026 mit einer CAGR von 16,24 % wachsen.
Welcher Built To Rent Immobilientyp hat den größten Marktanteil in Saudi-Arabien?
Mehrfamilien-Built To Rent führte im Jahr 2025 mit einem Anteil von 43,8 %, unterstützt durch die Wohnungsnachfrage in wichtigen städtischen Gebieten.
Welches Mietformat wächst in Saudi-Arabien am schnellsten?
Einfamilien-Built To Rent und Built To Rent Communities werden bis 2031 voraussichtlich mit einer CAGR von 18,1 % wachsen.
Warum ist Riad für Mietwohnungsentwickler wichtig?
Riad hielt im Jahr 2025 40,5 % des Marktes und verfügt über eine große Wohnungsbasis, Unternehmensumzüge und eine erhebliche zukünftige Wohnungspipeline.
Wie wirkt sich Ejar auf professionellen Mietwohnraum aus?
Ejar formalisiert Mietverhältnisse durch standardisierte Verträge und digitale Dokumentation. Seit seiner Einführung wurden mehr als 10 Millionen Mietverträge registriert.
Was ist die größte Herausforderung für neue Mietprojekte in Riad?
Entwickler sehen sich mit Bezahlbarkeitsdruck, dem fünfjährigen Mietpreisstopp sowie höheren Bau- und Finanzierungskosten konfrontiert.
Seite zuletzt aktualisiert am:



