
中東・アフリカの建設賃貸住宅市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
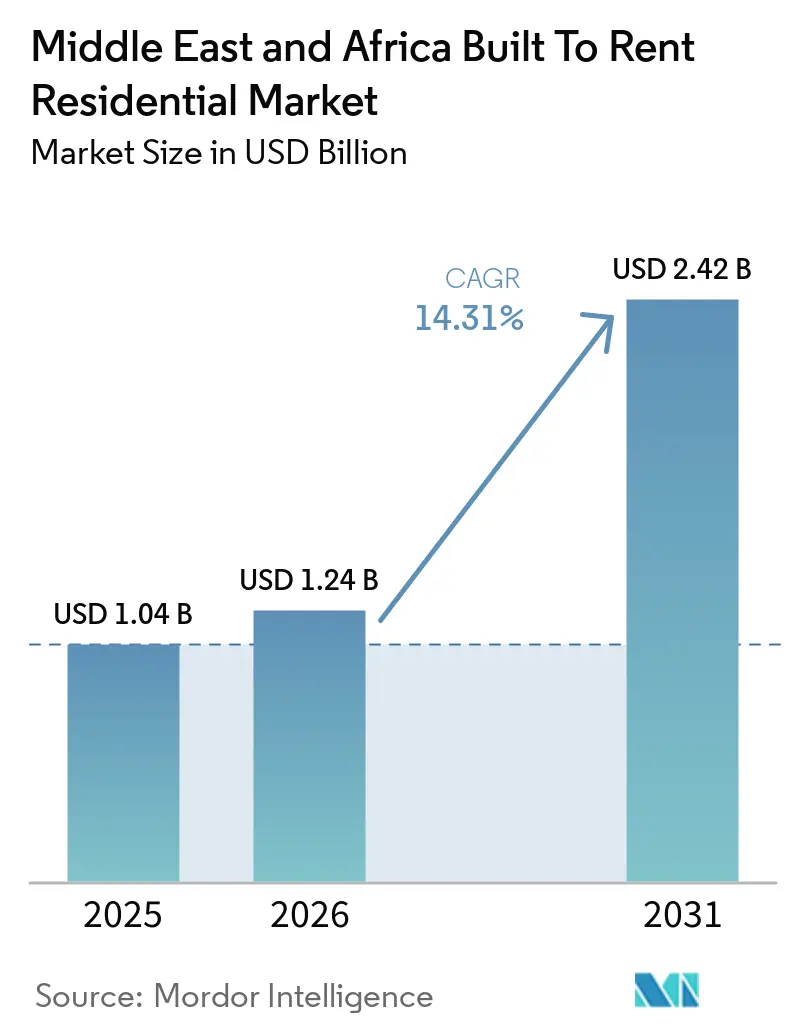
| 基準年の市場規模 (2025) | 1.04 十億米ドル |
| 市場規模 (2026) | 1.24 十億米ドル |
| 市場規模 (2031) | 2.42 十億米ドル |
| 成長率 (2026 - 2031) | 14.31 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカの建設賃貸住宅市場分析
中東・アフリカの建設賃貸住宅市場規模は、2025年の10.4億米ドルから2026年には12.4億米ドルに拡大し、2031年までに24.2億米ドルに達する見込みで、2026年から2031年にかけてCAGR 14.31%で成長すると予測されています。
中東・アフリカの建設賃貸住宅市場は、正式な賃貸供給、流動的な専門職世帯、および機関投資家による所有モデルによって形成されています。上場企業および政府系オーナーは、個人の家主が以前から賃貸住宅を保有していた市場において、運営および情報開示のベンチマーク構築を支援しています。これにより、賃貸、メンテナンス、および居住者サービスを単一の運営機能として管理できるプラットフォームが有利な立場に置かれています。住宅の購入可能性に関する制約も、住宅を購入できない、または購入を望まない世帯の賃貸需要を持続させています。賃料上昇に関する規制ルールは引き続き重要であり、安定した入居率だけでは長期保有オーナーの収益成長に対する制限を完全に相殺することはできません。
主要レポートのポイント
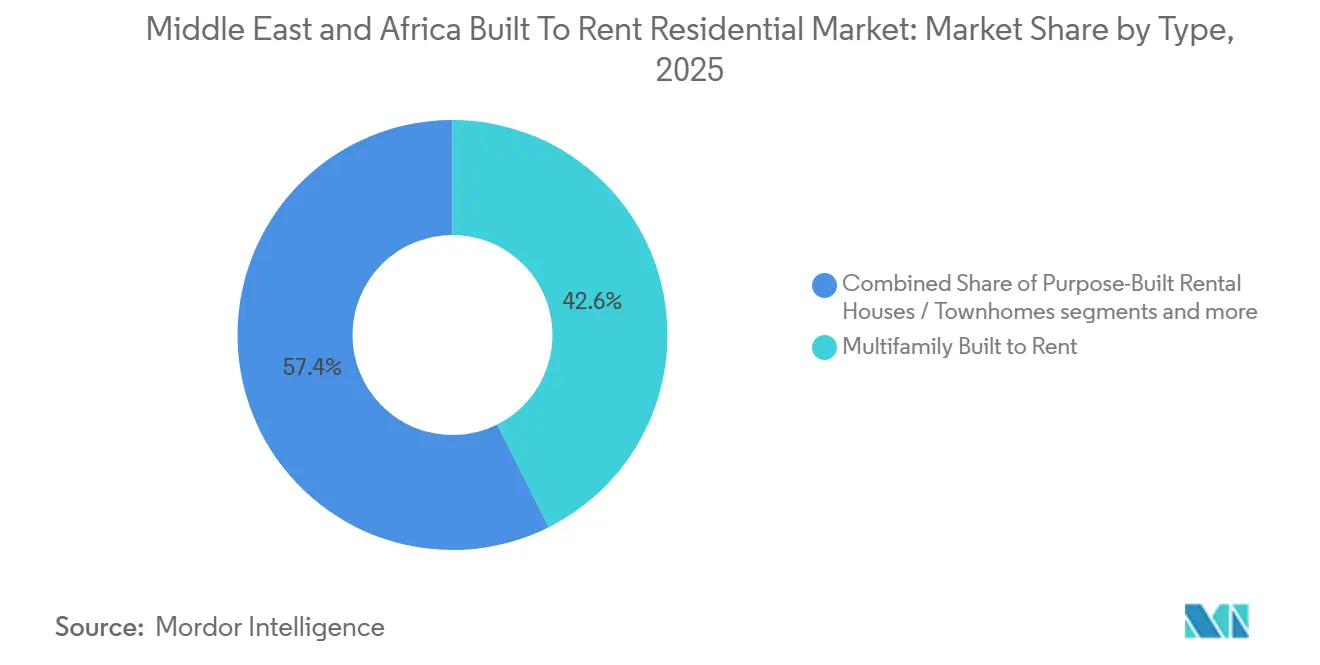
- タイプ別では、集合住宅型建設賃貸が2025年の中東・アフリカの建設賃貸住宅市場シェアの42.60%を占め、一戸建て型建設賃貸/建設賃貸コミュニティは2031年にかけてCAGR 16.80%で成長すると予測されています。
- 管理モデル別では、サードパーティ運営者が2025年の中東・アフリカの建設賃貸住宅市場シェアの51.80%を占め、ハイブリッド管理は2031年にかけてCAGR 16.10%で成長すると予測されています。
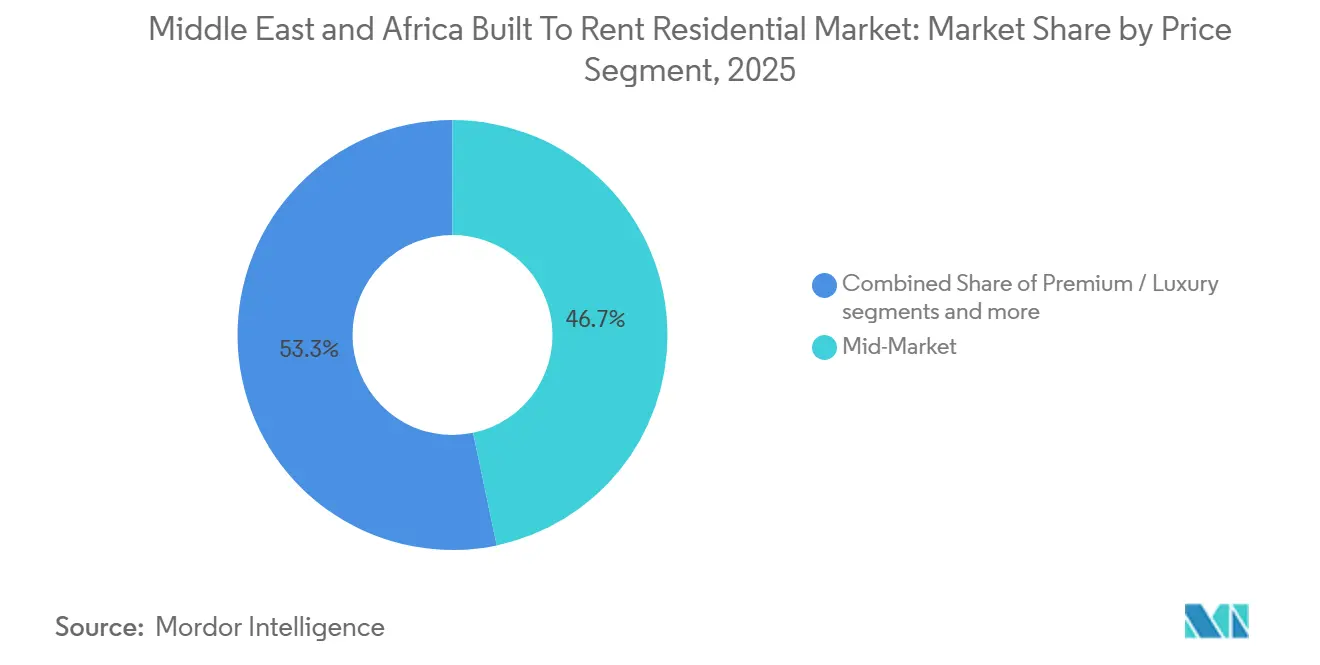
- 価格帯別では、ミッドマーケットが2025年の中東・アフリカの建設賃貸住宅市場規模の46.70%を占め、手頃な価格帯・労働者向け住宅は2031年にかけてCAGR 16.50%で成長すると予測されています。
- 国別では、アラブ首長国連邦が2025年の中東・アフリカの建設賃貸住宅市場規模の32.80%を占め、サウジアラビアは2031年にかけてCAGR 18.20%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 駐在員および流動的な専門職テナント層の拡大が賃貸需要を牽引 | +3.5% | アラブ首長国連邦が中核、サウジアラビア・エジプトへの波及 | 短期(2年以内) |
| 住宅賃貸資本の機関化が建設賃貸投資を支援 | +3.0% | アラブ首長国連邦とサウジアラビア、アフリカが台頭 | 中期(2〜4年) |
| 住宅購入可能性のギャップと住宅ローンの障壁が賃貸需要を拡大 | +2.8% | サウジアラビア、南アフリカ、エジプト | 中期(2〜4年) |
| 大規模プロジェクトと労働力の流動性が目的特化型賃貸需要を増加 | +2.4% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| 柔軟でアメニティ豊富な居住ニーズが建設賃貸の普及を促進 | +1.8% | アラブ首長国連邦、南アフリカの主要都市部 | 短期(2年以内) |
| デジタル賃貸と統合型不動産運営が賃貸効率を向上 | +1.5% | グローバル、アラブ首長国連邦とサウジアラビアで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
駐在員および流動的な専門職テナント層の拡大が賃貸需要を牽引
中東・アフリカの建設賃貸住宅市場は、雇用拠点の近くで住宅の柔軟性を必要とする世帯から恩恵を受けています。ドバイ土地局が報告したデータによると、ドバイでは2026年第1四半期に253,992件の賃貸契約が締結され、その総額は87.7億米ドルに達し、解約件数は25%減少しました[1]。解約件数の減少は、より多くのテナントが市外に転出するのではなく、賃貸契約を更新したことを示しています。プロフェッショナルが管理する住宅は、居住者が契約、修繕、サービスリクエストを単一の運営者に対して行えるため、更新手続きを簡素化できます。この一貫性は、長期保有の住宅資産から継続的な収入を必要とする投資家にとって価値があります。また、分散した家主所有と比較して、入居率やテナント維持率をより明確に把握できるほか、更新行動、サービス需要、および個々のコミュニティのパフォーマンスに関する継続的なエビデンスも得られます。
住宅賃貸資本の機関化が建設賃貸投資を支援
中東・アフリカの建設賃貸住宅市場は、上場住宅ポートフォリオを通じて、より明確な機関投資家の参照点を獲得しつつあります。Emirates News Agencyによると、Dubai Residential REITは2025年に3.49億米ドルの純利益を報告し、平均入居率は98.3%を記録しました。これらの結果は、安定した賃貸ポートフォリオが一貫した公開フォーマットで運営パフォーマンスを報告できることを示しています。REITの上場はまた、収益を生む資産として管理される住宅賃貸資産に対する地域的な事例を広げました。Dubai Holdingは、2025年5月のデビュー時に、同ビークルがGCCで初めて上場した純粋な住宅賃貸特化型REITであると述べました[2]。知名度の向上により、国内オーナーが賃貸運営を他の不動産資産クラスと比較し、特に従来の区分販売が継続的な収益をもたらさない場合に、賃貸収入のためにプロジェクトを保有し続けるかどうかを評価する助けとなります。
住宅購入可能性のギャップと住宅ローンの障壁が賃貸需要を拡大
中東・アフリカの建設賃貸住宅市場は、所有が困難または不適切な世帯にサービスを提供しています。世界銀行は、エジプトの住宅ローン市場が2014年の1.32億米ドルから2026年には22億米ドルに成長したと報告しましたが、低所得世帯のアクセスを制限する購入可能性の障壁が依然として続いていることも指摘しました。このギャップは、住宅ローンの拡大が正式な賃貸オプションの必要性を排除しないことを意味します。賃貸住宅は、貯蓄が限られている、勤務地を変更する、または収入が不安定な労働者に代替手段を提供できます。需要が最も強いのは、居住者が雇用に近い場所にいながら、頭金と長期債務のコストを負担できない場合です。賃料、サービス料、および賃貸条件を明確に保つ運営者は、正式な賃貸住宅と非公式な代替手段を比較する世帯の不確実性を軽減しながら、この需要基盤のより広いセグメントにリーチできます。
大規模プロジェクトと労働力の流動性が目的特化型賃貸需要を増加
サウジアラビアにおける大規模開発プロジェクトは、新たな雇用拠点近辺での賃貸住宅需要を高めており、労働者はプロジェクト拠点間を移動しながら、短期および長期滞在に対応できる柔軟で適切に管理された住宅を必要としています。労働力の流動性が高まるにつれ、目的特化型賃貸コミュニティは、メンテナンス、交通アクセス、共有サービスを一か所で提供する住宅を供給でき、大規模な建設・インフラ開発によって生じる宿泊ニーズへの対応を支援します。この高まる需要は、デベロッパーが住宅資産を保有し、長期賃貸ポートフォリオとして運営することを促しており、資産活用を改善しながら継続的な収入を生み出しています。同様のアプローチがアブダビでも生まれており、市町村交通局とAldarのパートナーシップにより、2029年までにモハメド・ビン・ザイード・シティとバニヤスで9,000戸の賃貸ユニットが供給される予定です[3]。これは、プロフェッショナルが管理する賃貸コミュニティへの地域的なシフトを反映しています。サウジアラビアでは、継続的な大規模プロジェクト活動と労働力の移転により、新興雇用拠点近辺での目的特化型賃貸住宅の需要がさらに強まると予想されます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 賃料凍結と規制の不確実性が投資の柔軟性を低下 | -2.5% | サウジアラビア、アラブ首長国連邦 | 短期(2年以内) |
| 取引・運営データの不足が機関投資家による評価を複雑化 | -1.8% | サブサハラアフリカ、エジプト | 中期(2〜4年) |
| 高い運営コストとサービス提供リスクが建設賃貸のリターンを圧迫 | -1.5% | グローバル、湾岸協力会議に集中 | 中期(2〜4年) |
| オフプラン販売と分散した所有権がテナント獲得競争を激化 | -1.0% | アラブ首長国連邦、サウジアラビア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
賃料凍結と規制の不確実性が投資の柔軟性を低下
中東・アフリカの建設賃貸住宅市場は、テナント保護と予測可能な収益成長のバランスを取る必要があります。リヤドに関するサウジアラビアの規制条項は2025年9月に施行され、Ejarプラットフォームを通じて家主とテナントの関係を規制しています。5年間の賃料凍結はテナントの安定を支援し、急な転居を減らすことができます。しかし、投資家が予測に含めていた可能性のある賃料上昇を制限します。オーナーは、初期賃料設定、コスト管理、および安定した入居率により大きな比重を置く必要があります。都市ごとに異なるルールは、住宅、居住者のニーズ、および基本的な運営プロセスが類似して見える場合でも、地域プラットフォームがポートフォリオ全体に単一の引受アプローチを適用することを難しくする可能性があります。
取引・運営データの不足が機関投資家による評価を複雑化
中東・アフリカの建設賃貸住宅市場は、アフリカの複数の市場において比較可能なデータが限られています。Absaとアフリカにおけるアフォーダブルハウジングファイナンスセンターによる調査は、南アフリカを地域で最も発展した集合住宅賃貸場として特定し、関連する機関投資家活動と管理資産の拡大基盤を有していると指摘しました。それでも、機関投資家は標準化された評価手法を適用する前に、賃料、運営コスト、空室率、およびポートフォリオ取引に関する信頼性の高い情報を必要とします。データが限られていると、貸し手が収益リスクを評価するための証拠が少なくなるため、開発に必要なエクイティが増加する可能性があります。これにより、賃借人の需要を満たすプロジェクトが遅延する可能性があります。信頼性の高い運営実績を構築する運営者は、融資やパートナーシップを求める際に有利な立場に立てる可能性があります。十分に文書化されたパフォーマンスは、貸し手や長期資本提供者の不確実性を軽減できるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
集合住宅型建設賃貸が市場を牽引し、一戸建て型建設賃貸/建設賃貸コミュニティが規模を拡大集合住宅型建設賃貸は2025年の中東・アフリカの建設賃貸住宅市場シェアの42.60%を占めました。その優位性は、湾岸都市および南アフリカの主要都市圏における高密度な都市開発パターンを反映しています。集合住宅型物件は、単一の運営者が一か所でより多くの住宅を管理することを可能にします。共有アメニティ、セキュリティ、メンテナンスチーム、および賃貸スタッフにより、ユニットあたりの運営負担を軽減できます。この構造は、入居率とメンテナンス活動が単一の資産に集中しているため、機関投資家オーナーにとっても監視が容易です。Dubai Residential REITは地域の事例を提供しており、21のコミュニティにわたる35,700ユニットと2025年の平均入居率98.3%を誇ります。そのポートフォリオの規模は、集合住宅型フォーマットがプロフェッショナルな賃貸モデルに適している理由を示しています。また、長期住宅保有を検討している他のオーナーに対して、公開された運営参照点を提供します。
一戸建て型建設賃貸/建設賃貸コミュニティは2031年にかけてCAGR 16.80%で成長すると予測されています。このフォーマットは、住宅ローンを組まずにより広いスペースと近隣のアメニティを求める家族に適しています。コミュニティ規模のプロジェクトは、住宅と学校、小売店、公園、交通機関を組み合わせることができます。このモデルは、オーナーがタワーよりも広い物理的エリアにわたって住宅を管理する必要があるため、慎重な調整が必要です。サウジアラビアでは、計画された住宅コミュニティを管理された賃貸供給に転換することで、仕事のために転居する世帯の選択肢を広げることができます。運営者は、これらのコミュニティで居住者を維持するために、耐久性のあるメンテナンスプロセスと対応力のある地域サービスチームを必要とします。このフォーマットはまた、デベロッパーが完成した住宅を当初の販売のみに頼るのではなく、継続的な収入のために保有するオプションを提供します。これにより、中東・アフリカの建設賃貸住宅市場内でより幅広い賃貸商品の組み合わせが支援されます。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
管理モデル別:
サードパーティ運営者が市場シェアをリード、ハイブリッド管理がより速く成長サードパーティ運営者は2025年の中東・アフリカの建設賃貸住宅市場シェアの51.80%を占めました。この地位は、不動産オーナーが賃貸および日常的な建物運営に専門会社を活用するデベロッパーから運営者へのモデルを反映しています。これにより、デベロッパーは資産を保有しながら、テナントサービス、施設管理、および回収プロセスの経験を持つスタッフにアクセスできます。この取り決めは、新しい賃貸プラットフォームがまだ完全な内部運営チームを持っていない場合に有用です。また、開発リスクを居住者向け運営から分離することもできます。機関投資家オーナーにとって、明確なサービス契約は入居率、修繕、コンプライアンス、および報告に関する責任を定義するため重要です。したがって、サードパーティモデルは、すべての機能を内部で構築することなく、初期ポートフォリオが運営の一貫性に達するのを支援できます。デベロッパーが強力な建設スキルを持ちながら賃貸管理の経験が限られている場合に引き続き有効です。
ハイブリッド管理は2031年にかけてCAGR 16.10%で成長すると予測されています。このアプローチは、価格設定、データ管理、ポートフォリオ戦略などの中核的な意思決定をオーナーの組織内に保持します。その上で、施設管理、賃貸サポート、または居住者獲得などの特定の機能に外部プロバイダーを活用します。このモデルにより、オーナーは完全な内部運営プラットフォームのコストを回避しながら、テナントデータへのより直接的なアクセスを得ることができます。また、ポートフォリオが拡大したり、地域のニーズが変化したりするにつれて、プロバイダーを変更することも可能です。中東・アフリカの建設賃貸住宅市場は、運営者が管理と柔軟性の両方を求めるにつれて、このモデルを好む可能性があります。ハイブリッドの取り決めは、責任が明確に分担され、パフォーマンスデータが一貫して共有される場合にのみ機能します。そうでなければ、居住者はオーナー、賃貸エージェント、およびサービスプロバイダーの間でギャップを経験する可能性があります。
価格帯別:
ミッドマーケットが市場シェアをリード、手頃な価格帯・労働者向け住宅がより速く成長ミッドマーケットは2025年の中東・アフリカの建設賃貸住宅市場規模の46.70%を占めました。この層は、ラグジュアリー商品を求めるのではなく、雇用拠点の近くで適切に管理された住宅を必要とする専門職に対応しています。医療、エンジニアリング、教育、および企業サービスなどの分野の労働者が含まれます。これらの賃借人は一般的に、信頼性の高いメンテナンス、透明な契約、および交通機関や日常サービスへの実用的なアクセスを重視します。アブダビでは、市町村交通局とAldarが2029年までに9,000戸のバリューハウジング賃貸ユニットを開発することに合意しました。このプログラムは中間から手頃な価格帯の住宅を対象としており、公有地と民間デリバリーがどのように連携できるかを示しています。プレミアム賃貸住宅は特定の場所では引き続き重要ですが、ミッドマーケットはより大きな潜在的テナント基盤を持っています。その地位は、運営者が賃とサービス品質を世帯の予算に合わせて維持することにかかっています。
手頃な価格帯・労働者向け住宅は2031年にかけてCAGR 16.50%で成長すると予測されています。需要は、雇用に近い住宅を必要としながら住宅購入能力が限られている労働者によって支えられています。世界銀行は、エジプトにおける継続的な購入可能性の課題と低所得世帯への住宅支援の役割を説明しています。このセグメントは、わずかなコスト増加でも居住者の支払い能力に影響を与える可能性があるため、規律ある運営モデルを必要とします。デベロッパーは、実行可能な賃料を維持するために、公共部門との調整、低コストの土地、または資金調達支援を必要とする場合があります。このセグメントは、住宅が職場や交通ルートの近くにある場合に安定した需要を生み出すことができます。また、非公式賃貸と正式な管理住宅のギャップを縮小する役割を長期オーナーに与えます。その結果、労働者向け供給は中東・アフリカの建設賃貸住宅市場における拡大の中心的な領域であり続ける可能性が高いです。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ドバイおよびアブダビ ビルト・トゥ・レント 住宅市場
アラブ首長国連邦は、2025年における中東・アフリカのビルト・トゥ・レント住宅市場シェアの32.80%を占めた。2026年第1四半期におけるドバイの253,992件のリース契約は、同国における正式な賃貸活動の規模を示している。同国の賃貸エコシステムは、多くの地域の同業他社と比較して、より強固な公開報告基盤を有している。Dubai Residential REITの2025年の業績は、安定したリースポートフォリオからの稼働率および純利益について、投資家に明確な記録を提供した。したがって、アラブ首長国連邦は、正式な住宅リース手段重要な試験市場となっている。Dubai Holdingの2025年のREIT上場は、住宅リースプラットフォームがGCCの公開市場にアクセスできることを示した。アブダビでは、Aldar Properties PJSCとの低価格住宅プログラムが、中価格帯から手頃な価格帯に焦点を当てた別個の賃貸供給源を加えている。これらの動向は合わせて、専門的に管理された賃貸住宅のより幅広いレンジを支えている。
サウジアラビア ビルト・トゥ・レント 住宅市場
サウジアラビアは、2031年までに18.20%という最も高い地域別CAGRを記録すると予測されている。同国は、増加する流動的な労働力を収容するための住宅に対して大きな需要を抱えている。リヤドにおける規制上の規定は、より均衡のとれた貸主と借主の関係を構築することを目的としている。これらの規則は稼働率の安定を支援できるが、オーナーは賃料引き上げに関する制限を考慮しなければならない。サウジアラビアの潜在力は、その規模、計画的なコミュニティ、および労働力の流動性にある。主な課題は、その需要を長期間にわたって一貫して管理できる住宅へと転換することある。完成後も所有権を保持するデベロッパーは、同国の正式な賃貸基盤を拡大する可能性がある。安定したリターンを達成する能力は、立地、運営規律、および地域のリース規則の変化に依存することになる。
アフリカ ビルト・トゥ・レント 住宅市場
南アフリカはアフリカ域内において重要な機関投資家向け賃貸市場であり続けており、エジプトおよびケニアは地域的な機会の広がりを示している。AbsaおよびアフリカにおけるAffordable Housing Finance Centreによる調査は、南アフリカにおける相当規模の管理された集合住宅基盤を特定した。同国の住宅需要は、専門的な管理を伴う手頃な価格の賃貸形態に対する需要を支えている。エジプトは、住宅ローンおよび補助金プログラムと連携して機能する供給に対する需要が高まっている。包括的な住宅金融に対する世界銀行の支援は、低所得世帯に向けられた政策的関心を示している。ケニアは正式化サイクルの初期段階にあるが、その発展は時間をかけて地域の投資家基盤を拡大する可能性がある。中東・アフリカのビルト・トゥ・レント住宅市場は、制度、資金調達オプション、および運営データが大きく異なるため、すべての国で同じペースで発展するわけではない。
競合状況
市場集中度
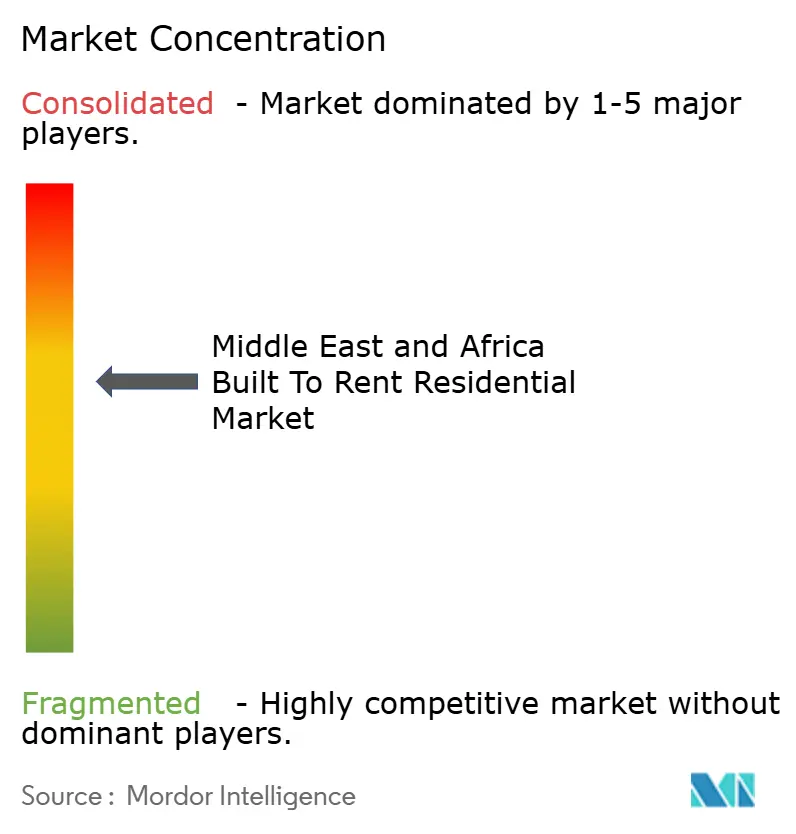
中東・アフリカの建設賃貸住宅市場は適度に分散しています。政府系デベロッパーと大規模オーナーは湾岸地域で強固な地位を持ち、南アフリカには専門賃貸運営者の拡大するグループがあります。Dubai Residential REITは、2025年の平均入居率98.3%と純利益3.49億米ドルを示す公開結果で明確なベンチマークを設定しました。2025年5月の上場は、湾岸協力会議(GCC)における機関投資家向け住宅賃貸ポートフォリオへの公開ルートを創出しました。大規模オーナーは、バランスシート、土地へのアクセス、および運営プラットフォームを活用して規模を構築できます。小規模プロバイダーは、地域の賃貸知識、テナントサービス、および手頃な価格帯のフォーマットに焦点を当てることで競争できます。競争は、供給されるユニット数と同様に、実行品質を中心に展開する可能性が高いです。
AldarとアブダビのDMTとの合意は、中東・アフリカの建設賃貸住宅市場における主要な戦略的動きです。このパートナーシップは2029年までに9,000戸の賃貸ユニットをカバーし、Aldarが開発、賃貸、および管理を担当します。このモデルは、公共部門の目標と民間企業のデリバリーおよび運営能力を組み合わせています。これにより、同社は定義された住宅ニーズに対応しながら長期ポートフォリオを構築できます。Dubai Holdingは、Dubai Residential REITをGCC初の純粋な住宅賃貸特化型REITとして上場させるという別の戦略的動きを行いました。これらの行動は、情報開示、ポートフォリオ管理、および資本へのアクセスの基準を引き上げます。また、他のデベロッパーが区分販売で撤退するのではなく、資産を保有することを促す可能性があります。
南アフリカの運営者は、地域の購入可能性と資金調達条件により依存する異なる競争環境に直面しています。アフリカにおけるアフォーダブルハウジングファイナンスセンターの調査は、機関投資家の参加を支援できる管理された賃貸基盤を指摘しています。手頃な賃料で効率的に運営できる企業は、耐久性のある需要を見つけられる可能性がありますが、メンテナンスと回収を慎重に管理する必要があります。最も魅力的な機会は、就労世帯数に対して正式な賃貸供給が不足している市場に残っています。データ品質は、信頼性の高い予測で貸し手や長期資本にアプローチできる運営者を区別します。中東・アフリカの建設賃貸住宅市場はまた、ドバイ機能するモデルが自動的にカイロ、ヨハネスブルグ、またはナイロビに適合するわけではないため、地域パートナーシップを必要とします。競争の場は、地域全体で少数のグループに支配されるのではなく、多様なままである可能性が高いです。
中東・アフリカの建設賃貸住宅業界リーダー
-
Dubai Residential REIT
-
Aldar Properties PJSC
-
National Housing Company
-
ROSHN Group
-
Emaar Properties PJSC
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ ビルト・トゥ・レント 住宅市場 このレポートでカバーされる企業
- Dubai Residential REIT
- Aldar Properties PJSC
- National Housing Company
- ROSHN Group
- Emaar Properties PJSC
- Wasl Asset Management Group
- Dubai Holding
- Brookfield Properties
- Deyaar Development PJSC
- Meraas
- Jabal Omar Development Company
- Africrest Properties
- Divercity Urban Property Group
- Emira Property Fund
- Growthpoint Properties Limited
- Communicare
- Alleyroads
- Bitprop
- Redefine Properties Limited
- Live Easy
最近の産業開発事情 中東・アフリカ ビルト・トゥ・レント 住宅市場
- 2026年5月:Dubai Holding Asset Managementがドバイ・サイエンス・パークのLantana Hillsで着工し、1.852億米ドルの契約のもとGroup Amanaをメインコントラクターに任命し、Dubai Residential REITポートフォリオに追加しました(Dubai Holding発表)。
- 2026年4月:アブダビのDMTとAldar Properties PJSCが、2029年までにモハメド・ビン・ザイード・シティとバニヤスに9,000戸の手頃な価格帯の賃貸ユニットを開発するパートナーシップを締結しました。総開発価値は7.624億米ドルで、Aldarの開発・保有パイプラインは55億米ドルに達しました(アブダビ・メディアオフィス発表)。
- 2026年3月:ROSHNがMiskanとSAR 6.5億(1.77億米ドル)の戦略的合意を締結し、リヤドのWarefaコミュニティ内に住宅ユニットを開発します。Miskanは68,000平方メートル超の土地を開発し、ROSHNの住宅デリバリーを拡大するための広範な民間部門パートナーシップモデルの一部となります。
中東・アフリカの建設賃貸住宅市場レポートの調査範囲
セグメンテーション概要
| 集合住宅型建設賃貸 |
| 一戸建て型建設賃貸/建設賃貸コミュニティ |
| 目的特化型賃貸アパートメント |
| 目的特化型賃貸住宅/タウンホーム |
| 自社運営 |
| サードパーティ運営 |
| ハイブリッド管理 |
| プレミアム/ラグジュアリー |
| ミッドマーケット |
| 手頃な価格帯・労働者向け住宅 |
| アラブ首長国連邦 |
| サウジアラビア |
| 南アフリカ |
| エジプト |
| 中東・アフリカのその他の地域 |
| タイプ別 | 集合住宅型建設賃貸 |
| 一戸建て型建設賃貸/建設賃貸コミュニティ | |
| 目的特化型賃貸アパートメント | |
| 目的特化型賃貸住宅/タウンホーム | |
| 管理モデル別 | 自社運営 |
| サードパーティ運営 | |
| ハイブリッド管理 | |
| 価格帯別 | プレミアム/ラグジュアリー |
| ミッドマーケット | |
| 手頃な価格帯・労働者向け住宅 | |
| 国別 | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカのその他の地域 |
レポートで回答される主要な質問
2031年における中東・アフリカの建設賃貸住宅市場の予測規模は?
中東・アフリカの建設賃貸住宅市場は、2026年の12.4億米ドルからCAGR 14.31%で成長し、2031年までに24.2億米ドルに達すると予測されています。この予測は、多様な国の住宅システムと都市の雇用拠点にわたる正式なプロフェッショナル管理賃貸供給の役割の拡大を反映しています。
2025年に最大のシェアを持つ建設賃貸フォーマットは?
集合住宅型建設賃貸が2025年に42.60%のシェアでリードしました。このフォーマットは、賃貸、メンテナンス、セキュリティ、および居住者アメニティを集中管理できるため、一貫した運営手順、明確な監視、および集中したポートフォリオ全体での予測可能な居住者サービスを求める機関投資家オーナーに適しています。
地域で最も速く成長している管理モデルは?
ハイブリッド管理は2031年にかけてCAGR 16.10%で成長すると予測されています。これにより、オーナーは主要な意思決定とテナントデータの管理を維持しながら、施設管理や賃貸サポートなどの特定の機能を、地域のデリバリー能力を持つ専門プロバイダーに委託することができます。
労働者向け賃貸住宅が急速に成長している理由は?
手頃な価格帯・労働者向け住宅は、多くの労働者が雇用エリアの近くに正式な住宅を必要としながら、住宅所有への障壁に直面し続けているため、CAGR 16.50%で成長すると予測されています。実行可能なデリバリーは、コスト規律、信頼性の高い地域サービス、適切な資金調達構造、および対象居住者グループがアクセス可能な賃料に依存します。
2031年にかけて最も速く成長すると予想される国は?
サウジアラビアは2031年にかけて最高のCAGR 18.20%を記録すると予想されています。その機会は、住宅需要、計画されたコミュニティ、および労働力の流動性に結びついています。同時に、運営者は住宅賃貸、価格設定、およびポートフォリオ拡大のタイミングを規制する地域ルールを引き続き考慮する必要があります。
賃貸投資家にとっての主要な政策リスクは?
賃料規制はテナントの安定を改善し、入居率を支援できますが、賃料上昇を制限し、収益予測をより困難にする可能性もあります。投資家は、長期資本を投入する前に、地域の規制フレームワーク、運営コスト、当初の賃料設定、およびサービス品質を維持する実際の能力を評価する必要があります。