
Taille et part du marché résidentiel locatif institutionnel en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.33 Milliards de dollars |
| Taille du Marché (2026) | 0.41 Milliards de dollars |
| Taille du Marché (2031) | 0.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.24 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché résidentiel locatif institutionnel en Arabie Saoudite par Mordor Intelligence
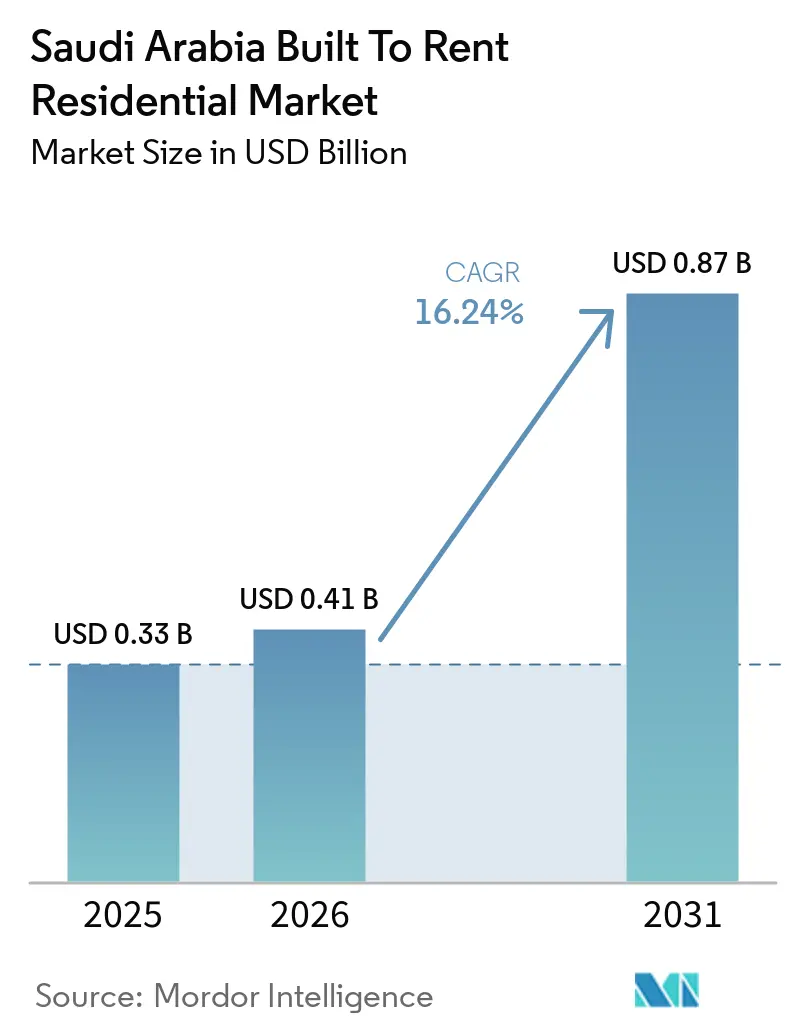
La taille du marché résidentiel locatif institutionnel en Arabie Saoudite était évaluée à 0,33 milliard USD en 2025 et devrait croître de 0,41 milliard USD en 2026 pour atteindre 0,87 milliard USD d'ici 2031, à un CAGR de 16,24 % durant la période de prévision (2026-2031).
La croissance démographique, les arrivées d'expatriés et les relocalisations d'employeurs élargissent la base de locataires pour les logements locatifs gérés de manière professionnelle. Le programme de logement et de développement urbain Vision 2030 du gouvernement élargit également le cadre d'une offre locative organisée. Le gel des loyers sur cinq ans à Riyad améliore la prévisibilité des coûts pour les locataires, mais contraint les hypothèses de revenus pour les nouveaux projets dans la capitale. Ce contexte favorise les opérateurs capables de proposer des conditions de bail claires, une maintenance fiable et une conformité numérique. Il rend également Djeddah et les villes secondaires plus pertinentes pour les promoteurs cherchant une croissance en dehors de Riyad.
Principaux enseignements du rapport
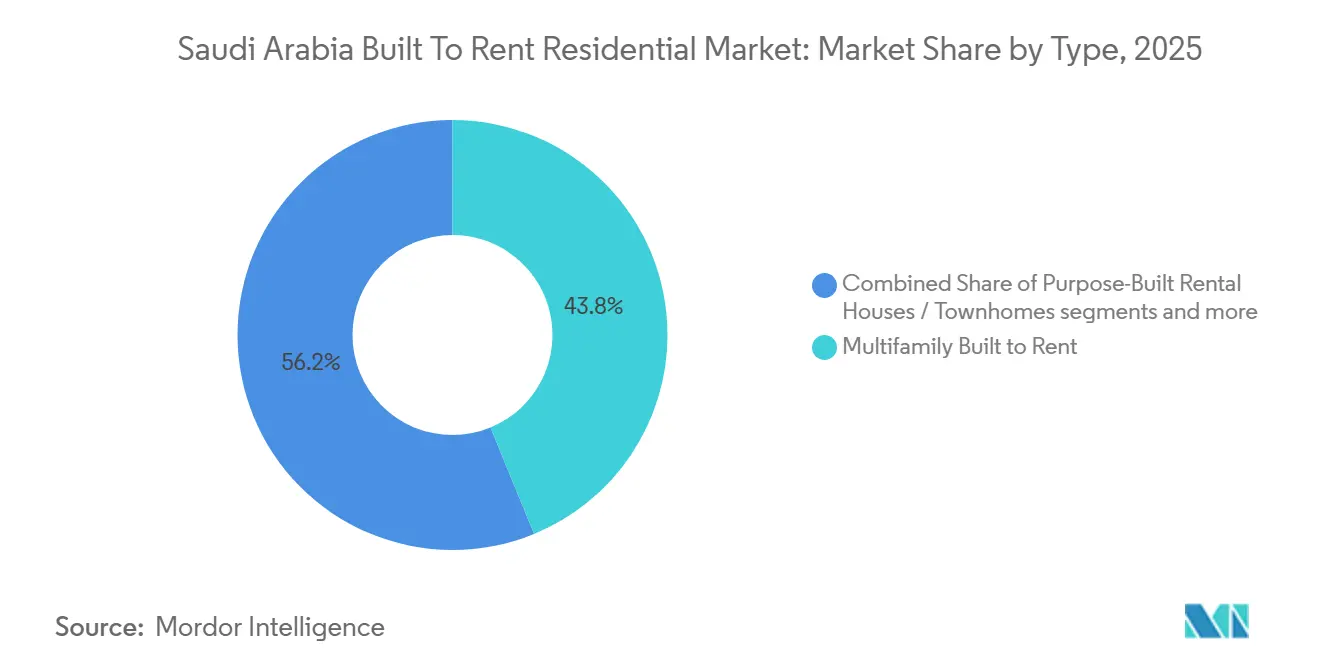
- Par type, le locatif institutionnel multifamilial détenait 43,8 % de la part du marché résidentiel locatif institutionnel en Arabie Saoudite en 2025, tandis que le locatif institutionnel unifamilial / les communautés locatives institutionnelles devraient croître à un CAGR de 18,1 % jusqu'en 2031.
- Par modèle de gestion, les opérateurs tiers détenaient 52,4 % de la part du marché résidentiel locatif institutionnel en Arabie Saoudite en 2025, tandis que la gestion hybride devrait croître à un CAGR de 17,6 % jusqu'en 2031.
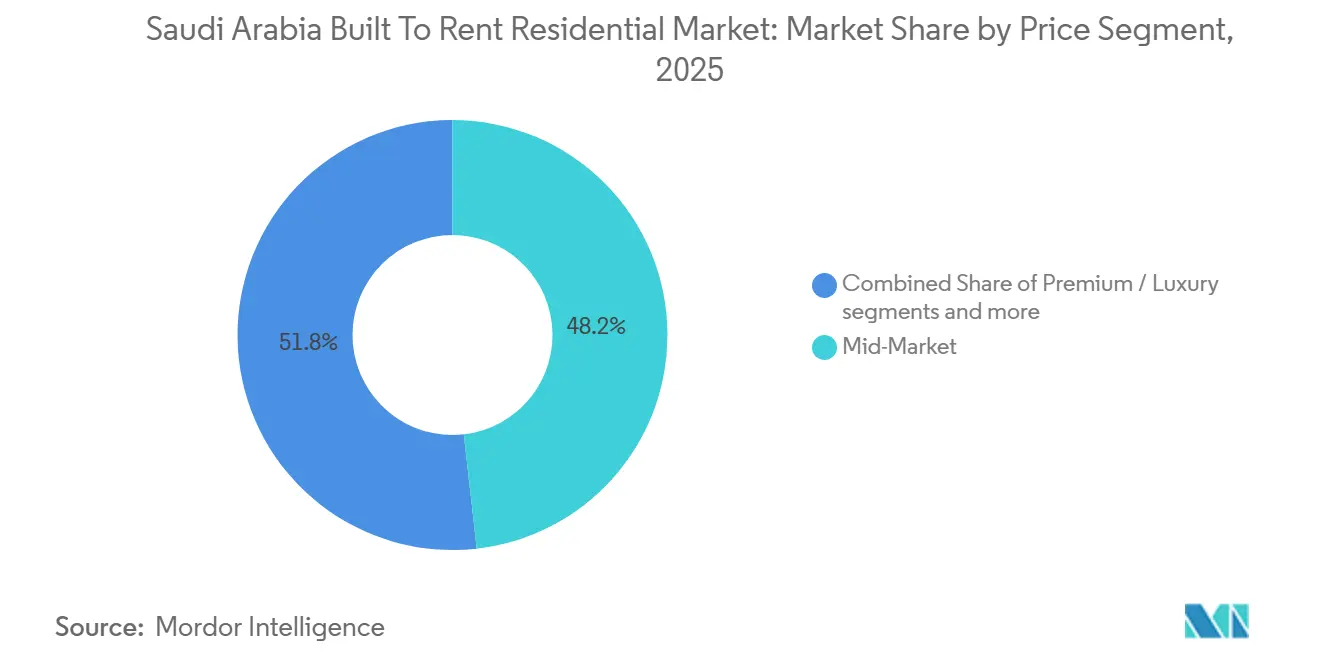
- Par segment de prix, les biens immobiliers de marché intermédiaire détenaient 48,2 % de la taille du marché résidentiel locatif institutionnel en Arabie Saoudite en 2025, tandis que le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 18,0 % jusqu'en 2031.
- Par région, Riyad détenait 40,5 % de la taille du marché résidentiel locatif institutionnel en Arabie Saoudite en 2025, tandis que le reste de l'Arabie Saoudite devrait croître à un CAGR de 18,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché résidentiel locatif institutionnel en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La croissance démographique et les flux d'expatriés augmentent la demande locative | +4.2% | Riyad et Djeddah, soutenues par les flux internationaux | Moyen terme (2-4 ans) |
| Les initiatives de logement et de développement urbain Vision 2030 stimulent la croissance du locatif institutionnel | +3.5% | National, notamment Riyad, Djeddah et les corridors de projets | Long terme (≥ 4 ans) |
| Les programmes locatifs institutionnels de la NHC institutionnalisent l'offre de logements locatifs | +3.0% | National, avec une présence majeure à Riyad et un portefeuille en expansion ailleurs | Moyen terme (2-4 ans) |
| La relocalisation des emplois vers Riyad et les pôles économiques élargit la demande locative | +2.5% | Riyad, Djeddah, Dammam et Al Khobar | Court terme (≤ 2 ans) |
| La préférence pour les appartements gérés avec équipements stimule l'adoption du locatif institutionnel | +1.8% | Centres urbains et corridors de jeunes professionnels | Court terme (≤ 2 ans) |
| La formalisation numérique de la location via Ejar améliore l'efficacité du marché | +1.2% | National, avec une forte pertinence à Riyad | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance démographique et les flux d'expatriés augmentent la demande locative
La population croissante de l'Arabie Saoudite continue de soutenir la demande de logements locatifs formels. Les expatriés représentaient 44,4 % de la population nationale en 2025, ce qui a renforcé l'importance des options locatives dans les principaux centres d'emploi. Les arrivées nettes d'expatriés ont atteint 1,2 million entre 2023 et 2024, Riyad accueillant une large part des nouveaux résidents. Le programme des sièges régionaux avait attiré plus de 700 sièges de sociétés internationales d'ici fin 2025, dépassant son objectif initial de 500 sièges pour 2030[1]Commission royale pour la ville de Riyad, « Programme saoudien pour attirer les sièges régionaux des entreprises internationales », Commission royale pour la ville de Riyad, rcrc.gov.sa.. Ces relocalisations soutiennent une demande récurrente de la part des employeurs qui fournissent des allocations logement aux cadres supérieurs et aux employés professionnels. Le marché résidentiel locatif institutionnel en Arabie Saoudite peut servir ce groupe avec des immeubles gérés, des baux standardisés et une intégration des locataires plus rapide que les locations individuelles fragmentées.
Les initiatives de logement et de développement urbain Vision 2030 stimulent la croissance du locatif institutionnel
Vision 2030 relie de grands projets urbains à de nouvelles exigences en matière de logement à travers le pays. L'activité de construction à NEOM, Red Sea Global, Qiddiya, Diriyah et New Murabba crée une demande de la part des travailleurs, des fournisseurs et des nouveaux résidents au fil des phases successives des projets. Le Programme de logement a indiqué que le taux de propriété a atteint 65,4 % en 2025, progressant vers l'objectif de 70 % fixé par Vision 2030[2]Vision 2030 saoudienne, « Programme de logement », Vision 2030 saoudienne, vision2030.gov.sa.. La demande locative reste pertinente pour les personnes qui ne sont pas prêtes à acheter, notamment les travailleurs mobiles, les ménages plus jeunes et les expatriés. Ejar avait enregistré plus de 10 millions de contrats de location depuis son lancement, avec une moyenne de 19 000 contrats par jour[3]Autorité générale de l'immobilier, « Ejar enregistre plus de 10 millions de contrats de location depuis son lancement », Autorité générale de l'immobilier, rega.gov.sa.. L'Arabie Saoudite a développé un marché locatif résidentiel, bénéficiant ainsi d'un environnement opérationnel plus sain pour les actifs locatifs à long terme.
Les programmes locatifs institutionnels de la NHC institutionnalisent l'offre de logements locatifs
National Housing Company, connue sous le nom de NHC, contribue à établir une base d'offre résidentielle plus large et plus standardisée. La NHC s'est engagée à livrer 300 000 logements d'ici fin 2025 et 600 000 logements d'ici 2030. Son envergure lui confère un rôle dans la définition des attentes en matière de produit, de prix et de gestion pour l'ensemble du secteur du logement. Des processus de bail standardisés et une gestion communautaire rendent les projets locatifs gérés de manière professionnelle plus visibles tant pour les locataires que pour les investisseurs. L'activité de la NHC peut également rendre le segment de marché intermédiaire plus accessible, où le développement bénéficie d'une planification coordonnée et de la disponibilité foncière. Sur le marché résidentiel locatif institutionnel en Arabie Saoudite, les opérateurs privés doivent se différencier par la localisation, l'expérience locataire ou des formats locatifs spécialisés plutôt que de concurrencer uniquement sur l'chelle.
La relocalisation des emplois vers Riyad et les pôles économiques élargit la demande locative
La relocalisation des emplois remodèle la demande résidentielle à Riyad et dans d'autres pôles économiques. Le programme des sièges régionaux attire des cadres dirigeants et des équipes opérationnelles qui ont besoin de différents types de logements locatifs. Les familles de cadres recherchent souvent des logements plus grands, la sécurité et des équipements partagés, tandis que la main-d'œuvre plus large a besoin de logements de marché intermédiaire gérés à proximité des zones d'emploi. À Riyad, les loyers des appartements familiaux de deux et trois chambres ont augmenté de 16,7 % pour atteindre 18 667 USD par an au deuxième trimestre 2025, tandis que les loyers des studios et des appartements d'une chambre ont diminué. Cette différence reflétait les besoins en logement des ménages familiaux en cours de relocalisation plutôt que des seuls expatriés célibataires. Le marché résidentiel locatif institutionnel en Arabie Saoudite offre de la place tant pour les projets d'appartements que pour les communautés planifiées, à condition que les promoteurs adaptent la composition des unités aux schémas d'emploi locaux.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La pression sur l'accessibilité locative à Riyad limite la capacité des locataires | -0.6% | Riyad, avec des préoccupations émergentes dans le nord de Djeddah | Court terme (≤ 2 ans) |
| Des coûts de construction et de financement élevés réduisent la faisabilité des projets | -0.5% | National, plus fortement à Riyad et Djeddah | Moyen terme (2-4 ans) |
| La faible profondeur de la gestion opérationnelle et des actifs institutionnels freine la croissance du marché | -0.2% | National, avec des lacunes plus importantes dans les villes secondaires | Long terme (≥ 4 ans) |
| La concentration de la demande et de l'offre à Riyad accroît l'exposition du marché | -0.1% | Riyad | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La pression sur l'accessibilité locative à Riyad limite la capacité des locataires
L'accessibilité locative constitue une contrainte majeure sur l'absorption à Riyad. Les loyers des appartements dans la ville ont augmenté de 82 % entre 2019 et 2025, tandis que le produit intérieur brut (PIB) par habitant a diminué de 38 500 USD en 2022 à 35 000 USD en 2024. Le revenu mensuel médian des expatriés était de 975 USD, et le loyer moyen d'un appartement représentait plus de 50 % du revenu des ménages non saoudiens. Le gel des loyers sur cinq ans à Riyad, introduit en septembre 2025, limite les nouvelles hausses de loyers dans le cadre des contrats couverts et renforce la prévisibilité des coûts pour les locataires. Cependant, cette politique limite la croissance des revenus attendue par les propriétaires de projets nouvellement engagés dans la capitale. Le marché résidentiel locatif institutionnel en Arabie Saoudite pourrait donc susciter un intérêt accru pour les formats à moindre coût et pour les villes où la tarification locative n'est pas soumise aux mêmes restrictions.
Des coûts de construction et de financement élevés réduisent la faisabilité des projets
Des coûts de construction et de financement élevés continuent de mettre à l'épreuve la faisabilité des projets. L'Autorité générale des statistiques a indiqué que les coûts de construction ont augmenté de 2,3 % en glissement annuel en juillet 2026, tandis que les charges de location d'équipements et de machines résidentiels ont augmenté de 4,2 %. Les coûts fonciers restent une source importante de pression sur les coûts du logement, notamment là où les contrôles d'urbanisme restreignent les sites disponibles. Une étude évaluée par des pairs a révélé que les prix des terrains et les rgles d'utilisation des sols réduisent la capacité de l'offre de logements à répondre rapidement à la demande en Arabie Saoudite. L'accès au foncier soutenu par l'État confère à NHC et à ROSHN Group un avantage structurel dans les projets ciblant les locataires sensibles aux prix. Les promoteurs privés sur le marché résidentiel locatif institutionnel en Arabie Saoudite ont besoin d'une sélection rigoureuse des sites et d'une conception de produit disciplinée pour protéger leurs rendements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le locatif institutionnel multifamilial domine la part de marché, tandis que le locatif institutionnel unifamilial / les communautés locatives institutionnelles croissent plus rapidement
Le locatif institutionnel multifamilial représentait 43,8 % de la part du marché résidentiel locatif institutionnel en Arabie Saoudite en 2025. Ce format bénéficie des préférences pour les logements en appartement à Riyad, Djeddah, Dammam et Al Khobar. Les appartements peuvent offrir une densité plus élevée dans les zones urbaines où l'emploi, les transports et les services quotidiens sont concentrés. Ils constituent également une option pratique pour les jeunes ressortissants saoudiens et les professionnels expatriés nouvellement arrivés. Un bilan 2025 des conditions de vie dans les villes saoudiennes a noté que les appartements restaient le type de bien immobilier préféré dans les grandes agglomérations. Le marché résidentiel locatif institutionnel en Arabie Saoudite devrait donc conserver les projets multifamiliaux comme principale source de volume d'unités.
Le locatif institutionnel unifamilial / les communautés locatives institutionnelles devraient croître à un CAGR de 18,1 % jusqu'en 2031. Ces développements répondent à la demande des familles de cadres en cours de relocalisation et des ménages saoudiens à la recherche de plus d'espace et d'équipements partagés. Les communautés SEDRA et WAREFA de ROSHN Group montrent comment des communautés intégrées peuvent combiner logements et infrastructures de style de vie. À SEDRA, certains terrains de villas vont de 400 à 650 mètres carrés, ce qui répond aux besoins des ménages plus nombreux. Des recherches sur les préférences multifamiliales à Riyad ont révélé que la qualité de construction, la sécurité, le nombre de pièces et la localisation étaient très appréciés. Les promoteurs peuvent appliquer ces préférences aux immeubles d'appartements, aux maisons de ville et aux communautés gérées à mesure que le marché résidentiel locatif institutionnel en Arabie Saoudite se développe.


Par modèle de gestion : les opérateurs tiers dominent, tandis que la gestion hybride gagne du terrain
Les opérateurs tiers représentaient 52,4 % du marché en 2025. Les promoteurs font appel à ces opérateurs pour l'administration des baux, le soutien aux locataires et la gestion des installations lorsqu'ils ne disposent pas encore d'équipes opérationnelles internes étoffées. Cette approche peut réduire le temps nécessaire pour établir une plateforme locative. Plus de 1,5 million de contrats de location ont été documentés via Ejar depuis début 2024, soutenant le recours à des processus de gestion formels et auditables. Les entreprises tierces peuvent appliquer des pratiques de location standardisées sur plusieurs propriétés.
La gestion hybride devrait croître à un CAGR de 17,6 % jusqu'en 2031. Dans ce modèle, les propriétaires conservent les décisions clés de gouvernance et de marque tout en externalisant le travail quotidien à des opérateurs spécialisés. NHC et ROSHN Group peuvent recourir à des arrangements hybrides pour maintenir les standards de service sans développer chaque fonction opérationnelle en interne. Ejar favorise également une documentation plus cohérente grâce à des contrats de location unifiés et des processus numériques. La gestion en interne peut devenir plus viable à mesure que les portefeuilles prennent de l'ampleur et que les données opérationnelles récurrentes s'améliorent. L'évolution vers des structures hybrides montre comment le marché résidentiel locatif institutionnel en Arabie Saoudite passe d'une simple externalisation vers des modèles opérationnels plus contrôlés.
Par segment de prix : les logements de marché intermédiaire constituent le cœur du marché, tandis que le logement abordable et pour la main-d'œuvre croît plus rapidement
Les biens immobiliers de marché intermédiaire représentaient 48,2 % du marché en 2025. Ce segment sert les ménages saoudiens à double revenu et les professionnels expatriés de niveau intermédiaire à supérieur qui constituent une base de locataires substantielle à Riyad et Djeddah. Sa demande repose sur un équilibre entre les budgets des ménages, la localisation et la qualité des services gérés. Les projets de marché intermédiaire s'inscrivent également dans les plans d'approvisionnement des promoteurs qui peuvent utiliser des conceptions d'unités standard et des équipements partagés. Les importants engagements de livraison de la NHC en font un point de référence important pour l'offre résidentielle à grande échelle. Le marché résidentiel locatif institutionnel en Arabie Saoudite devrait continuer à dépendre du segment de marché intermédiaire pour une large part des unités occupées.
Le segment du logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 18 % jusqu'en 2031. Le programme Sakani a abaissé son âge d'éligibilité de 25 à 20 ans en mai 2025, élargissant ainsi l'accès au soutien au logement parmi les jeunes adultes saoudiens. Ce groupe peut passer du temps dans des logements locatifs avant d'acheter un bien. Le locatif institutionnel premium et de luxe reste plus modeste mais a suscité un intérêt précoce de la part des opérateurs résidentiels de marque et avec services. Ascott Limited prévoit d'ouvrir Ascott Villas Riyadh, une communauté avec services de 86 villas dans le quartier de Hittin, au quatrième trimestre 2026. La société a également signé un accord pour introduire The Crest Collection dans le quartier An Nakheel de Riyad, avec une ouverture prévue en janvier 2028. Ces formats ciblent les locataires qui valorisent les standards de marque, les services de type hôtelier et les logements plus grands. Leurs performances dépendront des relocalisations d'entreprises, des séjours liés au tourisme et de la profondeur de la demande des ménages premium. Le marché résidentiel locatif institutionnel en Arabie Saoudite peut accueillir ces projets, bien qu'ils ne remplaceront pas les besoins plus importants en logements de marché intermédiaire et pour la main-d'œuvre.
Analyse géographique
Riyad détenait 40,5 % du marché résidentiel locatif institutionnel en Arabie Saoudite en 2025. Sa position reflète la concentration des employeurs, des relocalisations d'entreprises et de l'activité de logement public dans la capitale. La ville comptait 1,93 million d'unités résidentielles en 2025, avec 63 000 unités supplémentaires attendues dans le pipeline 2026-2027. Plus de 700 entreprises internationales avaient établi des sièges régionaux à Riyad d'ici fin 2025. Cela soutient la demande des cadres supérieurs, des employés professionnels et de leurs familles. Le gel des loyers modère la capacité à augmenter les loyers, mais il rend également les coûts des ménages plus prévisibles dans le cadre des contrats couverts.
Djeddah présente un contexte d'investissement différent car elle ne connaissait pas de gel des prix locatifs en 2026. Les loyers des appartements ont augmenté de 4,7 % en glissement annuel en 2025, et la ville disposait d'un pipeline de 40 000 unités pour 2026 et 2027. La ville peut attirer des promoteurs souhaitant des conditions de tarification locative plus claires. La Mecque ajoute un autre schéma de demande grâce à sa base de résidents et à ses besoins d'hébergement liés au pèlerinage. Son parc résidentiel a atteint 428 000 unités au deuxième trimestre 2025 et devrait approcher 462 000 unités d'ici 2028. Ces conditions au niveau des villes offrent au marché résidentiel locatif institutionnel en Arabie Saoudite plusieurs voies au-delà de la capitale.
Le reste de l'Arabie Saoudite est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 18,5 % jusqu'en 2031. Dammam, Al Khobar, Médine et les corridors de projets peuvent bénéficier des mouvements de main-d'œuvre liés aux nouvelles activités de développement. La NHC a également lancé Lazurde Destination à Al Khobar en juin 2025, avec 8 100 logements pour les employés de Saudi Aramco et les résidents de la Province orientale. Les villes secondaires peuvent offrir des terrains moins chers et une meilleure adéquation avec les besoins locaux en main-d'œuvre. Leur défi opérationnel réside dans une base moins profonde de capacités institutionnelles de gestion immobilière et d'actifs. À mesure que davantage de contrats de location transitent par Ejar, une documentation standardisée peut contribuer à améliorer la transparence dans ces localités.
Paysage concurrentiel
Le marché résidentiel locatif institutionnel en Arabie Saoudite est fragmenté, les entités soutenues par l'État et les grands promoteurs détenant des avantages significatifs en matière d'accès au foncier, d'échelle de développement et de livraison de logements, tandis que les acteurs privés et spécialisés se font concurrence sur les lacunes géographiques, les segments de locataires et les offres de services différenciées. NHC et ROSHN Group bénéficient de leur envergure, de leur accès au foncier et de leur rôle dans la livraison nationale de logements. L'objectif déclaré de la NHC est de 600 000 unités d'ici 2030. Ces organisations influencent les attentes en matière d'offre, de qualité et de prix sur l'ensemble du marché, mais la présence de promoteurs privés, d'opérateurs spécialisés et de participants internationaux crée un environnement concurrentiel diversifié. Cette fragmentation permet aux promoteurs plus petits et spécialisés de se faire concurrence grâce à une concentration géographique, des groupes de locataires ciblés et des niveaux de service différenciés plutôt que par la seule échelle.
ROSHN Group a utilisé des communautés planifiées pour répondre à la demande de marché intermédiaire dans plusieurs villes. Son offre SEDRA comprend de plus grandes villas et un programme d'appartements en expansion, soutenant une composition résidentielle plus large. En mars 2026, ROSHN Group a signé un accord de 173 millions USD avec Miskan Real Estate Development Company pour des unités résidentielles au sein de la communauté WAREFA à l'est de Riyad. La NHC a également lancé 11 projets résidentiels dans le quartier Khuzam de Riyad en mai 2026 dans le cadre de son activité de logement multi-segments. Ces initiatives montrent que les promoteurs leaders élargissent à la fois leur gamme de produits et leurs partenariats de projets, tout en contribuant à un environnement concurrentiel dans lequel l'échelle des projets et la capacité de livraison restent des facteurs de différenciation importants.
Les participants privés et internationaux ciblent des opportunités plus étroites. Dedicated Housing Company a été lancée en octobre 2025 avec un fonds initial de 533 millions USD et un objectif de 10 000 unités de co-living à usage spécifique pour les professionnels et les étudiants. Ascott Limited prépare une communauté avec services de 86 villas à Riyad pour le quatrième trimestre 2026, ajoutant un format géré premium. SEDCO Capital Real Estate Investment Trust a finalisé un accord de vente et d'achat de 137 millions USD pour la propriété Atelier Lavie à Djeddah en 2025, avec un bail contraignant de 8 ans. L'administration numérique des baux via Ejar crée une pression supplémentaire en faveur de standards opérationnels formels. La nature fragmentée du marché résidentiel locatif institutionnel en Arabie Saoudite permet aux participants de saisir des opportunités dans différentes localités, segments de locataires, formats de logement et modèles de service, la conformité, une tarification appropriée et des offres axées sur les locataires constituant des considérations concurrentielles clés.
Leaders du secteur résidentiel locatif institutionnel en Arabie Saoudite
National Housing Company
ROSHN Group
RAFAL Real Estate Development Company
Saudi Real Estate Company (Al Akaria)
Ewaan Global Residential Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : National Housing Company a lancé 11 projets résidentiels dans le quartier Khuzam de Riyad. Les projets allaient des villas de luxe aux maisons de ville de marché intermédiaire et s'inscrivaient dans le cadre de son investissement immobilier planifié de 19 milliards USD pour 2026. Ces lancements reflétaient une évolution plus large d'une orientation vers le logement abordable vers un modèle d'offre multi-segments.
- Mars 2026 : ROSHN Group a signé un accord stratégique de 173 millions USD avec Miskan Real Estate Development Company pour développer des unités résidentielles au sein de la communauté WAREFA à l'est de Riyad. L'accord portait sur plus de 68 000 mètres carrés de terrain et a étendu le recours de ROSHN aux partenariats de développement stratégiques.
- Mars 2026 : Grova Developments, Tilal Real Estate et NHC ont lancé Noor Khuzam dans le nord de Riyad. La communauté résidentielle entièrement intégrée comprenait 3 018 unités et avait une valeur de 879 millions USD. Le projet a été lancé lors de l'exposition immobilière RESTATEX Riyad 2026.


Périmètre du rapport sur le marché résidentiel locatif institutionnel en Arabie Saoudite
| Locatif institutionnel multifamilial |
| Locatif institutionnel unifamilial / communautés locatives institutionnelles |
| Appartements locatifs institutionnels à usage spécifique |
| Maisons / maisons de ville locatives institutionnelles à usage spécifique |
| Opérateur en interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / Luxe |
| Marché intermédiaire |
| Logement abordable et pour la main-d'œuvre |
| Riyad |
| Djeddah |
| La Mecque |
| Reste de l'Arabie Saoudite |
| Par type | Locatif institutionnel multifamilial |
| Locatif institutionnel unifamilial / communautés locatives institutionnelles | |
| Appartements locatifs institutionnels à usage spécifique | |
| Maisons / maisons de ville locatives institutionnelles à usage spécifique | |
| Par modèle de gestion | Opérateur en interne |
| Opérateur tiers | |
| Gestion hybride | |
| Par segment de prix | Premium / Luxe |
| Marché intermédiaire | |
| Logement abordable et pour la main-d'œuvre | |
| Par région | Riyad |
| Djeddah | |
| La Mecque | |
| Reste de l'Arabie Saoudite |


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur résidentiel locatif institutionnel en Arabie Saoudite d'ici 2031 ?
Le secteur devrait atteindre 0,87 milliard USD d'ici 2031, avec un CAGR de 16,24 % à partir de 2026.
Quel type de bien immobilier locatif institutionnel détient la plus grande part en Arabie Saoudite ?
Le locatif institutionnel multifamilial était en tête en 2025 avec une part de 43,8 %, soutenu par la demande d'appartements dans les principales zones urbaines.
Quel format locatif connaît la croissance la plus rapide en Arabie Saoudite ?
Le locatif institutionnel unifamilial et les communautés locatives institutionnelles devraient croître à un CAGR de 18,1 % jusqu'en 2031.
Pourquoi Riyad est-elle importante pour les promoteurs de logements locatifs ?
Riyad détenait 40,5 % du marché en 2025 et dispose d'une large base résidentielle, de relocalisations d'entreprises et d'un important pipeline de logements futurs.
Comment Ejar affecte-t-il le logement locatif professionnel ?
Ejar formalise la location grâce à des contrats standardisés et une documentation numérique. Il a enregistré plus de 10 millions de contrats de location depuis son lancement.
Quel est le principal défi auquel font face les nouveaux projets locatifs à Riyad ?
Les promoteurs font face à une pression sur l'accessibilité, au gel des loyers sur cinq ans et à des coûts de construction et de financement plus élevés.
Dernière mise à jour de la page le:



