
Tamanho e Participação do Mercado de Residências para Alugar no Atacado na Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
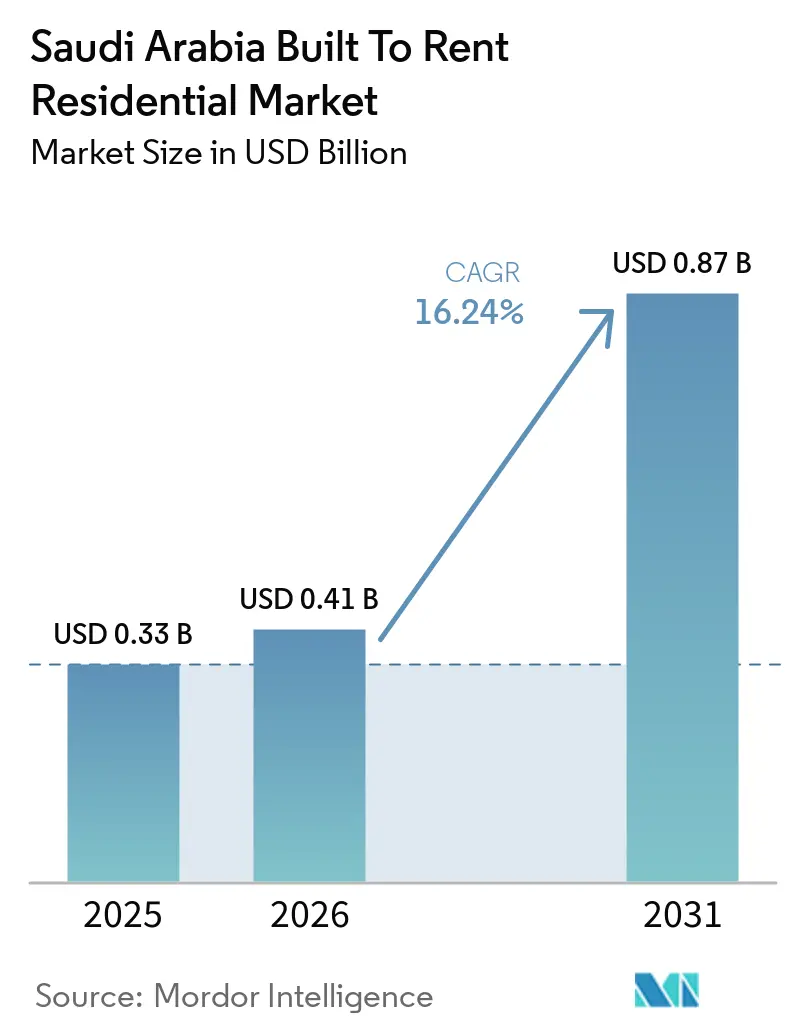
| Tamanho do mercado no ano base (2025) | 0.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.24 % |
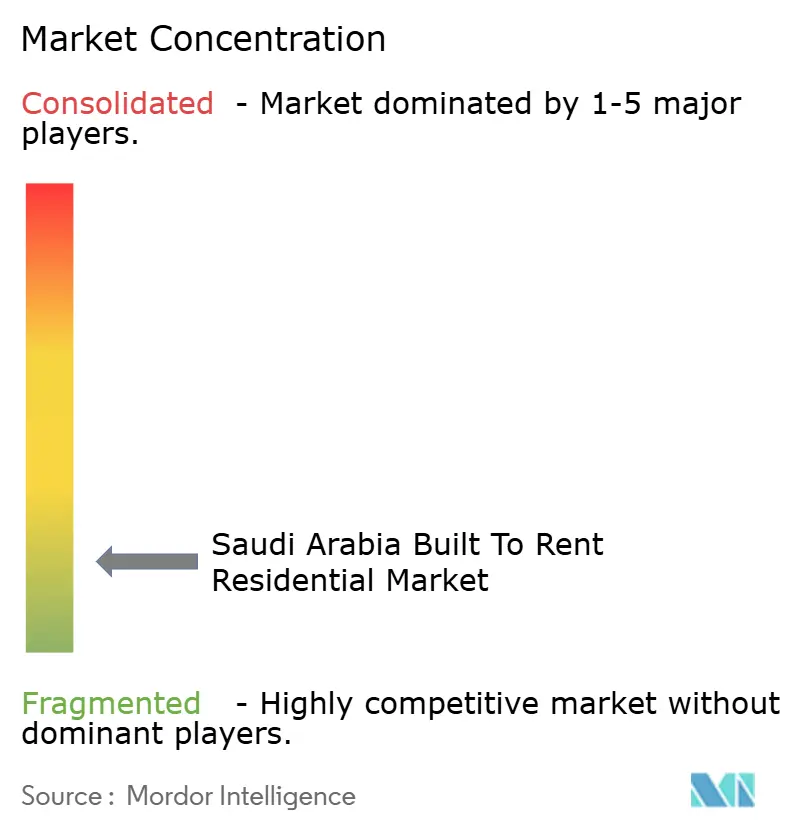
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Residências para Alugar no Atacado na Arábia Saudita por Mordor Intelligence
O tamanho do Mercado de Residências para Alugar no Atacado na Arábia Saudita foi avaliado em 0,33 bilhões de USD em 2025 e estima-se que cresça de 0,41 bilhões de USD em 2026 para atingir 0,87 bilhões de USD até 2031, a um CAGR de 16,24% durante o período de previsão (2026-2031).
O crescimento populacional, a chegada de expatriados e as relocações de empregadores estão ampliando a base de inquilinos para imóveis residenciais alugados geridos profissionalmente. A agenda de habitação e desenvolvimento urbano da Visão 2030 do governo também está ampliando o cenário para a oferta organizada de aluguéis. O congelamento de aluguéis por cinco anos em Riade melhora a previsibilidade de custos para os inquilinos, mas limita as premissas de receita para novos projetos na capital. Esse cenário favorece operadores que podem oferecer condições de locação claras, manutenção confiável e conformidade digital. Também torna Jeddah e as cidades secundárias mais relevantes para os incorporadores que buscam crescimento fora de Riade.
Principais Conclusões do Relatório
- Por tipo, o multifamiliar para alugar no atacado detinha 43,8% da participação do mercado de residências para alugar no atacado na Arábia Saudita em 2025, enquanto o unifamiliar para alugar no atacado / comunidades para alugar no atacado tem previsão de crescer a um CAGR de 18,1% até 2031.
- Por modelo de gestão, os operadores terceirizados detinham 52,4% da participação do mercado de residências para alugar no atacado na Arábia Saudita em 2025, enquanto a gestão híbrida tem previsão de crescer a um CAGR de 17,6% até 2031.
- Por segmento de preço, os imóveis de mercado intermediário detinham 48,2% do tamanho do mercado de residências para alugar no atacado na Arábia Saudita em 2025, enquanto a habitação acessível e para trabalhadores tem previsão de crescer a um CAGR de 18,0% até 2031.
- Por região, Riade detinha 40,5% do tamanho do mercado de residências para alugar no atacado na Arábia Saudita em 2025, enquanto o restante da Arábia Saudita tem previsão de crescer a um CAGR de 18,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Residências para Alugar no Atacado na Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento Populacional e Fluxos de Entrada de Expatriados Aumentam a Demanda por Aluguéis | +4.2% | Riade e Jeddah, apoiadas por fluxos internacionais | Médio prazo (2-4 anos) |
| Iniciativas de Habitação e Desenvolvimento Urbano da Visão 2030 Impulsionam o Crescimento do Mercado de Residências para Alugar no Atacado | +3.5% | Nacional, especialmente Riade, Jeddah e os corredores de projetos | Longo prazo (≥ 4 anos) |
| Programas de Residências para Alugar no Atacado da NHC Institucionalizam a Oferta de Habitação para Aluguel | +3.0% | Nacional, com forte presença em Riade e portfólio em expansão em outras regiões | Médio prazo (2-4 anos) |
| Relocação de Empregos para Riade e Polos Econômicos Amplia a Demanda por Aluguéis | +2.5% | Riade, Jeddah, Dammam e Al Khobar | Curto prazo (≤ 2 anos) |
| Preferência por Apartamentos Geridos com Comodidades Impulsiona a Adoção do Mercado de Residências para Alugar no Atacado | +1.8% | Centros urbanos e corredores de jovens profissionais | Curto prazo (≤ 2 anos) |
| Formalização Digital de Aluguéis por Meio do Ejar Melhora a Eficiência do Mercado | +1.2% | Nacional, com forte relevância em Riade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Populacional e Fluxos de Entrada de Expatriados Aumentam a Demanda por Aluguéis
A crescente população da Arábia Saudita continua a sustentar a demanda por habitação formal para aluguel. Os expatriados representavam 44,4% da população nacional em 2025, o que reforçou a importância das opções de aluguel nos principais centros de emprego. As chegadas líquidas de expatriados atingiram 1,2 milhão entre 2023 e 2024, com Riade recebendo uma grande parcela dos novos residentes. O programa de Sedes Regionais havia atraído mais de 700 sedes de empresas internacionais até o final de 2025, superando sua meta original de 500 sedes para 2030[1]Comissão Real para a Cidade de Riade, "Programa Saudita para Atrair Sedes Regionais de Empresas Internacionais," Comissão Real para a Cidade de Riade, rcrc.gov.sa.. Essas relocações sustentam a demanda recorrente de empregadores que fornecem subsídios de moradia a funcionários seniores e profissionais. O mercado de residências para alugar no atacado na Arábia Saudita pode atender a esse grupo com edifcios geridos, contratos de locação padronizados e integração de inquilinos mais rápida do que os aluguéis individuais fragmentados.
Iniciativas de Habitação e Desenvolvimento Urbano da Visão 2030 Impulsionam o Crescimento do Mercado de Residências para Alugar no Atacado
A Visão 2030 está vinculando grandes projetos urbanos a novos requisitos habitacionais em todo o país. A atividade de construção em NEOM, Red Sea Global, Qiddiya, Diriyah e New Murabba cria demanda de trabalhadores, fornecedores e novos residentes ao longo das sucessivas fases dos projetos. O Programa de Habitação relatou que a taxa de propriedade de imóveis atingiu 65,4% em 2025, avançando em direção à meta de 70% da Visão 2030[2]Visão Saudita 2030, "Programa de Habitação," Visão Saudita 2030, vision2030.gov.sa.. A demanda por aluguel permanece relevante para pessoas que ainda não estão prontas para comprar, incluindo trabalhadores móveis, famílias mais jovens e expatriados. O Ejar havia registrado mais de 10 milhões de contratos de aluguel desde o lançamento e registrou uma média de 19.000 contratos por dia[3]Autoridade Geral de Imóveis, "Ejar Registra Mais de 10 Milhões de Contratos de Aluguel Desde o Lançamento," Autoridade Geral de Imóveis, rega.gov.sa.. A Arábia Saudita construiu um mercado de aluguel residencial, beneficiando-se assim de um ambiente operacional mais transparente para ativos de aluguel de longo prazo.
Programas de Residências para Alugar no Atacado da NHC Institucionalizam a Oferta de Habitação para Aluguel
A National Housing Company, conhecida como NHC, está ajudando a estabelecer uma base de oferta residencial maior e mais padronizada. A NHC está comprometida em entregar 300.000 unidades habitacionais até o final de 2025 e 600.000 unidades até 2030. Sua escala lhe confere um papel na definição de expectativas de produto, precificação e gestão para o setor habitacional mais amplo. Processos de locação padronizados e gestão comunitária tornam os projetos de aluguel geridos profissionalmente mais visíveis tanto para inquilinos quanto para investidores. A atividade da NHC também pode tornar o segmento de mercado intermediário mais acessível, onde o desenvolvimento se beneficia de planejamento coordenado e disponibilidade de terrenos. No mercado de residências para alugar no atacado na Arábia Saudita, os operadores privados devem se diferenciar por localização, experiência do inquilino ou formatos de aluguel especializados, em vez de competir apenas em escala.
Relocação de Empregos para Riade e Polos Econômicos Amplia a Demanda por Aluguéis
A relocação de empregos está remodelando a demanda residencial em Riade e em outros polos econômicos. O programa de Sedes Regionais traz executivos seniores e equipes operacionais que necessitam de diferentes tipos de imóveis para aluguel. As famílias de executivos frequentemente buscam residências maiores, segurança e instalações compartilhadas, enquanto a força de trabalho mais ampla necessita de imóveis de mercado intermediário geridos próximos às áreas de emprego. Em Riade, os aluguéis de unidades de dois e três quartos para famílias subiram 16,7% para USD 18.667 por ano no segundo trimestre de 2025, enquanto os aluguéis de estúdios e apartamentos de um quarto caíram. Essa diferença refletiu as necessidades habitacionais de famílias em processo de relocação, e não apenas de expatriados individuais. O mercado de residências para alugar no atacado na Arábia Saudita tem espaço tanto para projetos de apartamentos quanto para comunidades planejadas, desde que os incorporadores adequem o mix de unidades aos padrões de emprego locais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão de Acessibilidade de Aluguéis em Riade Limita a Capacidade dos Inquilinos | -0.6% | Riade, com preocupações emergentes no norte de Jeddah | Curto prazo (≤ 2 anos) |
| Custos Elevados de Construção e Financiamento Reduzem a Viabilidade dos Projetos | -0.5% | Nacional, mais fortemente em Riade e Jeddah | Médio prazo (2-4 anos) |
| Profundidade Limitada em Gestão Operacional e de Ativos Institucionais Restringe o Crescimento do Mercado | -0.2% | Nacional, com maiores lacunas em cidades secundárias | Longo prazo (≥ 4 anos) |
| Concentração de Demanda e Oferta em Riade Aumenta a Exposição do Mercado | -0.1% | Riade | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Acessibilidade de Aluguéis em Riade Limita a Capacidade dos Inquilinos
A acessibilidade dos aluguéis é uma restrição importante à absorção em Riade. Os aluguéis de apartamentos na cidade subiram 82% entre 2019 e 2025, enquanto o Produto Interno Bruto (PIB) per capita caiu de USD 38.500 em 2022 para USD 35.000 em 2024. A renda mensal mediana dos expatriados era de USD 975, e o aluguel médio de apartamento consumia mais de 50% da renda das famílias não sauditas. O congelamento de aluguéis por cinco anos em Riade, introduzido em setembro de 2025, limita novos aumentos de aluguel nos contratos cobertos e fortalece a previsibilidade de custos para os inquilinos. No entanto, a política limita o crescimento de receita esperado pelos proprietários de novos projetos comprometidos na capital. O mercado de residências para alugar no atacado na Arábia Saudita pode, portanto, registrar maior interesse em formatos de menor custo e em cidades onde a precificação de aluguéis não está sujeita às mesmas restrições.
Custos Elevados de Construção e Financiamento Reduzem a Viabilidade dos Projetos
Os altos custos de construção e financiamento continuam a desafiar a viabilidade dos projetos. A Autoridade Geral de Estatísticas relatou que os custos de construção aumentaram 2,3% em termos anuais em julho de 2026, enquanto os encargos de aluguel de equipamentos e maquinários residenciais subiram 4,2%. Os custos de terrenos permanecem uma importante fonte de pressão sobre os custos habitacionais, particularmente onde os controles de planejamento restringem os terrenos disponíveis. Um estudo revisado por pares constatou que os preços dos terrenos e as regras de uso do solo reduzem a capacidade da oferta habitacional de responder rapidamente à demanda na Arábia Saudita. O acesso a terrenos com apoio governamental confere à NHC e ao ROSHN Group uma vantagem estrutural em projetos voltados para inquilinos sensíveis ao preço. Os incorporadores privados no mercado de residências para alugar no atacado na Arábia Saudita precisam de seleção disciplinada de terrenos e design de produto para proteger os retornos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Multifamiliar para Alugar no Atacado Lidera a Participação de Mercado, Enquanto Unifamiliar para Alugar no Atacado / Comunidades para Alugar no Atacado Crescem Mais Rapidamente
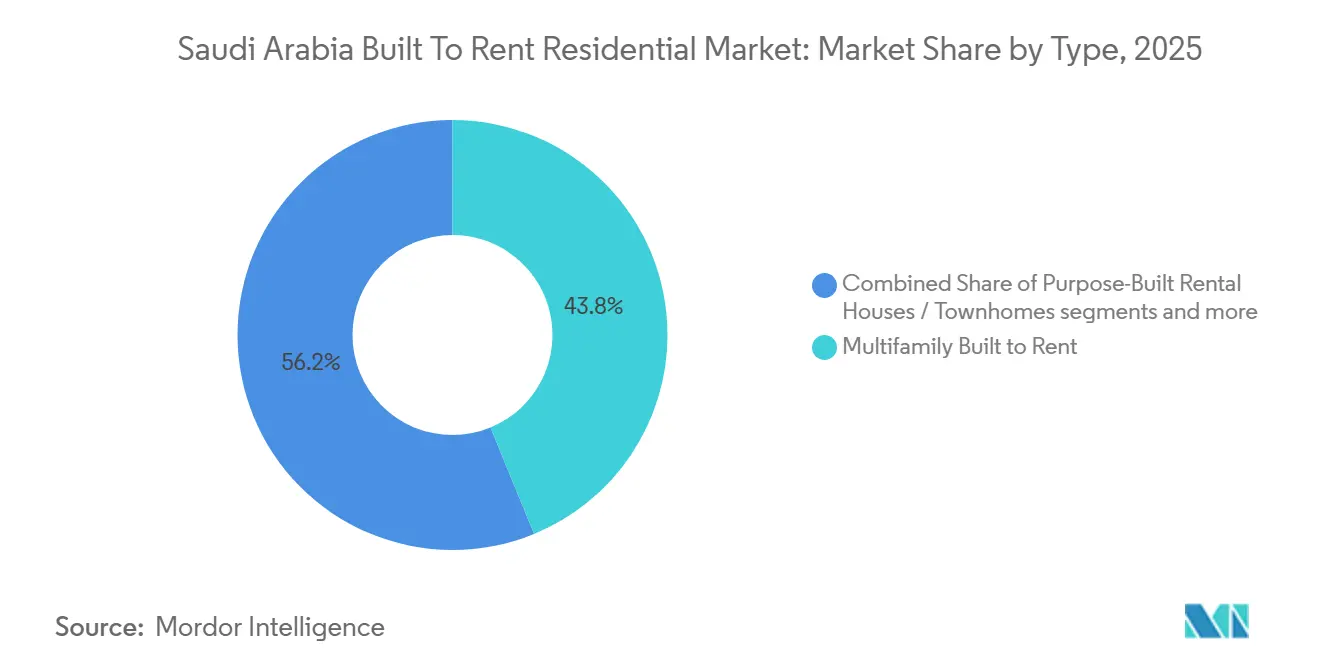
O multifamiliar para alugar no atacado representou 43,8% da participação do mercado de residências para alugar no atacado na Arábia Saudita em 2025. Esse formato se beneficia das preferências habitacionais voltadas para apartamentos em Riade, Jeddah, Dammam e Al Khobar. Os apartamentos podem proporcionar maior densidade em áreas urbanas onde emprego, transporte e serviços cotidianos estão concentrados. Eles também oferecem uma opção prática para jovens cidadãos sauditas e profissionais expatriados recém-chegados. Uma revisão de 2025 das condições de vida nas cidades sauditas observou que os apartamentos permaneceram o tipo de imóvel preferido nas principais localidades urbanas. O mercado de residências para alugar no atacado na Arábia Saudita, portanto, provavelmente manterá os projetos multifamiliares como sua principal fonte de volume de unidades.
O unifamiliar para alugar no atacado / comunidades para alugar no atacado tem previsão de crescer a um CAGR de 18,1% até 2031. Esses empreendimentos atendem à demanda de famílias executivas em relocação e de famílias sauditas que buscam mais espaço e instalações compartilhadas. As comunidades SEDRA e WAREFA do ROSHN Group mostram como comunidades integradas podem combinar residências com infraestrutura de estilo de vida. No SEDRA, os lotes de villas selecionados variam de 400 a 650 metros quadrados, o que atende a requisitos de famílias maiores. Pesquisas sobre preferências multifamiliares em Riade constataram que qualidade de construção, segurança, número de quartos e localização eram altamente valorizados. Os incorporadores podem aplicar essas preferências em edifícios de apartamentos, casas geminadas e comunidades geridas à medida que o mercado de residências para alugar no atacado na Arábia Saudita se expande.


Por Modelo de Gestão: Operadores Terceirizados Lideram, Enquanto a Gestão Híbrida Ganha Terreno
Os operadores terceirizados representaram 52,4% do mercado em 2025. Os incorporadores utilizam esses operadores para administração de locações, suporte a inquilinos e gestão de instalações quando ainda não possuem equipes operacionais internas extensas. Essa abordagem pode reduzir o tempo necessário para estabelecer uma plataforma de aluguel. Mais de 1,5 milhão de contratos de aluguel foram documentados por meio do Ejar desde o início de 2024, apoiando o uso de processos de gestão formais e auditáveis. As empresas terceirizadas podem aplicar práticas padronizadas de locação em múltiplos imóveis.
A gestão híbrida tem previsão de crescer a um CAGR de 17,6% até 2031. Nesse modelo, os proprietários retêm as principais decisões de governança e marca, enquanto terceirizam o trabalho diário para operadores especializados. A NHC e o ROSHN Group podem usar arranjos híbridos para manter os padrões de serviço sem construir internamente todas as funções operacionais. O Ejar também apoia uma documentação mais consistente por meio de contratos de aluguel unificados e processos digitais. A gestão interna pode se tornar mais viável à medida que os portfólios ganham escala e os dados operacionais recorrentes melhoram. A mudança em direção a estruturas híbridas mostra como o mercado de residências para alugar no atacado na Arábia Saudita está evoluindo da terceirização básica para modelos operacionais mais controlados.
Por Segmento de Preço: Imóveis de Mercado Intermediário Formam o Núcleo, Enquanto a Habitação Acessível e para Trabalhadores Cresce Mais Rapidamente
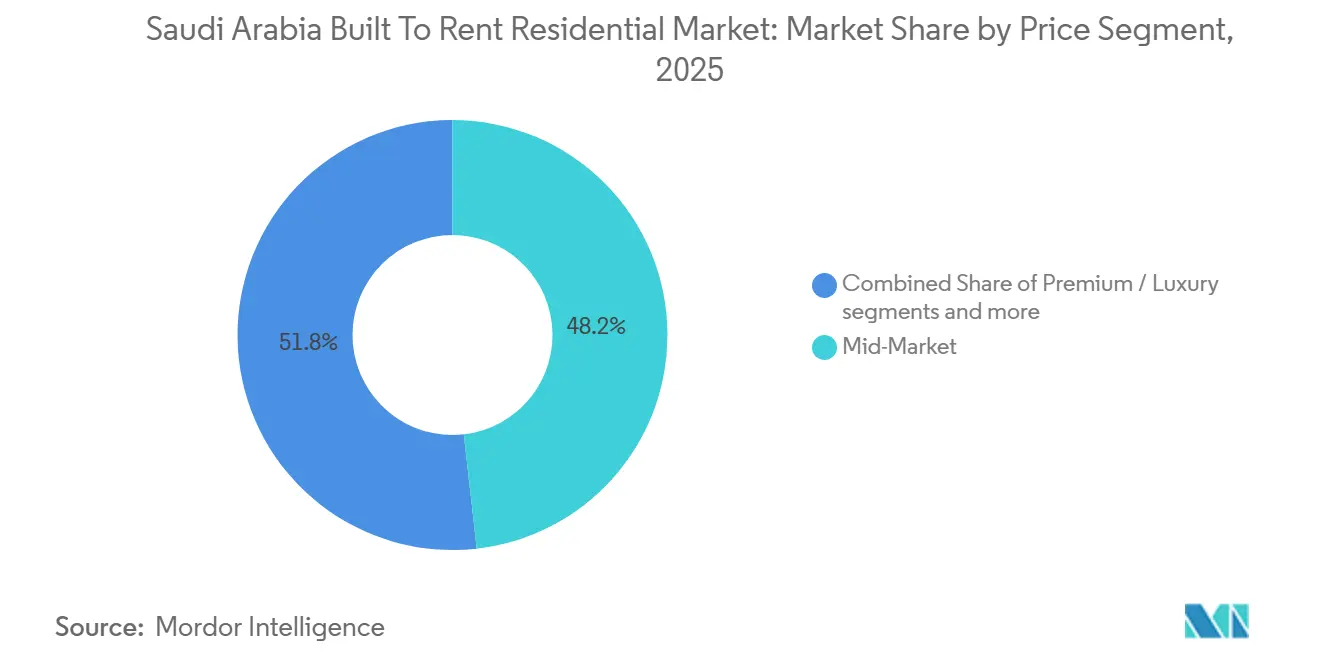
Os imóveis de mercado intermediário representaram 48,2% do mercado em 2025. Esse segmento atende a famílias sauditas com dupla renda e profissionais expatriados de nível médio a sênior, que formam uma base substancial de inquilinos em Riade e Jeddah. Sua demanda repousa em um equilíbrio entre orçamentos familiares, localização e qualidade dos serviços geridos. Os projetos de mercado intermediário também se encaixam nos planos de oferta de incorporadores que podem usar designs de unidades padronizados e instalações compartilhadas. Os grandes compromissos de entrega da NHC a tornam um importante ponto de referência para a oferta residencial de ampla base. O mercado de residências para alugar no atacado na Arábia Saudita deve continuar a depender do segmento de mercado intermediário para uma grande parcela das unidades ocupadas.
O segmento de habitação acessível e para trabalhadores tem previsão de crescer a um CAGR de 18% até 2031. O programa Sakani reduziu sua idade de elegibilidade de 25 para 20 anos em maio de 2025, o que ampliou o acesso ao apoio habitacional entre os jovens adultos sauditas. Esse grupo pode passar um tempo em habitação para aluguel antes de adquirir um imóvel. O segmento premium e de luxo para alugar no atacado permanece menor, mas atraiu interesse inicial de operadores residenciais com marca e serviços. A Ascott Limited planeja inaugurar o Ascott Villas Riyadh, uma comunidade de serviços com 86 villas no distrito de Hittin, no quarto trimestre de 2026. A empresa também assinou um acordo para introduzir The Crest Collection no distrito de An Nakheel em Riade, com abertura prevista para janeiro de 2028. Esses formatos visam inquilinos que valorizam padrões de marca, serviços de estilo hoteleiro e residências maiores. Seu desempenho dependerá de relocações corporativas, estadias vinculadas ao turismo e da profundidade da demanda de famílias premium. O mercado de residências para alugar no atacado na Arábia Saudita pode acomodar esses projetos, embora eles não substituam as maiores necessidades de habitação de mercado intermediário e para trabalhadores.
Análise Geográfica
Riade detinha 40,5% do mercado de residências para alugar no atacado na Arábia Saudita em 2025. Sua posição reflete a concentração de empregadores, relocações corporativas e atividade habitacional pública na capital. A cidade tinha 1,93 milhão de unidades residenciais em 2025, com mais 63.000 unidades esperadas no pipeline de 2026 a 2027. Mais de 700 empresas internacionais haviam estabelecido sedes regionais em Riade até o final de 2025. Isso sustenta a demanda de funcionários seniores, profissionais e suas famílias. O congelamento de aluguéis modera a capacidade de aumentar os aluguéis, mas também torna os custos domésticos mais previsíveis nos contratos cobertos.
Jeddah apresenta um cenário de investimento diferente porque não havia congelamento de preços de aluguel em 2026. Os aluguéis de apartamentos subiram 4,7% em termos anuais em 2025, e a cidade tinha um pipeline de 40.000 unidades para 2026 e 2027. A cidade pode atrair incorporadores que desejam condições de precificação de aluguel mais claras. Meca acrescenta outro padrão de demanda por meio de sua base de residentes e necessidades de acomodação relacionadas à peregrinação. Seu estoque residencial atingiu 428.000 unidades no segundo trimestre de 2025 e está projetado para se aproximar de 462.000 unidades até 2028. Essas condições em nível de cidade oferecem ao mercado de residências para alugar no atacado na Arábia Saudita vários caminhos além da capital.
O restante da Arábia Saudita é o segmento de crescimento mais rápido e tem previsão de expandir a um CAGR de 18,5% até 2031. Dammam, Al Khobar, Medina e os corredores de projetos podem se beneficiar dos movimentos de força de trabalho relacionados a novas atividades de desenvolvimento. A NHC também lançou o Lazurde Destination em Al Khobar em junho de 2025, com 8.100 residências para funcionários da Saudi Aramco e residentes da Província Oriental. As cidades secundárias podem oferecer terrenos menos caros e uma adequação mais próxima às necessidades da força de trabalho local. Seu desafio operacional é uma base mais rasa de capacidade institucional de gestão de imóveis e ativos. À medida que mais contratos de aluguel passam pelo Ejar, a documentação padronizada pode ajudar a melhorar a transparência nessas localidades.
Cenário Competitivo
O mercado de residências para alugar no atacado na Arábia Saudita é fragmentado, com entidades apoiadas pelo governo e grandes incorporadores detendo vantagens significativas em acesso a terrenos, escala de desenvolvimento e entrega habitacional, enquanto participantes privados e especializados competem em lacunas geográficas, segmentos de inquilinos e ofertas de serviços diferenciados. A NHC e o ROSHN Group se beneficiam de sua escala, acesso a terrenos e papel na entrega habitacional nacional. A meta declarada da NHC é de 600.000 unidades até 2030. Essas organizações influenciam as expectativas de oferta, qualidade e precificação em todo o mercado, mas a presença de incorporadores privados, operadores especializados e participantes internacionais cria um ambiente competitivo diversificado. Essa fragmentação permite que incorporadores menores e especializados compitam por meio de foco geográfico, grupos de inquilinos-alvo e níveis de serviço diferenciados, em vez de apenas pela escala.
O ROSHN Group utilizou comunidades planejadas para atender à demanda do mercado intermediário em várias cidades. Sua oferta SEDRA inclui villas maiores e um programa de apartamentos em expansão, apoiando um mix residencial mais amplo. Em março de 2026, o ROSHN Group assinou um acordo de USD 173 milhões com a Miskan Real Estate Development Company para unidades residenciais dentro da comunidade WAREFA no Leste de Riade. A NHC também lançou 11 projetos residenciais no distrito de Khuzam em Riade em maio de 2026, como parte de sua atividade habitacional multissegmento. Esses movimentos mostram que os principais incorporadores estão expandindo tanto a gama de produtos quanto as parcerias de projetos, ao mesmo tempo em que contribuem para um ambiente competitivo em que a escala do projeto e a capacidade de entrega permanecem importantes diferenciais.
Os participantes privados e internacionais estão mirando oportunidades mais restritas. A Dedicated Housing Company foi lançada em outubro de 2025 com um fundo inicial de USD 533 milhões e uma meta de 10.000 unidades de co-living de uso específico para profissionais e estudantes. A Ascott Limited está preparando uma comunidade de serviços com 86 villas em Riade para o quarto trimestre de 2026, adicionando um formato gerido premium. A SEDCO Capital Real Estate Investment Trust concluiu um acordo de compra e venda de USD 137 milhões para o imóvel Atelier Lavie em Jeddah em 2025, com um contrato de locação vinculante de 8 anos. A administração digital de locações por meio do Ejar cria pressão adicional por padrões operacionais formais. A natureza fragmentada do mercado de residências para alugar no atacado na Arábia Saudita permite que os participantes busquem oportunidades em diferentes localidades, segmentos de inquilinos, formatos habitacionais e modelos de serviço, com conformidade, precificação adequada e ofertas focadas no inquilino servindo como principais considerações competitivas.
Líderes do Setor de Residências para Alugar no Atacado na Arábia Saudita
National Housing Company
ROSHN Group
RAFAL Real Estate Development Company
Saudi Real Estate Company (Al Akaria)
Ewaan Global Residential Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A National Housing Company lançou 11 projetos residenciais no distrito de Khuzam em Riade. Os projetos variaram de villas de luxo a casas geminadas de mercado intermediário e fizeram parte de seu investimento habitacional planejado de USD 19 bilhões para 2026. Os lançamentos refletiram uma mudança mais ampla de um foco em habitação acessível para um modelo de oferta multissegmento.
- Março de 2026: O ROSHN Group assinou um acordo estratégico de USD 173 milhões com a Miskan Real Estate Development Company para desenvolver unidades residenciais dentro da comunidade WAREFA no Leste de Riade. O acordo cobriu mais de 68.000 metros quadrados de terreno e ampliou o uso de parcerias estratégicas de desenvolvimento pelo ROSHN.
- Março de 2026: A Grova Developments, a Tilal Real Estate e a NHC lançaram o Noor Khuzam no Norte de Riade. A comunidade residencial totalmente integrada incluiu 3.018 unidades e teve um valor de USD 879 milhões. O projeto foi lançado na Exposição Imobiliária RESTATEX Riyadh 2026.


Escopo do Relatório do Mercado de Residências para Alugar no Atacado na Arábia Saudita
| Multifamiliar para Alugar no Atacado |
| Unifamiliar para Alugar no Atacado / Comunidades para Alugar no Atacado |
| Apartamentos para Aluguel de Uso Específico |
| Casas / Casas Geminadas para Aluguel de Uso Específico |
| Operador Interno |
| Operador Terceirizado |
| Gestão Híbrida |
| Premium / Luxo |
| Mercado Intermediário |
| Habitação Acessível e para Trabalhadores |
| Riade |
| Jeddah |
| Meca |
| Restante da Arábia Saudita |
| Por Tipo | Multifamiliar para Alugar no Atacado |
| Unifamiliar para Alugar no Atacado / Comunidades para Alugar no Atacado | |
| Apartamentos para Aluguel de Uso Específico | |
| Casas / Casas Geminadas para Aluguel de Uso Específico | |
| Por Modelo de Gestão | Operador Interno |
| Operador Terceirizado | |
| Gestão Híbrida | |
| Por Segmento de Preço | Premium / Luxo |
| Mercado Intermediário | |
| Habitação Acessível e para Trabalhadores | |
| Por Região | Riade |
| Jeddah | |
| Meca | |
| Restante da Arábia Saudita |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de residências para alugar no atacado da Arábia Saudita até 2031?
O setor tem previsão de atingir 0,87 bilhões de USD até 2031, crescendo a um CAGR de 16,24% a partir de 2026.
Qual tipo de imóvel para alugar no atacado tem a maior participação na Arábia Saudita?
O multifamiliar para alugar no atacado liderou em 2025 com uma participação de 43,8%, apoiado pela demanda por apartamentos nas principais áreas urbanas.
Qual formato de aluguel está crescendo mais rapidamente na Arábia Saudita?
O unifamiliar para alugar no atacado e as comunidades para alugar no atacado têm previsão de crescer a um CAGR de 18,1% até 2031.
Por que Riade é importante para os incorporadores de habitação para aluguel?
Riade detinha 40,5% do mercado em 2025 e possui uma grande base residencial, relocações corporativas e um substancial pipeline habitacional futuro.
Como o Ejar afeta a habitação para aluguel profissional?
O Ejar formaliza a locação por meio de contratos padronizados e documentação digital. Ele registrou mais de 10 milhões de contratos de aluguel desde o lançamento.
Qual é o principal desafio enfrentado pelos novos projetos de aluguel em Riade?
Os incorporadores enfrentam pressão de acessibilidade, o congelamento de aluguéis por cinco anos e custos mais elevados de construção e financiamento.
Página atualizada pela última vez em:



