
Tamaño y Participación del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.24 % |
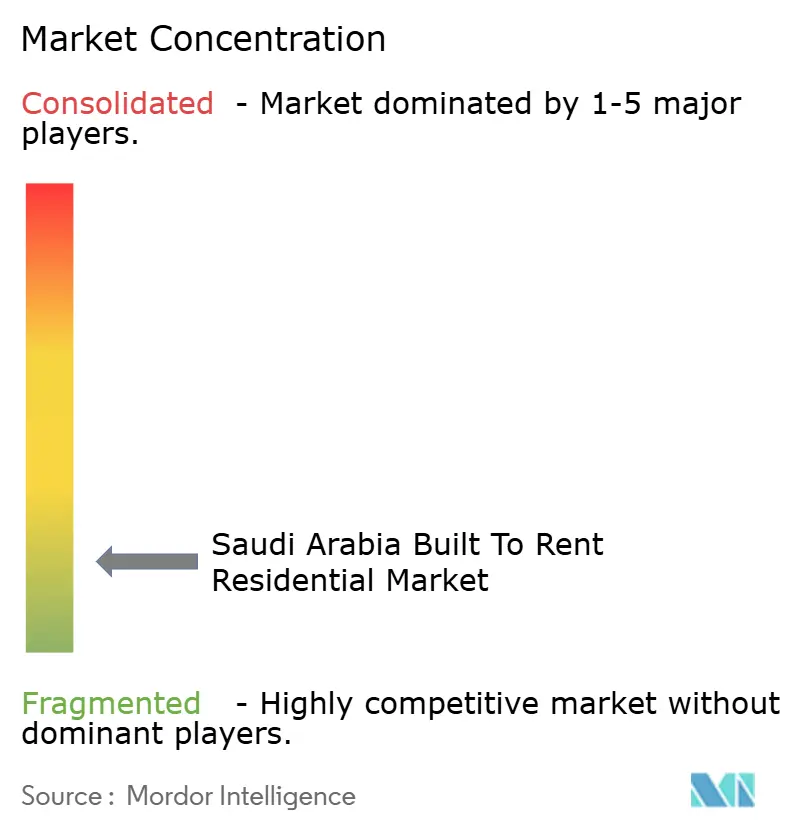
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Arabia Saudita por Mordor Intelligence
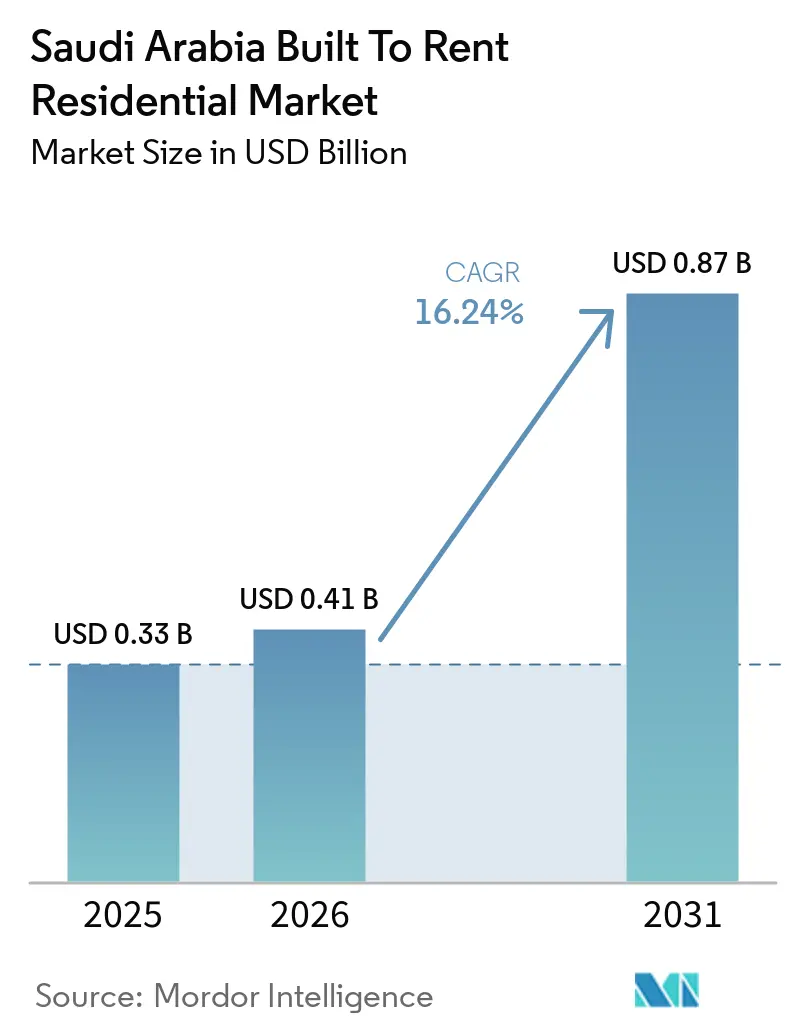
El tamaño del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Arabia Saudita fue valorado en 0,33 mil millones de USD en 2025 y se estima que crecerá desde 0,41 mil millones de USD en 2026 hasta alcanzar 0,87 mil millones de USD en 2031, a una CAGR del 16,24% durante el período de pronóstico (2026-2031).
El crecimiento poblacional, la llegada de expatriados y las reubicaciones de empleadores están ampliando la base de inquilinos para viviendas de alquiler gestionadas profesionalmente. La agenda de desarrollo habitacional y urbano de Vision 2030 del gobierno también está ampliando el entorno para la oferta organizada de alquiler. La congelación de alquileres por cinco años en Riad mejora la certeza de costos para los inquilinos, pero limita las proyecciones de ingresos para nuevos proyectos en la capital. Este entorno favorece a los operadores que pueden ofrecer condiciones de arrendamiento claras, mantenimiento confiable y cumplimiento digital. También hace que Yeda y las ciudades secundarias sean más relevantes para los promotores que buscan crecimiento fuera de Riad.
Conclusiones Clave del Informe
- Por tipo, el multifamiliar construido para alquiler representó el 43,8% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita en 2025, mientras que el unifamiliar construido para alquiler / comunidades construidas para alquiler tiene un pronóstico de crecimiento a una CAGR del 18,1% hasta 2031.
- Por modelo de gestión, los operadores externos representaron el 52,4% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita en 2025, mientras que la gestión híbrida tiene un pronóstico de crecimiento a una CAGR del 17,6% hasta 2031.
- Por segmento de precio, las propiedades de mercado medio representaron el 48,2% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita en 2025, mientras que la vivienda asequible y para la fuerza laboral tiene un pronóstico de crecimiento a una CAGR del 18,0% hasta 2031.
- Por región, Riad representó el 40,5% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita en 2025, mientras que el resto de Arabia Saudita tiene un pronóstico de crecimiento a una CAGR del 18,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Crecimiento Poblacional y la Llegada de Expatriados Incrementan la Demanda de Alquiler | +4.2% | Riad y Yeda, respaldadas por flujos internacionales | Mediano plazo (2-4 años) |
| Las Iniciativas de Vivienda y Desarrollo Urbano de Vision 2030 Impulsan el Crecimiento del Mercado de Construcción para Alquiler | +3.5% | Nacional, especialmente Riad, Yeda y los corredores de proyectos | Largo plazo (≥ 4 años) |
| Los Programas de Construcción para Alquiler de NHC Institucionalizan la Oferta de Vivienda en Alquiler | +3.0% | Nacional, con una importante presencia en Riad y una cartera en expansión en otras zonas | Mediano plazo (2-4 años) |
| La Reubicación Laboral hacia Riad y los Centros Económicos Amplía la Demanda de Alquiler | +2.5% | Riad, Yeda, Dammam y Al Khobar | Corto plazo (≤ 2 años) |
| La Preferencia por Apartamentos Gestionados con Servicios y Comodidades Impulsa la Adopción del Mercado de Construcción para Alquiler | +1.8% | Centros urbanos y corredores de jóvenes profesionales | Corto plazo (≤ 2 años) |
| La Formalización Digital del Alquiler a Través de Ejar Mejora la Eficiencia del Mercado | +1.2% | Nacional, con fuerte relevancia en Riad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento Poblacional y la Llegada de Expatriados Incrementan la Demanda de Alquiler
La creciente población de Arabia Saudita continúa apoyando la demanda de vivienda de alquiler formal. Los expatriados representaron el 44,4% de la población nacional en 2025, lo que reforzó la importancia de las opciones de alquiler en los principales centros de empleo. Las llegadas netas de expatriados alcanzaron 1,2 millones entre 2023 y 2024, con Riad recibiendo una gran proporción de nuevos residentes. El programa de Sedes Regionales había atraído más de 700 sedes de empresas internacionales a finales de 2025, superando su objetivo original de 500 sedes para 2030[1]Comisión Real para la Ciudad de Riad, "Programa Saudita para Atraer las Sedes Regionales de Empresas Internacionales," Comisión Real para la Ciudad de Riad, rcrc.gov.sa.. Estas reubicaciones respaldan la demanda recurrente de empleadores que proporcionan subsidios de vivienda al personal directivo y a los empleados profesionales. El mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita puede atender a este grupo con edificios gestionados, contratos de arrendamiento estandarizados y una incorporación de inquilinos más rápida que los alquileres individuales fragmentados.
Las Iniciativas de Vivienda y Desarrollo Urbano de Vision 2030 Impulsan el Crecimiento del Mercado de Construcción para Alquiler
Vision 2030 está vinculando grandes proyectos urbanos con nuevos requisitos de vivienda en todo el país. La actividad constructiva en NEOM, Red Sea Global, Qiddiya, Diriyah y New Murabba genera demanda de trabajadores, proveedores y nuevos residentes a lo largo de las sucesivas fases de los proyectos. El Programa de Vivienda informó que la tasa de propiedad de vivienda alcanzó el 65,4% en 2025, avanzando hacia el objetivo del 70% bajo Vision 2030[2]Vision 2030 de Arabia Saudita, "Programa de Vivienda," Vision 2030 de Arabia Saudita, vision2030.gov.sa.. La demanda de alquiler sigue siendo relevante para las personas que aún no están listas para comprar, incluidos los trabajadores móviles, los hogares más jóvenes y los expatriados. Ejar había registrado más de 10 millones de contratos de alquiler desde su lanzamiento, y registró un promedio de 19.000 contratos por día[3]Autoridad General de Bienes Raíces, "Ejar Registra Más de 10 Millones de Contratos de Alquiler desde su Lanzamiento," Autoridad General de Bienes Raíces, rega.gov.sa.. Arabia Saudita ha construido un mercado de alquiler residencial, beneficiándose así de un entorno operativo más transparente para los activos de alquiler a largo plazo.
Los Programas de Construcción para Alquiler de NHC Institucionalizan la Oferta de Vivienda en Alquiler
National Housing Company, conocida como NHC, está contribuyendo a establecer una base de oferta residencial más amplia y estandarizada. NHC se ha comprometido a entregar 300.000 unidades de vivienda para finales de 2025 y 600.000 unidades para 2030. Su escala le otorga un papel en la definición de las expectativas de producto, precio y gestión para el sector de la vivienda en general. Los procesos de arrendamiento estandarizados y la gestión comunitaria hacen que los proyectos de alquiler gestionados profesionalmente sean más visibles tanto para los inquilinos como para los inversores. La actividad de NHC también puede hacer que el segmento de mercado medio sea más accesible, donde el desarrollo se beneficia de una planificación coordinada y disponibilidad de suelo. En el mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita, los operadores privados deben diferenciarse a través de la ubicación, la experiencia del inquilino o los formatos de alquiler especializados, en lugar de competir únicamente por escala.
La Reubicación Laboral hacia Riad y los Centros Económicos Amplía la Demanda de Alquiler
La reubicación laboral está reconfigurando la demanda residencial en Riad y otros centros económicos. El programa de Sedes Regionales atrae a altos directivos y equipos operativos que necesitan diferentes tipos de viviendas de alquiler. Las familias de ejecutivos suelen buscar viviendas más amplias, seguridad e instalaciones compartidas, mientras que la fuerza laboral en general necesita viviendas de mercado medio gestionadas cerca de las zonas de empleo. En Riad, los alquileres de unidades familiares de dos y tres dormitorios aumentaron un 16,7% hasta 18.667 USD anuales en el segundo trimestre de 2025, mientras que los alquileres de estudios y apartamentos de un dormitorio disminuyeron. Esta diferencia reflejó las necesidades de vivienda de los hogares familiares en proceso de reubicación, y no solo de los expatriados individuales. El mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita tiene espacio tanto para proyectos de apartamentos como para comunidades planificadas, siempre que los promotores adapten la combinación de unidades a los patrones de empleo locales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Presión sobre la Asequibilidad del Alquiler en Riad Limita la Capacidad de los Inquilinos | -0.6% | Riad, con preocupaciones emergentes en el norte de Yeda | Corto plazo (≤ 2 años) |
| Los Elevados Costos de Construcción y Financiamiento Reducen la Viabilidad de los Proyectos | -0.5% | Nacional, con mayor intensidad en Riad y Yeda | Mediano plazo (2-4 años) |
| La Escasa Profundidad Institucional en Gestión Operativa y de Activos Restringe el Crecimiento del Mercado | -0.2% | Nacional, con mayores brechas en ciudades secundarias | Largo plazo (≥ 4 años) |
| La Concentración de Demanda y Oferta en Riad Aumenta la Exposición del Mercado | -0.1% | Riad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Presión sobre la Asequibilidad del Alquiler en Riad Limita la Capacidad de los Inquilinos
La asequibilidad del alquiler es una restricción importante para la absorción en Riad. Los alquileres de apartamentos en la ciudad aumentaron un 82% entre 2019 y 2025, mientras que el Producto Interno Bruto (PIB) per cápita disminuyó de 38.500 USD en 2022 a 35.000 USD en 2024. El ingreso mensual medio de los expatriados era de 975 USD, y el alquiler promedio de un apartamento consumía más del 50% de los ingresos de los hogares no sauditas. La congelación de alquileres por cinco años en Riad, introducida en septiembre de 2025, limita los aumentos adicionales de alquiler en los contratos vigentes y refuerza la certeza de costos para los inquilinos. Sin embargo, la política limita el crecimiento de ingresos esperado por los propietarios de proyectos recién comprometidos en la capital. Por lo tanto, el mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita podría mostrar mayor interés en formatos de menor costo y en ciudades donde los precios del alquiler no están sujetos a las mismas restricciones.
Los Elevados Costos de Construcción y Financiamiento Reducen la Viabilidad de los Proyectos
Los altos costos de construcción y financiamiento continúan desafiando la viabilidad de los proyectos. La Autoridad General de Estadística informó que los costos de construcción aumentaron un 2,3% interanual en julio de 2026, mientras que los cargos por alquiler de equipos y maquinaria residencial aumentaron un 4,2%. Los costos del suelo siguen siendo una fuente importante de presión sobre los costos de la vivienda, especialmente donde los controles de planificación restringen los terrenos disponibles. Un estudio revisado por pares encontró que los precios del suelo y las normas de uso del suelo reducen la capacidad de la oferta de vivienda para responder rápidamente a la demanda en Arabia Saudita. El acceso al suelo respaldado por el gobierno otorga a NHC y ROSHN Group una ventaja estructural en proyectos dirigidos a inquilinos sensibles al precio. Los promotores privados en el mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita necesitan una selección disciplinada de terrenos y un diseño de producto cuidadoso para proteger los rendimientos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Multifamiliar Construido para Alquiler Lidera la Participación de Mercado, Mientras que el Unifamiliar Construido para Alquiler / Comunidades Construidas para Alquiler Crecen Más Rápido
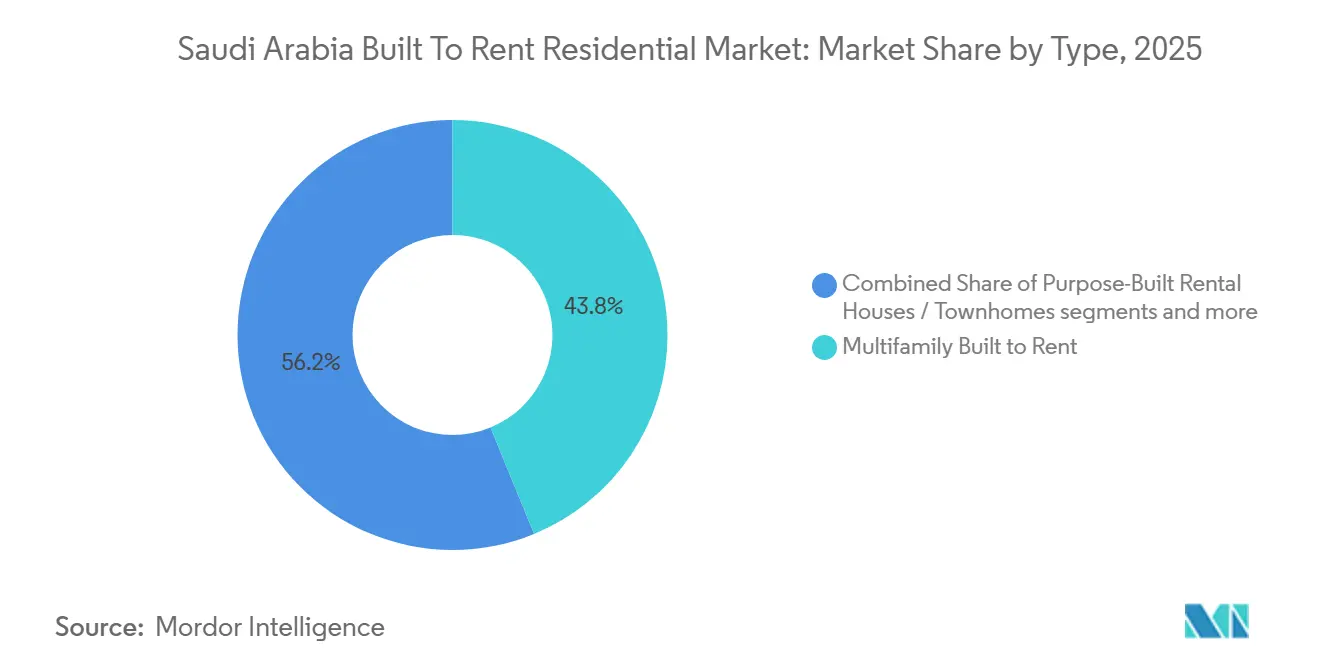
El multifamiliar construido para alquiler representó el 43,8% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita en 2025. Este formato se beneficia de las preferencias habitacionales orientadas a los apartamentos en Riad, Yeda, Dammam y Al Khobar. Los apartamentos pueden proporcionar mayor densidad en áreas urbanas donde se concentran el empleo, el transporte y los servicios cotidianos. También ofrecen una opción práctica para los jóvenes ciudadanos sauditas y los profesionales expatriados recién llegados. Una revisión de 2025 sobre las condiciones de vida en las ciudades sauditas señaló que los apartamentos seguían siendo el tipo de propiedad preferido en las principales ubicaciones urbanas. Por lo tanto, es probable que el mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita mantenga los proyectos multifamiliares como su principal fuente de volumen de unidades.
Se prevé que el unifamiliar construido para alquiler / comunidades construidas para alquiler crezca a una CAGR del 18,1% hasta 2031. Estos desarrollos atienden la demanda de familias ejecutivas en proceso de reubicación y hogares sauditas que buscan más espacio e instalaciones compartidas. Las comunidades SEDRA y WAREFA de ROSHN Group muestran cómo las comunidades integradas pueden combinar viviendas con infraestructura de estilo de vida. En SEDRA, las parcelas de villas seleccionadas oscilan entre 400 y 650 metros cuadrados, lo que satisface los requisitos de hogares más grandes. La investigación sobre las preferencias multifamiliares en Riad encontró que la calidad de la construcción, la seguridad, el número de habitaciones y la ubicación eran muy valorados. Los promotores pueden aplicar estas preferencias en edificios de apartamentos, casas adosadas y comunidades gestionadas a medida que el mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita se expande.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Gestión: Los Operadores Externos Lideran, Mientras que la Gestión Híbrida Gana Terreno
Los operadores externos representaron el 52,4% del mercado en 2025. Los promotores utilizan estos operadores para la administración de arrendamientos, el soporte a inquilinos y la gestión de instalaciones cuando aún no cuentan con equipos operativos internos extensos. Este enfoque puede reducir el tiempo necesario para establecer una plataforma de alquiler. Más de 1,5 millones de contratos de alquiler han sido documentados a través de Ejar desde principios de 2024, lo que respalda el uso de procesos de gestión formales y auditables. Las empresas externas pueden aplicar prácticas de arrendamiento estandarizadas en múltiples propiedades.
Se prevé que la gestión híbrida crezca a una CAGR del 17,6% hasta 2031. Bajo este modelo, los propietarios retienen las decisiones clave de gobernanza y marca mientras externalizan el trabajo diario a operadores especializados. NHC y ROSHN Group pueden utilizar acuerdos híbridos para mantener los estándares de servicio sin construir internamente cada función operativa. Ejar también apoya una documentación más consistente a través de contratos de alquiler unificados y procesos digitales. La gestión interna puede volverse más viable a medida que las carteras ganen escala y los datos operativos recurrentes mejoren. El cambio hacia estructuras híbridas muestra cómo el mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita está evolucionando desde la externalización básica hacia modelos operativos más controlados.
Por Segmento de Precio: Las Viviendas de Mercado Medio Forman el Núcleo, Mientras que la Vivienda Asequible y para la Fuerza Laboral Crece Más Rápido
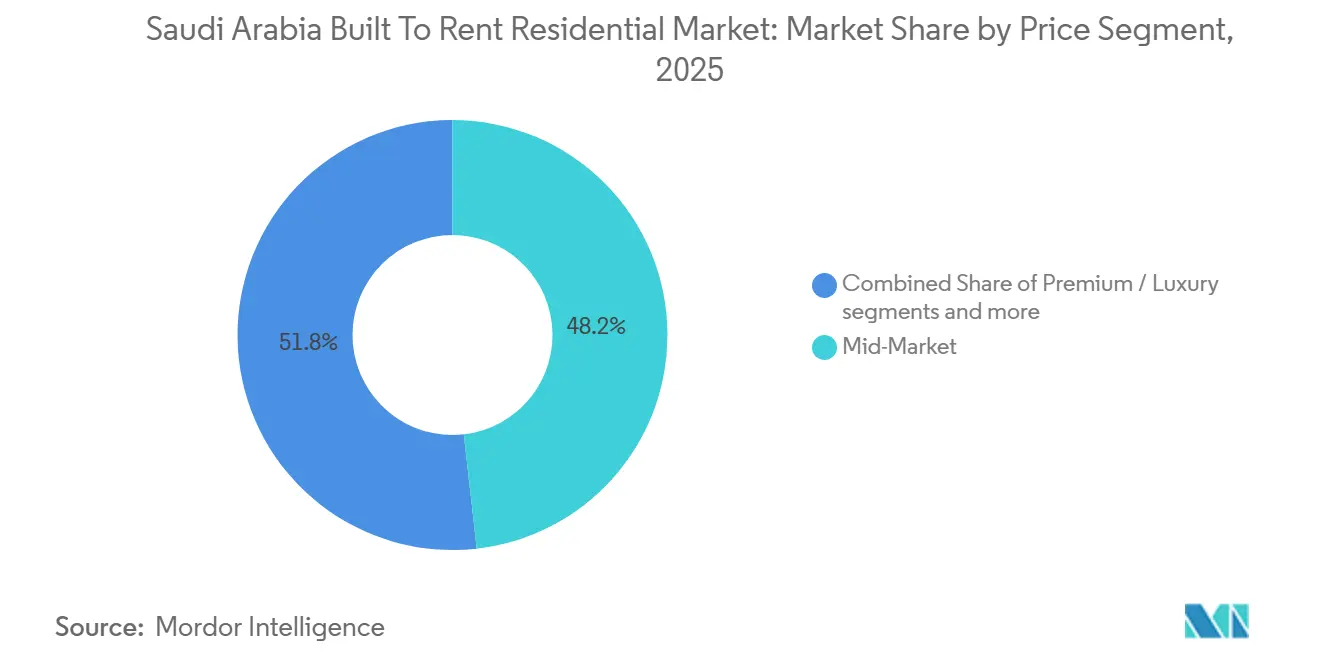
Las propiedades de mercado medio representaron el 48,2% del mercado en 2025. Este segmento atiende a hogares sauditas con doble ingreso y a profesionales expatriados de nivel medio y superior que forman una base de inquilinos sustancial en Riad y Yeda. Su demanda se sustenta en un equilibrio entre los presupuestos del hogar, la ubicación y la calidad de los servicios gestionados. Los proyectos de mercado medio también se adaptan a los planes de oferta de los promotores que pueden utilizar diseños de unidades estándar e instalaciones compartidas. Los grandes compromisos de entrega de NHC lo convierten en un punto de referencia importante para la oferta residencial de amplia base. El mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita debería continuar dependiendo del segmento de mercado medio para una gran proporción de unidades ocupadas.
Se prevé que el segmento de vivienda asequible y para la fuerza laboral crezca a una CAGR del 18% hasta 2031. El programa Sakani redujo su edad de elegibilidad de 25 a 20 años en mayo de 2025, lo que amplió el acceso al apoyo habitacional entre los jóvenes adultos sauditas. Este grupo puede pasar un tiempo en viviendas de alquiler antes de comprar una vivienda. El alquiler premium y de lujo construido para ese fin sigue siendo más pequeño, pero ha atraído el interés temprano de operadores residenciales de marca y con servicios. Ascott Limited planea abrir Ascott Villas Riyadh, una comunidad de 86 villas con servicios en el distrito de Hittin, en el cuarto trimestre de 2026. La empresa también firmó un acuerdo para introducir The Crest Collection en el distrito de An Nakheel de Riad, con apertura prevista para enero de 2028. Estos formatos se dirigen a inquilinos que valoran los estándares de marca, los servicios de estilo hotelero y las viviendas más amplias. Su desempeño dependerá de la reubicación corporativa, las estancias vinculadas al turismo y la profundidad de la demanda de hogares premium. El mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita puede acomodar estos proyectos, aunque no reemplazarán las necesidades más amplias de vivienda de mercado medio y para la fuerza laboral.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Riad representó el 40,5% del mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita en 2025. Su posición refleja la concentración de empleadores, reubicaciones corporativas y actividad de vivienda pública en la capital. La ciudad contaba con 1,93 millones de unidades residenciales en 2025, con 63.000 unidades adicionales esperadas en la cartera de proyectos de 2026 a 2027. Más de 700 empresas internacionales habían establecido sedes regionales en Riad a finales de 2025. Esto respalda la demanda del personal directivo, los empleados profesionales y sus familias. La congelación de alquileres modera la capacidad de aumentar los alquileres, pero también hace que los costos del hogar sean más predecibles bajo los contratos vigentes.
Yeda presenta un entorno de inversión diferente porque no tenía congelación de precios de alquiler en 2026. Los alquileres de apartamentos aumentaron un 4,7% interanual en 2025, y la ciudad tenía una cartera de 40.000 unidades para 2026 y 2027. La ciudad puede atraer a promotores que deseen condiciones de fijación de precios de alquiler más claras. La Meca añade otro patrón de demanda a través de su base de residentes y las necesidades de alojamiento relacionadas con la peregrinación. Su parque residencial alcanzó las 428.000 unidades en el segundo trimestre de 2025 y se proyecta que se aproxime a las 462.000 unidades para 2028. Estas condiciones a nivel de ciudad ofrecen al mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita varias vías de crecimiento más allá de la capital.
El resto de Arabia Saudita es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 18,5% hasta 2031. Dammam, Al Khobar, Medina y los corredores de proyectos pueden beneficiarse de los movimientos de la fuerza laboral relacionados con la nueva actividad de desarrollo. NHC también lanzó Lazurde Destination en Al Khobar en junio de 2025, con 8.100 viviendas para empleados de Saudi Aramco y residentes de la Provincia Oriental. Las ciudades secundarias pueden ofrecer suelo menos costoso y una mayor adecuación a las necesidades de la fuerza laboral local. Su desafío operativo es una base más reducida de capacidad institucional en gestión de propiedades y activos. A medida que más contratos de alquiler se tramiten a través de Ejar, la documentación estandarizada puede contribuir a mejorar la transparencia en estas ubicaciones.
Panorama Competitivo
El mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita está fragmentado, con entidades respaldadas por el gobierno y grandes promotores que mantienen ventajas significativas en el acceso al suelo, la escala de desarrollo y la entrega de viviendas, mientras que los actores privados y especializados compiten en brechas geográficas, segmentos de inquilinos y ofertas de servicios diferenciados. NHC y ROSHN Group se benefician de su escala, acceso al suelo y papel en la entrega nacional de viviendas. El objetivo declarado de NHC es 600.000 unidades para 2030. Estas organizaciones influyen en las expectativas de oferta, calidad y precios en todo el mercado, pero la presencia de promotores privados, operadores especializados y participantes internacionales crea un entorno competitivo diverso. Esta fragmentación permite a los promotores más pequeños y especializados competir a través del enfoque geográfico, grupos de inquilinos específicos y niveles de servicio diferenciados, en lugar de solo por escala.
ROSHN Group ha utilizado comunidades planificadas para atender la demanda del mercado medio en varias ciudades. Su oferta SEDRA incluye villas más grandes y un programa de apartamentos en expansión, apoyando una combinación residencial más amplia. En marzo de 2026, ROSHN Group firmó un acuerdo de 173 millones de USD con Miskan Real Estate Development Company para unidades residenciales dentro de la comunidad WAREFA en el este de Riad. NHC también lanzó 11 proyectos residenciales en el distrito de Khuzam de Riad en mayo de 2026 como parte de su actividad habitacional multisegmento. Estos movimientos muestran que los principales promotores están ampliando tanto la gama de productos como las asociaciones de proyectos, al tiempo que contribuyen a un entorno competitivo en el que la escala del proyecto y la capacidad de entrega siguen siendo diferenciadores importantes.
Los participantes privados e internacionales están apuntando a oportunidades más específicas. Dedicated Housing Company fue lanzada en octubre de 2025 con un fondo inicial de 533 millones de USD y un objetivo de 10.000 unidades de co-living de construcción específica para profesionales y estudiantes. Ascott Limited está preparando una comunidad de 86 villas con servicios en Riad para el cuarto trimestre de 2026, añadiendo un formato gestionado premium. SEDCO Capital Real Estate Investment Trust completó un acuerdo de compraventa de 137 millones de USD para la propiedad Atelier Lavie en Yeda en 2025, con un contrato de arrendamiento vinculante de 8 años. La administración digital de arrendamientos a través de Ejar crea una presión adicional hacia estándares operativos formales. La naturaleza fragmentada del mercado de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita permite a los participantes perseguir oportunidades en diferentes ubicaciones, segmentos de inquilinos, formatos de vivienda y modelos de servicio, con el cumplimiento normativo, la fijación de precios adecuada y las ofertas centradas en el inquilino como consideraciones competitivas clave.
Líderes de la Industria de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Arabia Saudita
National Housing Company
ROSHN Group
RAFAL Real Estate Development Company
Saudi Real Estate Company (Al Akaria)
Ewaan Global Residential Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: National Housing Company lanzó 11 proyectos residenciales en el distrito de Khuzam de Riad. Los proyectos abarcaron desde villas de lujo hasta casas adosadas de mercado medio y formaron parte de su inversión habitacional planificada de 19 mil millones de USD para 2026. Los lanzamientos reflejaron un movimiento más amplio desde un enfoque en vivienda asequible hacia un modelo de oferta multisegmento.
- Marzo de 2026: ROSHN Group firmó un acuerdo estratégico de 173 millones de USD con Miskan Real Estate Development Company para desarrollar unidades residenciales dentro de la comunidad WAREFA en el este de Riad. El acuerdo abarcó más de 68.000 metros cuadrados de suelo y amplió el uso de asociaciones de desarrollo estratégico por parte de ROSHN.
- Marzo de 2026: Grova Developments, Tilal Real Estate y NHC lanzaron Noor Khuzam en el norte de Riad. La comunidad residencial totalmente integrada incluyó 3.018 unidades y tuvo un valor de 879 millones de USD. El proyecto fue lanzado en la Exposición Inmobiliaria RESTATEX Riyadh 2026.


Alcance del Informe del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Arabia Saudita
| Multifamiliar Construido para Alquiler |
| Unifamiliar Construido para Alquiler / Comunidades Construidas para Alquiler |
| Apartamentos de Alquiler de Construcción Específica |
| Casas / Viviendas Adosadas de Alquiler de Construcción Específica |
| Operador Interno |
| Operador Externo |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para la Fuerza Laboral |
| Riad |
| Yeda |
| La Meca |
| Resto de Arabia Saudita |
| Por Tipo | Multifamiliar Construido para Alquiler |
| Unifamiliar Construido para Alquiler / Comunidades Construidas para Alquiler | |
| Apartamentos de Alquiler de Construcción Específica | |
| Casas / Viviendas Adosadas de Alquiler de Construcción Específica | |
| Por Modelo de Gestión | Operador Interno |
| Operador Externo | |
| Gestión Híbrida | |
| Por Segmento de Precio | Premium / Lujo |
| Mercado Medio | |
| Vivienda Asequible y para la Fuerza Laboral | |
| Por Región | Riad |
| Yeda | |
| La Meca | |
| Resto de Arabia Saudita |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de viviendas residenciales en alquiler construidas para ese fin en Arabia Saudita para 2031?
Se prevé que el sector alcance 0,87 mil millones de USD para 2031, creciendo a una CAGR del 16,24% desde 2026.
¿Qué tipo de propiedad de construcción para alquiler tiene la mayor participación en Arabia Saudita?
El multifamiliar construido para alquiler lideró en 2025 con una participación del 43,8%, respaldado por la demanda de apartamentos en las principales áreas urbanas.
¿Qué formato de alquiler está creciendo más rápido en Arabia Saudita?
Se prevé que el unifamiliar construido para alquiler y las comunidades construidas para alquiler crezcan a una CAGR del 18,1% hasta 2031.
¿Por qué es importante Riad para los promotores de vivienda en alquiler?
Riad representó el 40,5% del mercado en 2025 y cuenta con una amplia base residencial, reubicaciones corporativas y una importante cartera futura de viviendas.
¿Cómo afecta Ejar a la vivienda de alquiler profesional?
Ejar formaliza el arrendamiento a través de contratos estandarizados y documentación digital. Ha registrado más de 10 millones de contratos de alquiler desde su lanzamiento.
¿Cuál es el principal desafío que enfrentan los nuevos proyectos de alquiler en Riad?
Los promotores enfrentan presión sobre la asequibilidad, la congelación de alquileres por cinco años y los mayores costos de construcción y financiamiento.
Última actualización de la página el:



