
遠隔医療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
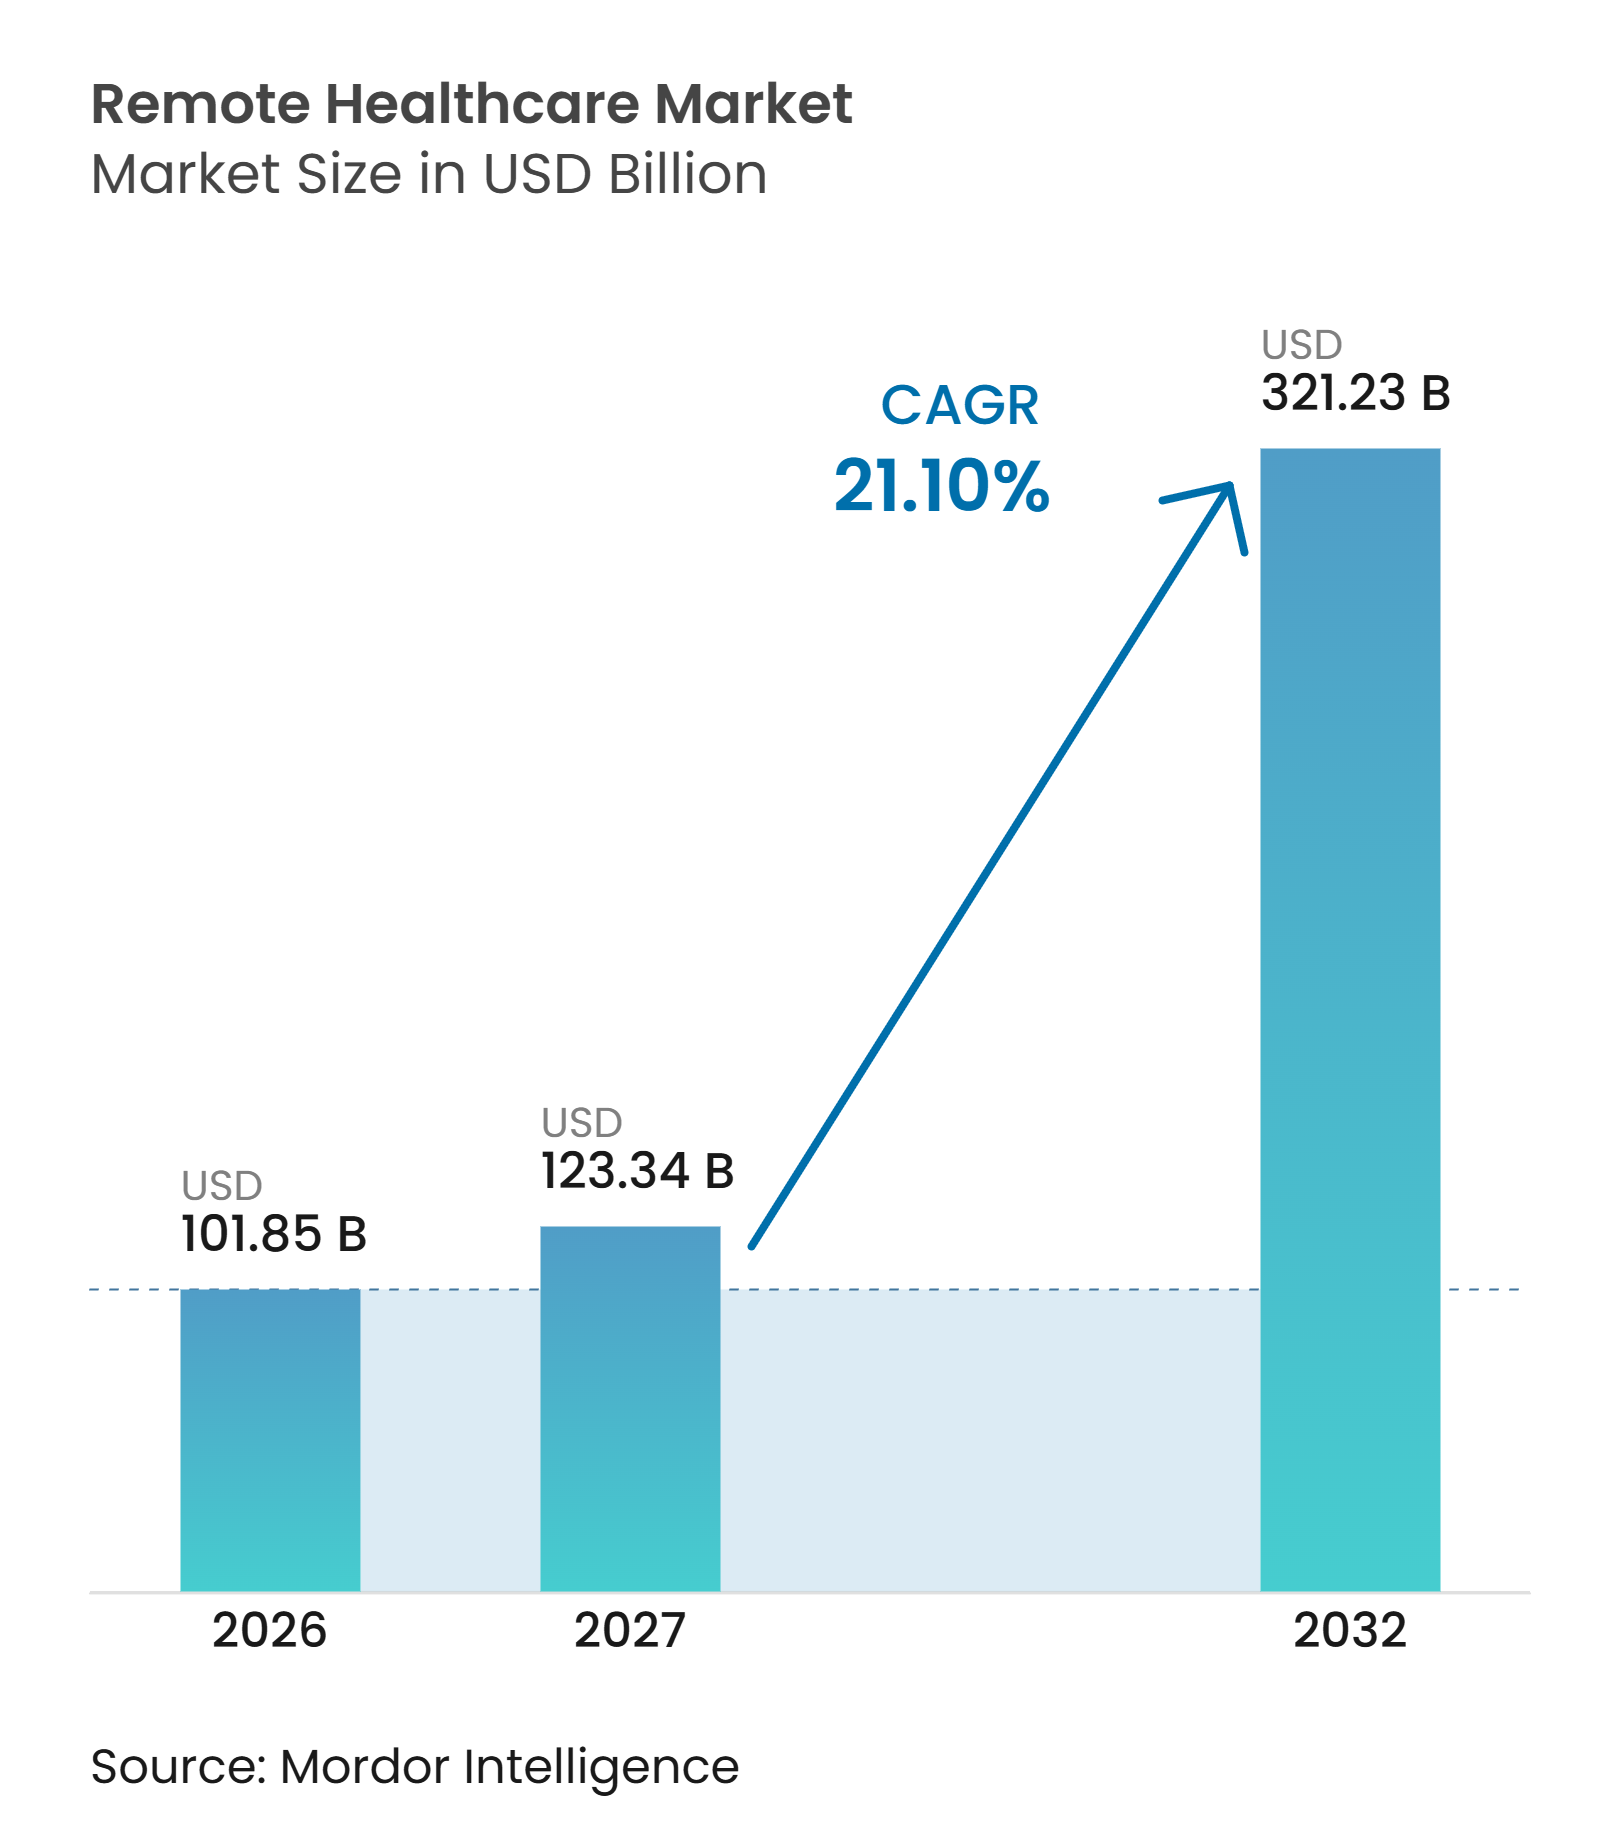
| 市場規模 (2027) | 123.34 十億米ドル |
| 市場規模 (2032) | 321.23 十億米ドル |
| 成長率 (2027 - 2032) | 21.10 % |
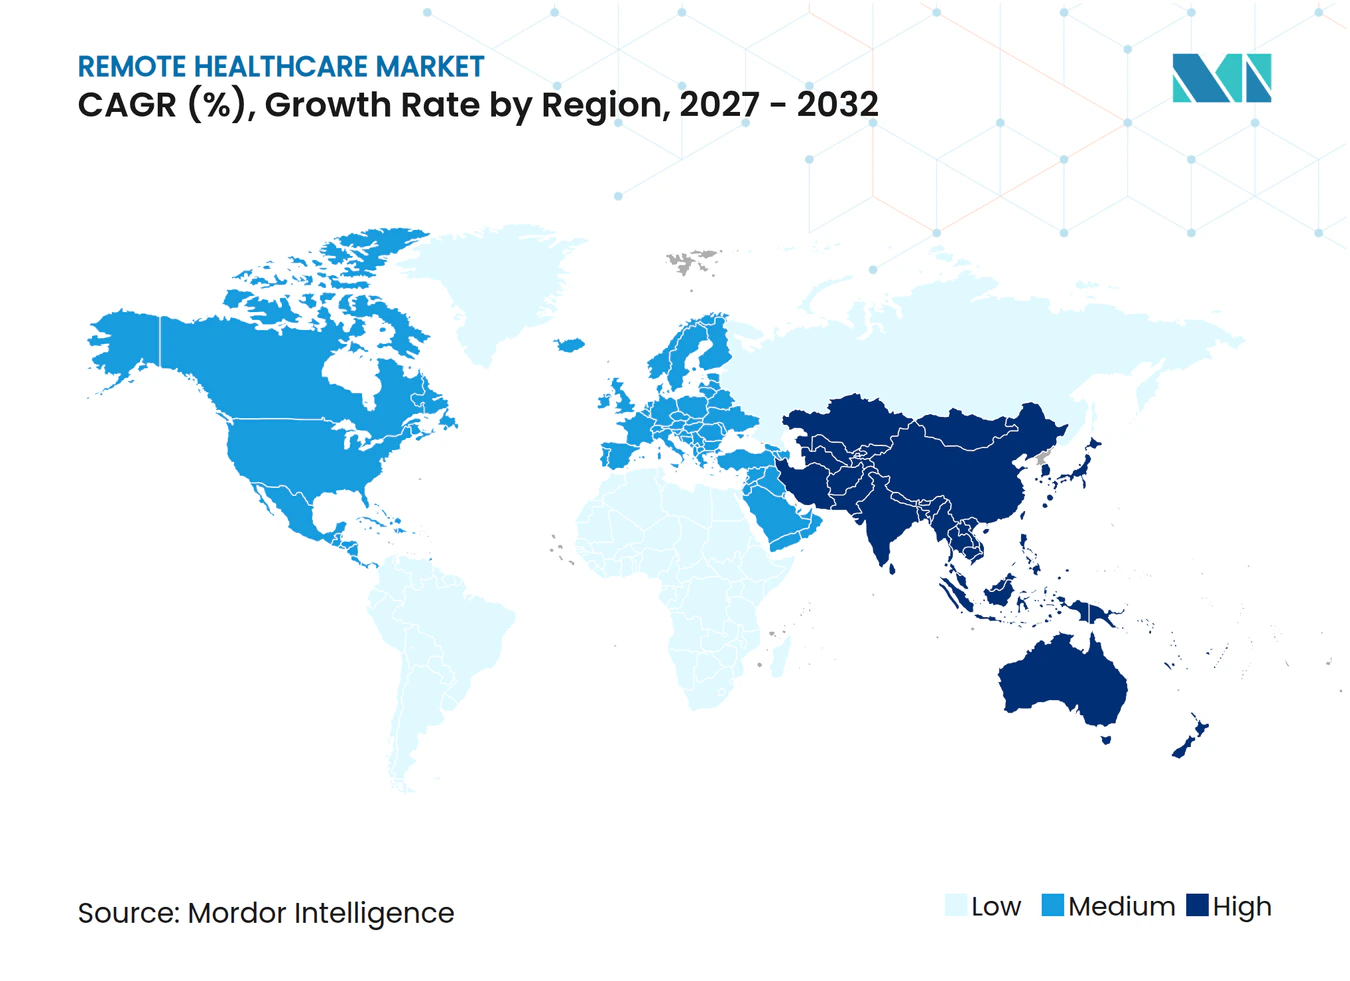
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
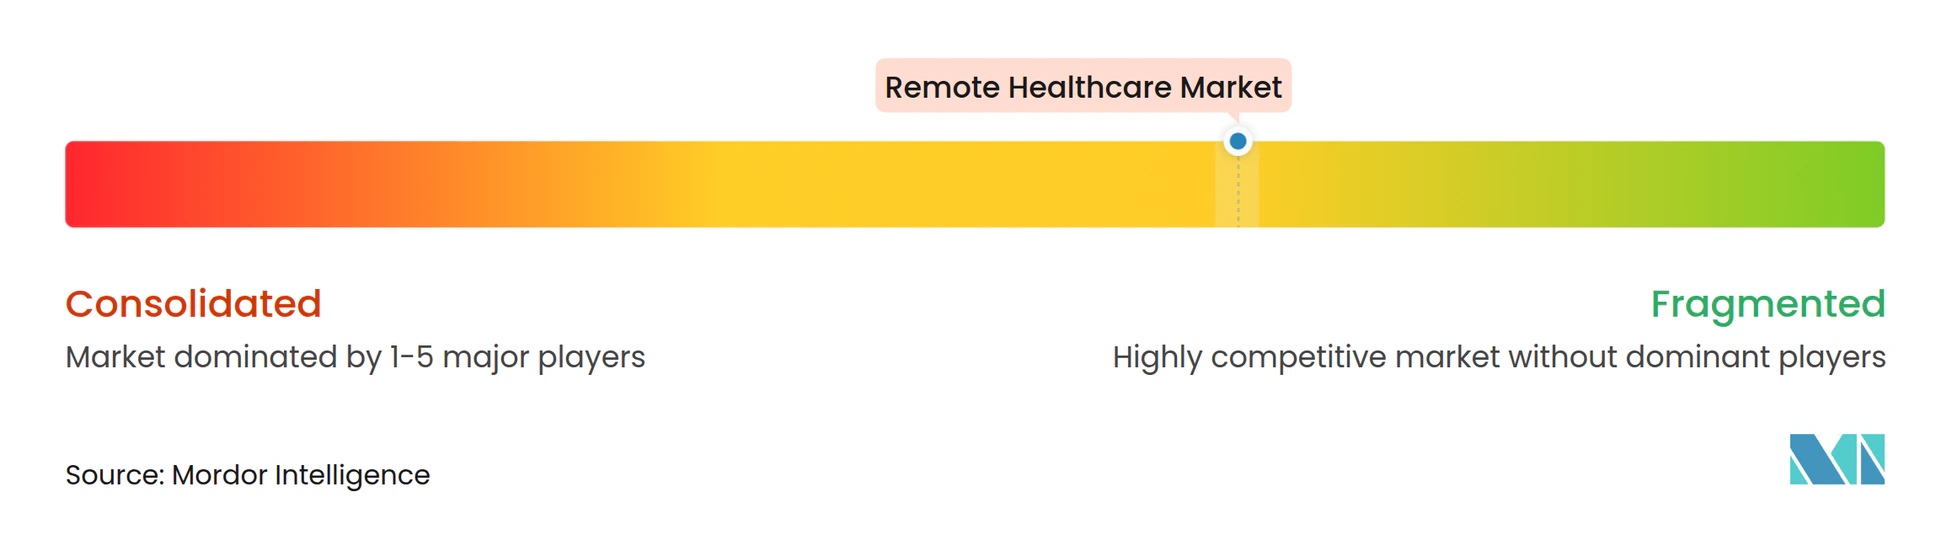
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる遠隔医療市場分析
リモートヘルスケア市場規模は2026年に1,018億5,000万米ドルに達しており、2027年には3,212億3,000万米ドル、2032年までに3,212億3,000万米ドルに達すると予測されており、21.10%のCAGRで拡大しています。堅固な償還同等性規則、ユニバーサルなクラウドベースのFHIR統合、および雇用主需要の増大が、リモートヘルスケア市場をCOVID-19以前の水準をはるかに超えた領域へと押し上げています。支払者は現在、ほとんどのバーチャル受診を対面受診と同等に扱っており、デジタルメンタルヘルス治療に関する最新のメディケアコードが、バーチャルケアを診療報酬体系に確固として位置づけています。クラウドベンダーのヘルスケア部門は統合コストを低下させ、導入サイクルを短縮しており、これによりプロバイダーはリモート患者モニタリング(RPM)やテレICUなどのデータリッチなモデルへと移行しています。地理的な勢いは二分されており、成熟したインフラにより北米が収益面でトップの地位を維持する一方、アジア太平洋地域のモビリティブームと国家主導のデジタル化が最も急速な量的成長をもたらしています。リーダー企業が診断、メンタルヘルスサービス、AIアナリティクスをエンドツーエンドのプラットフォームにバンドルするボルトオン型取引を実行する中、競争の激しさは中程度にとどまっています。
主要レポートのポイント
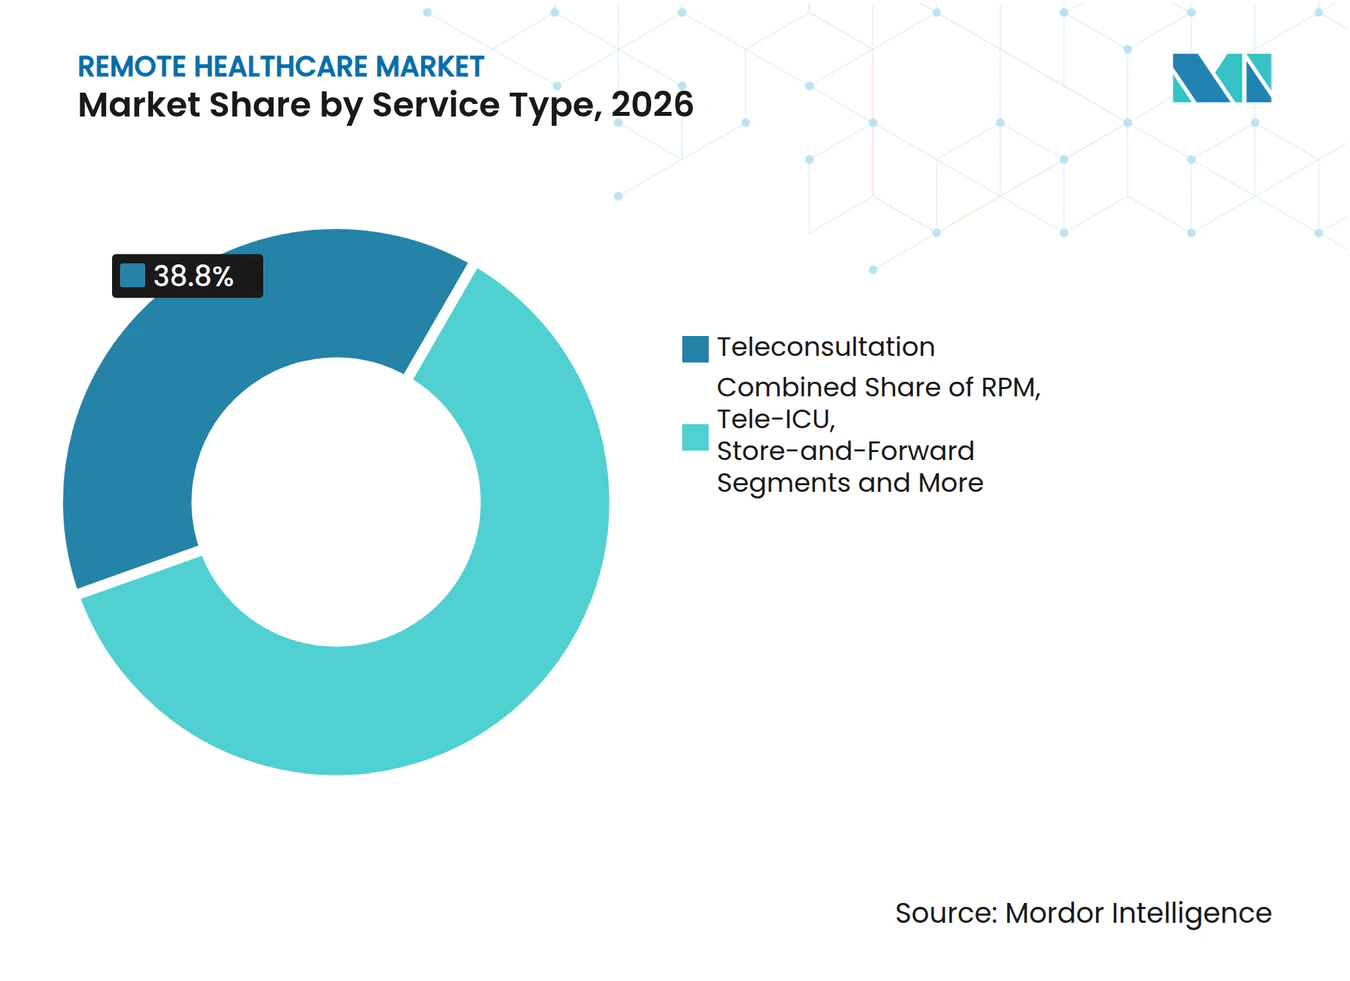
- サービスタイプ別では、遠隔診療が2026年のリモートヘルスケア市場シェアの38.8%を占め、リモート患者モニタリングは2032年にかけて18.3%のCAGRを記録すると予測されています。
- コンポーネント別では、サービスが2026年のリモートヘルスケア市場規模の44.2%を占め、ソフトウェアプラットフォームは2032年にかけて21.5%のCAGRを達成する見通しです。
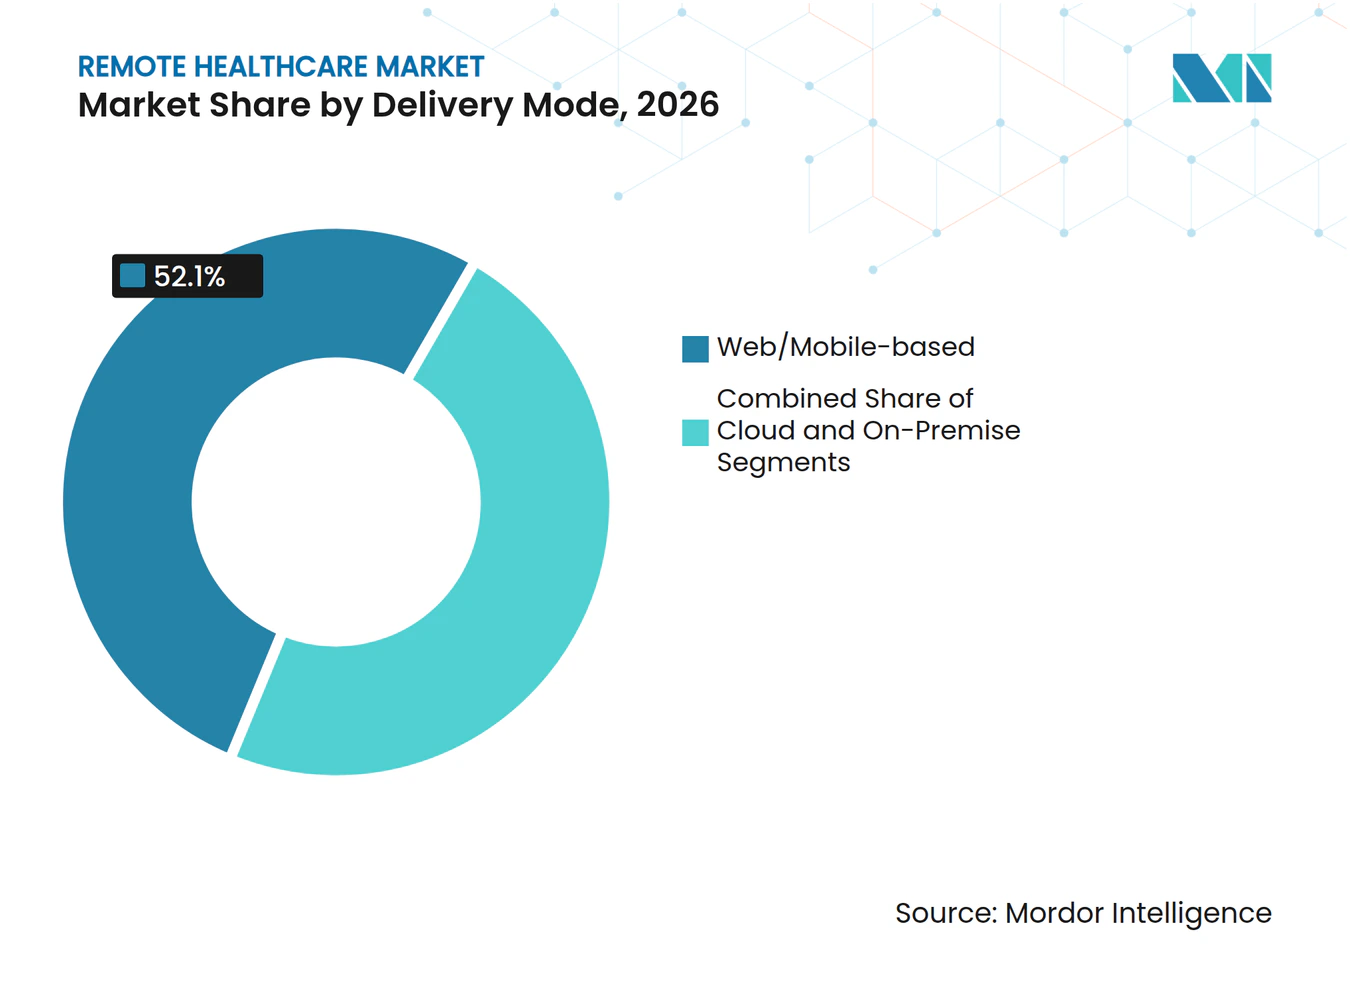
- 提供モード別では、ウェブ/モバイルプラットフォームが2026年に52.1%の収益シェアを獲得し、クラウドベースモデルは2032年にかけて22.0%のCAGRで進展しています。
- アプリケーション別では、テレラジオロジーが2026年収益の24.3%を占め、テレサイキアトリーは2032年にかけて24.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院および医療システムが2026年支出の47.5%を占め、患者・消費者セグメントは2032年にかけて19.8%のCAGRで拡大しています。
- 地域別では、北米が2026年に45.7%の収益シェアでトップに立ち、アジア太平洋地域は2032年にかけて25.1%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| パンデミック後の償還同等性 | +4.20% | 世界(北米・欧州で最も高い) | 中期(2〜4年) |
| 慢性疾患負担がRPMを促進 | +3.80% | 世界(高齢化が進む北米・欧州・日本) | 長期(4年以上) |
| 農村部における医師不足 | +2.90% | 農村部の北米、オーストラリア、アジア太平洋の一部 | 長期(4年以上) |
| クラウドベースのFHIR API統合 | +2.10% | 北米・EUがリード、アジア太平洋が追随 | 中期(2〜4年) |
| 雇用主負担のバーチャルケア | +1.80% | 北米、一部の欧州市場 | 短期(2年以内) |
| 衛星通信による遠隔コリドー | +1.40% | 世界の農村地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミック後の償還同等性
Medicareは主要なテレヘルス免除措置を2025年3月まで延長し、FDA承認のデジタルメンタルヘルスデバイスをカバーする3つの新しいHCPCSコードを導入することで、価値ベースモデルへの移行期間中の出来高払い同等性を保証しています。米国の州の約半数が支払い同等性法を成文化しており、民間支払者に公的支払いとの一致を義務付け、医療提供者の収益の可視性を高く維持しています。UnitedHealthcareなどの民間保険会社は、新しいCMSロジックに合わせて償還マニュアルを更新し、バーチャル受診と対面受診の価格差を解消しています。料金の安定性はすでにプラットフォーム投資パイプラインを押し上げており、特に慢性疾患RPMバンドルにおいては、すべてのデータポイントが既存のCPTコードで請求できるためです。それでも、パンデミック時代の免除措置が終了した際の崖効果を懸念する医療提供者が多いため、恒久的な連邦法制定に向けたロビー活動は続いています。
慢性疾患負担がRPMを促進
糖尿病、高血圧、COPDは回避可能な入院の大部分を占めており、RPMと連携したケアパスウェイは多施設試験において30日再入院率を16.2%削減しました。2025年までに少なくとも1つのRPMデバイスを接続する世界のユーザーが7,060万人に達すると予測される中、支払者はデータ駆動型管理に依存して長期コストを抑制しています。米国の医療機関は、RPMプログラムに500人の患者を登録するだけで年間10万〜24万米ドルの収益を追加でき、そのマージンがプラットフォーム需要に直結しています。センサー、ウェアラブル、Bluetooth対応血糖計がクラウドダッシュボードにデータを送り、予測アルゴリズムが異常を悪化前に検知します。HbA1cが1.4%低下し、収縮期血圧が11.9 mmHg低下するという臨床的有効性のエビデンスが、支払者のカバレッジを強化し、世界的なRPMの普及を促進しています。
農村部における医師不足
米国医科大学協会は2034年までに18万人の医師不足を予測しており、農村部の郡が最も深刻な不足に直面しています。農村部のプライマリケア医と遠隔専門医間のテレコンサルテーションは2024年に67%増加し、病院が閉鎖されかねないサービスラインの維持を支援しています。ハイブリッドモデルでは、地元の看護師とクラウドベースの集中治療専門医を組み合わせ、患者搬送コストを削減し、重要なアクセスセンターの財務的持続可能性を維持しています。衛星ブロードバンドパートナーシップにより、光ファイバーが経済的でない地域のクリニックに帯域幅を提供し、遠隔医療市場の実質的な対象地域を拡大しています。連邦ブロードバンド補助金と官民コリドーパイロットは、予測期間をはるかに超えた継続的なインフラの追い風を示唆しています。
クラウドベースのFHIR API統合
米国退役軍人省のFHIRゲートウェイであるLighthouseは、標準化されたAPIがソフトウェアのオンボーディング時間を短縮し、安全なサードパーティアプリ開発をサポートすることを実証しています。[1]欧州医療データスペース規制は、2025年3月から相互運用可能なデータ形式の施行とデータ保有者の義務の義務付けにより、同様のベースラインを設定しています。クラウドハイパースケーラーは事前設定済みのヘルスケアスタックを提供しており、医療提供者はRESTful呼び出しを通じてAIアナリティクス、ビデオ受診、電子処方に接続できます。GE HealthCareとAWSのコラボレーションは、診断画像、テレメトリー、RPMデータが1つのセキュアなクラウド基盤上で共存できることを示し、統合コストを大幅に削減しています。これらのエコシステムは機能のロールアウトを加速し、新たな収益化の道を開き、成熟市場と新興市場の両方で遠隔医療市場を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データプライバシーおよび国境を越えた法律 | -2.30% | 世界(EUで最も強い) | 中期(2〜4年) |
| 免除措置後の償還の不確実性 | -1.90% | 北米 | 短期(2年以内) |
| バーチャルケアにおける臨床医の燃え尽き症候群 | -1.40% | 世界(高普及市場) | 中期(2〜4年) |
| 電子処方に対する支払者の精査 | -1.10% | 北米・欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよび国境を越えた法律
欧州医療データスペースは、非準拠に対して世界売上高の最大2%の行政罰金を課しており、医療提供者は同意管理とデータ処理ワークフローの再設計を迫られています。並行するEU AI法は、ほとんどの臨床AIソフトウェアを高リスクに分類し、サードパーティ監査、技術文書の義務付け、市販後監視を要求しています。米国とEU間のデータ転送規則は依然として不安定であり、クラウドファーストベンダーが欧州の患者データを米国リージョンでホストすることを躊躇させています。アジア市場では依然として国別のプライバシーコードが運用されており、多国籍プラットフォームはコストのかかるデータサイロを維持しなければなりません。これらの法的障壁は総じて新製品の発売を遅らせ、コンプライアンス予算を増大させ、遠隔医療市場のトップラインを圧迫しています。
免除措置後の償還の不確実性
2025年の米国救済法はパンデミック時代のテレヘルス免除措置をわずか3ヶ月延長するにとどまり、CMSは多くのCPTコードの恒久的なカバレッジに関する最終ガイダンスをまだ発行していません。民間支払者は新しい98000シリーズの手続きコードを選択的に採用しており、小規模クリニックが対応に苦慮する複雑な請求規則が生じています。特に腫瘍学などの高コスト専門分野では、支払いの継続性が不透明な場合、医療提供者はバーチャルインフラの拡張を躊躇しています。DEAの保留中の三層テレメディシン登録制度は、臨床医が規制薬物を電子処方する前にさらなる官僚的手続きを加えています。.[2]したがって、不確実性は投資意欲を損ない、遠隔医療市場の近期成長ペースを鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
RPM加速の中でのテレコンサルテーションの優位性遠隔診療は2026年収益の38.8%を生み出し、プライマリケア、行動医療、緊急ケアの各接点で採用されるエントリーレベルサービスとしてのリードを維持しています。一方、RPMは接続型血糖計、スパイロメーター、血圧計がAIダッシュボードにデータを送り、悪化前に臨床医に警告を発することで、18.3%のCAGRで加入者を増やしています。医療システムはRPMをバンドル支払い契約に組み込み、エピソード的なビデオ通話から再入院やED受診を削減する継続的モニタリングへとインセンティブを転換しています。デジタルセラピューティクスおよび臨床医が管理するメンタルヘルスアプリがケアの連続性をさらに豊かにし、保険者がハイブリッドケアパスウェイを償還するよう促しています。リモートヘルスケア市場はこうして単回受診のパラダイムから縦断的エンゲージメントへと移行し、患者の定着度を高め、マルチサービスのウォレットシェアを拡大しています。
RPMの成長は、デバイスリース、AIアナリティクス、アウトカムベース契約などの隣接収益プールを開拓し、テレICUおよびバーチャル専門診療は入院患者向け設定にまで拡大しています。ストア・アンド・フォワード型皮膚科、非同期型電子トリアージ、テレパソロジーは、コーディングの明確化により償還予測可能性が向上しています。ラテンアメリカにおけるヘルスアプリの需要は、価値が予防医療目標と一致する場合に自己負担で支払う消費者の準備が整ってることを示しています。電子健康記録との相互統合により、バイオメトリクスのトレンドが投薬リストと同じワークフロー上に表示され、バーチャルケアと対面ケアが整合されます。リモートヘルスケア市場はこうして、継続的なデータフローが予防的介入と集団健康管理を支える仕組みへと収束しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
サービスがリードしソフトウェアプラットフォームが急増サービスは2026年に44.2%の収益シェアを維持しました。これは、臨床的専門知識、ケアコーディネーション、規制コンプライアンスが依然として人的資本集約的であるためです。しかし、ソフトウェアはプラットフォーム料金が人件費よりも速くスケールし、マージンを拡大することから、21.5%のCAGR軌道にあります。クラウドネイティブのマイクロサービス、マルチテナントアーキテクチャ、APIマーケットプレイスにより、開発者は音声テキスト変換チャートやリスク層別化エンジンなどの専門モジュールをコアのテレヘルスシステムに組み込むことができます。病院はカスタムのポイントソリューションをコーディングするのではなく、ホワイトラベルプラットフォームのライセンスを取得するケースが増えており、市場投入までの時間を短縮しています。コモディティ化されたウェブカメラやパルスオキシメーターが成熟するにつれてハードウェア販売は横ばいになりますが、FDA認可の心臓病学パッチやマルチパラメーターICUハブは依然としてプレミアム価格を維持しています。
純新規の価値創造は、ソフトウェアとサービスの交差点に存在します。AIトリアージボットが受付を処理し、臨床医は複雑なケースに集中することで、生産性が向上し、バーンアウトリスクが低下します。大規模言語モデルのコパイロットが受診記録を要約し、ICD-10コードを入力し、患者への指示書を作成することで、文書作成時間が短縮されます。プラットフォームベンダーは、価値ベース契約を実行する支払者にリスクスコアフィードを販売することでデータアナリティクスを収益化しています。一方、病院はベンダーに対し、企業のEHRと統合するFHIRエンドポイントの認証を求め、プラットフォームのロックインを強化しています。統合が進む中、リモートヘルスケア市場は、ソフトウェア、デバイスインターフェース、臨床サービスを統一されたSLAの下にバンドルできるベンダーを優遇する傾向にあります。
提供モード別:
クラウド移行がプラットフォームイノベーションを加速ウェブ/モバイルポータルは2026年収益の52.1%を依然として占めています。これは、外来患者のビデオ受診、処方箋更新、症状チェッカーのデフォルトインターフェースを形成しているためです。しかし、CIOがHIPAA、GDPR、HITRUSTの基準を満たすハイパースケーラーリージョンにバックエンドサービスを移行するにつれ、クラウド展開は22.0%のCAGRを記録しています。クラウドの弾力性により、プロバイダーは資本支出なしに季節性インフルエンザのピーク時に容量を増強でき、サーバーレス関数がリアルタイムでケアプランをパーソナライズする機械学習推論エンジンをホストしています。ハイブリッド構成では、機密性の高い画像データをオンプレミスに保持しつつ、匿名化されたデータセットをアルゴリズムトレーニング用のクラウドAIパイプラインに送信し、コンプライアンスとイノベーション速度のバランスをっています。
SaaSベンダーがFHIRベースのイベントストリームを公開し、ケアマネジメントダッシュボードに検査結果、放射線読影、患者報告アウトカムを反映させることで、相互運用性が向上します。開発者はマイクロフロントエンドを展開し、患者が単一の画面から受診予約、書類アップロード、自己負担分の支払いを行えるようにし、ユーザーエクスペリエンスを向上させています。クラウドとエッジの同期により、移動中に病院グレードの帯域幅を必要とする救急車搭載型テレストローク用カートをサポートしています。世界の規制当局がデータ主権の原則に収束するにつれ、地域固有のテナンシーを持つマルチクラウドの姿勢が運用上の標準となっています。これらの要因が総合的に、中小クリニックや新興市場の医療システムの参入障壁を引き下げることで、リモートヘルスケア市場のアドレサブルプールを拡大しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
メンタルヘルス危機の中でテレサイキアトリーが成長をリードテレラジオロジーは2026年のアプリケーション収益の24.3%を占め、長年にわたる償還コード、夜間読影のアウトソーシング、ハードウェアに依存しないワークフローを反映しています。しかし、テレサイキアトリーは、社会が記録的な不安、うつ病、薬物使用率に直面する中、24.7%のCAGRで急速に前進しています。DaylightRxやSleepioRxなどのデジタルセラピューティクスに対するFDA認可は、バーチャル行動介入に対する規制当局の受容を示しており、新しいHCPCSコードがデバイスを活用した治療セッションへの支払いを保証しています。臨床的エビデンスは、バーチャルと対面の精神科ケアにおけるアウトカムの同等性を示唆しており、保険者が事前承認を免除し、モダリティに関わらず認定臨床医に償還するよう促しています。
バーチャルリアリティ曝露療法、アバターベースのコーチング、AIガイドによる認知行動療法モジュールが、テレサイキアトリーをビデオのみの受診から没入型ケアへと変革しています。迅速なトリアージプロトコルが危機的なケースを、専門医資格を持つ精神科医が常駐する24時間365日対応のデジタルコマンドセンターに振り分けます。テレカーディオロジーは、心房細動管理のために継続的なリズムストリップを送信するリモートECGパッチから恩恵を受け、テレストロークサービスは農村部の救急室に神経科医の監督を届けることでドア・ツー・ニードル時間を短縮しています。皮膚科は機械視覚診断ツールを活用して、医療資源が不足している地域の専門医不足に対処しています。総じて、リモートヘルスケア市場は、単一の認定・請求フレームワークの下で複数の臨床ラインをサポートするモダリティに依存しないプラットフォームへと多様化しています。
エンドユーザー別:
患者・消費者セグメントが直接支払い成長を牽引病院および医療システムは2026年支出の47.5%を占め、エンタープライズ契約と統合されたEHRワークフローを活用して、テレヘルスをフルリスク契約にバンドルしています。しかし、直接支払者として行動する患者は、オンデマンドアクセスと透明な価格設定がデジタルネイティブ世代に響くことから、19.8%のCAGRで最も急速に成長するコホートを形成しています。自己負担意欲は、ウェルネスHSAドルと、コスト感度をケアの時点に移行させる自己負担額の増加によって強化されています。雇用主プランも別加速要因となっており、バーチャルプライマリケアサブスクリプションが現在、米国3万社の健康給付に組み込まれています。
専門クリニックはバーチャルツールを活用して、物理的な支店を設けることなくサービス半径を拡大し、希少な専門医の能力を最大化しています。在宅入院プログラムはRPM、看護師訪問、ビデオチェックインを組み合わせ、30%低いコストで入院レベルのアウトカムを提供しており、このモデルは最近メディケアの償還スケジュールに追加されました。支払者は、バーチャルプライマリケアを試みた会員の94%が満足していると報告しており、より広範なカバレッジを検証しています。バーチャルモダリティの正常化が進む中、リモートヘルスケア市場は機関中心から消費者中心の収益構成へとピボットし、リスクを分散させ、生涯価値の方程式を豊かにする可能性が高いです。
地域分析
北米リモートヘルスケア市場
北米は2026年収益の45.7%を生み出しており、早期の償還明確性、高いブロードバンド普及率、および堅調なベンチャー資金調達を反映しています。CMSのメンタルヘルスデバイスコードとDEAの政策更新が有利な政策環境を強化する一方、米国の病院グループは海外患者向けにセカンドオピニオンのテレメディシンパッケージを輸出し、サービス輸出を増加させています。農村部のブロードバンドギャップは、モバイルクリニックにリアルタイムテレメトリを組み込む衛星展開によって縮小しています。普及率が飽和に近づくにつれて全体的な成長は緩やかになりますが、RPMとAIアナリティクスのアップセルがユーザー一人当たりの平均収益を上昇させ続けています。
アジア太平洋リモートヘルスケア市場
アジア太平洋地域は高成長市場であり、18億人のモバイル加入者、5G高密度化、および公共部門のデジタル化プログラムが都市圏を超えたリーチを拡大することで、19.1%のCAGRで前進している。中国の省レベルの遠隔医療ネットワークは現在、三次病院と郡クリニックを結んでおり、インドのE-Sanjeevniサービスは人口の70%を超える農村部の医療格差を解消している。シンガポールのOneNUHSチャットボットは、AIオーケストレーションが市民を一つのスレッドでプライマリケア、専門医療、および社会的ケアのノードにルーティングできることを実証している。[3] これらの展開は、他の新興国が模倣し始めているスケーラブルな青写真を示しており、リモートヘルスケア市場規模のグローバルなフットプリントを拡大している。
EMEAおよび南米リモートヘルスケア市場
欧州、中東・アフリカ、および南米は多様化した機会の弧を構成している。EHDSは国境を越えたデータ調和を強制しており、プロバイダーがコンプライアンスフレームワークに適応すれば、地域の遠隔専門医療交換が解放される可能性がある。サウジアラビアのSehaバーチャルホスピタルは160万件のアプリベースの診察を完了し、全国規模のプラットフォームに資金を提供する政策的意欲を示している。ラテンアメリカの消費者調査では、患者の34%が低複雑度の疾患に対して仮想チャネルを好み、62%が費用対効果の向上を挙げており、規制上のボトルネックが解消されれば加速した普及曲線が予測される。これらの地域は総じて、リモートヘルスケア市場の成長余地を次の10年間にわたって大きく延ばしている。
競合環境
市場集中度
既存のリーダー企業はボルトオン型買収を追求し、ケアの連続性能力を拡大してウォレットシェアを守っています。Teladoc Healthの6,500万米ドルのCatapult Health買収は、在宅診断テストをバーチャルプライマリケアの基幹に組み込み、3,000万米ドルのUpLift買収は、2024年にBetterHelp収益が10%落ち込んだ後のメンタルヘルス部門を強化しています。GE HealthCareとAWSのアライアンスは、プラットフォーム間の相乗効果を示し、画像診断、RPM、AIトリアージを共有クラウド基盤上に融合させています。競合他社は、基本的なビデオ品質ではなく、相互運用性、アナリティクスの深さ、臨床意思決定支援の統合で差別化しています。
新興の破壊者はニッチを活用しており、バーチャル不妊治療、腫瘍科看護師ナビゲーション、小児行動医療はすべて、未充足ニーズセグメントとしてベンチャー資金を集めています。Health GorillaなどのQHIN(適格医療情報ネットワーク)はデータユーティリティとして機能し、小規模なイノベーターが独自のパイプを構築することなく縦断的な患者記録にアクセスできるようにしています。ホワイトラベルのテレヘルスベンダーは、自社ブランドでテレヘルスを提供したい小売薬局、保険会社、雇用主プラットフォームにAPIを販売しています。複数年のSaaS契約、メンバーあたりの料金設定、成果ベースのボーナスが、規模の大きい医療提供者に有利なスティッキーな経済性を生み出しています。
戦略的プレイブックは現在、垂直統合と水平プラットフォームバンドルを絡み合わせています。ベンダー選定基準は、FHIRコンプライアンス、AIモデルガバナンス、サイバーセキュリティ認証、グローバルサポートフットプリントを重視しています。国境を越えた規制が固まるにつれて、EU準拠のベンダーがライセンスの堀を獲得する可能性があります。市場の適度な断片化は続いていますが、トップ企業は臨床AIとデバイス統合へのR&D支出を強化し、遠隔医療市場内でのさらなる統合の舞台を整えています。
遠隔医療産業のリーダー企業
-
Teladoc Health
-
Amwell
-
Philips Healthcare
-
Siemens Healthineers
-
Medtronic
- 注:主要企業の掲載順は順位を示すものではありません。
リモートヘルスケア市場 このレポートでカバーされる企業
- Teladoc Health
- Amwell
- Koninklijke Philips
- Siemens Healthineers
- Medtronic
- OMRON
- GE Healthcare
- Oracle
- Doctor On Demand
- Babylon Health
- Ping An Good Doctor
- Kry / Livi
- MDLIVE
- Resmed
- Dexcom
- Eko Health
- AliveCor
- Honeywell Life Sciences
- BioTelemetry
- AirStrip Technologies
最近の産業開発事情 リモートヘルスケア市場
- 2025年4月:Teladoc Healthは、BetterHealthブランドとの相乗効果を目指し、メンタルヘルス企業UpLiftを3,000万米ドルで買収しました。
- 2025年2月:Teladoc Healthは、VirtualCheckupサービスに在宅診断を追加するため、Catapult Healthを6,500万米ドルで買収することに合意しました。
- 2024年9月:FDAは、Big Healthが開発した全般性不安障害向け初のデジタル治療薬としてDaylightRxを承認しました。臨床試験では10週目に患者の71%が寛解を達成しました。
- 2024年7月:GE HealthCareは、AWSの機械学習技術とAmazon Bedrockプラットフォームを活用し、医療診断向けの生成AIアプリケーションを開発するためにAmazon Web Servicesと提携しました。
世界の遠隔医療市場レポートの範囲
セグメンテーション概要
| テレコンサルテーション |
| 遠隔患者モニタリング |
| テレICU |
| ストアアンドフォワード/非同期 |
| モバイルヘルス |
| ハードウェア |
| ソフトウェアプラットフォーム |
| サービス |
| ウェブ/モバイルベース |
| クラウドベース |
| オンプレミス |
| テレラジオロジー |
| テレサイキアトリー |
| テレカーディオロジー |
| テレストローク |
| テレダーマトロジー |
| 病院および医療システム |
| 専門クリニック |
| 在宅ケア設定 |
| 支払者 |
| 患者/消費者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| サービスタイプ別 | テレコンサルテーション | |
| 遠隔患者モニタリング | ||
| テレICU | ||
| ストアアンドフォワード/非同期 | ||
| モバイルヘルス | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェアプラットフォーム | ||
| サービス | ||
| 提供モード別 | ウェブ/モバイルベース | |
| クラウドベース | ||
| オンプレミス | ||
| アプリケーション別 | テレラジオロジー | |
| テレサイキアトリー | ||
| テレカーディオロジー | ||
| テレストローク | ||
| テレダーマトロジー | ||
| エンドユーザー別 | 病院および医療システム | |
| 専門クリニック | ||
| 在宅ケア設定 | ||
| 支払者 | ||
| 患者/消費者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年のリモートヘルスケア市場の予測値はいくらですか?
リモートヘルスケア市場は21.10%のCAGRで拡大し、2032年までに3,212億3,000万米ドルに達すると予測されています。
遠隔医療において最も急速に成長しているサービスタイプはどれですか?
リモート患者モニタリングが最も急速に成長しており、2032年にかけて18.3%のCAGRが予測されています。
アジア太平洋がバーチャルケア普及において最もダイナミックな地域と見なされる理由は何ですか?
モバイルファーストの接続性、5Gの展開、および政府のデジタル化プログラムにより、アジア太平洋地域は他の地域を上回る25.1%のCAGRを達成しています。
クラウドプラットフォームはテレヘルスの展開戦略にどのような影響を与えていますか?
クラウドの弾力性、FHIRベースのAPI、組み込みAIサービスが統合コストを削減し、医療提供者の迅速な機能ロールアウトを可能にしています。
欧州における国境を越えたテレメディシンを形成している規制フレームワークは何ですか?
欧州医療データスペース規制は相互運用可能なデータ形式とガバナンス規則を義務付け、EUテレヘルスの統一フレームワークを構築しています。
遠隔医療における継続的な統合を示す買収はどれですか?
Teladoc HealthによるCatapult Healthの6,500万米ドルの買収は、在宅診断をそのプラットフォームに追加するものであり、垂直統合の典型例です。