
リカバリーオーケストレーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
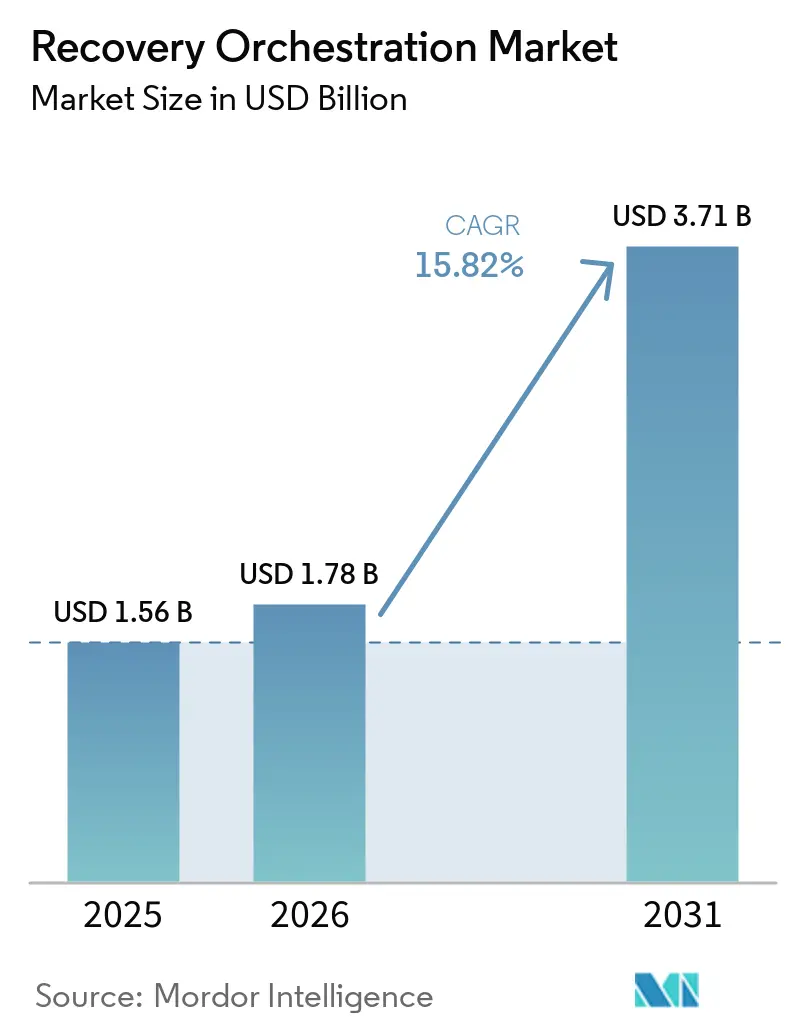
| 市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2031) | 3.71 十億米ドル |
| 成長率 (2026 - 2031) | 15.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリカバリーオーケストレーション市場分析
リカバリーオーケストレーション市場規模は2025年に1.56 ビリオン 米ドルと評価され、2026年の1.78 ビリオン 米ドルから2031年には3.71 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは15.82%です。ランサムウェアおよびその他のサイバー攻撃により、侵害されたデータや設定を運用に戻すことなくシステムを復旧しなければならないエンタープライズセキュリティおよびITチームにとって、テスト済みのリカバリープロセスの重要性が高まっています。ハイブリッドおよびマルチクラウド環境は、正しい順序で復旧しなければならないシステム、設定、依存関係の数を増加させており、インシデント発生時に非公式なランブックの維持管理や信頼性の確保をより困難にしています。また、規制によってリカバリーテストが多くの組織において内部的な慣行から監査可能な義務へと移行しており、調達、法務、セキュリティ、運用チームが文書化されたリカバリーパフォーマンスに共通の関心を持つようになっています。主要サプライヤーは依存関係を考慮したリカバリー、クリーンルーム検証、セキュリティオペレーションとのより緊密な連携に向けてプラットフォームを拡張しており、専門プロバイダーはアイデンティティリカバリーや自動化されたランブックなど特定の機能に引き続き対応しています。リカバリーオーケストレーション市場は、大規模な専門チームを必要とせず、また顧客に単一のインフラ環境への標準化を強いることなく、ハイブリッド環境全体にわたる信頼性の高いリカバリーを簡素化できるプロバダーに機会を提供しています。これは特に、レガシーシステム、クラウドサービス、規制対象のデータ運用が共存し続けなければならない環境において顕著です。
レポートの主要ポイント
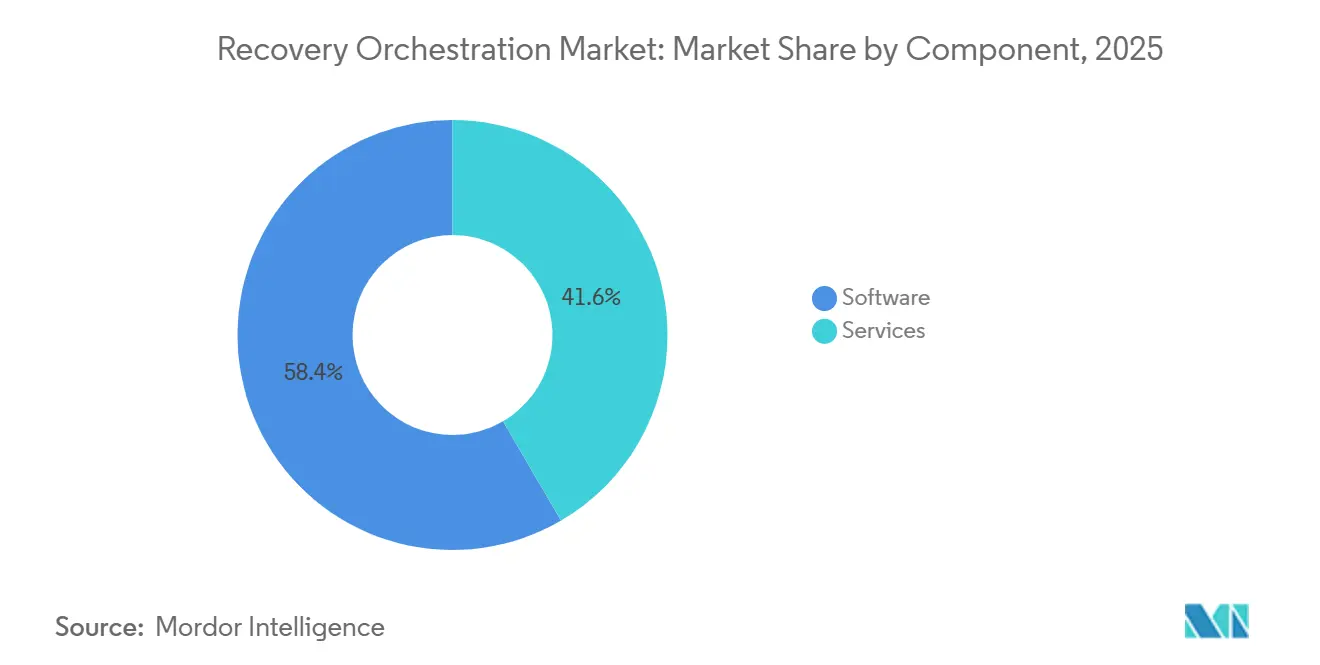
- コンポーネント別では、ソフトウェアが2025年のリカバリーオーケストレーション市場シェアの58.42%を占め、サービスは2031年にかけてCAGR 19.66%で拡大する見込みです。
- 展開モード別では、クラウドベースのリカバリーが2025年のリカバリーオーケストレーション市場シェアの61.19%を占め、2031年にかけてCAGR 21.23%で拡大する見込みです。
- リカバリー範囲別では、リソースおよびワークロードレベルのリカバリーが2025年のリカバリーオーケストレーション市場シェアの57.53%を占め、アプリケーションおよびビジネスサービスリカバリーは2031年にかけてCAGR 19.92%で拡大する見込みです。
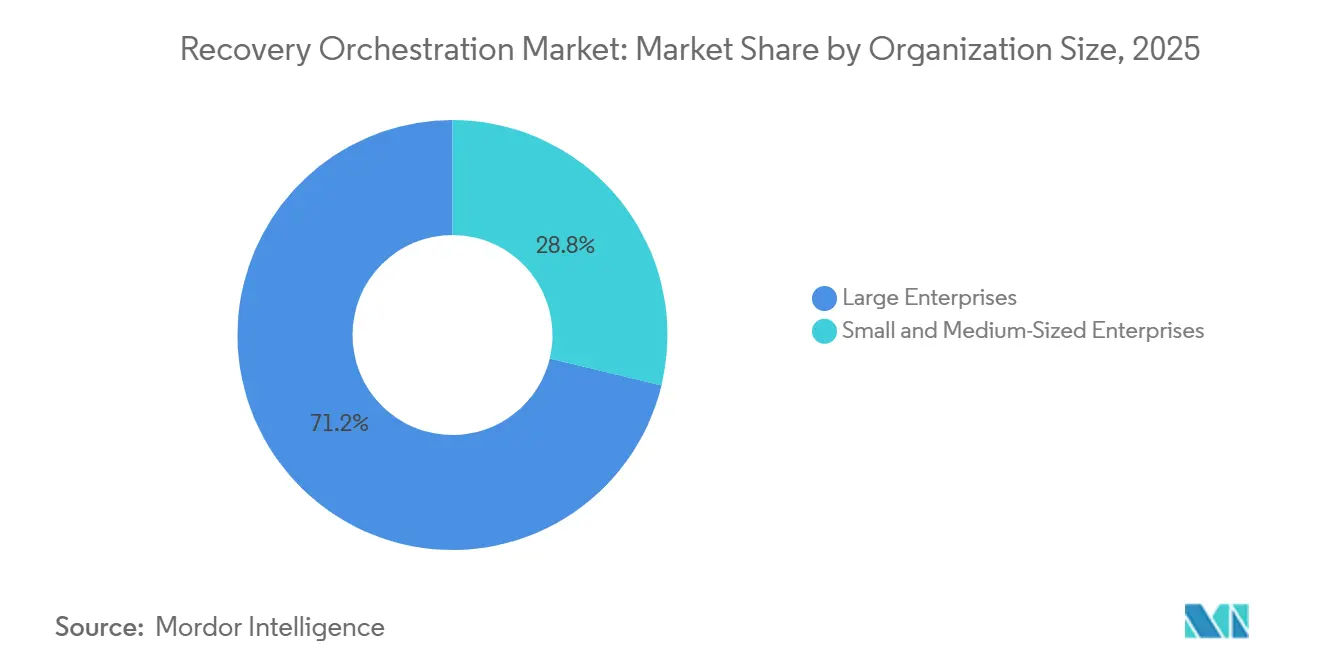
- 組織規模別では、大企業が2025年の収益の71.23%を占め、中小企業は2031年にかけてCAGR 19.84%で拡大する見込みです。
- 業種別では、BFSIが2025年のリカバリーオーケストレーション市場シェアの24.93%を占め、政府・公共行政業種は2031年にかけてCAGR 22.76%で拡大する見込みです。
- 地域別では、北米が2025年のリカバリーオーケストレーション市場シェアの42.71%を占め、アジア太平洋地域は2031年にかけてCAGR 21.49%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリカバリーオーケストレーション市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ランサムウェアおよびサイバー攻撃のリカバリー要件の深刻化 | +4.2% | グローバル | 短期(2年以内) |
| ハイブリッドおよびマルチクラウドインフラの拡大 | +3.5% | グローバル(北米およびアジア太平洋地域が先導) | 中期(2〜4年) |
| テスト済みかつ監査可能なリカバリーに対する規制上の要求 | +2.8% | 主にEUおよび北米 | 短期(2年以内) |
| ITダウンタイムおよび業務中断コストの上昇 | +2.3% | グローバル(北米および欧州で最も深刻) | 中期(2〜4年) |
| 継続的なクラウド設定変更によるリカバリードリフト | +1.6% | 北米および欧州(クラウド成熟市場) | 中期(2〜4年) |
| カスケード型サードパーティ障害に対する依存関係を考慮したリカバリー | +1.2% | グローバル(北米が先導) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびサイバー攻撃のリカバリー要件の深刻化
ランサムウェアはアクティブなインシデント発生時に従来のバックアップおよびリストアプロセスの運用上の限界を露呈させるため、リカバリーオーケストレーションはサイバー防衛と密接に結びつくようになっています。Sophosは17カ国の3,400組織を対象に調査を実施し、身代金支払いを除いた平均リカバリーコストが2025年に44%減少して1.53 ミリオン 米ドルになったと報告しています。同調査では、53%の組織が1週間以内に完全復旧を達成したことも明らかになっており、前年の35%から改善しています。IBMは2025年のランサムウェアインシデントの平均総コストを5.08 ミリオン 米ドルと算出しており、2026年のレポートではAIを活用した攻撃の増加に伴い侵害コストが過去最高を記録しました。[1] Rubrikは2026年、脅威が悪用の窓口を数ヶ月から数秒に短縮しているため、ITおよびセキュリティリーダーの88%が現在のリカバリー時間目標(RTO)の達成に懸念を抱いていると報告しました。これは、隔離環境を準備し、データの脅威を検証し、ビジネスシステムを順序立てて復旧するワークフローに対するリカバリーオーケストレーション市場の需要を支えています。
ハイブリッドおよびマルチクラウドインフラの拡大
ハイブリッドおよびマルチクラウドの採用は、ポイントバックアップツールが分散したエンタープライズ環境全体で完全に対応しきれないリカバリー上の課題を生み出しています。ワークロードは、異なるネットワークモデル、アイデンティティ設計、設定管理システムを持つオンプレミスのデータセンター、プライベートクラウド、複数のクラウドリージョンにまたがって存在する可能性があります。1つのレイヤーで障害が発生すると依存する他のレイヤーに影響を及ぼし、手動プロセスがビジネス継続性のコミットメントの下で対応できるリカバリー時間を超過する可能性があります。これらの環境を管理する組織は、DevOpsのデプロイメント、オートスケーリングの活動、クラウド設定の変更によって引き起こされる設定ドリフトにも対処しなければなりません。データ、インフラ、アプリケーションの設定が一緒に維持されていない場合、リカバリー計画は陳腐化する可能性があります。インフラストラクチャー・アズ・コードによるリカバリーが設定バージョン、リカバリー計画、データ復旧を同一の管理されたプロセスに統合するにつれ、リカバリーオーケストレーション市場は恩恵を受けています。
テスト済みかつ監査可能なリカバリーに対する規制上の要求
コンプライアンス規則により、リカバリーテストは内部ガバナンスの慣行ではなく、監査可能なビジネス要件となっています。DORAは2025年1月に欧州連合全域で直接適用可能となり、金融機関に対して第11条および第12条に基づきICTビジネス継続性ポリシー、災害復旧計画、バックアップ手順を維持し定期的にテストすることを義務付けています。DORAはまた、規制当局に提供可能な文書化を要求しており、定期的なテストの証拠とリカバリー記録が監督においてより重要となっています。重要機能のリカバリー時間目標が4時間を超える場合、4時間以内の初期インシデント通知要件がプレッシャーを生む可能性があります。NIS2も重要かつ重要な事業体に対するバックアップ管理、災害復旧、危機管理をカバーしており、SEC規則は上場企業に対して重大なサイバーインシデントが重大であると判断してから4営業日以内に報告することを義務付けています。[2] これらの義務は、テスト済みのワークフロー、信頼性の高い監査証跡、文書化されたリカバリー能力に対するリカバリーオーケストレーション市場の需要を強化しています。
ITダウンタイムおよび業務中断コストの上昇
ITダウンタイムはリカバリー能力への投資を支える直接的な財務リスクをもたらす可能性があります。多くの中規模および大規模企業とって、限定的な障害であっても、失われた取引、業務の中断、リカバリー作業を通じて相当なコストが発生する可能性があります。複数の接続されたシステムが必要な順序でサービスに復帰できない場合、財務的負担は特に深刻になる可能性があります。取引集約型の金融サービス、eコマース、通信事業は、サービス中断が取引に直接影響するため、一般的なエンタープライズ業務よりも1分あたりのコストが高くなる可能性があります。リカバリーの遅延は、標準的なダウンタイム計算では完全に捉えられない可能性のある顧客損失、評判の損害、保険コストの上昇にも寄与する可能性があります。これらの影響により、リカバリーオーケストレーション市場はエンタープライズリスク計画および取締役会レベルのレジリエンス報告においてより重要性を増しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 異種環境全体にわたる高い実装複雑性 | -2.4% | グローバル | 中期(2〜4年) |
| リカバリーエンジニアリングおよびサイバーセキュリティスキルの不足 | -2.0% | グローバル(北米および欧州で最も深刻) | 長期(4年以上) |
| 不完全な依存関係マッピングとリカバリーデータ品質 | -1.5% | グローバル | 中期(2〜4年) |
| データ所在地、不変性、リカバリー要件の競合 | -1.1% | EU、アジア太平洋地域、データローカライゼーション市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
異種環境全体にわたる高い実装複雑性
リカバリーオーケストレーションは、レガシーインフラ、コンテナ化されたワークロード、クラウドサービス、SaaSアプリケーション全体にわたって展開することが困難な場合があります。各環境は統合作業、個別の設定要件、チーム間の調整を追加し、顧客が実際の価値を得るまでの時間を遅らせる可能性があります。プラットフォームがデータ、アプリケーション、ネットワーク、アイデンティティ全体にわたってリカバリーを正しく順序付けるためには最新のトポロジーデータが必要であるため、正確な依存関係マッピングが中心的な役割を果たします。多くの大企業は、特に運用モデルが個別に発展してきた場合、すべてのチームとシステムにわたって本番品質でこのデータを維持していません。サードパーティの依存関係の欠落や古いネットワーク設定は、実行中にリカバリーシーケンスを失敗させ、インシデント対応を長引かせる可能性があります。これらの問題は、購入者がサービス関係の確立されたマップなしに異種環境を保護しなければならない場合に、リカバリーオーケストレーション市場での採用を遅らせる可能性があります。
リカバリーエンジニアリングおよびサイバーセキュリティスキルの不足
リカバリーオーケストレーションには、バックアップ管理、ネットワークエンジニアリング、アイデンティティ管理、アプリケーション運用、インシデント対応の能力が必要です。この組み合わせは希少であり、組織が個別の運用チーム全体で採用、維持、調整するためにコストがかかる可能性があります。ISC2は2025年の労働力調査で16,000人以上のサイバーセキュリティ専門家を対象に調査を実施し、95%がチームに少なくとも1つのスキルギャップがあると報告し、59%がそのギャップを重大または重要と表現していることを明らかにしました。[3] リカバリーエンジニアリングはこれらの機能がインシデント条件下で連携して機能することを必要とするため、スキルギャップを個別のトレーニングで解消することがより困難になっています。この制約は、プロジェクトの遅延、プラットフォーム機能の未活用、不完全なテスト、手動リカバリープロセスへの継続的な依存をもたらす可能性があります。Commvaultは2025年4月にクリーンルームリカバリーをマネージドサービスプロバイダーに拡張し、サプライヤーがサービスチャネルを活用して顧客が複雑なリカバリー設定を運用できるよう支援していることを示しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが主導し、サービスはチャネル拡大を通じて成長
ソフトウェアは2025年のリカバリーオーケストレーション市場の58.42%を占めました。この地位は、リカバリープロセスをセキュリティオペレーションワークフローと接続し、より広範なレジリエンスプログラムの一部として展開できるプラットフォームアーキテクチャに対するエンタープライズ需要を反映しています。APIベースのソフトウェアは、リカバリー機能をセキュリティ情報・イベント管理(SIEM)、セキュリティオーケストレーション・自動化・対応(SOAR)、アイデンティティツールと連携させることができます。これにより、リカバリーチームは個別のバックアップ管理タスクを実行するのではなく、接続されたシステムからの運用シグナルを活用しながら、同一のプラットフォーム環境内でリカバリーポリシー、テスト結果、順序付けられた手順を維持することができます。ソフトウェアはまた、ランブックの定義、リカバリーポリシーの管理、リカバリーステップのテスト、テスト結果の記録を行うための一貫した場所を提供します。サービスはコンポーネント分割の残りのシェアを占め、サービスは2031年にかけてCAGR 19.66%で拡大する見込みであり、コンポーネントの中で最も高い成長率となっています。
サービスの機会は、内部リカバリーエンジニアリング能力の限界と、変化するエンタープライズシステム全体にわたってリカバリープログラムを設計、テスト、更新、運用するために必要な実務的な作業に関連しています。マネージドクリーンルームリカバリーおよびオーケストレーション・アズ・ア・サービスモデルは、リカバリープロセスの設計、検証、更新に対する専門的なサポートを組織に提供することができます。2025年4月、Commvaultはクリーンルームリカバリーをマネージドサービスプロバイダーに拡張し、Azureに加えてAWSサポートとファイル共有の自動リカバリーを追加しました。[4] この動きは、チャネル配信がソフトウェアファーストのアーキテクチャを置き換えることなく、またすべての顧客に専任のリカバリーチームの構築を要求することなく、アクセスを拡大できることを示しました。コンテナ化されたワークロード、SaaS環境、インフラストラクチャー・アズ・コードパイプインは、システムの進化に伴い、実装サポート、ランブック自動化、定期的なテスト、継続的な調整を必要とする場合があります。これらのニーズにより、顧客がリカバリーポリシーを個々のワークロード、重要なアプリケーション、関連する運用チームの運用手順に変換するための支援を必要とするため、サービスはリカバリーオーケストレーション産業においてプラットフォームサブスクリプションと並ぶ持続的な収益源となり得ます。このモデルはまた、アプリケーション、クラウドリソース、ネットワークルール、アイデンティティ設定が変化するにつれて定期的な検証をサポートし、プロバイダーと顧客がリカバリー手順を保護対象の環境に合わせて維持するのを支援します。


展開モード別:クラウド採用はインフラ移行とハイパースケーラーの収束を反映
クラウドベースのリカバリーは2025年のリカバリーオーケストレーション市場規模の61.19%を占めました。クラウドベースの展開は2031年にかけてCAGR 21.23%で拡大する見込みであり、展開モードの中で最も高い成長率となっています。その地位は、クラウド環境へのワークロード移行の継続と、複数のリージョンまたは運用環境にわたってサービスを復旧する必要性を反映しています。エラスティックキャパシティは、中断の範囲やリカバリー需要が事前に不明な場合に有用であり、永続的にサイズ設定されたセカンダリ施設を維持することなくリカバリーイベント中にリソースを提供することができます。マルチリージョンレプリケーションは、複数の場所に分散したアプリケーションとデータのリカバリー計画をサポートすることができます。消費ベースの価格設定はリカバリーコストを現在のリスクエクスポージャーに合わせることもでき、クラウド配信をリカバリーオーケストレーション市場における新規採用の主要ルートとしています。
オンプレミス展開は、エアギャップシステムおよびデータ主権要件が厳格なセクターにとって引き続き重要です。重要なデータのローカル制御を必要とする規制対象環境やリカバリー環境では、これらの用途が重要であり続けても、より広いシェアは低下する可能性があります。ハイブリッド展開も、完全なインフラ統合を完了することなくオンプレミスとクラウドインフラにわたってワークロードを保護する企業が増加するにつれて拡大しており、同一のリカバリープログラム内で異なるデータ、アプリケーション、制御要件を管理することができます。2026年8月、AWSはElastic Disaster RecoveryにRecovery Plansを導入し、マルチサーバーアプリケーションの順次リカバリーとドリルを可能にしました。[5] ユーザーは依存関係シーケンスを定義し、非破壊的なドリルを通じて検証し、計画されたリカバリープロセスを進める前に承認チェックポイントを設定することができます。クラウドプロバイダーのロックインを回避するプロバイダーは、複数の環境にわたって運用し、一貫したリカバリーガバナンスを求める組織に対応することができます。
リカバリー範囲別:ワークロードレベルの成熟度がアプリケーションサービス専門家に機会を創出
リソースおよびワークロードレベルのリカバリーは2025年のリカバリーオーケストレーション市場シェアの57.53%を占めました。このセグメントは、コンピューティングおよびストレージレイヤーでのバックアップと復旧を自動化し、定義された手順に従って個々のリソースを復旧できる組織をカバーしています。このシェアは、多くの企業が個別リソースのリカバリー慣行を進歩させ、リソースをビジネスサービスに接続する依存関係がリカバリーシーケンスの外にある場合でも、より広範な自動化の基盤を確立していることを示しています。また、インフラが復旧された後にサービスが機能するかどうかを決定する完全なアプリケーション依存関係にリカバリーを拡張していない組織が多いことも示しています。ネットワークルール、アイデンティティ設定、DNSレコード、サービス関係、設定要素は、アプリケーションが機能するためにテストされた順序で復旧されなければなりません。アプリケーションおよびビジネスサービスリカバリーのリカバリーオーケストレーション市場規模は、2031年にかけてCAGR 19.92%で拡大する見込みです。
アプリケーションおよびビジネスサービスリカバリーは、インフラリカバリーとユーザーおよび顧客向けの機能的なサービスの復旧との間のギャップを埋めることができます。2026年6月、Rubrikはクラウドアプリケーション向け自律型ビジネスリカバリーをプライベートプレビューで導入しました。このオファリングはPreemptive Recovery Engineを使用してアプリケーションスタックを発見し、リカバリー依存関係を特定し、クリーンなリカバリーポイントを検証します。また、多くの場合個別のエンタープライズチームが管理するデータ、ネットワーキング、アイデンティティ、設定レイヤーをカバーする順序付けられた計画を準備します。サイトおよびプラットフォームリカバリーは最も複雑なシナリオ、すなわちデータセンター環境全体またはプラットフォームレイヤーの復旧に対応します。このセグメントは名前付きリカバリー範囲の中で最小ですが、組織が地理的冗長性とより広範なサービス継続性のニーズを検討するにつれて、その重要性が増す可能性があります。
組織規模別:クラウドネイティブ価格設定が参入障壁を下げ、中小企業の採用が加速
大企業は2025年のリカバリーオーケストレーション市場収益の71.23%を占めました。この地位は、インフラの複雑性、規制上の義務、確立されたIT投資、多くのビジネスシステムにわたるリカバリーの調整の必要性を反映しています。BFSI機関、重要インフラ事業者、大規模テクノロジー企業は、コンプライアンスおよび保険要件のためにテスト済みのリカバリー能力を必要としていたため、早期採用を主導しました。これらの組織はまた、より多くのアプリケーションと依存関係を持つ可能性があり、中断時の手動調整を困難にしています。中小企業は2031にかけてCAGR 19.84%で拡大する見込みです。サブスクリプション配信は初期資本要件を削減し、大規模な初期インフラコミットメントなしに高度なリカバリー機能を利用可能にすることができます。
ランサムウェアグループは、大規模なリカバリーエンジニアリングチームや広範な専門リソースを持たない中堅企業をますます標的にしています。これにより、構造化されたリカバリープロセスを維持しながら設定作業を削減するマネージドリカバリーサービスおよびあらかじめ構築されたブループリントに対する需要が生まれる可能性があります。これは特に、依存関係の発見とランブックの維持に専任スタッフを割り当てられない組織にとって重要です。サプライヤーは、より明確なセットアップパスと再現可能な運用モデルを提供することで、この顧客グループのオンボーディングを簡素化しています。また、社内リカバリーエンジニアリングを維持できない顧客をサポートするために、マネージドサービスプロバイダーと事前検証済みのリカバリーテンプレートを活用しています。これらの機能は、かつては専任スタッフを多く抱える大規模エンタープライズ展開に限られていた依存関係マッピングとランブック作業を抽象化することができます。リカバリーオーケストレーション産業は、実装、テスト、継続的な運用における専門家の役割を維持しながら、顧客基盤を拡大することができます。
業種別:BFSIが需要を支え、政府投資が加速
BFSIは2025年のリカバリーオーケストレーション市場の24.93%を占めました。金融機関は取引継続性、アイデンティティおよびデータ整合性の要件に直面しており、不完全なリカバリーは特に破壊的です。欧州のDORAおよび米国のSEC開示規則により、テスト済みかつ監査可能なリカバリーは多くの企業にとってコアとなる運用要件となっています。クリーンルーム検証と脅威スキャンは、システムが使用に戻される前にリカバリー条件を検証することで、信頼性の高い復旧をサポートすることができます。政府・公共行政業種は2031年にかけてCAGR 22.76%で拡大する見込みです。このセクターの継続性要件は、市民サービス、行政システム、重要な公共機能にわたって及ぶ可能性があります。
公共部門のデジタルトランスフォーメーションと政府インフラへのサイバー攻撃は、重要機能の継続性への投資を支えています。国家サイバーセキュリティ要件は、機関が重要サービスを担当する場合にリカバリー計画、継続性テスト、準備状況を実証する能力への注目を高めることで、この需要に加わっています。ヘルスケアおよびライフサイエンス、ITおよび通信、エネルギーおよびユーティリティも、障害が患者の安全、サービス継続性、または運用技術に影響を与える可能性があるため、高い関連性を持っています。産業製造、小売・eコマース、輸送・物流、石油・ガス、教育、メディアも、サービス中断が運用上の影響をもたらす場合にリカバリーオーケストレーションを採用しています。採用は過去のインシデント、デジタルシステムへの依存度、既存のITガバナンスの成熟度によって異なります。リカバリーオーケストレーション市場は、これらの業種の運用システム、データ義務、依存関係構造、リカバリーテスト慣行に合わせたワークフローを提供することで対応することができます。
地域分析
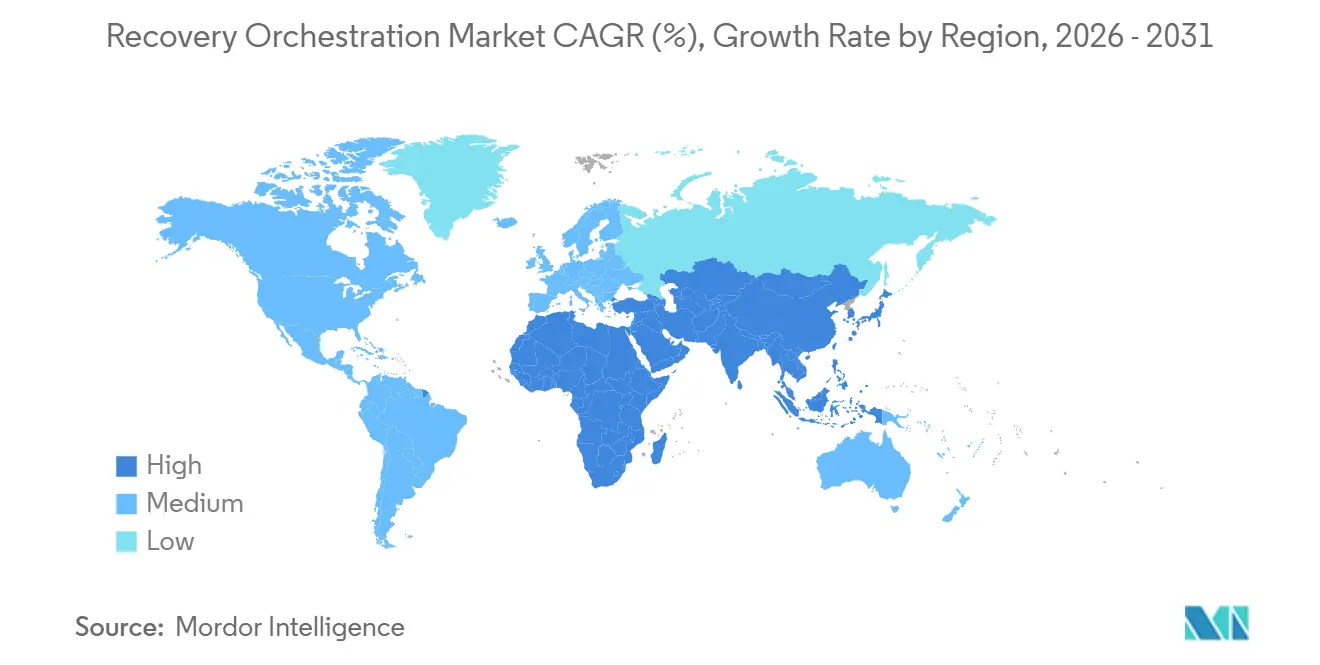
北米は2025年のリカバリーオーケストレーション市場シェアの42.71%を占めました。ランサムウェアがヘルスケア、エネルギー、金融サービス、政府機関にわたる重要インフラを標的にしているため、米国が主要な貢献者となっています。SEC開示規則により、文書化されたリカバリー時間目標と監査証跡が法務チーム、取締役会、IT運用にとって重要となっています。カナダは公共部門のレジリエンスプログラムと金融サービスの採用を通じて需要を加えています。メキシコのテクノロジーおよび製造セクターは新興の需要基盤を構成しており、デジタル化の進展が構造化されたリカバリープロセスの必要性を高める可能性があります。
北米は、ティア1サプライヤーの本社、アイデンティティリカバリー、インフラストラクチャー・アズ・コードによる復旧、ランブック自動化の専門家を含む最も発展した競争エコシステムを持っています。このサプライヤー基盤は、セキュリティシステム、アイデンティティサービス、インフラ管理ツールとの統合を含め、エンタープライズ購入者がプロバイダーに期待する機能の範囲において、価格、製品開発に圧力をかける可能性があります。欧州は、金融サービス、エネルギー、通信、重要インフラにわたるDORAとNIS2の複合的な影響によって形成されています。[6] ドイツ、英国、フランス、イタリア、ベネルクス諸国はエンタープライズIT支出における主要な欧州市場を代表しています。DORA第11条および第12条の対象となる金融サービス企業は、テクノロジー調達とリカバリーガバナンスに影響を与える特に詳細なテストおよび文書化義務に直面しています。ブラジルとアルゼンチンが主導する南米は、サイバーセキュリティフレームワークと金融セクターのデジタル化によって形成された初期段階の需要を持っていますが、地域の専門知識の限界と不均一なITガバナンスが採用を制約する可能性があります。
アジア太平洋地域は2031年にかけてCAGR 21.49%で拡大する見込みです。この成長は、インド、中国、日本、韓国におけるクラウド採用と、重要なデジタルサービスの継続的な可用性に依存する金融機関、通信プロバイダー、公共機関に影響を与えるサイバー脅威の増大に関連しています。インドのデジタルインフラ拡大と公共部門機関への攻撃は、エンタープライズおよび政府計画においてレジリエンスを高めています。中国のデータローカライゼーション要件と日本の運用技術セキュリティの優先事項は展開設計に影響を与えており、クラウドリカバリーと並んでハイブリッドおよびオンプレミスのユースケースを優先する可能性があります。UAEとサウジアラビアが主導する中東・アフリカは、国家ビジョンプログラムとソブリンクラウド投資がリカバリープログラムを支える基盤インフラを構築するにつれて、初期段階の需要が見られます。政府および金融サービス組織は、その運用要件が継続性と管理されたデータ環境を高く評価するため、これらの市場での需要を主導しています。

競争環境
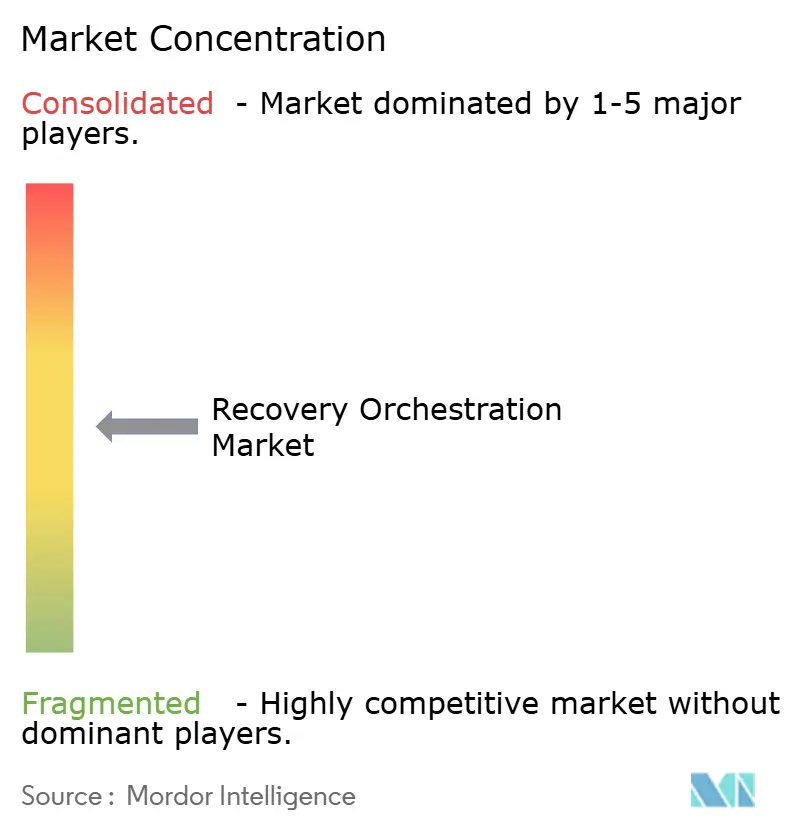
リカバリーオーケストレーション市場は、Veeam Software、Commvault、Rubrik、Cohesityを中心に適度に集中しています。これらのサプライヤーは、依存関係を考慮したリカバリー、異常検知、クリーンルーム隔離、セキュリティワークフロー統合を組み合わせた広範なポートフォリオを持っています。彼らの中心的な戦略は、従来のバックアップを超えて、インシデント検知とデータ、アプリケーション、ネットワーク、アイデンティティレイヤーにわたるテスト済みかつ順序付けられたリカバリーを接続するシステムへと移行することです。2026年8月、CommvaultはCrowdStrike Charlotte Agentic SOARとの統合を一般提供開始しました。これにより、CrowdStrikeワークフロー内でアクセス制限、データエージングポリシーの停止、クリーンルーム復旧などのリカバリーアクションが可能になりました。この統合により、インシデント発生時のセキュリティチームとリカバリーチーム間の手動調整を削減することができます。
Semperis、Firefly Technologies、Cutoverなどの専門プロバイダーは、アイデンティティリカバリー、インフラストラクチャー・アズ・コードによる復旧、ランブック自動化に対応しています。彼らの役割は、特にリカバリーが単一の運用レイヤーの深い知識を必要とする場合に、より広範なプラットフォームのリーチにもかかわらず重要なユースケースが断片化したままであることを示しています。2025年11月、CommvaultはCloud Unityリリースの一部として、Synthetic Recovery、強化されたクリーンルームリカバリー(ランブック自動化付き)、Threat Scan Advancedを発表しました。これらの製品の動きは、リカバリー能力を差別化するための知的財産、自動化、検証機能の活用を反映しています。2026年7月、VeeamはData Platform v13.1をリリースし、14のハイパーバイザープラットフォームのサポート、Active Directory Forest Recovery、NAS環境向けの拡張マルウェアスキャンを追加しました。
BroadcomはAutomic AutomationをVMware Cloud Foundation向けに、データベースとネットワークの順序付けられた復旧およびアプリケーション検証を中心に位置付けています。Broadcomは、このオファリングによりリカバリー時間目標を最大75%、リカバリーリソースを最大80%削減できると述べています。アプリケーションおよびビジネスサービスレイヤーは、個々のインフラリソースだけでなく接続された要素の復旧を必要とするため、集中型プロバイダーにとって重要な機会であり続けています。購入者は、復旧されたワークロードは関連する設定、アイデンティティ、ネットワークコンポーネントが同時に準備されていなければ限られた価値しか持たないため、信頼性の高いシーケンシング、クリーンな状態の検証、リカバリーテストからの証拠、ハイブリッド環境全体にわたるサポートを必要としています。これらのニーズを満たすことができるサプライヤーは、中堅市場および大規模エンタープライズ展開において断片化したポイントバックアップツールと競争することができます。リカバリーオーケストレーション市場は、購入者がインシデント条件下で優先ビジネスサービスを必要な順序で復旧できるという確信を必要とするため、広範な主張だけでなく、テスト済みのリカバリーパフォーマンスの信頼できる証拠を引き続き評価しています。
リカバリーオーケストレーション産業リーダー
-
Veeam Software Group GmbH
-
Hewlett Packard Enterprise Company
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Druva Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:CommvaultはCrowdStrikeのCharlotte Agentic SOARプラットフォームとの統合の一般提供開始を発表し、共同顧客がCrowdStrikeセキュリティワークフロー内のネイティブステップとして、アクセス制限、バックアップデータエージングポリシーの停止、クリーンルーム復旧などのCommvaultサイバーリカバリーアクションを自動化できるようにしました。この統合により、アクティブなインシデント発生時のセキュリティチームとリカバリーチーム間手動調整が削減され、CrowdStrike Marketplaceを通じても利用可能となりました。
- 2026年8月:AWSはAWS Elastic Disaster Recovery内にRecovery Plansを導入し、依存関係ティア間の設定可能な待機時間を持つリカバリーおよびドリル操作中のマルチサーバーアプリケーションの自動順次起動を可能にしました。顧客はデータベース、アプリケーション、サービスレイヤーにわたってリカバリーシーケンスを一度定義し、非破壊的なドリル検証を実行し、人間の承認チェックポイントを追加することができ、マルチティアエンタープライズアプリケーションのオーケストレーションされた依存関係の課題に直接対応しました。
- 2026年7月:Veeam SoftwareはVeeamON SydneyでのイベントにおいてVeeam Data Platform v13.1の一般提供開始を発表し、Red Hat OpenShift Virtualization、Sangfor aSV、XCP-ng、Citrix XenServerを含む14のプラットフォームへのハイパーバイザーサポートを拡大しました。このリリースでは、インシデント後のアイデンティティ復旧のためのActive Directory Forest Recovery、NAS環境へのマルウェアスキャンの拡張、NISTポスト量子暗号標準への準拠が追加されました。
- 2026年6月:RubrikはRubrik FORWARD 2026においてクラウドアプリケーション向け自律型ビジネスリカバリーをプライベートプレビューで発表しました。Preemptive Recovery Engineを搭載し、完全なクラウドアプリケーションスタックを自動的に発見し、クリーンなリカバリーポイントを検証し、データ、ネットワーキング、IAM、設定レイヤーをカバーする順序付けられたリカバリー計画を事前構築し、インシデント発生時に組織の最小限の実行可能なビジネスの完全な再構築をオーケストレーションします。


グローバルリカバリーオーケストレーション市場レポートの範囲
リカバリーオーケストレーション市場は、ハイブリッドおよびマルチクラウド環境全体にわたる災害復旧およびサイバーリカバリーワークフローを管理・検証する自動化されたプラットフォームとサービスで構成されています。これらのソリューションは、アプリケーション依存関係マッピング、ランブック自動化、自動フェイルオーバーおよびフェイルバック、リカバリーテスト、コンプライアンスレポートを通じて、組織が必要な順序でアプリケーション、データ、インフラを復旧するのを支援します。バックアップ、ストレージ、クラウドプラットフォームと統合することで、リカバリーオーケストレーションソリューションはリカバリー時間目標(RTO)を削減し、手動エラーを最小化し、ランサムウェア攻撃やインフラ障害時のビジネス継続性をサポートし、エンタープライズIT、クラウドネイティブアプリケーション、重要インフラ展開全体にわたって文書化された監査可能なリカバリープロセスを通じて規制コンプライアンスを維持します。
リカバリーオーケストレーション市場レポートは、コンポーネント(ソフトウェア、サービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド展開)、リカバリー範囲(リソースおよびワークロードレベルのリカバリー、アプリケーションおよびビジネスサービスリカバリー、サイトおよびプラットフォームリカバリー、その他のリカバリー範囲)、組織規模(大企業、中小企業)、業種(政府・公共行政、産業製造、小売・eコマース、輸送・物流、エネルギー・ユーティリティ、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| リソースおよびワークロードレベルのリカバリー |
| アプリケーションおよびビジネスサービスリカバリー |
| サイトおよびプラットフォームリカバリー |
| その他のリカバリー範囲 |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 産業製造 |
| 小売・eコマース |
| 輸送・物流 |
| エネルギー・ユーティリティ |
| 石油・ガス |
| ITおよび通信 |
| メディア・エンターテインメント |
| 教育・研究機関 |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開モー別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| リカバリー範囲別 | リソースおよびワークロードレベルのリカバリー | ||
| アプリケーションおよびビジネスサービスリカバリー | |||
| サイトおよびプラットフォームリカバリー | |||
| その他のリカバリー範囲 | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業種別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・eコマース | |||
| 輸送・物流 | |||
| エネルギー・ユーティリティ | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディア・エンターテインメント | |||
| 教育・研究機関 | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
リカバリーオーケストレーション市場規模はどのくらいですか?
リカバリーオーケストレーション市場規模は2025年に1.56 ビリオン 米ドルと評価され、2026年の1.78 ビリオン 米ドルから2031年には3.71 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは15.82%です。この推定は、複雑なエンタープライズテクノロジー環境全体にわたるテスト済みかつ自動化されたリカバリープロセスに対する需要を反映しています。
リカバリーオーケストレーションプラットフォームの採用を促進しているものは何ですか?
ランサムウェアへのエクスポージャー、ハイブリッドインフラ、監査可能なリカバリー要件、ダウンタイムのコストが採用を支えています。これらのプレッシャーにより、アプリケーション、設定、関連サービスにわたってテストおよび実行できるリカバリー計画の重要性が高まっています。
最も急速に成長している展開モデルはどれですか?
クラウドベースのリカバリーは2031年にかけてCAGR 21.23%で成長する見込みです。エラスティックキャパシティ、マルチリージョンレプリケーション、消費ベースの価格設定が、分散したワークロードを管理する組織にとってこの展開モデルを支えています。
最も急速に成長しているリカバリー能力はどれですか?
アプリケーションおよびビジネスサービスリカバリーは2031年にかけてCAGR 19.92%で成長する見みです。個々のリソースだけでなく、データ、ネットワーク、アイデンティティ設定、設定を含む接続されたサービスの復旧に焦点を当てています。
これらのプラットフォームを最も急速に採用している組織はどれですか?
中小企業は2031年にかけてCAGR 19.84%で成長する見込みです。サブスクリプションモデル、マネージドサービス配信、あらかじめ構築されたリカバリーブループリントにより、これらの組織の参入障壁を下げることができます。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 21.49%で成長する見込みです。主要経済圏全体にわたるクラウド採用、サイバーセキュリティへの懸念、データ要件、デジタルインフラ投資がこの見通しを支えています。


 お客様のデータは安全であり、販売や共有は一切行われません。

