
Marktgröße und Marktanteil für Recovery Orchestration
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
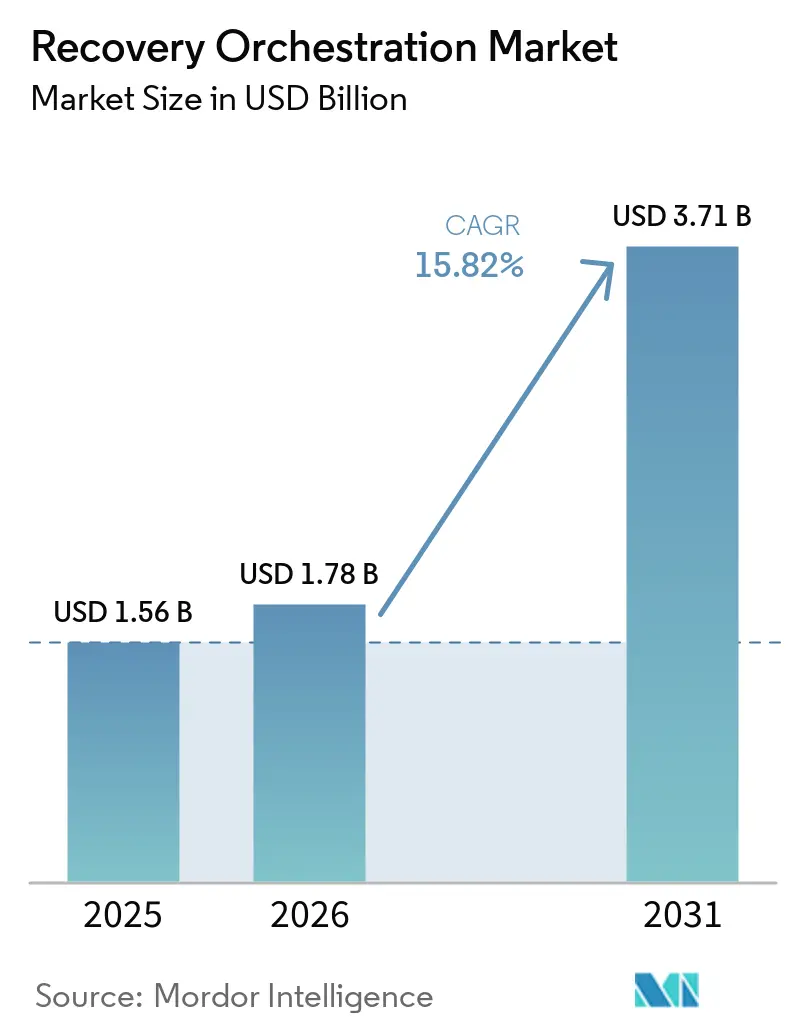
| Marktgröße (2026) | 1.78 Milliarden US-Dollar |
| Marktgröße (2031) | 3.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.82 % |
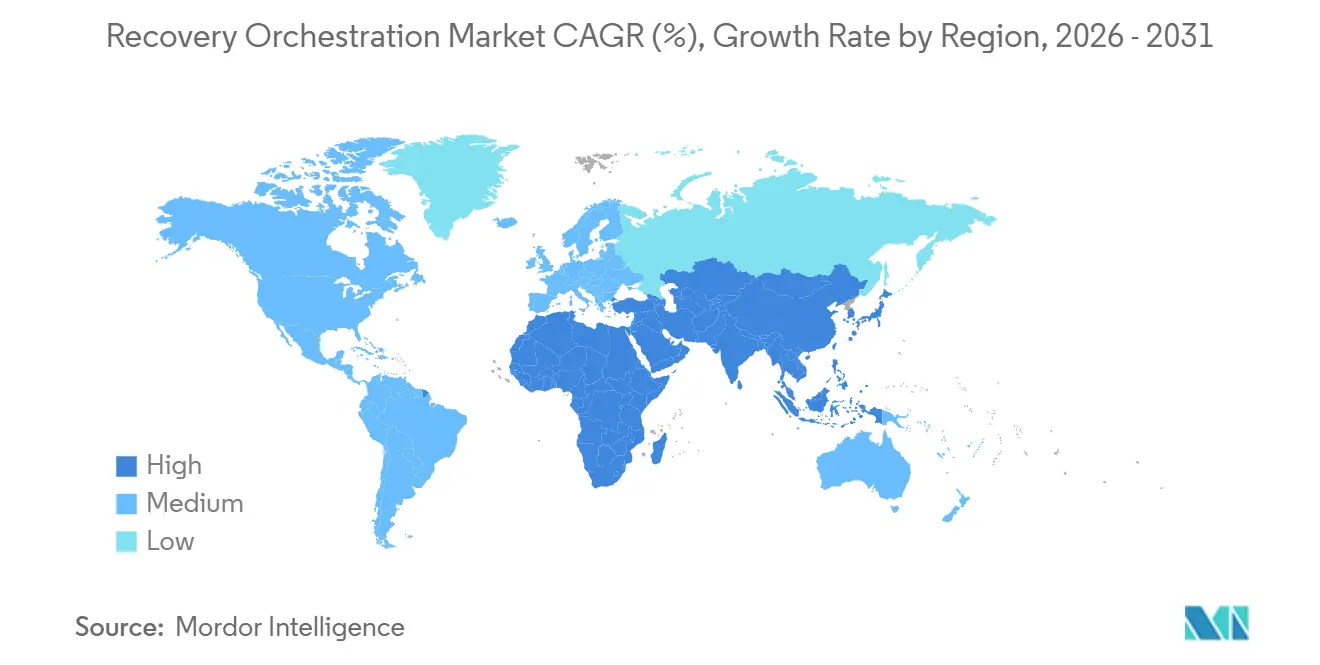
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
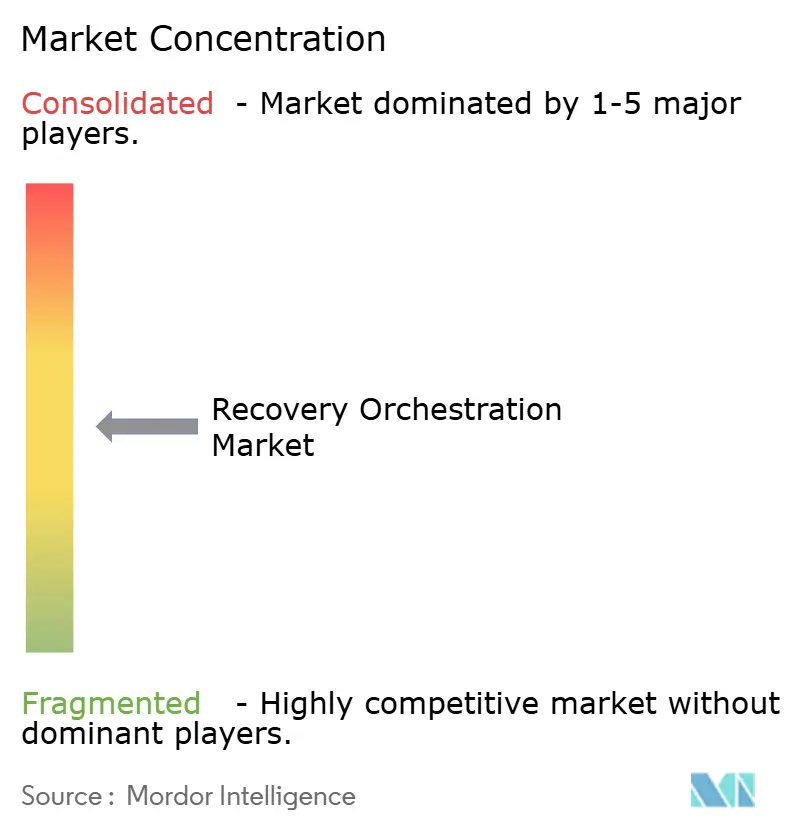
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Recovery Orchestration von Mordor Intelligence
Die Marktgröße für Recovery Orchestration wurde im Jahr 2025 auf 1,56 Milliarden USD geschätzt und soll von 1,78 Milliarden USD im Jahr 2026 auf 3,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 15,82 % während des Prognosezeitraums (2026–2031). Ransomware und andere Cyberangriffe machen getestete Wiederherstellungsprozesse für Unternehmenssicherheits- und IT-Teams, die Systeme wiederherstellen müssen, ohne kompromittierte Daten oder Konfigurationen in den Betrieb zurückzuführen, immer wichtiger. Hybride und Multi-Cloud-Umgebungen erhöhen die Anzahl der Systeme, Konfigurationen und Abhängigkeiten, die in der richtigen Reihenfolge wiederhergestellt werden müssen, was informelle Runbooks schwieriger zu pflegen und bei einem Vorfall weniger zuverlässig macht. Vorschriften verlagern auch Recovery-Tests von einer internen Praxis zu einer prüfbaren Verpflichtung für viele Organisationen, was Beschaffungs-, Rechts-, Sicherheits- und Betriebsteams ein gemeinsames Interesse an dokumentierter Wiederherstellungsleistung gibt. Führende Anbieter erweitern ihre Plattformen in Richtung abhängigkeitsbewusster Wiederherstellung, Cleanroom-Validierung und engerer Verknüpfung mit Sicherheitsoperationen, während spezialisierte Anbieter weiterhin fokussierte Funktionen wie Identitätswiederherstellung und automatisierte Runbooks bedienen. Der Markt für Recovery Orchestration bietet daher Chancen für Anbieter, die eine zuverlässige Wiederherstellung in hybriden Umgebungen vereinfachen können, ohne große Spezialistenteams zu erfordern oder Kunden zu zwingen, sich auf eine einzige Infrastrukturumgebung zu standardisieren, insbesondere dort, wo Legacy-Systeme, Cloud-Dienste und regulierte Datenbetriebe weiterhin koexistieren müssen.
Wichtigste Erkenntnisse des Berichts
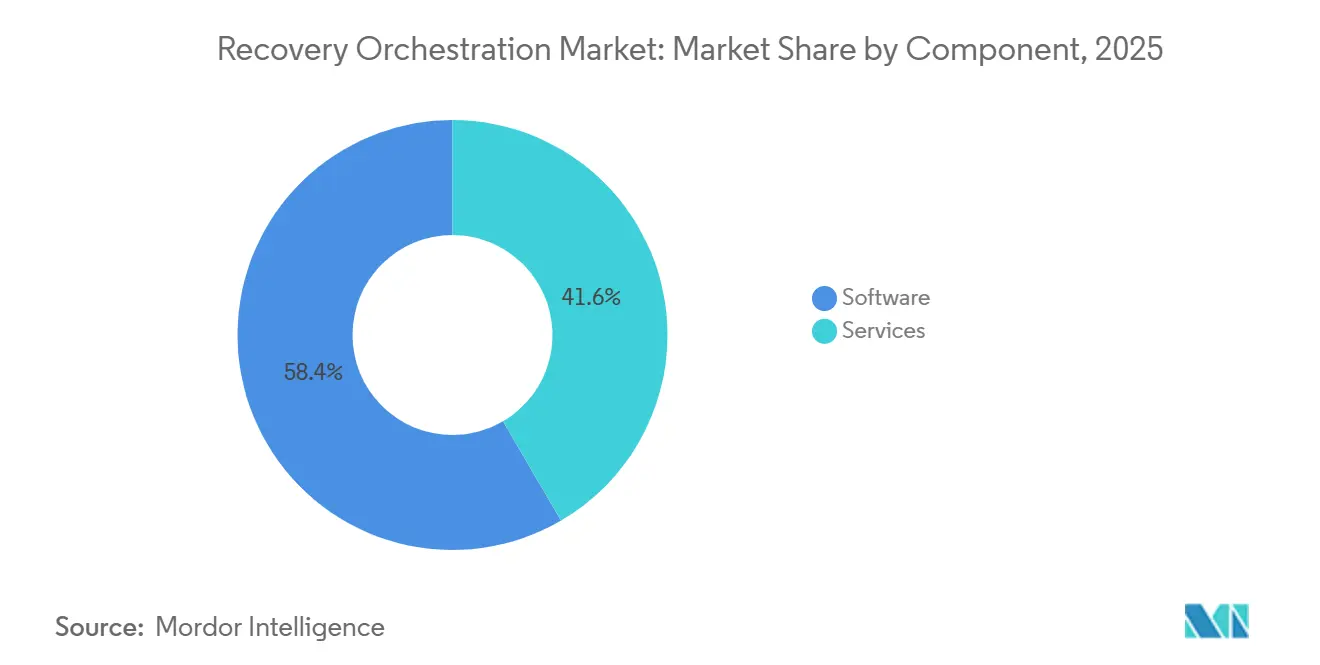
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 58,42 % am Markt für Recovery Orchestration, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 19,66 % wachsen werden.
- Nach Bereitstellungsmodus hielt die Cloud-basierte Wiederherstellung im Jahr 2025 einen Marktanteil von 61,19 % am Markt für Recovery Orchestration und soll bis 2031 mit einer CAGR von 21,23 % wachsen.
- Nach Wiederherstellungsumfang hielt die Ressourcen- und Workload-Ebene im Jahr 2025 einen Marktanteil von 57,53 % am Markt für Recovery Orchestration, während die Anwendungs- und Geschäftsdienstwiederherstellung bis 2031 voraussichtlich mit einer CAGR von 19,92 % wachsen wird.
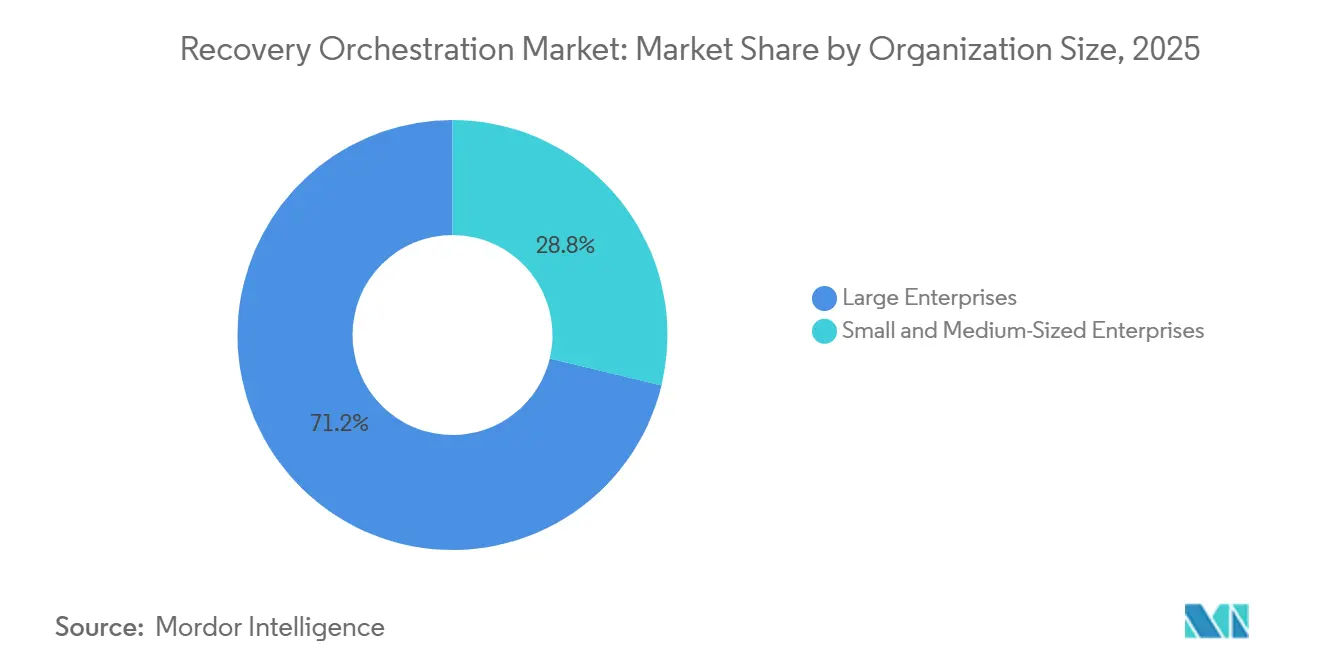
- Nach Unternehmensgröße entfielen im Jahr 2025 71,23 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 19,84 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2025 einen Marktanteil von 24,93 % am Markt für Recovery Orchestration, während die Branche Regierung und öffentliche Verwaltung bis 2031 voraussichtlich mit einer CAGR von 22,76 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,71 % am Markt für Recovery Orchestration, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 21,49 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Recovery Orchestration
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Eskalierender Bedarf an Wiederherstellung nach Ransomware und Cyberangriffen | +4.2% | Global | Kurzfristig ( 2 Jahre) |
| Ausbau hybrider und Multi-Cloud-Infrastruktur | +3.5% | Global, mit Nordamerika und Asien-Pazifik als Vorreiter | Mittelfristig (2–4 Jahre) |
| Regulatorische Nachfrage nach getesteter und prüfbarer Wiederherstellung | +2.8% | EU und Nordamerika vorrangig | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten von IT-Ausfallzeiten und Betriebsunterbrechungen | +2.3% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wiederherstellungsdrift durch kontinuierliche Cloud-Konfigurationsänderungen | +1.6% | Nordamerika und Europa, Cloud-reife Märkte | Mittelfristig (2–4 Jahre) |
| Abhängigkeitsbewusste Wiederherstellung bei kaskadierenden Drittanbieterausfällen | +1.2% | Global, mit Nordamerika als Vorreiter | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierender Bedarf an Wiederherstellung nach Ransomware und Cyberangriffen
Recovery Orchestration ist eng mit der Cyberabwehr verknüpft, da Ransomware die operativen Grenzen traditioneller Backup- und Wiederherstellungsprozesse während eines aktiven Vorfalls aufzeigt. Sophos befragte 3.400 Organisationen in 17 Ländern und berichtete, dass die durchschnittlichen Wiederherstellungskosten ohne Lösegeldzahlungen im Jahr 2025 um 44 % auf 1,53 Millionen USD gesunken sind. Dieselbe Studie ergab, dass 53 % der Organisationen innerhalb von 1 Woche eine vollständige Wiederherstellung erreichten, verglichen mit 35 % im Vorjahr. IBM bezifferte die durchschnittlichen Gesamtkosten eines Ransomware-Vorfalls im Jahr 2025 auf 5,08 Millionen USD, während der Bericht von 2026 einen neuen Höchststand bei den Kosten von Datenschutzverletzungen inmitten KI-gesteuerter Angriffe verzeichnete.[1] Rubrik berichtete im Jahr 2026, dass 88 % der IT- und Sicherheitsverantwortlichen besorgt waren, die aktuellen Recovery-Time-Objectives zu erfüllen, da Bedrohungen das Ausnutzungsfenster von Monaten auf Sekunden verkürzten. Dies unterstützt die Nachfrage im Markt für Recovery Orchestration nach Workflows, die isolierte Umgebungen vorbereiten, Daten auf Bedrohungen validieren und Geschäftssysteme in der richtigen Reihenfolge wiederherstellen.
Ausbau hybrider und Multi-Cloud-Infrastruktur
Die Einführung von Hybrid- und Multi-Cloud-Lösungen hat Wiederherstellungsherausforderungen geschaffen, die punktuelle Backup-Tools in verteilten Unternehmensumgebungen nicht vollständig bewältigen können. Workloads können sich über lokale Rechenzentren, private Clouds und mehrere Cloud-Regionen mit unterschiedlichen Netzwerkmodellen, Identitätsdesigns und Konfigurationsmanagementsystemen erstrecken. Eine Störung in einer Schicht kann abhängige Schichten beeinflussen und die Wiederherstellungszeit überschreiten, die ein manueller Prozess im Rahmen einer Business-Continuity-Verpflichtung einhalten kann. Organisationen, die diese Umgebungen verwalten, müssen auch Konfigurationsdrift berücksichtigen, der durch DevOps-Deployments, Auto-Scaling-Aktivitäten und Änderungen in Cloud-Einstellungen verursacht wird. Wiederherstellungspläne können veralten, wenn Daten, Infrastruktur und Anwendungskonfigurationen nicht gemeinsam gepflegt werden. Der Markt für Recovery Orchestration profitiert davon, dass Infrastructure-as-Code-Wiederherstellung Konfigurationsversionen, Wiederherstellungspläne und Datenwiederherstellung in denselben kontrollierten Prozess einbringt.
Regulatorische Nachfrage nach getesteter und prüfbarer Wiederherstellung
Compliance-Vorschriften machen Recovery-Tests zu einer prüfbaren Geschäftsanforderung und nicht mehr zu einer internen Governance-Übung. DORA wurde im Januar 2025 in der gesamten Europäischen Union unmittelbar anwendbar und verpflichtet Finanzunternehmen, IKT-Geschäftskontinuitätsrichtlinien, Notfallwiederherstellungspläne und Backup-Verfahren gemäß Artikeln 11 und 12 zu pflegen und regelmäßig zu testen. DORA verlangt auch Dokumentation, die Regulierungsbehörden vorgelegt werden kann, wodurch routinemäßige Testnachweise und Wiederherstellungsaufzeichnungen für die Aufsicht relevanter werden. Die 4-Stunden-Frist für die erste Vorfallsmeldung kann Druck erzeugen, wenn die Recovery-Time-Objectives für kritische Funktionen 4 Stunden überschreiten. NIS2 deckt auch Backup-Management, Notfallwiederherstellung und Krisenmanagement für wesentliche und wichtige Einrichtungen ab, während SEC-Regeln börsennotierte Unternehmen verpflichten, wesentliche Cybervorfälle innerhalb von 4 Werktagen nach Feststellung ihrer Wesentlichkeit zu melden.[2] Diese Verpflichtungen stärken die Nachfrage im Markt für Recovery Orchestration nach getesteten Workflows, zuverlässigen Prüfpfaden und dokumentierten Wiederherstellungsfähigkeiten.
Steigende Kosten von IT-Ausfallzeiten und Betriebsunterbrechungen
IT-Ausfallzeiten können direkte finanzielle Risiken schaffen, die Investitionen in Wiederherstellungsfähigkeiten unterstützen. Für viele mittelgroße und große Unternehmen kann selbst eine begrenzte Störung durch entgangene Transaktionen, unterbrochene Betriebsabläufe und Wiederherstellungsarbeiten erhebliche Kosten verursachen. Die finanzielle Belastung kann besonders akut werden, wenn mehrere verbundene Systeme nicht in der erforderlichen Reihenfolge wieder in Betrieb genommen werden können. Transaktionsintensive Finanzdienstleistungen, E-Commerce und Telekommunikationsbetriebe können höhere Kosten pro Minute verzeichnen als allgemeine Unternehmensbetriebe, da Dienstunterbrechungen Transaktionen direkt beeinflussen. Wiederherstellungsverzögerungen können auch zu Kundenverlusten, Reputationsschäden und höheren Versicherungskosten beitragen, die Standardberechnungen von Ausfallzeiten möglicherweise nicht vollständig erfassen. Diese Auswirkungen machen den Markt für Recovery Orchestration für die Unternehmensrisikoplanung und die Resilienzberichterstattung auf Vorstandsebene relevanter.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Implementierungskomplexität in heterogenen Umgebungen | -2.4% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an Recovery-Engineering- und Cybersicherheitsfähigkeiten | -2.0% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Unvollständige Abhängigkeitszuordnung und mangelnde Qualität der Wiederherstellungsdaten | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Widersprüchliche Anforderungen an Datenspeicherort, Unveränderlichkeit und Wiederherstellung | -1.1% | EU, Asien-Pazifik, Märkte mit Datenlokalisierungsanforderungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskomplexität in heterogenen Umgebungen
Recovery Orchestration kann in Legacy-Infrastrukturen, containerisierten Workloads, Cloud-Diensten und SaaS-Anwendungen schwierig zu implementieren sein. Jede Umgebung fügt Integrationsarbeit, spezifische Konfigurationsanforderungen und teamübergreifende Koordination hinzu, was den praktischen Nutzen für den Kunden verzögern kann. Eine genaue Abhängigkeitszuordnung ist zentral, da eine Plattform aktuelle Topologiedaten benötigt, um die Wiederherstellung über Daten, Anwendungen, Netzwerke und Identitäten hinweg korrekt zu sequenzieren. Viele große Unternehmen pflegen diese Daten nicht in Produktionsqualität über alle Teams und Systeme hinweg, insbesondere dort, wo Betriebsmodelle separat entwickelt wurden. Fehlende Drittanbieterabhängigkeiten oder veraltete Netzwerkeinstellungen können dazu führen, dass eine Wiederherstellungssequenz während der Ausführung fehlschlägt und eine Vorfallsreaktion verlängert. Diese Probleme können die Einführung im Markt für Recovery Orchestration verlangsamen, wenn Käufer heterogene Umgebungen ohne eine etablierte Karte der Dienstbeziehungen schützen müssen.
Mangel an Recovery-Engineering- und Cybersicherheitsfähigkeiten
Recovery Orchestration erfordert Fähigkeiten in der Backup-Administration, im Netzwerk-Engineering, im Identitätsmanagement, im Anwendungsbetrieb und in der Vorfallsreaktion. Diese Kombination ist selten und kann für Organisationen kostspielig sein, um sie einzustellen, zu halten und über separate Betriebsteams hinweg zu koordinieren. ISC2 befragte in seiner Cybersicherheits-Belegschaftsstudie 2025 mehr als 16.000 Cybersicherheitsfachleute und stellte fest, dass 95 % mindestens 1 Kompetenzlücke in ihren Teams meldeten, wobei 59 % die Lücken als kritisch oder erheblich beschrieben.[3] Recovery Engineering erfordert, dass diese Funktionen unter Vorfallsbedingungen zusammenarbeiten, was die Kompetenzlücke durch isolierte Schulungen schwieriger zu schließen macht. Die Einschränkung kann zu verzögerten Projekten, ungenutzten Plattformfunktionen, unvollständigen Tests und anhaltender Abhängigkeit von manuellen Wiederherstellungsprozessen führen. Commvault erweiterte Cleanroom Recovery im April 2025 auf Managed-Service-Provider und zeigte damit, wie Anbieter Servicekanäle nutzen, um Kunden beim Betrieb komplexer Wiederherstellungsumgebungen zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software führt, während Dienstleistungen durch Kanalausbau skalieren
Software machte im Jahr 2025 58,42 % des Marktes für Recovery Orchestration aus. Die Position spiegelte die Unternehmensnachfrage nach Plattformarchitekturen wider, die Wiederherstellungsprozesse mit Sicherheitsbetriebs-Workflows verbinden und als Teil eines umfassenderen Resilienzprogramms eingesetzt werden können. API-basierte Software kann Wiederherstellungsfunktionen mit Security Information and Event Management, Security Orchestration, Automation and Response sowie Identitätstools verknüpfen. Dies ermöglicht es Wiederherstellungsteams, operative Signale aus verbundenen Systemen zu nutzen, anstatt eine separate Backup-Verwaltungsaufgabe auszuführen, während Wiederherstellungsrichtlinien, Testergebnisse und sequenzierte Verfahren innerhalb derselben Plattformumgebung gepflegt werden. Software bietet auch einen konsistenten Ort zur Definition von Runbooks, Verwaltung von Wiederherstellungsrichtlinien, Testen von Wiederherstellungsschritten und Aufzeichnung von Testergebnissen. Dienstleistungen hielten den verbleibenden Anteil am Komponentensplit, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 19,66 % wachsen werden, der schnellsten Rate unter den Komponenten.
Die Dienstleistungschance ist mit begrenzter interner Recovery-Engineering-Kapazität und der praktischen Arbeit verbunden, die erforderlich ist, um ein Wiederherstellungsprogramm über sich ändernde Unternehmenssysteme hinweg zu entwerfen, zu testen, zu aktualisieren und zu betreiben. Verwaltete Cleanroom-Wiederherstellung und Orchestration-as-a-Service-Modelle können Organisationen spezialisierte Unterstützung beim Entwerfen, Validieren und Aktualisieren von Wiederherstellungsprozessen bieten. Im April 2025 erweiterte Commvault Cleanroom Recovery auf Managed-Service-Provider und fügte AWS-Unterstützung neben Azure sowie automatisierte Wiederherstellung von Dateifreigaben hinzu.[4] Der Schritt zeigte, wie die Kanalbereitstellung den Zugang erweitern kann, ohne Software-First-Architekturen zu ersetzen oder jeden Kunden zu zwingen, ein dediziertes Wiederherstellungsteam aufzubauen. Containerisierte Workloads, SaaS-Umgebungen und Infrastructure-as-Code-Pipelines können Implementierungsunterstützung, Runbook-Automatisierung, regelmäßige Tests und laufende Anpassungen erfordern, wenn sich Systeme weiterentwickeln. Diese Anforderungen können Dienstleistungen zu einem nachhaltigen Umsatzstrom neben Plattformabonnements in der Branche für Recovery Orchestration machen, da Kunden Hilfe benötigen, eine Wiederherstellungsrichtlinie in operative Verfahren für einzelne Workloads, kritische Anwendungen und zugehörige Betriebsteams zu übersetzen. Das Modell kann auch wiederkehrende Validierung unterstützen, wenn sich Anwendungen, Cloud-Ressourcen, Netzwerkregeln und Identitätseinstellungen im Laufe der Zeit ändern, und hilft Anbietern und Kunden, Wiederherstellungsverfahren an der Umgebung auszurichten, die sie schützen sollen.


Nach Bereitstellungsmodus: Cloud-Einführung spiegelt Infrastrukturmigration und Hyperscaler-Konvergenz wider
Die Cloud-basierte Wiederherstellung hielt im Jahr 2025 61,19 % der Marktgröße für Recovery Orchestration. Die Cloud-basierte Bereitstellung soll bis 2031 mit einer CAGR von 21,23 % wachsen, der höchsten Rate unter den Bereitstellungsmodi. Ihre Position spiegelt die laufende Workload-Migration in Cloud-Umgebungen und die Notwendigkeit wider, Dienste über mehr als 1 Region oder Betriebsumgebung hinweg wiederherzustellen. Elastische Kapazität kann während eines Wiederherstellungsereignisses Ressourcen bereitstellen, ohne eine dauerhaft dimensionierte sekundäre Einrichtung zu unterhalten, was nützlich sein kann, wenn der Umfang der Störung oder der Wiederherstellungsbedarf nicht im Voraus bekannt ist. Multi-Region-Replikation kann die Wiederherstellungsplanung für Anwendungen und Daten unterstützen, die über Standorte verteilt sind. Verbrauchsbasierte Preisgestaltung kann auch Wiederherstellungskosten mit dem aktuellen Risikoengagement in Einklang bringen, was Cloud-Bereitstellung zu einem wichtigen Weg für neue Einführungen im Markt für Recovery Orchestration macht.
Die On-Premises-Bereitstellung bleibt für Air-Gapped-Systeme und Sektoren mit strengen Datensouveränitätsanforderungen relevant. Ihr breiterer Anteil kann sinken, auch wenn diese Verwendungen in regulierten Umgebungen, die lokale Kontrolle über kritische Daten erfordern, oder in Wiederherstellungsumgebungen wichtig bleiben. Die Hybrid-Bereitstellung expandiert ebenfalls, da Unternehmen Workloads über lokale und Cloud-Infrastruktur hinweg schützen, ohne eine vollständige Infrastrukturkonsolidierung abzuschließen, und ihnen ermöglichen, unterschiedliche Daten-, Anwendungs- und Kontrollanforderungen im selben Wiederherstellungsprogramm zu verwalten. Im August 2026 führte AWS Recovery Plans in Elastic Disaster Recovery für die sequenzielle Wiederherstellung von Multi-Server-Anwendungen und Übungen ein.[5] Benutzer können Abhängigkeitssequenzen definieren, sie durch nicht störende Übungen validieren und Genehmigungsprüfpunkte festlegen, bevor sie einen geplanten Wiederherstellungsprozess fortsetzen. Anbieter, die eine Bindung an einen Cloud-Anbieter vermeiden, können Organisationen ansprechen, die in mehreren Umgebungen tätig sind und eine konsistente Wiederherstellungs-Governance anstreben.
Nach Wiederherstellungsumfang: Reife auf Workload-Ebene schafft eine Öffnung für Anwendungsdienstspezialisten
Die Ressourcen- und Workload-Ebene machte im Jahr 2025 57,53 % des Marktanteils für Recovery Orchestration aus. Dieses Segment umfasst Organisationen, die Backup und Wiederherstellung auf der Rechen- und Speicherebene automatisiert haben und einzelne Ressourcen gemäß definierten Verfahren wiederherstellen können. Der Anteil zeigt, dass viele Unternehmen individuelle Ressourcenwiederherstellungspraktiken weiterentwickelt und eine Grundlage für eine breitere Automatisierung geschaffen haben, auch wenn die Abhängigkeiten, die Ressourcen zu einem Geschäftsdienst verbinden, außerhalb der Wiederherstellungssequenz bleiben. Es zeigt auch, dass viele die Wiederherstellung nicht auf vollständige Anwendungsabhängigkeiten ausgedehnt haben, die bestimmen, ob ein Dienst nach der Wiederherstellung der Infrastruktur funktioniert. Netzwerkregeln, Identitätseinstellungen, DNS-Einträge, Dienstbeziehungen und Konfigurationselemente müssen in einer getesteten Reihenfolge wiederhergestellt werden, damit eine Anwendung funktioniert. Die Marktgröße für Recovery Orchestration für Anwendungs- und Geschäftsdienstwiederherstellung soll bis 2031 mit einer CAGR von 19,92 % wachsen.
Die Anwendungs- und Geschäftsdienstwiederherstellung kann die Lücke zwischen Infrastrukturwiederherstellung und der Wiederherstellung funktionaler Dienste für Benutzer und Kunden schließen. Im Juni 2026 stellte Rubrik Autonomous Business Recovery für Cloud-Anwendungen in der privaten Vorschau vor. Das Angebot nutzt die Preemptive Recovery Engine, um Anwendungsstacks zu entdecken, Wiederherstellungsabhängigkeiten zu identifizieren und saubere Wiederherstellungspunkte zu validieren. Es bereitet auch sequenzierte Pläne vor, die Daten-, Netzwerk-, Identitäts- und Konfigurationsebenen abdecken, die oft von separaten Unternehmensteams gepflegt werden. Die Standort- und Plattformwiederherstellung adressiert das komplexeste Szenario: die Wiederherstellung ganzer Rechenzentrumsumgebungen oder Plattformebenen. Das Segment ist das kleinste unter den genannten Wiederherstellungsumfängen, aber seine Bedeutung kann zunehmen, wenn Organisationen geografische Redundanz und breitere Dienstkontinuitätsbedürfnisse berücksichtigen.
Nach Unternehmensgröße: KMU-Einführung beschleunigt sich, da Cloud-native Preisgestaltung die Einstiegshürde senkt
Großunternehmen machten im Jahr 2025 71,23 % des Umsatzes im Markt für Recovery Orchestration aus. Diese Position spiegelt ihre Infrastrukturkomplexität, regulatorischen Verpflichtungen, etablierten IT-Investitionen und die Notwendigkeit wider, die Wiederherstellung über viele Geschäftssysteme hinweg zu koordinieren. BFSI-Institutionen, Betreiber kritischer Infrastrukturen und große Technologieunternehmen trieben die frühe Einführung voran, da sie getestete Wiederherstellungsfähigkeiten für Compliance- und Versicherungsanforderungen benötigten. Diese Organisationen können auch eine größere Anzahl von Anwendungen und Abhängigkeiten haben, was die manuelle Koordination während einer Störung schwierig macht. Kleine und mittlere Unternehmen sollen bis 2031 mit einer CAGR von 19,84 % wachsen. Abonnementbereitstellung kann den anfänglichen Kapitalbedarf reduzieren und erweiterte Wiederherstellungsfunktionen ohne eine große anfängliche Infrastrukturverpflichtung verfügbar machen.
Ransomware-Gruppen haben zunehmend mittelständische Unternehmen ins Visier genommen, denen große Recovery-Engineering-Teams oder umfangreiche Spezialistenressourcen fehlen. Dies kann eine Nachfrage nach verwalteten Wiederherstellungsdiensten und vorgefertigten Blueprints schaffen, die den Konfigurationsaufwand reduzieren und gleichzeitig einen strukturierten Wiederherstellungsprozess bewahren, insbesondere für Organisationen, die kein Personal für die Abhängigkeitserkennung und Runbook-Pflege einsetzen können. Anbieter vereinfachen das Onboarding für diese Kundengruppe durch klarere Einrichtungspfade und wiederholbare Betriebsmodelle. Sie nutzen auch Managed-Service-Provider und vorab validierte Wiederherstellungsvorlagen, um Kunden zu unterstützen, die kein internes Recovery Engineering aufrechterhalten können. Diese Fähigkeiten können die Abhängigkeitszuordnung und Runbook-Arbeit abstrahieren, die einst auf große Unternehmensbereitstellungen mit mehr dediziertem Personal beschränkt war. Die Branche für Recovery Orchestration kann ihre Kundenbasis erweitern und gleichzeitig die Rolle von Spezialisten bei Implementierung, Tests und laufendem Betrieb bewahren.
Nach Branchenvertikale: BFSI verankert die Nachfrage, während staatliche Investitionen zunehmen
BFSI machte im Jahr 2025 24,93 % des Marktes für Recovery Orchestration aus. Finanzinstitute stehen vor Anforderungen an Transaktionskontinuität sowie Identitäts- und Datenintegrität, die eine unvollständige Wiederherstellung besonders störend machen. DORA in Europa und SEC-Offenlegungsregeln in den Vereinigten Staaten haben getestete, prüfbare Wiederherstellung zu einer zentralen Betriebsanforderung für viele Unternehmen gemacht. Cleanroom-Validierung und Bedrohungsscans können eine zuverlässige Wiederherstellung unterstützen, indem Wiederherstellungsbedingungen überprüft werden, bevor Systeme wieder in Betrieb genommen werden. Die Branche Regierung und öffentliche Verwaltung soll bis 2031 mit einer CAGR von 22,76 % wachsen. Die Kontinuitätsanforderungen des Sektors können sich über Bürgerdienste, Verwaltungssysteme und wesentliche öffentliche Funktionen erstrecken.
Die digitale Transformation des öffentlichen Sektors und Cyberangriffe auf staatliche Infrastrukturen unterstützen Investitionen in die Kontinuität wesentlicher Funktionen. Nationale Cybersicherheitsanforderungen verstärken diese Nachfrage, indem sie die Aufmerksamkeit auf Wiederherstellungsplanung, Kontinuitätstests und die Fähigkeit zur Demonstration der Bereitschaft lenken, wenn Behörden für wesentliche Dienste verantwortlich sind. Gesundheitswesen und Biowissenschaften, IT und Telekommunikation sowie Energie und Versorgungsunternehmen sind ebenfalls hochrelevant, da Ausfälle die Patientensicherheit, Dienstkontinuität oder Betriebstechnologie beeinflussen können. Industrielle Fertigung, Einzel- und E-Commerce, Transport und Logistik, Öl und Gas, Bildung und Medien übernehmen ebenfalls Recovery Orchestration in Fällen, in denen Dienstunterbrechungen betriebliche Konsequenzen haben. Die Einführung variiert je nach früheren Vorfällen, Abhängigkeit von digitalen Systemen und der Reife der bestehenden IT-Governance. Der Markt für Recovery Orchestration kann diese Vertikalen bedienen, indem Workflows auf ihre Betriebssysteme, Datenverpflichtungen, Abhängigkeitsstrukturen und Wiederherstellungstestpraktiken zugeschnitten werden.
Geografische Analyse
Nordamerika hielt im Jahr 2025 42,71 % des Marktanteils für Recovery Orchestration. Die Vereinigten Staaten waren der Hauptbeitragszahler, da Ransomware kritische Infrastrukturen in den Bereichen Gesundheitswesen, Energie, Finanzdienstleistungen und Regierungsbehörden ins Visier genommen hat. SEC-Offenlegungsregeln machen dokumentierte Recovery-Time-Objectives und Prüfpfade für Rechtsteams, Vorstände und IT-Betrieb relevant. Kanada trägt durch Programme zur Resilienz des öffentlichen Sektors und die Einführung im Finanzdienstleistungsbereich zur Nachfrage bei. Mexikos Technologie- und Fertigungssektoren bilden eine aufstrebende Nachfragebasis, in der eine stärkere Digitalisierung den Bedarf an strukturierten Wiederherstellungsprozessen erhöhen kann.
Nordamerika verfügt über das am weitesten entwickelte Wettbewerbsökosystem, einschließlich Tier-1-Anbieterhauptsitzen und Spezialisten für Identitätswiederherstellung, Infrastructure-as-Code-Wiederherstellung und Runbook-Automatisierung. Diese Anbieterbasis kann Druck auf Preisgestaltung, Produktentwicklung und den Umfang der Funktionen ausüben, den Unternehmenskäufer von ihren Anbietern erwarten, einschließlich Integration mit Sicherheitssystemen, Identitätsdiensten und Infrastrukturverwaltungstools. Europa wird durch die kombinierte Wirkung von DORA und NIS2 in den Bereichen Finanzdienstleistungen, Energie, Telekommunikation und kritische Infrastruktur geprägt.[6] Deutschland, das Vereinigte Königreich, Frankreich, Italien und die BENELUX-Länder repräsentieren wichtige europäische Märkte bei IT-Unternehmensausgaben. Finanzdienstleistungsunternehmen, die den DORA-Artikeln 11 und 12 unterliegen, stehen vor besonders detaillierten Test- und Dokumentationsverpflichtungen, die die Technologiebeschaffung und Wiederherstellungs-Governance beeinflussen. Südamerika, angeführt von Brasilien und Argentinien, hat eine frühe Nachfrage, die durch Cybersicherheitsrahmen und die Digitalisierung des Finanzsektors geprägt ist, obwohl begrenzte lokale Expertise und ungleichmäßige IT-Governance die Einführung einschränken können.
Asien-Pazifik soll bis 2031 mit einer CAGR von 21,49 % wachsen. Das Wachstum ist mit der Cloud-Einführung in Indien, China, Japan und Südkorea sowie mit zunehmenden Cyberbedrohungen verbunden, die Finanzinstitute, Telekommunikationsanbieter und öffentliche Behörden betreffen, die auf die kontinuierliche Verfügbarkeit kritischer digitaler Dienste angewiesen sind. Indiens Ausbau der digitalen Infrastruktur und Angriffe auf Institutionen des öffentlichen Sektors haben die Resilienz in der Unternehmens- und Regierungsplanung in den Vordergrund gerückt. Chinas Datenlokalisierungsanforderungen und Japans Sicherheitsprioritäten für Betriebstechnologie beeinflussen das Bereitstellungsdesign und können Hybrid- und On-Premises-Anwendungsfälle neben der Cloud-Wiederherstellung begünstigen. Der Nahe Osten und Afrika, angeführt von den Vereinigten Arabischen Emiraten und Saudi-Arabien, verzeichnen eine frühe Nachfrage, da nationale Vision-Programme und Investitionen in souveräne Clouds die unterstützende Infrastruktur für Wiederherstellungsprogramme aufbauen. Regierungs- und Finanzdienstleistungsorganisationen führen die Nachfrage in diesen Märkten an, da ihre Betriebsanforderungen einen hohen Wert auf Kontinuität und kontrollierte Datenumgebungen legen.

Wettbewerbslandschaft
Der Markt für Recovery Orchestration ist mäßig konzentriert um Veeam Software, Commvault, Rubrik und Cohesity. Diese Anbieter verfügen über breite Portfolios, die abhängigkeitsbewusste Wiederherstellung, Anomalieerkennung, Cleanroom-Isolierung und Integration von Sicherheits-Workflows zusammenführen. Ihre zentrale Strategie besteht darin, über traditionelle Backups hinaus zu Systemen zu gelangen, die Vorfallserkennung mit getesteter und sequenzierter Wiederherstellung über die Daten-, Anwendungs-, Netzwerk- und Identitätsebenen hinweg verbinden. Im August 2026 machte Commvault seine Integration mit CrowdStrike Charlotte Agentic SOAR allgemein verfügbar. Sie ermöglichte Wiederherstellungsaktionen wie Zugriffsbeschränkungen, Aussetzung der Daten-Aging-Richtlinie und Cleanroom-Wiederherstellung innerhalb von CrowdStrike-Workflows. Die Integration kann die manuelle Koordination zwischen Sicherheits- und Wiederherstellungsteams während eines Vorfalls reduzieren.
Spezialisten wie Semperis, Firefly Technologies und Cutover adressieren Identitätswiederherstellung, Infrastructure-as-Code-Wiederherstellung und Runbook-Automatisierung. Ihre Rolle zeigt, dass wichtige Anwendungsfälle trotz der Reichweite breiterer Plattformen fragmentiert bleiben, insbesondere dort, wo die Wiederherstellung tiefes Wissen über eine einzelne Betriebsebene erfordert. Im November 2025 kündigte Commvault Synthetic Recovery, verbesserte Cleanroom Recovery mit Runbook-Automatisierung und Threat Scan Advanced als Teil seines Cloud Unity-Release an. Diese Produktschritte spiegelten die Nutzung von geistigem Eigentum, Automatisierung und Validierungsfunktionen zur Differenzierung von Wiederherstellungsfähigkeiten wider. Im Juli 2026 veröffentlichte Veeam Data Platform v13.1 mit Unterstützung für 14 Hypervisor-Plattformen, Active Directory Forest Recovery und erweitertem Malware-Scanning für NAS-Umgebungen.
Broadcom hat Automic Automation für VMware Cloud Foundation rund um die sequenzierte Wiederherstellung von Datenbanken und Netzwerken sowie die Anwendungsvalidierung positioniert. Broadcom erklärte, dass das Angebot Recovery-Time-Objectives um bis zu 75 % und Wiederherstellungsressourcen um bis zu 80 % reduzieren kann. Die Anwendungs- und Geschäftsdienstebene bleibt eine wichtige Öffnung für fokussierte Anbieter, da sie die Wiederherstellung verbundener Elemente und nicht nur einzelner Infrastrukturressourcen erfordert. Käufer benötigen zuverlässige Sequenzierung, Validierung des sauberen Zustands, Nachweise aus Wiederherstellungstests und Unterstützung in hybriden Umgebungen, da ein wiederhergestellter Workload nur begrenzten Wert hat, wenn die zugehörigen Konfigurations-, Identitäts- und Netzwerkkomponenten nicht gleichzeitig bereit sind. Anbieter, die diese Anforderungen erfüllen können, können gegen fragmentierte punktuelle Backup-Tools in mittelständischen und großen Unternehmensbereitstellungen konkurrieren. Der Markt für Recovery Orchestration belohnt weiterhin glaubwürdige Nachweise getesteter Wiederherstellungsleistung und nicht nur allgemeine Behauptungen, da Käufer die Gewissheit benötigen, dass ihre prioritären Geschäftsdienste unter Vorfallsbedingungen in der erforderlichen Reihenfolge wiederhergestellt werden können.
Marktführer für Recovery Orchestration
-
Veeam Software Group GmbH
-
Hewlett Packard Enterprise Company
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Druva Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Commvault gab die allgemeine Verfügbarkeit seiner Integration mit der Charlotte Agentic SOAR-Plattform von CrowdStrike bekannt und ermöglichte gemeinsamen Kunden die Automatisierung von Commvault-Cyber-Recovery-Aktionen, einschließlich Zugriffsbeschränkung, Aussetzung der Backup-Daten-Aging-Richtlinie und Cleanroom-Wiederherstellung, als native Schritte innerhalb von CrowdStrike-Sicherheits-Workflows. Die Integration reduzierte die manuelle Koordination zwischen Sicherheits- und Wiederherstellungsteams während aktiver Vorfälle und war auch über den CrowdStrike Marketplace verfügbar.
- August 2026: AWS führte Recovery Plans innerhalb von AWS Elastic Disaster Recovery ein und ermöglichte den automatisierten sequenziellen Start von Multi-Server-Anwendungen während Wiederherstellungs- und Übungsoperationen mit konfigurierbaren Wartezeiten zwischen Abhängigkeitsstufen. Kunden konnten Wiederherstellungssequenzen einmalig über Datenbank-, Anwendungs- und Dienstebenen hinweg definieren, nicht störende Übungsvalidierungen durchführen und menschliche Genehmigungsprüfpunkte hinzufügen, was die orchestrierte Abhängigkeitsherausforderung für mehrstufige Unternehmensanwendungen direkt adressierte.
- Juli 2026: Veeam Software gab die allgemeine Verfügbarkeit von Veeam Data Platform v13.1 auf der VeeamON Sydney bekannt und erweiterte die Hypervisor-Unterstützung auf 14 Plattformen, darunter Red Hat OpenShift Virtualization, Sangfor aSV, XCP-ng und Citrix XenServer. Das Release fügte Active Directory Forest Recovery für die Identitätswiederherstellung nach Vorfällen hinzu, erweiterte das Malware-Scanning auf NAS-Umgebungen und richtete sich nach den NIST-Post-Quanten-Kryptografiestandards.
- Juni 2026: Rubrik stellte Autonomous Business Recovery für Cloud-Anwendungen auf der Rubrik FORWARD 2026 in der privaten Vorschau vor. Angetrieben von der Preemptive Recovery Engine entdeckte es automatisch vollständige Cloud-Anwendungsstacks, validierte saubere Wiederherstellungspunkte, erstellte vorab sequenzierte Wiederherstellungspläne, die Daten-, Netzwerk-, IAM- und Konfigurationsebenen abdecken, und orchestrierte einen vollständigen Wiederaufbau des Minimum Viable Business einer Organisation während eines Vorfalls.


Globaler Berichtsumfang des Marktes für Recovery Orchestration
Der Markt für Recovery Orchestration umfasst automatisierte Plattformen und Dienste, die Disaster-Recovery- und Cyber-Recovery-Workflows in hybriden und Multi-Cloud-Umgebungen verwalten und validieren. Diese Lösungen helfen Organisationen, Anwendungen, Daten und Infrastruktur in der erforderlichen Reihenfolge durch Anwendungsabhängigkeitszuordnung, Runbook-Automatisierung, automatisiertes Failover und Failback, Recovery-Tests und Compliance-Berichterstattung wiederherzustellen. Durch die Integration mit Backup-, Speicher- und Cloud-Plattformen reduzieren Recovery-Orchestration-Lösungen Recovery-Time-Objectives (RTOs), minimieren manuelle Fehler, unterstützen die Geschäftskontinuität bei Ransomware-Angriffen und Infrastrukturausfällen und gewährleisten die Einhaltung von Vorschriften durch dokumentierte, prüfbare Wiederherstellungsprozesse in Unternehmens-IT-, Cloud-nativen Anwendungen und kritischen Infrastrukturbereitstellungen.
Der Bericht zum Markt für Recovery Orchestration ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid-Bereitstellung), Wiederherstellungsumfang (Ressourcen- und Workload-Ebene, Anwendungs- und Geschäftsdienstwiederherstellung, Standort- und Plattformwiederherstellung sowie weitere Wiederherstellungsumfänge), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Branchenvertikale (Regierung und öffentliche Verwaltung, industrielle Fertigung, Einzel- und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie weitere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Ressourcen- und Workload-Ebene |
| Anwendungs- und Geschäftsdienstwiederherstellung |
| Standort- und Plattformwiederherstellung |
| Weitere Wiederherstellungsumfänge |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Bildungs- und Forschungseinrichtungen |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud-basiert | ||
| On-Premises | |||
| Hybrid | |||
| Nach Wiederherstellungsumfang | Ressourcen- und Workload-Ebene | ||
| Anwendungs- und Geschäftsdienstwiederherstellung | |||
| Standort- und Plattformwiederherstellung | |||
| Weitere Wiederherstellungsumfänge | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Branchenvertikale | Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | |||
| Einzel- und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| Öl und Gas | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Bildungs- und Forschungseinrichtungen | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Weitere Branchenvertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Recovery Orchestration?
Die Marktgröße für Recovery Orchestration wurde im Jahr 2025 auf 1,56 Milliarden USD geschätzt und soll von 1,78 Milliarden USD im Jahr 2026 auf 3,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 15,82 % während des Prognosezeitraums (2026–2031). Die Schätzung spiegelt die Nachfrage nach getesteten, automatisierten Wiederherstellungsprozessen in komplexen Unternehmenstechnologieumgebungen wider.
Was treibt die Einführung von Recovery-Orchestration-Plattformen an?
Ransomware-Exposition, hybride Infrastruktur, prüfbare Wiederherstellungsanforderungen und die Kosten von Ausfallzeiten unterstützen die Einführung. Diese Drücke legen größeren Wert auf Wiederherstellungspläne, die über Anwendungen, Konfigurationen und zugehörige Dienste hinweg getestet und ausgeführt werden können.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-basierte Wiederherstellung soll bis 2031 mit einer CAGR von 21,23 % wachsen. Elastische Kapazität, Multi-Region-Replikation und verbrauchsbasierte Preisgestaltung unterstützen dieses Bereitstellungsmodell für Organisationen, die verteilte Workloads verwalten.
Welche Wiederherstellungsfähigkeit wächst am schnellsten?
Die Anwendungs- und Geschäftsdienstwiederherstellung soll bis 2031 mit einer CAGR von 19,92 % wachsen. Sie konzentriert sich auf die Wiederherstellung verbundener Dienste, einschließlich Daten, Netzwerke, Identitätseinstellungen und Konfigurationen, und nicht nur einzelner Ressourcen.
Welche Organisationen führen diese Plattformen am schnellsten ein?
Kleine und mittlere Unternehmen sollen bis 2031 mit einer CAGR von 19,84 % wachsen. Abonnementmodelle, verwaltete Dienstbereitstellung und vorgefertigte Wiederherstellungs-Blueprints können die Einstiegshürde für diese Organisationen senken.
Welche Region expandiert am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 21,49 % wachsen. Cloud-Einführung, Cybersicherheitsbedenken, Datenanforderungen und Investitionen in digitale Infrastruktur in wichtigen Volkswirtschaften unterstützen diesen Ausblick.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

