
マネージド・ランサムウェア・リカバリー・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
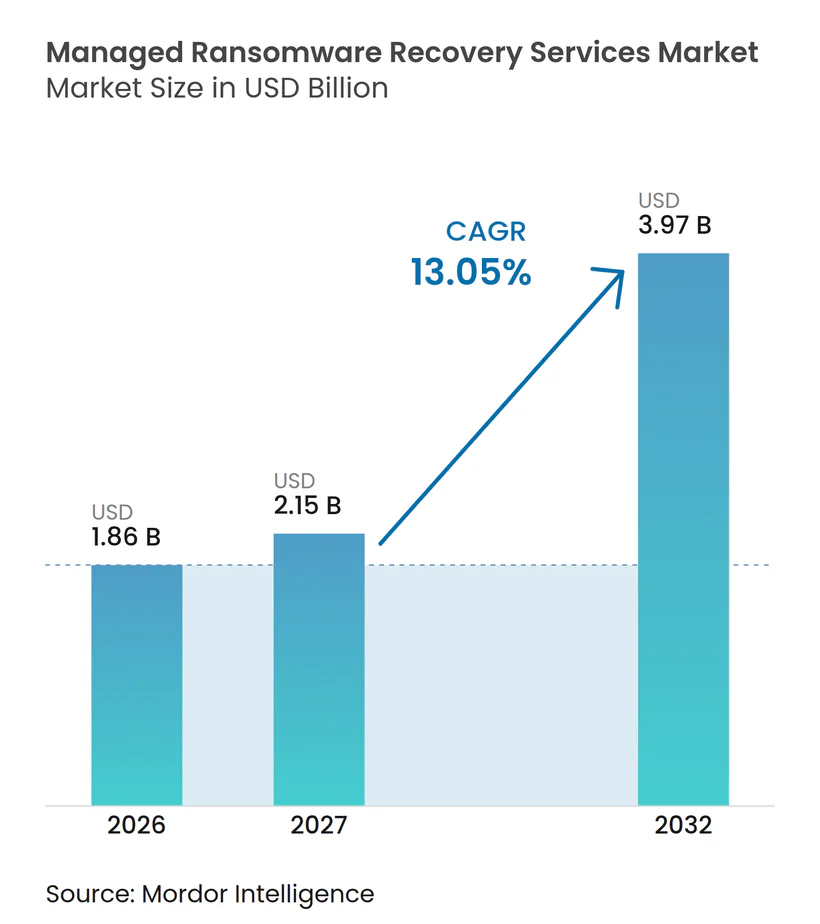
| 市場規模 (2027) | 2.15 十億米ドル |
| 市場規模 (2032) | 3.97 十億米ドル |
| 成長率 (2027 - 2032) | 13.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ランサムウェア・リカバリー・サービス市場分析
マネージ・ランサムウェア・リカバリー・サービス市場規模は、2026年の1.86 ビリオン 米ドルおよび2027年の2.15 ビリオン 米ドルから、2032年までに3.97 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.05%を記録すると予測されています。マネージド・ランサムウェア・リカバリー・サービス市場は、システムの復旧、証拠の保全、攻撃の広範な影響への対処が可能な専門プロバイダーへリカバリー業務を移管する組織によって支えられています。ランサムウェアインシデントは現在、暗号化、データ窃取、顧客やその他のステークホルダーへの圧力を組み合わせることが一般的となっており、ファイルの復元だけでは不十分となっています。マネージド・ランサムウェア・リカバリー・サービス市場は、テスト済みのリカバリー手順、イミュータブルバックアップ、および文書化されたリカバリー目標を求める規制や保険要件からも恩恵を受けています。ベンダーは、脅威の検知、封じ込め、アイデンティティリカバリー、および復旧を単一サービスに統合することで対応しており、一方で中小プロバイダーはコストと人材の面での課題に直面しています。こうした状況は、特に社内のフォレンジック能力が限られている組織において、反復可能かつ自動化支援型のリカバリーサービスの余地を生み出しています。マネージド・ランサムウェア・リカバリー・サービス市場は、複雑なリカバリー業務をテストおよび管理しやすくするプロバイダーを高く評価しています。
主要レポートのポイント
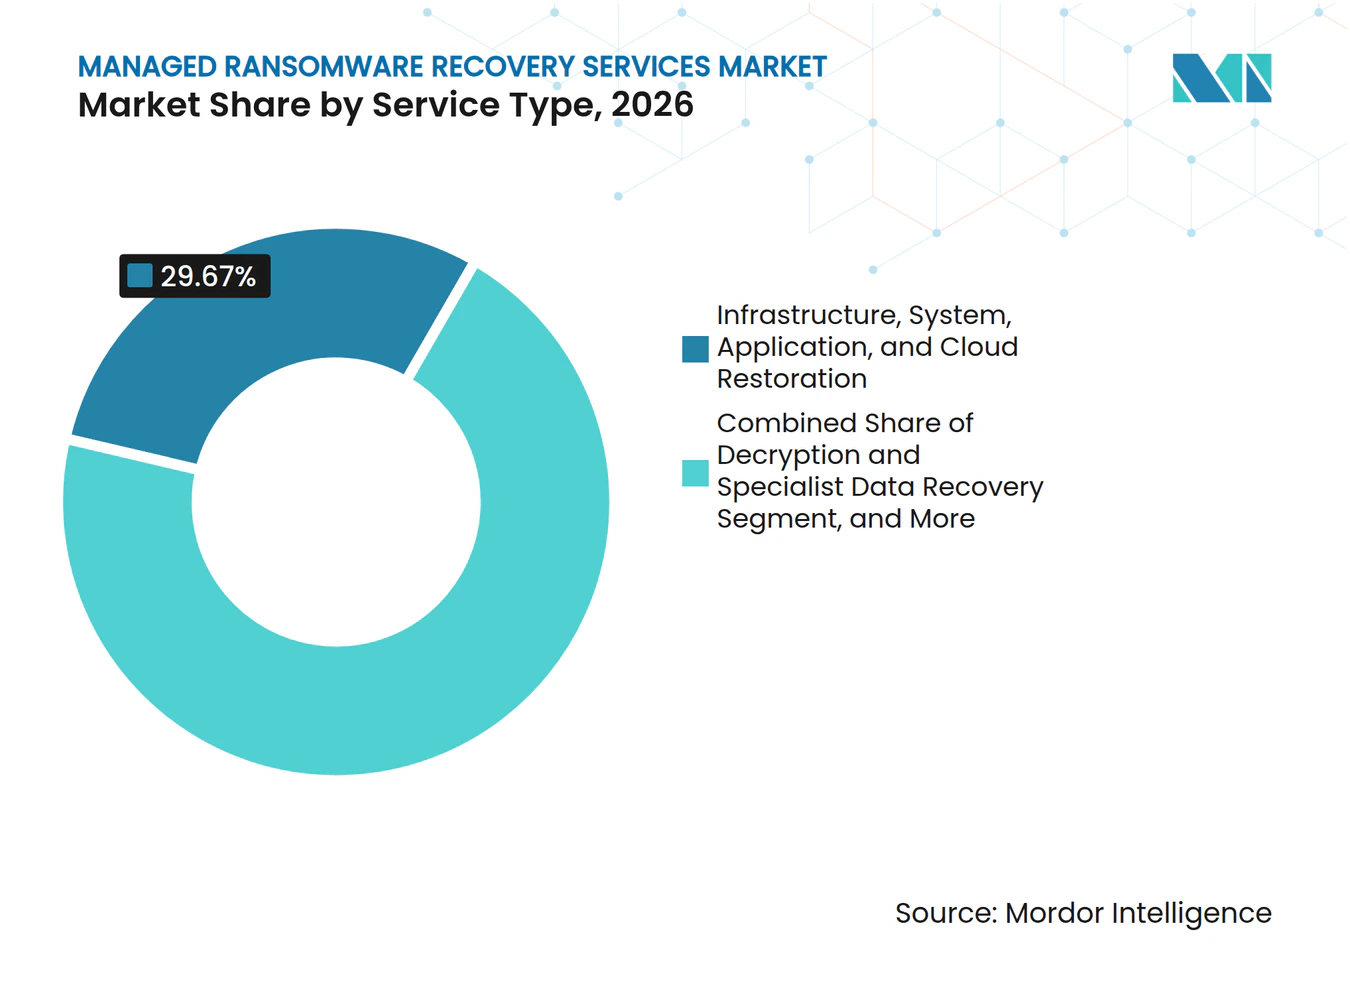
- サービスタイプ別では、インフラストラクチャ・システム・アプリケーション・クラウドリストレーションが2026年のマネージド・ランサムウェア・リカバリー・サービス市場において29.67%のシェアを占め、2032年にかけてCAGR 14.43%で拡大すると予測されています。
- デリバリーモデル別では、リモートインシデントレスポンスが2026年に46.32%のシェアを占め、ハイブリッドデリバリーが2032年にかけてCAGR 14.73%で拡大すると予測されています。
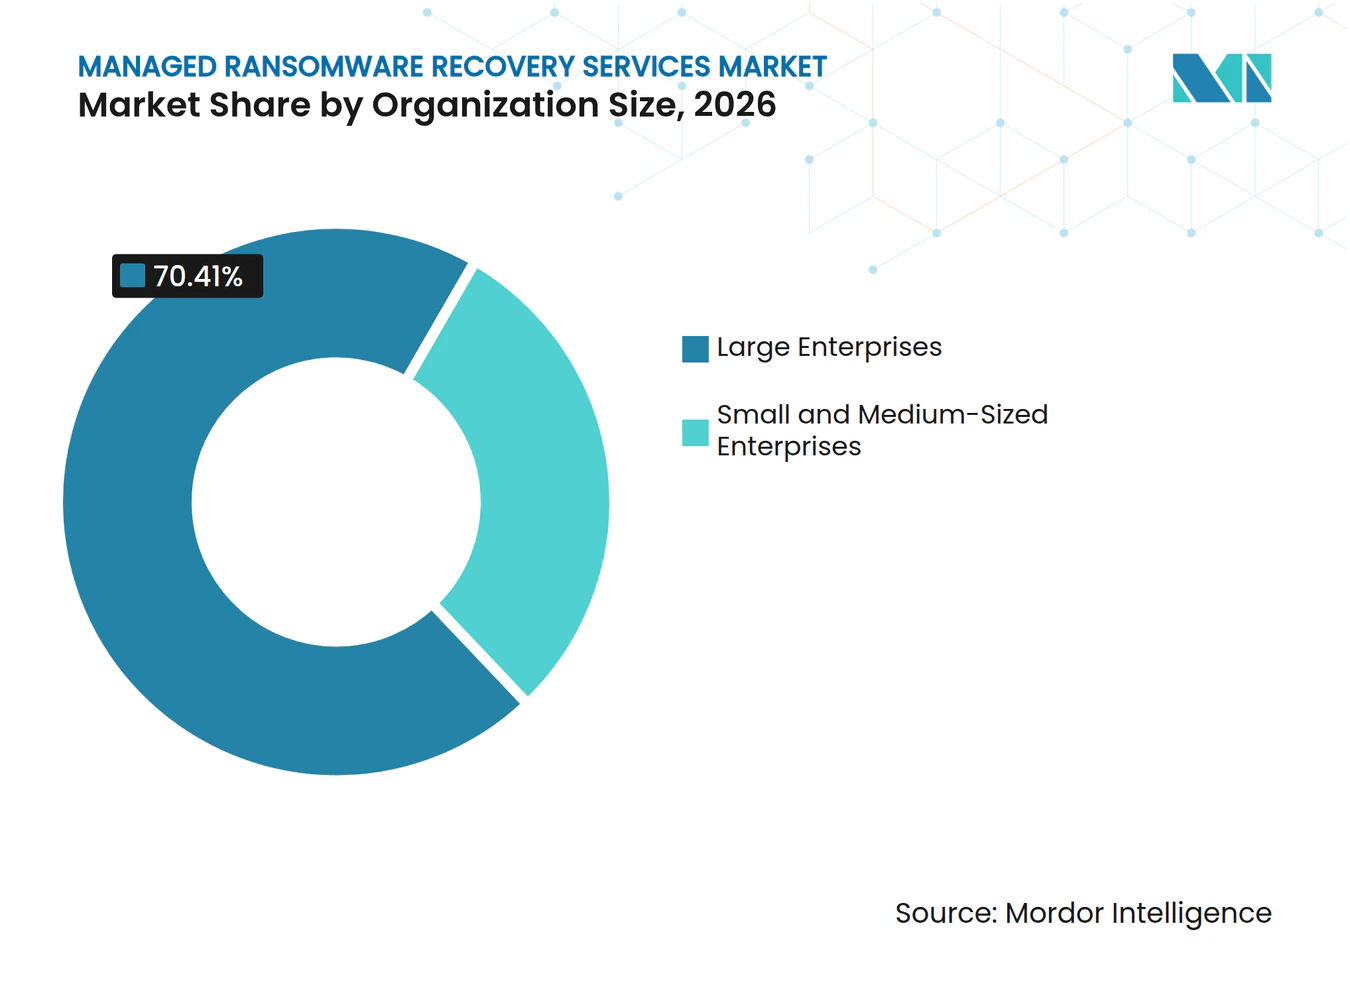
- 組織規模別では、大企業が2026年のマネージド・ランサムウェア・リカバリー・サービス市場において70.41%を占め、中小企業が2032年にかけてCAGR 15.03%で拡大すると予測されています。
- 業種別では、BFSIが2026年に26.57%のシェアを占め、ヘルスケアおよびライフサイエンスが2032年にかけてCAGR 15.33%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージド・ランサムウェア・リカバリー・サービス市場において36.21%を占め、アジア太平洋地域が2032年にかけてCAGR 16.63%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 二重・三重恐喝攻撃の激化 | +4.2% | 北米と欧州が最も影響を受けるグローバル市場 | 短期(2年以内) |
| テスト済みサイバーリカバリーに対する規制上の圧力 | +2.8% | EUおよび北米、オーストラリアとインドを含むアジア太平洋中核地域、中東・アフリカへの波及 | 中期(2〜4年) |
| クラウドおよびマルチクラウドワークロードの拡大 | +2.1% | 北米とアジア太平洋地域で最も高いグローバル市場 | 中期(2〜4年) |
| バックアップ標的化がイミュータブルリカバリーへの需要を創出 | +1.8% | 北米と欧州で最も深刻なグローバル市場 | 短期(2年以内) |
| アイデンティティ中心の攻撃経路がリカバリーの複雑性を増大 | +1.1% | 主に大企業環境のグローバル市場 | 中期(2〜4年) |
| リカバリー準備態勢が取締役会レベルおよび保険要件となる | +0.9% | 北米とEU、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
二重・三重恐喝攻撃の激化
マネージド・ランサムウェア・リカバリー・サービス市場は、ファイルの復号化をはるかに超える対応を必要とする恐喝手法によって形成されています。Arctic Wolfは、ランサムウェアケースの96%にデータ窃取が伴っていたと報告しており、システムの復旧に成功しても、組織が情報開示やレピュテーションリスクに直面する可能性があることを意味しています。そのため、クライアントはテクニカルリカバリーと並行して、フォレンジック保全、ダークウェブモニタリング、法的調整、およびコミュニケーション判断のサポートを必要としています。Check Point Researchは2025年に85の活動中のランサムウェアグループと45の新たに確認されたアクターを特定しており、交渉やインシデント計画に不確実性を加えています。こうしたインシデントの広範な影響は、攻撃を封じ込め、最初の対応から復旧まで回復プロセスを導くことができる既存のプロバイダーを有利にしています。マネージド・ランサムウェア・リカバリー・サービス市場は、この広範なインシデント対応能力と、それに伴う明確な説明責任をますます重視しています。
テスト済みサイバーリカバリーに対する規制上の圧力
マネージド・ランサムウェア・リカバリー・サービス市場は、リカバリー準備態勢を文書化された義務へと転換する規制によっても影響を受けています。欧州連合のデジタル・オペレーショナル・レジリエンス法(DORA)は2025年1月17日から適用されており、金融機関がICTの事業継続、バックアップ、およびリカバリー手順を維持・テストすることを義務付けています。オーストラリアのランサムウェア支払い報告フレームワークは、特定の事業体が支払いまたは要求の受領を72時間以内に報告することを義務付けており、組織的なインシデント対応の必要性を強化しています。ニューヨーク州は2025年7月26日から、地方自治体および公的機関に対するサイバーセキュリティインシデント報告およびランサムウェア支払い開示要件を拡大しました。これらの義務は、テスト、記録、および定義された責任を含む継続的な関係よりも、一度限りのリカバリー評価の有用性を低下させます。DORAおよび関連する欧州規制は、リカバリー手が実際に機能することを監督当局に示さなければならない金融サービスおよび重要インフラ組織にとって特に重要です。リカバリーの証拠を維持しなければならない場合、マネージド・ランサムウェア・リカバリー・サービス市場は継続的な需要を獲得します。
クラウドおよびマルチクラウドワークロードの拡大
クラウドおよびマルチクラウド環境は、攻撃後に一括して復旧しなければならないシステムの数を増加させています。Microsoftは、侵害された同期アカウントがActive DirectoryからMicrosoft Entra IDへの移動、さらに広範なクラウド権限へのアクセスを可能にしたStorm-0501の攻撃経路を文書化しました。そのため、リカバリーチームはオンプレミスのインフラストラクチャ、クラウドアイデンティティ、アプリケーション、および連携サービスを別々のタスクとして扱うのではなく、一括して対処しなければなりません。Commvaultは2025年に既存のAzureサポートに加えてAWSへのクリーンルームリカバリーを拡張し、クラウドワークロード向けの隔離されたリカバリー環境を提供しました。ITRは、ハイブリッド、マルチクラウド、およびSaaS環境がリカバリーの複雑性を増大させる中、日本のバックアップおよびリカバリーセクターが2025年度に9.7%拡大したと報告しました。KDDI iretが2026年にOracle Cloud Infrastructureを使用した3つのランサムウェアリカバリーサービスを開始したことは、企業が社内で耐障害性のあるマルチクラウドバックアップアーキテクチャを構築できない場合に、地域プロバイダーがサービスを適応させている様子を示しています。したがって、マネージド・ランサムウェア・リカバリー・サービス市場は、環境をまたいでリカバリーを調整できるプロバイダーへの需要が高まっています。
バックアップ標的化がイミュータブルリカバリーへの需要を創出
攻撃者は、組織が復旧に使用することを期待しているバックアップ環境をますます標的にしています。バックアップシステムの標的化により、バックアップコピーが存在していても、組織が重要な業務を復旧できない状況が生じる可能性があります。そのため、イミュータブルストレージと隔離されたリカバリー環境は、信頼性の高いリカバリー計画の中心的な要件となっています。Sophosは、攻撃を受けた組織の54%がデータ復旧にバックアップを使用したと報告しており、バックアップを持っていることが使用可能なリカバリープロセスを保証しないことを示しています。[1] このギャップは、バックアップの整合性を検証し、クリーンなコピーを隔離し、インシデント状況下で復旧を実行するサービスを支持しています。また、リカバリーテストを緊急時のみの活動ではなく、定期的なサービスの一部とするプロバイダーを有利にしています。マネージド・ランサムウェア・リカバリー・サービス市場は、それらのテストが攻撃前に弱点を特定する場合に強化されます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リカバリーエンジニアおよびフォレンジックスペシャリストの不足 | -1.8% | 北米とEUで最も深刻なグローバル市場 | 短期(2年以内) |
| 複雑なリカバリーエンゲージントの高コストと不確実な経済性 | -1.2% | 中小企業セグメントに不均衡なグローバル市場 | 中期(2〜4年) |
| 証拠の完全性と国境を越えたデータアクセスの制約 | -0.7% | EUおよびアジア太平洋中核地域、北米への波及 | 中期(2〜4年) |
| SaaSおよびクラウドネイティブ依存関係にわたるリカバリーランブックのドリフト | -0.5% | マルチクラウド環境が多いグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リカバリーエンジニアおよびフォレンジックスペシャリストの不足
マネージド・ランサムウェア・リカバリー・サービス市場は、複雑なリカバリー業務を主導できる人材の供給が限られているという課題に直面しています。Fortinet は2025年に世界のサイバーセキュリティ人材ギャップが470 ミリオン 人に達したと報告しました。ISACAは、サイバーセキュリティチームの55%が人員不足であり、65%が未充足のポジションを抱えていることを明らかにしました。英国政府の2025年調査では、企業の30%がフォレンジック分析を含む高度なスキルギャップを抱えていることが判明しました。[2] リカバリー業務には、証拠処理、Active Directoryの再構築、クラウドアイデンティティリカバリー、および保険会社向け文書化における希少なスキルが必要です。急速に規模を拡大するプロバイダーは、困難なケースに経験の浅いスタッフを配置する可能性があり、リカバリーの長期化や証拠処理上のミスを招く恐れがあります。この制約は、上級スペシャリストの判断が必要なタスクのために彼らを確保する、標準化されたランブックと自動化支援型トリアージを促進しています。
複雑なリカバリーエンゲージメントの高コストと不確実な経済性
複雑なリカバリー業務は、最終的な範囲がインシデント開始後にしか明らかにならないことが多いため、予算化が依然として困難です。身代金要求、専門サービス、法的アドバイス、顧客通知、および危機コミュニケーションは、購入者にとって相当なコストを生み出す可能性があります。法的アドバイス、顧客通知、危機コミュニケーション、および復旧サービスは、対応に相当なコストを追加する可能性があります。中小企業にとって、完全なリテイナーまたはリカバリーエンゲージメントは、ITバジェットの相当な割合を使用する可能性があります。プロバイダーがリカバリーの範囲を異なる方法で定義し、契約締結後に隠れたSaaSまたはクラウドの依存関係が現れる場合、購入者は提案を比較することも困難です。これらの状況は、購入者が自己管理型リカバリーへの依存という運用上のリスクを認識していても、購入決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
クラウドリストレーションがシェアと拡大を支えるインフラストラクチャ・システム・アプリケーション・クラウドリストレーションは、2026年のマネージド・ランサムウェア・リカバリー・サービス市場シェアの29.67%を占め、2032年にかけてCAGR 14.43%で拡大すると予測されています。その地位は、ランサムウェアインシデント後にハイブリッドインフラストラクチャとクラウドアセットにわたて完全な環境を再構築する必要性を反映しています。この作業には多くの場合、サーバー、アプリケーション、仮想マシン、クラウド構成、およびそれらを接続するアイデンティティサービスが含まれます。組織はますます、復旧されたシステムを本番環境に戻す前にテストできる、クリーンで隔離された場所を必要としています。Google Cloud、Rubrik、およびCommvaultは、このアプローチをサポートするクラウド隔離リカバリー環境を推進しています。マネージド・ランサムウェア・リカバリー・サービス市場は、その結果として、個々のファイルを単に復旧するのではなく、ビジネスサービスを復旧できるプロバイダーをより高く評価しています。
緊急評価・トリアージ・封じ込め・根絶は、リカバリーエンゲージメントの最初の段階であり、組織が緊急の方向性を必要とするため、プレミアム価格を要求できます。リテイナープログラムは、攻撃前に連絡先、手順、およびアクセスを確立することで、この作業の一部を計画的な定期サービスに転換します。デジタルフォレンジックおよび証拠保全は、報告規則がインシデントの記録と信頼性の高い証拠の連鎖を必要とする場合に、より重要になっています。復号化および専門データリカバリーは、イミュータブルコピーが欠落または不完全な場合に引き続き関連性がありますが、保護されたバックアップの広範な使用により、長期的な役割が制限される可能性があります。アイデンティティ・ディレクトリ・アクセスリカバリーは、インフラストラクチャの復旧後も攻撃者がディレクトリおよびアイデンティティシステムを通じてアクセスを維持できるため、独立した専門分野となっています。RubrikのOktaリカバリー機能の2025年ローンチは、Active Directory、Entra ID、およびOktaにわたるアイデンティティリカバリーサポートを拡張しました。これらのサービスにわたる文書化されたリカバリーの役割は、購入者が障害対応型アプローチから定義されたマネージドリカバリーの取り決めへと移行するのに役立ちます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
ハイブリッドデリバリーがリモートとオンサイト業務を統合リモートインシデントレスポンスは、2026年のマネージド・ランサムウェア・リカバリー・サービス市場シェアの46.32%を占めました。スペシャリストが影響を受けた場所への移動を待たずに、セキュアなポータルを通じて迅速にトリアージを開始できるため、購入者に支持されています。リモートツールは、クラウドシステム、バックアップコピー、および集中型セキュリティデータに接続されたリカバリープラットフォームにも適合しています。多くのリテイナーエンゲージントはこの方法で開始され、組織はアラートの直後に合意された対応プロセスを起動できます。このモデルは、初期評価および封じ込めフェーズのコストを削減できます。エンタープライズシステムにアクセス可能で、リカバリー作業に物理的な介入が不要な場合に特に実用的です。
ハイブリッドデリバリーは、デリバリーモデルの中で最も高い成長率となる、2032年にかけてCAGR 14.73%で拡大すると予測されています。リモートフォレンジックトリアージと、証拠保全、ハードウェアリカバリー、または運用技術環境向けの標的型オンサイト作業を組み合わせています。オンサイトフィールドデプロイメントは、ネットワーク隔離によりリモートアクセスが妨げられる製造業、ヘルスケア、その他の環境、または証拠を直接収集しなければならない場合に引き続き必要です。NCC GroupとDragosは2025年11月に、デジタルフォレンジックおよびインシデントレスポンスと運用技術の知識を組み合わせたITおよびOTコンバージェンスリテイナーを開始しました。[3] マネージド・ランサムウェア・リカバリー・サービス市場は、クライアントが重要な段階での物理的介入へのアクセスを維持しながら、長期的なオンサイトチームを回避できるため、このモデルから恩恵を受けています。管轄区域をまたいでリモートチームとオンサイトチーム間で業務を移管できるプロバイダーは、より一貫したサービス品質を提供できます。マネージド・ランサムウェア・リカバリー・サービス市場は、これらの移管を通じて意思決定の一貫性を維持するデリバリーモデルを評価しています。このアプローチは、同一インシデントにおいて企業システムと運用資産の両方をカバーするリカバリーが必要な場合に特に関連性があります。
組織規模別:
マネージドサービスが中小企業にも拡大大企業は2026年に70.41%のシェアを占めました。これらの組織は広範な攻撃対象領域、身代金要求への高い露出度、およびインシデントレスポンスリテイナーのための確立された予算を持っています。また、大規模なActive Directoryフォレスト、複数のクラウドプロバイダー、SaaSアプリケーション、およびサプライチェーンリンクを含む複雑な環境を管理しています。リカバリーの失敗は、複数の拠点にわたる顧客サービス、規制対象活動、および業務を中断させる可能性があります。そのため、大企業はインシデント前に準備態勢評価と定義されたリカバリー目標を維持する可能性が高くなっています。その要件は、テクニカルリカバリー、証拠保全、経営幹部向け報告、および規制当局向け文書化を調整できるプロバイダーへの需要を持続させています。
中小企業は2032年にかけてCAGR 15.03%で拡大すると予測されています。サブスクリプションおよびモジュール型サービスにより、完全に人員を配置した社内プログラムよりも専門的なリカバリー能力へのアクセスが容易になっています。Commvault Guardianは、より広いクライアントベースに定義された準備態勢サービスを提供するために設計されたリテイナーベースのオファリングの一例です。保険会社もま、補償の議論の一環として、リカバリー計画とテスト済みバックアッププロセスを文書化するよう企業にますます求めています。JIPDECは、2026年に日本企業の45.8%がランサムウェア感染を経験し、リカバリー成功率は44.2%と2025年の46%から低下したと報告しました。これにより、多くの中小企業は、インシデント前にリカバリー能力を検証できるプロバイダーを求める実際的な理由を持っています。標準化されたプレイブックを使用するサービスモデルは、顧客が大規模な専門チームを雇用することなく、アクセスを向上させることができます。

業種別:
BFSIがリードし、ヘルスケアが加速BFSIは2026年に26.57%のシェアを占めました。金融機関は長年にわたり、インシデントレスポンス、事業継続、および顧客データと取引データを保護するために必要なコントロールに投資してきました。DORAは多くのEU金融機関に対してICTリカバリーの取り決めをテストする要件を追加し、準備された外部リカバリーサポートの必要性を強化しました。このセクターでのリカバリーの失敗は、業務の中断、監督当局の注目、および顧客や取引相手の信頼喪失につながる可能性があります。これらの組織は多くの場合、定義された役割、テスト済みの手順、および各対応ステップの明確な記録を提供するリテイナーを好みます。マネージド・ランサムウェア・リカバリー・サービス市場は、厳格な報告および証拠要件を満たしながら重要なシステムを利用可能に保つというセクターの必要性から恩恵を受けています。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 15.33%で拡大すると予測されています。電子健康記録と接続された臨床システムは、時間的制約のある患者ケアをサポートするため、復旧が困難な場合があります。Check Point Researchは、2025年第3四半期に公開されたランサムウェア被害者の8%がヘルスケアであったと報告しました。ダウンタイムのコストは高く、中断は管理プロセスだけでなくケアの提供にも影響を与える可能性があります。ITおよびテレコミュニケーション組織も、その環境に広範なクラウドおよびアイデンティティインフラストラクチャが含まれているため、広範なリカバリーサポートを必要としています。製造業は、ランサムウェアが情報技術と運用技術の両方のシステムに影響を与える可能性があるため、引き続き重要な購入者です。エネルギー、公益事業、小売、およびeコマースは、重要なサービスや繁忙な取引期間において長期的な中断が許容できない場合に、さらなる需要を生み出しています。
地域分析
北米マネージド・ランサムウェア・リカバリー・サービス市場
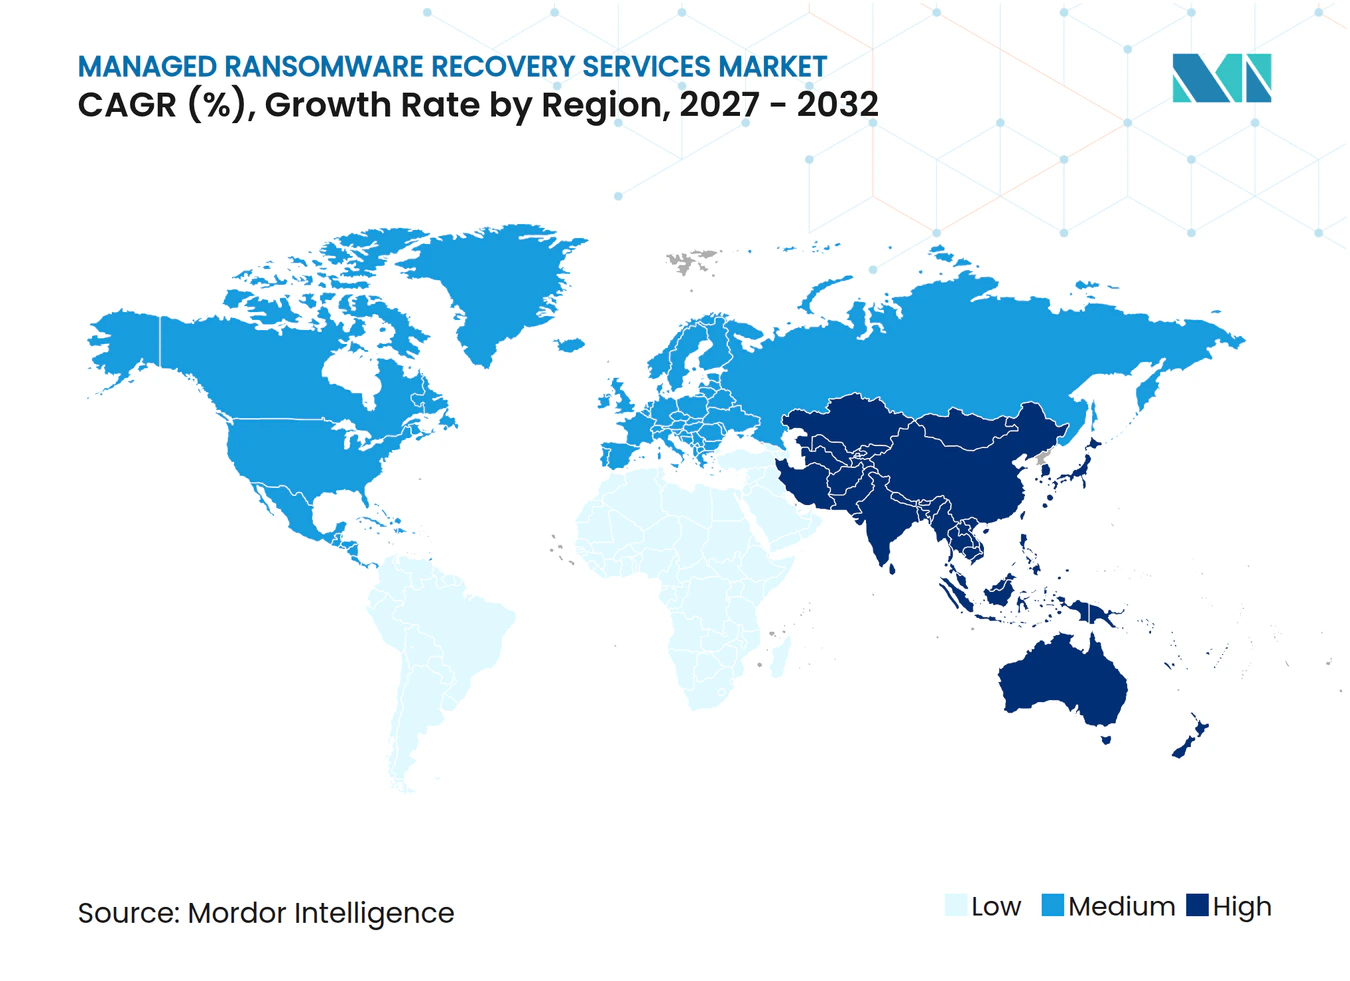
北米は2026年のマネージド・ランサムウェア・リカバリー・サービス市場規模の36.21%を占めた。米国には規制対象組織が高度に集中しており、インシデント対応サービスの保持契約に関する市場が成熟している。Check Point Researchは、2025年第3四半期において米国が公表されたランサムウェア被害者の51%を占めると報告した。[4] カナダもまた、マネージド・リカバリー・サポートに対する地域需要に貢献している。重要インフラおよび上場企業に対する報告義務も、体系的なリカバリー・サポートへの需要を強化している。ニューヨーク州の報告要件は、このコンプライアンス重視の姿勢を地方自治体および公的機関にまで拡大している。
欧州および南米マネージド・ランサムウェア・リカバリー・サービス市場
欧州は、コンプライアンス要件と産業分野へのエクスポージャーにより、テスト済みのリカバリー手順が重要視されることから、引き続き主要な需要拠点となっている。DORAは2025年1月以降、金融機関によるリカバリー・サービスの正式な調達を強化した。ドイツ、英国、フランス、イタリア、スペインでは、産業、金融、通信分野の組織から相当規模の需要が生じている。NCC Groupは、2026年6月において欧州が世界のランサムウェア攻撃の26%を占めたと報告した。NIS2指令もまた、欧州連合全域の重要エンティティおよび重要性の高いエンティティに対するリカバリー対応準備要件を支援している。南米は新興の需要地域であり、ブラジルおよびアルゼンチンにおけるBFSIおよびエネルギー組織への攻撃増加が、専門的なリカバリー・サービスへの関心を高めている。
アジア太平洋地域および中東・アフリカ地域マネージド・ランサムウェア・リカバリー・サービス市場
アジア太平洋地域は2032年にかけて16.63%のCAGRで拡大すると予測されている。インドは2026年上半期に77件のランサムウェア被害が確認され、Mordor Intelligenceの調査統合によればアジア太平洋地域で第2位に位置している。CERT-Inの6時間以内報告義務は、迅速に対応可能な保持プロバイダーの価値を高めている。ITRは2025年度における日本のバックアップおよびリカバリー分野が9.7%増加したと報告し、2030年度にかけて12.0%のCAGRを予測した。中東およびアフリカもまた、湾岸地域のデジタルインフラプログラムおよびナイジェリア・南アフリカにおけるデジタル経済の拡大から需要が生じているが、現地の専門プロバイダーの供給は依然として限られている。
競合ランドスケープ
市場集中度
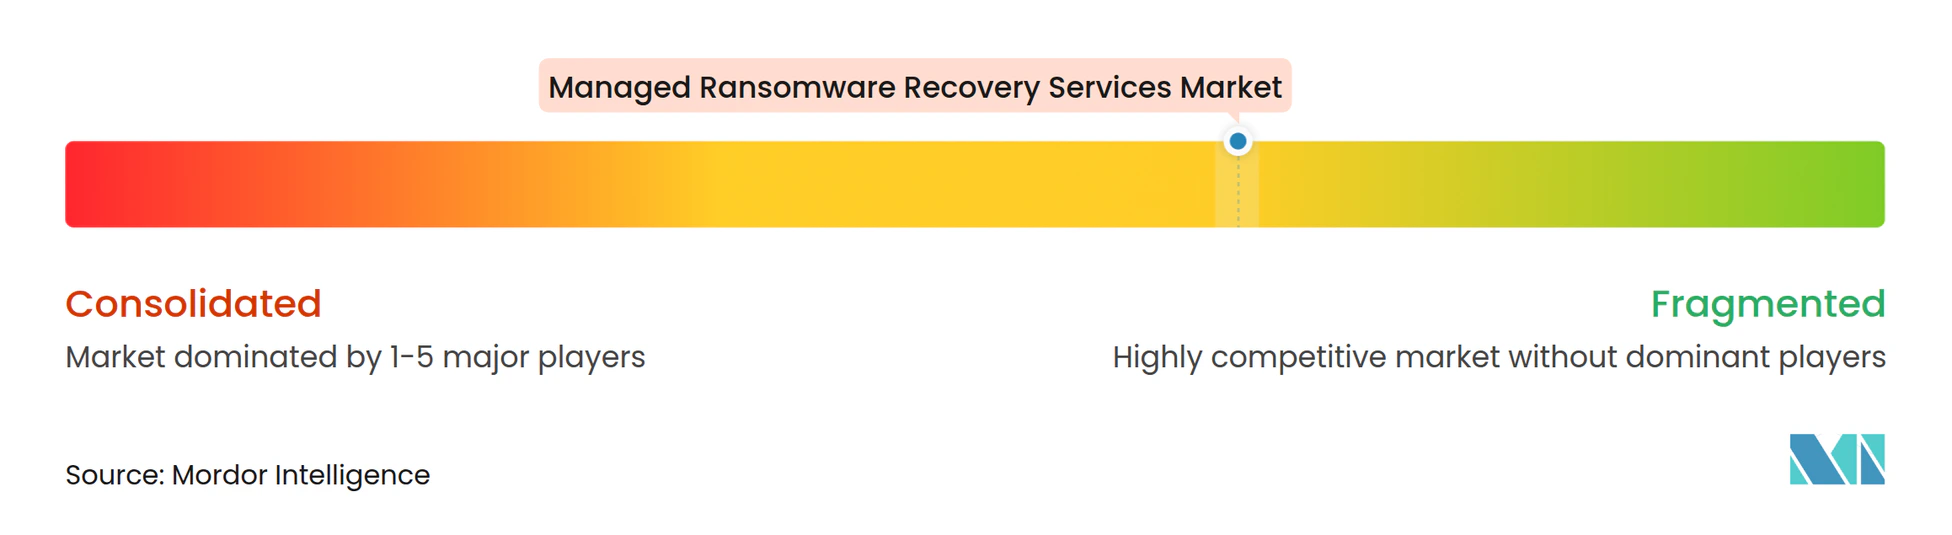
マネージド・ランサムウェア・リカバリー・サービス市場は中程度に分散しており、すべてのサービスタイプにわたって支配的な地位を占める単一のプロバイダーは存在しません。競合は、インシデントレスポンス能力を持つサイバーセキュリティプラットフォーム、レスポンスサービスに参入するデータ保護プロバイダー、および専門的なデジタルフォレンジック企業から生じています。CrowdStrike、Palo Alto Networks、SentinelOneは、Veeam、Commvault、Rubrik、Cohesityと並んで競合し、Kroll、NCC Group、Arete Advisorsは専門的なレスポンスの専門知識を提供しています。最も顕著なパターンは、検知、封じ込め、データ保護、およびリカバリーの収束です。購入者はますます、インシデントを別々のベンダー間で受け渡すのではなく、これらの段階を調整できるプロバイダーを期待しています。これは、セキュリティテレメトリを隔離された復旧およびテスト済みのリカバリー手順と組み合わせることができる企業を有利にしています。
CommvaultとCrowdStrikeのパートナーシップは、CrowdStrikeのインシデントレスポンスとCommvaultのリカバリーサービスおよびGuardian準備態勢オファリングを組み合わせるために2025年4月に拡大されました。この取り決めは、リアルタイムの脅威検知とクリーンルーム復旧を連携させ、クライアントがより接続されたワークフローを通じて封じ込めからリカバリーへと移行できるようにしています。Rubrikはハイブリッドおよびマルチクラウド環境向けのアイデンティティ継続性とアイデンティティロールフォワード機能を追加するために、2026年6月にStrata.ioを買収しました。この動きは、組織がシステムを復旧しても、攻撃者の持続性にアイデンティティサービスが露出したままになるリスクに対処しています。NCC GroupとDragosは2025年11月に共同ITおよびOTリテイナーを導入し、セクター固有のレスポンス専門知識を通じて差別化するベンダーのモデルを提供しました。これらの動きは、サービスの深さと調整された実行が基盤となるバックアップ技術と同様に重要であることを示しています。
マネージド・ランサムウェア・リカバリー・サービス市場には、大規模なリテイナーをサポートできない中小組織を対象とした自動化ファーストのオファリングに明確な機会があります。マネージド・ランサムウェア・リカバリー・サービス市場は、それらのオファリングが希少なスペシャリスト時間への依存を減らす場合に恩恵を受けることができます。WORMストレージ認証とISO 27001認証は、購入者がリカバリーデータとサービスプロセスが認められた要件を満たすという証拠を求めるため、エンタープライズ調達においてより関連性が高まっています。プロバイダーは、回復可能性のテスト、日常的なトリアージの自動化、および経営幹部や保険会社がリカバリーステータスを理解しやすくすることで差別化できます。専門企業は、規制対象セクターおよび運用技術が関与する環境での経験を通じて競争力を維持できます。大規模なプラットフォームは、クライアントが検知、データ保護、および復旧にわたって1つのプロバイダーを求める場合に優位性があります。中小プロバイダーは、集中したレスポンスサービス、地域の知識、または強力なフォレンジックスキルを提供する場合に引き続き競争できます。市場集中スコア:10点中3点。これは、上位プロバイダーの合算シェアが特定されておらず、プラットフォーム、バックアップスペシャリスト、および専門レスポンダーにわたる分散したフィールドが説明されているためです。
マネージド・ランサムウェア・リカバリー・サービス業界のリーダー企業
-
Veeam Software Group GmbH
-
Rubrik, Inc.
-
Cohesity, Inc.
-
Alvaka Networks, Inc.
-
CrowdStrike Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・ランサムウェア・リカバリー・サービス市場 このレポートでカバーされる企業
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Druva Inc.
- Proven Data Recovery, LLC
- Acronis International GmbH
- Alvaka Networks, Inc.
- Arete Advisors, Inc.
- Bitdefender SRL
- Commvault Systems, Inc.
- Coveware, Inc.
- CrowdStrike Holdings, Inc.
- DriveSavers, Inc.
- Gillware, Inc.
- Kroll, LLC
- NCC Group plc
- Palo Alto Networks, Inc.
- Secure Data Recovery Services, Inc.
- SentinelOne, Inc.
- Sophos Limited
- STORM Guidance, LLC
- Halcyon
- Verizon Communications Inc.
- Mandiant, Inc.
- WithSecure Corporation
- 11:11 Systems
- Recovery Point Systems
- Iron Mountain Incorporated
最近の産業開発事情 マネージド・ランサムウェア・リカバリー・サービス市場
- 2026年10月:EXA Corporationは日本で「ランサムウェアバックアップリカバリー診断サービス」を開始し、バックアップ、リストア、リカバリーの観点からバックアップの回復可能性を包括的に評価し、クライアントに改善ロードマップを提供しました。このサービスは、バックアップ環境を持つ組織が手順上および構造上のギャップにより迅速なシステム復旧に失敗した事例に対応するものであり、リカバリー検証サービスへの日本の拡大する企業需要を対象としています。
- 2026年10月:Arcserveは、ランサムウェア攻撃からデータを守り、回復可能性を検証し、より少ない運用上の複雑さでデータリカバリーを調整するための、中小企業向けの新しい手頃なソリューションであるArcserveランサムウェア保護・リカバリースイートの即時提供を発表しました。
- 2026年6月:Rubrikは、ハイブリッドおよびマルチクラウド環境向けのアイデンティティオーケストレーションの専門企業であるStrata.ioを買収し、アイデンティティ継続性(インシデント中のセカンダリアイデンティティプロバイダーへの自動フェイルオーバー)およびアイデンティティロールフォワード(攻撃者の持続性を再導入することなく正当な資格情報の変更を保持しながらActive Directoryを再構築できる機能)を導入しました。条件は開示されず、機能はRubrik FORWARDイベントでプライベートプレビューに入りました。
- 2026年5月:KDDI iretは、Oracle Cloud Infrastructureを使用した3つの新しいランサムウェアリカバリーサービスを開始しました。これらのサービスは、日本企業が改ざん防止型マルチクラウドバックアップアーキテクチャの構築において直面する困難に対処しています。Oracle Database Zero Data Loss Autonomous Recovery Serviceを使用したほぼゼロRPOリカバリー、Oracle GoldenGateによるリアルタイムデータベース同期、およびFISCとヘルスケアセクターの基準を満たすプライベート回線マルチクラウド接続が含まれています。
グローバル・マネージド・ランサムウェア・リカバリー・サービス市場レポートの調査範囲
マネージド・ランサムウェア・リカバリー・サービスは、ランサムウェアインシデント後にサイバー攻撃を隔離し、侵害されたデータを安全に復旧し、影響を受けたITインフラストラクチャを再構築するために設計された、エンドツーエンドの専門家主導のソリューションを提供します。これらの専門的サードパーティサービスは、迅速な封じ込め、フォレンジック分析、および安全なバックアップ復旧を通じて、ビジネスのダウンタイムを最小化し、財務的影響を軽減します。
マネージド・ランサムウェア・リカバリー・サービス市場レポートは、サービスタイプ(緊急評価・トリアージ・封じ込め・根絶、デジタルフォレンジックおよび証拠保全、復号化および専門データリカバリー、インフラストラクチャ・システム・アプリケーション・クラウドリストレーション、アイデンティティ・ディレクトリ・アクセスリカバリー、その他のサービスタイプ)、デリバリーモデル(リモートインシデントレスポンス、オンサイトフィールドデプロイメント、ハイブリッドデリバリー)、組織規模(大企業および中小企業)、業種(銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、ITおよびテレコミュニケーション、製造業、エネルギーおよび公益事業、小売およびeコマース、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 緊急評価・トリアージ・封じ込め・根絶 |
| デジタルフォレンジックおよび証拠保全 |
| 復号化および専門データリカバリー |
| インフラストラクチャ・システム・アプリケーション・クラウドリストレーション |
| アイデンティティ・ディレクトリ・アクセスリカバリー |
| その他のサービスタイプ |
| リモートインシデントレスポンス |
| オンサイトフィールドデプロイメント |
| ハイブリッドデリバリー |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ヘルスケアおよびライフサイエンス |
| ITおよびテレコミュニケーション |
| 製造業 |
| エネルギーおよび公益事業 |
| 小売およびeコマース |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | 緊急評価・トリアージ・封じ込め・根絶 | |
| デジタルフォレンジックおよび証拠保全 | ||
| 復号化および専門データリカバリー | ||
| インフラストラクチャ・システム・アプリケーション・クラウドリストレーション | ||
| アイデンティティ・ディレクトリ・アクセスリカバリー | ||
| その他のサービスタイプ | ||
| デリバリーモデル別 | リモートインシデントレスポンス | |
| オンサイトフィールドデプロイメント | ||
| ハイブリッドデリバリー | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 銀行・金融サービス・保険(BFSI) | |
| ヘルスケアおよびライフサイエンス | ||
| ITおよびテレコミュニケーション | ||
| 製造業 | ||
| エネルギーおよび公益事業 | ||
| 小売およびeコマース | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド・ランサムウェア・リカバリー・サービス市場の規模はどのくらいですか?
マネージド・ランサムウェア・リカバリー・サービス市場は、2026年の1.86 ビリオン 米ドルから2032年までに3.97 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 13.05%で拡大すると予測されています。
マネージド・ランサムウェア・リカバリー・サービスをリードするサービスタイプはどれですか?
インフラストラクチャ・システム・アプリケーション・クラウドリストレーションが2026年に29.67%のシェアでリードしており、2032年にかけてCAGR 14.43%で拡大すると予測されています。
企業がマネージド・ランサムウェア・リカバリープロバイダーを利用する理由は何ですか?
プロバイダーは、社内チームがすべてのタスクをカバーできない場合に、封じ込め、フォレンジック保全、アイデンティティリカバリー、バックアップ検証、およびクリーンな復旧を調整するのに役立ちます。
ランサムウェアリカバリーで最も急速に拡大しているデリバリーモデルはどれですか?
ハイブリッドデリバリーは、物理的な介入が必要な場合にリモートトリアージとオンサイト作業を組み合わせるため、2032年にかけてCAGR 14.73%で拡大すると予測されています。
リカバリーサービスへの最も強い需要を生み出している組織はどれですか?
大企業は2026年に70.41%のシェアを占め、中小企業は2032年にかけてCAGR 15.03%で拡大すると予測されています。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は、デジタル導入、報告要件、および専門的なリカバリー能力の限られた供給に支えられ、2032年にかけてCAGR 16.63%で拡大すると予測されています。